

Die wichtigsten Punkte
- Die Aktien von Uber liegen 24 % unter ihrem Höchststand vor einem Jahr, und Evercore ISI hat nach dem Quartalsbericht Q3 seine Outperform-Einstufung und sein Kursziel von $150 beibehalten, was 111 % über dem Schlusskurs vom 9. November liegt.
- Der Kursrückgang folgte auf eine Robotaxi-Angst und einen anstehenden $14,8 Milliarden-Deal mit Delivery Hero, der mit Bargeld und neuen Schulden finanziert werden soll. Das dritte Quartal trieb die Aktie an, aber der Mobility-Bereich blieb hinter den eigenen Erwartungen von Uber zurück.
- Evercores $150 entsprechen dem 37-fachen der zukünftigen Gewinne. Uber hat ein Quartal seit mindestens Anfang 2023 nicht mehr mit diesem KGV beendet, und die Gewinnschätzungen sind leicht gesunken.
- Eine Erholung scheint wahrscheinlich, aber das durchschnittliche Straßen-Ziel von $99 ist der realistischer Ort, an dem sie innerhalb eines Jahres landen könnte.
Uber Technologies (UBER) ist seit seinem Höchststand vor einem Jahr um 24 % gefallen, und Evercore ISIs Mark Mahaney glaubt immer noch, dass die Aktie sich mehr als verdoppeln kann. Er behielt seine Outperform-Einstufung und sein Kursziel von $150 nach dem Quartalsbericht Q3 von Uber vom 4. November bei.
Robotaxis, Schulden und ein Fahrermangel
Im Juni berichtete TechCrunch, dass Uber und Waymo ihre Robotaxi-Partnerschaft in Phoenix beendet hätten. Im Juli bestätigte Uber, dass Waymo im Januar 2028 plant, seine eigene App in Austin und Atlanta zu starten, wodurch Ubers exklusiver Zugang dort endet, und die Aktie fiel um mehr als 4 %. Im selben Monat vereinbarte Uber den Kauf von Delivery Hero in einem anstehenden $14,8 Milliarden-Deal, der mit Bargeld und neuen Schulden finanziert werden soll, und seine langfristigen Schulden erreichten zum 30. September $15,7 Milliarden.
Dann meldete Uber am 4. November ein durchwachsenes drittes Quartal: Der nicht-GAAP-Gewinn pro Aktie stieg um 35 % auf $0,88, und die Aktie stieg an diesem Tag um 4,9 %. Aber die Mobility-Umsätze fielen um 2 % auf $7,5 Milliarden, obwohl die Mobility-Buchungen um 18 % stiegen, aufgrund von Geschäftsmodelländerungen im Vereinigten Königreich.
CEO Dara Khosrowshahi sagte im Anruf, dass Mobility "unter unseren Erwartungen blieb, weil das Fahrerangebot in mehreren internationalen Märkten nicht mit der starken Nachfrage der Verbraucher Schritt halten konnte." Uber prognostizierte auch für das vierte Quartal einen nicht-GAAP-Gewinn pro Aktie von 0,95-0,99, unter den Schätzungen der Analysten.
Evercore hat sich nicht bewegt
Mahaney's $150 ist das höchste Ziel an der Wall Street, und das ist es seit über einem Jahr. Beim Schlusskurs vom 9. November von $71,17, einem Anstieg von 3,8 % am Tag, impliziert es ein Aufwärtspotenzial von 111 %, obwohl Barclays und KeyBanc ihre Ziele nach dem Bericht gesenkt haben. Die Bullen können auf einen Rekordwert von $10,4 Milliarden Free Cash Flow der letzten zwölf Monate verweisen, und Uber erwartet bis Jahresende etwa 700 vollständig fahrerlose Fahrzeuge in seinem Netzwerk.
TIKR verfolgt 51 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Uber zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Uber an
Geht $150 auf?
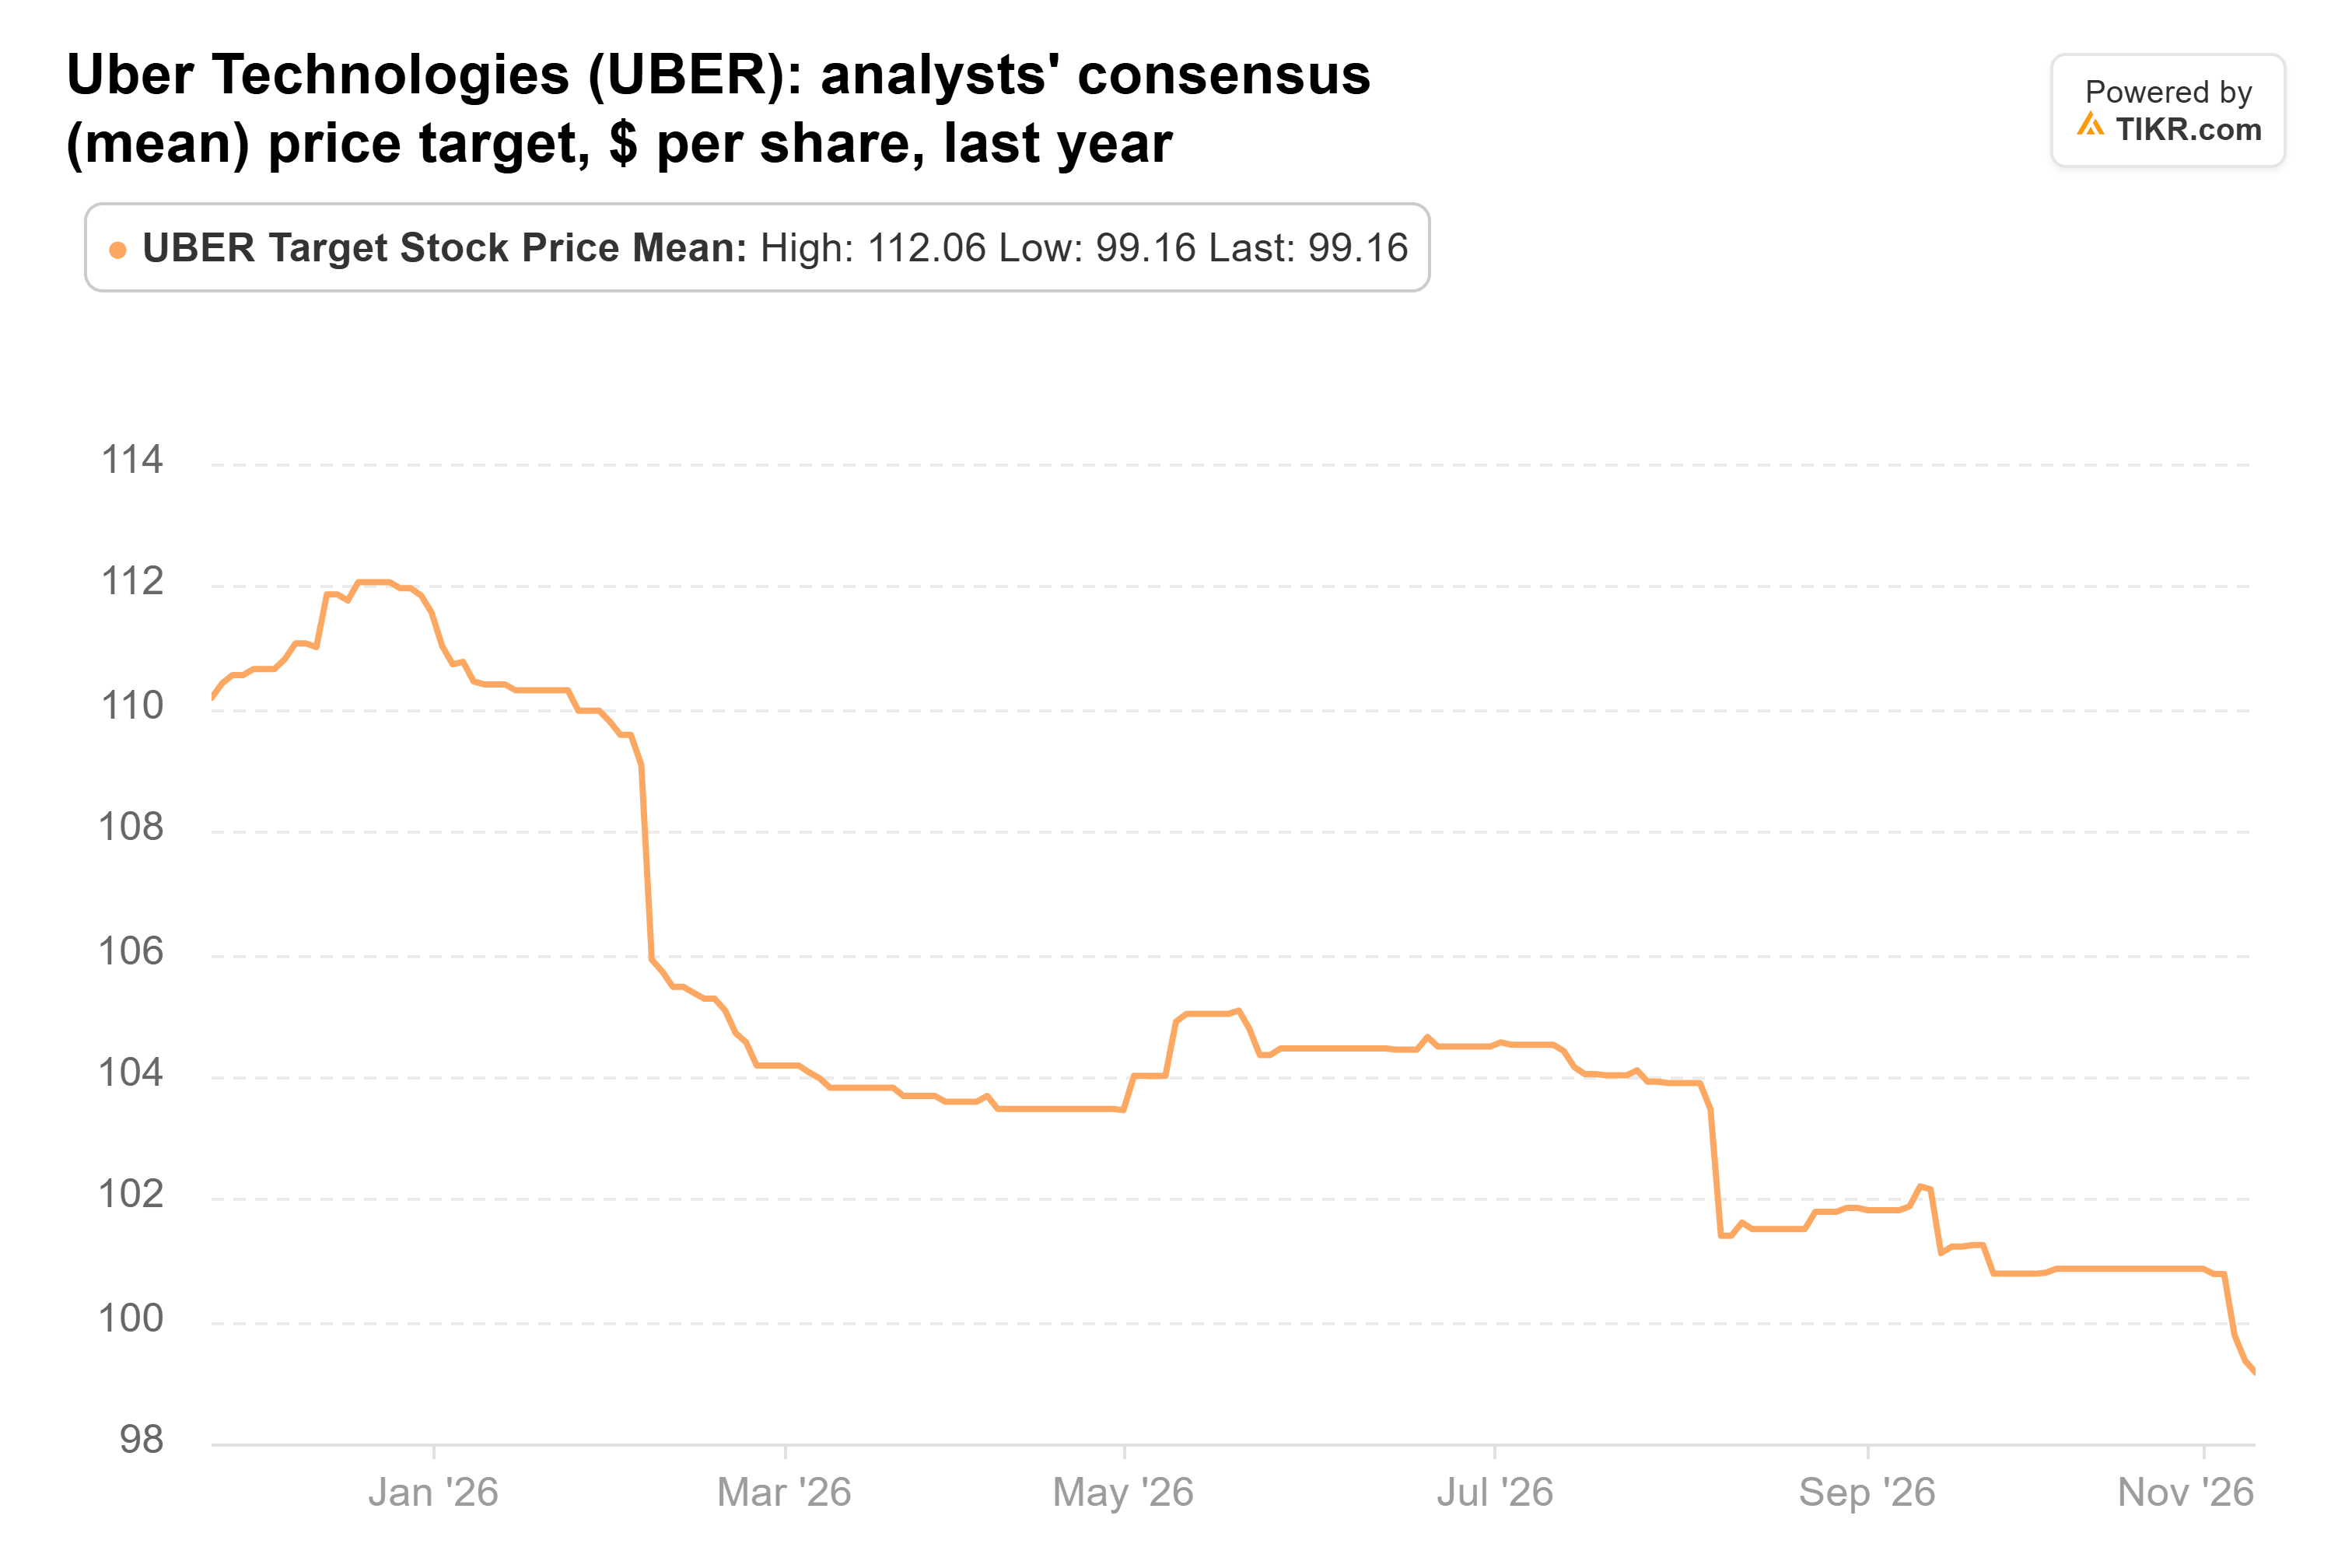
Das durchschnittliche Kursziel für Uber ist auf $99 von $110 vor einem Jahr gefallen. Das ist immer noch 39 % über dem Kurs, und die 46 Ziele unter den 51 Analysten, die Uber abdecken, reichen von $70 bis $150.
Analysten erwarten immer noch, dass der normalisierte Gewinn pro Aktie sich mehr als verdoppelt, von $2,45 im Geschäftsjahr 2025 auf $5,50 im Geschäftsjahr 2028.
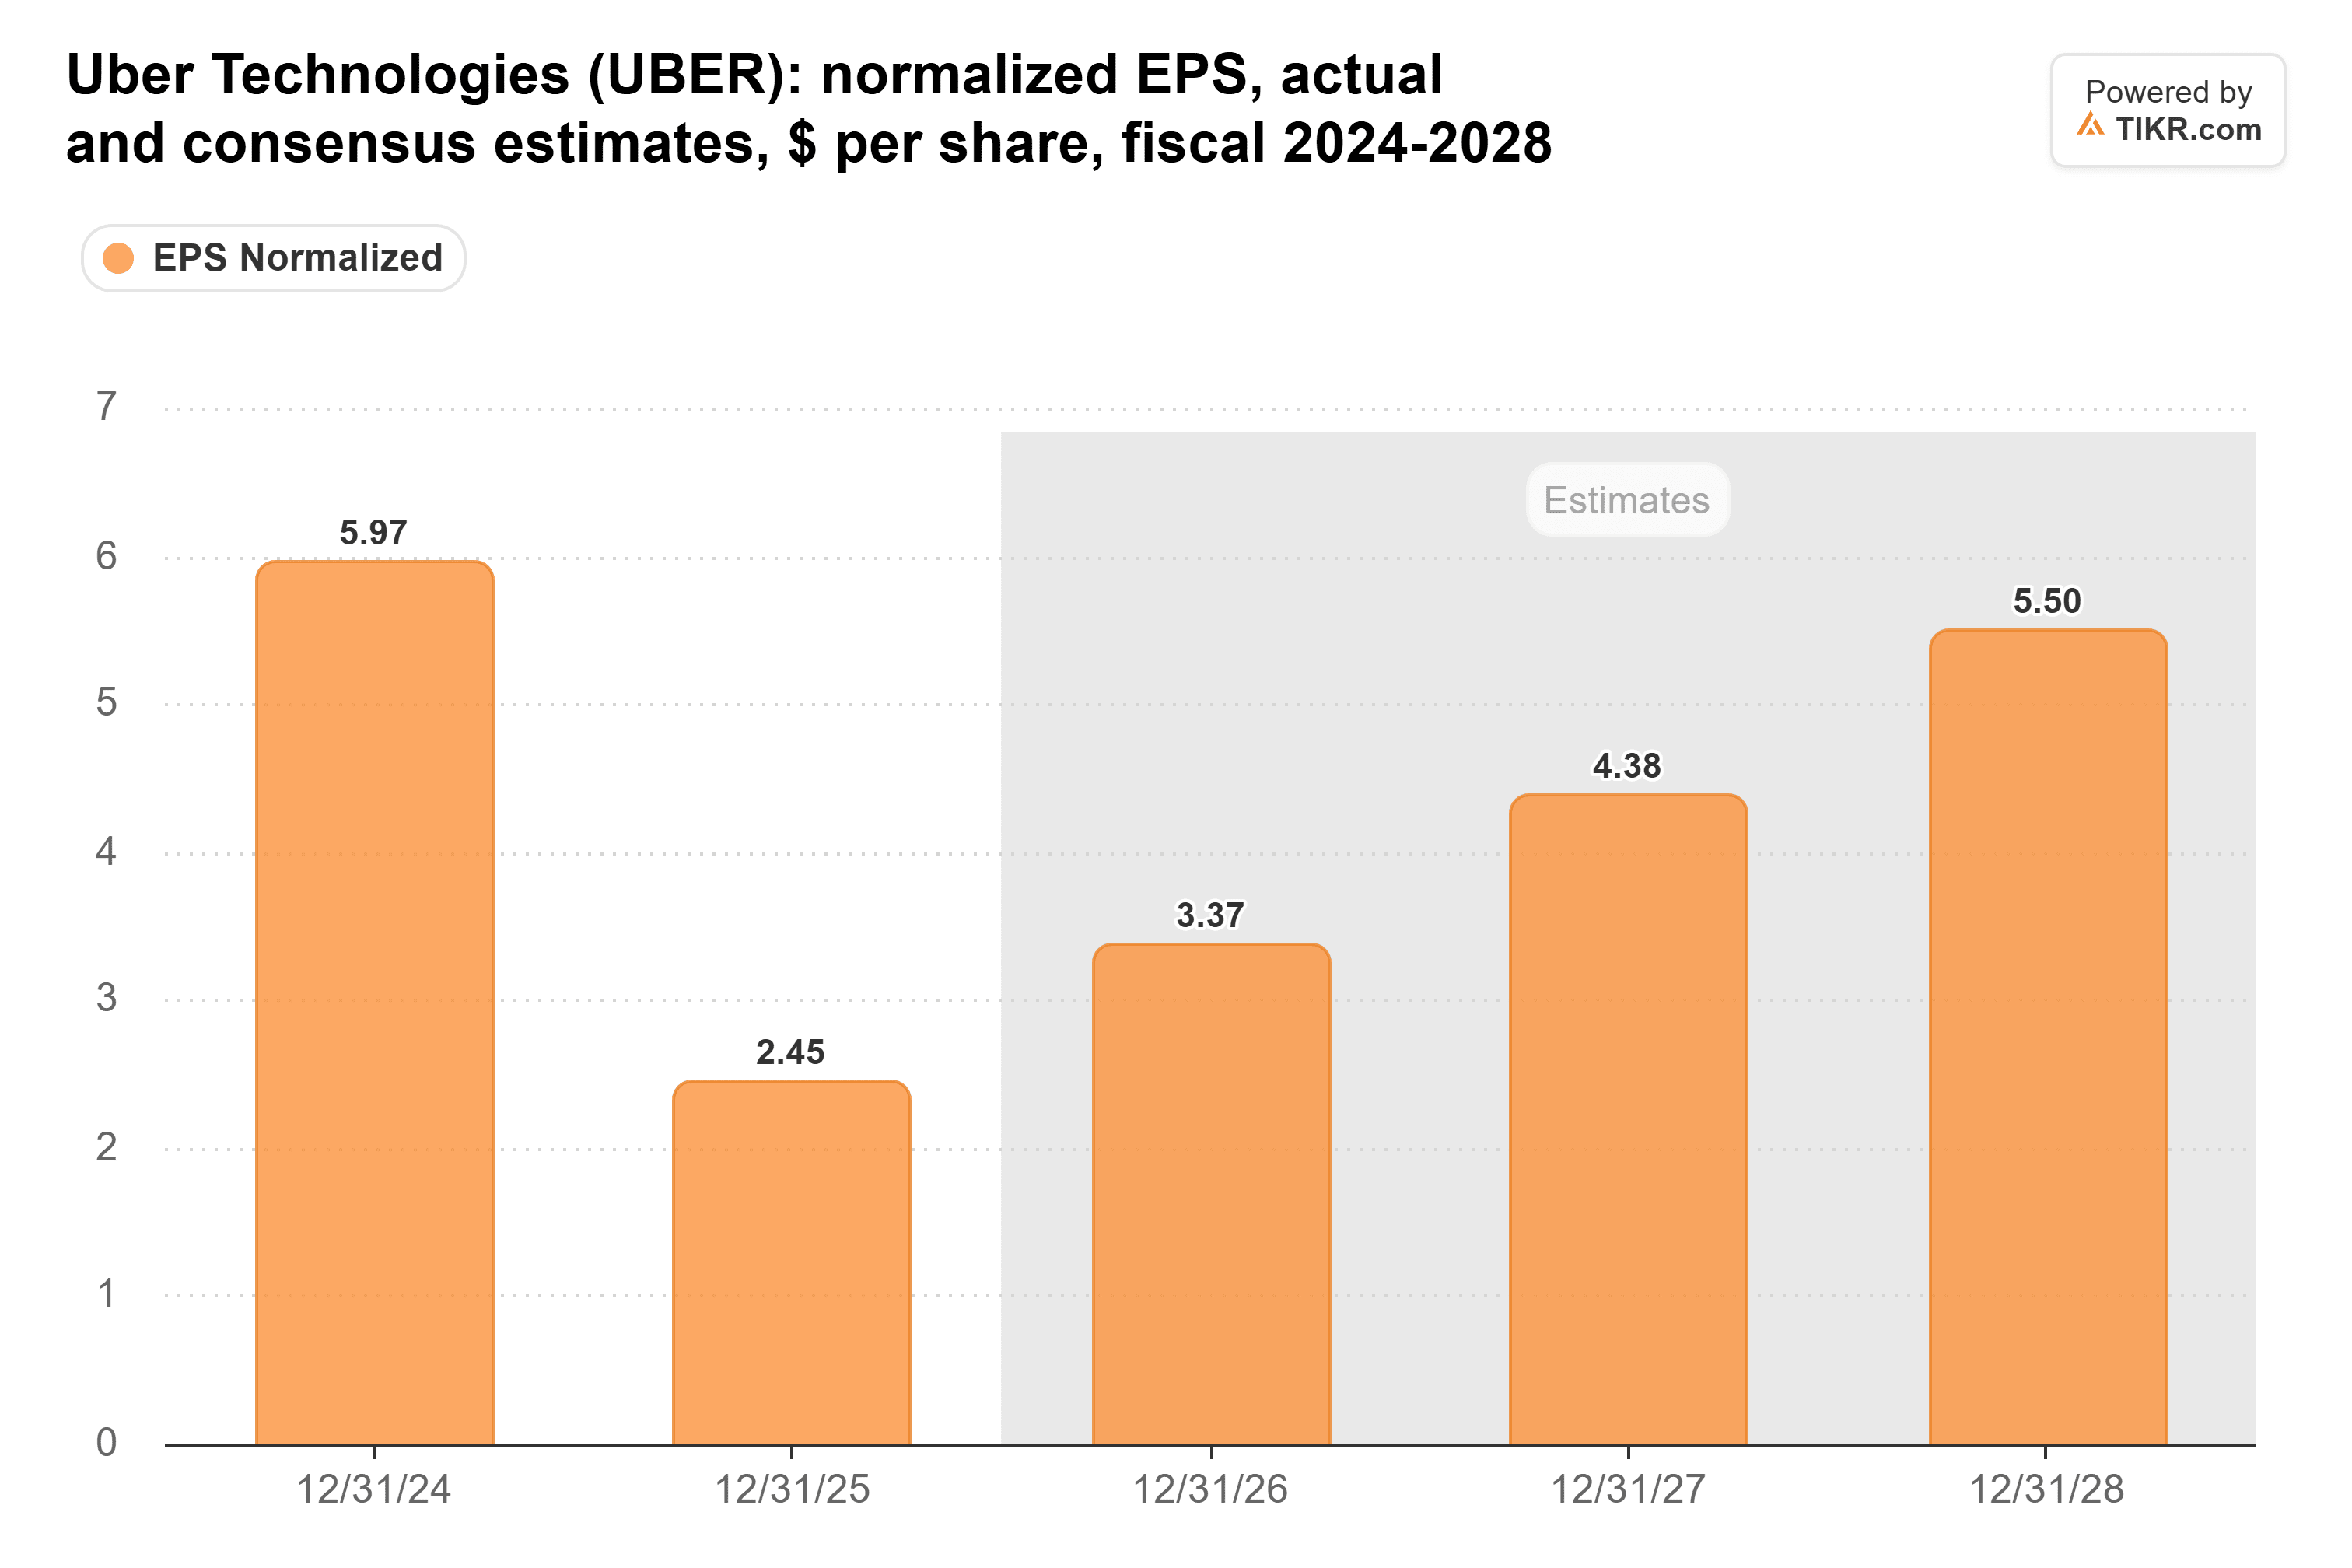
Die Schätzung für 2027 ist in den letzten drei Monaten leicht gesunken. Analysten haben wenig Grund, sie anzuheben, bis die Verbesserung des Fahrerangebots, die Uber im Oktober sah, sich in seinen Ergebnissen niederschlägt.
Uber handelte beim Schlusskurs am 9. November bei etwa dem 17-fachen der zukünftigen Gewinne, unter seinem Dreijahresdurchschnitt von 25x. Evercores $150 entsprechen dem 37-fachen der $4,08 pro Aktie, die Analysten für die nächsten zwölf Monate erwarten, ein KGV, das Uber seit mindestens Anfang 2023 nicht mehr zum Quartalsende hatte (sein Höchststand war 35x im März 2024).
Eine Erholung, nur eine kleinere
Das größte Risiko sind Robotaxis: Wenn Waymo und andere starke Flotten ihre Fahrten auf ihren eigenen Apps behalten, hat Ubers profitabelstes Geschäft weniger Raum zum Wachsen. Dennoch sieht Uber so aus, als würde es einen guten Teil seines Kursrückgangs zurückgewinnen, da der nicht-GAAP-Gewinn pro Aktie im letzten Quartal um 35 % stieg und die Aktie unter ihrem üblichen KGV liegt. Aber $150 benötigen ein KGV, das Investoren seit Jahren nicht für Uber gezahlt haben, während die Schätzungen sinken, daher sieht das Straßen-Ziel von $99 wie der wahrscheinlichere Landeplatz innerhalb eines Jahres aus. Ubers Quartalsbericht Q4 Anfang nächsten Jahres ist der nächste Test: Ein Gewinn pro Aktie am oberen Ende seiner Spanne von 0,95-0,99, zusammen mit einem Anstieg des Wachstums der Mobility-Buchungen gegenüber den 18 % im dritten Quartal, würde das Argument für eine größere Erholung deutlich stärker machen.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





