Wichtigste Erkenntnisse
- Die Aktie von Western Digital (WDC) fiel in den fünf Handelstagen bis zum 6. November um etwa 28 %, bevor sie am 9. November um 9,9 % auf 289,78 $ zurückkehrte.
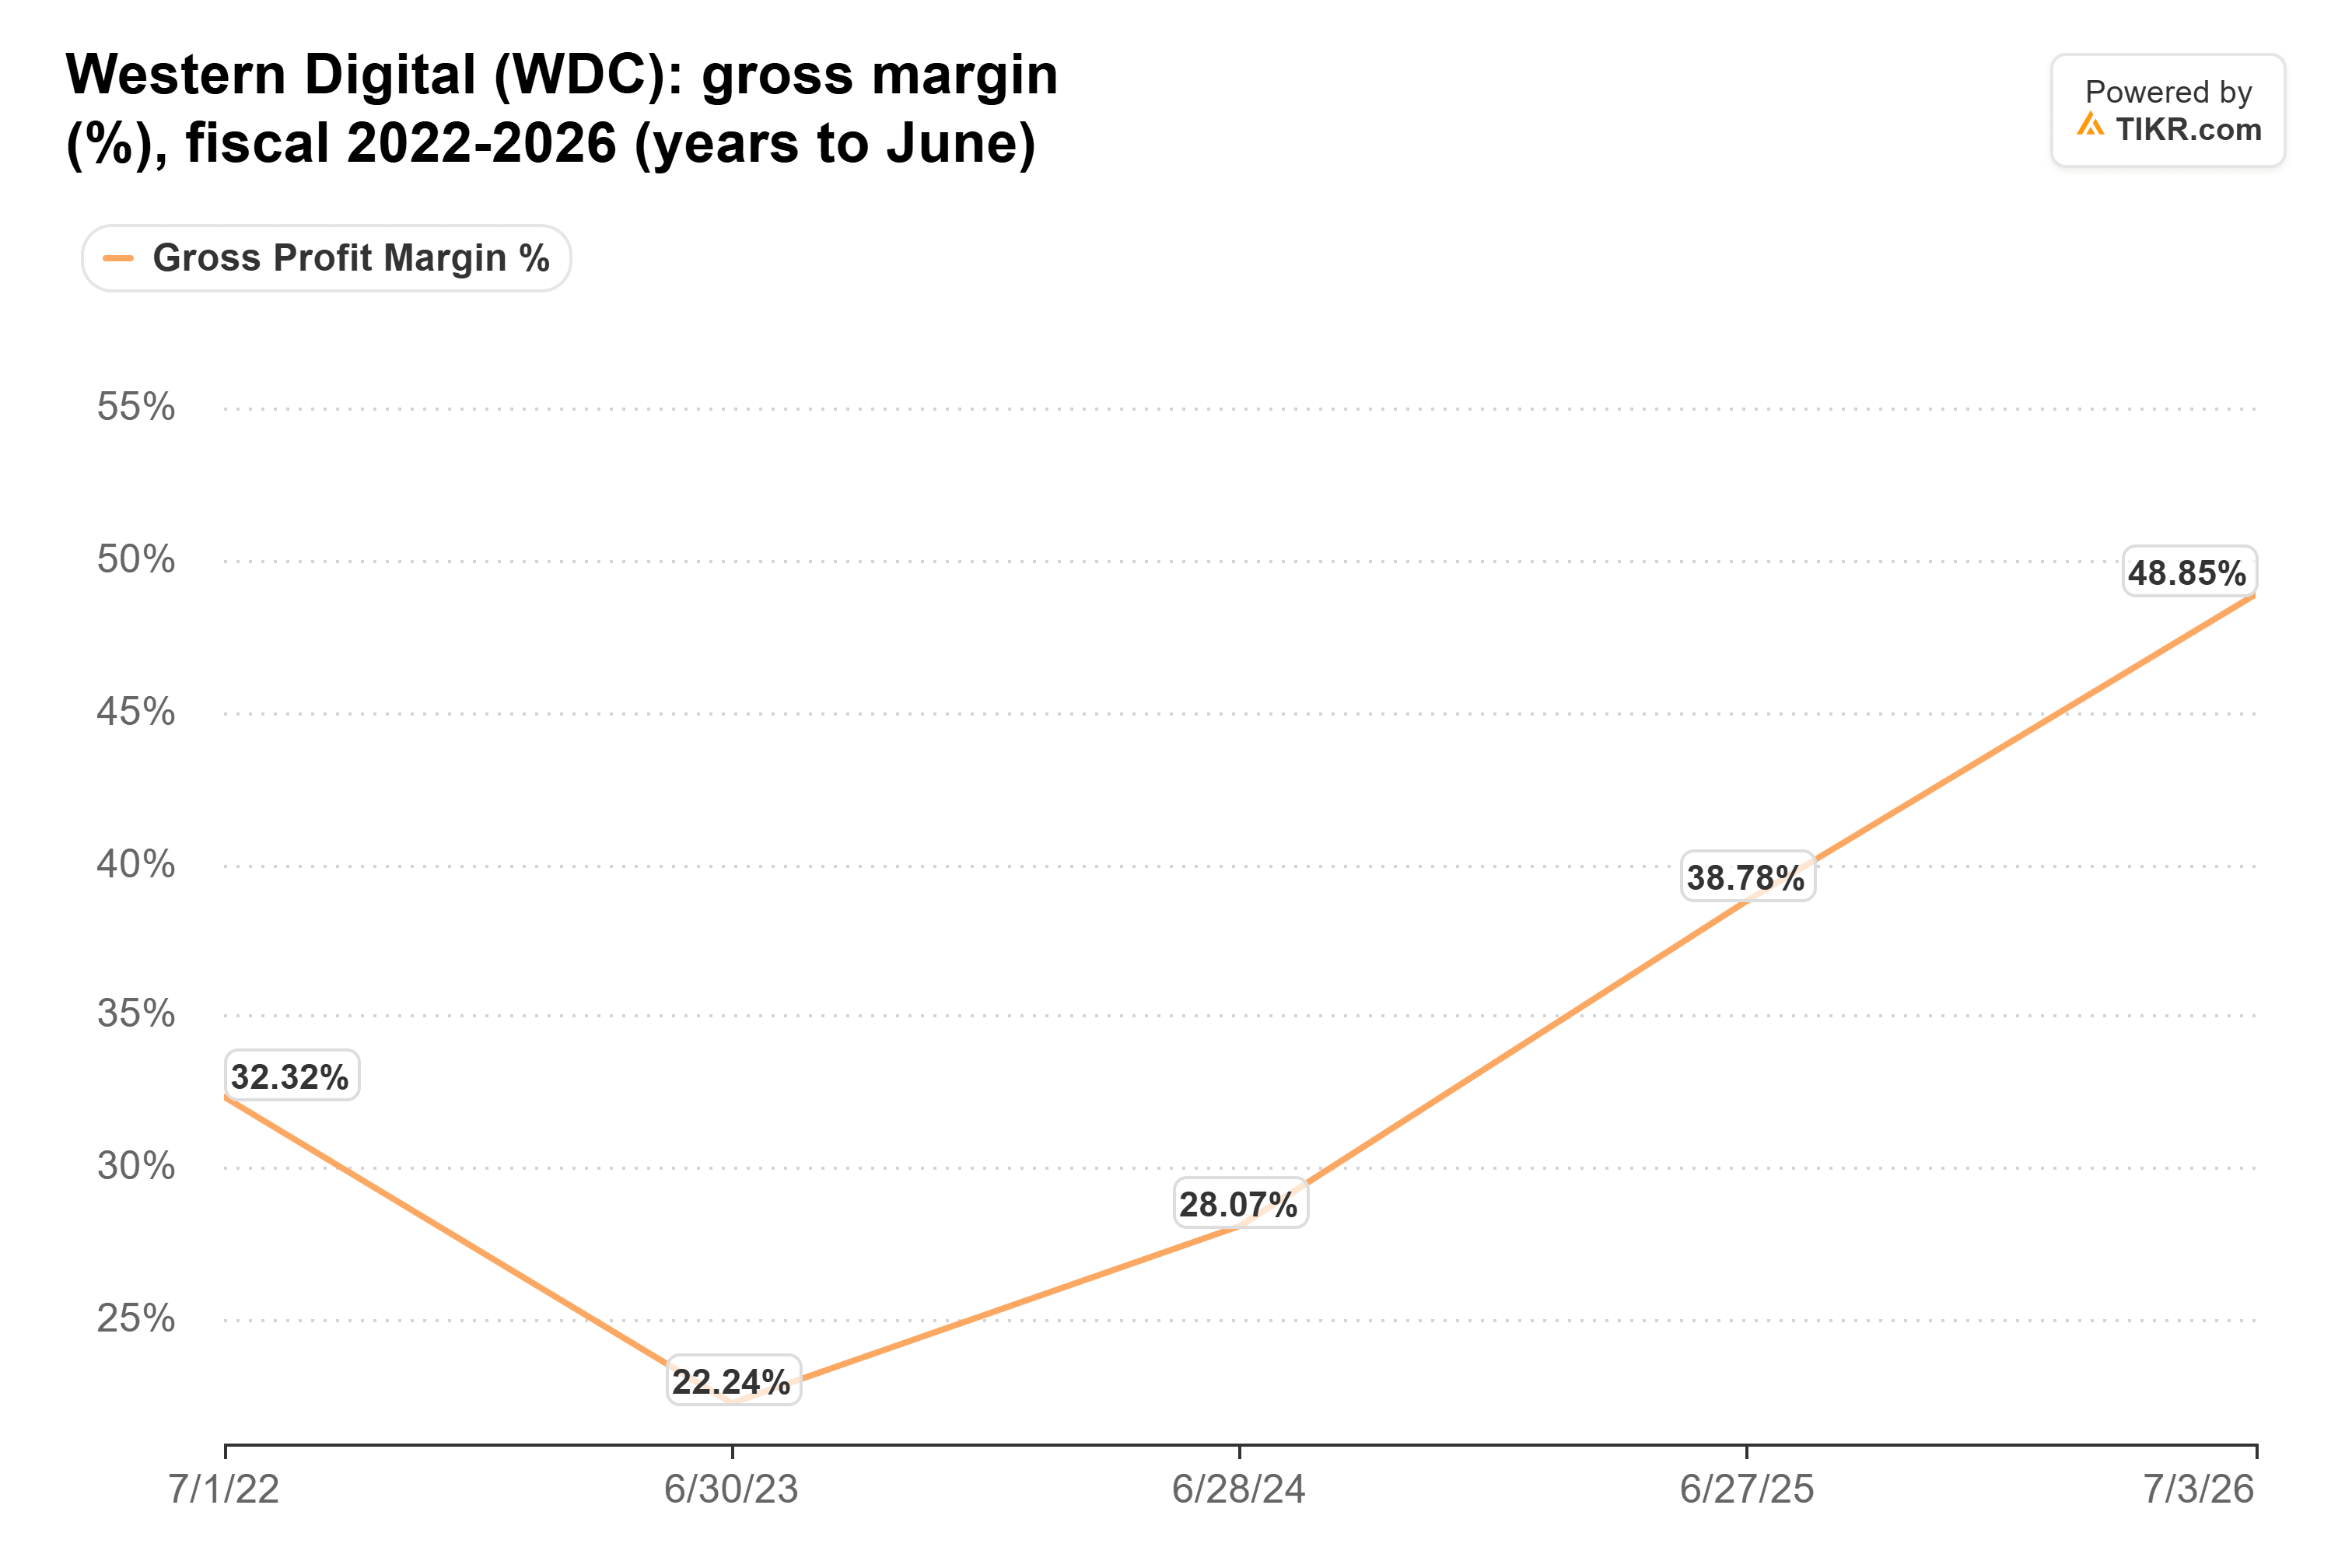
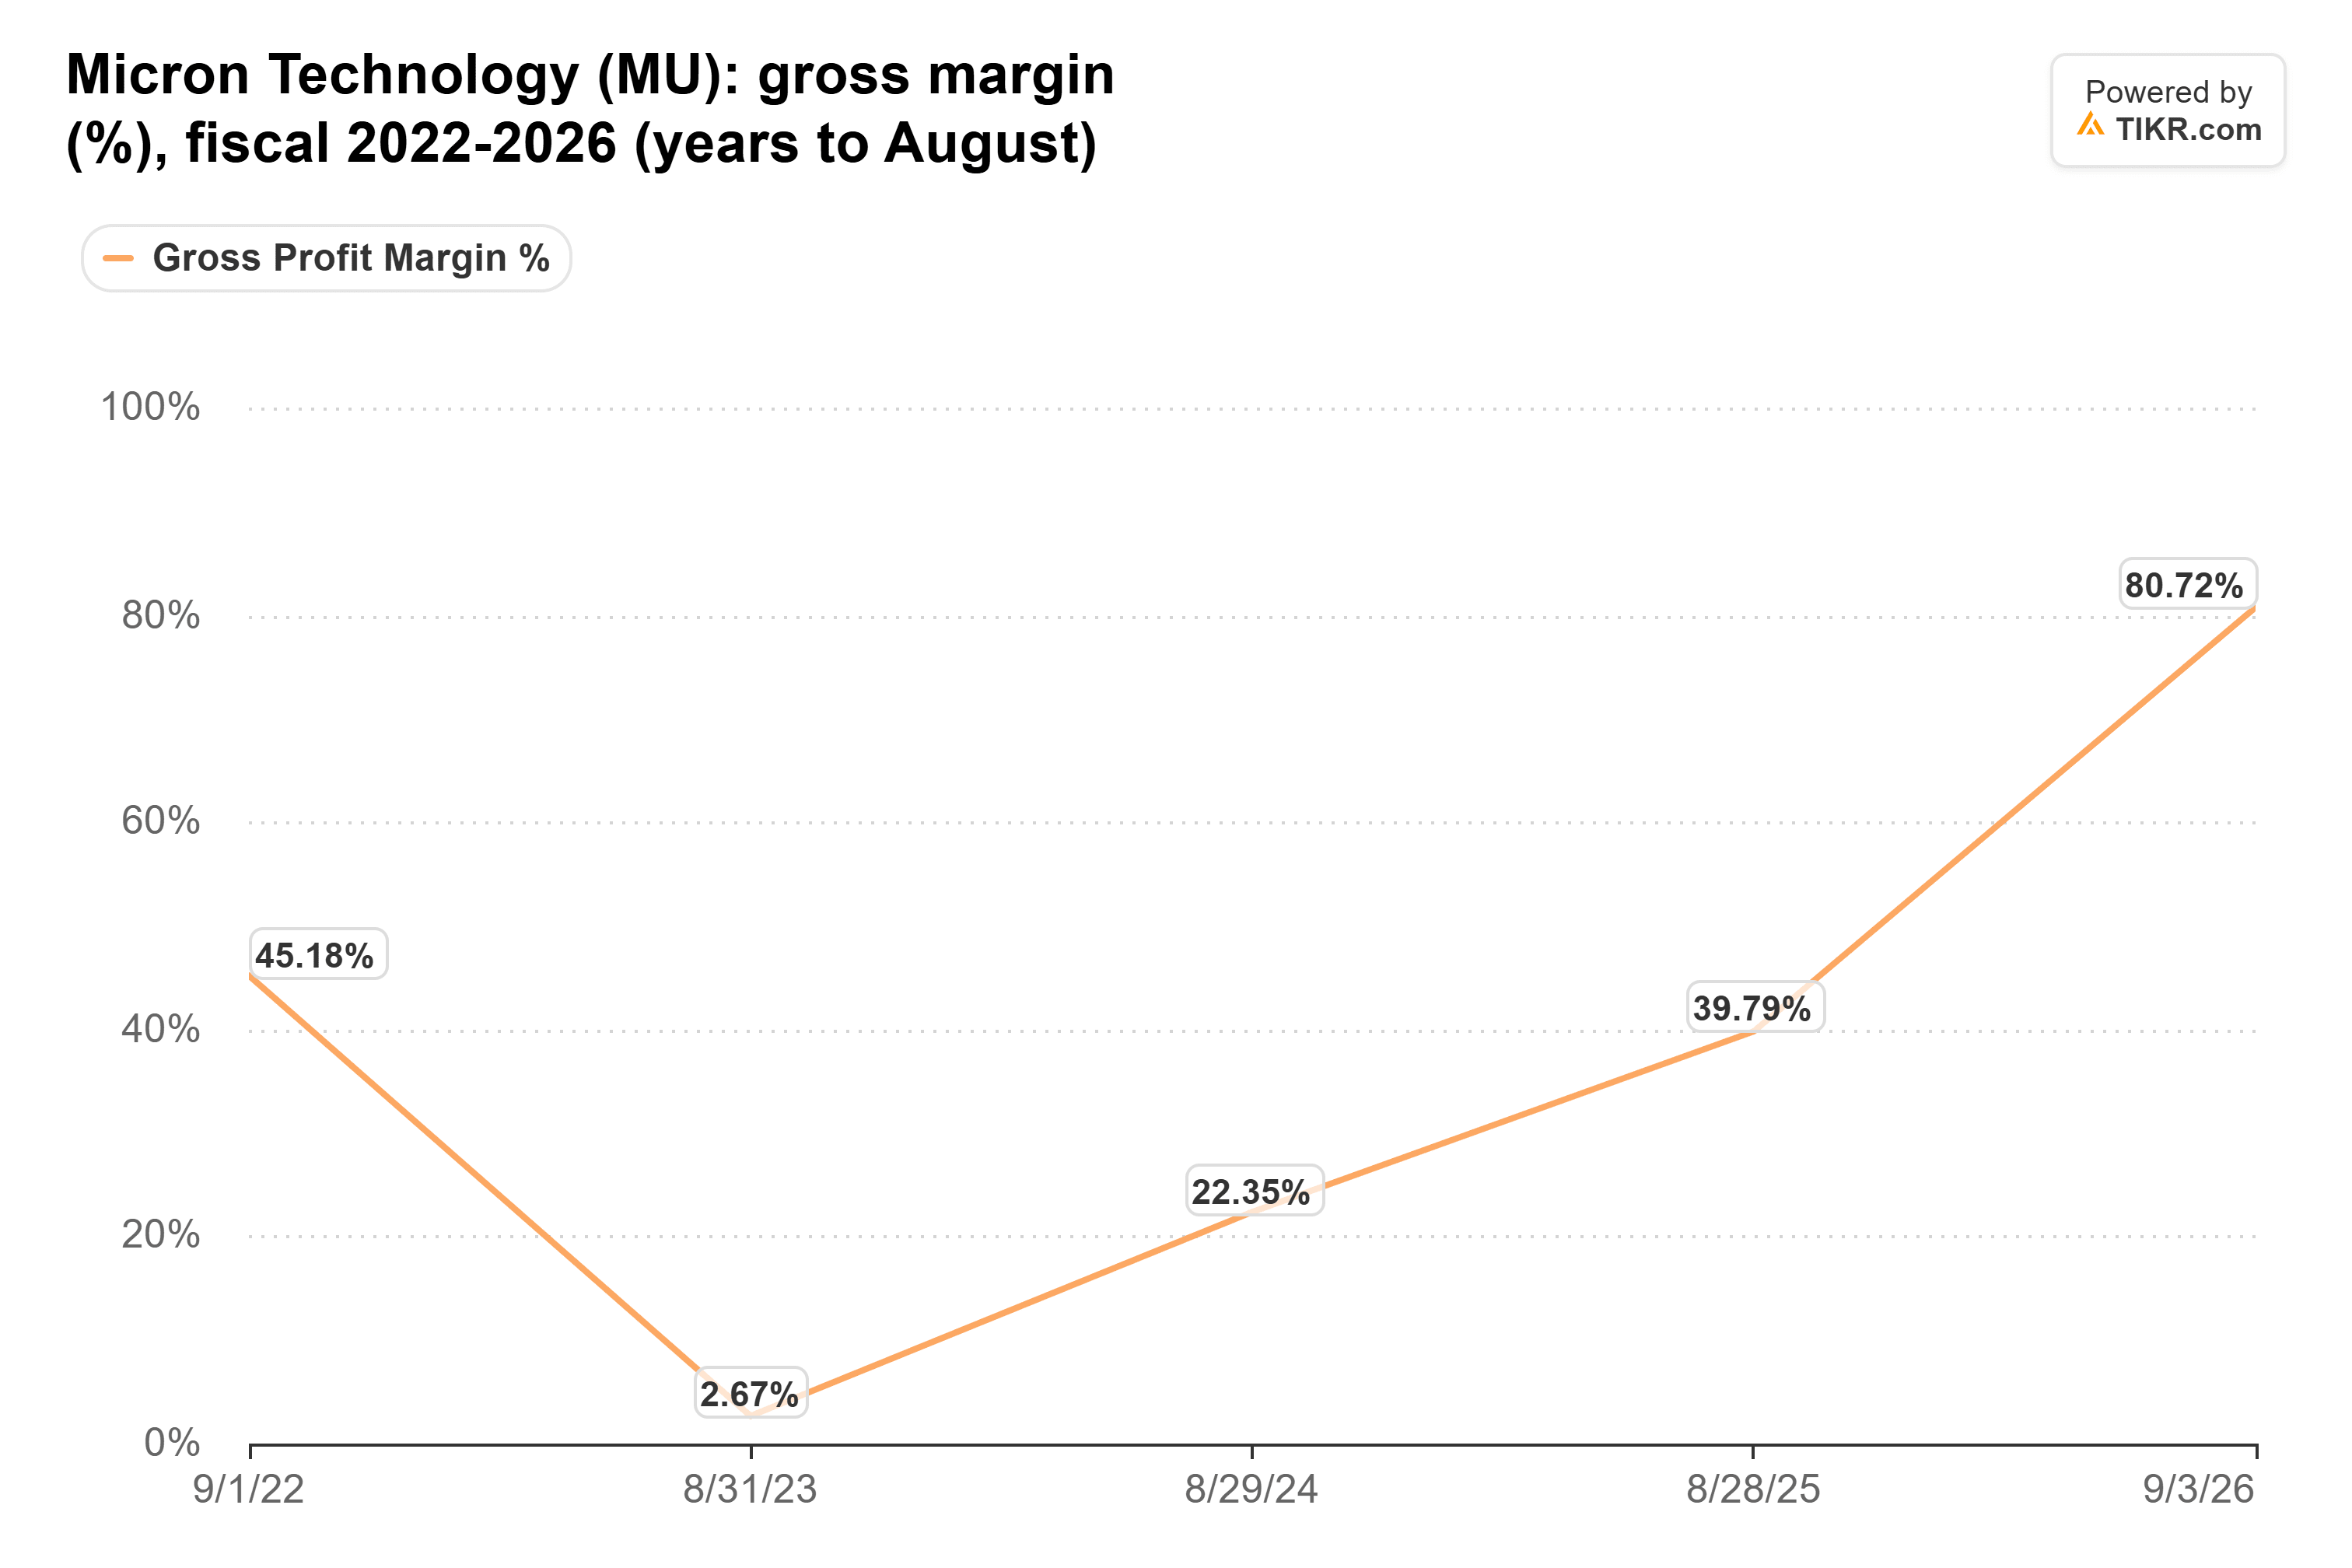
- Micron Technology (MU) meldete für das Geschäftsjahr 2026 eine Bruttomarge von 80,7 %, verglichen mit 48,9 % bei Western Digital, was ihre derzeit stärkere Profitabilität unterstreicht.
- Der normalisierte Gewinn je Aktie von Western Digital soll von 24,72 $ im Geschäftsjahr 2027 auf 40,40 $ im Geschäftsjahr 2028 steigen, was einem Wachstum von etwa 63 % entspricht.
- Micron bietet eine direktere KI-Speicherexposition, während die sich verbessernden Margen, die vertraglich gesicherte Speichernachfrage und die Gewinnaussichten von Western Digital sie zu einer attraktiven Alternative machen.
Was ist passiert?
Die Aktie von Western Digital (WDC) verlor vom 30. Oktober bis zum 6. November etwa 28 %, schloss bei 263,78 $ und erholte sich am 9. November um etwa 9,9 % auf 289,78 $.
Auch Micron Technology (MU) geriet unter Verkaufsdruck, da Anleger die KI-Infrastrukturausgaben, die Halbleiterbewertungen und die Nachhaltigkeit der erhöhten Speicherpreise neu bewerteten.
Während der CNBC-Sendung Mad Money am 2. November teilte ein Anrufer Jim Cramer mit, dass er eine beträchtliche Position in Western Digital gekauft habe und plane, sie zwei bis drei Jahre zu halten.
„Ich denke, es ist ein gutes Unternehmen, aber ich denke, Micron ist ein besseres Unternehmen.“
Er fügte hinzu, dass Micron über mehr Technologie verfüge, was darauf hindeutet, dass seine fortschrittlichen Speicherfähigkeiten ihn zu seiner bevorzugten Investition machten.
Die jüngsten Betriebsergebnisse von Western Digital zeigen jedoch, warum der Vergleich komplizierter ist.
Das Unternehmen meldete für das erste Quartal des Geschäftsjahres 2027 einen Umsatz von 4,38 Mrd. $, ein Plus von 55 % gegenüber dem Vorjahr, während die nicht-GAAP-Bruttomarge auf 58,1 % stieg, was einem Anstieg von 1.420 Basispunkten entspricht.
Das Management erwartet für das zweite Quartal des Geschäftsjahres einen Umsatz von etwa 5,1 Mrd. $, wobei die nicht-GAAP-Bruttomarge 60 % bis 61 % erreichen soll.
Der durchschnittliche Verkaufspreis pro Terabyte von Western Digital stieg im Jahresvergleich um etwa 28 %, was auf eine stärkere Preisgestaltung und eine höhere Nachfrage nach Festplatten mit größerer Kapazität hindeutet.
Diese Ergebnisse legen nahe, dass die Nachfrage nach Rechenzentrums-Speicher trotz der jüngsten Aktienvolatilität stark bleibt, auch wenn eine nachhaltige Preissetzungsmacht für die künftige Profitabilität entscheidend sein wird.
Die Schlüsselfrage ist, ob Microns höhere Margen Cramers Präferenz rechtfertigen oder das prognostizierte Gewinnwachstum von Western Digital eine attraktivere Gelegenheit bietet.
Ist die Western Digital-Aktie unter- oder überbewertet?
Der jüngste Verkauf von Western Digital macht seine Gewinnaussichten besonders interessant, da Analysten erwarten, dass die Profitabilität in den nächsten zwei Jahren zunehmen wird.
Laut TIKR-Konsensschätzungen vom 27. Oktober erzielte Western Digital im Geschäftsjahr 2026 einen normalisierten Gewinn je Aktie von 10,22 $. Analysten prognostizieren für das Geschäftsjahr 2027 24,72 $ und für das Geschäftsjahr 2028 40,40 $.
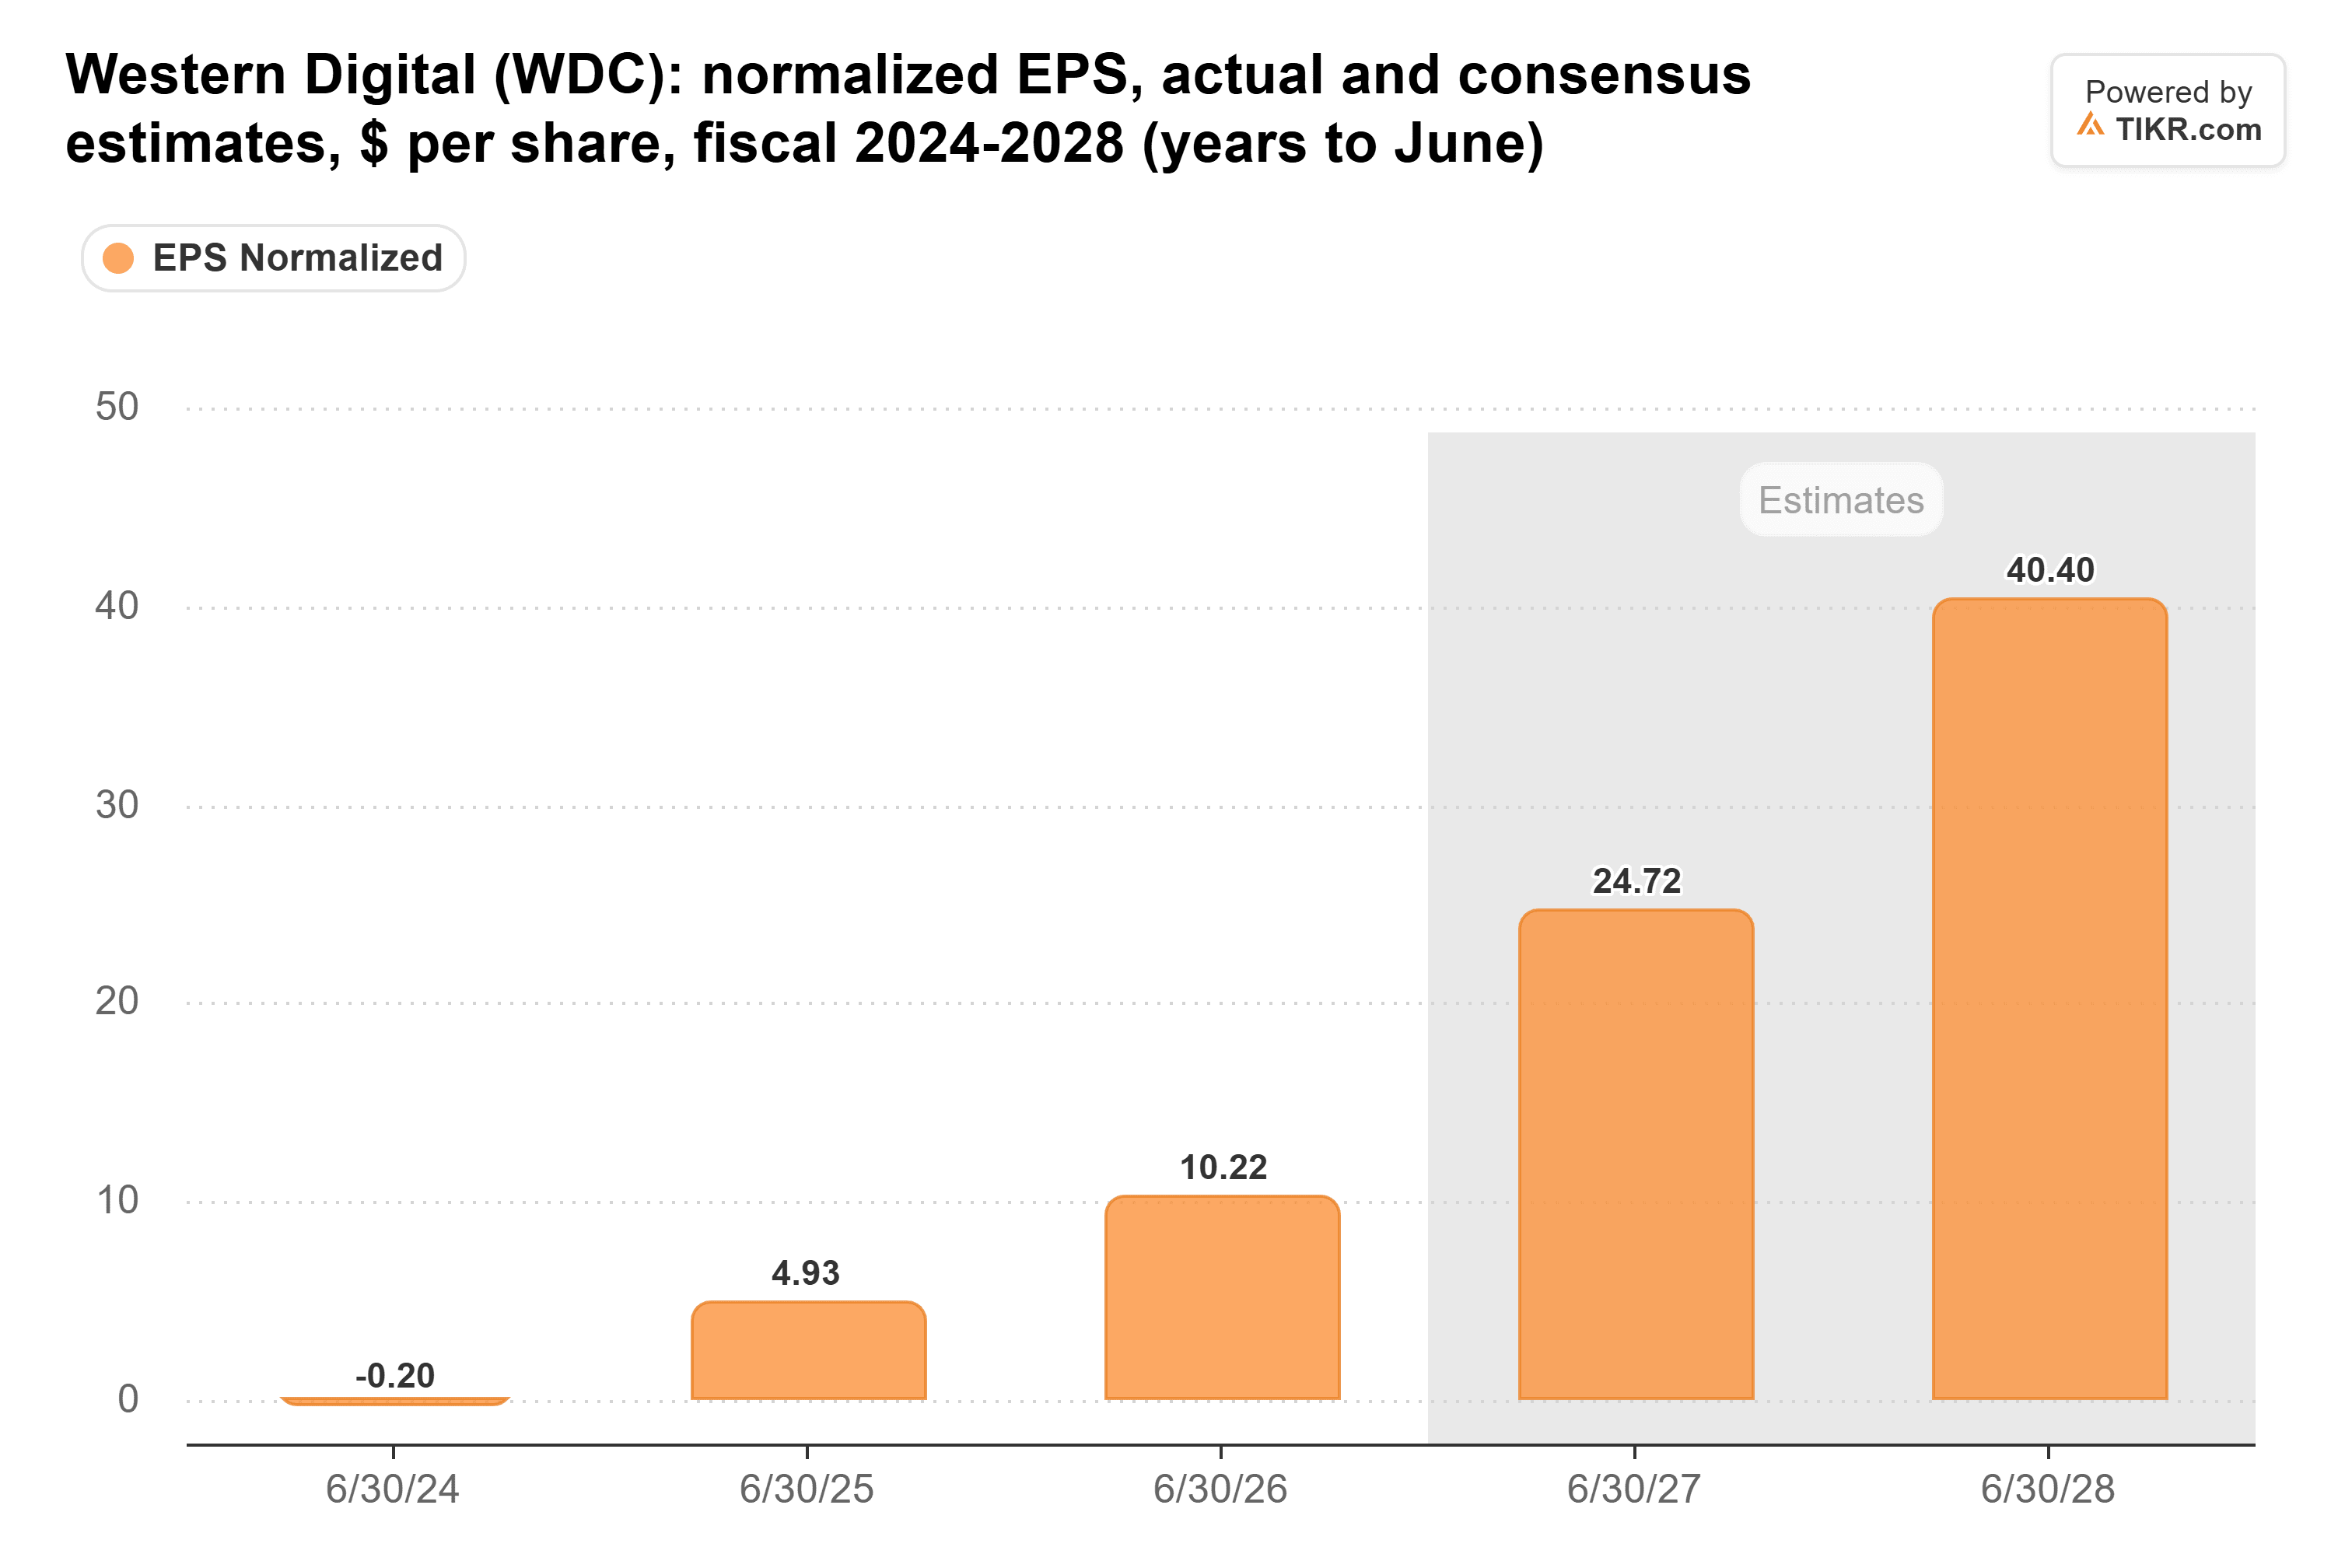
Das entspricht einem prognostizierten Gewinnwachstum von etwa 63 % zwischen dem Geschäftsjahr 2027 und 2028, gestützt durch eine stärkere Festplattenpreisgestaltung, eine höhere Nachfrage nach Speicherkapazität und operativen Hebel.
Basierend auf seinem Schlusskurs vom 9. November von 289,78 $ und der TIKR-Schätzung für den normalisierten Gewinn je Aktie im Geschäftsjahr 2027 vom 27. Oktober in Höhe von 24,72 $ notierte Western Digital mit einem indikativen Forward-KGV von etwa dem 11,7-fachen.
Die Bruttomarge von Western Digital verbesserte sich laut TIKR-Historiendaten auch von 22,2 % im Geschäftsjahr 2023 auf 48,9 % im Geschäftsjahr 2026. Vergleiche über frühere Jahre hinweg erfordern Vorsicht nach der Trennung von Sandisk im Februar 2025.
Micron hingegen meldete für das Geschäftsjahr 2026 eine Bruttomarge von 80,7 %, gestützt durch starke DRAM- und NAND-Preise und die KI-bedingte Speichernachfrage.
Allerdings fiel ihre Bruttomarge laut TIKR-Historiendaten im Geschäftsjahr 2023 auf nur 2,7 %, was die Volatilität im Zusammenhang mit den Preiszyklen der Speicherindustrie veranschaulicht.
Microns fortschrittliche Speichertechnologie und langfristige Kundenverträge bieten eine Exposure gegenüber wachsenden KI-Infrastrukturinvestitionen, obwohl ihre Profitabilität weiterhin empfindlich auf Speicherpreise und zusätzliche Produktionskapazitäten reagiert.
Western Digital profitiert ebenfalls von langfristigen Speicherverträgen, wobei Festplatten mit höherer Kapazität und stärkere Verkaufspreise die Margenexpansion unterstützen.
Dennoch könnten steigende DRAM- und NAND-Komponentenkosten die Fertigungswirtschaftlichkeit von Western Digital unter Druck setzen, während Micron mit einer Margenkompression konfrontiert sein könnte, wenn das Speicherangebot schließlich mit der Nachfrage Schritt hält.
In den nächsten 12 Monaten wird der größte Test für Western Digital sein, ob sie eine stärkere Preisgestaltung aufrechterhalten und ihre prognostizierte vierteljährliche nicht-GAAP-Bruttomarge von 60 % bis 61 % erreichen kann. Die bevorstehenden Ergebnisse von Micron werden helfen zu bestimmen, ob die KI-Speichernachfrage ihre ungewöhnlich starke Profitabilität stützen kann.
Western Digital erscheint potenziell attraktiv bei etwa dem 11,7-fachen ihrer gelieferten Gewinnschätzung für das Geschäftsjahr 2027, wenn sich die Wachstumserwartungen der Analysten materialisieren. Micron bleibt das stärkere Unternehmen bei den aktuellen Bruttomargen und bietet eine direktere KI-Speicherexposition. Für Anleger mit einem Zwei- bis Drei-Jahres-Horizont bietet Western Digital eine interessante Gewinnwachstumschance, aber die attraktivere Investition wird letztlich von der Bewertung, der Preissetzungsmacht und davon abhängen, wie nachhaltig jedes Unternehmen seine Gewinne steigern kann.
Was ist die Western Digital-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das TIKR-Bewertungsmodell ein und sehen Sie, was Western Digital wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Western Digital kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!