Die wichtigsten Erkenntnisse
- Pfizer bietet eine Dividendenrendite von 5,7 % gegenüber 2,3 % bei Merck. Eine Investition von 10.000 $ in Pfizer zahlt heute also 570 $ pro Jahr aus, verglichen mit 230 $ bei Merck.
- Die Dividende von Merck verbrauchte in den zwölf Monaten bis zum 30. September 2026 66 % ihres freien Cashflows, während die von Pfizer in den zwölf Monaten bis zum 28. Juni 2026 89 % verbrauchte.
- Die Dividende von Merck wuchs von Geschäftsjahr 2020 bis 2025 um 5,8 % pro Jahr, und die jährliche Dividende von Pfizer von 1,72 $ pro Aktie ist die gleiche wie im Geschäftsjahr 2025.
- Bei der jeweiligen 5-Jahres-Wachstumsrate der Aktien würde das Dividendeneinkommen von Merck das von Pfizer erst etwa im Jahr 2056 überholen.
Merck (MRK) und Pfizer (PFE) haben beide in der vergangenen Woche ihre Ausblicke für 2026 angehoben: Merck mit seinen Ergebnissen für das dritte Quartal am 29. Oktober und Pfizer mit seinen eigenen am 3. November.
Ihre Dividenden erzählen jedoch unterschiedliche Geschichten. Pfizer bietet eine Dividendenrendite von 5,7 %, mehr als das Doppelte von Mercks 2,3 %. Merck zahlt jetzt 3,40 $ pro Aktie und Jahr, gegenüber 3,28 $ im Geschäftsjahr 2025. Pfizer erklärte seine Dividende für das vierte Quartal am 6. Oktober mit 0,43 $ pro Aktie, wodurch seine jährliche Ausschüttung bei 1,72 $ bleibt, der gleichen wie im Geschäftsjahr 2025.
Welche ist also die bessere Dividendenaktie: die mit der höheren Ausschüttung oder die, die noch wächst?
| Kennzahl | Merck (MRK) | Pfizer (PFE) |
|---|---|---|
| Dividendenrendite | 2,3 % | 5,7 % |
| Dividendenwachstum, GJ 2020-2025 | 5,8 % p.a. | 2,5 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 66 % (bis 30.09.2026) | 89 % (bis 28.06.2026) |
| Nettoverschuldung/EBITDA (LTM) | 2,9x | 2,0x |
| Zinsdeckungsgrad (LTM) | 5,2x | 7,0x |
| KGV (Forward, NTM) | 17x | 11x |
Quelle: TIKR, 5. November 2026.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividende von über 6 % zahlen.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie alle sind kostenlos als Teil unseres neuen Investmentreports erhältlich, auf den Sie hier direkt zugreifen können.
Mercks Dividende hat Raum zum Wachsen
Die Umsätze von Merck im dritten Quartal beliefen sich auf 18,1 Mrd. $, ein Plus von 5 % gegenüber dem Vorjahreszeitraum. Keytruda und Keytruda Qlex trugen davon 8,6 Mrd. $ bei, ein Plus von 6 %, und die Umsätze mit Winrevair stiegen um 93 % auf 694 Mio. $. Ältere Medikamente wie Januvia und Bridion schrumpfen weiter, da Generika Marktanteile gewinnen. Merck hat seine Gewinnprognose für das Gesamtjahr angepasst und nach oben korrigiert und erwartet für 2027 ein moderates Umsatzwachstum.
Dieses Geschäft deckt die Dividende mit Spielraum. In den zwölf Monaten bis zum 30. September 2026 verbrauchten die Dividenden gut gedeckte 66 % des freien Cashflows von Merck.
Der freie Cashflow übertraf die Dividende in jedem Jahr von Geschäftsjahr 2021 bis 2025, während die gezahlten Dividenden von 6,61 Mrd. $ auf 8,18 Mrd. $ stiegen:
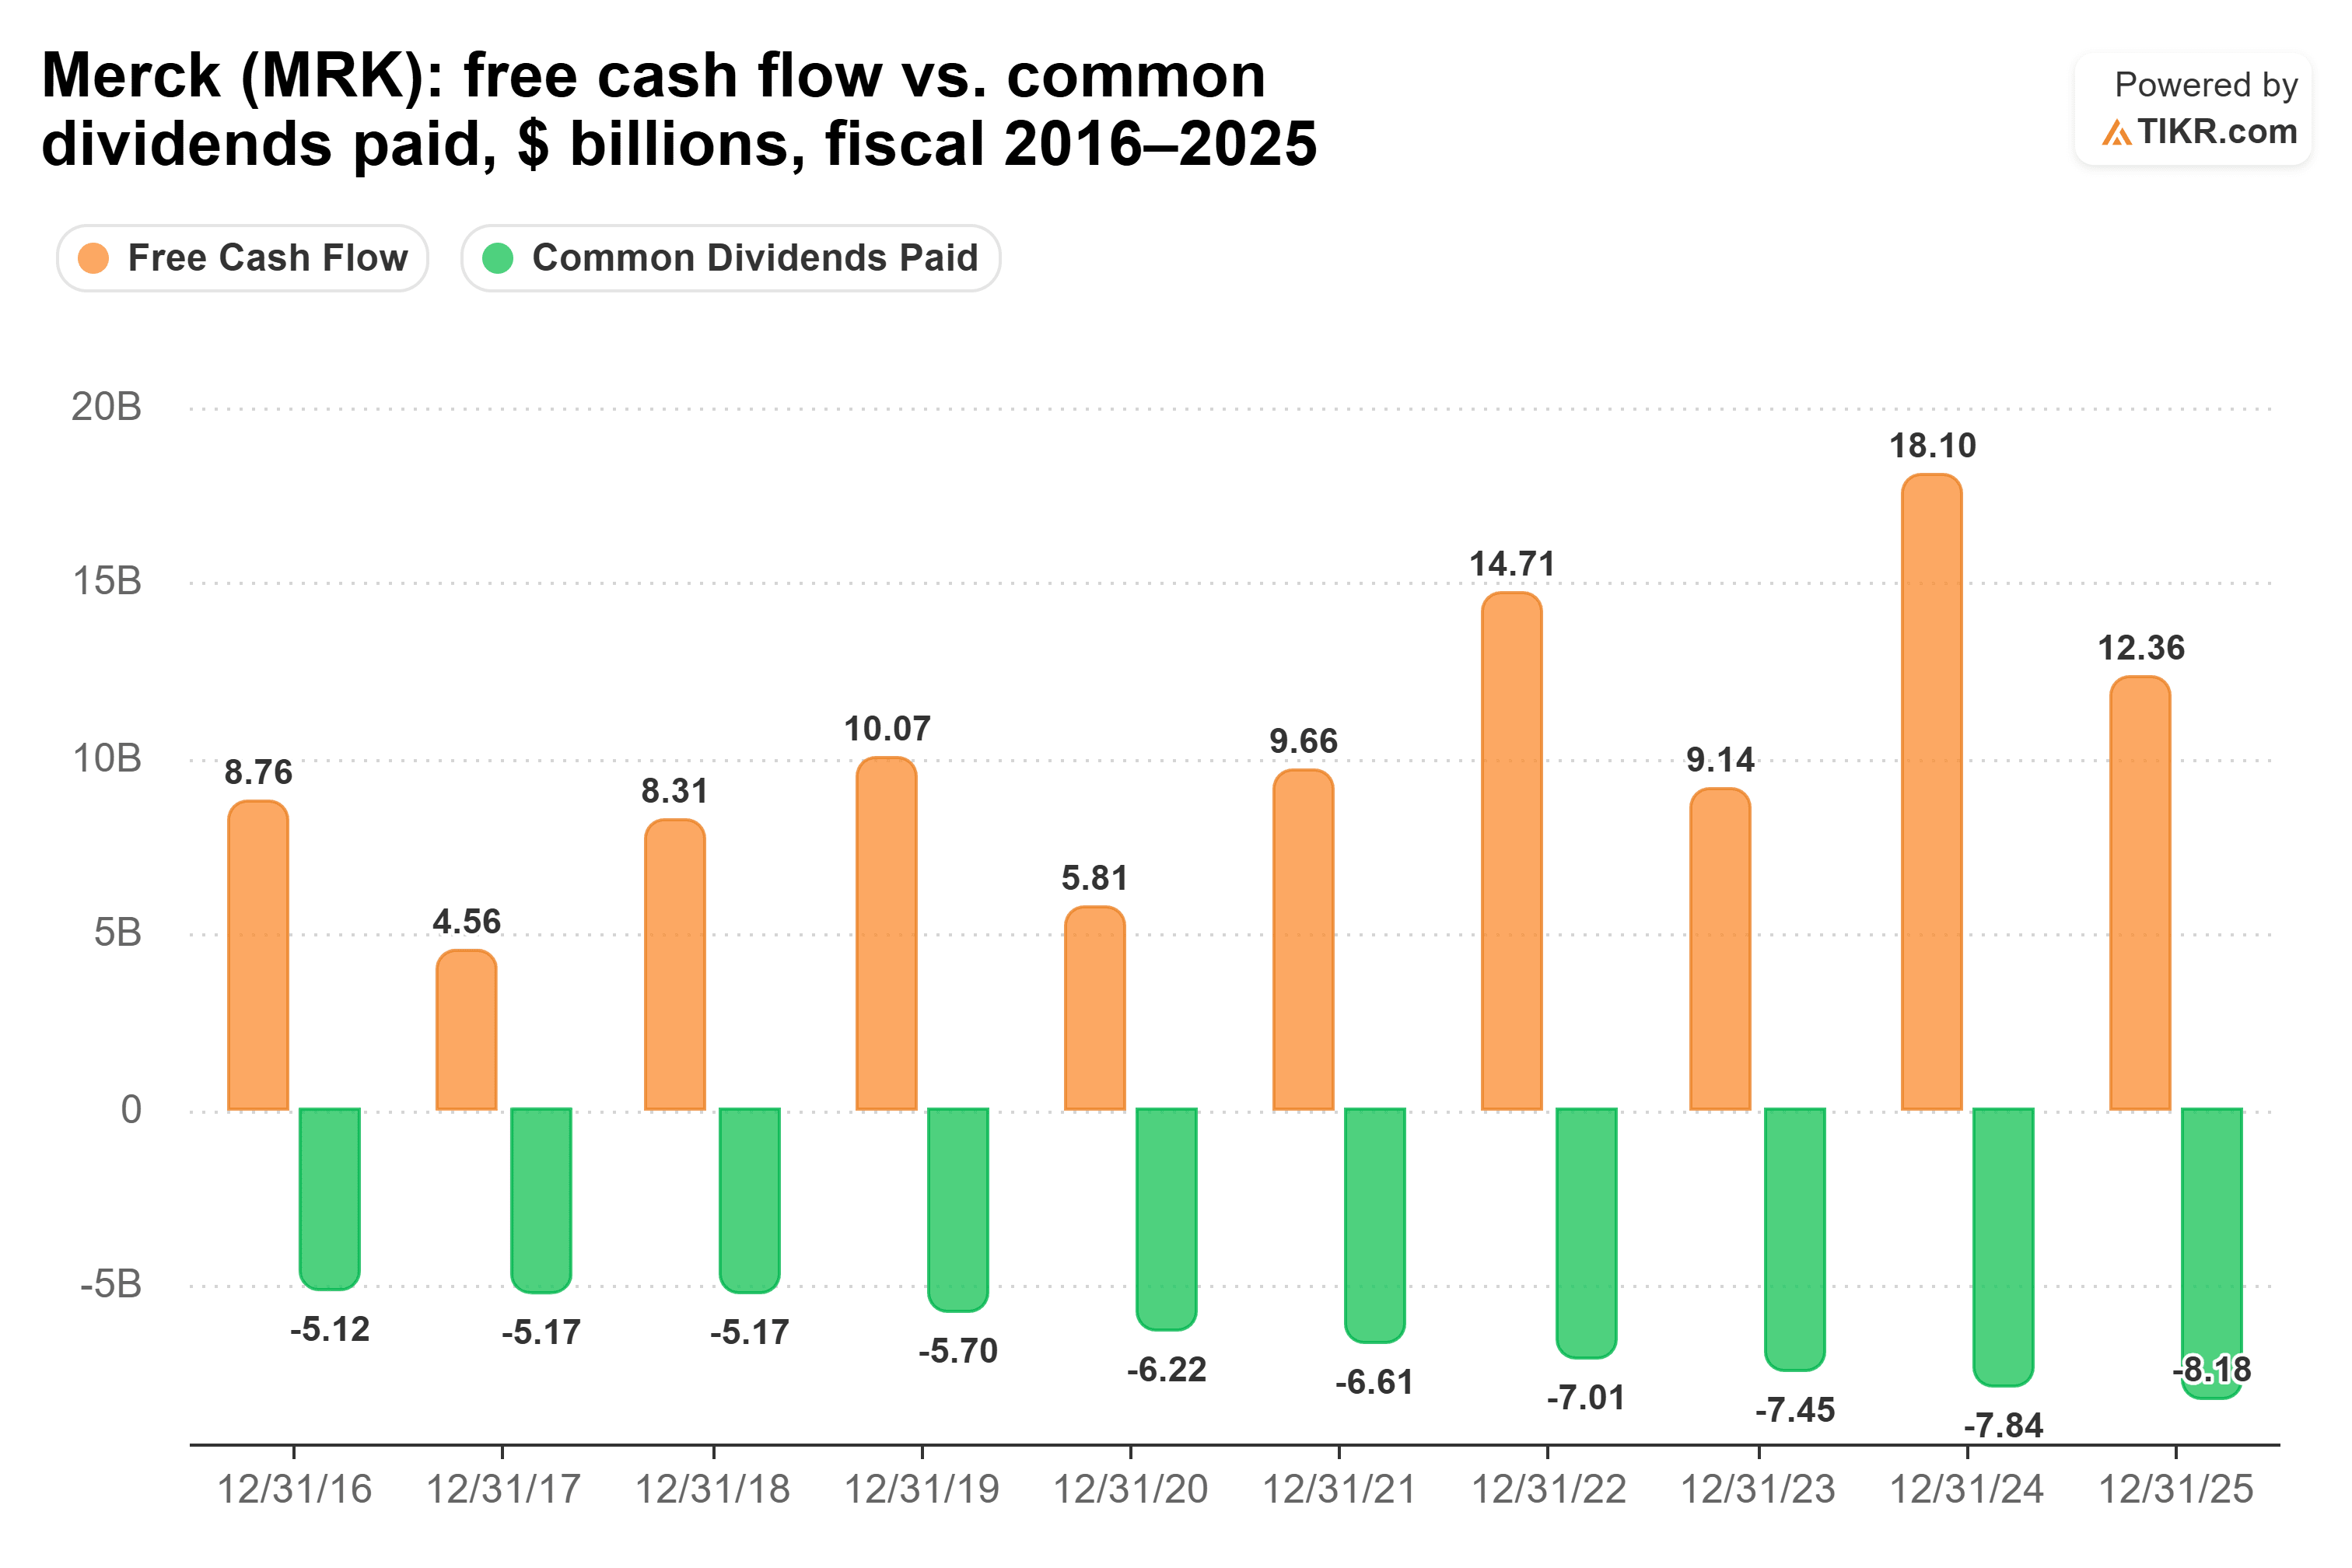
CFO Caroline Litchfield sagte im Telefonat zu Mercks drittem Quartal: "Wir bleiben der Dividende verpflichtet mit dem Ziel, sie im Laufe der Zeit zu erhöhen." Die Deckung gibt ihr dafür reichlich Spielraum.
Das Hauptrisiko ist der Verlust des Patentschutzes für Keytruda, das fast die Hälfte der Umsätze im dritten Quartal ausmacht. Litchfield beschrieb dies als "eher einen Hügel für die Gesamtumsätze unseres Unternehmens, da wir in Kürze dann wieder zu starkem Wachstum zurückkehren werden." Merck trägt auch mehr Nettoverschuldung: 2,9x EBITDA gegenüber 2,0x bei Pfizer.
Pfizers größerer Scheck sitzt auf einem dünnen Polster
Pfizers Dividendenrendite ist mehr als doppelt so hoch wie die von Merck, aber seine Dividende hat weit weniger Cash dahinter.
Pfizers Umsatz im dritten Quartal von 16,6 Mrd. $ war operationell relativ stabil gegenüber dem Vorjahreszeitraum. Neu eingeführte und erworbene Produkte wuchsen operationell um 32 % und Eliquis um 25 %, während Paxlovid um 63 % und die Prevnar-Familie um 10 % fielen. Am 3. November erhöhte Pfizer seine Umsatzprognose für 2026 auf 62,0–64,0 Mrd. $ von 60,5–62,5 Mrd. $ und ernannte Cecile Guegan zur festen CFO.
In den zwölf Monaten bis zum 28. Juni 2026 verbrauchte Pfizers Dividende einen dünnen 89 % seines freien Cashflows. Das ist eine Verbesserung gegenüber dem Geschäftsjahr 2025, als die Dividenden 108 % des freien Cashflows auffraßen, und gegenüber dem Geschäftsjahr 2023, als sie 193 % auffraßen. Der freie Cashflow sank von 26,0 Mrd. $ im Geschäftsjahr 2022 auf 4,79 Mrd. $ im Geschäftsjahr 2023 und bewegt sich seitdem in der Nähe oder unter der Dividende:
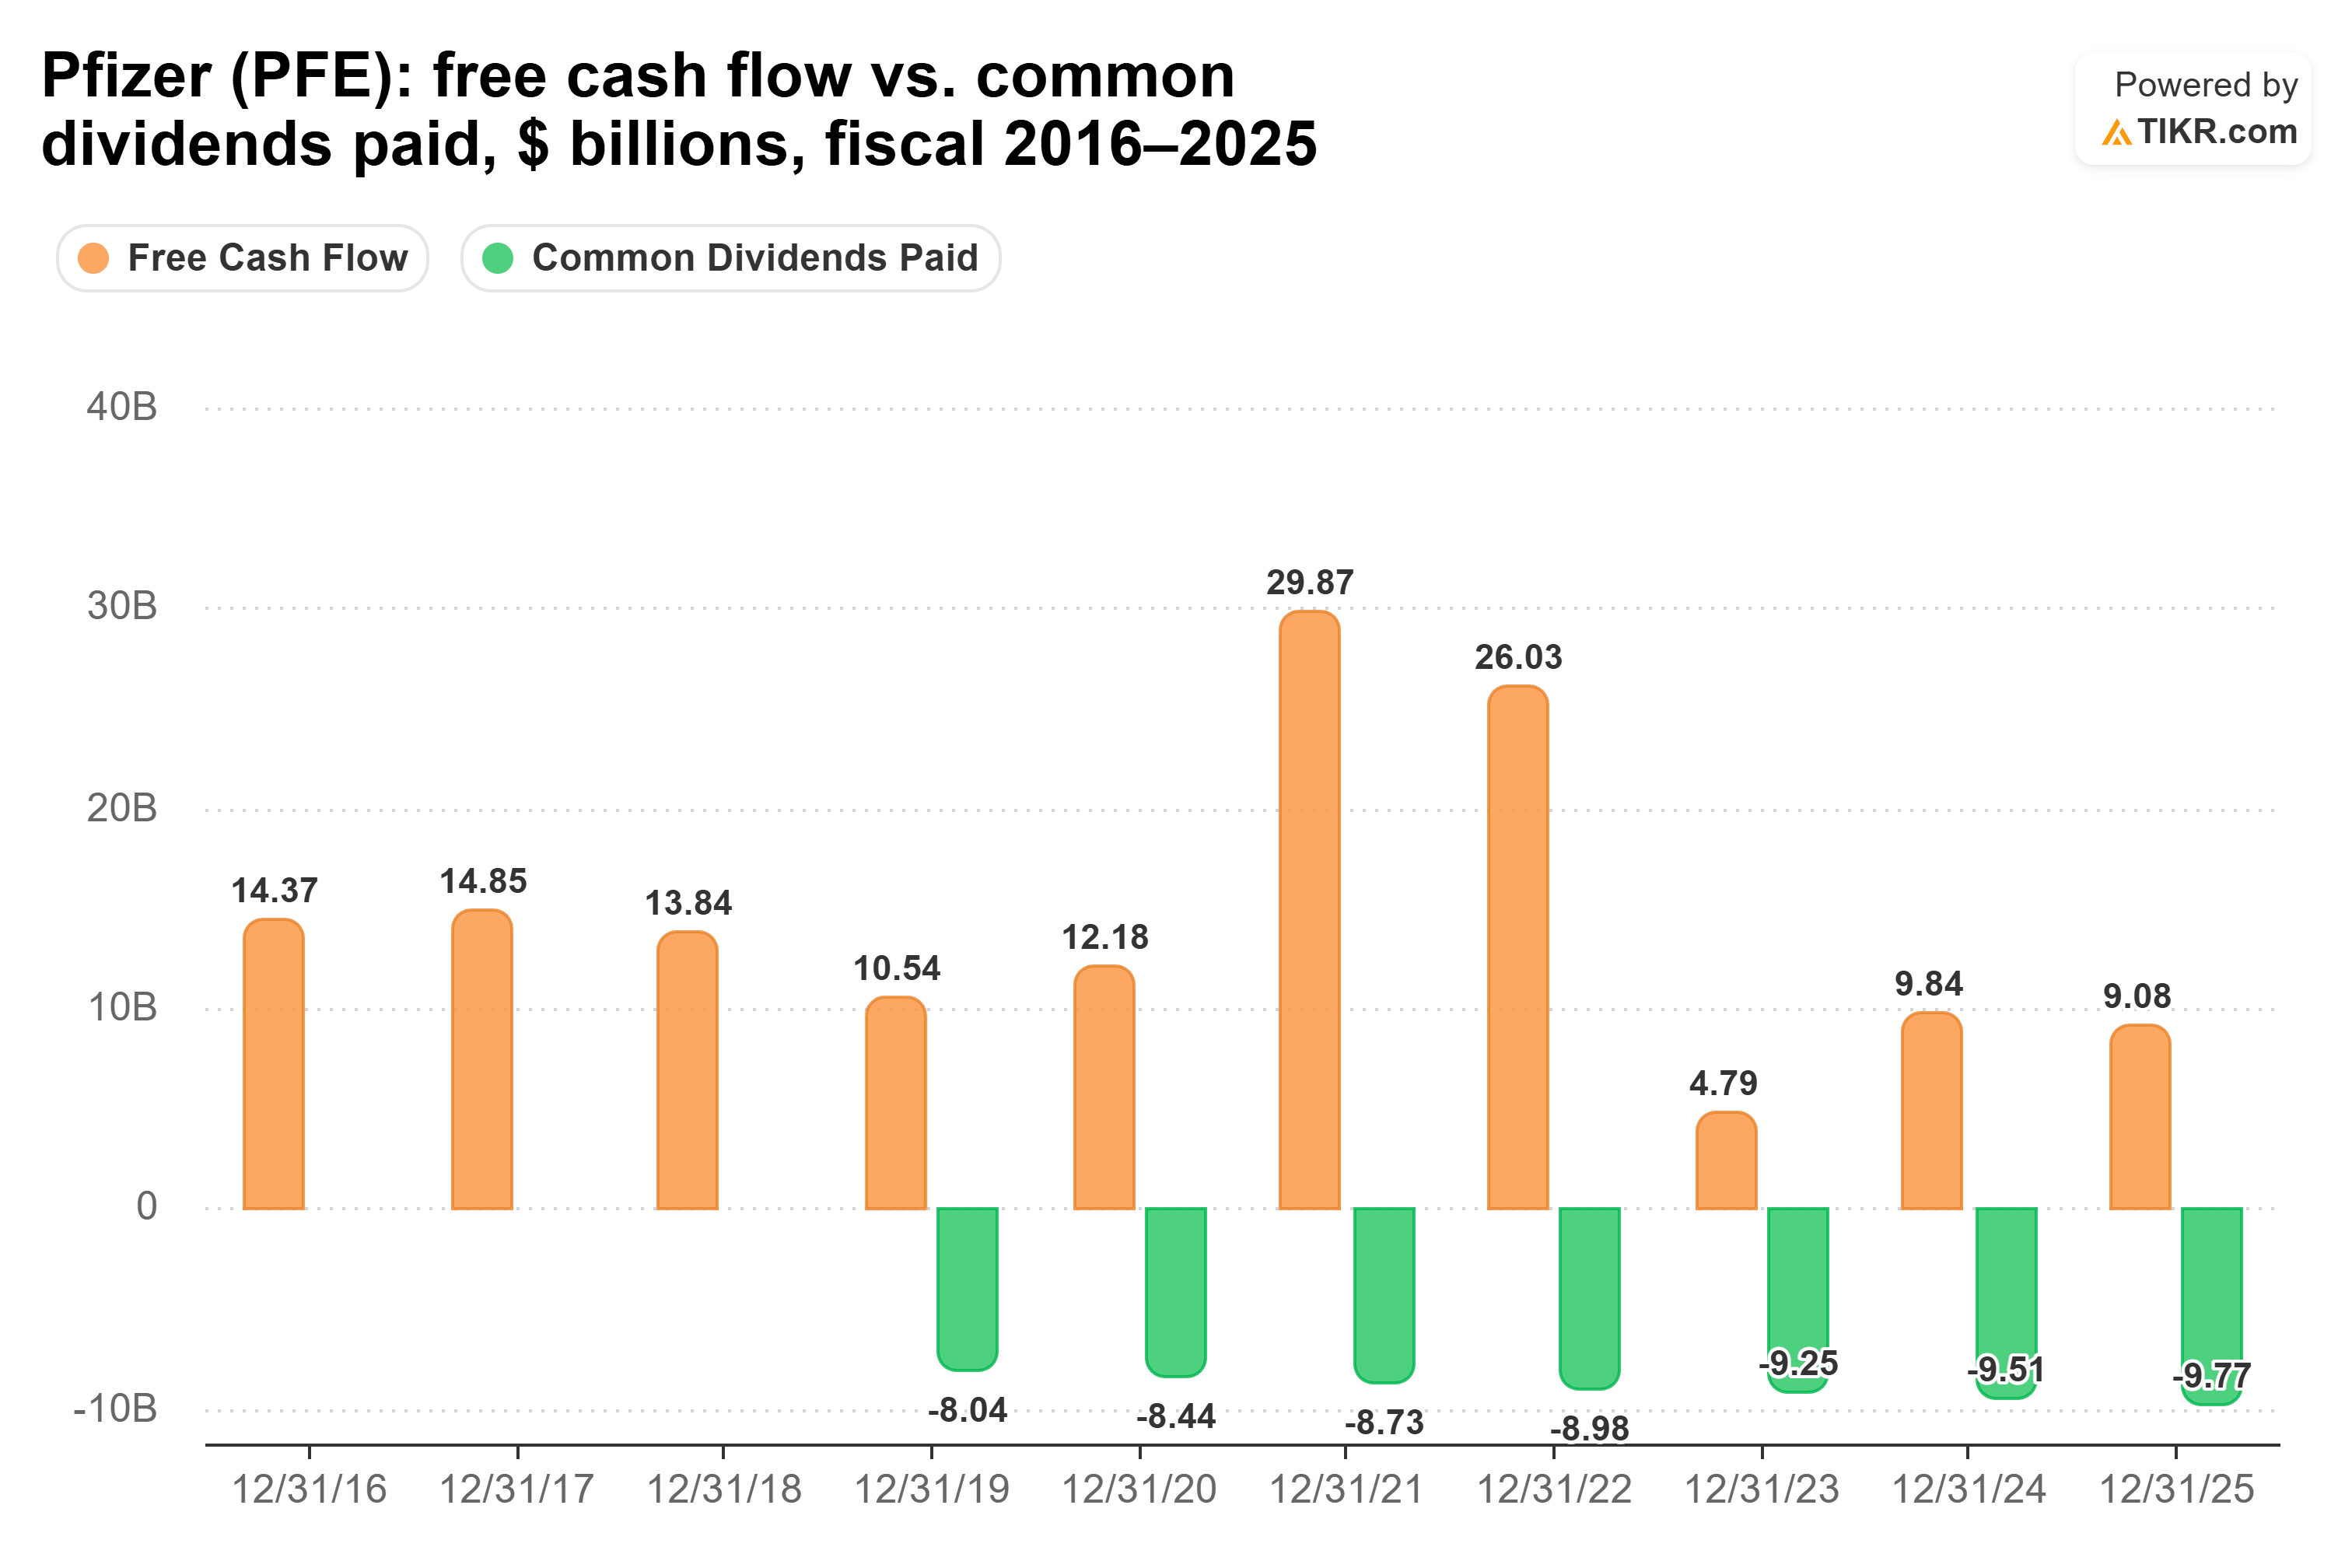
Pfizers erklärte Priorität ist es, die Dividende aufrechtzuerhalten und sie langfristig zu steigern. Bisher liefert es die erste Hälfte. Die Ausschüttung vom 6. Oktober war seine 352. aufeinanderfolgende Quartalsdividende. Und CEO Albert Bourla sagte im Telefonat zu Pfizers zweitem Quartal im August, dass "selbst in den angespanntesten Szenarien, die wir durchrechnen, wir in der Lage sein werden, unsere Dividende aufrechtzuerhalten."
Pfizer steht auch vor Patentverlusten bei Ibrance, Xtandi und Eliquis außerhalb der USA, und zwei seiner Medikamente erhalten 2027 die verhandelten Preise von Medicare.
Welche Dividende gewinnt also?
Merck ist die bessere Dividendenaktie. Was für mich den Ausschlag gibt, ist, ob die Dividende von hier aus weiter wachsen kann, und die von Merck kann. Sie schüttet 66 % ihres freien Cashflows aus, zahlt mehr pro Aktie als im Geschäftsjahr 2025 und steigerte den Umsatz im letzten Quartal um 5 %.
Pfizer hat eine starke Argumentation. 10.000 $ in Pfizer zahlen heute 570 $ pro Jahr aus, verglichen mit 230 $ bei Merck. Selbst bei Mercks schnellerer 5-Jahres-Rate würde das Einkommen von Merck das von Pfizer erst etwa 2056 überholen. Im Jahr 10 würde Merck etwa 380 $ zahlen, eine Rendite von 3,8 % auf die ursprünglichen 10.000 $, gegenüber etwa 712 $ von Pfizer. Pfizer trägt auch weniger Schulden und notiert bei nur 11x erwarteten Gewinnen, verglichen mit 17x für Merck.
Aber Pfizers Zahl für Jahr 10 setzt jährliche Erhöhungen von 2,5 % voraus. Seine Dividende ist auf dem Stand von Geschäftsjahr 2025 und verbraucht bereits 89 % des freien Cashflows. Mercks wachsender Scheck ist der, auf den ich mich verlassen würde.
Natürlich würde eine echte Erholung von Pfizers freiem Cashflow die Rechnung ändern. Sein Ausblick für 2027, mit den Medicare-Preisen eingerechnet, wird zeigen, ob eine solche bevorsteht.
Vergessen Sie Merck: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und Merck ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!