Die wichtigsten Punkte
- Cloudflare fiel vom Rekord-Schlusskurs am 9. Oktober bis zum 5. November, kurz vor dem Quartalsbericht, um 32%. Nach dem Bericht behielt Goldman Sachs seine Kauf-Empfehlung und sein Kursziel von 420 $ bei, was 56% über dem Schlusskurs vom 6. November liegt.
- Der Umsatz wuchs im dritten Quartal um 39%, das schnellste Wachstum seit fast vier Jahren, und das Management erwartet nun im vierten Quartal einen GAAP-Gewinn.
- Vor dem Bericht war das durchschnittliche Kursziel der Analysten auf 345 $ gestiegen, gegenüber 240 $ vor einem Jahr, und die Gewinnschätzung der Analysten für 2027 war auf 1,69 $ pro Aktie gestiegen, gegenüber 1,59 $ vor drei Monaten.
- Goldmans 420 $ entsprechen dem 284-fachen der erwarteten Gewinne, deutlich über jedem Quartalsend-Multiplikator seit Mitte 2023, daher ist das durchschnittliche Kursziel der Analysten von 345 $ das realistischere Ziel für das nächste Jahr.
Cloudflare (NET) fiel vom Rekord-Schlusskurs von 360,93 $ am 9. Oktober auf 244,51 $ am 5. November, dem Tag seines Quartalsberichts. Dann meldete das Unternehmen ein Umsatzwachstum von 39%, das schnellste seit fast vier Jahren, und die Aktie stieg am 6. November um 9,91% auf 268,75 $. Goldman Sachs bekräftigte seine Kauf-Empfehlung und sein Kursziel von 420 $, was 56% über diesem Schlusskurs liegt.
Einige harte Wochen für KI-Aktien
Ein Software-Verkauf traf Cloud-Aktien Ende Oktober. Dann gewannen die Demokraten die Kontrolle über beide Kammern des Kongresses nach einem Wahlkampf, in dem Kandidaten beider Parteien KI-Rechenzentren ins Visier nahmen. Und am 5. November, Stunden vor dem Bericht, wurden Cybersicherheitsaktien erneut verkauft, als der KI-Trade aufgelöst wurde.
Goldmans Argumentation stützt sich auf die Prognose
Goldmans Gabriela Borges hielt an ihrer Einschätzung vom 6. November fest, und die Zahlen gaben ihr viel Spielraum. Der Umsatz im dritten Quartal von 782,5 Mio. $ übertraf die Schätzung von Wall Street (738,5 Mio. $) um 6%. Die Prognose für das vierte Quartal von 845 Mio. $ bis 846 Mio. $ liegt 6% über den Erwartungen der Analysten, und die Prognose für den bereinigten Gewinn pro Aktie von 43 Cent liegt 13% darüber, basierend auf von Benzinga zusammengestellten Konsenszahlen. CEO Matthew Prince nannte es "das beste Quartal aller Zeiten für Cloudflare".
Cloudflare erwartet in diesem Quartal auch einen GAAP-Gewinn. CFO Thomas Seifert sagte, dies werde "deutlich früher" eintreten als die Frist 2028, die das Unternehmen am Investor Day gesetzt hatte. Es handelt sich um eine Prognose, noch nicht um ein Ergebnis.
TIKR verfolgt 34 Analysten zu Cloudflare. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cloudflare zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cloudflare an
Gehen 420 $ auf?
Die Analysten folgten dem Kursverfall der Aktie nicht. Vor dem Bericht war das durchschnittliche Kursziel auf 345 $ gestiegen, gegenüber 240 $ vor einem Jahr, 28% über dem Schlusskurs vom 6. November.
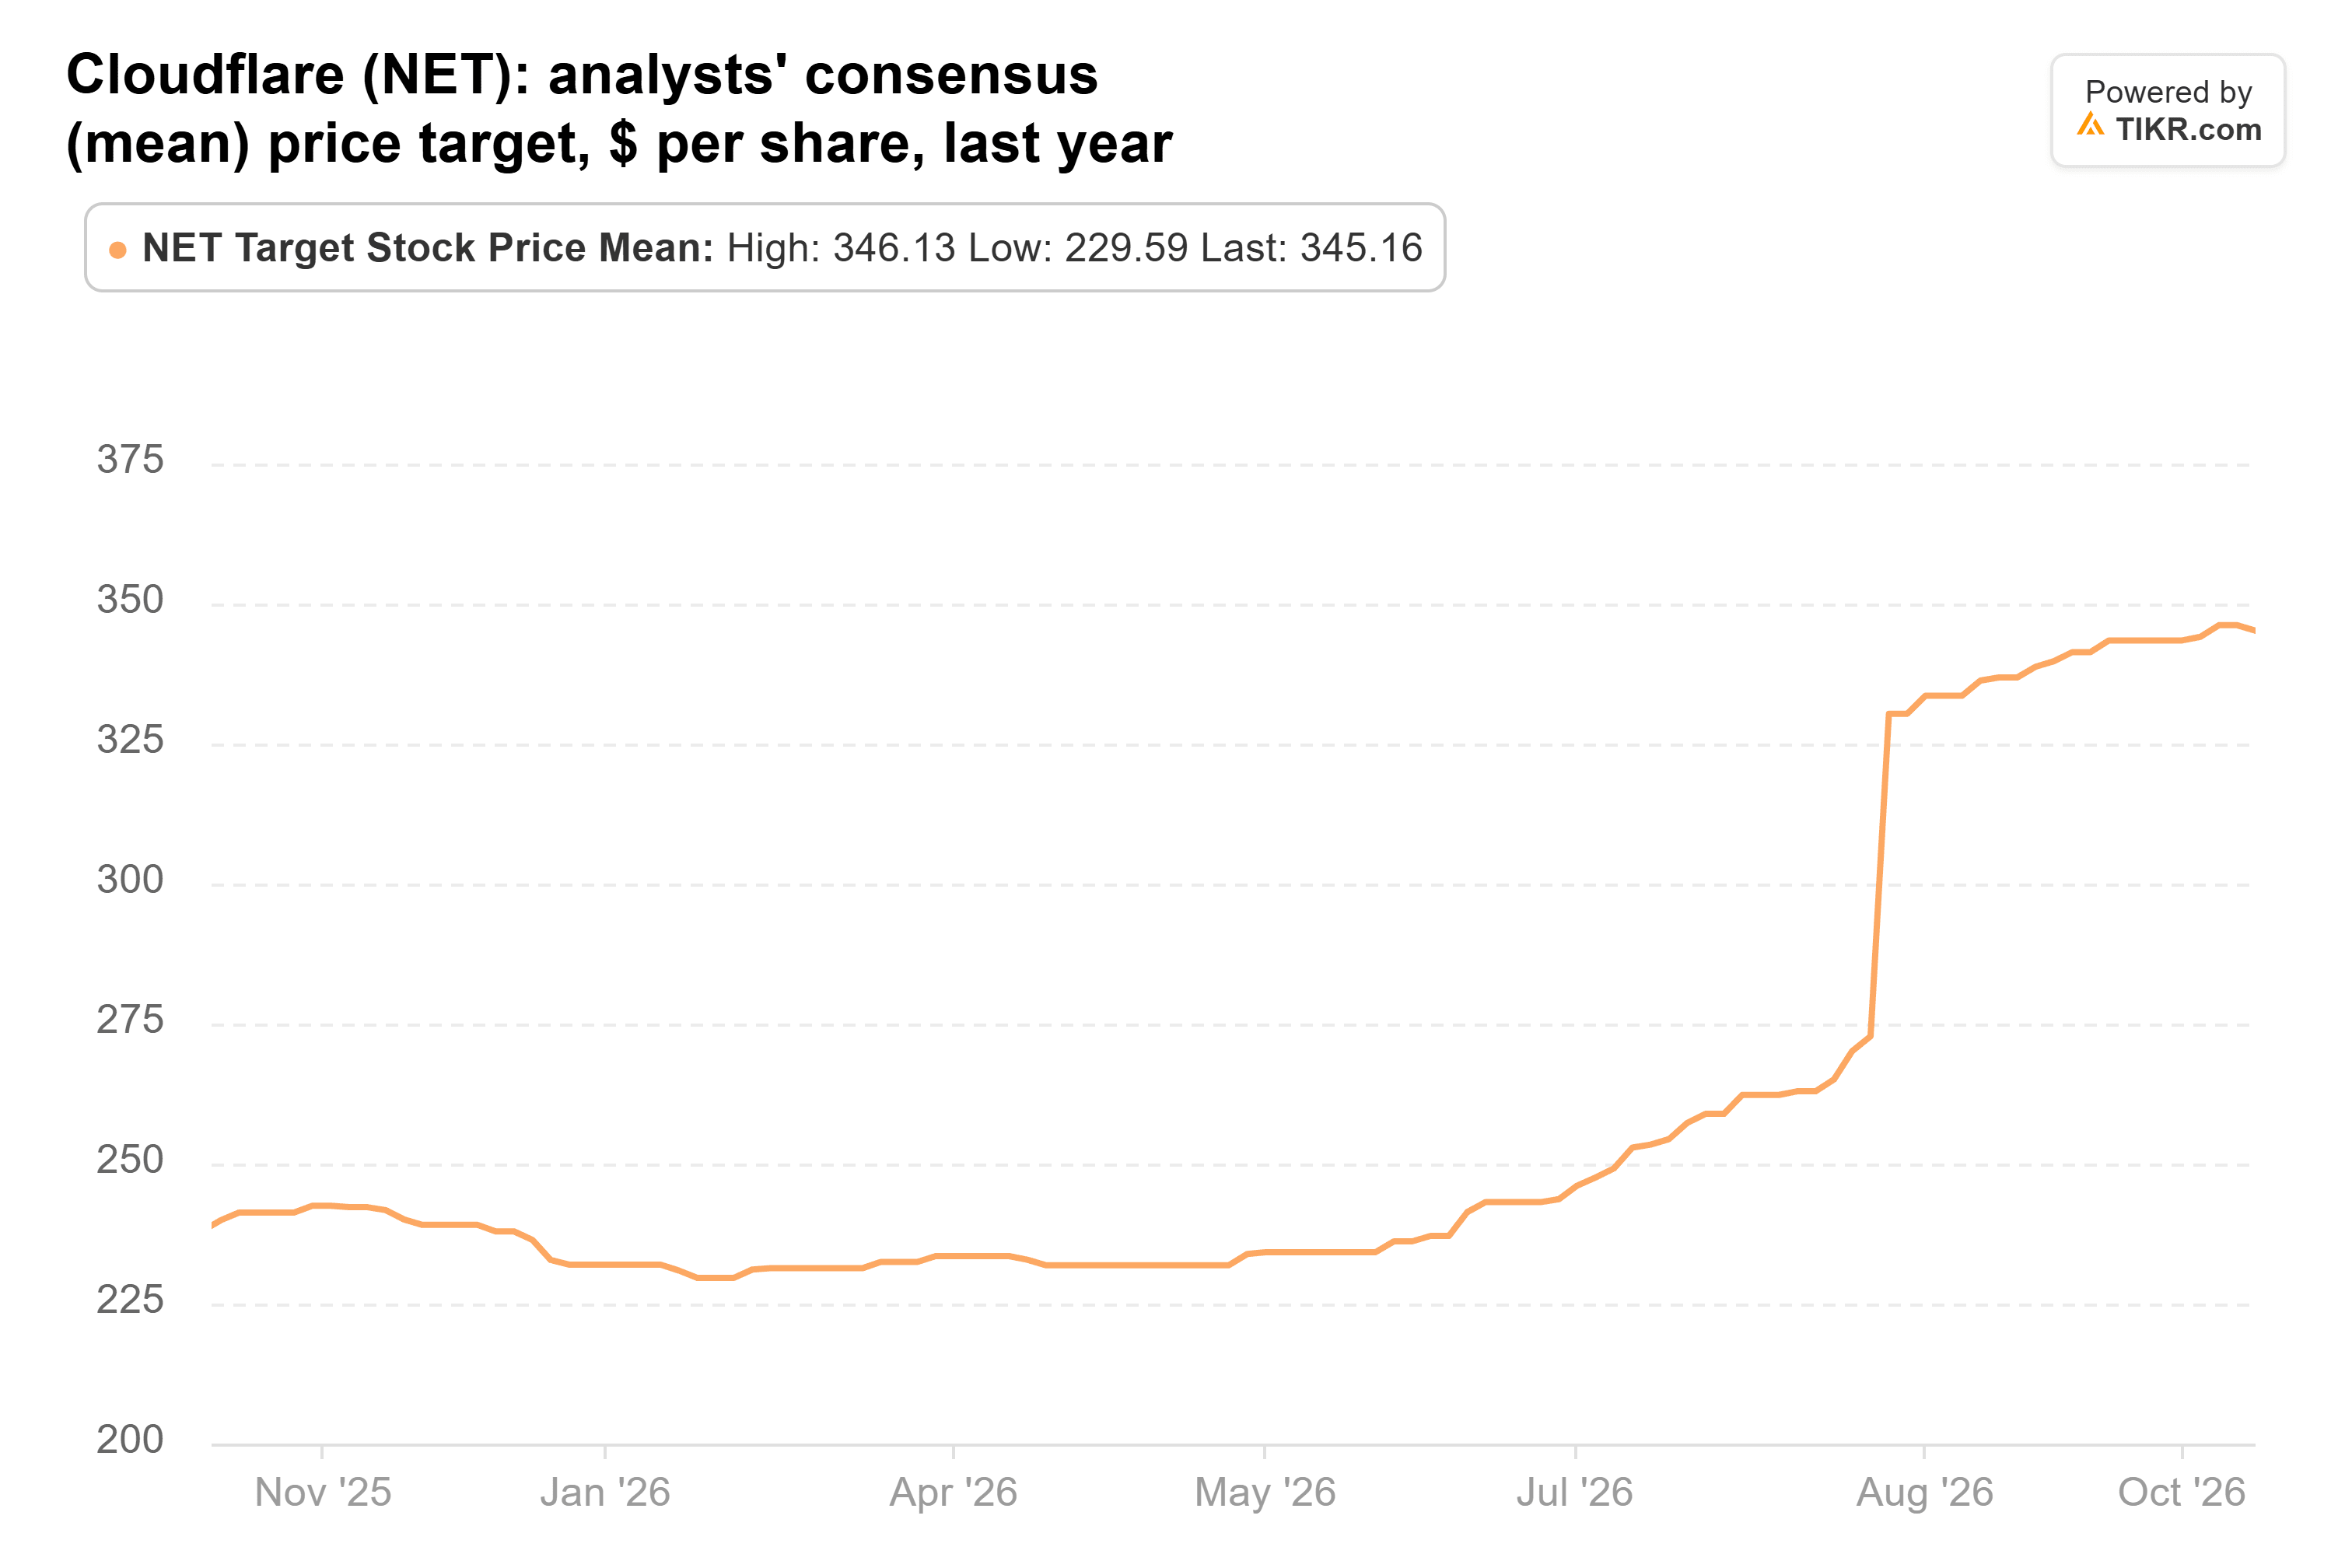
Vor dem Bericht lag das höchste dieser Ziele bei 430 $, daher liegt Goldmans Ziel nahe der Spitze.
Auch die Gewinnschätzungen sind gestiegen. Die Analysten erwarten für 2027 1,69 $ normalisierte Gewinne pro Aktie, gegenüber 1,59 $ vor drei Monaten.
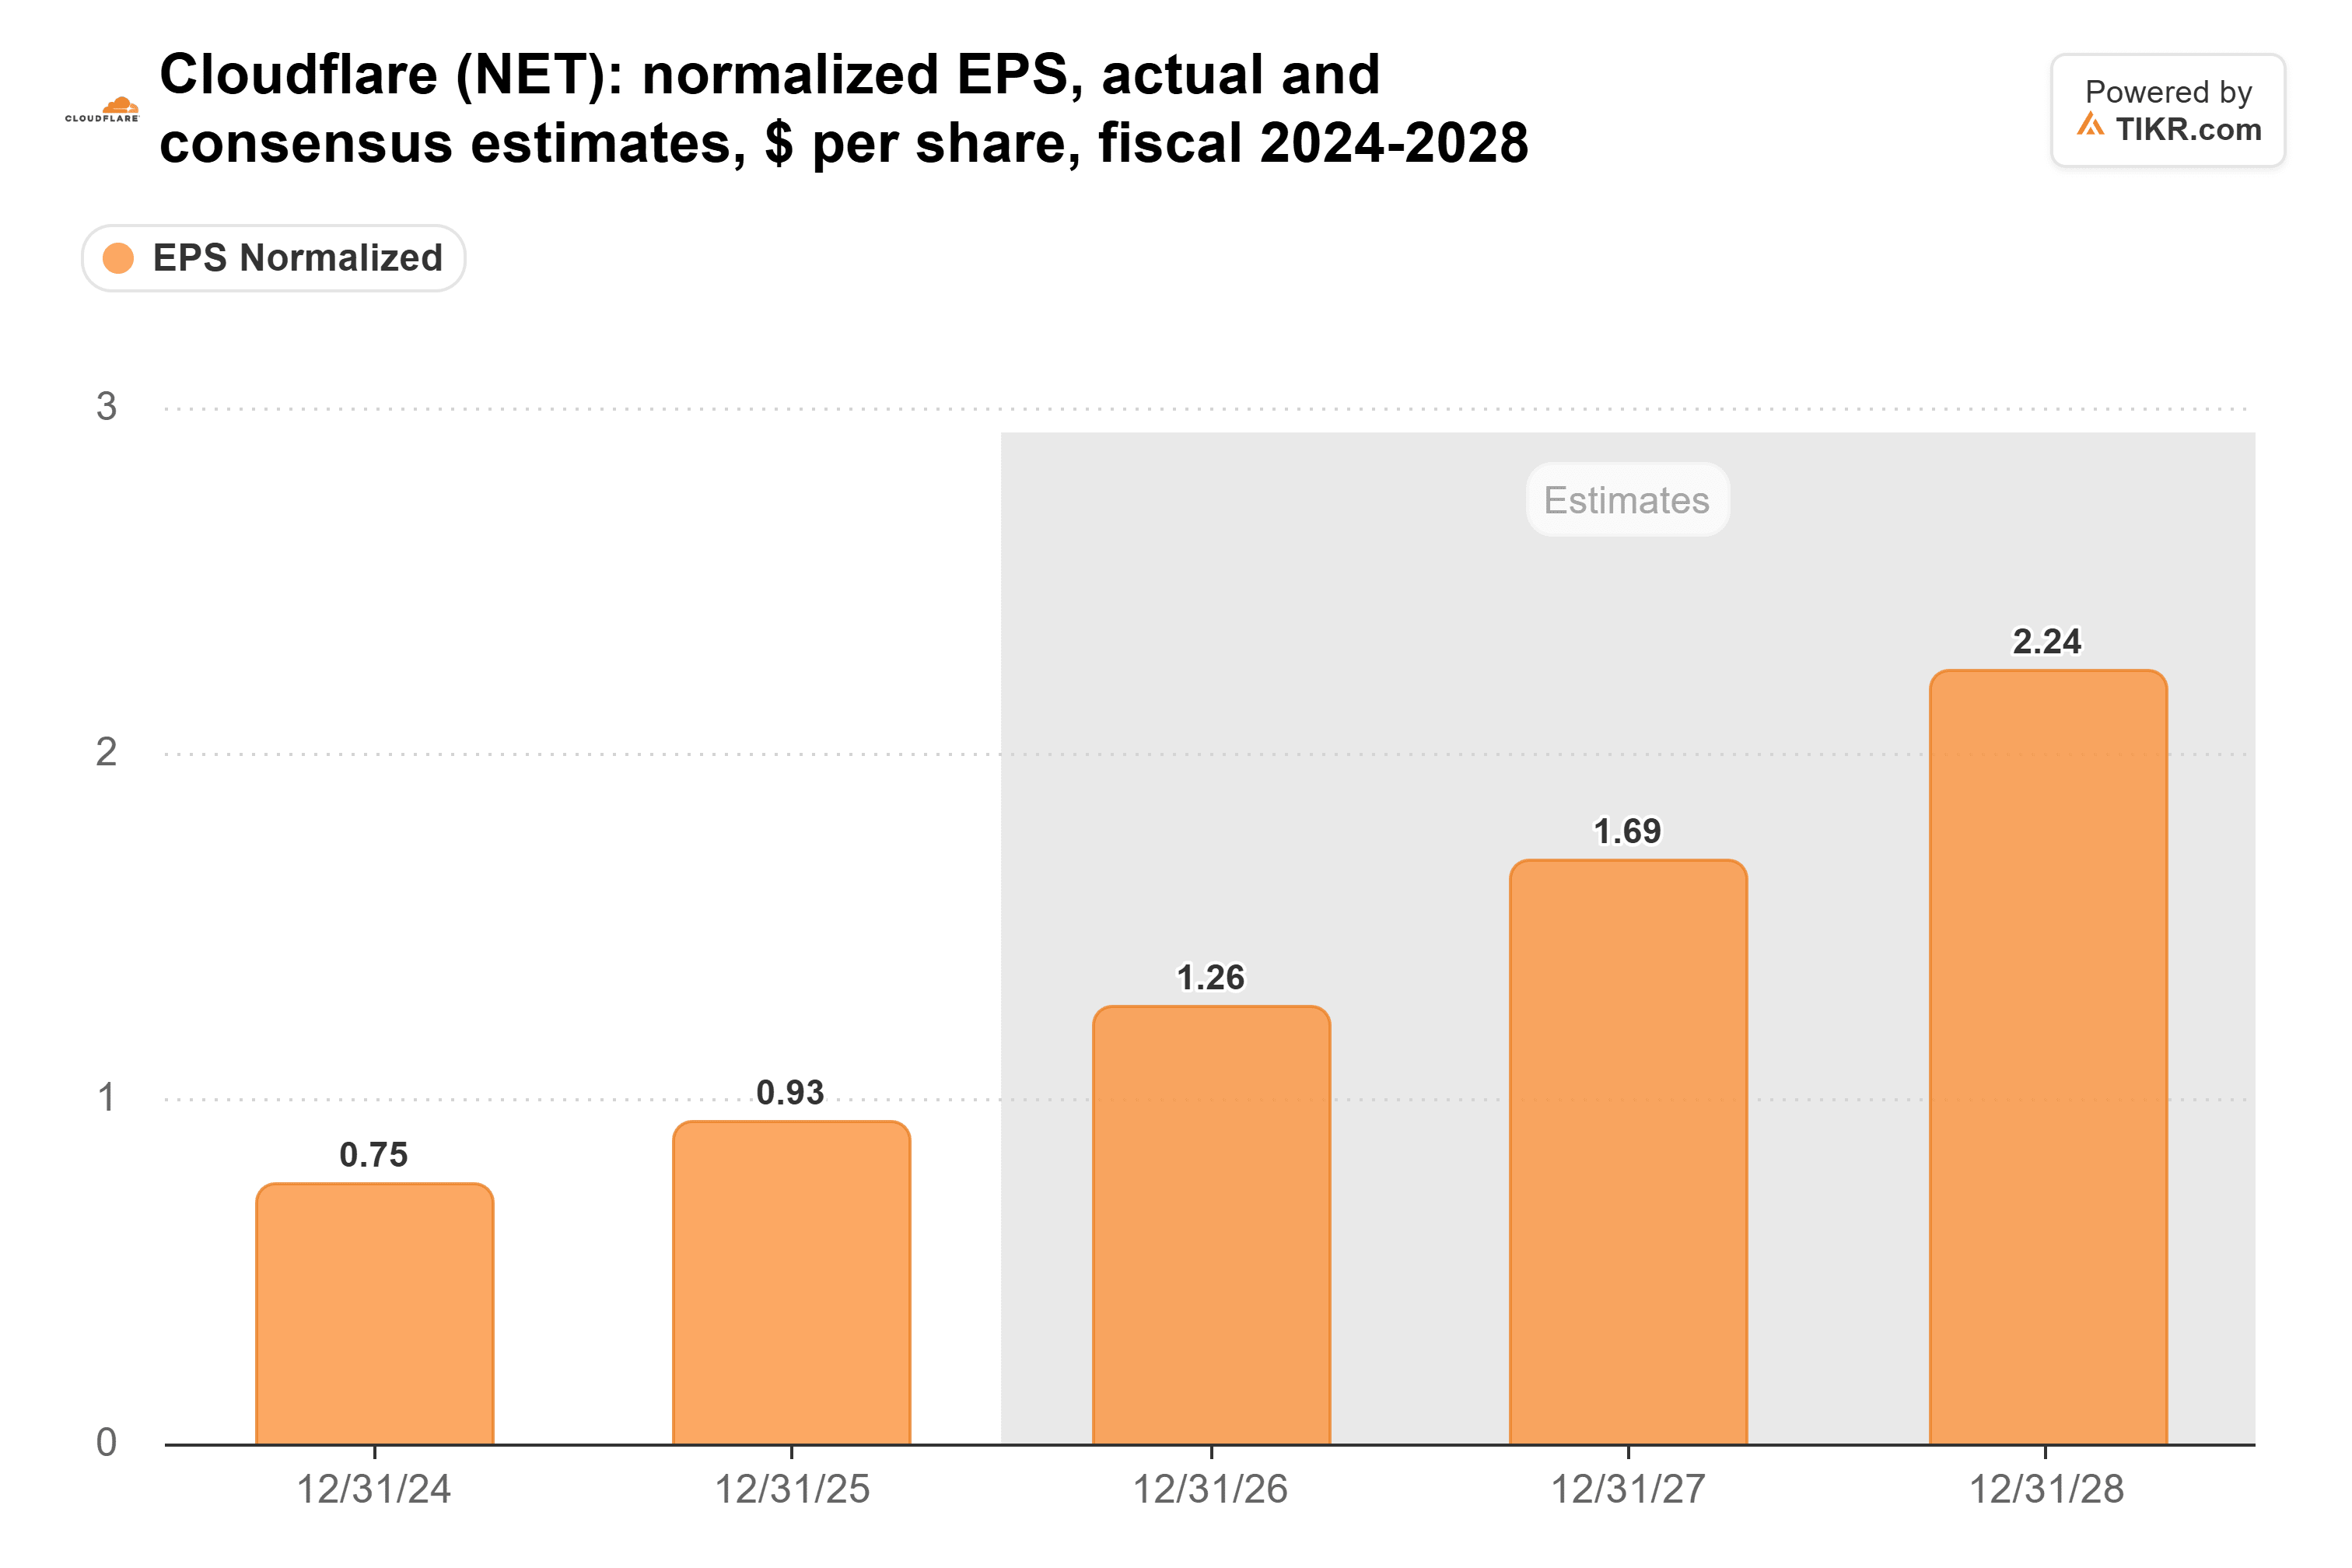
Die neue Prognose sollte diese Schätzungen erneut nach oben treiben: Das Management erwartet nun für 2026 1,35 $ nicht-GAAP-Gewinn pro Aktie, über dem Konsens von 1,26 $ vor dem Bericht.
Goldman benötigt jedoch deutlich mehr vom Multiplikator. Zum Schlusskurs am 2. November notierte Cloudflare beim 179-fachen der von Analysten für die nächsten zwölf Monate erwarteten 1,48 $ pro Aktie, nahe seinem Durchschnitt von 173-fach an Quartalsenden seit Mitte 2023. Goldmans 420 $ entsprechen dem 284-fachen dieser gleichen Gewinne, deutlich über dem Höchstwert von 235-fach in diesem Zeitraum.
Gut genug für eine Erholung
Die Cash-Situation ist dünner, als die bereinigten Zahlen vermuten lassen. Cloudflare zahlte im dritten Quartal 174,1 Mio. $ an Aktienvergütungen und damit verbundene Lohnsteuern, mehr als das Doppelte seines Free Cash Flow von 82,1 Mio. $.
Goldman hat das Geschäftsmodell richtig erkannt, und das durchschnittliche Kursziel der Analysten von 345 $ scheint gut erreichbar. Aber 420 $ innerhalb eines Jahres erfordern, dass Anleger mehr für Cloudflares Gewinne zahlen als an jedem Quartalsende seit Mitte 2023. Das ist schwer zu rechtfertigen, während das Unternehmen im dritten Quartal noch einen GAAP-Nettoverlust von 34,1 Mio. $ verzeichnete.
Der Bericht für das vierte Quartal, voraussichtlich im Februar, wird zeigen, ob dieser GAAP-Gewinn tatsächlich eintrifft.
Was ist die Cloudflare-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cloudflare wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Cloudflare kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!