Die wichtigsten Punkte
- Die Aktie von Fabrinet fiel in den letzten Monat um 33 %, da AI-Optik-Aktien aufgrund von Bedenken hinsichtlich der KI-Finanzierung verkauft wurden, und Lumentum, Marvell und Coherent noch stärker fielen.
- Der Umsatz von Fabrinet im ersten Geschäftsquartell stieg um 51 % auf einen Rekordwert von 1,47 Milliarden US-Dollar, und die Prognose für dieses Quartell übertraf die Erwartungen der Analysten.
- Marvell hat sich bereit erklärt, Lumentum zu kaufen, das laut Northland zu den wichtigsten Kunden von Fabrinet zählt. Daher ist noch nicht klar, ob die Arbeiten von Lumentum bei Fabrinet bleiben.
- Die Analysten erwarten, dass die Gewinne weiter steigen werden, dennoch notiert die Aktie deutlich unter ihrem üblichen zukünftigen Kurs-Gewinn-Verhältnis. Das lässt sie vor ihrem Bericht im Februar wie ein Kauf erscheinen.
Die Aktie von Fabrinet (FN) ist in den letzten Monat um 33 % gefallen, trotz Rekordumsatz im letzten Quartell.
Der gesamte AI-Optik-Trade wurde verkauft. Der Nasdaq 100 fiel im gleichen Zeitraum um 14 %, aber Lumentum (LITE), das laut Northland zu den wichtigsten Kunden von Fabrinet zählt, verlor 52 %. Marvell Technology (MRVL), das sich am 2. November bereit erklärte, Lumentum zu kaufen, verlor 51 %, und Coherent (COHR) fiel um 43 %.
Die Wall Street wurde nervös, wer für KI bezahlt
Am 12. Oktober sagte Broadcom-CEO Hock Tan, dass Kapital die größte Grenze für den KI-Ausbau werden könnte, und Intel-CEO Lip-Bu Tan äußerte auf demselben Panel die gleiche Sorge. Optik-Aktien rutschten in den folgenden Sitzungen ab, und Fabrinet verlor 19 % von seinem Schlusskurs am 9. Oktober bis zum Schlusskurs am 14. Oktober. Analysten senkten ihre Kursziele vor dem Bericht: B. Riley zweimal, von 598 auf 385 US-Dollar, Susquehanna von 850 auf 600 US-Dollar und JPMorgan von 695 auf 465 US-Dollar.
Die Nachfrage bei Lumentum hält an: StoneX gab der Aktie ein "Buy"-Rating und ein Kursziel von 1.200 US-Dollar, als es die Berichterstattung am 26. Oktober aufnahm, mit dem Argument, Lumentum sei bis 2029 ausverkauft. Aber die Aktionäre von Lumentum erhalten für jede Lumentum-Aktie eine feste Anzahl von 4,5 Marvell-Aktien, daher hat die Aktie seit der Vereinbarung größtenteils die Entwicklung von Marvell nachgezeichnet. Für Fabrinet stellt sich die Frage, ob Marvell die Arbeiten von Lumentum, die Fabrinet ausführt, nach Abschluss des Deals beibehält, was die Unternehmen für die erste Hälfte des Jahres 2028 erwarten.
StoneX gab Coherent an diesem Tag ebenfalls ein "Buy"-Rating und ein Kursziel von 425 US-Dollar. Coherent fiel dennoch stärker als Fabrinet, ein Zeichen dafür, dass Anleger die KI-Ausgaben insgesamt in Frage stellen.
TIKR verfolgt 9 Analysten zu Fabrinet. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Fabrinet zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie die Analystenbewertungen für Fabrinet
Das Quartell war ein voller Erfolg
Der Bericht von Fabrinet nach Börsenschluss am 2. November zeigte ein schnell wachsendes Geschäft. Im ersten Geschäftsquartell, den drei Monaten bis zum 25. September, stieg der Umsatz im Jahresvergleich um 51 % auf einen Rekordwert von 1,47 Milliarden US-Dollar und übertraf damit die von Analysten erwarteten 1,4 Milliarden US-Dollar. Der nicht-GAAP-Gewinn pro Aktie stieg von 2,92 auf 4,34 US-Dollar, gegenüber einer Erwartung von 4,19 US-Dollar. Der Umsatz im Rechenzentrumsgeschäft stieg um 78 % auf 777 Millionen US-Dollar, mehr als die Hälfte des Gesamtumsatzes. CEO Seamus Grady führte dies auf "breitgefächerte Nachfrage über mehrere bedeutende Programme" und neue Produkte, die anlaufen, zurück.
Die Aussichten waren sogar noch besser. Das Management prognostizierte für dieses Quartell einen Umsatz von 1,6 bis 1,65 Milliarden US-Dollar gegenüber einer Erwartung von 1,48 Milliarden US-Dollar und einen nicht-GAAP-Gewinn pro Aktie von 4,77 bis 4,92 US-Dollar gegenüber einer Erwartung von 4,43 US-Dollar. Der Aufsichtsrat stockte auch sein Aktienrückkaufprogramm um 103 Millionen US-Dollar auf, sodass noch etwa 200 Millionen US-Dollar verfügbar sind. Die Aktie sprang am 3. November um 15 %, gab den größten Teil davon aber bis Freitag wieder ab, einschließlich eines Rückgangs um 14 % am 5. November, als der Nasdaq 100 seinen schlechtesten Tag seit März 2020 hatte.
Die Schätzungen steigen weiter
Analysten erwarten, dass die Gewinne von Fabrinet noch Jahre lang weiter wachsen werden:
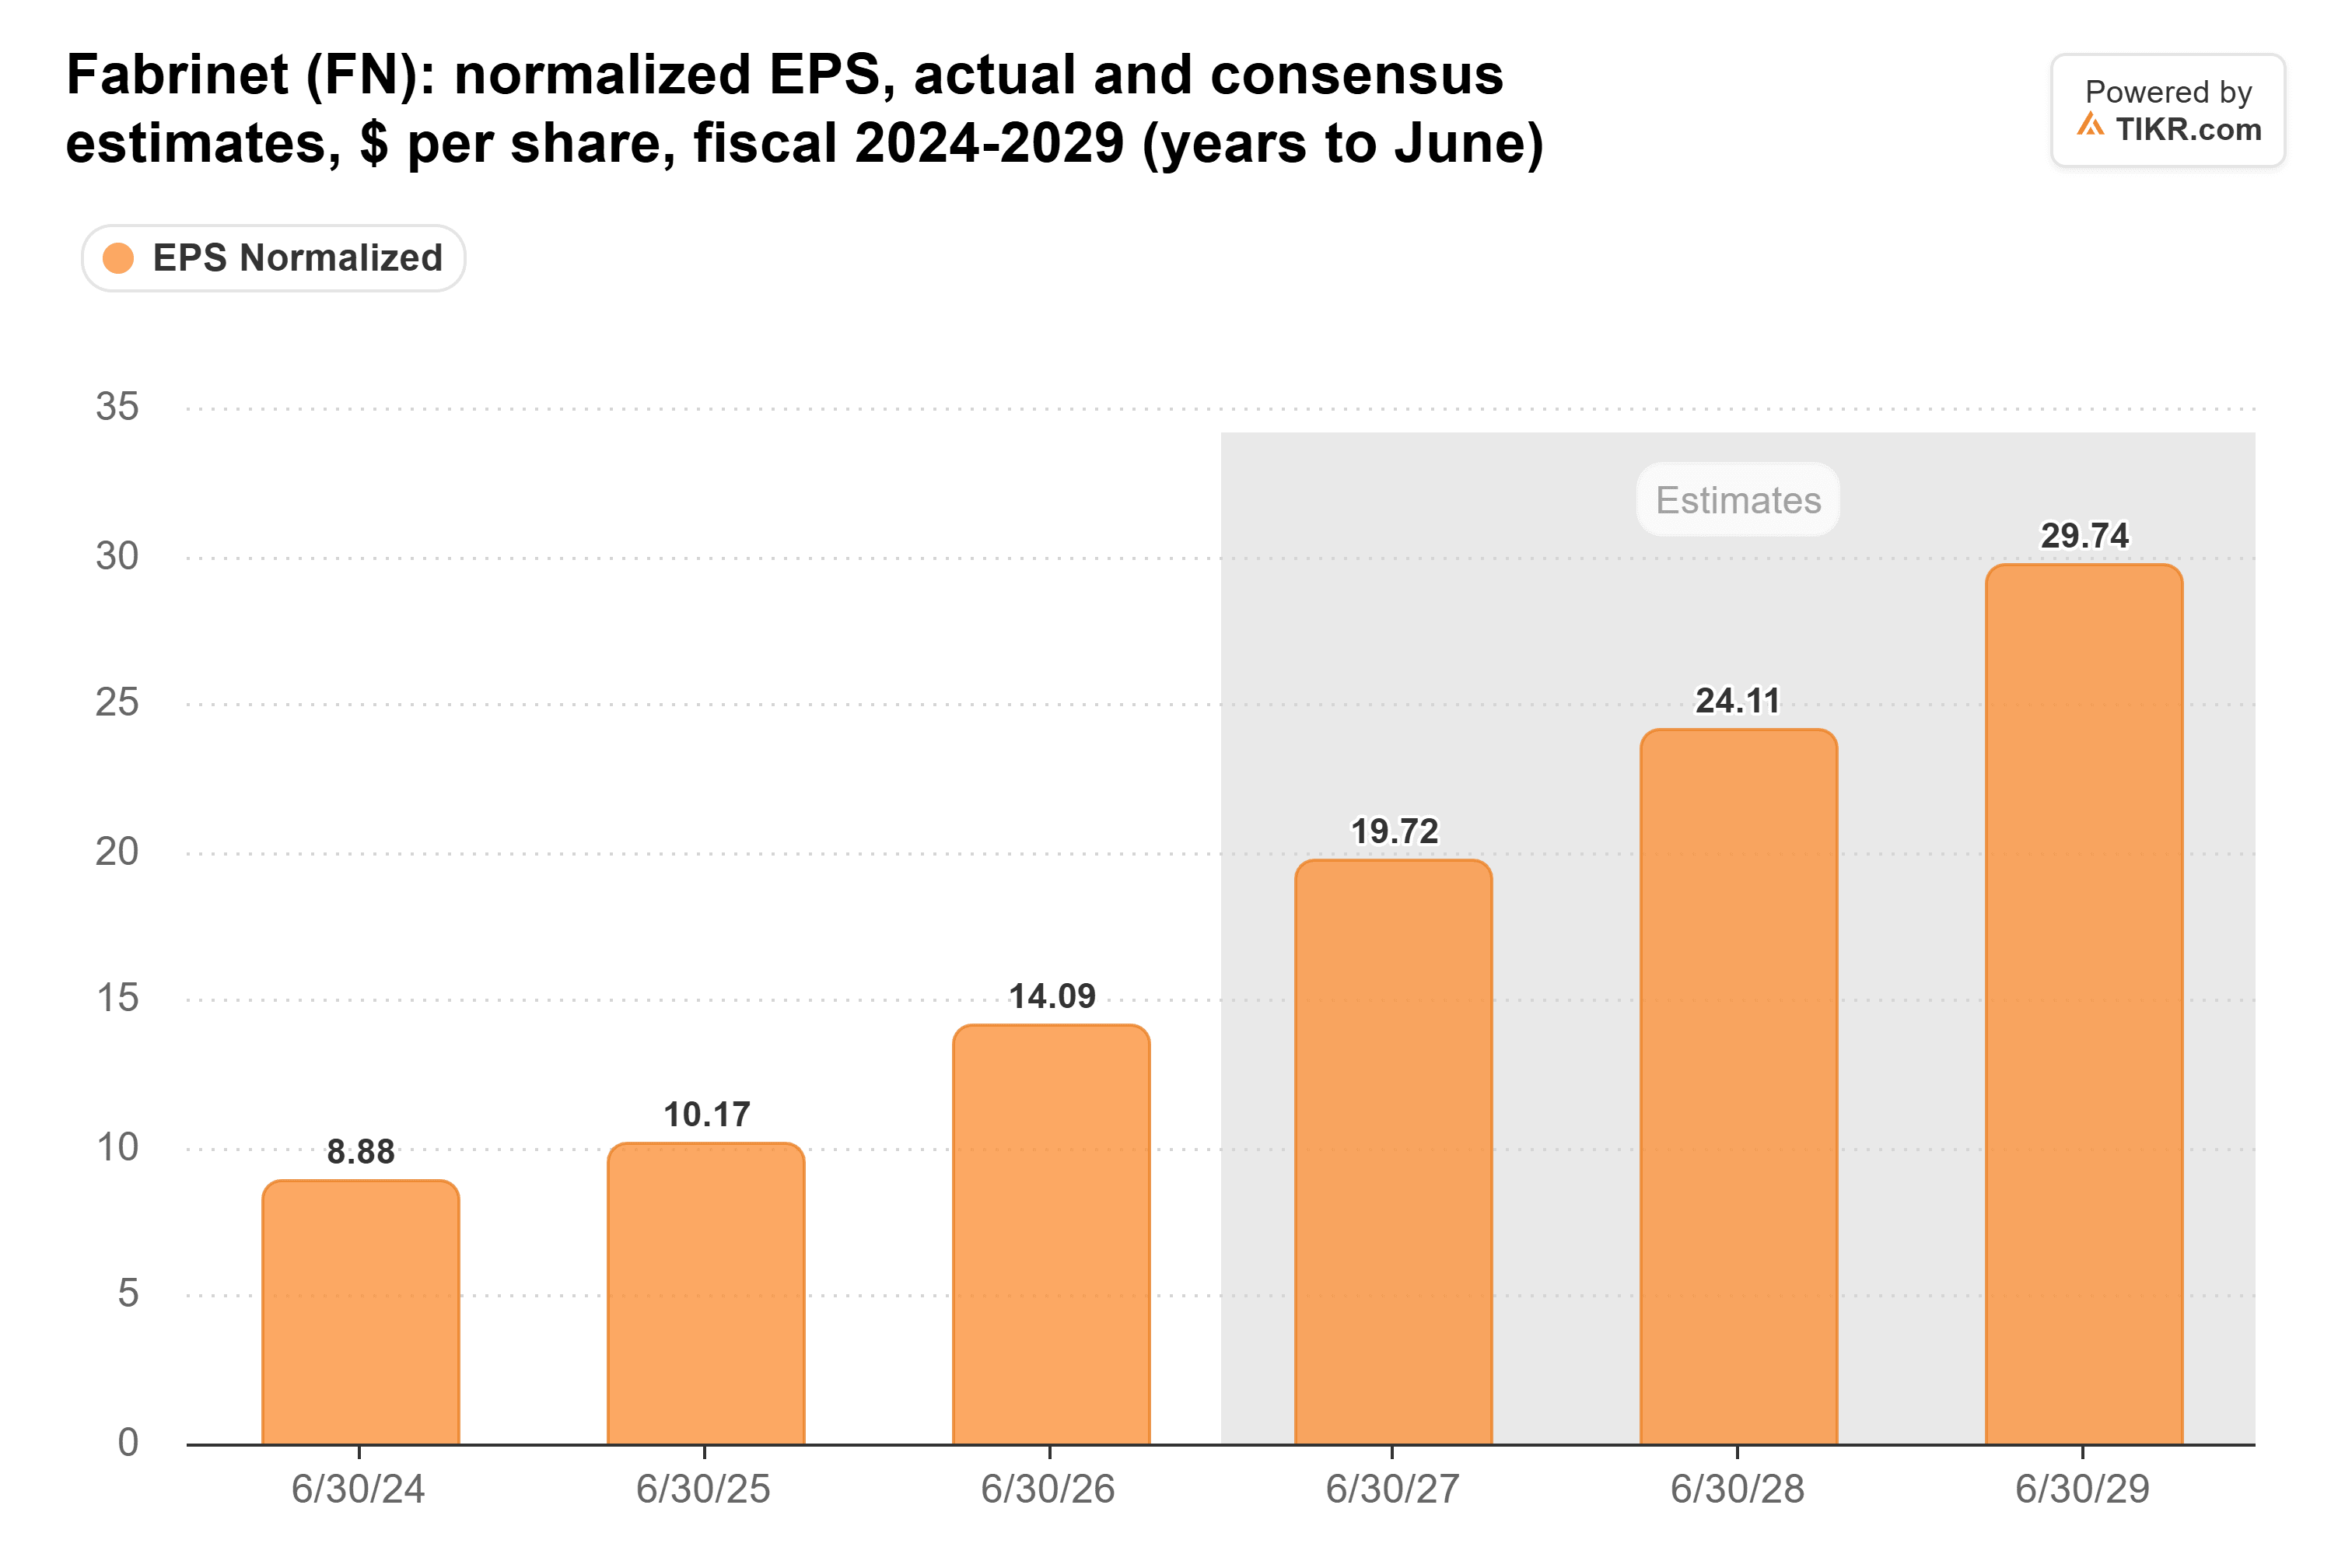
Der Konsens erwartet einen normalisierten Gewinn pro Aktie von 19,72 US-Dollar im Geschäftsjahr 2027 (dem Jahr bis Juni 2027) und 24,11 US-Dollar im Geschäftsjahr 2028, gegenüber 14,09 US-Dollar im Geschäftsjahr 2026. Die Analysten haben diese Zahl für das Geschäftsjahr 2028 bereits von 21,96 US-Dollar vor dem Bericht angehoben, und die Prognose für dieses Quartell gibt ihnen keinen Grund, sie zu senken.
Dennoch ist die Aktie im Vergleich zu ihrer eigenen Historie günstig bewertet:
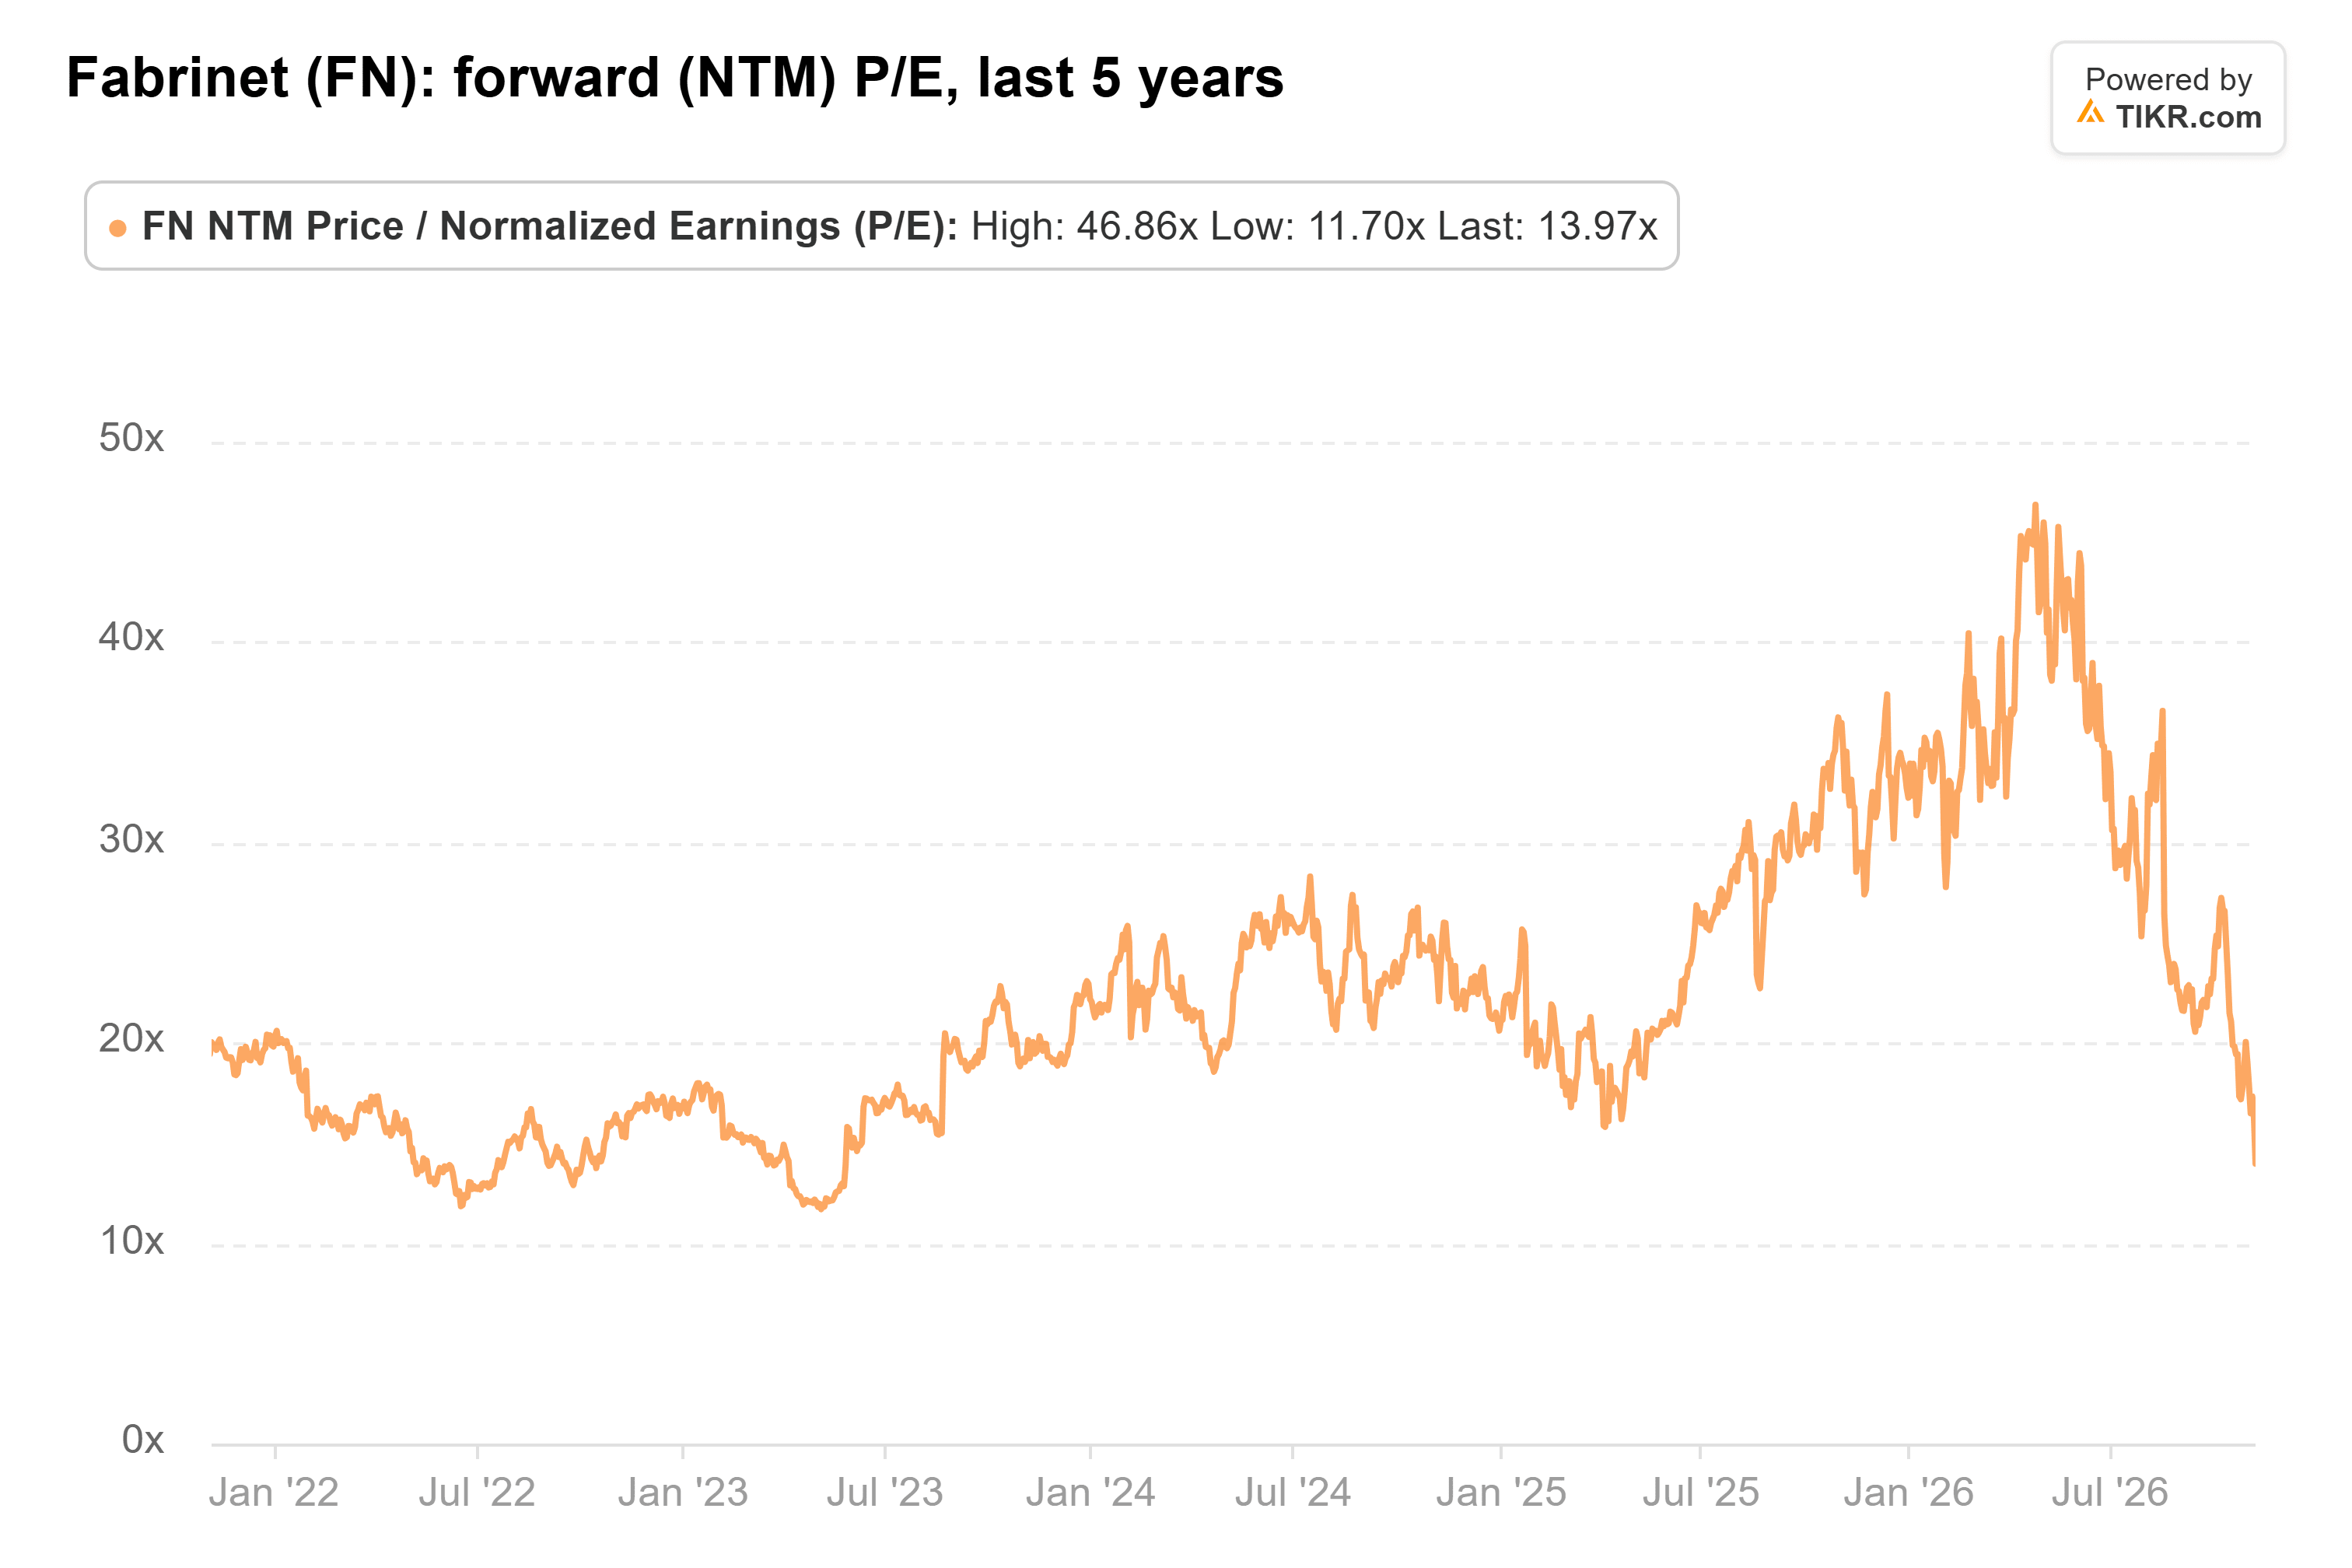
Zum Schlusskurs am 5. November notierte Fabrinet mit dem 14-fachen des zukünftigen Gewinns, gegenüber einem Fünfjahresdurchschnitt von 22-fach. Selbst nach dem Aufschwung am Freitag liegt sie deutlich unter diesem Durchschnitt.
Zeit zum Zuschlagen
Barclays, JPMorgan und B. Riley haben alle ihre Kursziele nach dem Bericht aktualisiert, und alle drei liegen über dem Schlusskurs von Freitag. Barclays senkte auf 496 US-Dollar und behielt seine Overweight-Einstufung bei. JPMorgan erhöhte auf 475 US-Dollar und B. Riley senkte auf 364 US-Dollar, beide mit Neutral-Ratings. Fabrinet führt seine Abhängigkeit von einer kleinen Anzahl von Kunden als eines seiner Risiken auf, daher hängt viel davon ab, ob die Arbeiten von Lumentum unter Marvell bleiben und von den Budgets der Hyperscaler. Die neuen Kapazitäten sind auch nicht billig: Der freie Cashflow belief sich im Quartell auf einen Abfluss von 137 Millionen US-Dollar.
Fabrinet scheint bei diesem Preis ein Kauf zu sein, und die Schätzungen sollten weiter steigen, solange die KI-Ausgaben anhalten. Der nächste Prüfpunkt ist der Bericht für das zweite Geschäftsquartell Anfang Februar. Wenn die großen Ausgabenträger ihre Budgets vorher kürzen, hätten Analysten guten Grund, diese Zahlen zu senken.
Was ist die Aktie von Fabrinet also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Fabrinet wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Fabrinet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!