Die wichtigsten Punkte
- NVIDIA hat seit seinem Rekord im Oktober fast 1,4 Billionen Dollar an Börsenwert verloren, und der Chip-Verkauf am 5. November kostete auch Broadcom mehr als 10 %.
- Josh Brown sagt, ein Jahr schrumpfender Multiples habe NVIDIA so exponiert zurückgelassen, dass ein Gewinn, der 5 % unter den Erwartungen liegt, die Aktie um 40 % fallen lassen könnte.
- Damit das passiert, müsste NVIDIAS Forward-KGV von 15x, bereits die Hälfte seines Dreijahresdurchschnitts, zusätzlich zur Gewinnkürzung auf etwa 9,5x fallen.
- Analysten erwarten, dass NVIDIAS Gewinne im Geschäftsjahr 2028 um 71 % wachsen werden, daher ist das größere Risiko das Jahr danach, und der Bericht am 17. November ist der nächste Test.
NVIDIA (NVDA) hat seit seinem Rekord am 6. Oktober fast 1,4 Billionen Dollar an Börsenwert verloren. Fast 450 Milliarden Dollar davon gingen bei den Verkäufen am 5. November verloren, als NVIDIA um mehr als 9 % fiel und Broadcom (AVGO) um mehr als 10 % sank, so Yahoo Finance.
Washington hat es ausgelöst. Die Demokraten gewannen beide Kammern des Kongresses, und Kandidaten beider Parteien machten Wahlkampf gegen KI-Datenzentren, die Einrichtungen, die mit NVIDIAS Chips gefüllt sind.
Viele Investoren bezeichnen NVIDIA jetzt als günstig. In der Folge vom 6. November von The Compound and Friends stellte Ritholtz Wealth Management CEO Josh Brown in Frage, ob es bei "14-fachen Gewinnen" wirklich ein Schnäppchen ist, und gab eine Warnung ab:
"Wenn NVIDIAS Gewinne in den nächsten 12 Monaten um 5 % niedriger ausfallen als wir erwartet haben, könnte die Aktie um 40 % fallen."
Er räumte ein: "Ich erfinde das, aber es kann wirklich passieren."
Das sind acht Punkte Verlust für die Aktie für jeden Punkt, den der Gewinn verfehlt.
TIKR verfolgt 62 Analysten für Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. NVIDIAS Analystenbewertungen ansehen
Aus gutem Grund günstig
Browns Argumentation beginnt mit den großen Unternehmen, die vom KI-Boom profitieren, darunter Broadcom und NVIDIA. Ihre Multiples sind seit mehr als 12 Monaten geschrumpft: "Die Multiple-Kompression war stark. Der einzige Grund, warum die Aktien nicht wirklich gelitten haben, ist, dass sie ihre Gewinne schneller steigern als die Rate, mit der wir ihr Multiple komprimieren."
NVIDIAS Gewinne sind schnell gewachsen. Analysten erwarten einen normalisierten Gewinn pro Aktie von 9,31 $ für das Geschäftsjahr 2027 (das Jahr endet Januar 2027), 15,91 $ für das Geschäftsjahr 2028 und 21,34 $ für das Geschäftsjahr 2029:
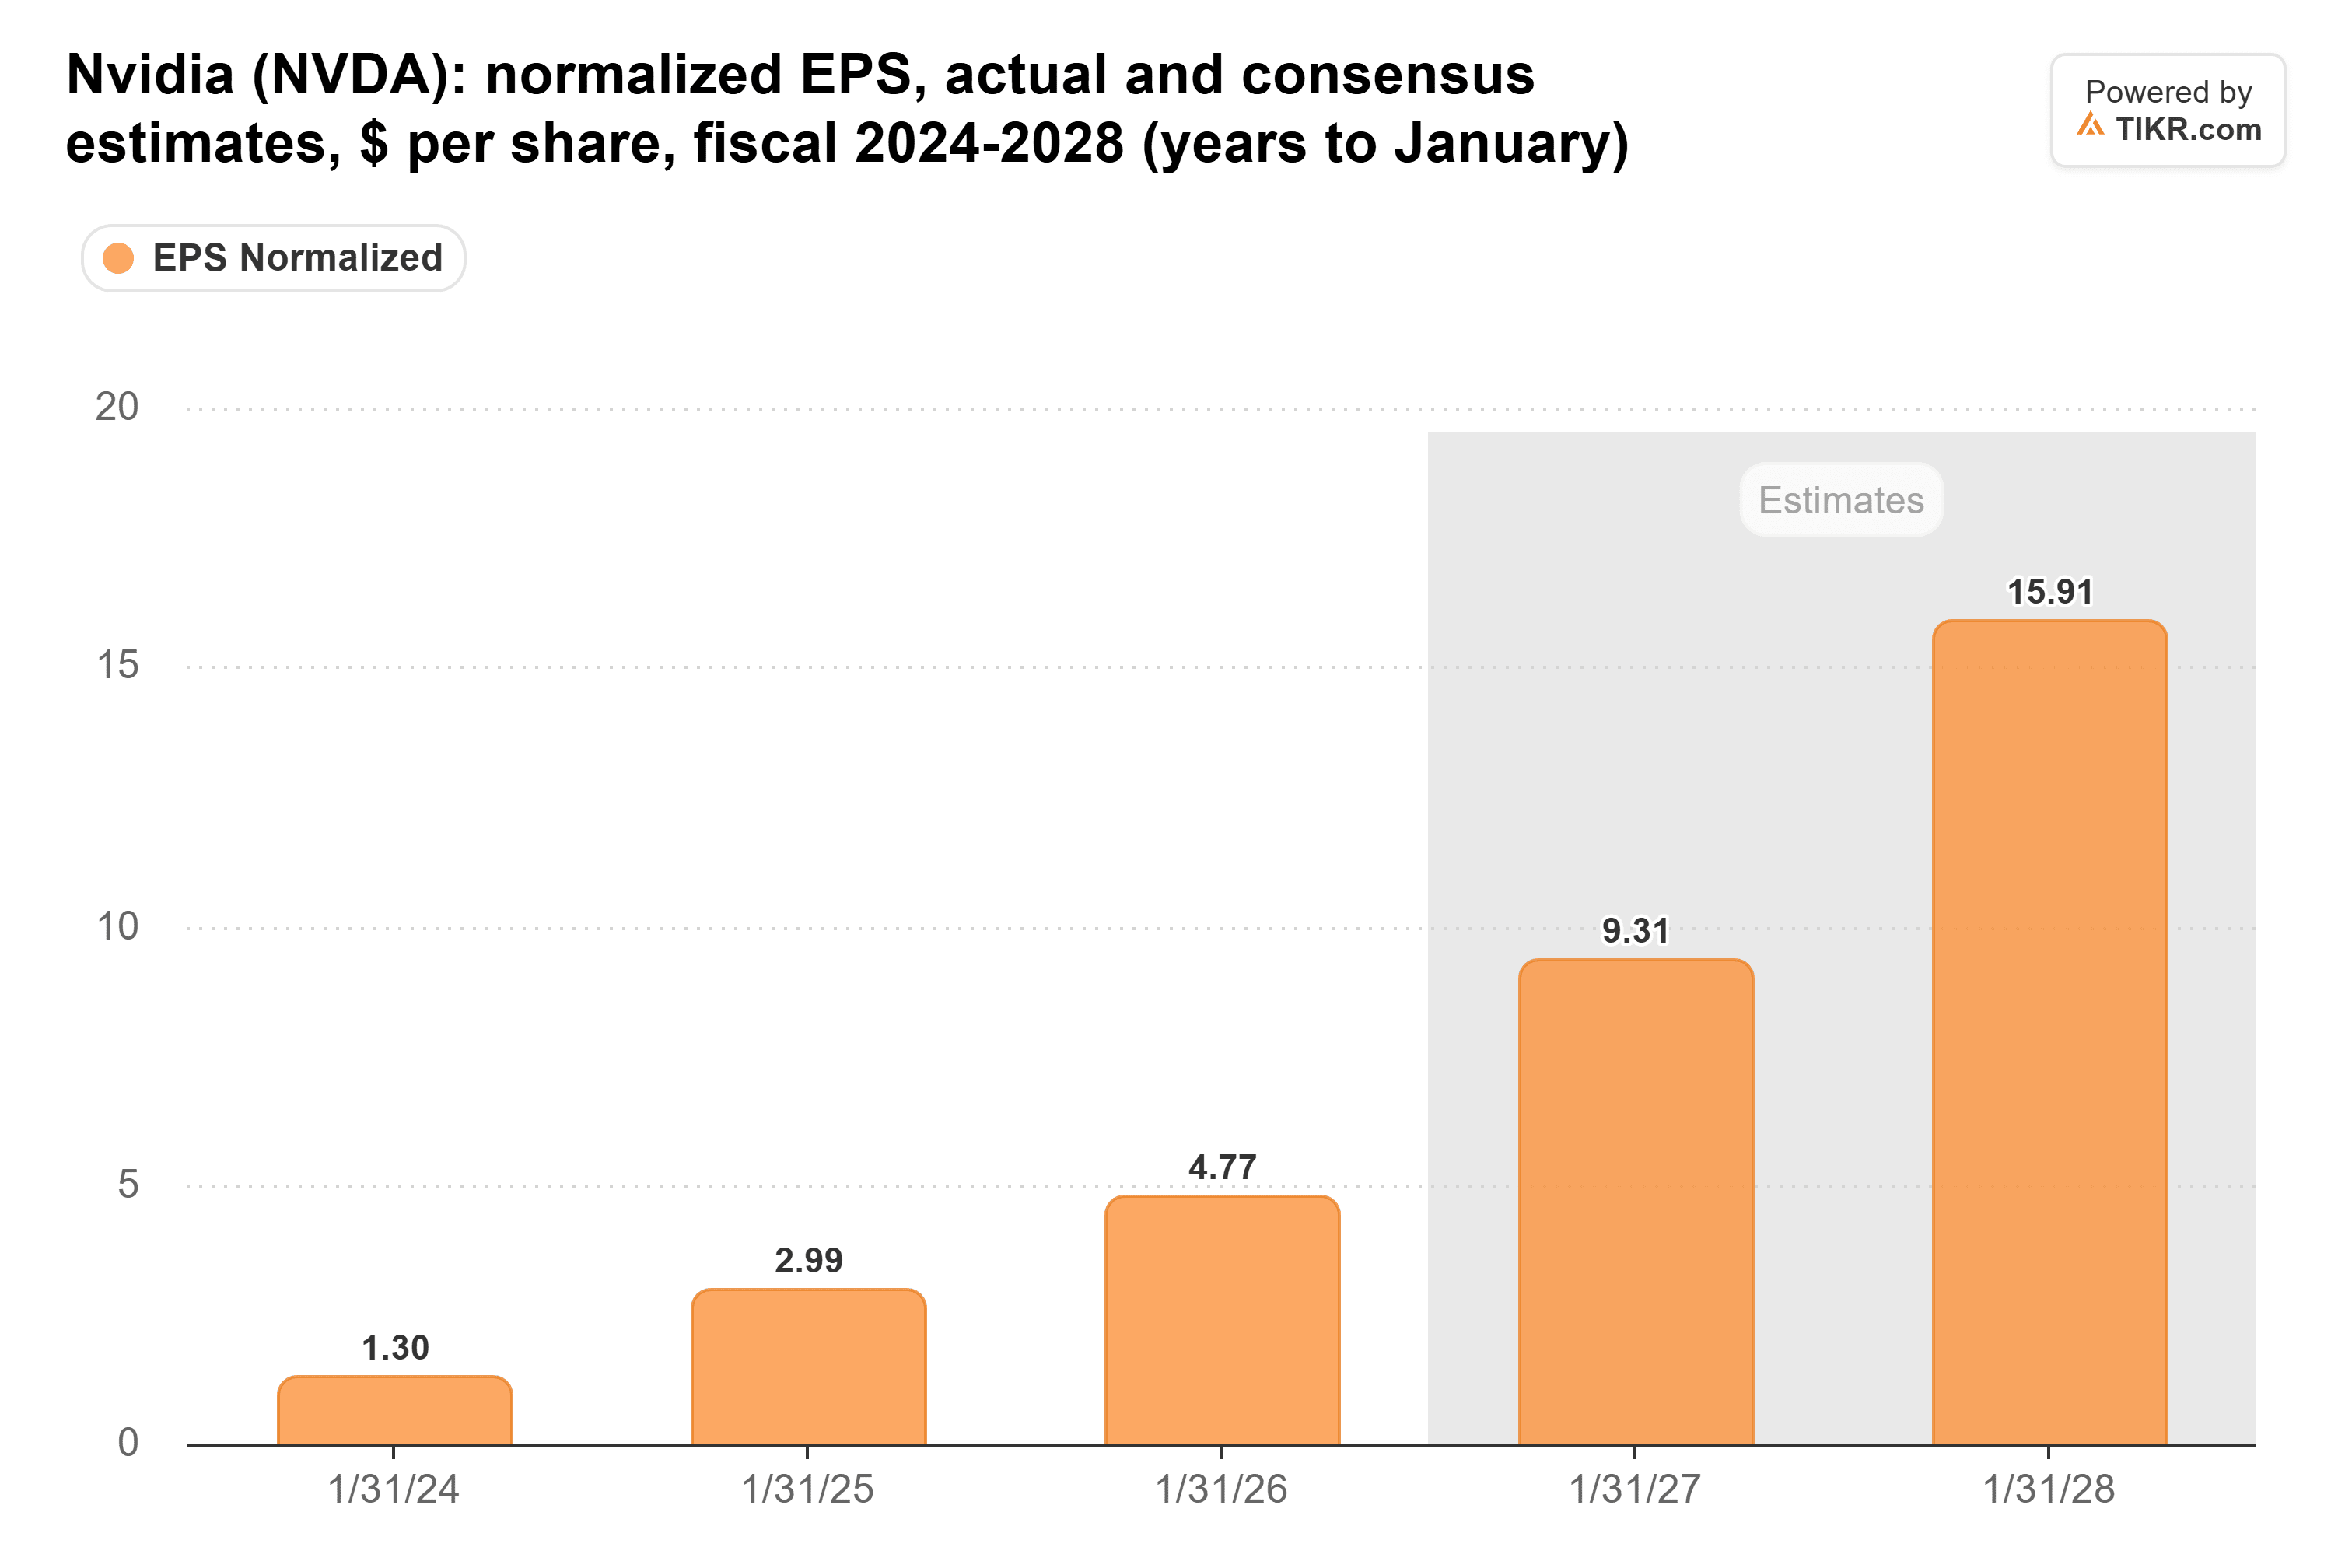
Allein die Schätzung für das Geschäftsjahr 2028 ist seit Ende Juni um 25 % gestiegen.
Das Multiple ist in die andere Richtung gegangen. NVIDIA wurde am 5. November mit einem Forward-KGV von 15x gehandelt, dem Tiefpunkt seiner Dreijahresspanne und der Hälfte seines Durchschnitts von 30x:
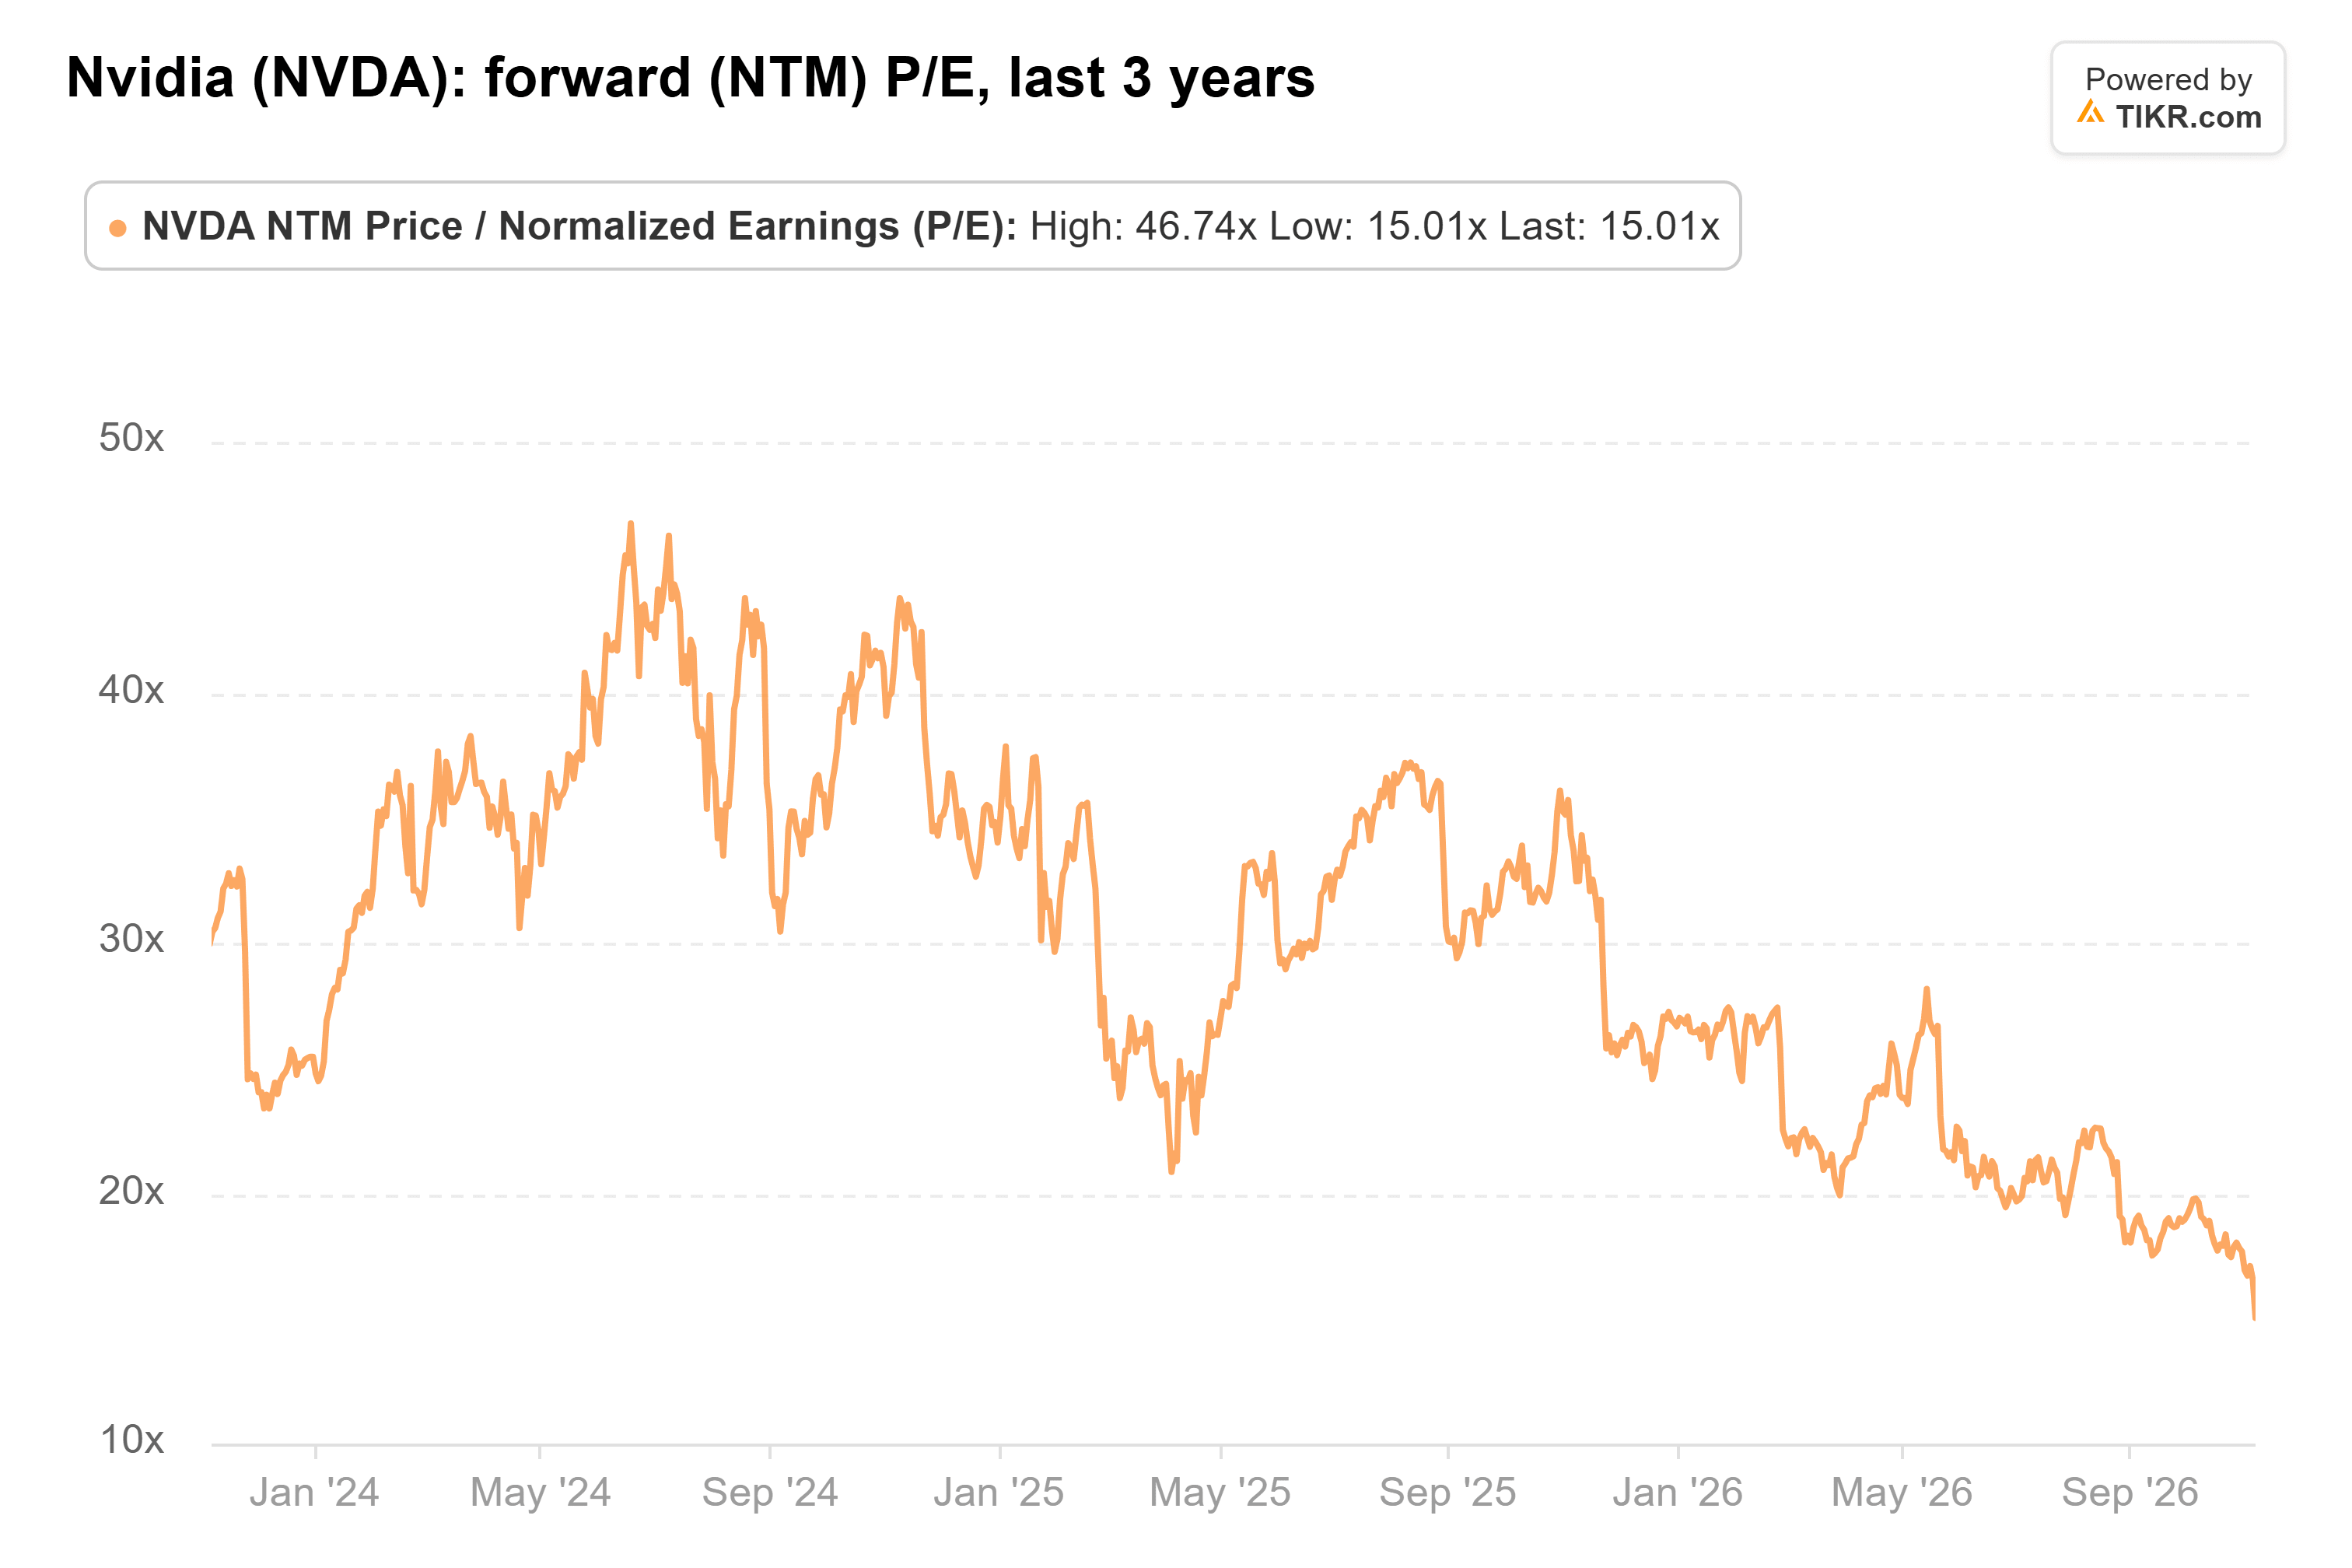
Browns Einschätzung ist, dass der Markt nie geglaubt hat, dass dieses Wachstumstempo bis 2027 und 2028 anhalten würde. Bei 15x bestätigt das Multiple ihn: Investoren zahlen für NVIDIAS Gewinne der nächsten zwei Jahre, als wären sie der Höhepunkt. Der Konsens sieht das Umsatzwachstum bereits von 68,2 % im Geschäftsjahr 2028 auf 30,5 % im Geschäftsjahr 2029 verlangsamen.
Was nötig ist, um 40 % zu verlieren
Bei 15x kostet eine Kürzung von NVIDIAS Forward-Gewinnen um 5 % bei gleichbleibendem Multiple die Aktie 5 %. Um 40 % zu verlieren, müsste das Multiple zusätzlich auf etwa 9,5x schrumpfen (15x × 0,60 ÷ 0,95).
TIKRs quartalsendliche Werte für NVIDIAS Forward-KGV reichen bis 2014 zurück, und keiner davon liegt unter 14x.
Damit Browns 40 % eintreten, müsste also eine kleine Kürzung Investoren davon überzeugen, dass NVIDIAS Wachstum nach dem Geschäftsjahr 2028 endet.
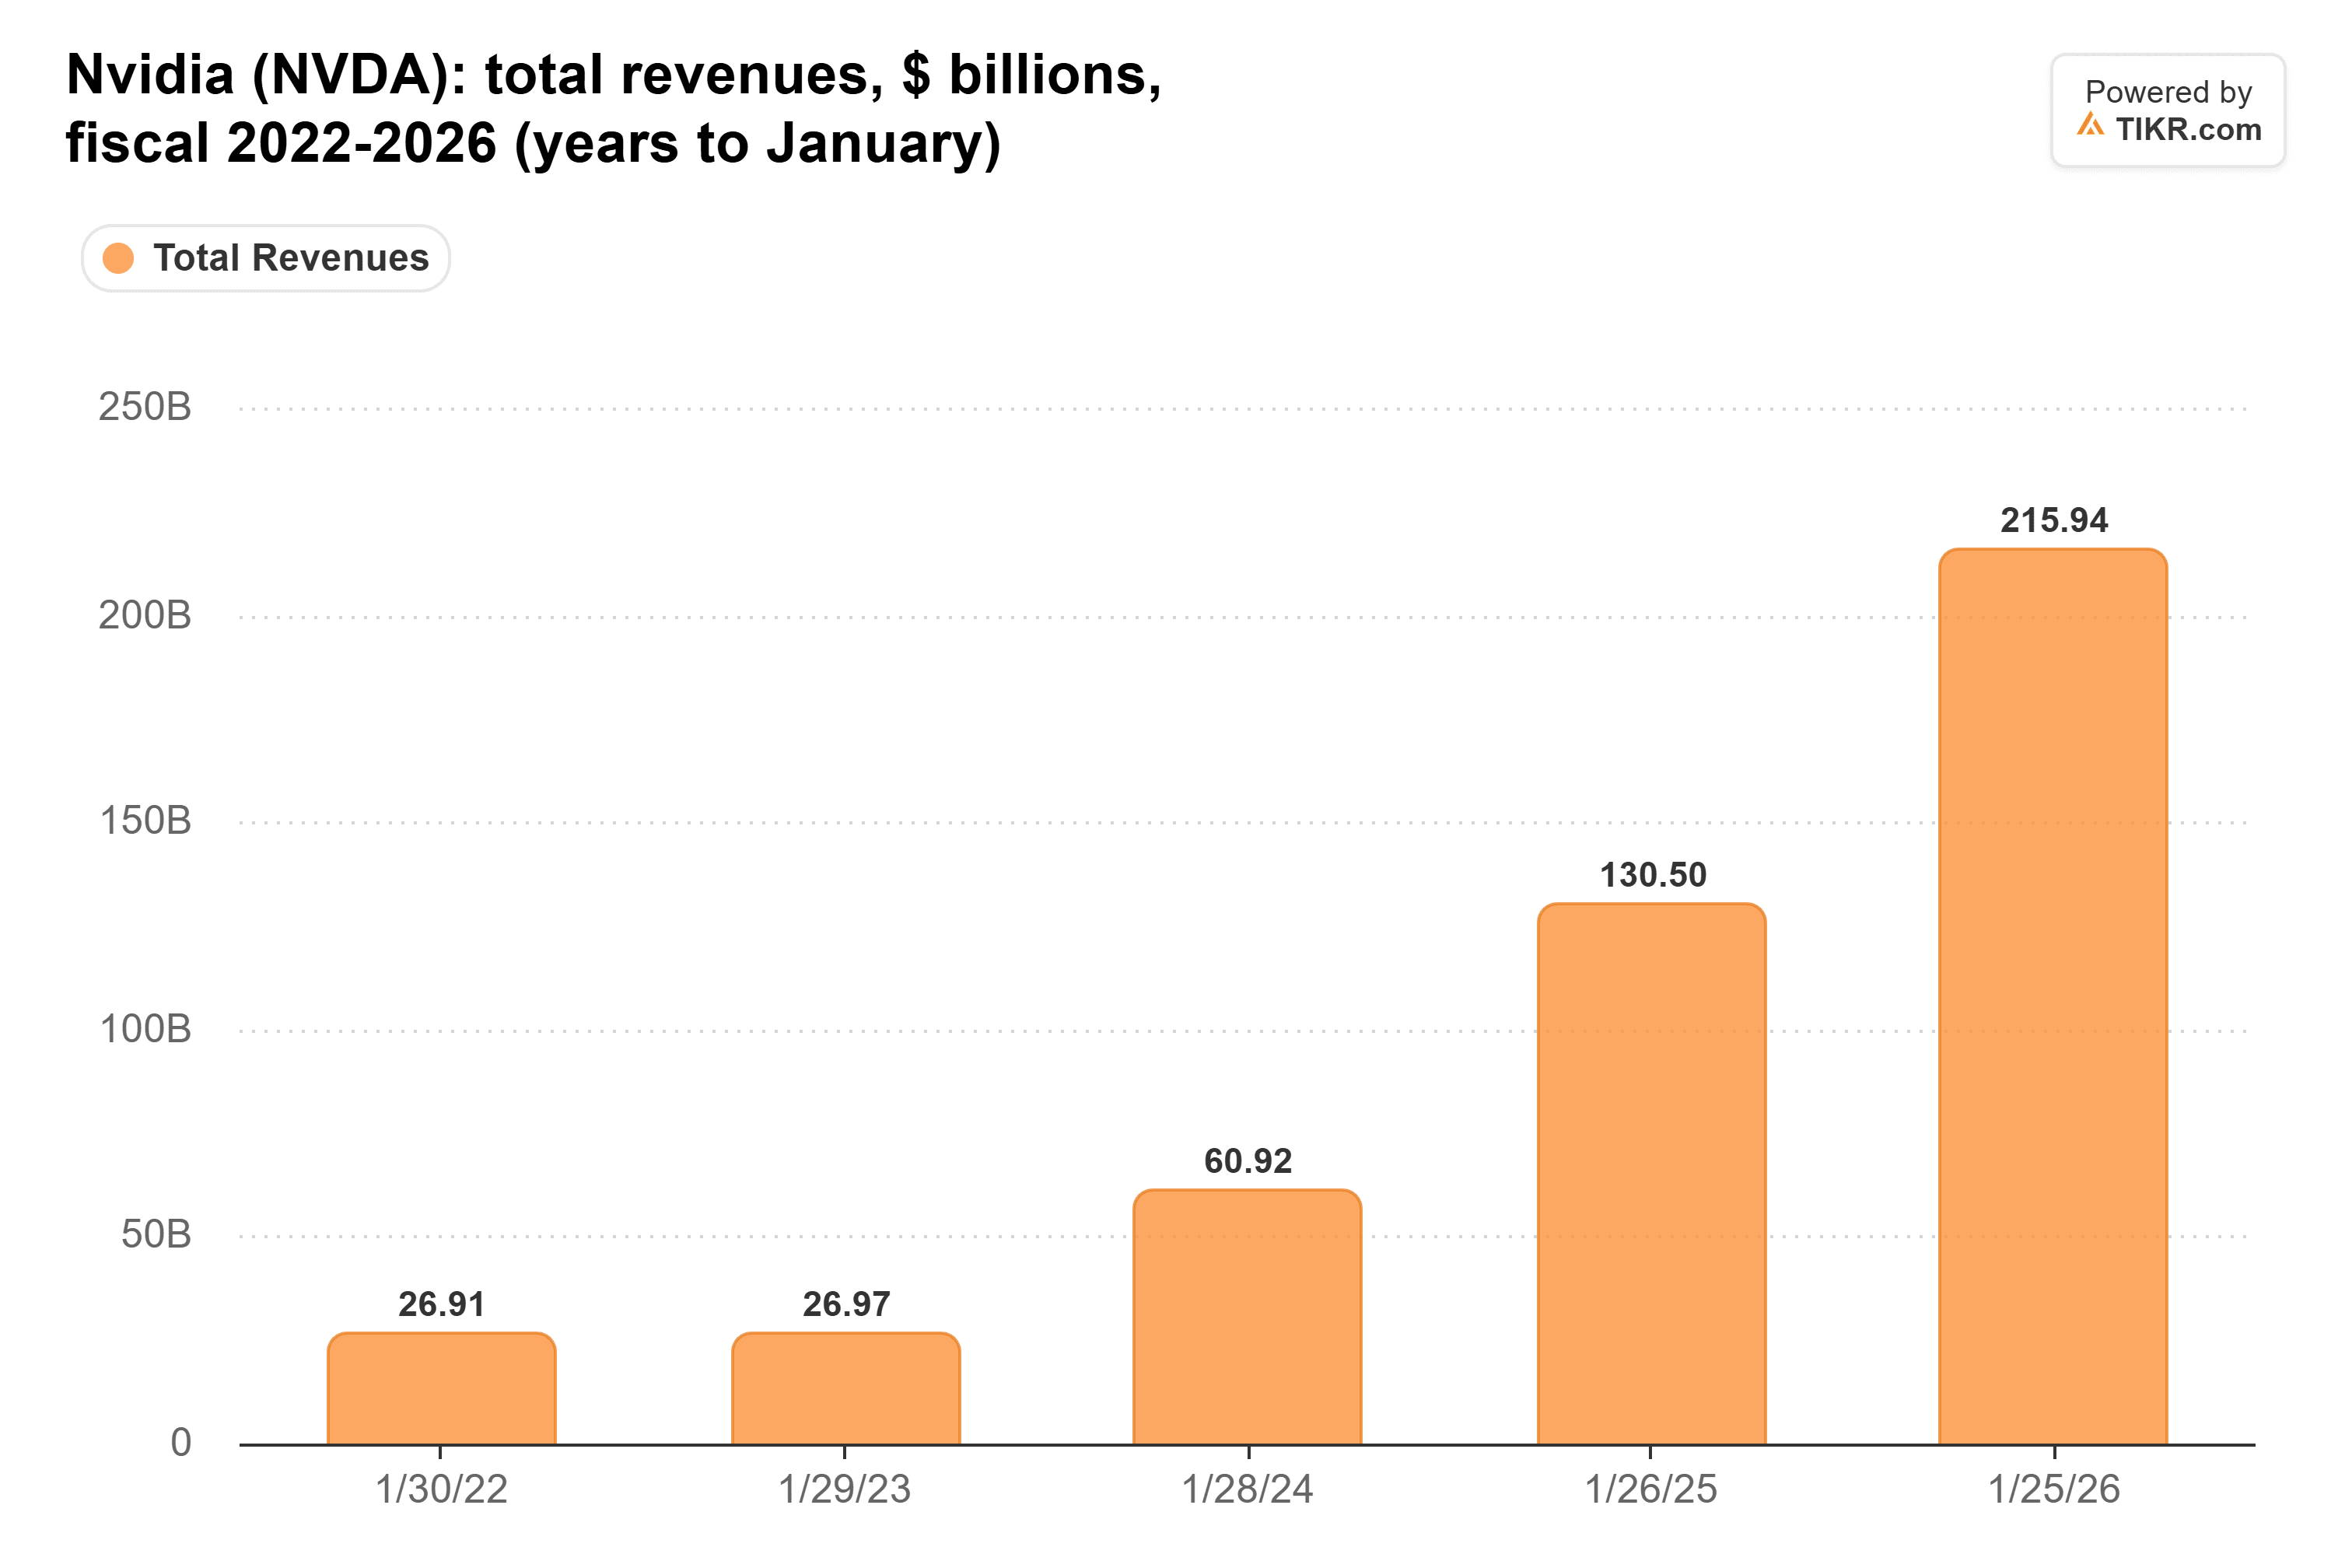
NVIDIA-Investoren haben bereits eine Flaute erlebt. Der Umsatz lag im Geschäftsjahr 2023 bei 27,0 Milliarden Dollar und die GAAP-Operating-Marge fiel von 37,3 % auf 15,7 %. Dann wuchs der Umsatz in den nächsten drei Jahren auf 215,9 Milliarden Dollar, als der KI-Boom begann:
Der Risikokapitalgeber Tomasz Tunguz sieht, wie es wieder passieren könnte. In This Week in Startups sagte er, Chips lägen bereits in Lagern, weil nicht genug Strom vorhanden sei, um sie zu betreiben. Seine Warnung: "Irgendwann stagnieren die NVIDIA-Bestellungen einfach, weil wir sie in den USA nicht einsetzen können, und dann gibt es einen seismischen Schock für diese Aktien."
Diese Sorge ist nach der Wahl schwerer von der Hand zu weisen. Kunden mit Hauptsitz in den USA brachten im Geschäftsjahr 2026 149,6 Milliarden Dollar von NVIDIAS Umsatz ein, 69,3 % des Gesamtumsatzes.
Das Geschäftsjahr 2028 ist nicht das Problem
Die nächsten 12 Monate sehen nicht nach dem Ort aus, an dem diese Kürzung landen würde. Das Management prognostiziert für das Geschäftsjahr 2028 ein Umsatzwachstum von etwa 70 % und sagt, dass das Angebot diese Zahl begrenzt. Es sagt auch, dass die Prognosen der Kunden auf eine Verdoppelung des Wachstums hindeuten. Und der Umsatz hat in den letzten drei Quartalen jeweils die Spitze von NVIDIAS Prognose übertroffen.
Jim Cramer machte am 5. November in Mad Money die Bullen-Argumentation. Wenn NVIDIA nur die Schätzungen erfüllt, sagte er, "hätten Sie eine Aktie mit einer Wachstumsrate von 70 %, die für weniger als das 12-fache der Gewinne des nächsten Jahres verkauft wird." Der Konsens bestätigt seine Wachstumszahl: Der Sprung von 9,31 $ auf 15,91 $ ist ein Anstieg von 71 %.
Cramer fügte den Haken selbst hinzu: "Aber es ist kein Schnäppchen, wenn das folgende Jahr nicht weiter wachsen kann, weil die USA nicht so schnell neue Rechenzentren zulassen wie jetzt."
Brown hat recht, dass das Risiko unausgewogen ist. Aber eine Kürzung der Gewinne des nächsten Jahres um 5 % wird NVIDIA nicht um 40 % fallen lassen. Eine Kürzung für das Geschäftsjahr 2029, das Jahr, um das sich sowohl Cramer als auch Tunguz sorgen, könnte es. Bei 15x spiegelt die Aktie bereits einen Großteil dieser Angst wider, und dieser Abschlag wirkt als Puffer, solange die Aussichten für das Geschäftsjahr 2028 halten.
Natürlich kommt der erste Test am 17. November, wenn NVIDIA die Ergebnisse für das dritte Quartal gegen eine Prognose von 108,0 Milliarden Dollar, plus/minus 2 %, veröffentlicht. Was das Management zum Geschäftsjahr 2028 sagt und ob Kunden mit ihren US-Rechenzentrumsplänen zurückhaltender werden, wird mehr zählen als das Quartal selbst.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!