Die wichtigsten Punkte
- Die Aktie von Upstart fiel in einer Woche um 11 %, nachdem das Unternehmen seine Prognose für 2026 auf etwa 1,35 Milliarden Dollar Umsatz gesenkt hatte, obwohl das dritte Quartal einen Rekord beim Deckungsbeitrag erzielte.
- Steigende Ausfallraten minderten den Wert der Kredite, die Upstart hält, während Pagaya seine Gewinnprognose für 2026 erhöhte und SoFi den Großteil seiner Kreditvergabe mit Einlagen finanziert.
- Die Aktie notiert bei etwa der Hälfte ihres üblichen zukünftigen KGV, aber die zugrundeliegenden Gewinnschätzungen für 2027 werden voraussichtlich nach unten korrigiert.
- Ein Verkauf auf diesem Niveau erscheint spät, aber ein weiterer Kauf ist erst sinnvoll, wenn der Upstart Macro Index wieder sinkt.
Upstart Holdings (UPST) fiel in der Woche bis zum 5. November um 11 %, nachdem ein Rekordquartal mit einer Senkung der Prognose für 2026 einherging.
Ein Großteil dieses Rückgangs ging mit dem Markt einher: Der Nasdaq 100 fiel im gleichen Zeitraum um 9 %. Aber die Prognosesenkung ist Upstarts eigenes Problem. Pagaya Technologies (PGY) erhöhte seine Gewinnprognose für 2026 am 29. Oktober, und SoFi Technologies (SOFI) finanziert den Großteil seiner Kreditvergabe mit Einlagen, etwas, das Upstart noch nicht kann.
Ein Rekordquartal und ein kleineres 2026
Das am 3. November veröffentlichte dritte Quartal übertraf die Umsatzerwartungen:
- Kreditvergabe von 4,1 Milliarden Dollar, ein Plus von 44 % gegenüber dem Vorjahr
- Umsatz von 371 Millionen Dollar, ein Plus von 34 %, über den Schätzungen der Analysten
- Rekord-Deckungsbeitrag von 218 Millionen Dollar, ein Plus von 48 %
- Nettogewinn von 36,6 Millionen Dollar, ein Plus von 15 %
- Eine positive Deckungsbeitragsmarge bei besicherten Auto- und Immobilienkrediten, ein Quartal früher als geplant
"Die Konjunktur kommt und geht, aber Alpha akkumuliert sich", sagte Mitgründer und CEO Paul Gu in der Pressemitteilung.
Dann senkte Upstart seine Prognose auf etwa 1,35 Milliarden Dollar Umsatz und 260 Millionen Dollar bereinigtes EBITDA für 2026, gegenüber den zuvor kommunizierten 1,4 Milliarden Dollar und 294 Millionen Dollar. Analysten hatten mit 1,42 Milliarden Dollar Umsatz gerechnet.
TIKR verfolgt 16 Analysten zu Upstart. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Upstart zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Upstart an
Ausfälle treffen die Kredite, die Upstart hält
Upstart machte steigende Ausfallraten verantwortlich. Der Upstart Macro Index (UMI), der eigene Indikator des Unternehmens dafür, wie stark die Wirtschaft das Ausfallrisiko erhöht, erreichte in seiner letzten Messung 1,53, gegenüber 1,39 im Dezember 2025. Da erwartete Ausfälle steigen, verlieren die Kredite und Verlustbeteiligungen, die Upstart hält, an Wert. Im Telefonat zum dritten Quartal sagte Gu, dass dieser Effekt "tatsächlich größer ist als die Auswirkungen der reduzierten Neukreditvergabe".
Auch neue Kredite verlangsamen sich: Die tägliche Kreditvergabe im Oktober sank um 9 % gegenüber September. Und Upstarts maximale Risikoposition unter seinen Verlustbeteiligungsvereinbarungen, ein als unwahrscheinlich eingestufter Worst Case, stieg laut der Quartalsmeldung zum 30. September auf 1,50 Milliarden Dollar, gegenüber 887,4 Millionen Dollar Eigenkapital.
Das Netzwerkvolumen von Pagaya stieg im dritten Quartal um 28,7 % auf einen Rekordwert von 3,61 Milliarden Dollar, und das Unternehmen erhöhte seine GAAP-Nettogewinnprognose für 2026 auf 162-182 Millionen Dollar. Der Schaden liegt also im Risiko, das Upstart hält, nicht in der Nachfrage der Kreditnehmer.
SoFi verfügt über die Finanzierung, die Upstart fehlt: In einem Rekordquartal machten Einlagen 90 % seiner durchschnittlichen Verbindlichkeiten aus. Upstart Bank könnte FDIC-versicherte Einlagen annehmen, benötigt aber noch die verbleibenden regulatorischen Genehmigungen vor der geplanten Eröffnung Anfang 2027.
Die Schätzungen haben noch weiter zu fallen
Vor der Veröffentlichung erwarteten Analysten, dass der normalisierte Gewinn pro Aktie von 2,29 Dollar in diesem Jahr auf 3,58 Dollar im Jahr 2027 steigen würde:

Ein kleineres 2026 und ein höherer UMI deuten auch auf niedrigere Zahlen für 2027 hin. Nach der Veröffentlichung setzte BofA seine Schätzung für 2027 auf 2,79 Dollar, und der GAAP-Konsens für 2027 liegt bei nur 1,88 Dollar.
Günstig, aber ich würde auf den UMI warten
Vor der Veröffentlichung notierte Upstart mit dem 7,0-fachen des zukünftigen normalisierten Gewinns, etwa die Hälfte seines Durchschnitts von 14x im vergangenen Jahr.
Wall Street senkte ihre Kursziele trotzdem. BofA senkte sein Ziel am Tag vor der Veröffentlichung von 37 auf 30 Dollar und nach der Veröffentlichung auf 28 Dollar, und mindestens acht weitere Häuser senkten ihre Ziele nach den Ergebnissen, drei davon auf 24 Dollar. Selbst vor diesen Kürzungen hatte sich das durchschnittliche Kursziel in einem Jahr etwa halbiert, von etwa 75 auf 38 Dollar:
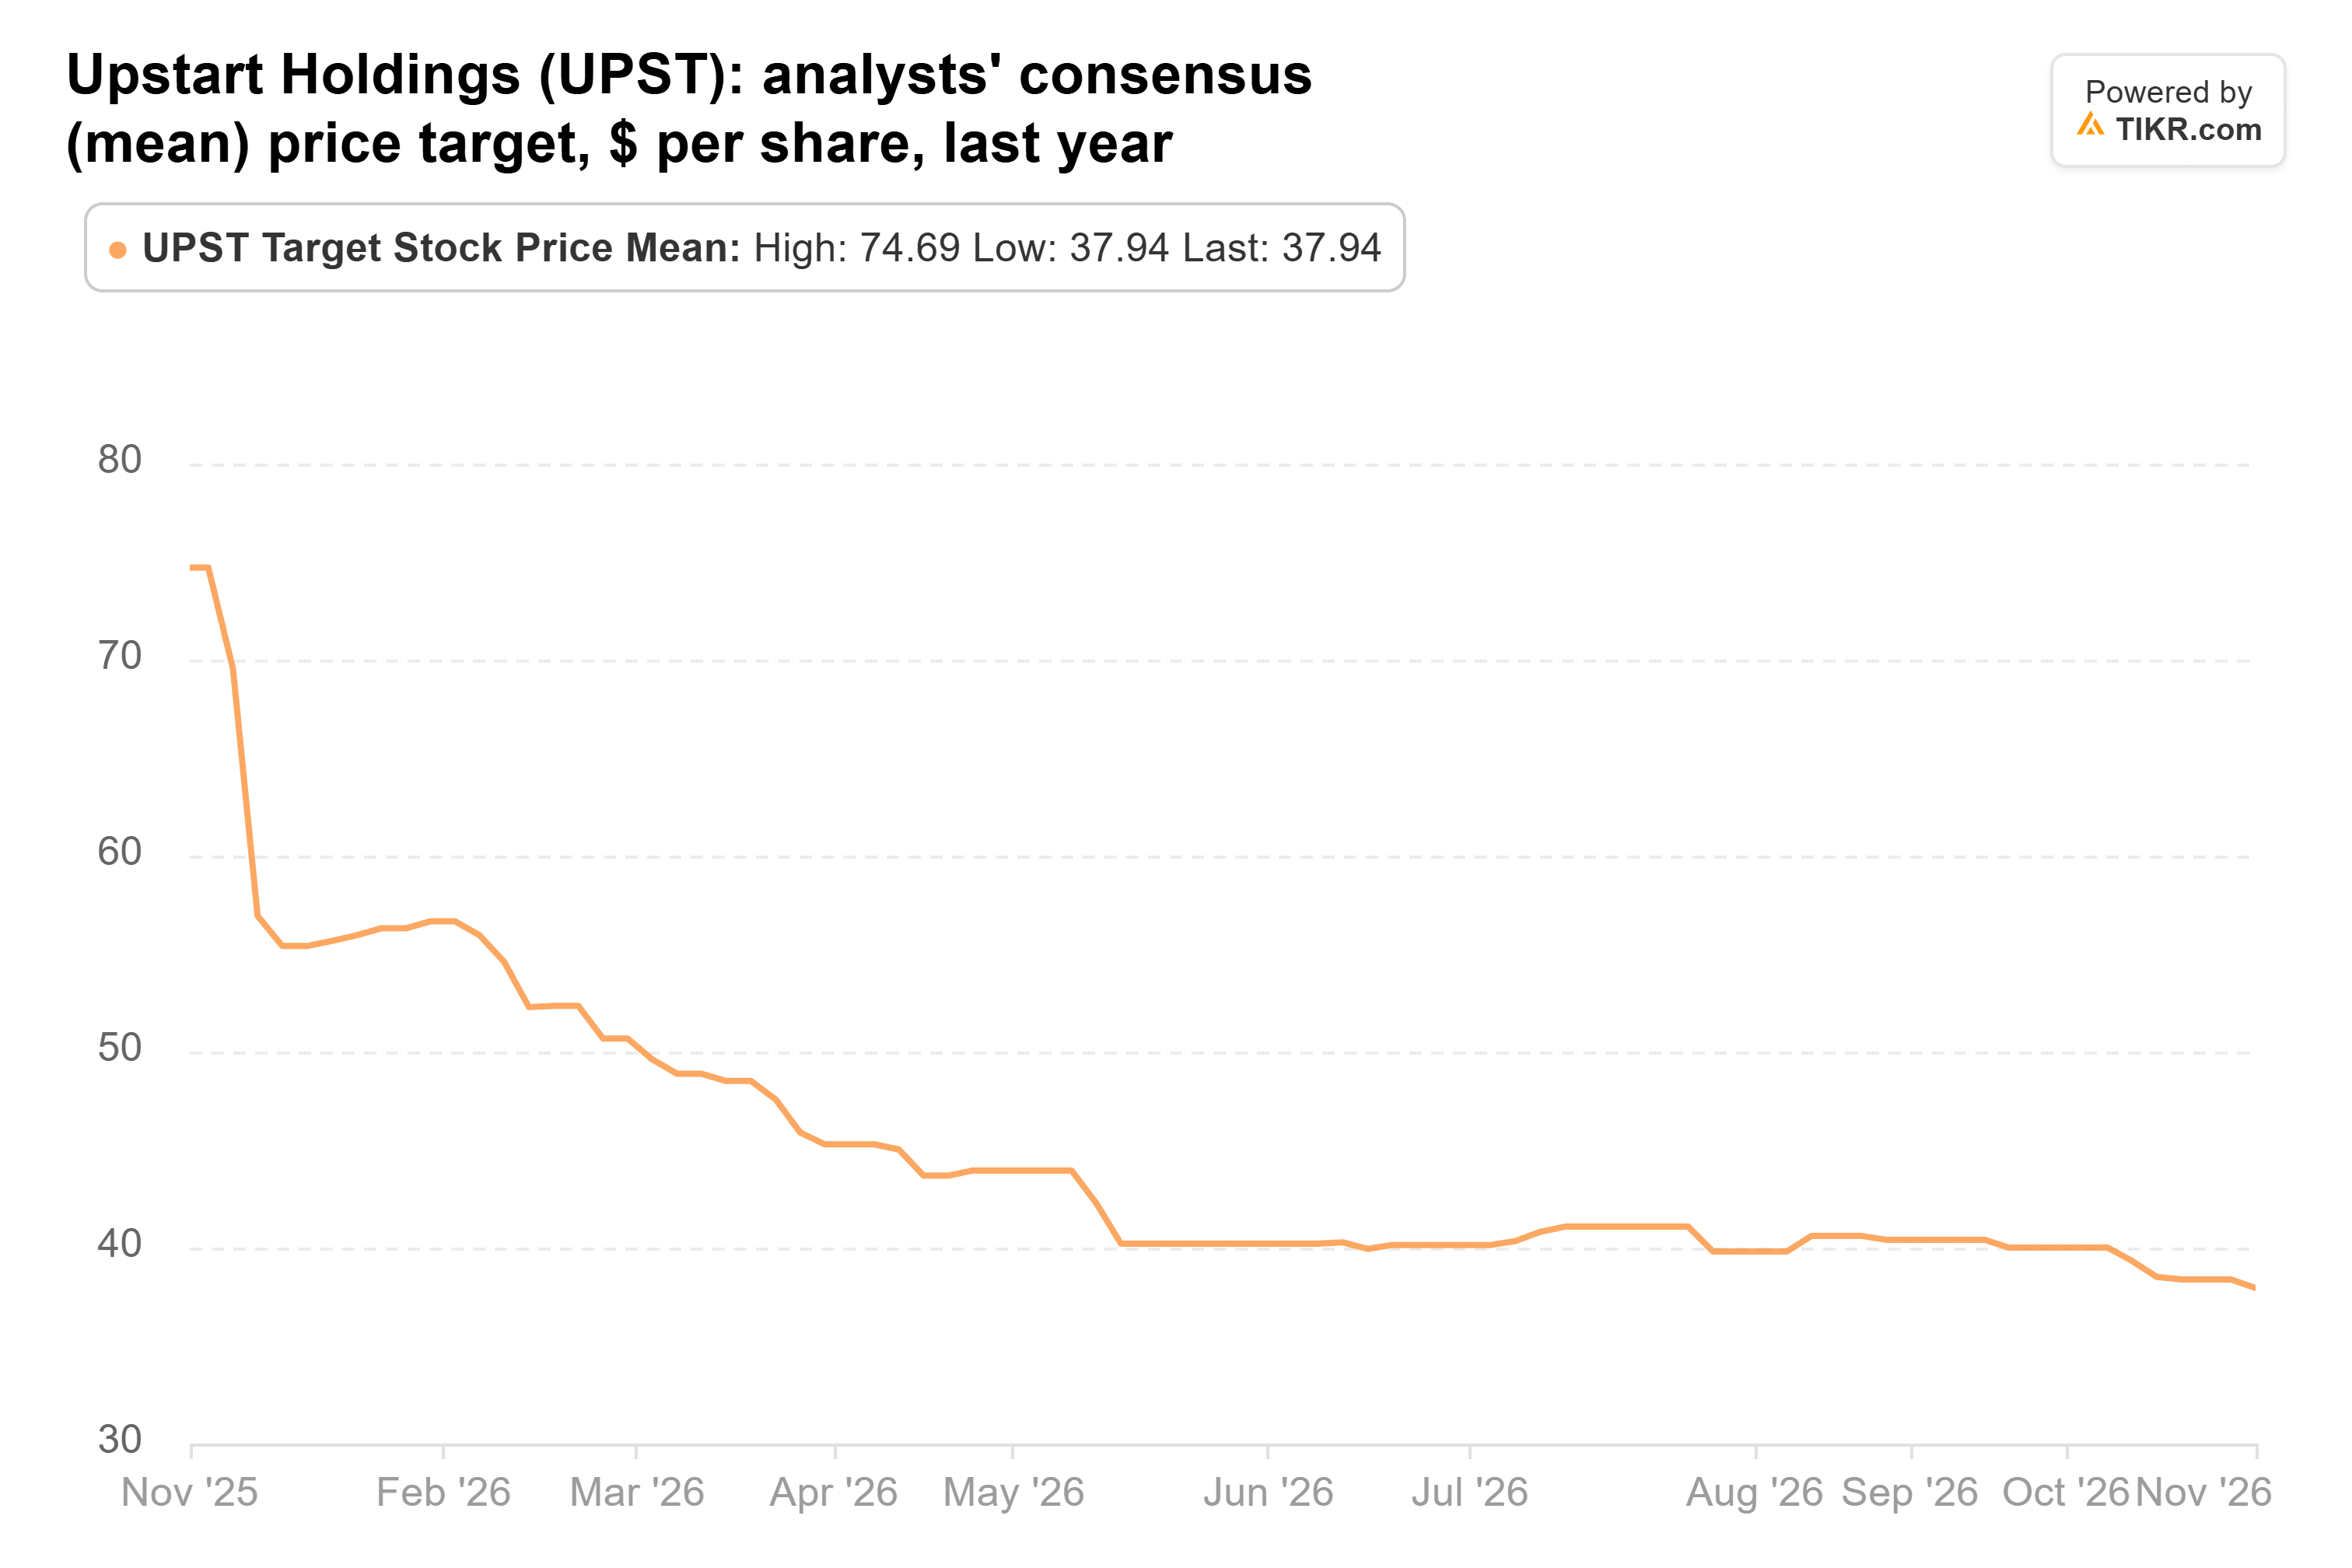
Bei 7,0x hat die Aktie bereits viel schlechte Nachrichten eingepreist, daher erscheint ein Verkauf hier spät. Aber die Gewinne hinter diesem KGV fallen immer noch, und weitere Kürzungen sind wahrscheinlich, solange der UMI steigt. Ein Aufstocken kann warten, bis der Index wieder sinkt.
Die Kreditvergabe im November und die nächste UMI-Messung werden Anfang Dezember veröffentlicht. Mit einem UMI zurück bei etwa 1,4 sollte Upstart mehr Kredite vergeben, und die, die es hält, wären mehr wert.
Was ist die Aktie von Upstart also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Upstart wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Upstart kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!