


Die wichtigsten Punkte
- Uber veröffentlicht die Ergebnisse für das dritte Quartal am Mittwoch, den 4. November, vor Börsenbeginn. Die Aktie ist in diesem Jahr um 18 % gefallen und erreichte letzte Woche ein 52-Wochen-Tief.
- Bei etwa dem 17-fachen der erwarteten Gewinne und dem 13-fachen des vergangenen Free Cash Flow erscheint Uber günstig bewertet, solange seine Barmittel weiter wachsen und Analysten ihre Gewinnschätzungen nicht kürzen.
- Der Free Cash Flow stieg im ersten Halbjahr 2026 um 7 %, obwohl die Versicherungsrückstellungen weniger Cash als im Vorjahr hinzufügten, und die Gewinnschätzungen haben sich in drei Monaten kaum bewegt.
- Wenn das Quartal innerhalb der Prognosen liegt und der Free Cash Flow im Jahresvergleich wächst, erscheint das 13-fache des Free Cash Flow zu niedrig, aber Robotaxi-Nachrichten bestimmen nach wie vor das Kursmultiplikat der Aktie.
Uber Technologies (UBER) veröffentlicht die Ergebnisse für das dritte Quartal am Mittwoch, den 4. November, vor Börsenbeginn. Die Aktie ist in diesem Jahr um 18 % gefallen und erreichte letzte Woche ein 52-Wochen-Tief.
Einige Anleger sehen ein Schnäppchen. Ein Beitrag auf X sagte, dass Consumer-Internet-Aktien wie Uber "100 Tage hintereinander in einer geraden Linie nach unten gehen". Der frühe Uber-Investor Jason Calacanis antwortete: "Eine riesige Kaufgelegenheit."
Die Zahlen machen seine Argumentation leicht nachvollziehbar. Uber notiert bei etwa dem 17-fachen der erwarteten Gewinne, verglichen mit einem Dreijahresdurchschnitt von etwa dem 25-fachen. Sein Börsenwert beträgt etwa 136 Milliarden US-Dollar. Das entspricht etwa dem 13-fachen der 10,1 Milliarden US-Dollar Free Cash Flow, die es in den vier Quartalen bis Juni erwirtschaftete.
Aber Uber ist nur günstig, wenn zwei Dinge Bestand haben: seine Barmittel weiter wachsen und Analysten nicht beginnen, ihre Gewinnschätzungen zu kürzen. Die Zahlen vom Mittwoch sind die ersten harten Daten seit dem Kursrutsch.
Analysten haben bereits gekürzt
Ein Multiplikator von 17 ist nur günstig, wenn die Gewinne auch eintreffen. Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von Uber sich mehr als verdoppelt, von 2,45 US-Dollar im Jahr 2025 auf 5,51 US-Dollar im Jahr 2028:
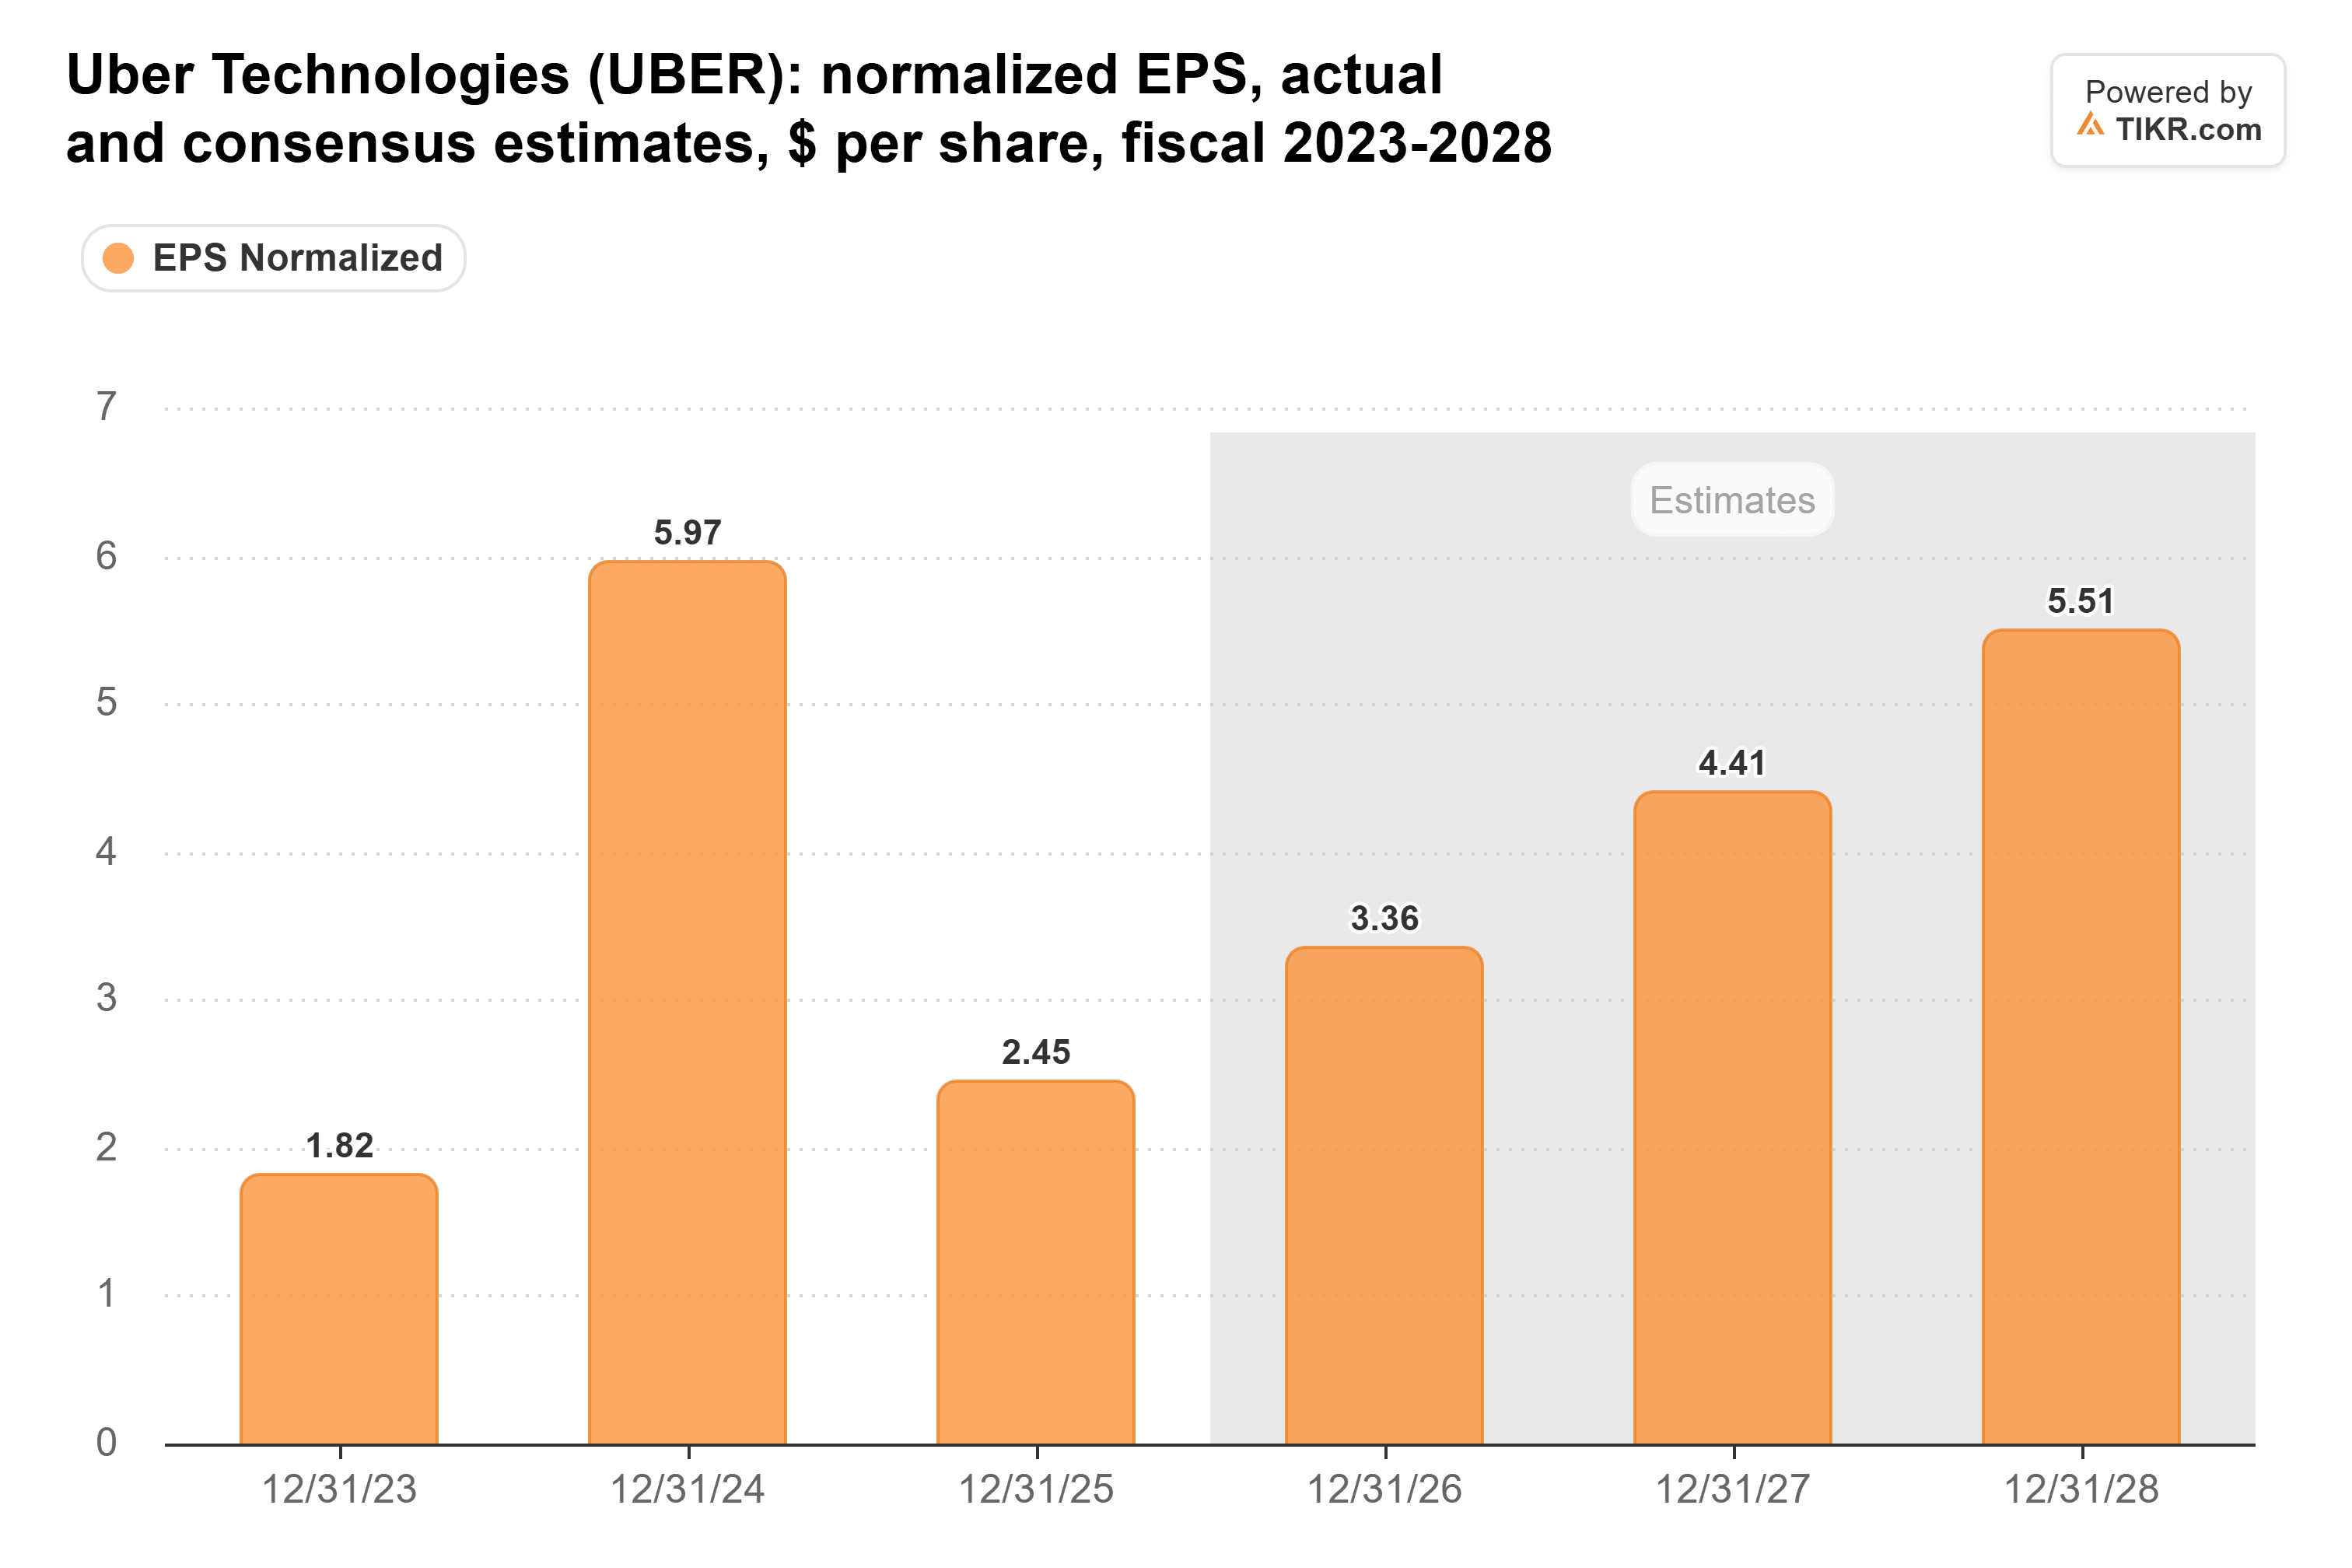
Diese Schätzungen haben sich zuletzt kaum bewegt. Vom 30. Juni bis zum 23. Oktober bewegte sich der Konsens für dieses und nächstes Jahr um weniger als 1 %, und der für 2028 stieg um 2 %. Der große Kürzungsschritt kam früher im Jahr. Der Konsens für dieses Jahr fiel von 4,17 US-Dollar auf 3,31 US-Dollar in dem Quartal, in dem Uber begann, einen nicht-GAAP-Gewinn je Aktie zu melden, der Aktienvergütungen abzieht, im vierten Quartal den Gewinn je Aktie verfehlte und vorsichtige Prognosen abgab. Der größte Teil davon war auf die Rechnungslegungsänderung zurückzuführen: Uber erwartet in diesem Jahr Aktienvergütungen in Höhe von 1,95 bis 2,10 Milliarden US-Dollar, was vor Steuern fast 1 US-Dollar je Aktie entspricht.
Einige Analysten kürzen immer noch. Der UBS-Analyst Stephen Ju behielt seine Kaufempfehlung vor der Veröffentlichung bei, senkte aber sein Kursziel von 110 auf 106 US-Dollar. Er verwies auf schwierigere Jahresvergleiche für US-Fahrten und auf Wettbewerb durch E-Scooter in Brasilien.
TIKR verfolgt 50 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Uber zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu Uber ansehen
Die Barmittel wachsen weiter
Der vierteljährliche Free Cash Flow von Uber hat sich in drei Jahren etwa verdreifacht, von 910 Millionen US-Dollar im Septemberquartal 2023 auf 2,79 Milliarden US-Dollar im Juniquartal 2026:

Ein Teil dieser Barmittel stammt aus Versicherungen. Wenn Uber mehr zu seinen Rückstellungen für künftige Schadensfälle hinzufügt, als es auszahlt, erscheint die Differenz als operativer Cashflow. Dieser Schub schrumpft. Steigende Versicherungsrückstellungen fügten im ersten Halbjahr 2026 830 Millionen US-Dollar Cash hinzu, gegenüber 1,5 Milliarden US-Dollar im Vorjahr, und der Free Cash Flow wuchs dennoch um 7 % auf 5,1 Milliarden US-Dollar.
Das ist ein gutes Zeichen dafür, dass die Barmittel real sind.
Analysten erwarten für das Gesamtjahr 10,5 Milliarden US-Dollar Free Cash Flow. Nach 5,1 Milliarden US-Dollar im ersten Halbjahr benötigt Uber im zweiten Halbjahr etwa 5,4 Milliarden US-Dollar, um dorthin zu gelangen, ein Plus von 7 % gegenüber den 5,0 Milliarden US-Dollar des Vorjahres. Das setzt die Latte für das dritte Quartal auf mehr als die 2,23 Milliarden US-Dollar des Vorjahres.
Anleger bewerten Uber immer noch nach Robotaxis
Ein starkes Cash-Quartal allein reicht möglicherweise nicht aus. Die Aktie wurde von der Angst getrieben, dass selbstfahrende Autos Uber ausschließen könnten. Anleger könnten ein höheres Kursmultiplikat nur zahlen, wenn das Management etwas sagt, das diese Geschichte ändert.
In seiner Telefonkonferenz zum zweiten Quartal sagte das Management, dass autonome Fahrten weniger als 0,5 % der Fahrten von Uber ausmachen. Es strebt an, bis Jahresende in 15 autonomen Städten aktiv zu sein, gegenüber sieben im August, gestützt durch eine Investition von 10 Milliarden US-Dollar über mehrere Jahre. Wenn dieses Ziel verfehlt wird oder das Management erstmals eine Zahl nennt, was die Skalierung dieser Flotten kosten wird, könnten Anleger sich mehr dafür interessieren als für die Barmittel des Quartals.
Über die Latte springen, und das 13-fache erscheint zu günstig
Für das Quartal prognostizierte Uber Bruttobuchungen von 58,25 bis 60,25 Milliarden US-Dollar und einen nicht-GAAP-Gewinn je Aktie von 0,84 bis 0,88 US-Dollar. Wenn es innerhalb dieser Bereiche landet und der Free Cash Flow im Jahresvergleich wächst, haben Analysten wenig Grund zu kürzen.
Wenn Uber das schafft, denke ich, dass die Aktie beim 13-fachen des Free Cash Flow zu günstig ist. Ihre Barmittel wuchsen sogar, als der Versicherungsschub schrumpfte, und ihre Schätzungen haben sich seit der Kürzung früher im Jahr gehalten. Analysten erwarten außerdem, dass die Gewinne bis 2028 um etwa 31 % pro Jahr wachsen, und das 13-fache ist ein niedriger Preis dafür.
Natürlich könnte die Aktie noch eine Weile günstig bleiben, wenn das Management seine Aussichten kürzt oder wenig zu Robotaxis sagt.
Was ist die Uber-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





