

Wichtige Erkenntnisse
- Die Qualcomm-Aktie ist im vergangenen Jahr um 10 % gefallen, nachdem eine Mai-Rallye aufgrund von KI-Geräten, Autos und Rechenzentren wieder abgeebbt ist.
- Die Umsätze mit Mobilgeräten fielen im Juni-Quartal um 20 % und die Apple-Umsätze von Qualcomm schwinden schneller als geplant, während die Automobilumsätze um 61 % stiegen.
- Der CFO von Qualcomm sagte im September, dass Smartphones den Tiefpunkt erreicht hätten, aber Intel warnte am 29. Oktober, dass Speicherknappheit den PC-Markt weiter schrumpfen lassen wird.
- Analysten erwarten für das Geschäftsjahr 2027 einen niedrigeren Gewinn je Aktie (EPS) als für 2026, und die Aktie notiert über ihrem üblichen KGV. Daher scheint es ratsam, mit einem Kauf zu warten, bis der Bericht vom 4. November eine Zahl für die Rechenzentren-Umsätze liefert.
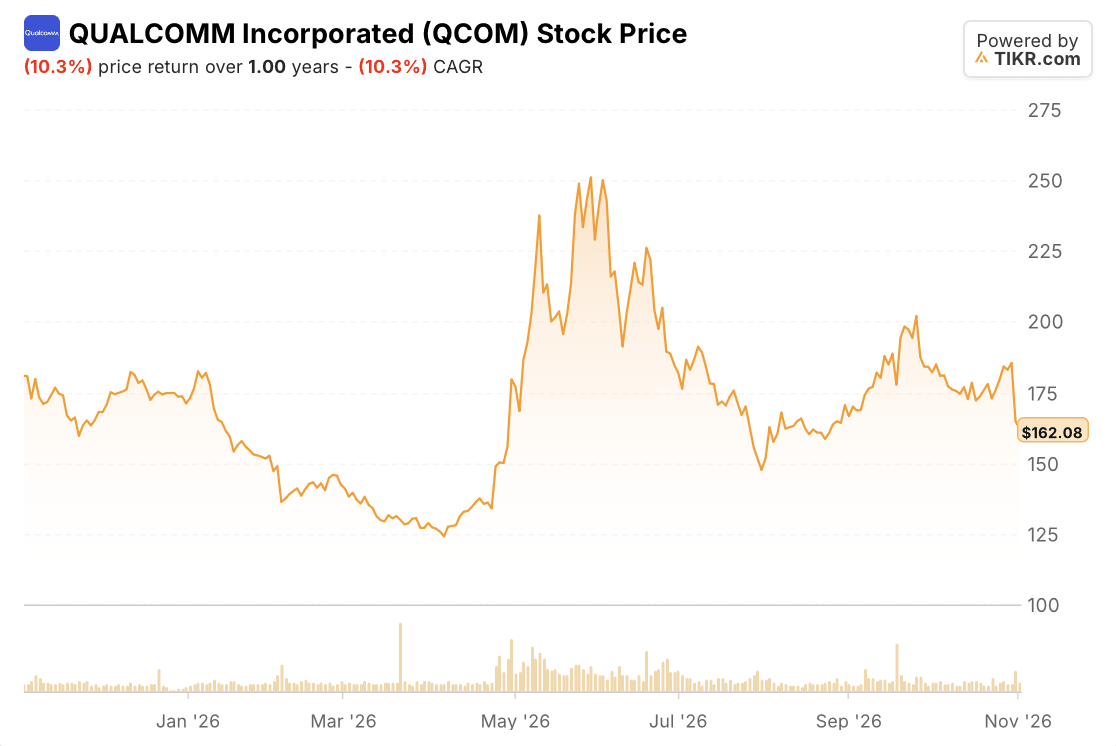
Qualcomm (QCOM) ist im vergangenen Jahr um 10 % gefallen, und diese Zahl verdeckt eine Rundreise. Die Aktie erreichte am 29. Mai ihren Höchststand aufgrund der Begeisterung für KI-Geräte, Autos und Rechenzentren und hat seitdem 35 % verloren.
Im September sagte CFO und COO Akash Palkhiwala zu Smartphones: "Wir befinden uns am Tiefpunkt des Zyklus. Es kann nur noch aufwärts gehen." Seitdem hat Intel (INTC) gewarnt, dass Speicherknappheit den PC-Markt weiter schrumpfen lassen wird, und die Umsätze von Qualcomm mit Apple (AAPL) schwinden schneller als geplant.
Was genau passiert ist
Hier ist das Jahr, Bericht für Bericht:
- 4. Februar: Die Umsätze im Dezember-Quartal erreichten einen Rekord von 12,3 Mrd. USD, aber die Prognose für das März-Quartal von 10,2-11,0 Mrd. USD beinhaltete bereits den Einbruch durch Speicherknappheit bei Mobilgerätekunden.
- 17. März: Qualcomm erhöhte seine Dividende und kündigte ein Aktienrückkaufprogramm in Höhe von 20 Mrd. USD an.
- 29. April: Die Umsätze mit Mobilgeräten fielen um 13 %, die Automobilumsätze stiegen um 38 %. CEO Cristiano Amon sagte, ein kundenspezifischer Chip eines Hyperscalers sei "im Plan für erste Auslieferungen später in diesem Kalenderjahr".
- 21. Mai: Stellantis gab bekannt, dass es Snapdragon-Prozessoren in seinen Autos verwenden werde.
- 24. Juni: Am Investor Day setzte Qualcomm ein Ziel von 40 Mrd. USD Umsatz außerhalb des Mobilgerätegeschäfts bis zum Geschäftsjahr 2029, fast das Doppelte des Ziels vom November 2024.
- 29. Juli: Die Umsätze mit Mobilgeräten im Juni-Quartal sanken um 20 % auf 5,09 Mrd. USD, während die Automobilumsätze um 61 % auf 1,59 Mrd. USD sprangen. Die angepasste EPS-Prognose von 2,05-2,25 USD für das September-Quartal blieb hinter den von Analysten erwarteten 2,36 USD zurück.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Qualcomm sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Smartphones bleiben das Problem
Selbst nach dem Sprung im Juni-Quartel war das Automobilgeschäft weniger als ein Drittel so groß wie das Mobilgerätegeschäft. Und Apple löst sich ab: Qualcomm erwartet, deutlich weniger als die geplanten 20 % des nächsten iPhones zu liefern, und rechnet damit, dass seine Apple-Umsätze vom September- zum Dezember-Quartal etwa halbiert werden.
Dann kam Intel mit einer zweiten Sorge hinzu. Nach Börsenschluss am 29. Oktober korrigierte Intel seine Umsatzprognose für das vierte Quartal auf 15-16 Mrd. USD nach unten, weniger als die von Analysten erwarteten etwa 17 Mrd. USD. Das Unternehmen sagte auch, die PC-Einheiten der Branche würden in diesem Jahr um etwa 12 % und 2027 um weitere 10 % fallen, da Speicher teurer werde. Smartphones konkurrieren um denselben Speicher, und Qualcomm verkauft auch PC-Chips. Die Qualcomm-Aktie fiel am nächsten Tag um 11 %.
Qualcomm braucht die Rechenzentren-Umsätze am Mittwoch
Qualcomm veröffentlicht seinen Bericht nach Börsenschluss am Mittwoch, den 4. November. Das Management sagte im Juli, dass die Mobilgeräteumsätze mit chinesischen Kunden im Juni-Quartal den Tiefpunkt erreicht hätten und im September-Quartal im Vergleich zum Vorquartal zweistellig wachsen sollten – die erste Überprüfung von Palkhiwalas Aussage. Die zweite ist die Prognose für das Dezember-Quartal: Analysten erwarten etwa 10,6 Mrd. USD, und zwei kundenspezifische Chip-Erfolge sollen beginnen, Umsätze zu generieren.
Derzeit erwarten Analysten, dass der normalisierte Gewinn je Aktie (EPS) von 12,03 USD im Geschäftsjahr 2025 auf 10,52 USD im Geschäftsjahr 2026 und 10,21 USD im Geschäftsjahr 2027 fallen wird:
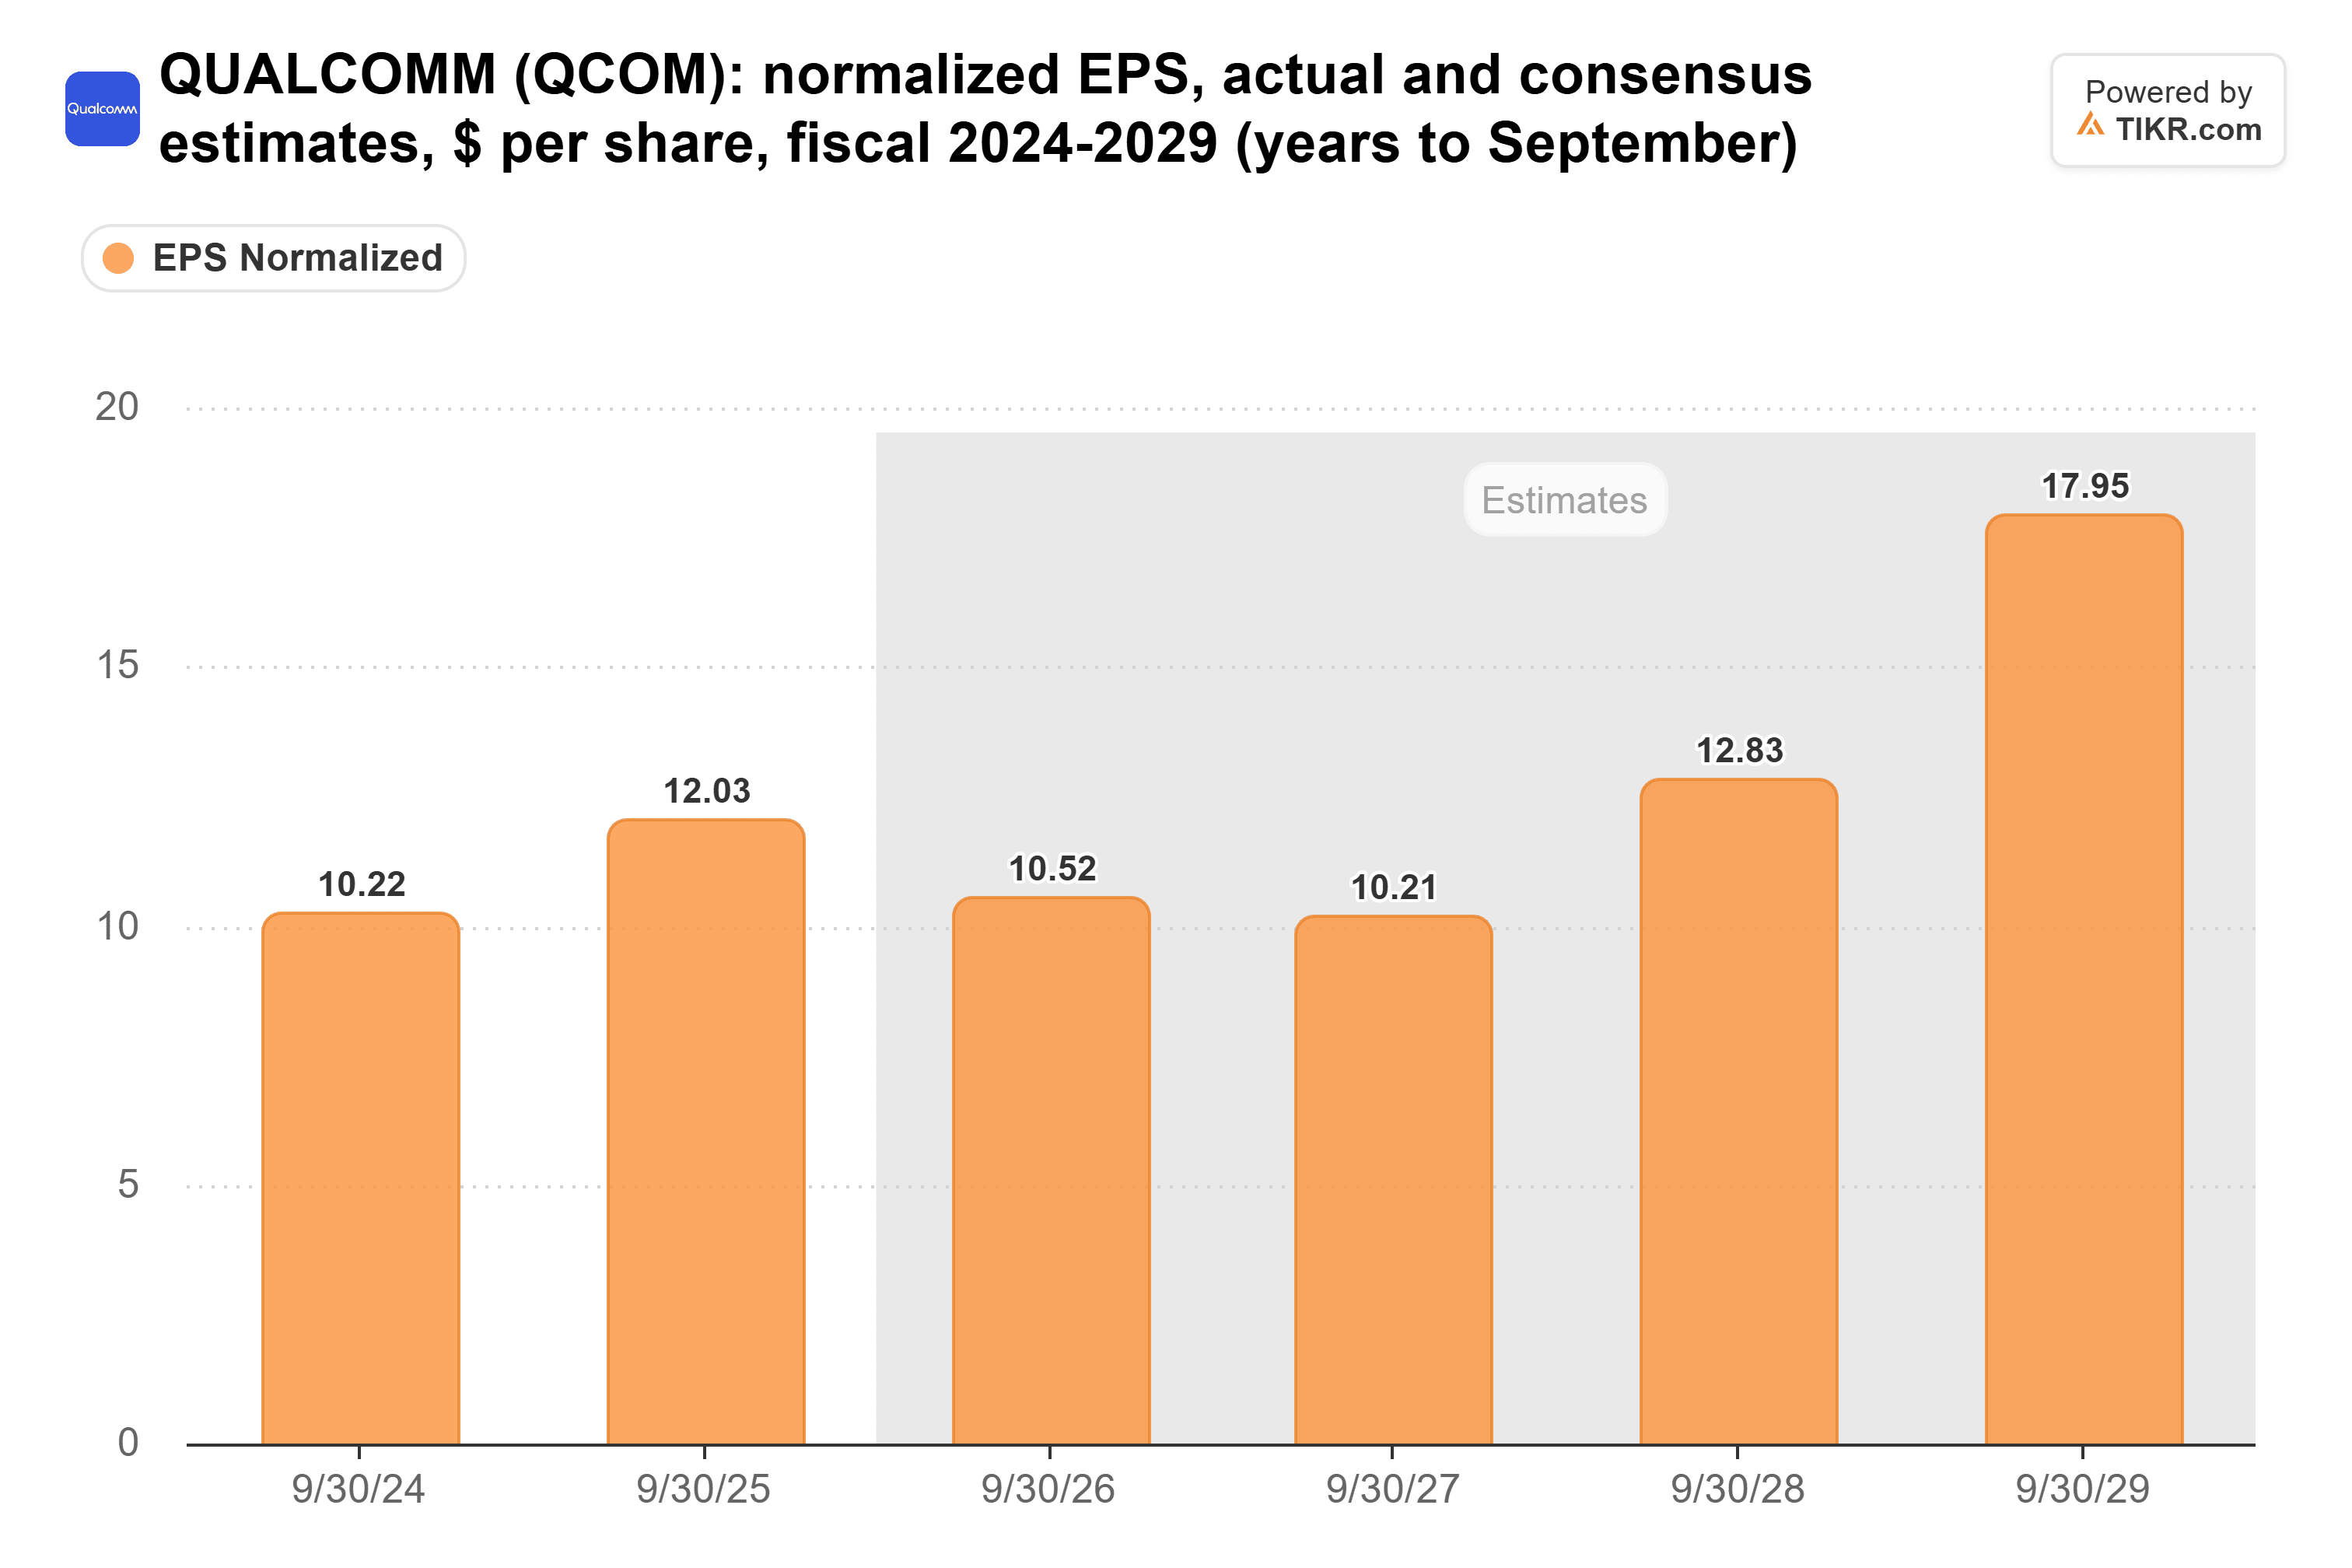
Die Schätzung von 17,95 USD für das Geschäftsjahr 2029, basierend auf nur acht Analysten, liegt knapp unter dem Managementziel von über 18,00 USD. Die Wall Street glaubt also bereits an den Plan.
Kein Kauf, bis die Rechenzentren-Umsätze sichtbar werden
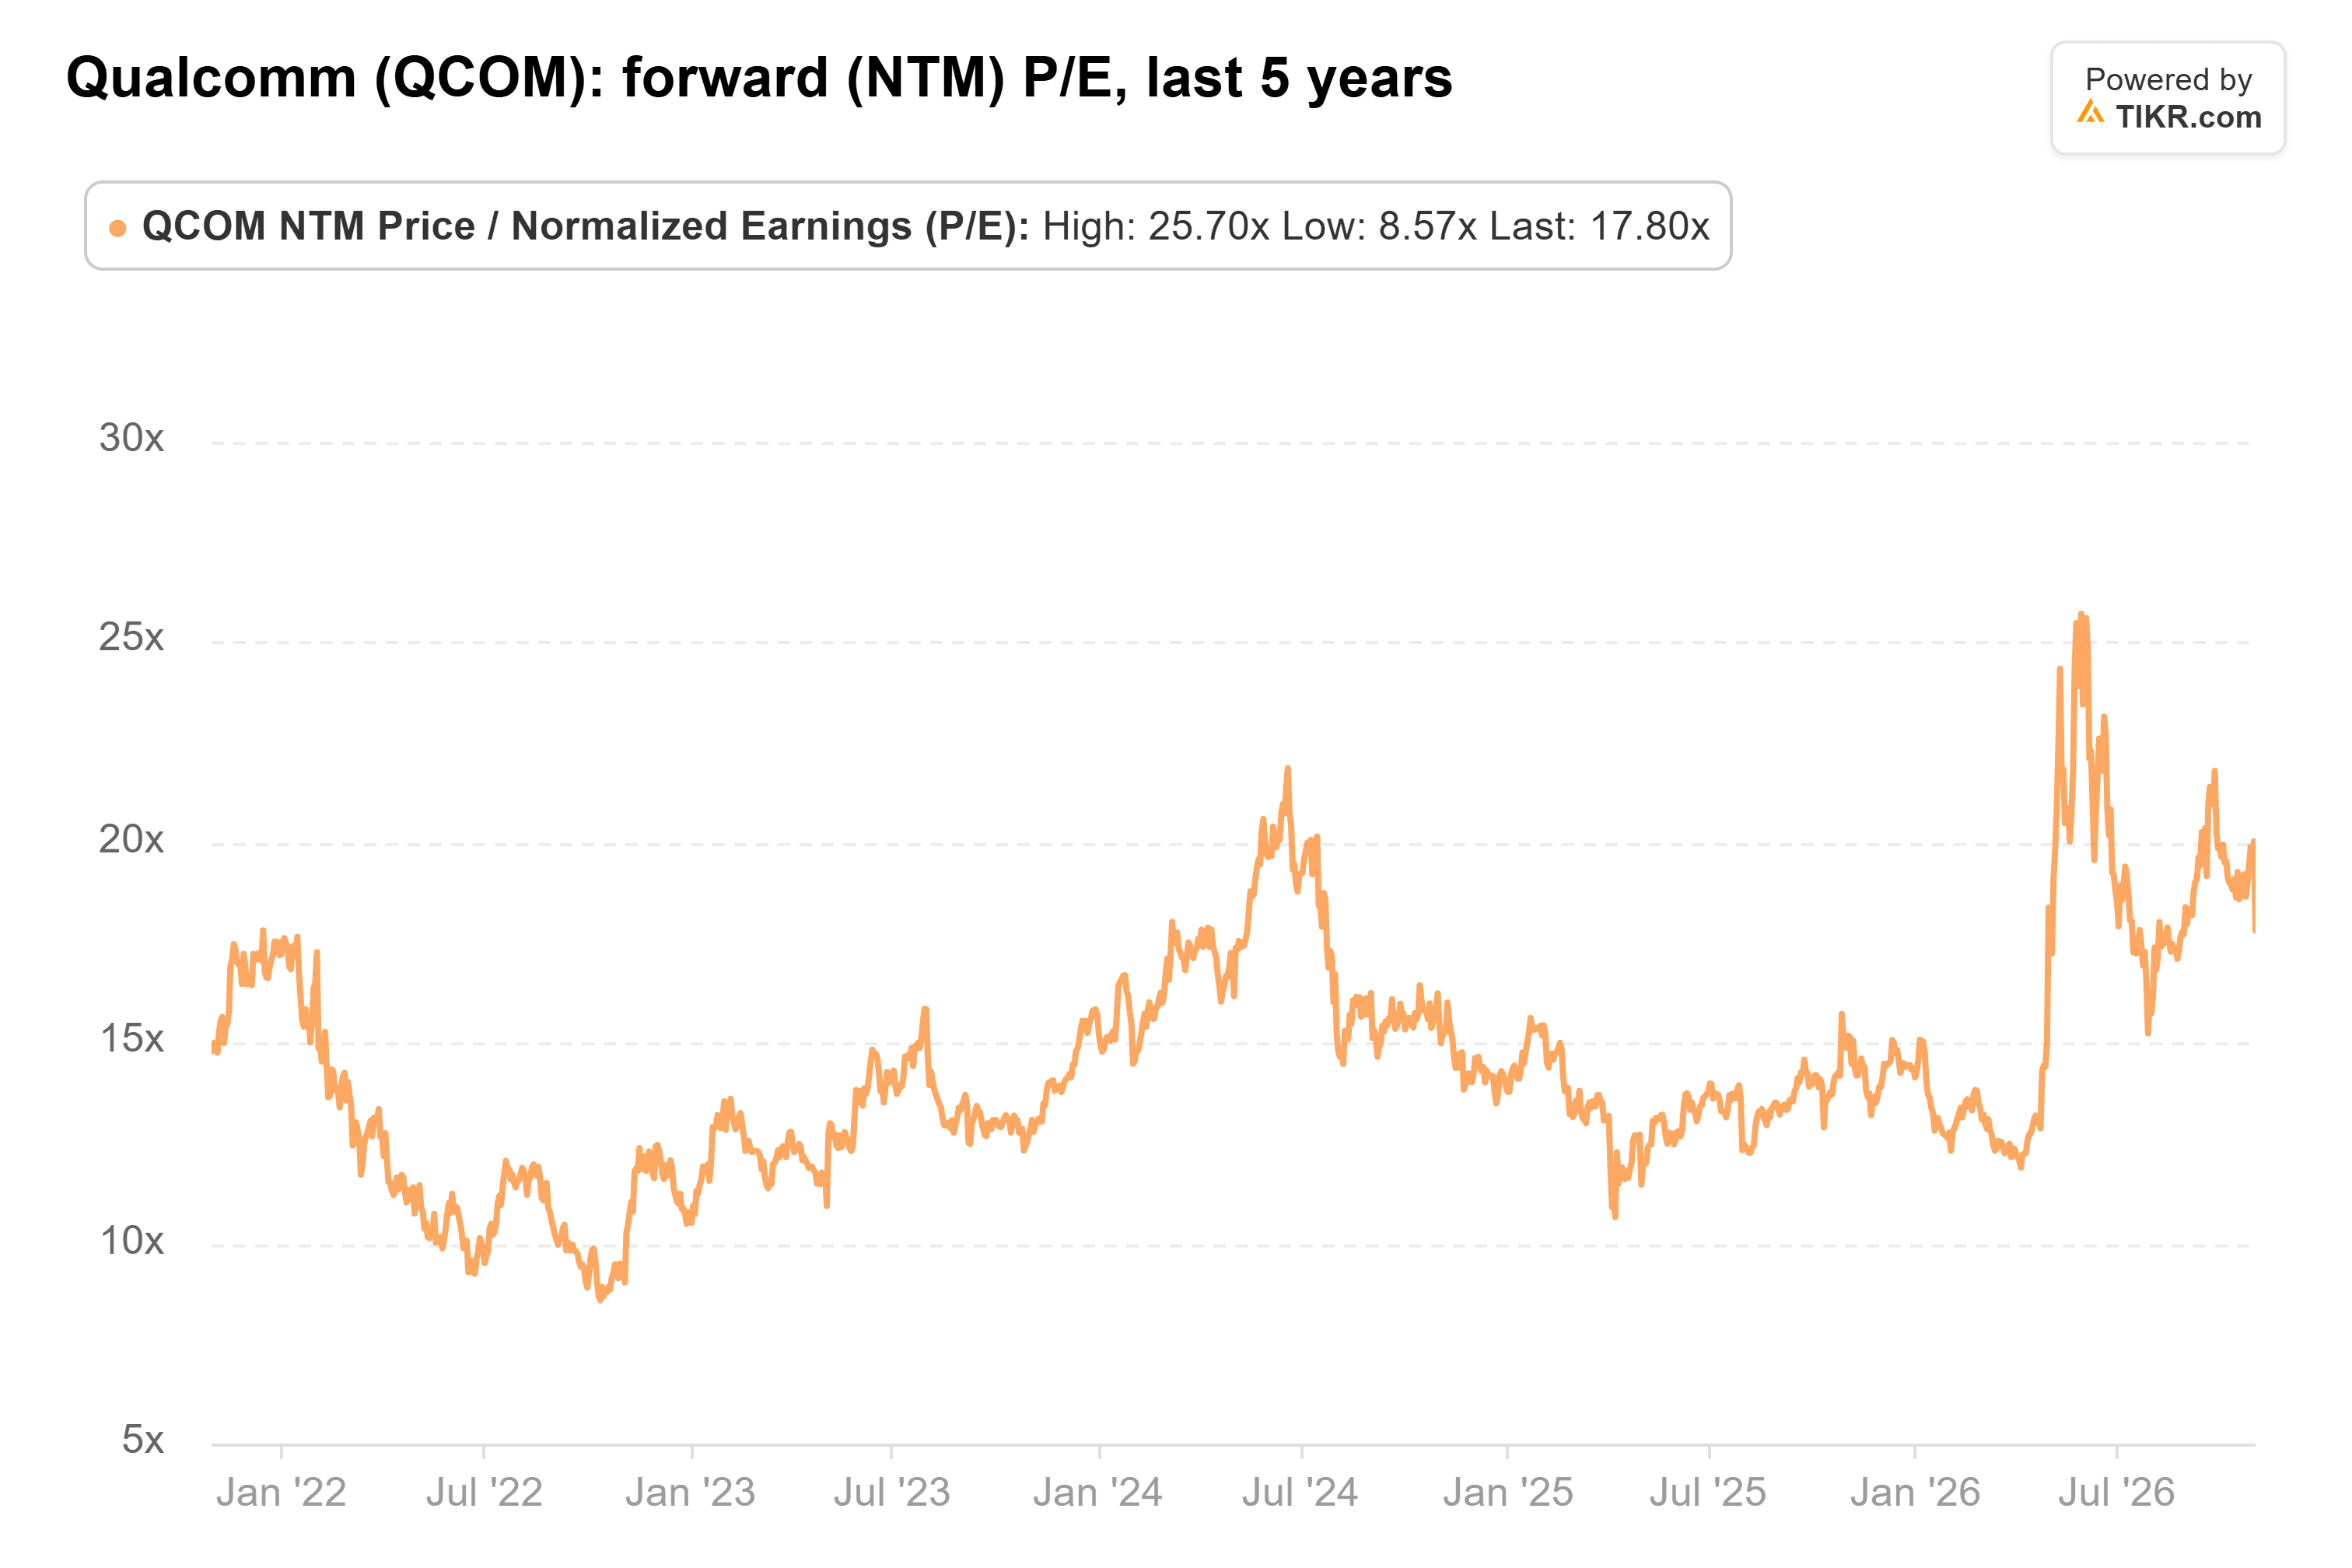
Investoren zahlen für diesen Glauben. Qualcomm notierte zum Schlusskurs am Freitag bei etwa dem 18-fachen des zukünftigen Gewinns, deutlich über seinem Fünfjahresdurchschnitt von 14x, aber unter dem Höchststand von 26x im Mai:
Das Konsensziel von 196 USD liegt etwa 21 % über dem Schlusskurs vom Montag, und Bernstein senkte sein Ziel am Montag von 165 USD auf 155 USD bei einer Halteempfehlung.
So wie ich es sehe, macht es nur Sinn, das 18-fache für sinkende Gewinne zu zahlen, wenn die Rechenzentren-Umsätze pünktlich eintreffen. Palkhiwala mag mit den Smartphones recht haben, aber ich brauche mehr als einen Tiefpunkt, um diesen Preis zu zahlen. Ich würde auf eine Prognose für das Dezember-Quartel warten, in der das Wachstum außerhalb des Mobilgerätegeschäfts den Rückgang im Mobilgerätegeschäft übertrifft.
Natürlich würde ich meine Meinung schnell ändern, wenn Qualcomm eine Zahl für die Rechenzentren-Umsätze nennt und über die Umsätze des September-Quartals hinaus prognostiziert.
Was ist die Qualcomm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Qualcomm kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





