Die wichtigsten Punkte
- Der freie Cashflow von Alphabet belief sich im dritten Quartal auf negative 9,1 Milliarden US-Dollar, das zweite Quartal in Folge mit negativem Ergebnis, und das Management erwartet weiterhin einen deutlichen Anstieg der Investitionsausgaben (Capex) im Jahr 2027.
- Anleger, die hoffen, dass Alphabet beginnt, mit der Disziplin von Microsoft auszugeben, werden wahrscheinlich enttäuscht werden: Der Mitbegründer von Alphabet, seine Prognosen und die Nachfrage nach Cloud-Diensten deuten alle auf höhere Ausgaben hin.
- Analysten erwarten nun, dass der freie Cashflow von Alphabet im Jahr 2027 auf negative 41,8 Milliarden US-Dollar sinkt, bevor er 2028 leicht positiv wird.
- Der nächste Test ist die Capex-Zahl von Alphabet für 2027, die im Rahmen des Telefonats zum vierten Quartal Anfang Februar bekannt gegeben werden soll.
Alphabet (GOOG) hat gerade zum zweiten Quartal in Folge Cash verbrannt, und die Frage, die über der Aktie schwebt, ist, ob es beginnt, mehr wie Microsoft (MSFT) auszugeben.
Am Montag lieferte Ryan Detrick von Carson Group eine Art Antwort in einem Beitrag auf X, in dem er den Google-Mitbegründer Larry Page zitierte: „Ich bin eher bereit, bankrott zu gehen, als dieses Rennen zu verlieren.“
Das Zitat ist nicht neu. Gavin Baker von Atreides Management brachte es in einer Folge von Invest Like the Best im August 2024 zur Sprache und sagte, Page „habe intern bei Google offenbar schon oft gesagt: ‚Ich bin eher bereit, bankrott zu gehen, als dieses Rennen zu verlieren.‘“
Es handelt sich also um ein Zitat aus zweiter Hand, das zwei Jahre alt ist. Und Alphabet hat jedes dieser zwei Jahre so gehandelt, als ob Page es ernst meinte.
Die Cash-Lücke wird 2027 tiefer
Der freie Cashflow von Alphabet belief sich im dritten Quartal auf negative 9,1 Milliarden US-Dollar, nach negativen 5,9 Milliarden US-Dollar im zweiten Quartal, da die Investitionsausgaben 51,4 Milliarden US-Dollar erreichten.
Das Management zeigte keine Reue. Es bekräftigte seine Capex-Prognose von 195 bis 205 Milliarden US-Dollar für 2026, und Finanzvorstand Anat Ashkenazi sagte im Telefonat zum dritten Quartal, dass sie weiterhin mit einem deutlichen Anstieg der Investitionsausgaben im Jahr 2027 rechne. Die genaue Zahl soll im Telefonat zum vierten Quartal bekannt gegeben werden.
Vor der Veröffentlichung der Zahlen sagte Mark Mahaney von Evercore ISI auf Bloomberg Tech, dass „die Street für Google im nächsten Jahr mit etwa 30 Milliarden negativem freien Cashflow rechnet.“ Der Konsens von TIKR sieht eine tiefere Lücke: einen freien Cashflow von negativen 18,0 Milliarden US-Dollar in diesem Jahr und negativen 41,8 Milliarden US-Dollar im Jahr 2027, bevor er 2028 positiv wird:
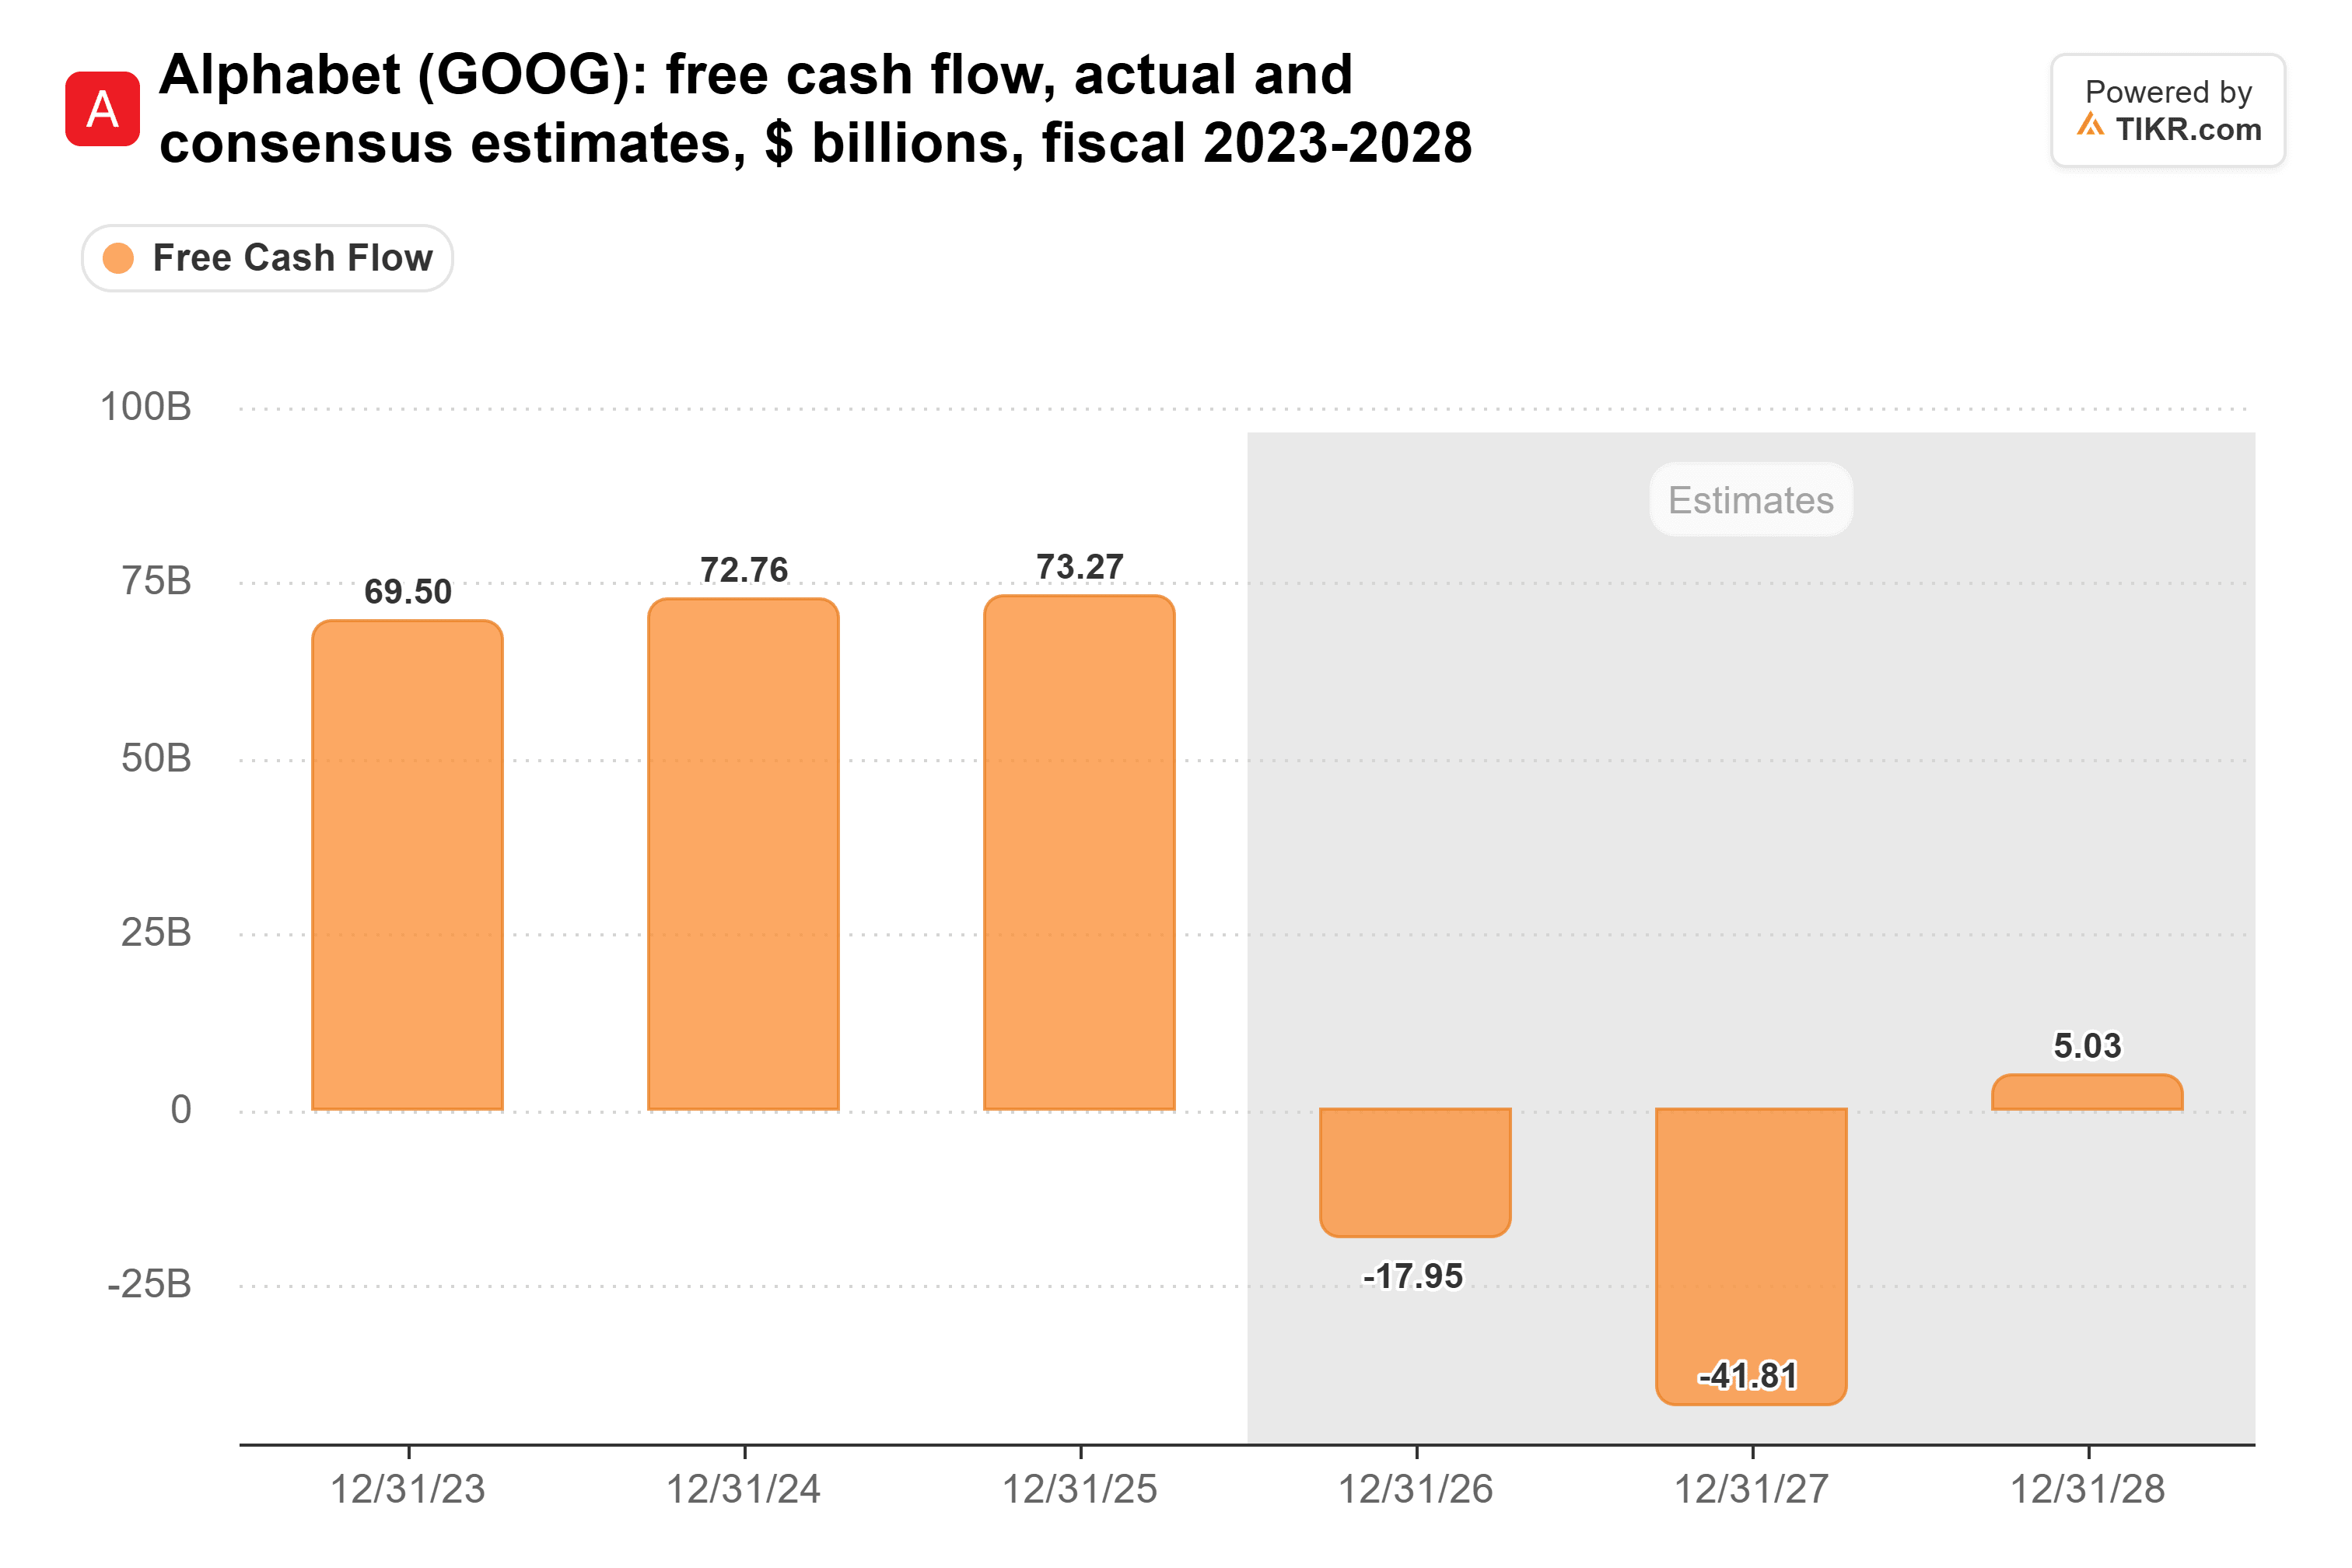
Selbst diese Schätzung für 2028, 5,0 Milliarden US-Dollar, ist nur ein Bruchteil der 73,3 Milliarden US-Dollar, die Alphabet 2025 erwirtschaftete.
TIKR verfolgt 57 Analysten zu Microsoft. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Microsoft ansehen
Von 25 Milliarden auf 200 Milliarden US-Dollar pro Jahr
Die Investitionsausgaben von Alphabet stiegen 2024, dem Jahr, in dem Baker Pages Aussage weitergab, um 63 % auf 52,5 Milliarden US-Dollar. Sie stiegen dann 2025 um weitere 74 % auf 91,5 Milliarden US-Dollar:
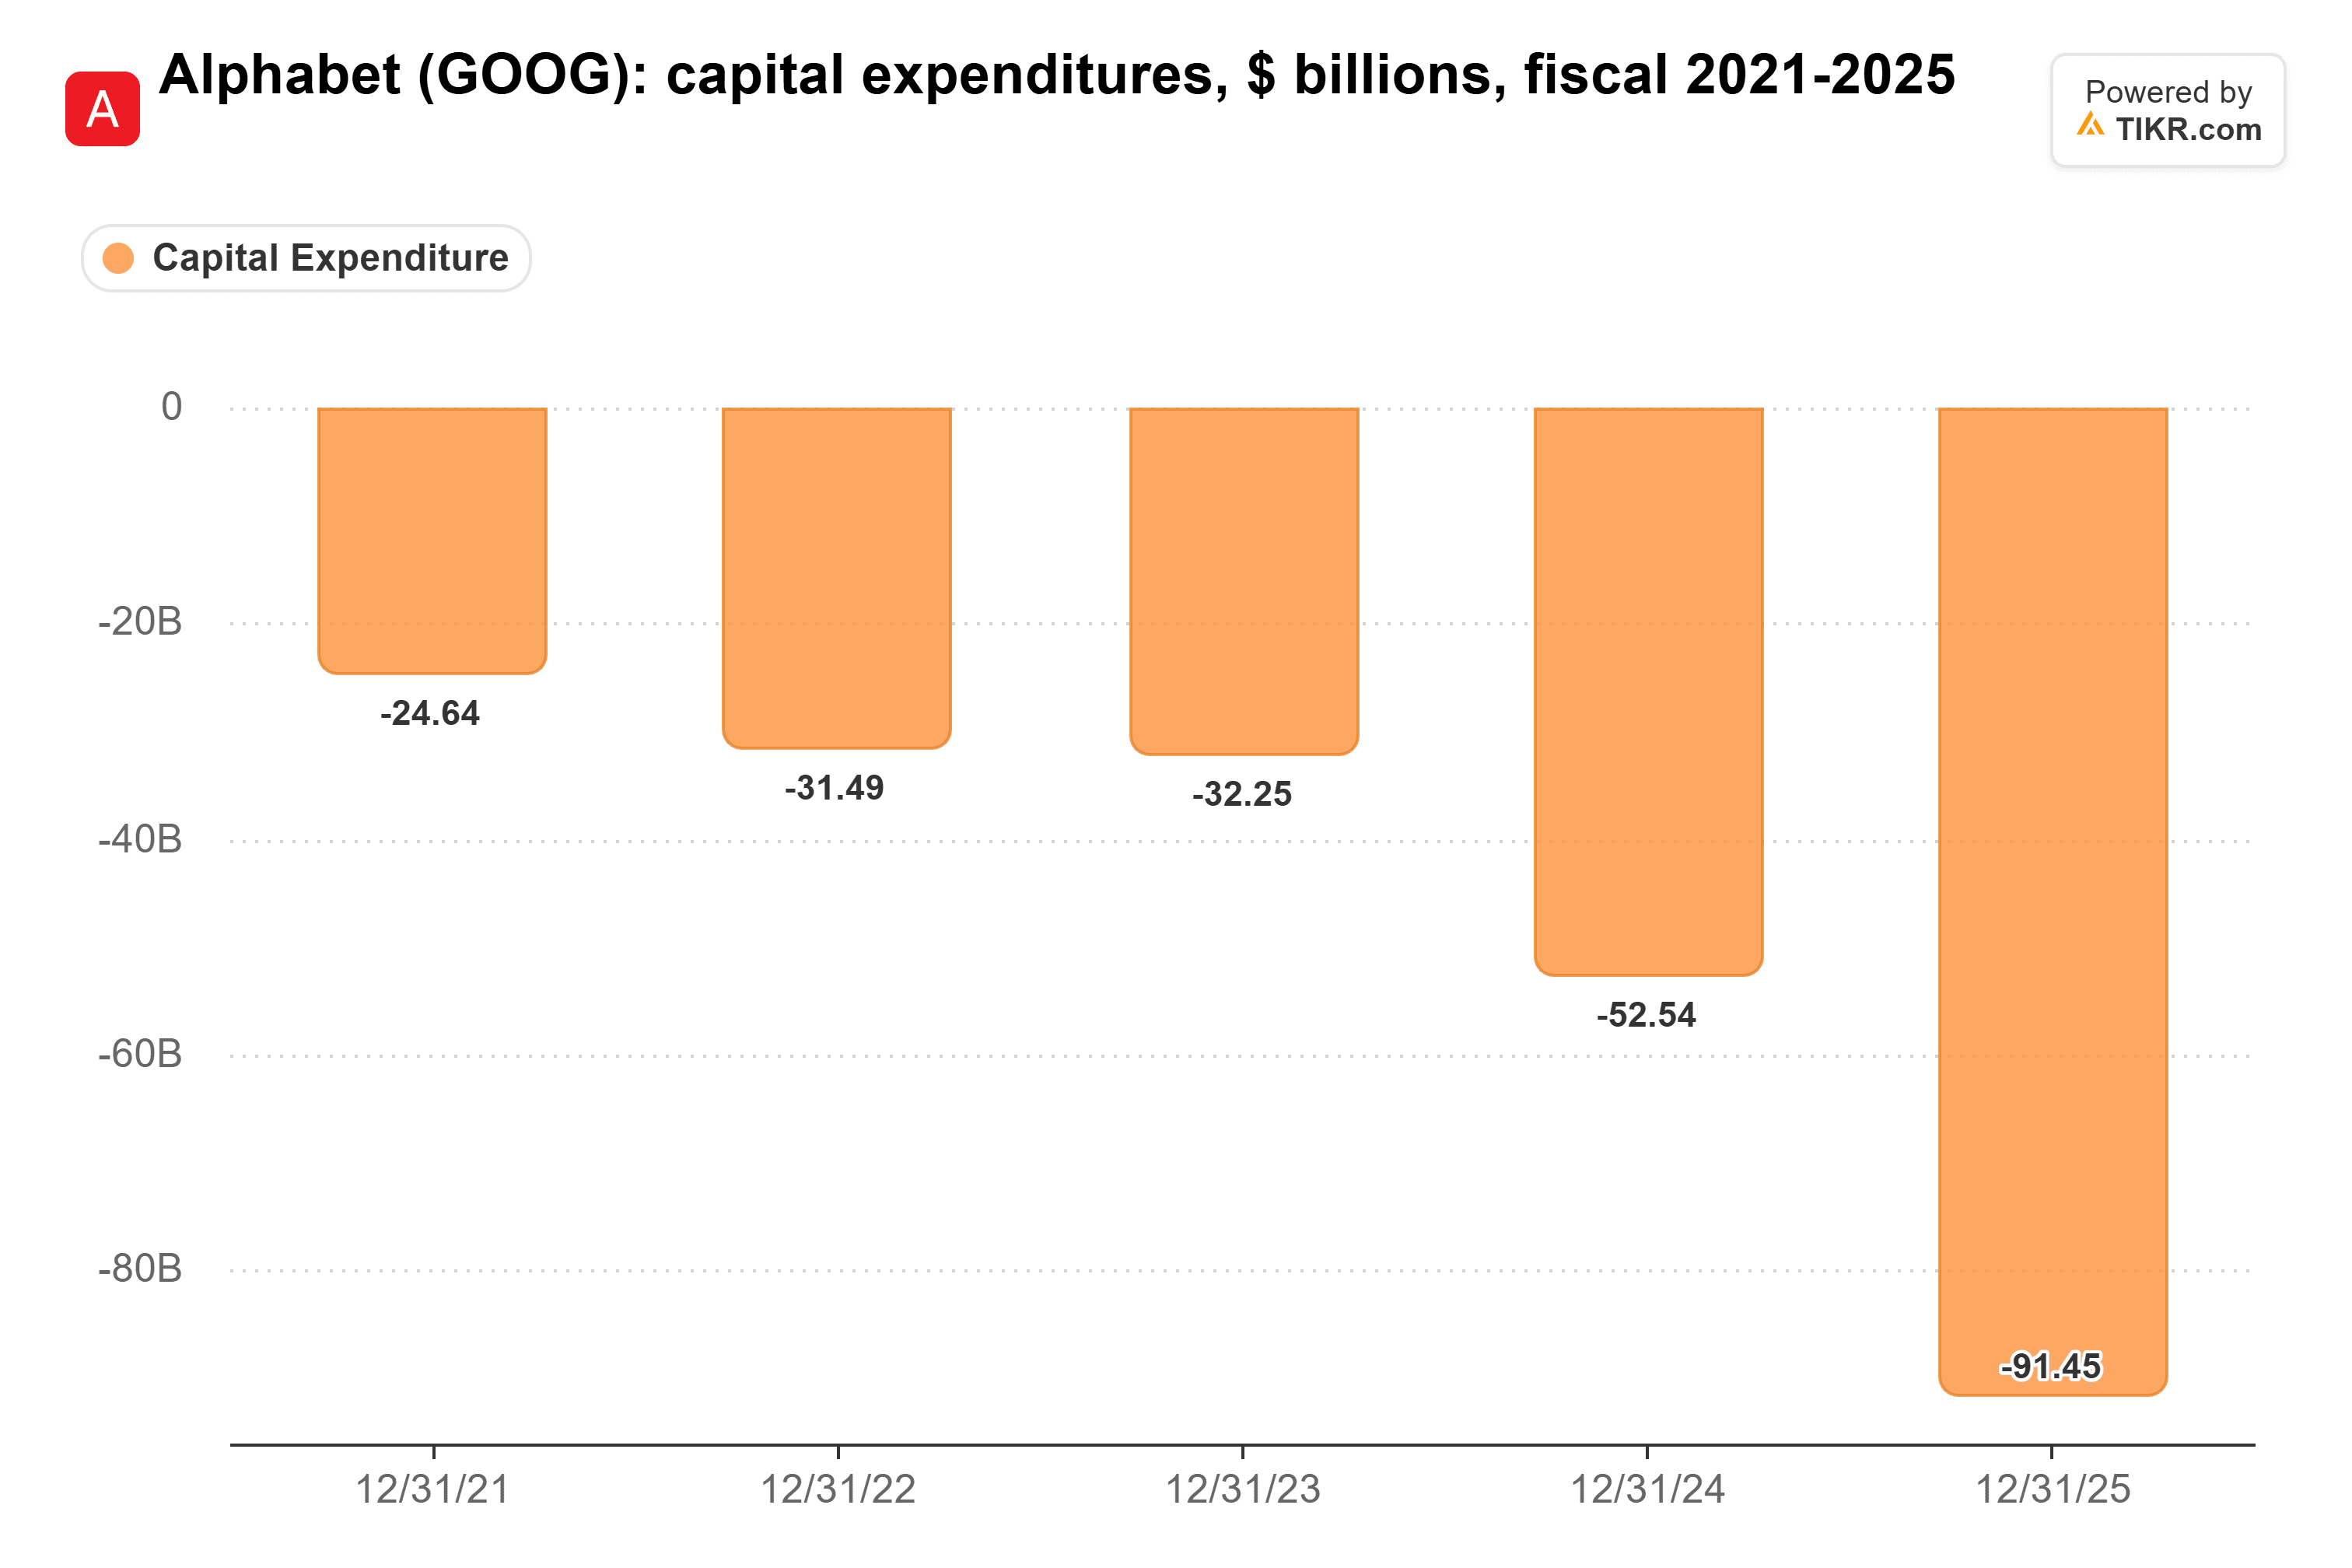
Die Prognose für dieses Jahr verdoppelt diesen Betrag mehr als noch einmal, und Analysten sehen die Investitionsausgaben für 2027 bei 308,0 Milliarden US-Dollar, etwa die Hälfte des für dieses Jahr erwarteten Umsatzes.
Alphabet nimmt Kredite auf und verkauft Aktien, um dies zu finanzieren. Im Juni startete es eine Kapitalerhöhung, die 10 Milliarden US-Dollar von Berkshire Hathaway und ein Programm zum Verkauf von Aktien im Wert von 40 Milliarden US-Dollar über einen Zeitraum umfasste. Im dritten Quartal verkaufte es über dieses Programm Aktien im Wert von 12,4 Milliarden US-Dollar, gab Schuldverschreibungen im Wert von 28,7 Milliarden US-Dollar aus und kaufte keine zurück. Wie Scott Galloway von der NYU auf Prof G Markets sagte: „Microsoft renovierte mit vorhandenem Bargeld, und Alphabet scheint für dieselbe Renovierung Zweithypotheken aufzunehmen.“
Ein Rückzug würde bedeuten, Kunden abzuweisen
Die Nachfrage ist da. Der Umsatz von Google Cloud stieg im dritten Quartal um 103 % auf 30,7 Milliarden US-Dollar, und der Bestand an unterzeichneten Verträgen erreichte 561 Milliarden US-Dollar. Seine operative Marge stieg auf 36,2 %, gegenüber 23,7 % im Vorjahreszeitraum.
Tatsächlich ist Alphabet so knapp an Kapazitäten, dass es gegen Ende des Quartals begann, Rechenleistung von Drittanbietern anzumieten, und plant, im vierten Quartal mehr anzumieten. Ashkenazi warnte, dass dies die Cloud-Margen kurzfristig belasten wird. Das ist eine Kosten, die Alphabet zu zahlen bereit ist, anstatt Kunden abzuweisen.
Hinzu kommt: Alphabet braucht den KI-Ausbau auch für die Suche. Der Umsatz aus Suche & Sonstigem wuchs im dritten Quartal um 12 %, nach 17 % im zweiten Quartal. Der Chief Business Officer Philipp Schindler führte einen Teil der Verlangsamung auf eine geringere Monetarisierung im KI-Modus zurück. Die Suche verwandelt sich in KI-Antworten, und Alphabet muss hier gewinnen, um seine größte Gewinnmaschine zu erhalten.
Warten Sie nicht auf einen Rückzieher
So wie ich es sehe, wird jeder, der darauf wartet, dass Alphabet wie Microsoft ausgibt, lange warten müssen. Ich erwarte, dass die Capex-Zahl für 2027 hoch ausfällt und dass die Cash-Lücke größer wird, bevor der Vertragsbestand von Cloud beginnt, sie zurückzuzahlen.
Analysten erwarten immer noch, dass das normalisierte EPS von 15,14 US-Dollar im Jahr 2027 auf 18,26 US-Dollar im Jahr 2028 steigen wird. Die Aktionäre werden also gebeten, über ein Jahr mit roten Zahlen in der Kapitalflussrechnung hinwegzusehen, um die Gewinne auf der anderen Seite zu sehen.
Natürlich könnte Cloud diesen Vertragsbestand schneller in Umsatz umwandeln, als Analysten erwarten, und die Lücke würde sich entsprechend verkleinern.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!