Die wichtigsten Punkte
- Die Aktie von Uber ist im vergangenen Jahr um 31 % gefallen, und UBS hat sein Kursziel auf $106 von $110 gesenkt, während es seine Kaufempfehlung beibehält.
- Das Geschäft wächst weiter: Die Bruttobuchungen stiegen im zweiten Quartal um 22 % bei konstanten Währungen, und der bereinigte Gewinn je Aktie (non-GAAP EPS) stieg um 35 %.
- Der Wettbewerb durch Robotaxis und das $14,8 Milliarden schwere Delivery-Hero-Geschäft lasten als Druck auf die Aktie, die mit einem niedrigeren zukünftigen Kurs-Gewinn-Verhältnis gehandelt wird als am Ende jedes Quartals seit Anfang 2023.
- Das Ziel von UBS erfordert ein höheres Kurs-Gewinn-Verhältnis, als Uber im Durchschnitt der letzten drei Jahre hatte, daher erwarte ich, dass die Erholung länger als ein Jahr dauern wird.
Die Aktie von Uber Technologies (UBER) hat im vergangenen Jahr 31 % verloren, obwohl das Geschäft weiter gewachsen ist. UBS hat sein Kursziel vor dem Bericht am Mittwoch auf $106 von $110 gesenkt und seine Kaufempfehlung beibehalten. Dieses Ziel liegt 59 % über dem Schlusskurs von $66,71 am Montag.
Anleger fanden drei Gründe zur Sorge
Anfang dieses Jahres begann Uber, Aktienvergütungen von seinen bereinigten Ergebnissen (non-GAAP earnings) abzuziehen, und verfehlte dann im Februar die Gewinnerwartungen für das vierte Quartal. Der Konsens der Analysten für die Gewinne 2026 fiel von $4,17 je Aktie auf $3,31, wobei der größte Teil dieses Rückgangs auf die Bilanzierungsänderung zurückzuführen war: Uber erwartet in diesem Jahr Aktienvergütungen in Höhe von $1,95 bis $2,10 Milliarden, was vor Steuern fast $1 je Aktie entspricht.
Als Nächstes kamen die Robotaxis. Waymo zog seine Fahrzeuge aus der Uber-App in Phoenix zurück, was beide Unternehmen im Juni bestätigten, und die Financial Times berichtete im Juli, dass Waymo die Partnerschaft insgesamt beenden wolle. Semafor berichtete im Oktober, dass Waymo bis Ende 2027 20.000 Fahrzeuge plane. CEO Dara Khosrowshahi sagte im Telefonat zum zweiten Quartal, dass Uber "die weltweit führende Kommerzialisierungsplattform für autonome Fahrzeuge" sein wolle, aber autonome Fahrten machen immer noch weniger als 0,5 % seiner Fahrten aus.
Dann bot Uber im Juli €41,50 (etwa $47,60) je Aktie in bar für Delivery Hero an, was einem Eigenkapitalwert von $14,8 Milliarden entspricht. Seine Schulden waren bereits Ende Juni auf $12,7 Milliarden gestiegen, gegenüber $10,5 Milliarden im Dezember, und die Aktienrückkäufe fielen im zweiten Quartal auf $518 Millionen.
UBS hat seine Zahlen angepasst und die Kaufempfehlung beibehalten
Stephen Ju von UBS hat seine Schätzungen für die Buchungen und das EBITDA von Uber für 2026 und 2027 leicht nach unten korrigiert, und sein Ziel von $106 liegt immer noch 5 % über dem Konsens von $101.
Das Geschäft bietet ihm reichlich Material: Im zweiten Quartal wuchsen die Bruttobuchungen um 22 % bei konstanten Währungen und der bereinigte Gewinn je Aktie (non-GAAP EPS) stieg um 35 %.
TIKR verfolgt 50 Analysten zu Uber. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Uber zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Uber ansehen
Kann Uber $106 erreichen?
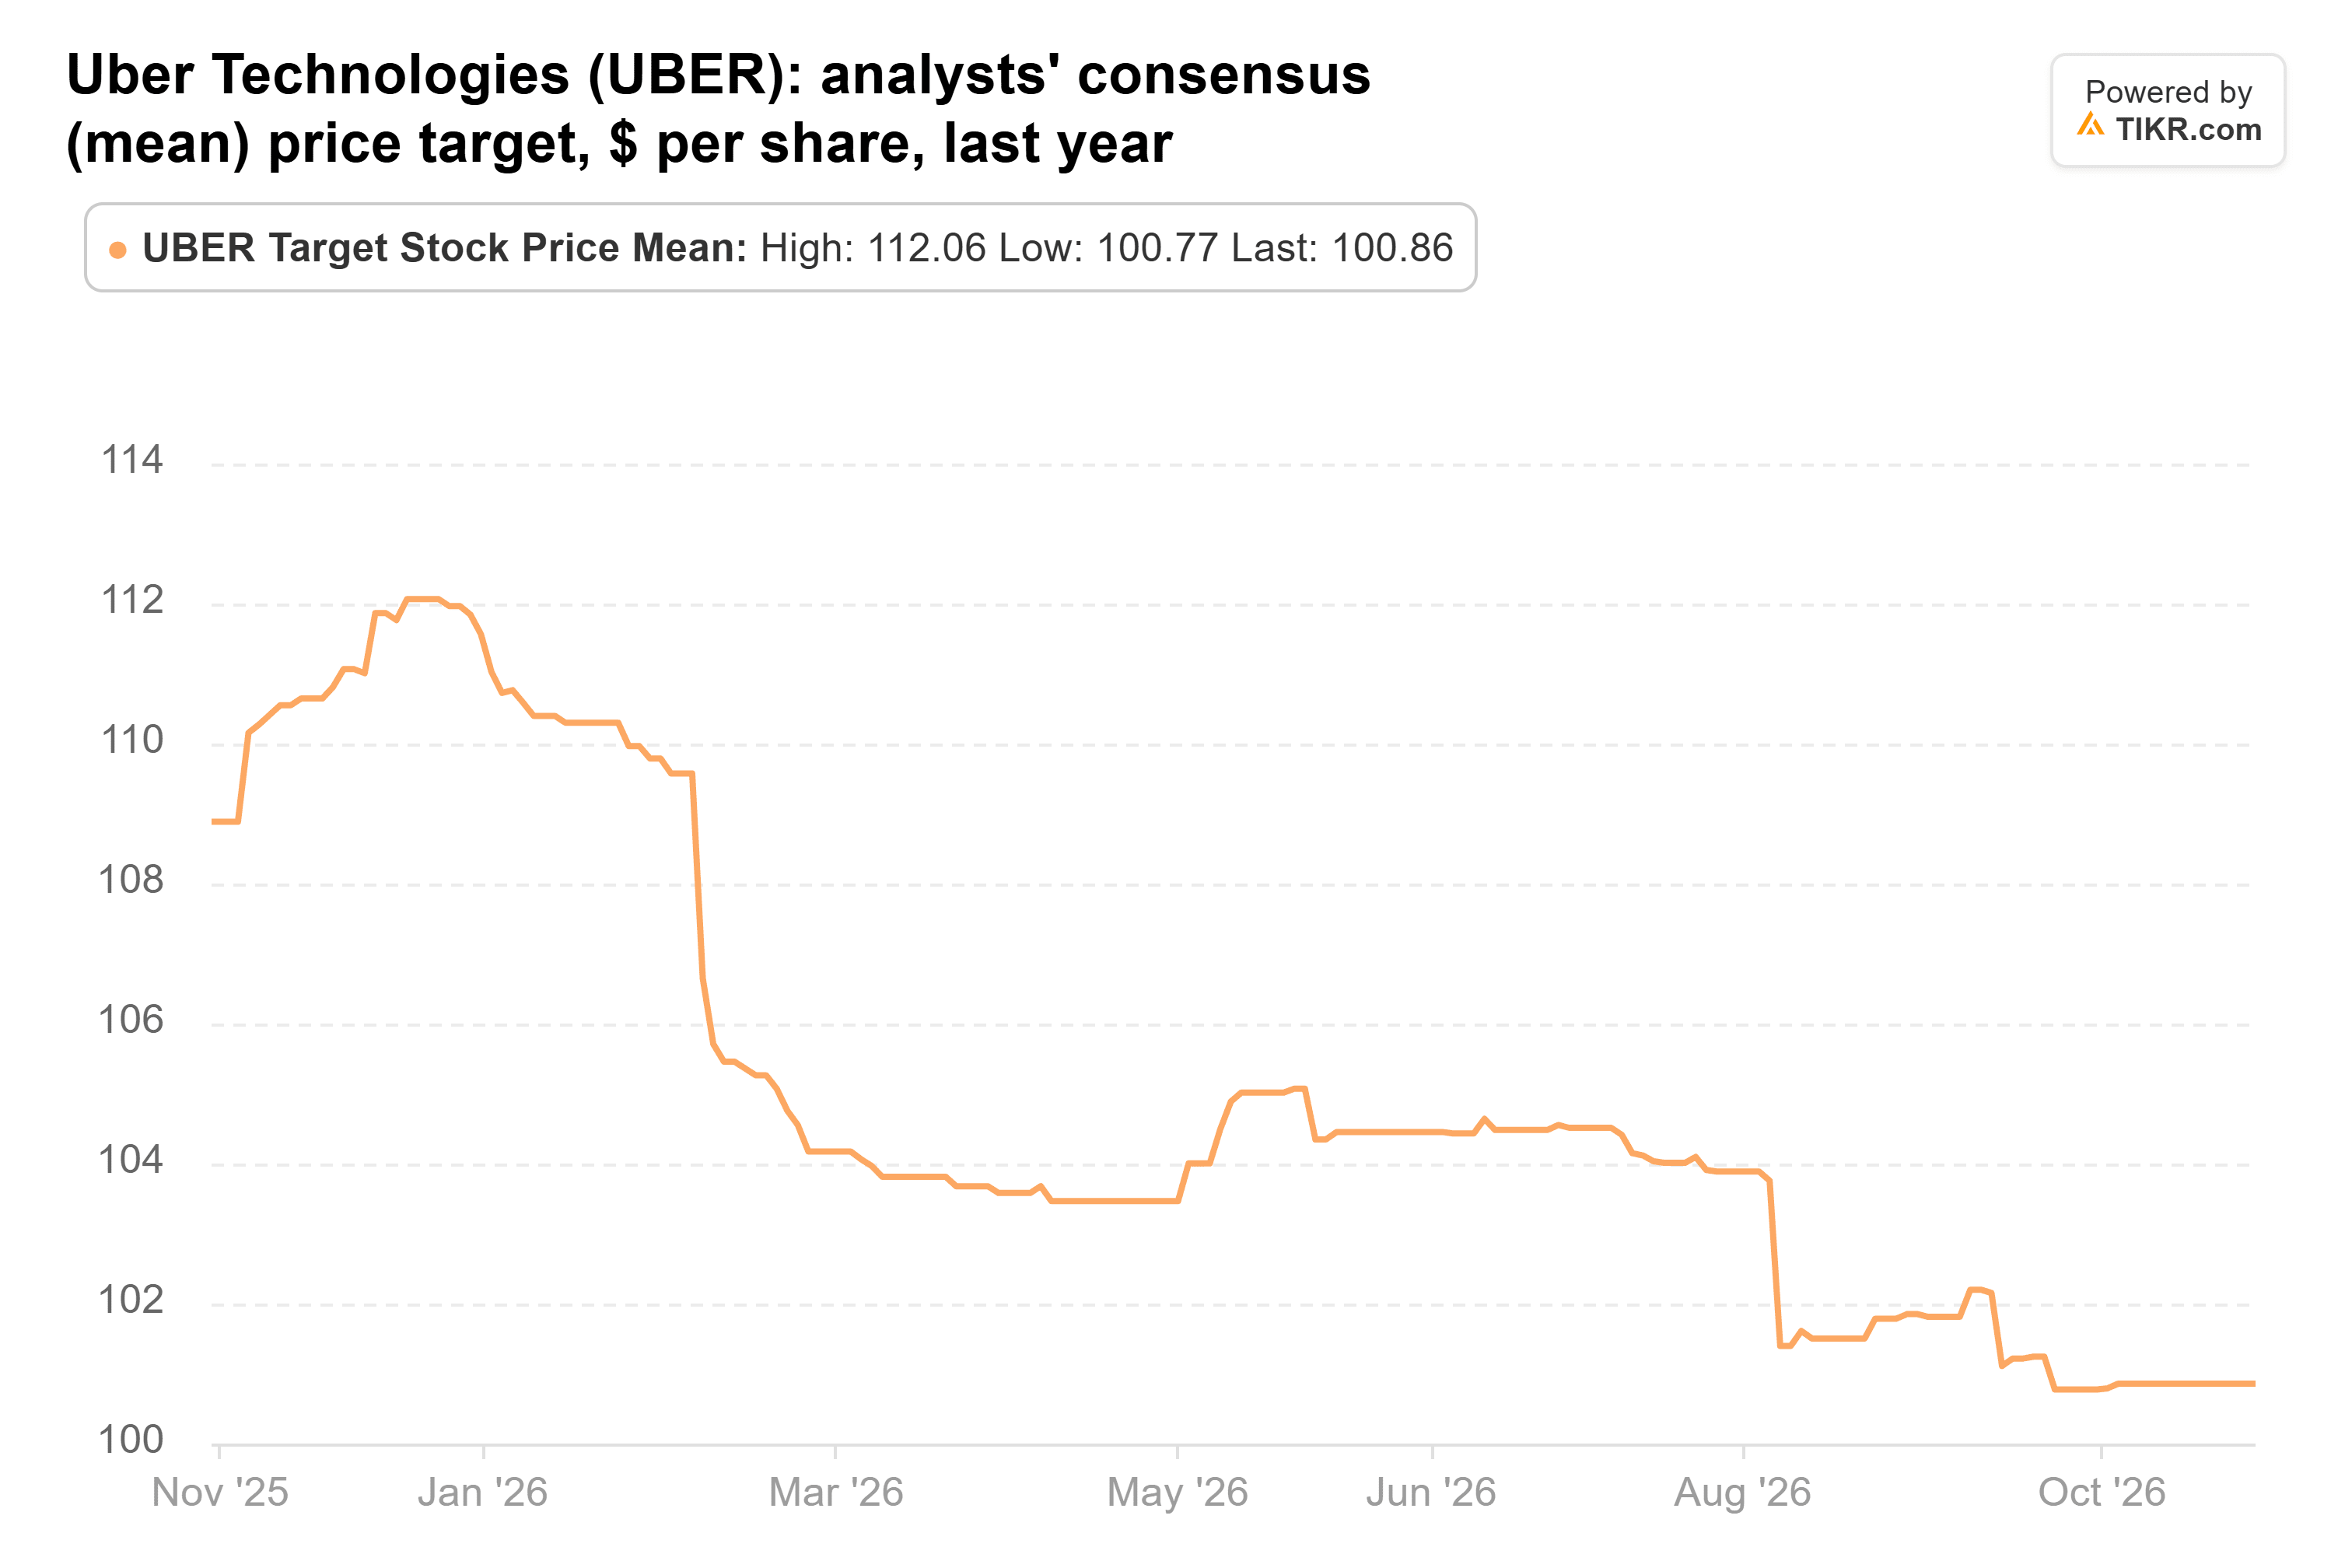
Die 50 Analysten, die Uber abdecken, haben ihre Ziele weit weniger gesenkt als die Aktie gefallen ist. Ihr durchschnittliches Ziel lag vor einem Jahr bei $109 und liegt jetzt bei $101:
Sie erwarten, dass der normalisierte Gewinn je Aktie (EPS) sich mehr als verdoppelt, von $2,45 im Jahr 2025 auf $5,51 im Jahr 2028:
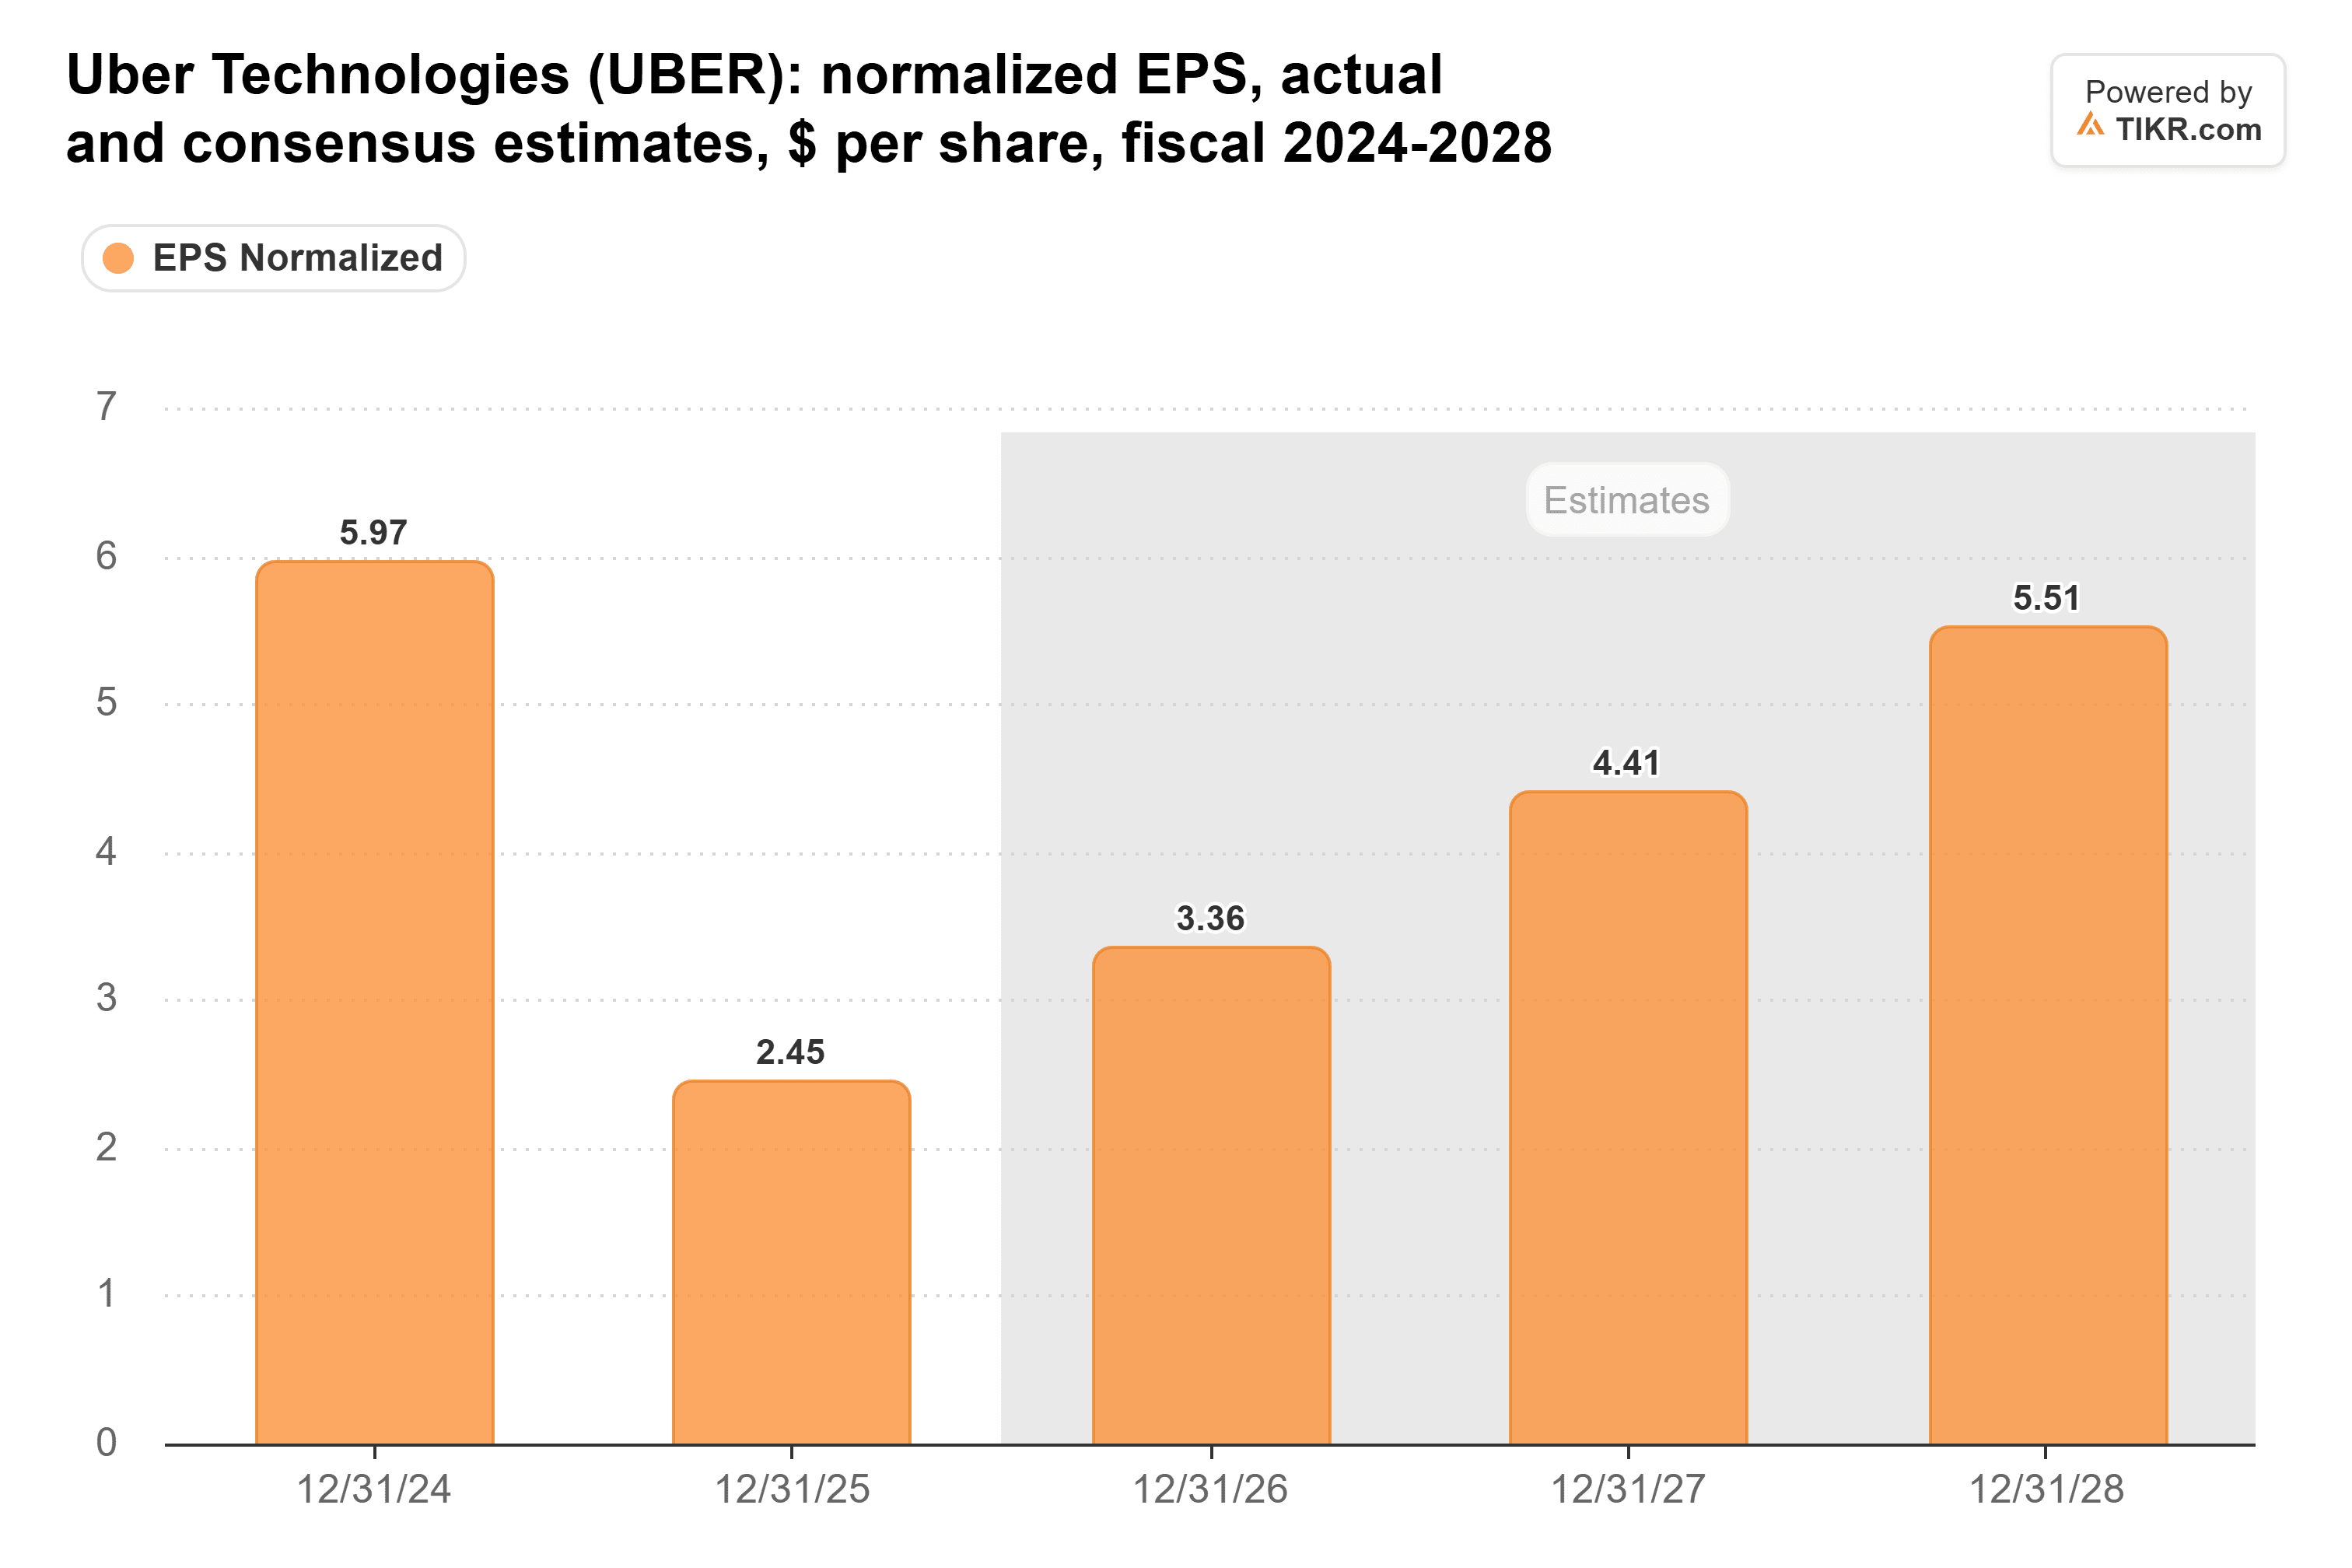
In den letzten 90 Tagen haben Analysten ihre Schätzung für 2026 angehoben und die für 2027 etwa stabil gehalten.
Das Kurs-Gewinn-Verhältnis ist das Problem. Zum 30. Oktober wurde Uber mit dem 17-fachen der zukünftigen Gewinne gehandelt. Das liegt unter seinem Fünfjahresdurchschnitt von 19x und niedriger als am Ende jedes Quartals seit Anfang 2023:
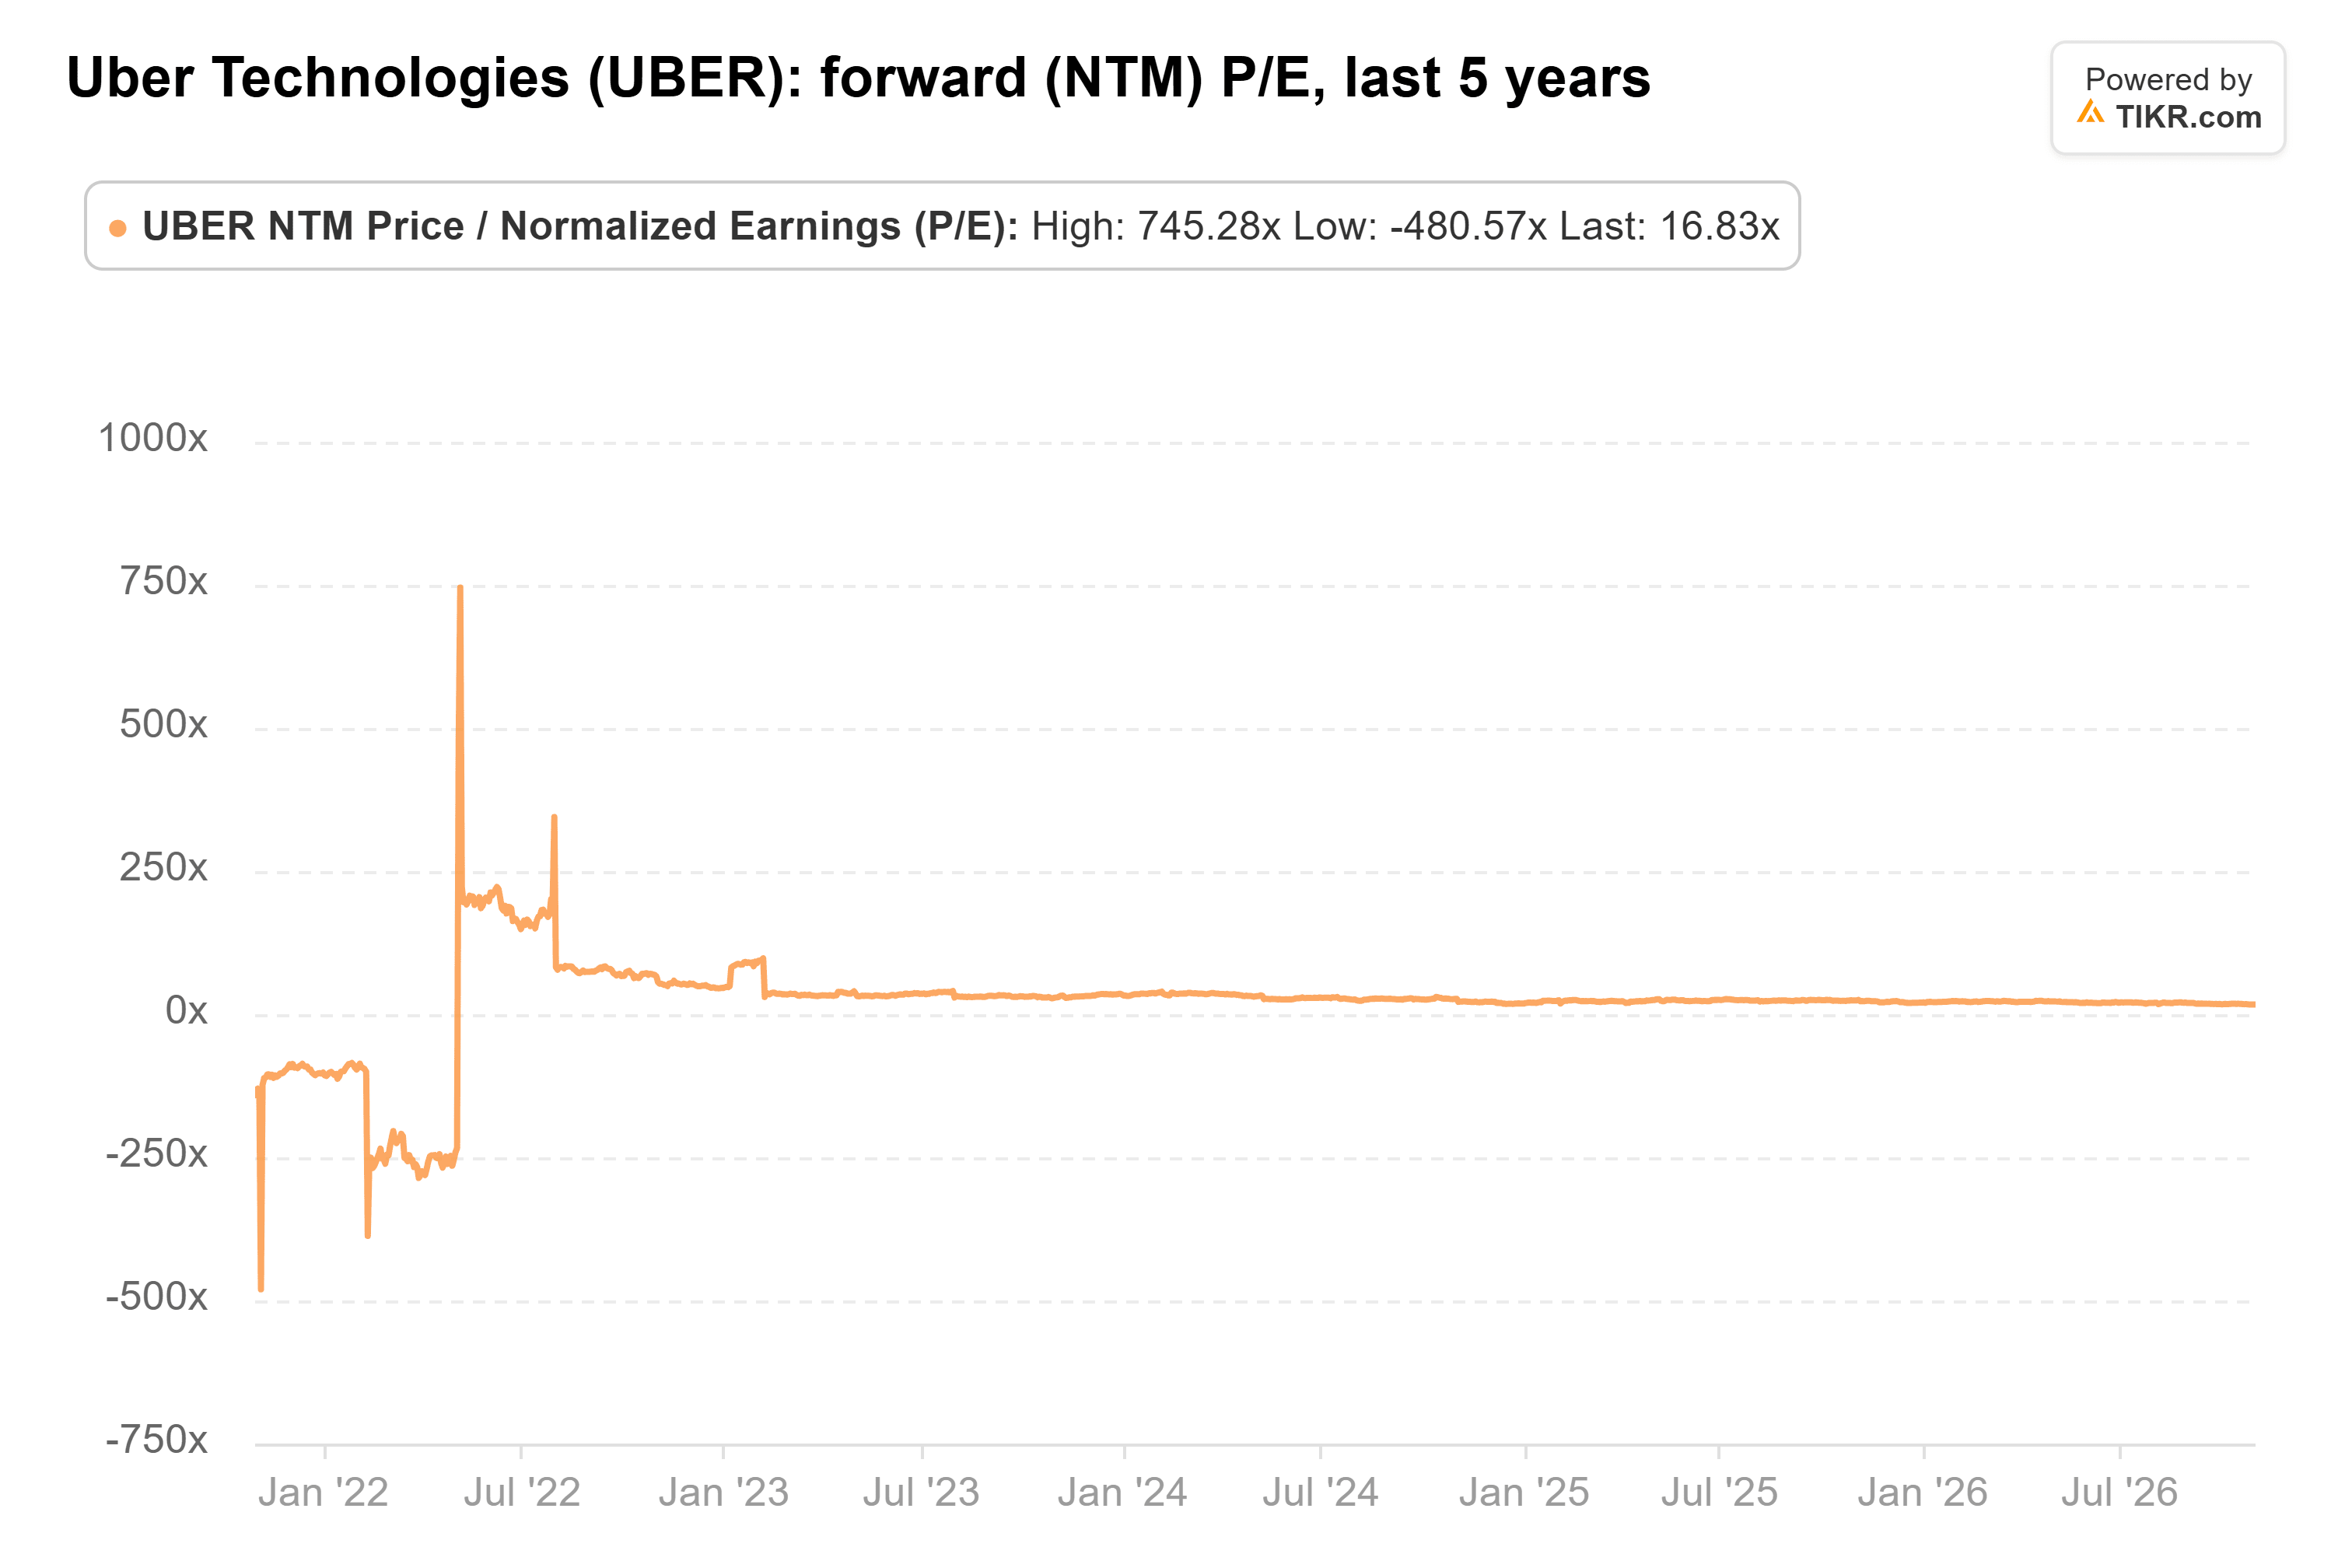
Das Ziel von UBS von $106 entspricht dem 27-fachen der $3,88 je Aktie, die Analysten erwarten, dass Uber in den nächsten zwölf Monaten verdienen wird. Uber hat im Durchschnitt der letzten drei Jahre das 25-fache und im letzten Jahr das 21-fache gehandelt.
Ich würde Uber mehr Zeit geben als UBS
Uber plant, über mehrere Jahre $10 Milliarden für autonome Fahrzeuge auszugeben, und das Management hat noch nicht gesagt, was das für den Gewinn kosten wird.
UBS hat die Richtung richtig erkannt, und die Aktie wird bereits unter ihren eigenen Durchschnittswerten gehandelt. Aber $106 verlangen von Anlegern, dass sie für diese Gewinne mehr bezahlen als im Durchschnitt der letzten drei Jahre, während Robotaxis und Delivery Hero weiterhin als Druck auf die Aktie lasten. Ich denke, Uber schafft es dorthin, aber es wird länger als ein Jahr dauern.
Uber veröffentlicht seine Zahlen für das dritte Quartal am Mittwoch, den 4. November, gegenüber den Prognosen (guidance) für einen bereinigten Gewinn je Aktie (non-GAAP EPS) von $0,84 bis $0,88. Die größere Herausforderung ist, ob es sein Ziel von 15 autonomen Städten bis Jahresende erreicht.
Was ist die Aktie von Uber also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Uber wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!