Die wichtigsten Punkte
- Der CFO von Wesco, Neel Dev, kaufte am 5. November Aktien im Wert von 503.528 $ am offenen Markt, und der Personalchef Anthony Marino erwarb am nächsten Tag weitere 99.903 $.
- Die beiden kauften etwa 25 % unter dem Oktober-Hoch der Aktie, eine Woche nachdem Wesco ein Rekordquartal veröffentlicht und seine Prognose für 2026 erhöht hatte.
- Analysten erwarten, dass der Gewinn je Aktie in den Jahren 2027 und 2028 um etwa 19 % pro Jahr wachsen wird, und ihr Konsenszielkurs ist im vergangenen Jahr um 71 % gestiegen.
- Die Zahlen stützen den Kauf, obwohl beide Käufe mit passenden Aktienoptionen einhergingen. Wescos Ausblick für 2027 im Februar ist das, worauf man als nächstes achten sollte.
Wesco International (WCC) hat gerade ein Vertrauensvotum von dem Manager erhalten, der Investoren durch die Zahlen führt. CFO Indraneel „Neel“ Dev kaufte am 5. November 1.725 Aktien am offenen Markt zu einem Durchschnittspreis von 291,90 $ je Aktie, insgesamt also 503.528 $, wie aus dem Formular 4 hervorgeht, das er am 9. November einreichte.
Er war nicht der einzige Käufer. Der Personalchef Anthony S. Marino kaufte am nächsten Tag 341 Aktien zu einem Durchschnittspreis von 292,97 $, also 99.903 $. Beide kauften, als die Aktie etwa 25 % unter ihrem intraday-Hoch vom 6. Oktober von 388,64 $ notierte. Zum Schlusskurs vom 9. November von 316,47 $ liegt sie immer noch 19 % unter diesem Hoch, ist aber im vergangenen Jahr um 24 % gestiegen.
Das Geschäft gab keinen Grund zum Verkauf
Am 29. Oktober meldete Wesco ein Rekorddrittes Quartal. Der Nettoumsatz stieg um 17 % auf 7,2 Mrd. $, der Umsatz mit Rechenzentren sprang um etwa 55 % auf 1,8 Mrd. $ und der bereinigte Gewinn je Aktie stieg um 47 % auf 5,77 $. Der Auftragsbestand war um etwa 80 % höher, und CEO John Engel sagte: „Unser Auftragsbestandswachstum wird durch mehrjährige Kundenverpflichtungen befeuert.“
Das Management erhöhte seine Prognose für 2026 erneut, auf einen bereinigten Gewinn je Aktie von 18 bis 18,50 $. Die Aktie fiel dennoch und verlor am 4. und 5. November etwa 19 % gegenüber ihrem Schlusskurs vom 3. November von 351,61 $. Der Rückgang am ersten Tag erfolgte im Rahmen eines branchenweiten Verkaufs, ohne Neuigkeiten von Wesco. Dev kaufte am zweiten Tag.
TIKR verfolgt 11 Analysten für Wesco International. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Wesco International zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Wesco International an
Dev setzte echtes Geld ein
Devs Kauf erhöhte seinen Anteilsbesitz um 10 % auf 18.621 Aktien. Marino gab weniger aus, aber sein Kauf erhöhte seinen Anteilsbesitz um ein Drittel auf 1.363 Aktien. Viele Investoren verfolgen Insiderkäufe genau wegen solcher Signale.
Diese Käufe kamen jedoch mit einem Zuckerl daher. Gemäß den Bedingungen, die Wesco bei der Einstellung von Dev im Februar offenlegte, erhält er für jede Aktie, die er in seinem ersten Jahr kauft, eine passende Aktienoption, bis zum Doppelten seines Grundgehalts von 800.000 $. Die Einreichungen beider Manager melden Optionszuteilungen in Höhe der von ihnen gekauften Aktien, die über drei Jahre vesten.
Das macht die Wette attraktiver, aber das Geld ist immer noch riskiert: Beide zahlten Marktpreise für ihre Aktien.
Und Dev weiß genau, was hinter der Prognose steckt. Im Telefonat zum dritten Quartal sagte er, nichts Strukturelles stecke hinter einem sequenziellen Rückgang der Margen im vierten Quartal, und führte dies auf einen Geschäftstag weniger und die Feiertage zurück.
291,90 $ scheint ein fairer Preis zu sein
Analysten erwarten, dass Wescos Gewinne auch über dieses Jahr hinaus weiter steigen werden:
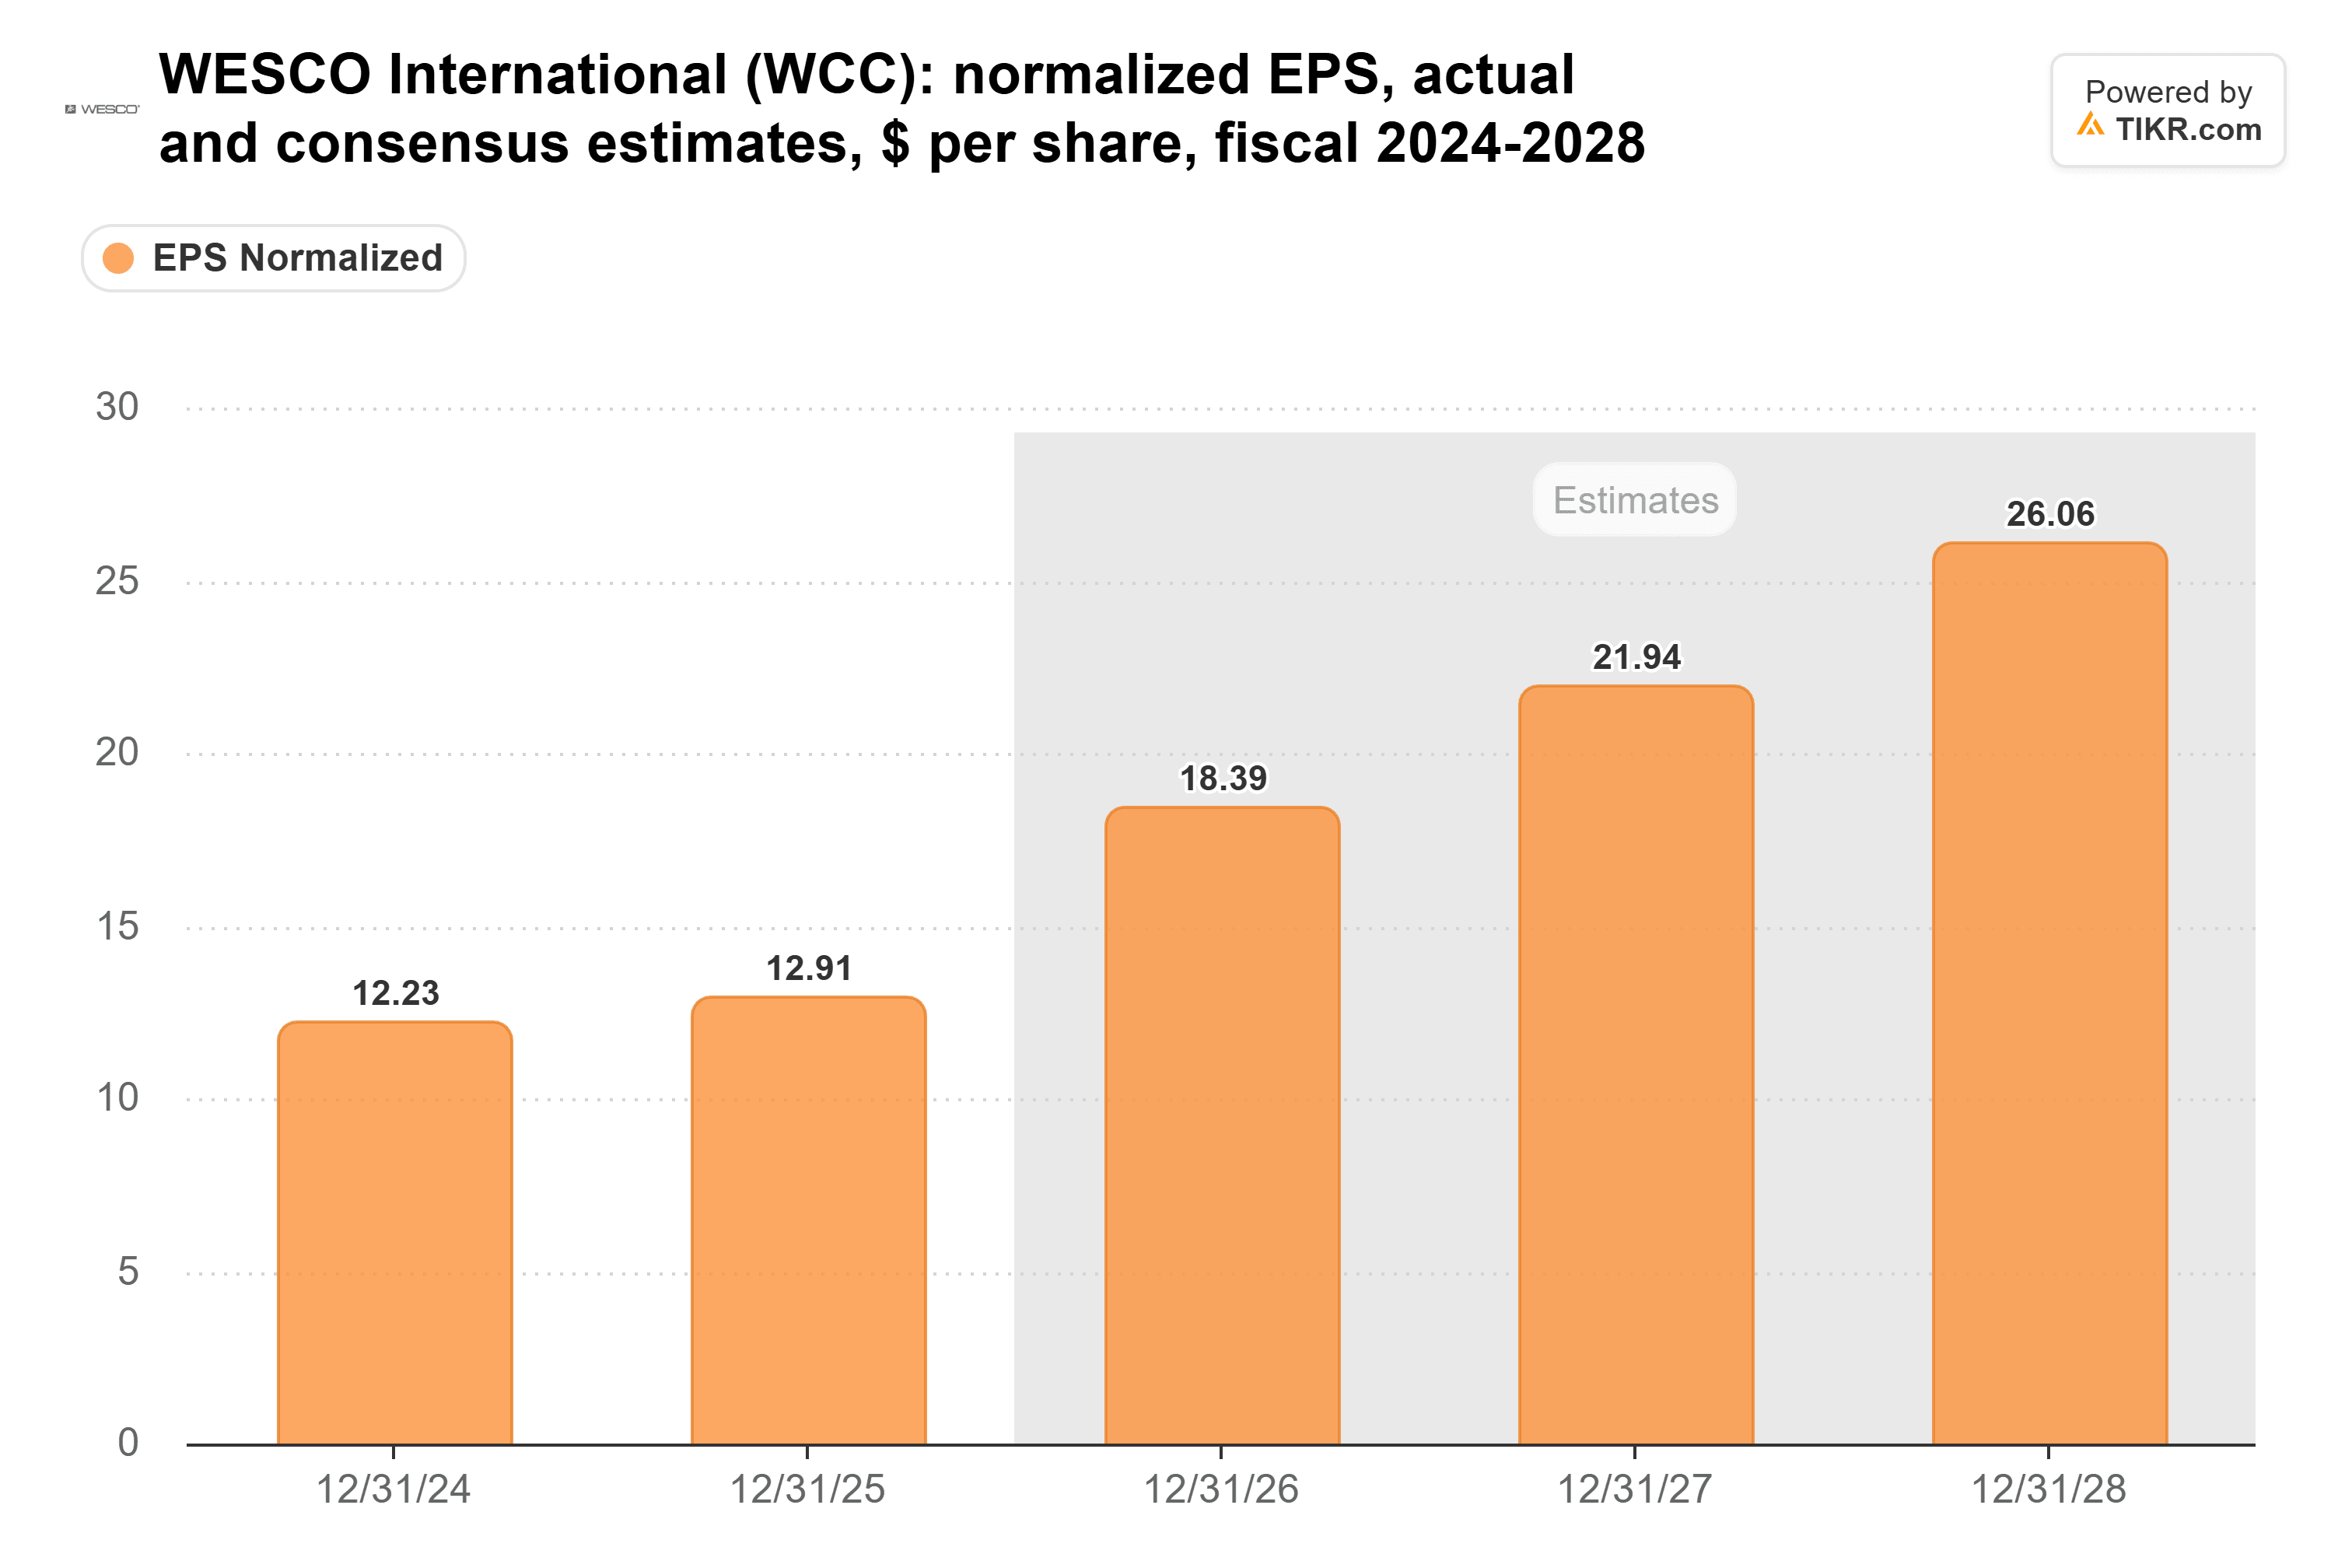
Der Konsens für den normalisierten Gewinn je Aktie 2026 liegt bei 18,39 $, innerhalb des vom Management angegebenen Bereichs und 42 % höher als die 12,91 $ für 2025. Analysten erwarten dann 21,94 $ für 2027 und 26,06 $ für 2028, ein Wachstum von etwa 19 % pro Jahr. Um dorthin zu gelangen, sind höhere Margen erforderlich, da Engel für das nächste Jahr ein Umsatzwachstum im mittleren bis hohen einstelligen Bereich skizzierte. Er sagte, die digitale Überholung des Unternehmens sollte „mindestens 100 Basispunkte“ an EBITDA-Margenausweitung bringen.
Dieses Wachstum erfolgt zu einem Multiplikator, der über dem üblichen der Aktie liegt:
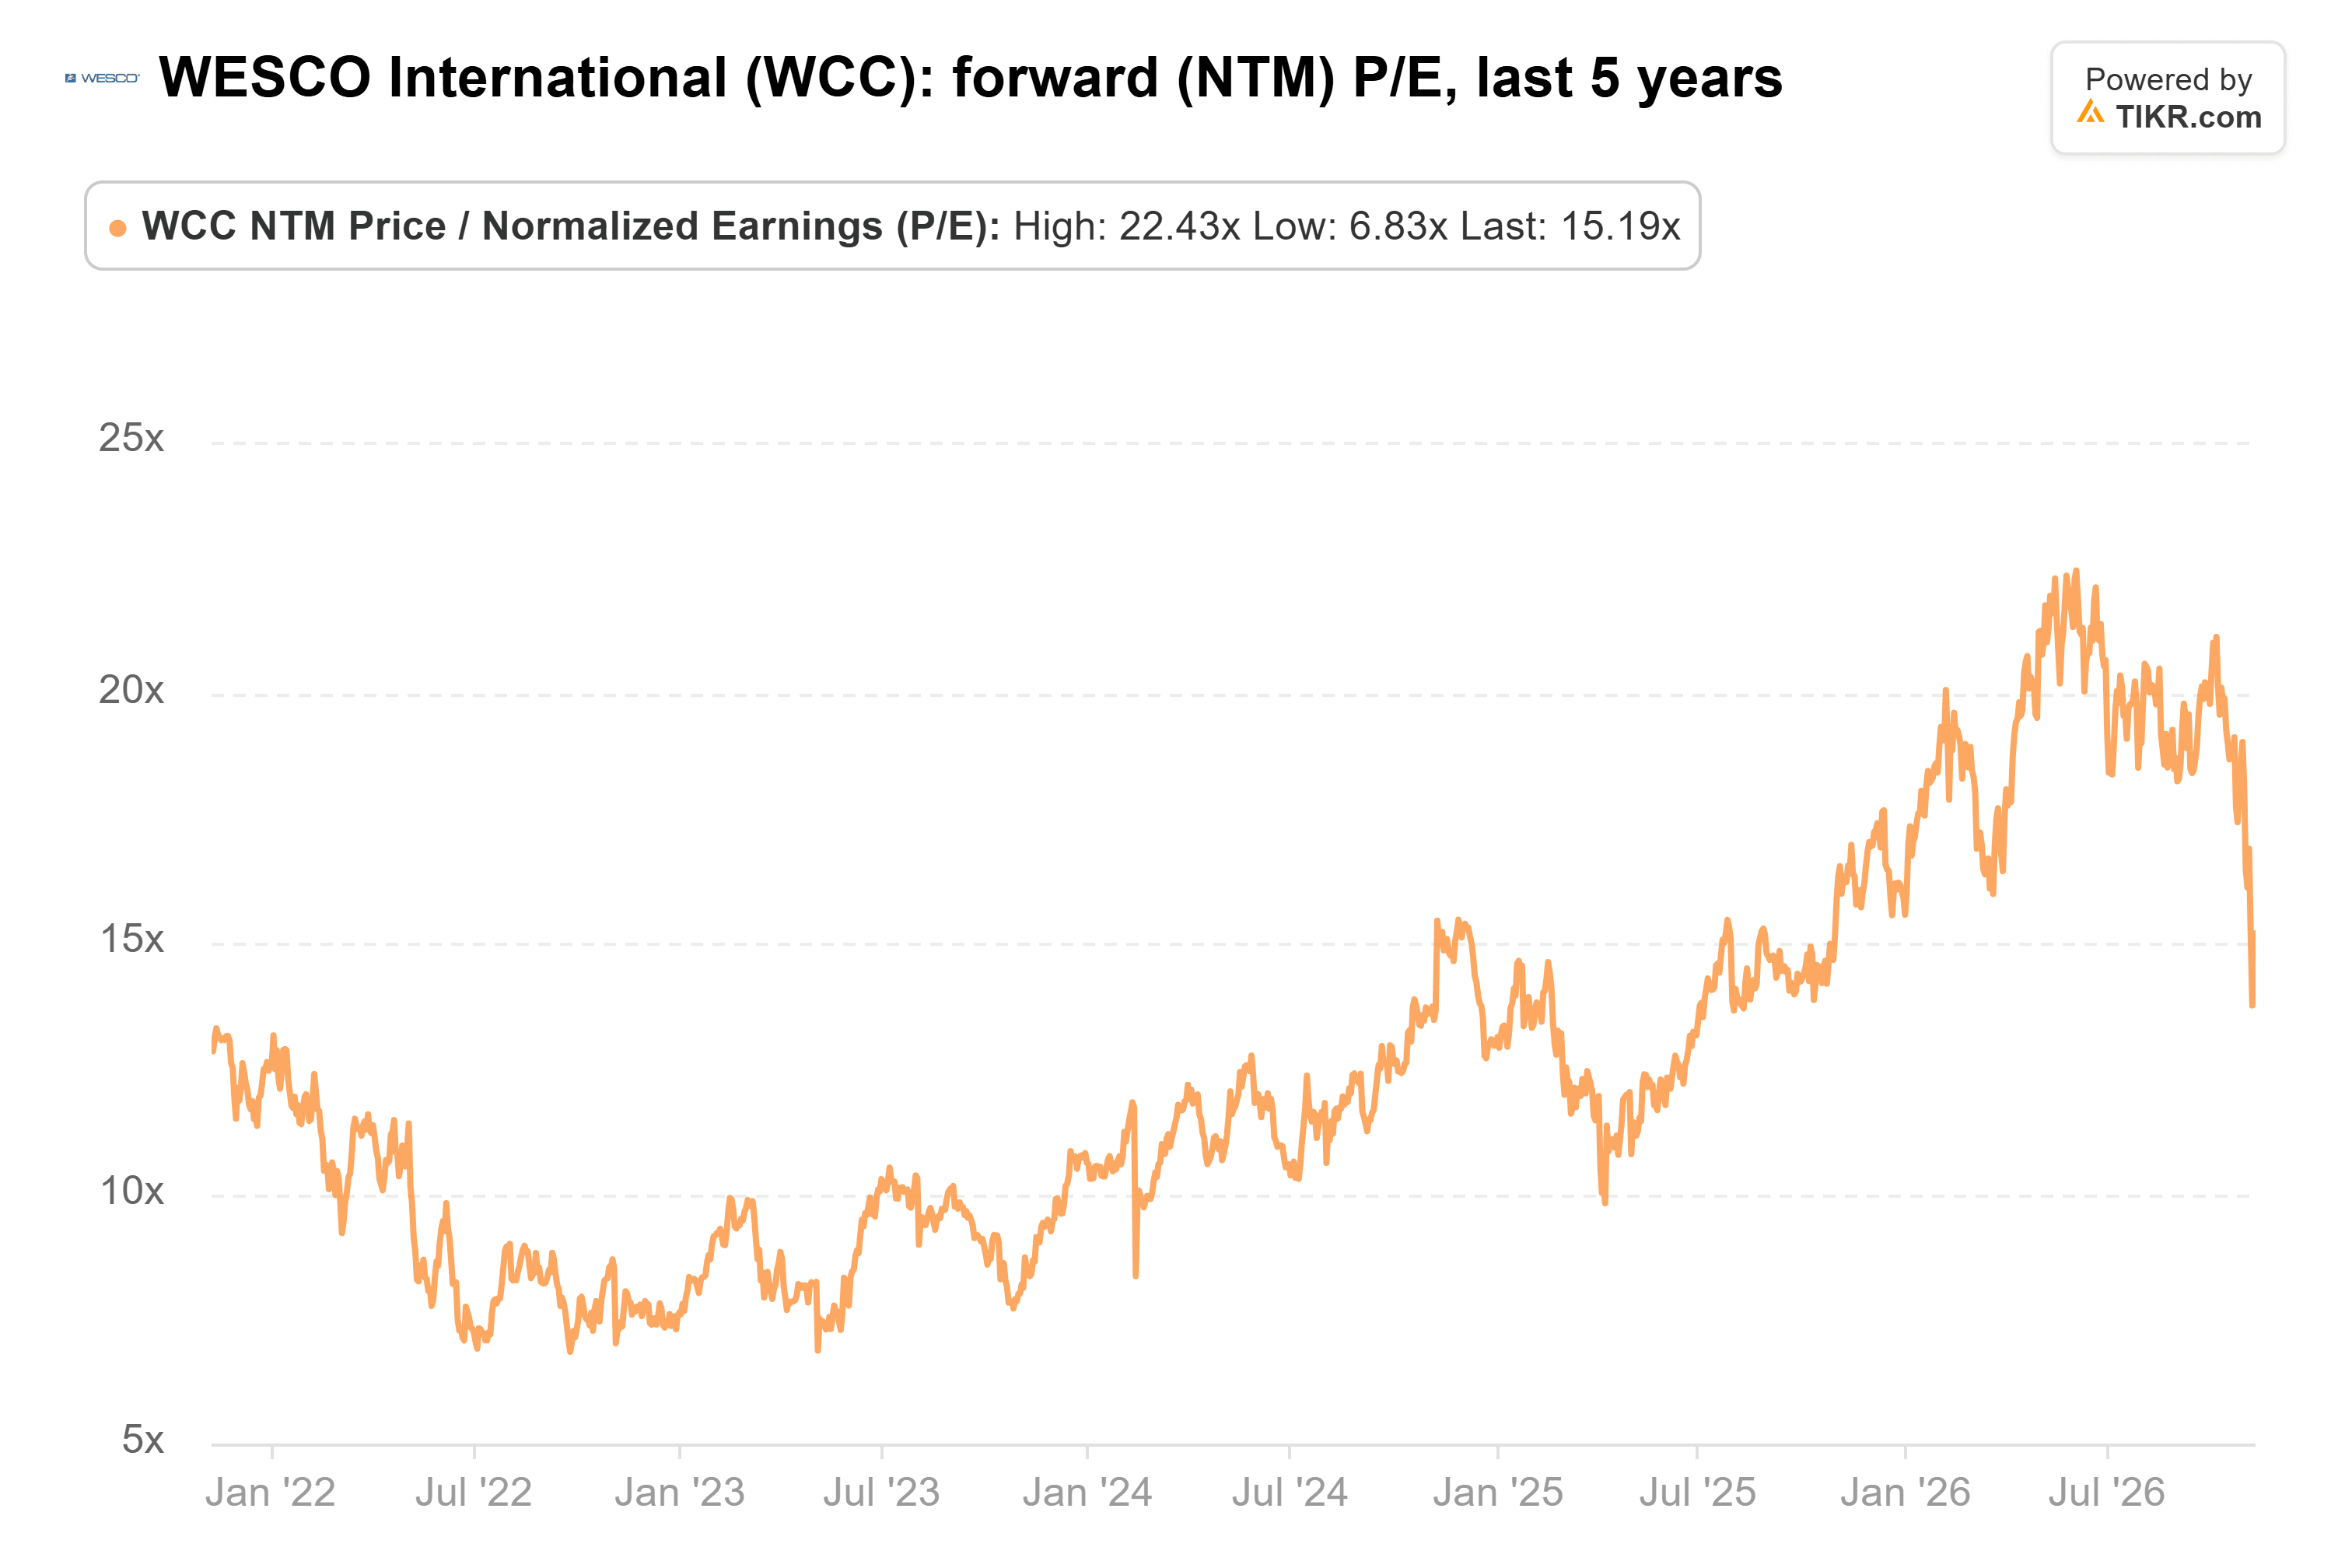
Zum Schlusskurs von 316,47 $ notierte Wesco mit dem 15-fachen des zukünftigen Gewinns, gegenüber einem Fünfjahresdurchschnitt von 12-fach und einem Höchststand von 22-fach am 3. Juni. Dev zahlte etwa das 14-fache, einen moderaten Aufschlag für solch ein Wachstum.
Die Zielkurse von Wall Street sind das ganze Jahr über gestiegen:
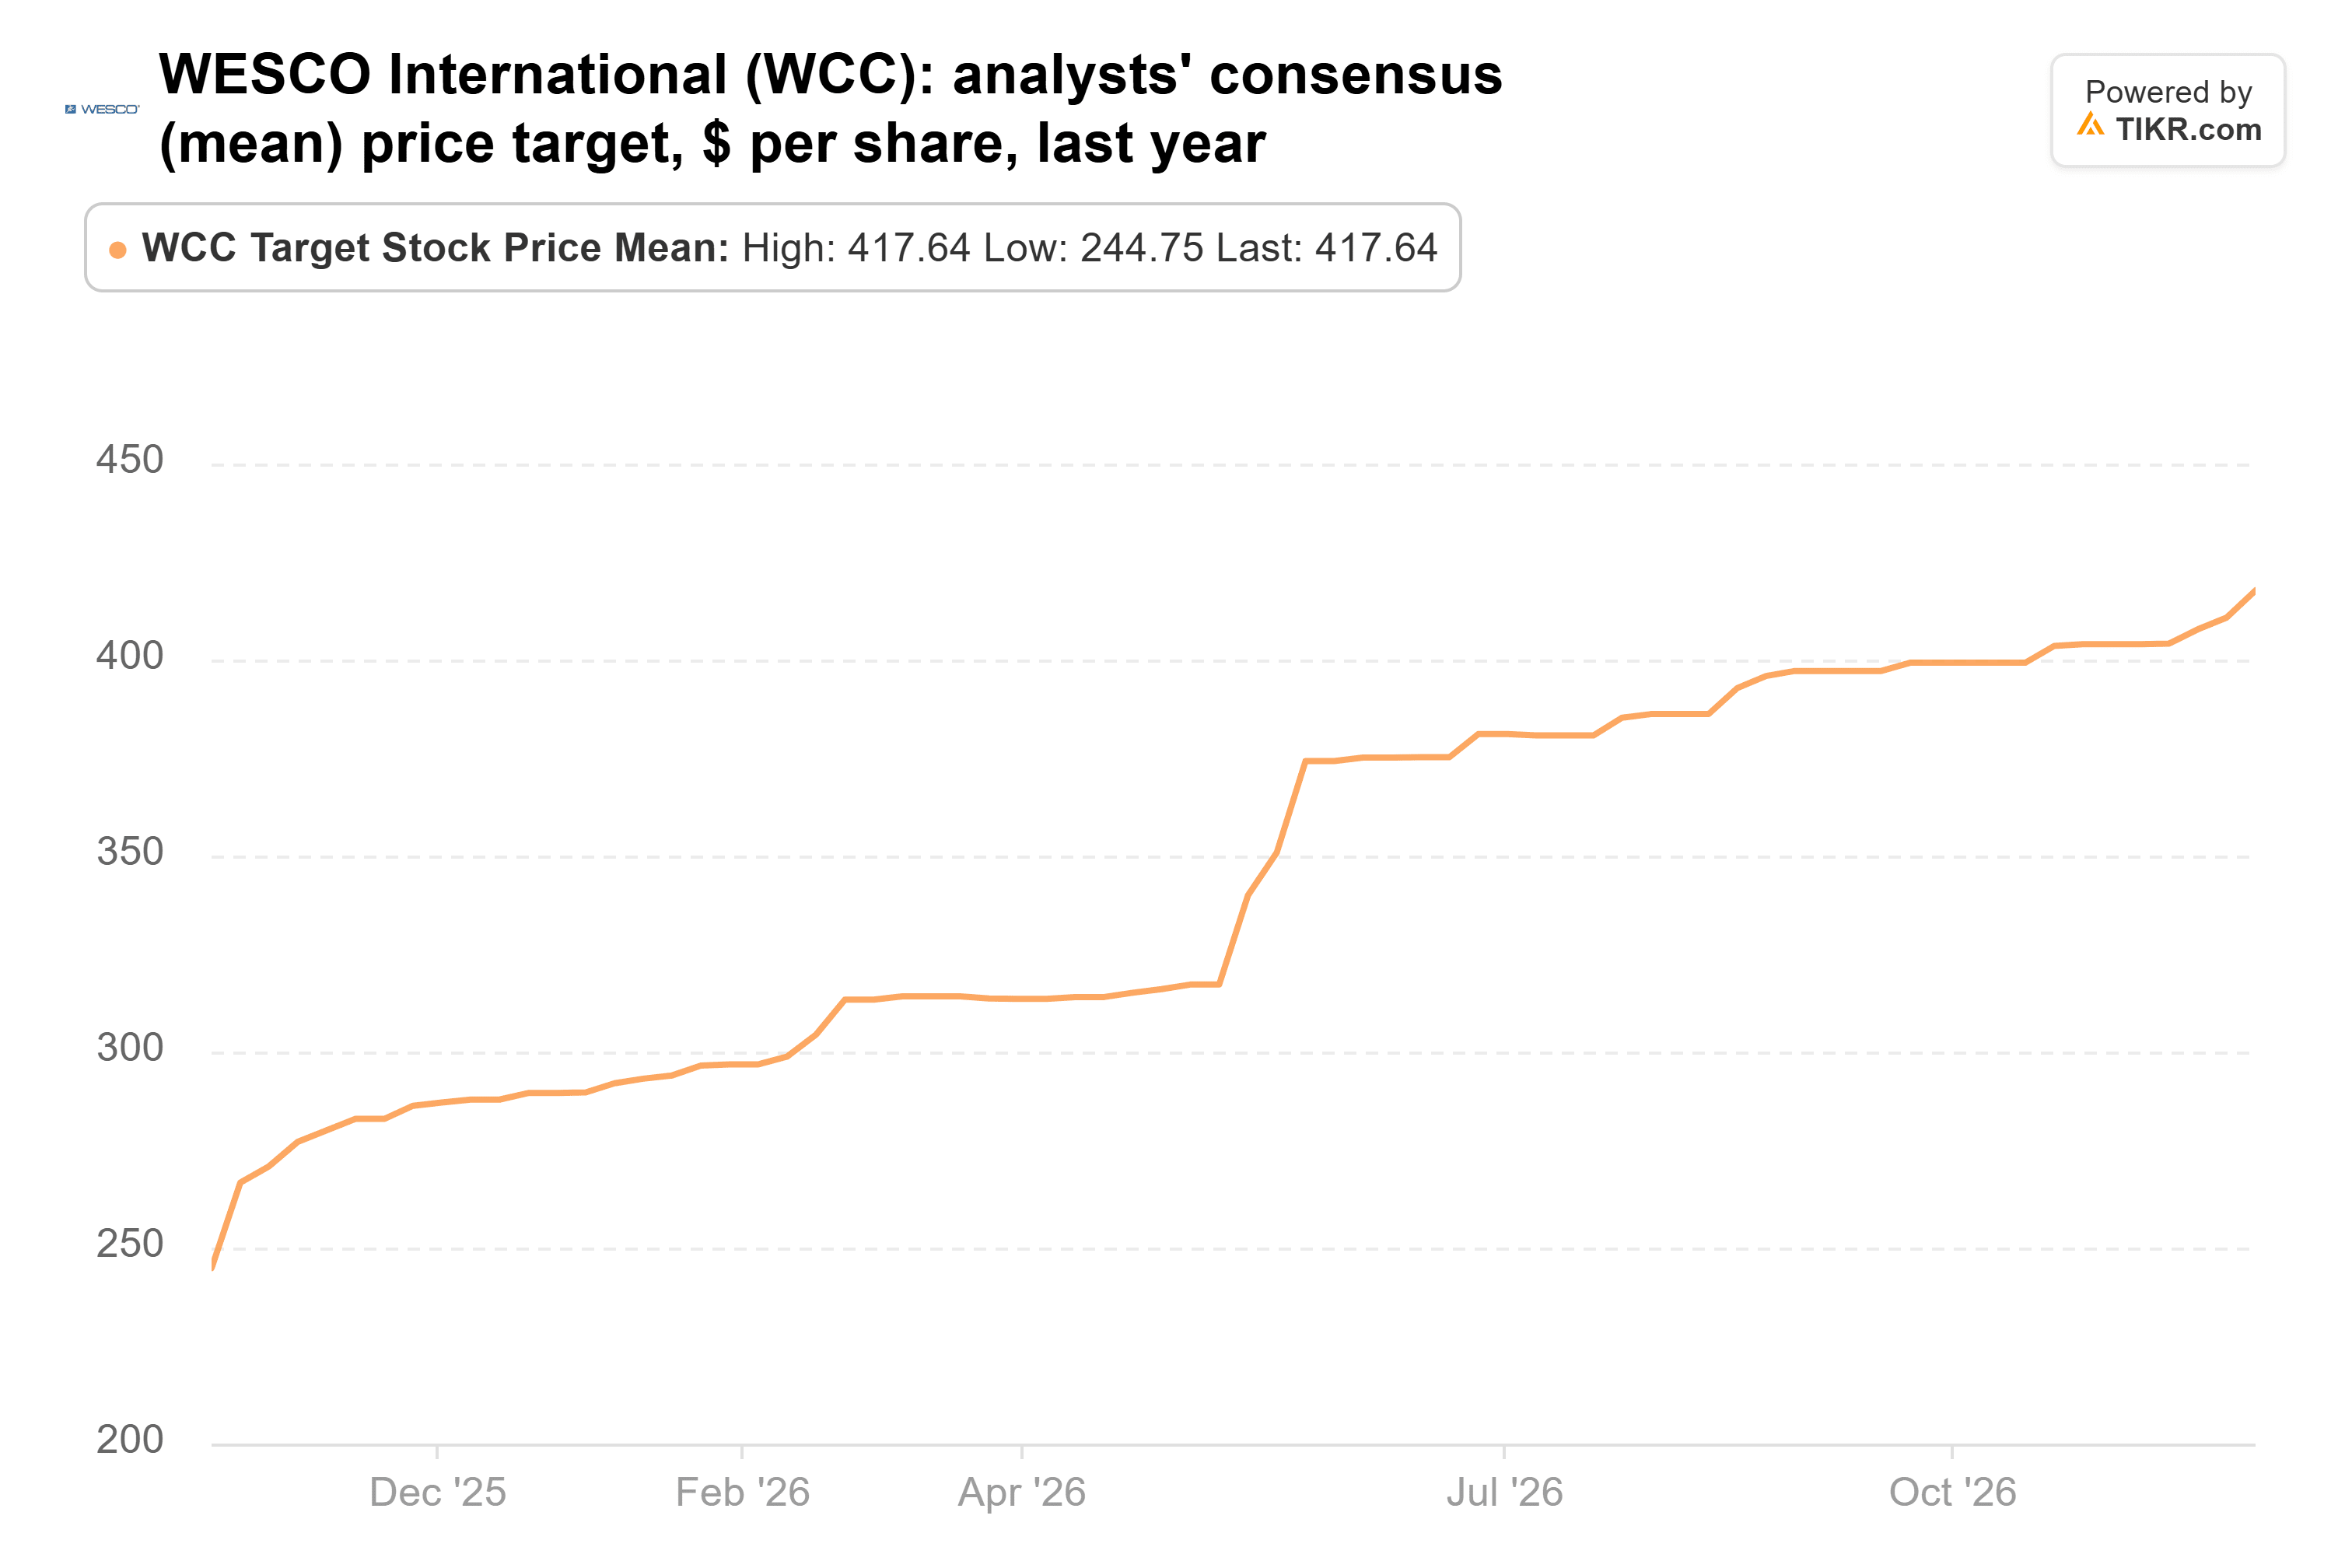
Der Konsenszielkurs stieg von 244,75 $ vor einem Jahr auf 417,64 $ bis zum 30. Oktober, 32 % über dem Schlusskurs vom 9. November. Das niedrigste Ziel von 283 $ liegt nur 3 % unter dem, was Dev bezahlte.
Die Rechnung spricht für den CFO
Das Hauptrisiko besteht darin, dass Wesco sich auf einen heißen Markt stützt. Rechenzentren machen jetzt etwa 23 % des Umsatzes aus, und eine Pause in diesem Bauboom würde Wescos am schnellsten wachsendes Geschäft treffen.
Dennoch stützen die Zahlen Dev. Er zahlte einen fairen Multiplikator für ein Unternehmen, dessen Schätzungen und Zielkurse immer noch steigen. Die Käufe zweier Manager sind jedoch nur ein Signal. Bei seiner Rechenzentrumsveranstaltung am 10. November zeigte Wesco, dass der Anteil der Rechenzentren am Umsatz von etwa 10 % im Jahr 2023 auf jetzt über 20 % gestiegen ist, was dieses Konzentrationsrisiko verschärft. Der eigentliche Test ist der Ausblick für 2027, den das Unternehmen mit den Ergebnissen des vierten Quartals im Februar vorlegen wird.
Was ist die Wesco-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Wesco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!