Die wichtigsten Punkte
- ConocoPhillips erhöhte seine vierteljährliche Dividende am 5. November um 11 % auf 0,93 $ pro Aktie, sechs Tage nachdem ExxonMobil seine eigene um 3,9 % auf 1,07 $ erhöht hatte.
- Beide Aktien werfen eine Dividendenrendite von 2,4 % ab, und jede zahlte in den letzten zwölf Monaten 40 % ihres freien Cashflows als Dividende aus.
- Die Dividende von ConocoPhillips wuchs von Geschäftsjahr 2020 bis Geschäftsjahr 2025 um 13,5 % pro Jahr, verglichen mit 2,8 % für ExxonMobil, das die längere Historie und die geringere Schuldenlast aufweist.
- Höhere Ölpreise im Zusammenhang mit dem Nahostkonflikt steigerten den jüngsten Cashflow beider Unternehmen, daher ist die nächste Bewegung des Ölpreises für beide Dividenden entscheidend.
ConocoPhillips (COP) gewährte seinen Aktionären am 5. November eine Erhöhung um 11 % und hob seine vierteljährliche Dividende von 0,84 $ auf 0,93 $ pro Aktie an.
Das geschah sechs Tage, nachdem ExxonMobil (XOM) seine eigene Dividende um 3,9 % auf 1,07 $ pro Aktie erhöht hatte – das 44. Jahr in Folge mit höheren jährlichen Dividendenzahlungen.
Beide Aktien werfen eine Dividendenrendite von 2,4 % ab, und beide zahlten in den letzten zwölf Monaten 40 % ihres freien Cashflows als Dividende aus. Bei so ähnlichen Renditen und Deckungsgraden – welche ist die bessere Dividendenaktie?
| Kennzahl | ExxonMobil (XOM) | ConocoPhillips (COP) |
|---|---|---|
| Dividendenrendite | 2,4% | 2,4% |
| Dividendenwachstum, GJ 2020-2025 | 2,8 % p.a. | 13,5 % p.a. |
| Dividendenwachstum, GJ 2015-2025 | 3,3 % p.a. | 0,8 % p.a. |
| Cash-Dividendenausschüttungsquote (TTM) | 40 % (bis 30.09.2026) | 40 % (bis 30.06.2026) |
| Nettoverschuldung/EBITDA (LTM) | 0,3x | 0,6x |
| Zinsdeckungsgrad (LTM) | 58,7x | 18,6x |
Quelle: TIKR, 5. November 2026.
6 sichere Dividendenaktien mit Renditen von über 6 % für Rentner
Es gibt heute über 100 Aktien, die eine jährliche Dividendenrendite von über 6 % abwerfen.
Nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun jedoch, dass nur sechs davon für Rentner wirklich sicher sind.
Sie alle erhalten Sie kostenlos als Teil unseres neuen Investmentreports, auf den Sie hier direkt zugreifen können.
ExxonMobil erhöht aus gutem Grund langsam
ExxonMobil wächst dort, wo es investiert hat: Rekordauslastung der Raffinerien und höhere Dieselausbeuten, plus mehr Produktion aus Guyana, dem Permian-Becken und seinem Golden-Pass-LNG-Projekt. Der Nahostkonflikt hat ihm Produktionsmengen (Upstream) in Katar gekostet, und seine Chemieverkäufe sind bisher in diesem Jahr rückläufig.
In den zwölf Monaten bis zum 30. September 2026 zahlte es 17,26 Mrd. $ Dividenden aus einem freien Cashflow von 42,96 Mrd. $, ein gut gedeckter Wert von 40 %. Sein freier Cashflow schwankte im letzten Jahrzehnt mit den Ölpreisen, während seine Dividendenzahlungen nie gesunken sind:
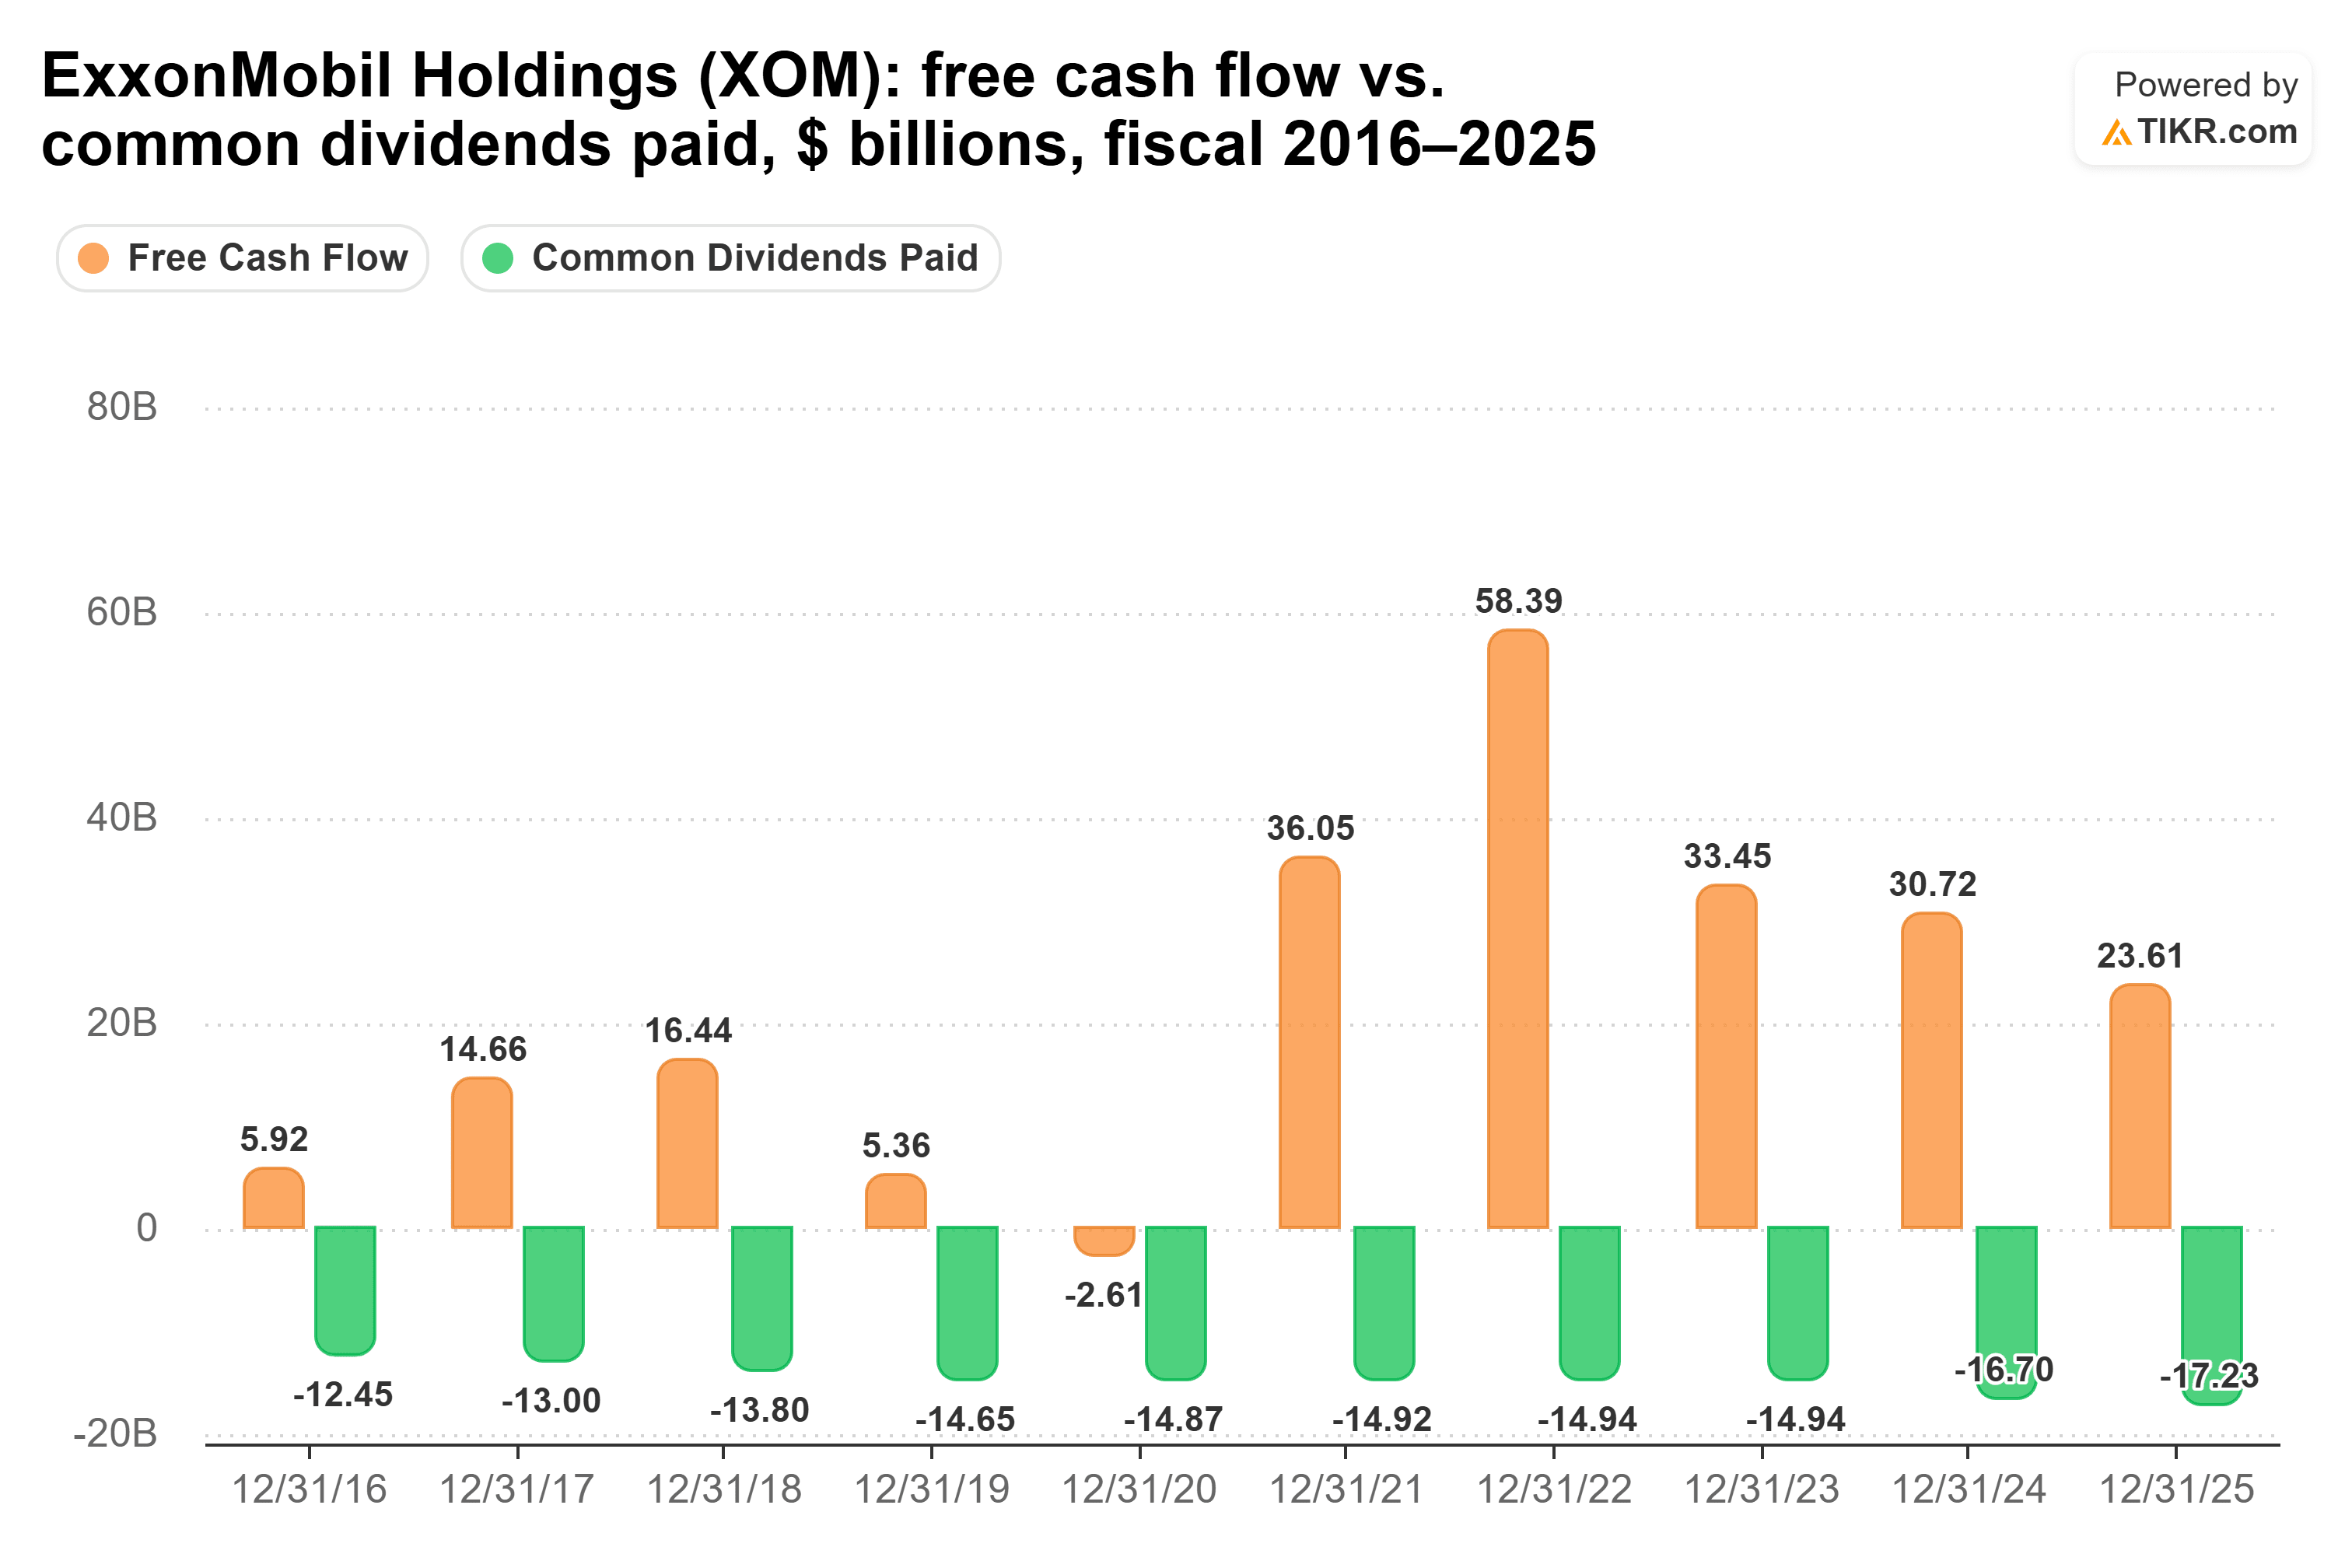
In den Geschäftsjahren 2016, 2019 und 2020 überstiegen die Dividendenzahlungen den freien Cashflow, und ExxonMobil zahlte sie trotzdem.
CEO Darren Woods erklärte auf dem Anruf zum dritten Quartal am 30. Oktober, warum das Unternehmen vorsichtig erhöht: "Wir werden unsere Dividende niemals kürzen. Jede Erhöhung, die wir vornehmen, wird also zu einer Verpflichtung, der wir uns für die Zukunft verpflichten müssen."
Das übrige Geld fließt stattdessen in Aktienrückkäufe: 5,1 Mrd. $ im dritten Quartal 2026 gegenüber 4,3 Mrd. $ an Dividenden, mit 20 Mrd. $, die für 2027 geplant sind. Und bei einer Nettoverschuldung zu EBITDA von 0,3x und einem Zinsdeckungsgrad von 58,7x ist die Bilanz so stark wie nur möglich.
Das Risiko ist eine Wiederholung des Geschäftsjahres 2025, als der freie Cashflow auf 23,6 Mrd. $ gegenüber 17,2 Mrd. $ an Dividenden fiel, eine angespannte Ausschüttungsquote von 73,0 %.
ConocoPhillips erhöht deutlich schneller
ConocoPhillips deckt seine Dividende genauso gut. In den zwölf Monaten bis zum 30. Juni 2026 zahlte es 4,07 Mrd. $ Dividenden aus einem freien Cashflow von 10,06 Mrd. $, ebenfalls 40 %. Das Unternehmen strebt ein Dividendenwachstum an, das mit dem oberen Quartil des S&P 500 wettbewerbsfähig ist, und die Erhöhung um 11 % passt dazu.
ConocoPhillips verkauft weniger Barrel zu viel höheren Preisen. Sein realisierter Preis betrug im dritten Quartal 2026 61,40 $ pro Barrel Öläquivalent, ein Anstieg von 32 % gegenüber 46,44 $ im Vorjahresquartal. Die Produktion sank um 97.000 Barrel Öläquivalent pro Tag auf 2,302 Millionen, da der Nahostkonflikt seine Produktionsmengen in Katar traf, obwohl seine Produktion im Permian-Becken weiter wuchs.
Sein freier Cashflow deckte die Dividende in jedem Geschäftsjahr von 2017 bis 2025 außer 2020:
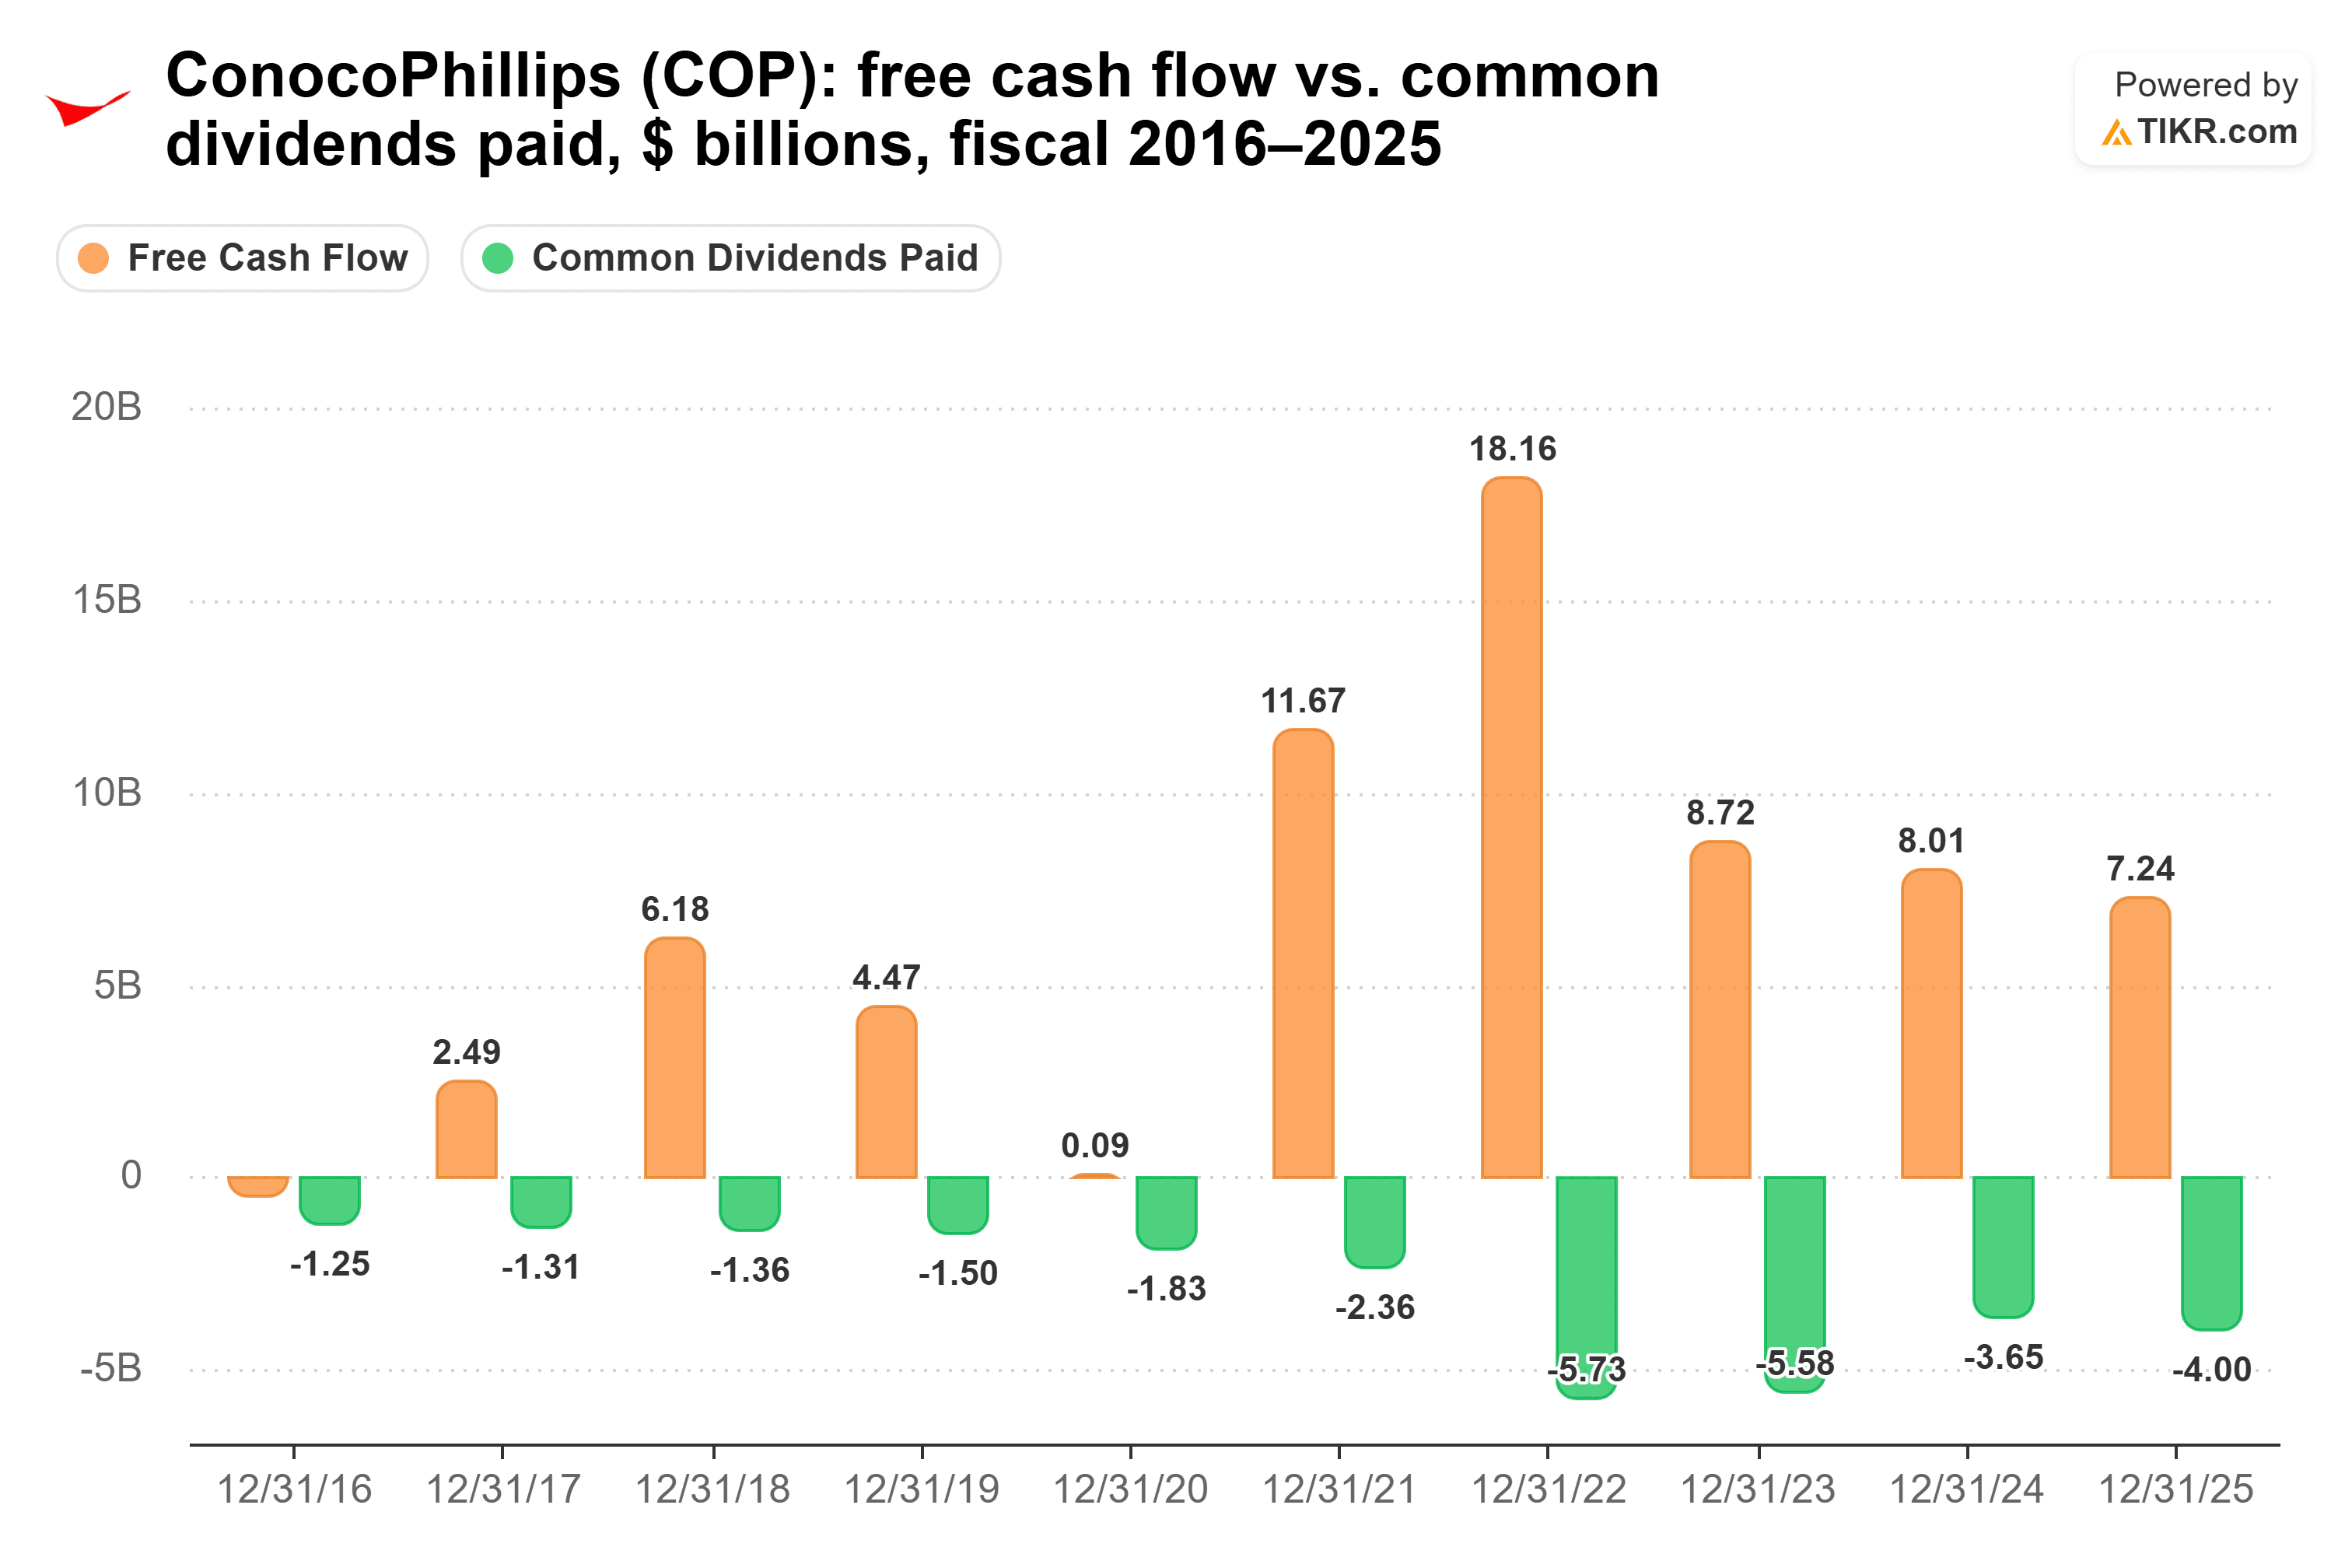
Das Management gibt an, dass es auf Kurs ist, den freien Cashflow bis 2029 um 7 Mrd. $ zu steigern. Es erwartet, dass die Kapitalausgaben sinken werden, sobald sein Willow-Projekt in Alaska Anfang dieses Jahres mit der Produktion beginnt, und dass seine Free-Cashflow-Break-even-Schwelle von der Mitte der 40er (WTI) auf die niedrigen 30er fällt. Außerdem verfügte es am 30. September über 10,4 Mrd. $ an Bargeld und kurzfristigen Investments.
Das Risiko ist seine Historie. ConocoPhillips zahlte im Geschäftsjahr 2015 2,94 $ pro Aktie und im Geschäftsjahr 2020 1,69 $, weshalb seine 10-Jahres-Wachstumsrate nur 0,8 % pro Jahr beträgt.
Welche Dividende gewinnt also?
ConocoPhillips ist die bessere Dividendenaktie. Bei gleicher Rendite von 2,4 % und gleicher Ausschüttungsquote von 40 % nehme ich die schneller wachsende Dividende. Zum Wachstumstempo jedes Unternehmens im Geschäftsjahr 2025 zahlen 10.000 $ in jeder Aktie heute 240 $ pro Jahr und in 10 Jahren etwa 546 $ von ConocoPhillips gegenüber etwa 347 $ von ExxonMobil. Das Einkommen von ConocoPhillips zieht dieses Jahr voraus. Und wenn seine Break-even-Schwelle wie geplant sinkt, hat dieses Wachstum Raum zum Anhalten.
Die Dividende von ExxonMobil ist nach wie vor so sicher wie nur möglich. Sie hat 44 Jahre in Folge mit Erhöhungen, einen CEO, der sagt, sie werde niemals gekürzt, und die stärkere Bilanz der beiden. Es ist nur so, dass ich bei so ähnlichen Renditen und Deckungsgraden lieber die Dividende besitzen würde, die mehr als doppelt so schnell wächst.
Natürlich basieren beide Quoten von 40 % auf Ölpreisen, die der Nahostkonflikt nach oben getrieben hat, und Brent fiel am 3. November um mehr als 4 %, da Hoffnungen aufkamen, dass die Angebotsunterbrechungen nachlassen könnten. Wenn die Preise weiter fallen, werden die Erhöhungen von ConocoPhillips noch stärker von seinem Plan für 2029 abhängen.
Vergessen Sie ConocoPhillips: 6 sichere Dividendenrenditen von über 6 %, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn Sie die richtigen kaufen.
Die Auswahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem monatlichen Überleben bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und ConocoPhillips ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!