Die wichtigsten Punkte
- Textron stieg um 12 %, nachdem das bereinigte EPS von 1,76 $ die Konsensschätzung von 1,43 $ übertraf und die Prognose angehoben wurde.
- Der Kongress genehmigte den Finanzierungsantrag der Armee für das MV-75, wodurch die von Textron im Juli gewarnten Belastungen für das Ergebnis und den Cashflow entfallen.
- Die höheren Jet-Auslieferungen von Cessna sind wichtig für Honeywell Aerospace und General Dynamics' Gulfstream; auch Huntington Ingalls übertraf die Erwartungen und hob die Prognose heute Morgen an.
- Vor dem Sprung notierte Textron mit einem KGV von 12x für die nächsten zwölf Monate, unterhalb seines Fünfjahresdurchschnitts von 14x.
Textron (TXT) legte um 12 % zu, nachdem die Zahlen für das dritte Quartal die Erwartungen übertrafen und die Prognose angehoben wurde. Das Unternehmen führte die Anhebung auf die Finanzierung des MV-75 Cheyenne von Bell für die Armee durch den Kongress zurück.
Huntington Ingalls Industries (HII) übertraf heute Morgen ebenfalls die Erwartungen und hob die Prognose an. Und die Jet-Auslieferungen von Cessna sprangen nach oben. Das ist wichtig für den Mutterkonzern von Gulfstream, General Dynamics (GD), und für Honeywell Aerospace (HONA), das die Triebwerke für die Citation Longitude herstellt.
Die Finanzierungssorgen sind vorbei
Das bereinigte Ergebnis je Aktie (EPS) belief sich auf 1,76 $, deutlich über der Konsensschätzung von 1,43 $, bei einem Umsatz von 3,8 Mrd. $.
Textron hatte in seiner Veröffentlichung zum zweiten Quartal gewarnt, dass ohne den Finanzierungsantrag der Armee in Höhe von 350 Mio. $ für das MV-75 das bereinigte EPS um 0,20 $ bis 0,30 $ und der Cashflow um 150 Mio. $ bis 250 Mio. $ belastet werden könnten.
Der Kongress genehmigte ihn, wodurch "die Risiken, die wir bei unserem letzten Ergebnisgespräch diskutiert haben, gemindert wurden", sagte CEO Lisa Atherton im heutigen Gespräch.
Daher hob Textron seine Prognose für das bereinigte EPS 2026 auf 6,55 $ bis 6,65 $ an, gegenüber 6,40 $ bis 6,60 $ zuvor, und seine Cashflow-Prognose auf 800 Mio. $ bis 900 Mio. $, gegenüber 700 Mio. $ bis 800 Mio. $ zuvor.
Analysten erwarteten bereits, dass die Erträge bis 2028 weiter steigen würden.
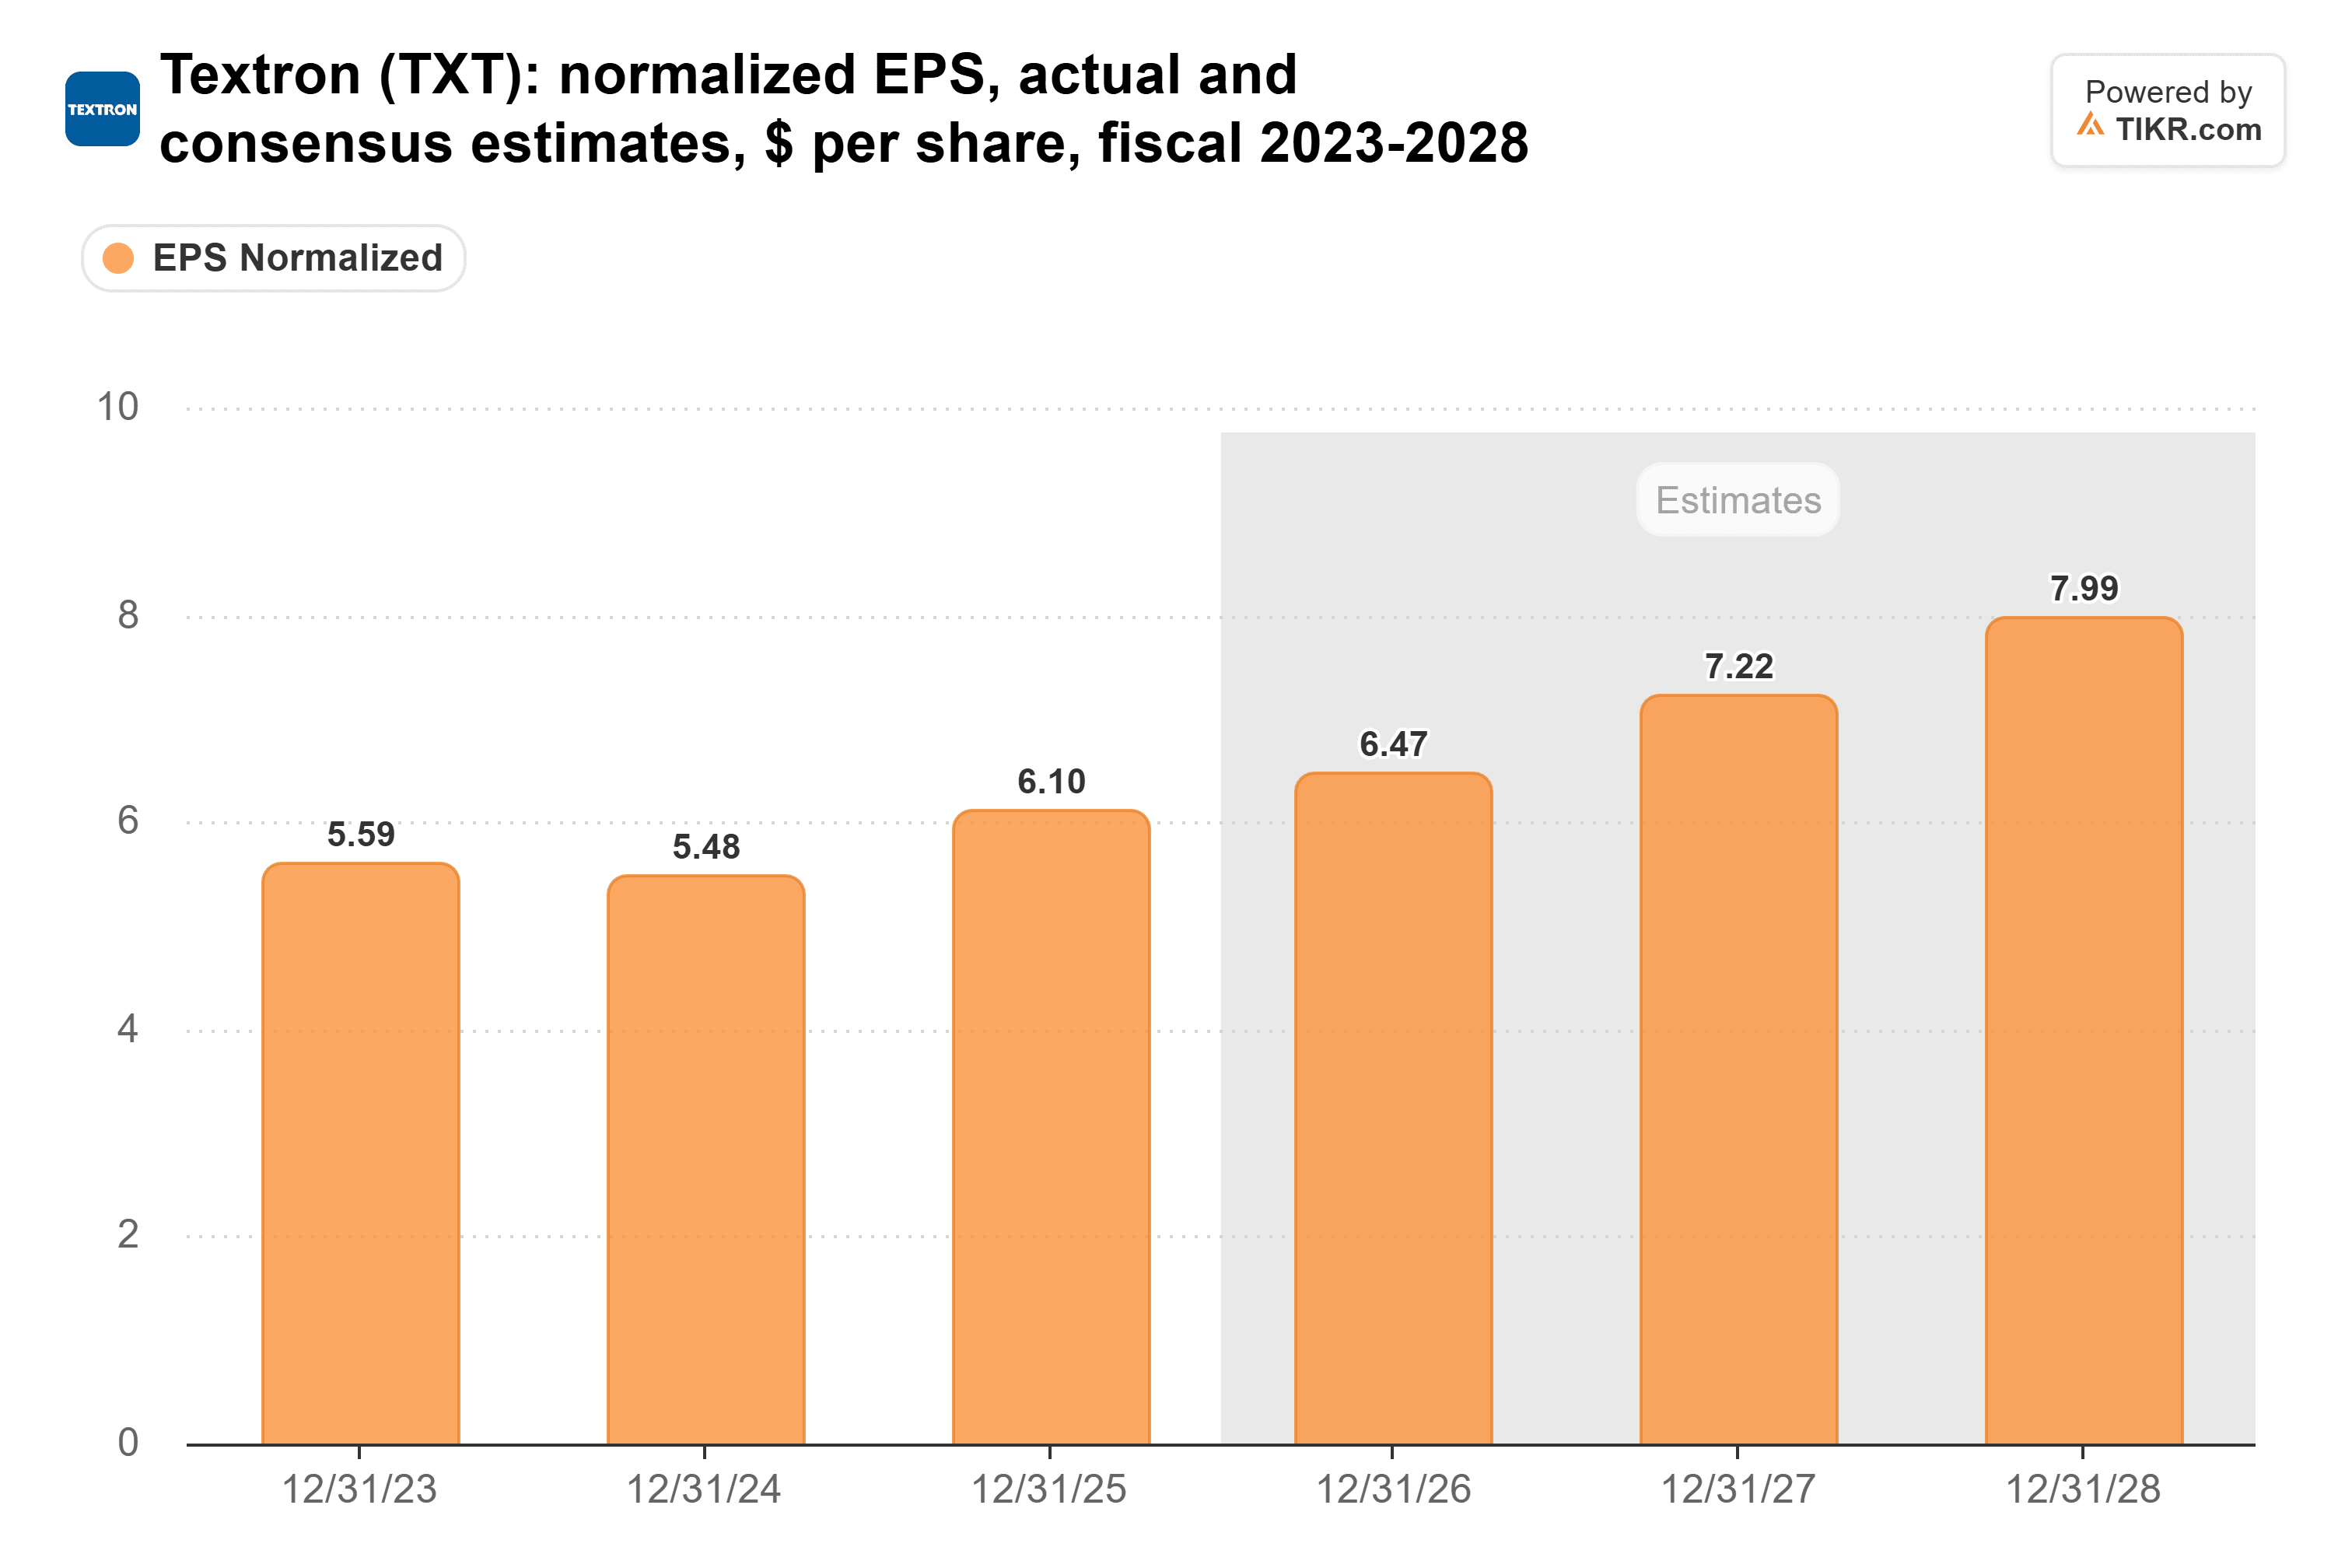
Die neue Spanne liegt über den 6,47 $ für 2026, daher sollten die Schätzungen nach oben korrigiert werden.
Der Umsatz von Bell sank um 9 %, hauptsächlich aufgrund eines geringeren MV-75-Volumens, während der von Textron Aviation um 14 % stieg, basierend auf 51 Jet-Auslieferungen gegenüber 42 zuvor.
TIKR verfolgt 17 Analysten für Textron. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Textron sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Textron ansehen
Ein gutes Zeichen für Gulfstream, weniger für Honeywell
General Dynamics berichtet später in dieser Woche, was zeigen sollte, ob Gulfstream die gleiche Nachfrage verzeichnet. Der Umsatz im Luft- und Raumfahrtsegment stieg im zweiten Quartal um 15,1 % bei einem Book-to-Bill von 1,5.
Honeywell Aerospace ist um fast 10 % gefallen, da es seine Prognose für das organische Wachstum im Gesamtjahr bei 4 % bis 5 % belassen hat und einige mechanische Zulieferer die Produktion weiterhin einschränken. Mehr Citation-Jets nützen nur, wenn Honeywell die Triebwerke bauen kann.
Huntington Ingalls ist um 13 % gestiegen, nachdem im Quartal Aufträge im Wert von 32,4 Mrd. $ verbucht wurden. Die Anhebung der Prognose hatte nichts mit dem Kongress zu tun.
Auch nach dem Sprung noch günstig bewertet
Das KGV von Textron für die nächsten zwölf Monate lag gestern bei 12x, unterhalb des Fünfjahresdurchschnitts von 14x.
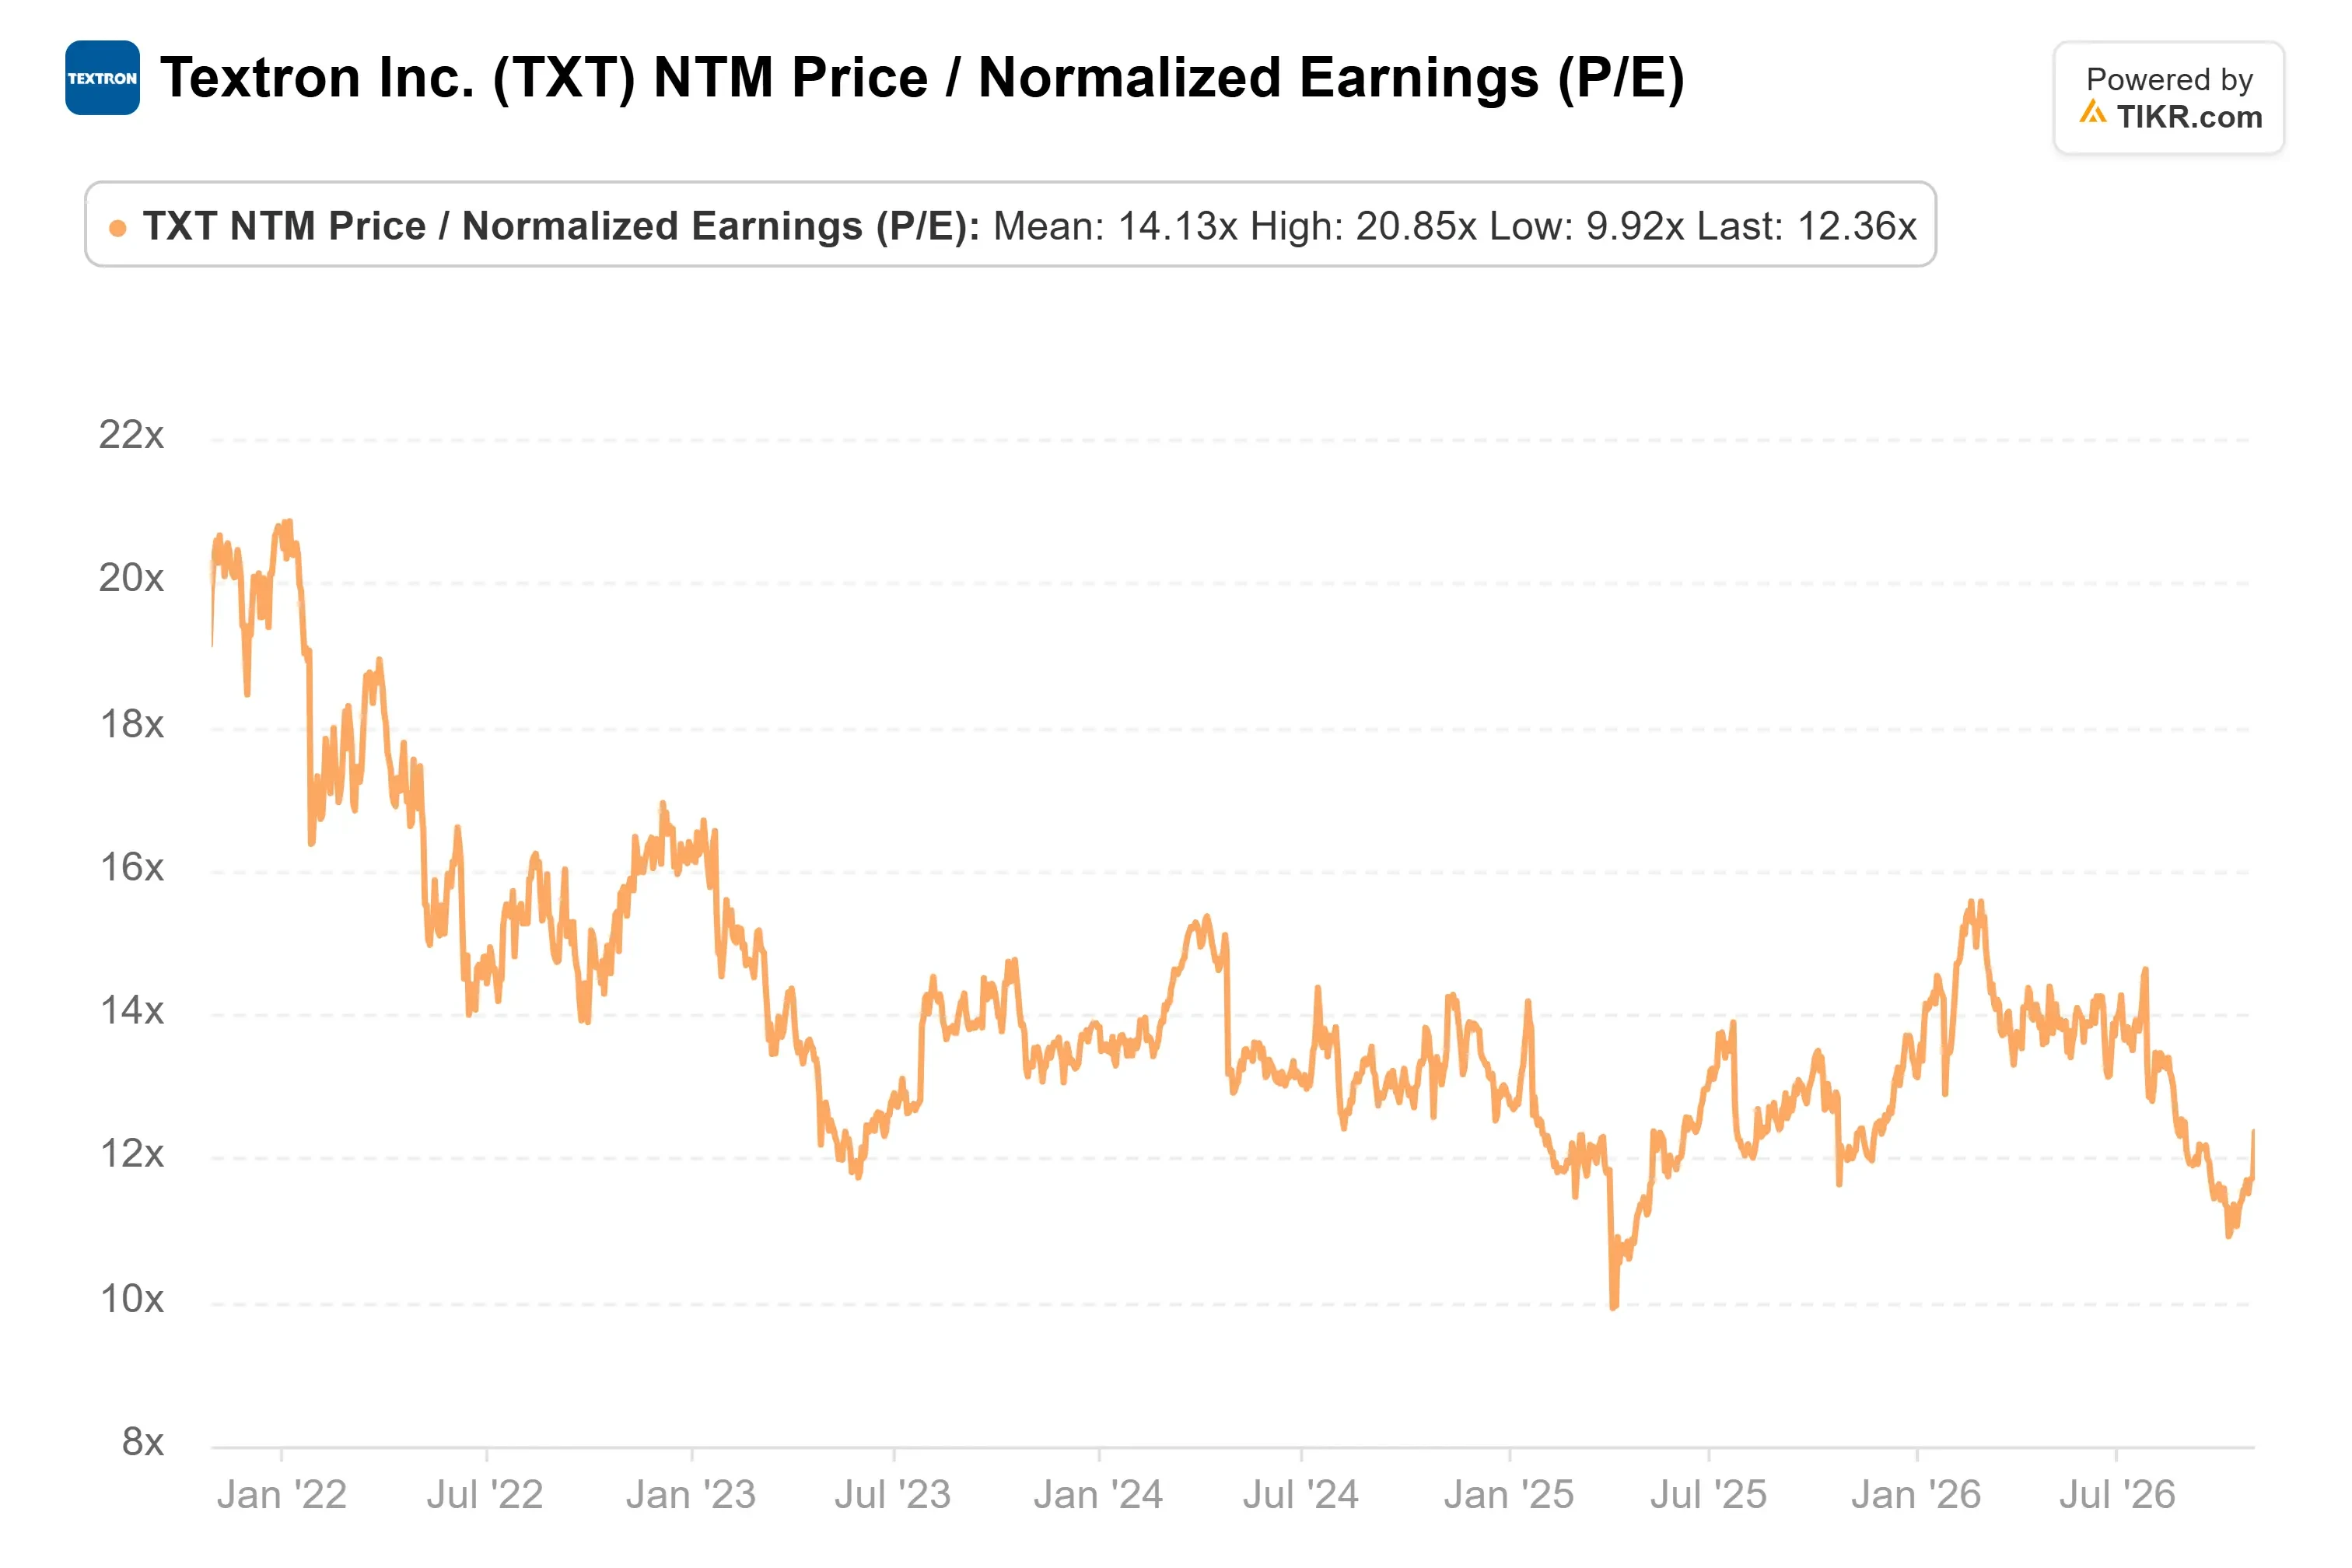
Die jüngste Bewegung bringt es auf etwa 13x.
Meine Einschätzung: Da die MV-75-Mittel gesichert sind und die Prognose über den Erwartungen der Analysten liegt, gibt es Spielraum für weitere Kursgewinne, insbesondere wenn der Umsatz von Bell wieder anzieht. Natürlich deckt diese Genehmigung nur das Fiskaljahr 2026 ab, und das Programm wird erneut den Kongress benötigen.
Was ist die Textron-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach einige Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Textron wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!