


Die wichtigsten Punkte
- Meta stellte am 12. Oktober Muse Wonder und Muse Wonder Full vor, die es als seine bisher leistungsfähigsten KI-Modelle bezeichnet. Haseeb Qureshi von Dragonfly sagte, die Veröffentlichung katapultiere Meta auf Platz zwei.
- Meta hat noch keinen API-Preis für die Modelle festgelegt. Da Werbung seine Rechnungen bezahlt, kann es die Kosten für KI der Spitzenklasse auf eine Weise nach unten drücken, die OpenAI und Anthropic nicht können.
- Metas operative Marge lag 2025 bei 41 %, und seine 116 Milliarden Dollar operativer Cashflow deckten 69,7 Milliarden Dollar an Investitionsausgaben (Capex).
- Die Risiken bestehen darin, dass Meta das Modell ähnlich hochpreisig wie seine Konkurrenten ansetzt und dass seine für 2026 im Januar prognostizierten Investitionsausgaben von 115 bis 135 Milliarden Dollar den Großteil seines operativen Cashflows aufbrauchen.
Meta Platforms (META) hat gerade zur KI-Spitze aufgeschlossen, und es muss dort keinen Cent verdienen.
Am 12. Oktober stellte Meta Muse Wonder und Muse Wonder Full vor, die es als seine bisher leistungsfähigsten KI-Modelle bezeichnet.
Haseeb Qureshi, Managing Partner bei Dragonfly, reagierte auf X: „Wow. Plötzlich ist Meta auf Platz zwei.“
Dann fügte er den wichtigsten Satz hinzu: „Bin gespannt, sobald die Preise feststehen – noch keine API-Preise, nur innerhalb von Muse Code verfügbar.“
Das ist der Teil, über den sich OpenAI Sorgen machen sollte.
Die Spitze ohne Preisliste
Qureshi war nicht der einzige, der beeindruckt war. Shopify (SHOP)-CEO Tobi Lütke postete: „Dieses Modell ist sehr, sehr gut. Ich hatte Schwierigkeiten, etwas zu finden, womit es nicht zurechtkam, selbst wenn andere Top-Modelle versagten. Meta ist zurück.“
Derzeit erreicht Muse Wonder die Nutzer nur über Metas eigene Produkte. Meta sagte, Muse Wonder werde bald seinen persönlichen KI-Assistenten Muse antreiben, zunächst für Abonnenten, und Muse Wonder Full sei für Abonnenten seines Codierungstools Muse Code verfügbar. Entwickler haben noch keinen Preis pro Token zum Vergleich.
Meta kann es sich leisten zu warten. Nilay Patel, Chefredakteur von The Verge, brachte es in einer Folge vom 8. Oktober des Decoder-Podcasts auf den Punkt, als er einige Tage vor der Wonder-Veröffentlichung über den Muse-Assistenten sprach:
„Der Unterschied hier ist, dass OpenAI Geld viel dringender braucht als Meta Geld braucht.“
Werbung bezahlt für alles
Die Zahlen geben ihm recht. Metas operative Marge ist seit zwei Jahren in Folge über 40 % geblieben, bei 42,2 % im Jahr 2024 und 41,4 % im Jahr 2025.
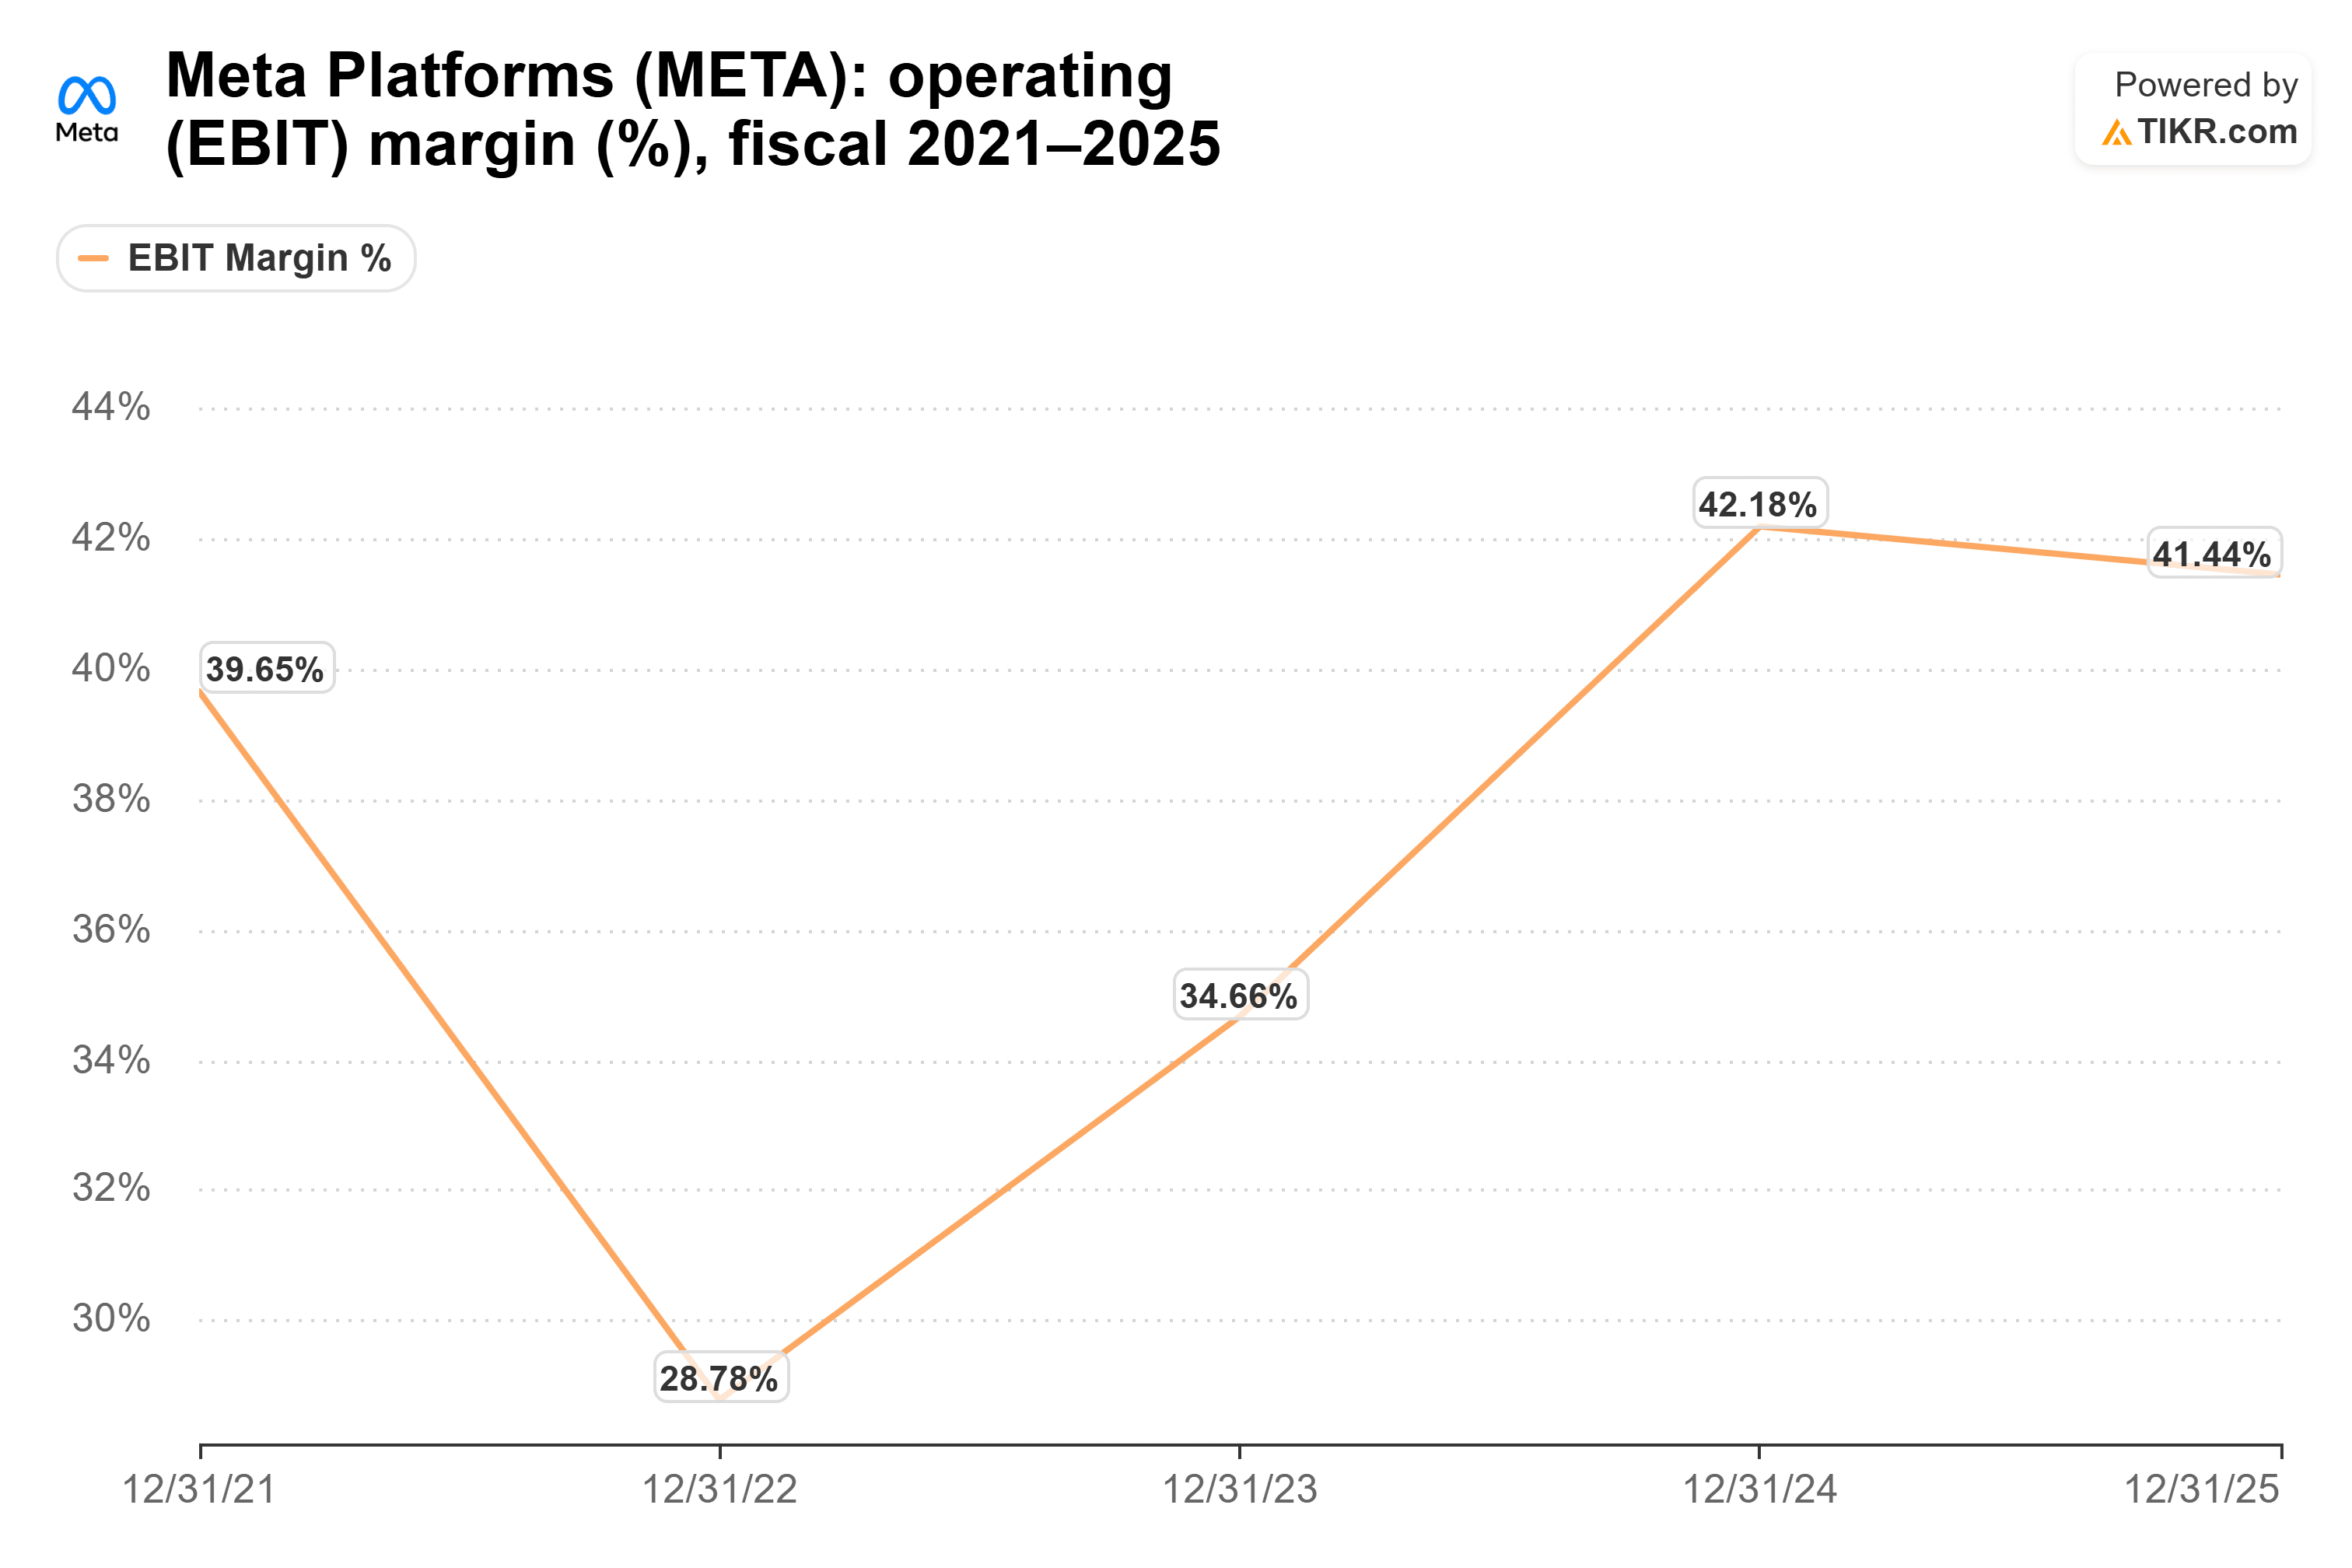
Diese Marge finanziert den KI-Ausbau. Im Jahr 2025 erwirtschaftete Meta 116 Milliarden Dollar Cashflow aus der Geschäftstätigkeit und gab 69,7 Milliarden Dollar für Investitionsausgaben (Capex) aus, wobei reichlich übrig blieb.

Dieser Puffer wird in diesem Jahr dünner. Im Januar prognostizierte Meta für 2026 Investitionsausgaben von 115 bis 135 Milliarden Dollar, etwa so viel, wie es 2025 insgesamt an operativem Cashflow erwirtschaftete. (Natürlich sollte der operative Cashflow mit dem Umsatz ebenfalls steigen.)
OpenAIs Rechnung sieht ganz anders aus. Die [Financial Times](LINK NEEDED) berichtete im September unter Berufung auf eine Unternehmenspräsentation, dass OpenAI erwarte, von 2026 bis 2030 278 Milliarden Dollar an Cash zu verbrennen.
Günstigere Tokens an der Spitze
Box-CEO Aaron Levie von Box (BOX) sah, wohin das führt: „Jetzt, da mehrere Akteure den Stand der Technik vorantreiben, wird dies zu einer weiteren Beschleunigung der Fortschritte sowie zu sinkenden Token-Kosten selbst auf höchstem Leistungsniveau führen.“
OpenAI und Anthropic verkaufen ihre besten Modelle pro Token, und dieses Geld hilft, das nächste Modell zu finanzieren. Jetzt hat ein Rivale auf demselben Niveau ein Werbegeschäft im Rücken und überhaupt keine Preisliste. Jeder Entwickler, der ein Top-Modell kalkuliert, hat eine neue Option, und sein Besitzer kann den Preis dort festlegen, wo er den Konkurrenten am meisten schadet.
Alphabet (GOOG) hat das mit Android gemacht. Es gab die Software kostenlos an Telefonhersteller ab und verdiente sein Geld mit den Suchanfragen, die die Leute auf diesen Telefonen durchführten. Dasselbe Spielbuch hier.
Der Druck erreicht auch Microsoft (MSFT) und Amazon (AMZN) als große Geldgeber von OpenAI und Anthropic.
Unterdessen erwarten Analysten, dass Metas Umsatz von 201 Milliarden Dollar im Jahr 2025 auf 254 Milliarden Dollar in diesem Jahr und 307 Milliarden Dollar im Jahr 2027 steigen wird.

Das ist ein Werbegeschäft, das in zwei Jahren um etwa die Hälfte wachsen soll, bevor Muse Wonder überhaupt etwas verdient, und ein Start ohne Preis gibt Analysten keinen Grund, diese Zahlen zu kürzen.
Platz zwei kann rutschen
Meta hat das Modell noch nicht bepreist, und es könnte durchaus einen Premiumpreis verlangen. Qureshi selbst wartet auf die Preisgestaltung. Und „Platz zwei“ ist ein Ranking, das auf Benchmarks basiert, die sich mit jeder Veröffentlichung ändern. Ich lege mehr Gewicht auf praktische Tests wie die von Lütke.
Dennoch ist Meta jetzt ein Spitzenakteur, dessen Modell sich nicht selbst finanzieren muss. OpenAI muss das. Das gibt Meta den Spielraum, einen niedrigen Preis festzulegen und ihn dort zu halten, und ich denke, die Aktionäre unterschätzen, wie viel dieser Vorteil wert ist.
Natürlich wird der API-Preis zeigen, wie sehr Meta Druck ausüben will, wann immer er kommt. Metas nächster Quartalsbericht, der für den 21. Oktober erwartet wird, ist der nächste Ort, um zu sehen, was der Ausbau kostet.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


