Die wichtigsten Punkte
- Die SoftBank Group verzeichnete im zweiten Fiskalquartel einen Verlust von 1,12 Billionen Yen (7,1 Mrd. USD), ihren ersten Nettogewinnverlust seit fast zwei Jahren, nachdem sie eine Wertberichtigung von 3,7 Mrd. USD für ihren Datenzentrum-Campus in Ohio vornehmen musste.
- SoftBank hat 769,0 Millionen Arm Holdings-Aktien, 72 % des Unternehmens, als Sicherheit für ein Lombarddarlehen hinterlegt, das Berichten zufolge auf 25 Mrd. USD aufgestockt wurde. Ein sinkender Arm-Kurs übt daher Druck auf den Mutterkonzern aus.
- Eine SoftBank-Tochtergesellschaft trug 14 % zum Umsatz von Arm im Fiskaljahr 2026 bei, und zum 30. Juni 2026 hatte Arm 577,2 Mio. USD Umsatz von dieser Tochter verbucht, die noch nicht fakturiert waren.
- Diese noch nicht fakturierte Summe ist die entscheidende Kennzahl, wobei eine Zahlung von 300 Mio. USD von der Tochtergesellschaft bis März fällig ist.
SoftBank Group (SFTBY) hat gerade seinen ersten Nettogewinnverlust seit fast zwei Jahren gemeldet, und die Aktionäre von Arm Holdings (ARM) haben guten Grund, sich dafür zu interessieren.
SoftBank hält 86,4 % der Anteile an Arm. Es ist auch einer der größten Kunden von Arm und hat sich gegen den Großteil seiner Arm-Aktien Geld geliehen.
Was genau ist passiert?
Die Ergebnisse von SoftBank für das am 30. September endende Quartel lagen weit unter den Erwartungen der Analysten:
- Ein Nettogewinnverlust von 1,12 Billionen Yen (7,1 Mrd. USD) gegenüber einer durchschnittlichen Prognose von einem Gewinn von 129 Mrd. Yen
- Eine Wertberichtigung von 3,7 Mrd. USD für nicht erstattungsfähige Vorauszahlungen für Ausrüstung und Produktionskapazität auf seinem Datenzentrum-Campus in Ohio
- Ein Verlust von 81,6 Mrd. Yen beim Vision Fund
- Geringere Aktienkurse bei Arm, Intel und Coupang, die den Verlust vergrößerten
Ein Großteil dieses Verlusts ist nur auf dem Papier. Die Wertberichtigung betrifft Bargeld, das SoftBank bereits ausgezahlt hatte, und die Kursrückgänge sind überhaupt keine realisierten Verluste.
Die Schulden von SoftBank sind die größere Sorge. Seine Aktien sind aufgrund von Befürchtungen über die Kreditaufnahme für seine KI-Wetten um mehr als 50 % vom Rekordhoch im Juni gefallen. Im September verkaufte das Unternehmen außerdem Rekord-11,1 Mrd. USD an Hochzinsanleihen mit Renditen von bis zu 9,75 %.
TIKR verfolgt 43 Analysten zu Arm Holdings. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Arm Holdings zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Arm Holdings an
Arm ist die Sicherheit von SoftBank
Laut dem Jahresbericht von Arm hielt SoftBank zum 21. Mai 2026 922,7 Millionen Arm-Aktien. Davon hatte es 769,0 Millionen verpfändet, was 72,0 % des Unternehmens entspricht. Im September berichtete Bloomberg, dass SoftBank sein durch Arm-Aktien besichertes Lombarddarlehen um 5 Mrd. USD auf 25 Mrd. USD aufgestockt habe. Es war bereits das dritte Mal, dass das Darlehen vergrößert wurde.
Dieses Darlehen macht jeden Rückgang des Arm-Kurses zu einem Hebelproblem für den Mutterkonzern. Der sinkende Kurs von Arm selbst trug dazu bei, SoftBank in diesem Quartel in die roten Zahlen zu drängen. Niemand hat den Arm-Kurs gemeldet, bei dem das Darlehen SoftBank zwingen würde, zusätzliche Sicherheiten zu stellen oder Aktien zu verkaufen, sodass Anleger raten müssen.
SoftBank zahlt auch die Rechnungen
Eine SoftBank-Tochtergesellschaft erbrachte im Fiskaljahr 2026 (bis zum 31. März) 704,4 Mio. USD des Umsatzes von Arm. Das waren 14,3 % des Gesamtumsatzes, gegenüber 145,5 Mio. USD im Vorjahr. Das Management erwartet, dass die Lizenz- und Designarbeiten der Tochtergesellschaft für den Rest des Fiskaljahres 2027 etwa 200 Mio. USD pro Quartel einbringen werden.
Das Lizenzwachstum von Arm hing von dieser Arbeit ab. Ohne die SoftBank-Tochter und Arm China fiel der Lizenzumsatz von Arm im Fiskaljahr 2026 um 9 % auf 1,3 Mrd. USD.
Das ist jetzt umso wichtiger, da das Lizenzgebührenwachstum nachgelassen hat. Die Lizenzgebühren stiegen im Septemberquartel nur um 8 %, da die Speicherkosten die Telefone belasteten. Der Lizenz- und sonstige Umsatz sprang um 50 % auf 773 Mio. USD und lag damit deutlich über den etwa 30 %, die Arm prognostiziert hatte. Je größer der Anteil der SoftBank-Tochter an diesem Überschreiten ist, desto mehr hängt das Wachstum von Arm von einem Mutterkonzern ab, der gerade 7 Mrd. USD verloren hat.
Analysten erwarten, dass der Umsatz von Arm von 4,92 Mrd. USD im Fiskaljahr 2026 auf 8,37 Mrd. USD im Fiskaljahr 2028 steigen wird:

Der Verlust von SoftBank sollte diese Schätzungen nicht beeinflussen, solange die Tochtergesellschaft weiterhin etwa 200 Mio. USD pro Quartel ausgibt.
Behalten Sie die 577,2 Mio. USD im Auge
Für Arm-Aktionäre ist die zu beobachtende Zahl 577,2 Mio. USD. Das ist der Umsatz, den Arm von der SoftBank-Tochter verbucht, aber zum 30. Juni 2026 noch nicht fakturiert hatte. Er ist gegenüber 645,8 Mio. USD zum 31. März gesunken, aber gegenüber 145,5 Mio. USD zum 31. März 2025 gestiegen. Er entspricht auch fast der Hälfte der 1,29 Mrd. USD, die Arm im Juniquartel einbrachte:
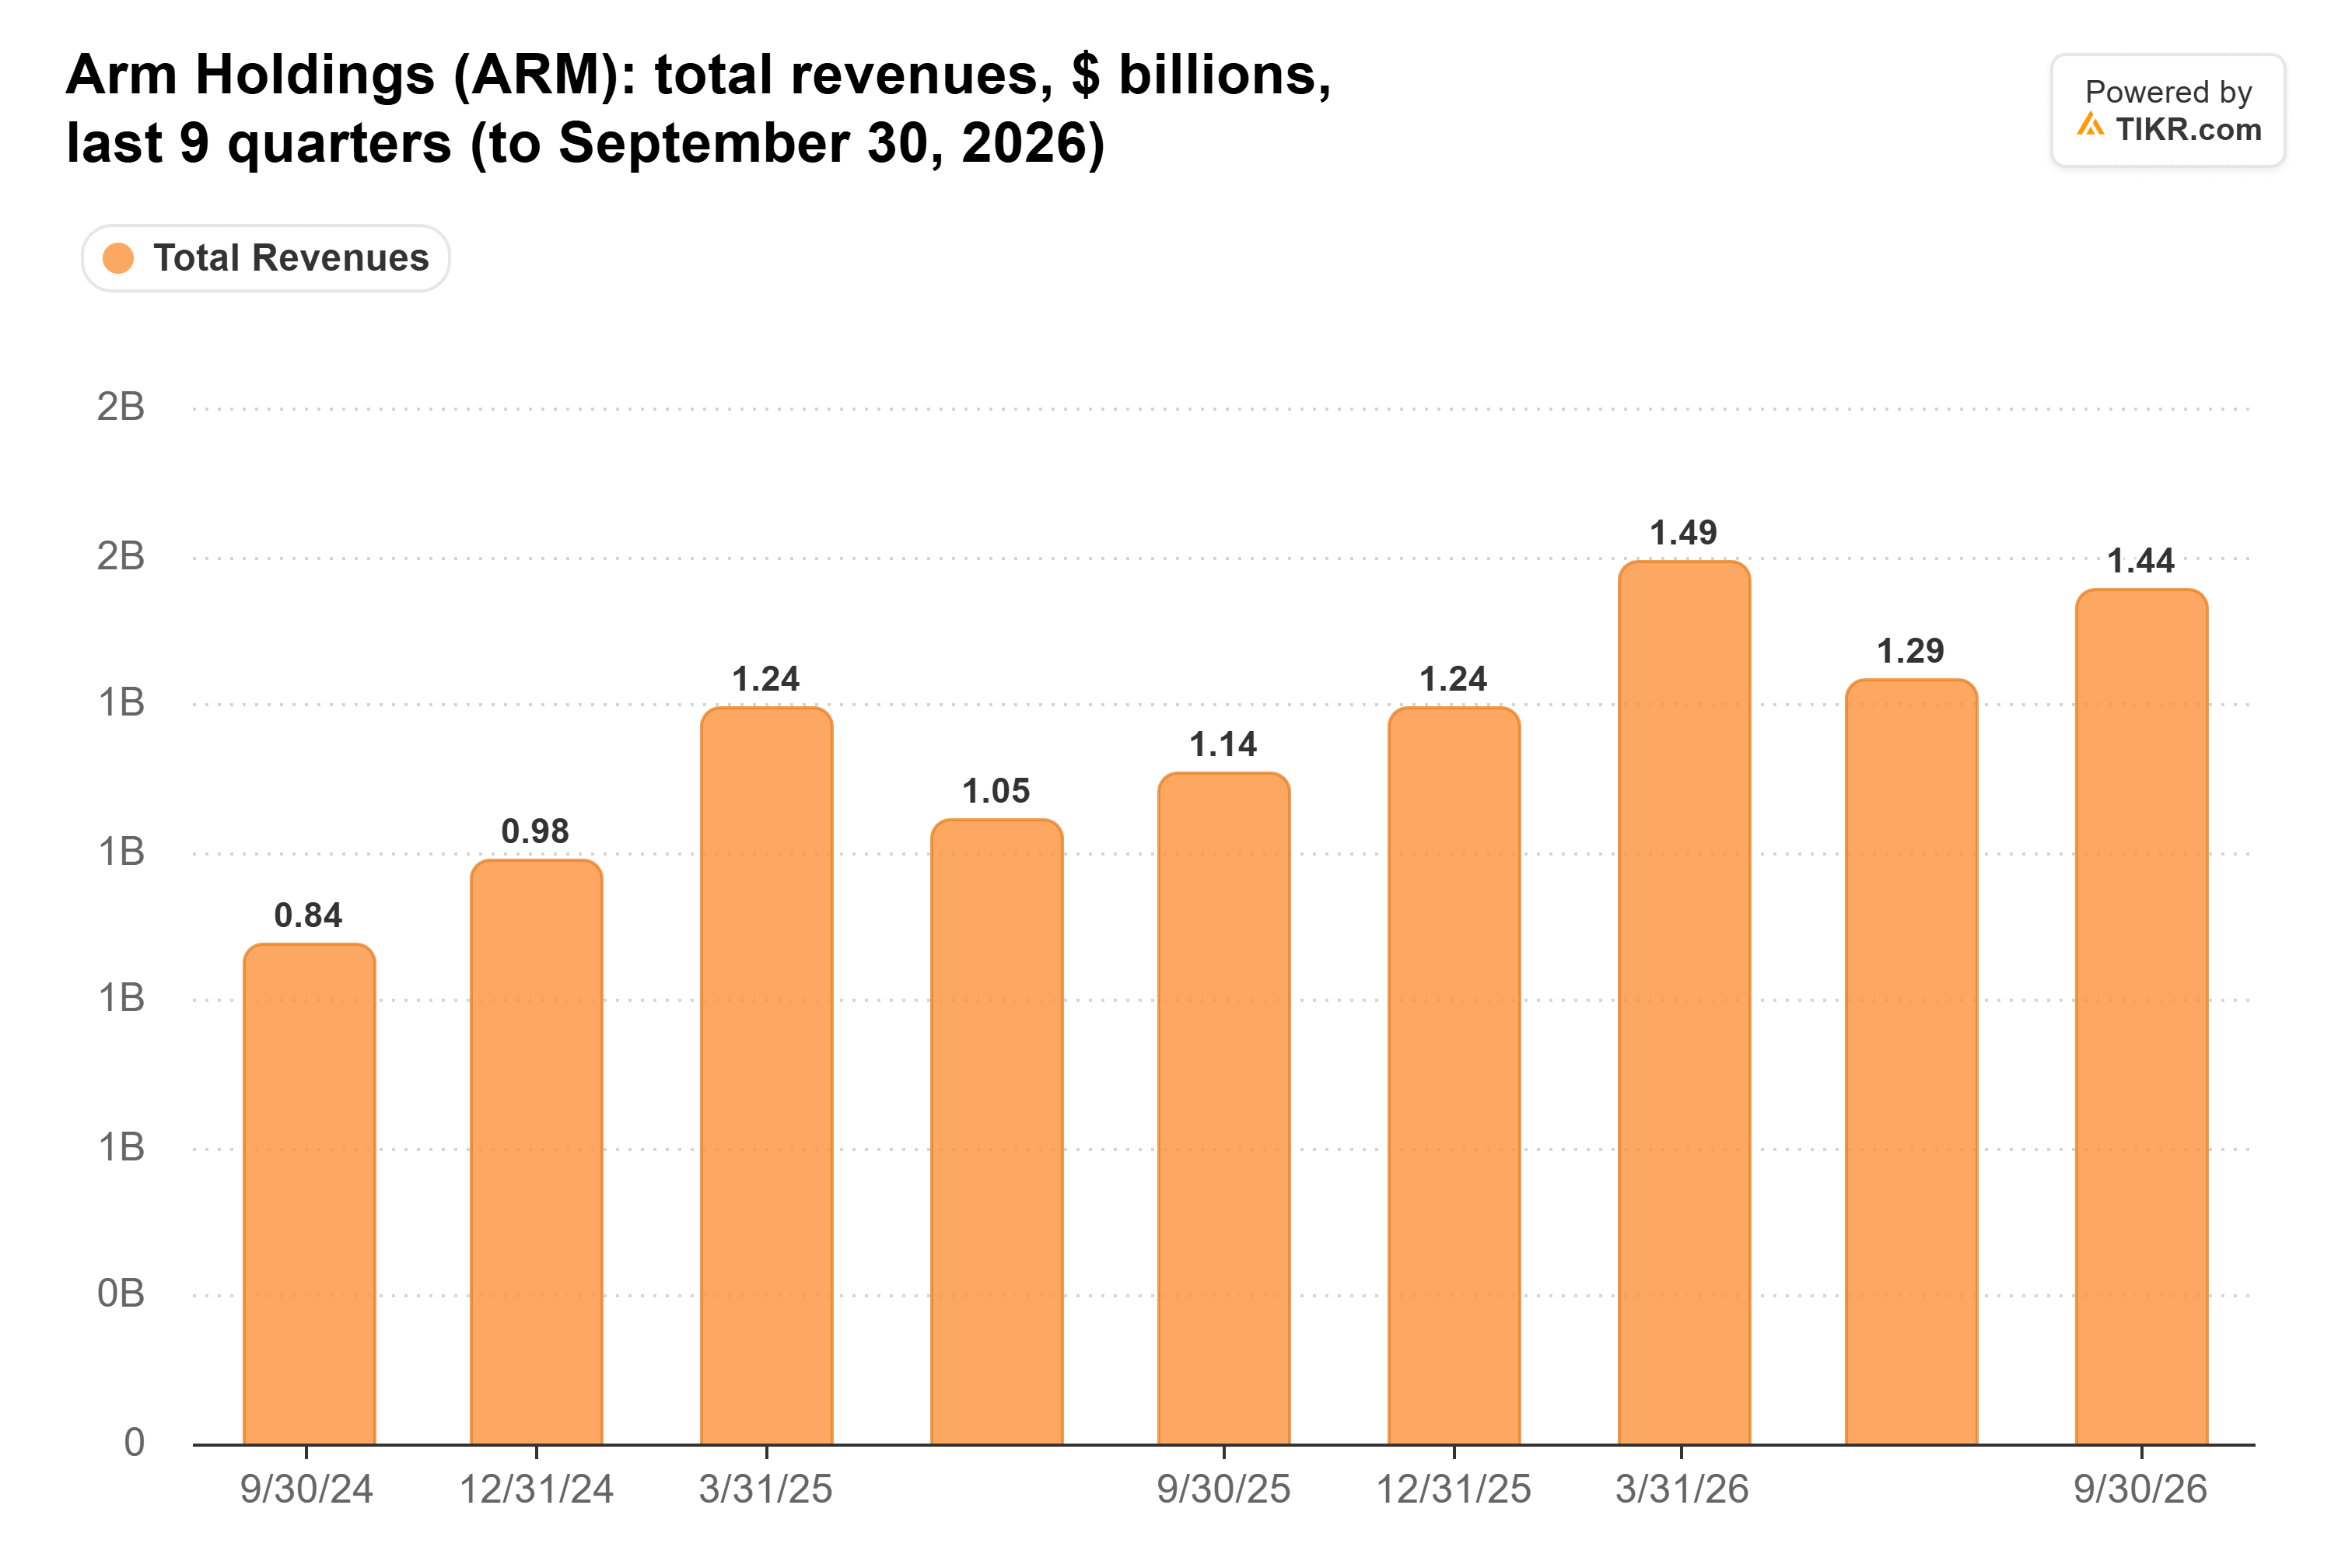
Gemäß einer neu strukturierten Arbeitsanweisung hat die Tochtergesellschaft eine feste Zahlung von 300 Mio. USD, die während des Fiskaljahres 2027 (Ende März) fällig ist. Wenn dieses Geld eingeht und der Saldo weiter sinkt, verwandelt sich der SoftBank-Umsatz von Arm in echtes Geld. Wenn der Saldo wieder wächst, während SoftBank bis zu 9,75 % zahlt, um sich Geld zu leihen, hat Arm Umsatz verbucht, auf dessen Eintreibung es möglicherweise lange warten muss.
Arm ist immer noch teuer bewertet
Arm wird mit dem 72-fachen der erwarteten Gewinne gehandelt. Das liegt unter seinem Dreijahresdurchschnitt von 85x und weit entfernt von den 201x, die im Juni erreicht wurden:
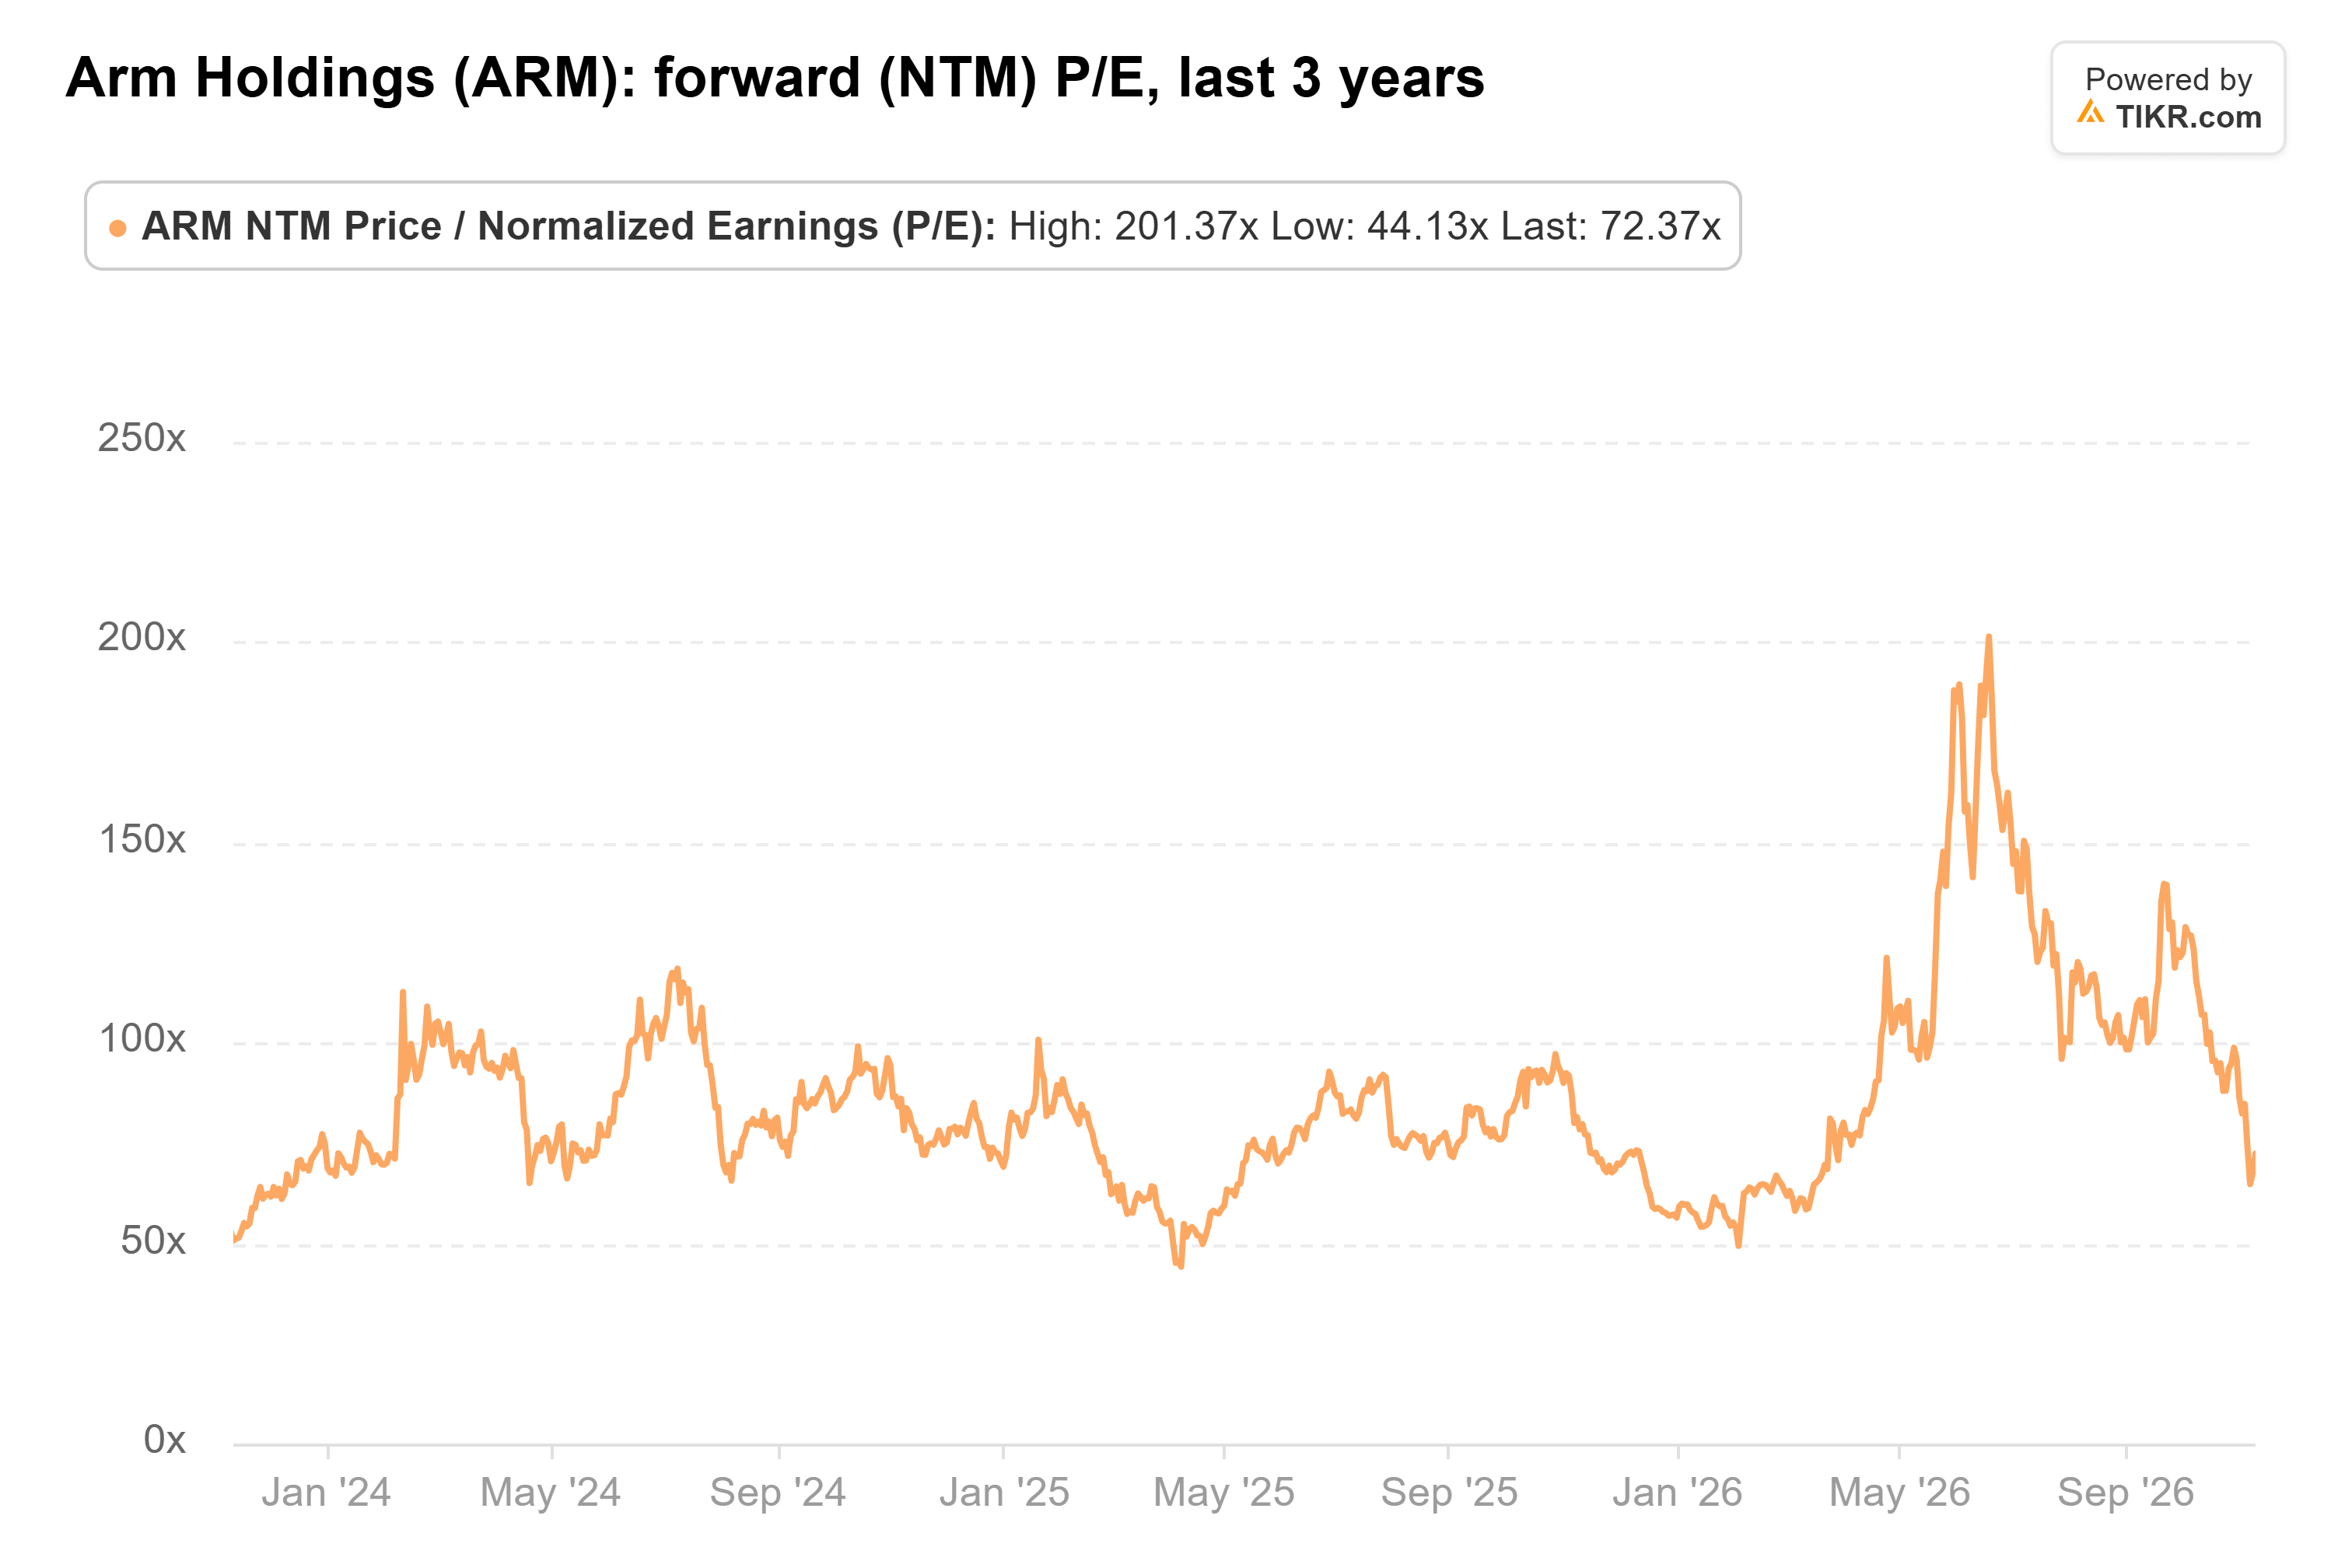
Das ist immer noch viel für die Aktien, die ein Darlehen von 25 Mrd. USD besichern, und lässt der Aktie Spielraum zum Fallen, wenn sich die Probleme von SoftBank ausbreiten.
So wie ich es sehe, ist der Verlust von SoftBank eine größere Bedrohung für die Arm-Aktie als für das Geschäft. Die Lizenzgebühren aus Rechenzentren haben im letzten Quartel erneut verdoppelt. Aber bis der nicht fakturierte Saldo der Tochtergesellschaft sinkt, würde ich erwarten, dass jede SoftBank-Angst auch die Arm-Aktien trifft.
Natürlich hat SoftBank allen Grund, Arm weiter zu bezahlen. Es kontrolliert das Unternehmen, und Arm-CEO Rene Haas leitet auch die SoftBank Group International. Der nächste Bericht von Arm Anfang Februar wird zeigen, ob die 300 Mio. USD eingegangen sind.
Was ist die Arm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!