Wichtigste Erkenntnisse
- Die Snowflake-Aktie notiert mehr als 20 % unter ihrem Höchststand vom 3. September, obwohl das Unternehmen weiterhin neue KI-Agenten-Tools ausliefert.
- Die Produkterlöse stiegen im letzten Quartal um 37 % auf 1,49 Milliarden US-Dollar, und das Management erhöhte sein Jahresziel auf 6,07 Milliarden US-Dollar.
- Die aktienbasierte Vergütung lag weiterhin bei 29,5 % der Erlöse, und die flache Prognose von Datadog für das vierte Quartal zeigt, wie schnell nutzungsbasierte Erlöse ins Stocken geraten können.
- Snowflake veröffentlicht seinen Bericht am 2. Dezember, die Prognose (Guidance) sieht ein Produkterlöswachstum von 37 % bis 38 % vor.
Snowflake (SNOW) hat einen Großteil seines September-Rallys wieder abgegeben. Die Aktie notiert nun mehr als 20 % unter ihrem Höchststand vom 3. September. An diesem Tag waren die Aktien um fast 25 % gestiegen, nachdem das Unternehmen ein überragendes Quartal vorgelegt hatte.
Das Geschäft selbst ist nicht eingebrochen. Letzte Woche nutzte Snowflake seine Expedition-2026-Veranstaltung, um Bots zu lancieren, die es seinen CoCo- und CoWork-Agenten ermöglichen, weiterzuarbeiten, nachdem sich die Nutzer abgemeldet haben. Dennoch rutschten die Aktien zusammen mit dem Rest der KI-Software im Tech-Selloff vom vergangenen Donnerstag ab.
Datadog (DDOG) erklärt einen Teil der Nervosität. Das Monitoring-Unternehmen steigerte seine Umsätze im dritten Quartal um 35 %, prognostizierte jedoch für das vierte Quartal flache Umsätze, nachdem sein größter Kunde die Nutzung reduziert hatte. Beide Unternehmen fakturieren nach Verbrauch, daher fragen sich Anleger nun, wie robust Snowflakes KI-Schub wirklich ist.
Snowflake kann das am 2. Dezember beantworten.
Das Wachstum beschleunigte sich erneut
Snowflakes zweites Fiskalquartal endete am 31. Juli und war das stärkste des Unternehmens seit Jahren.
- Die Produkterlöse stiegen um 37 % auf 1,49 Milliarden US-Dollar, was das dritte Quartal in Folge mit einer Beschleunigung markierte.
- Die Net Revenue Retention erreichte 126 %, während die noch zu erbringenden Leistungsverpflichtungen um 30 % auf 9,0 Milliarden US-Dollar wuchsen.
- Die Anzahl der Kunden, die mehr als 1 Million US-Dollar pro Jahr ausgeben, stieg um 27 % auf 828.
Das Management erhöhte auch sein Jahresziel für die Produkterlöse von 5,84 Milliarden US-Dollar auf 6,07 Milliarden US-Dollar. Damit steigt die erwartete Wachstumsrate von 31 % auf 36 %. Wells Fargo reagierte mit einem Straßenrekord-Kursziel von 525 US-Dollar.
CEO Sridhar Ramaswamy schrieb KI-Produkten etwa die Hälfte der Beschleunigung zu. Somit beschleunigte sich auch die Kern-Datenplattform, und das ist wichtiger als jeder einzelne Produktlaunch.
Der quartalsweise Anstieg war stetig…
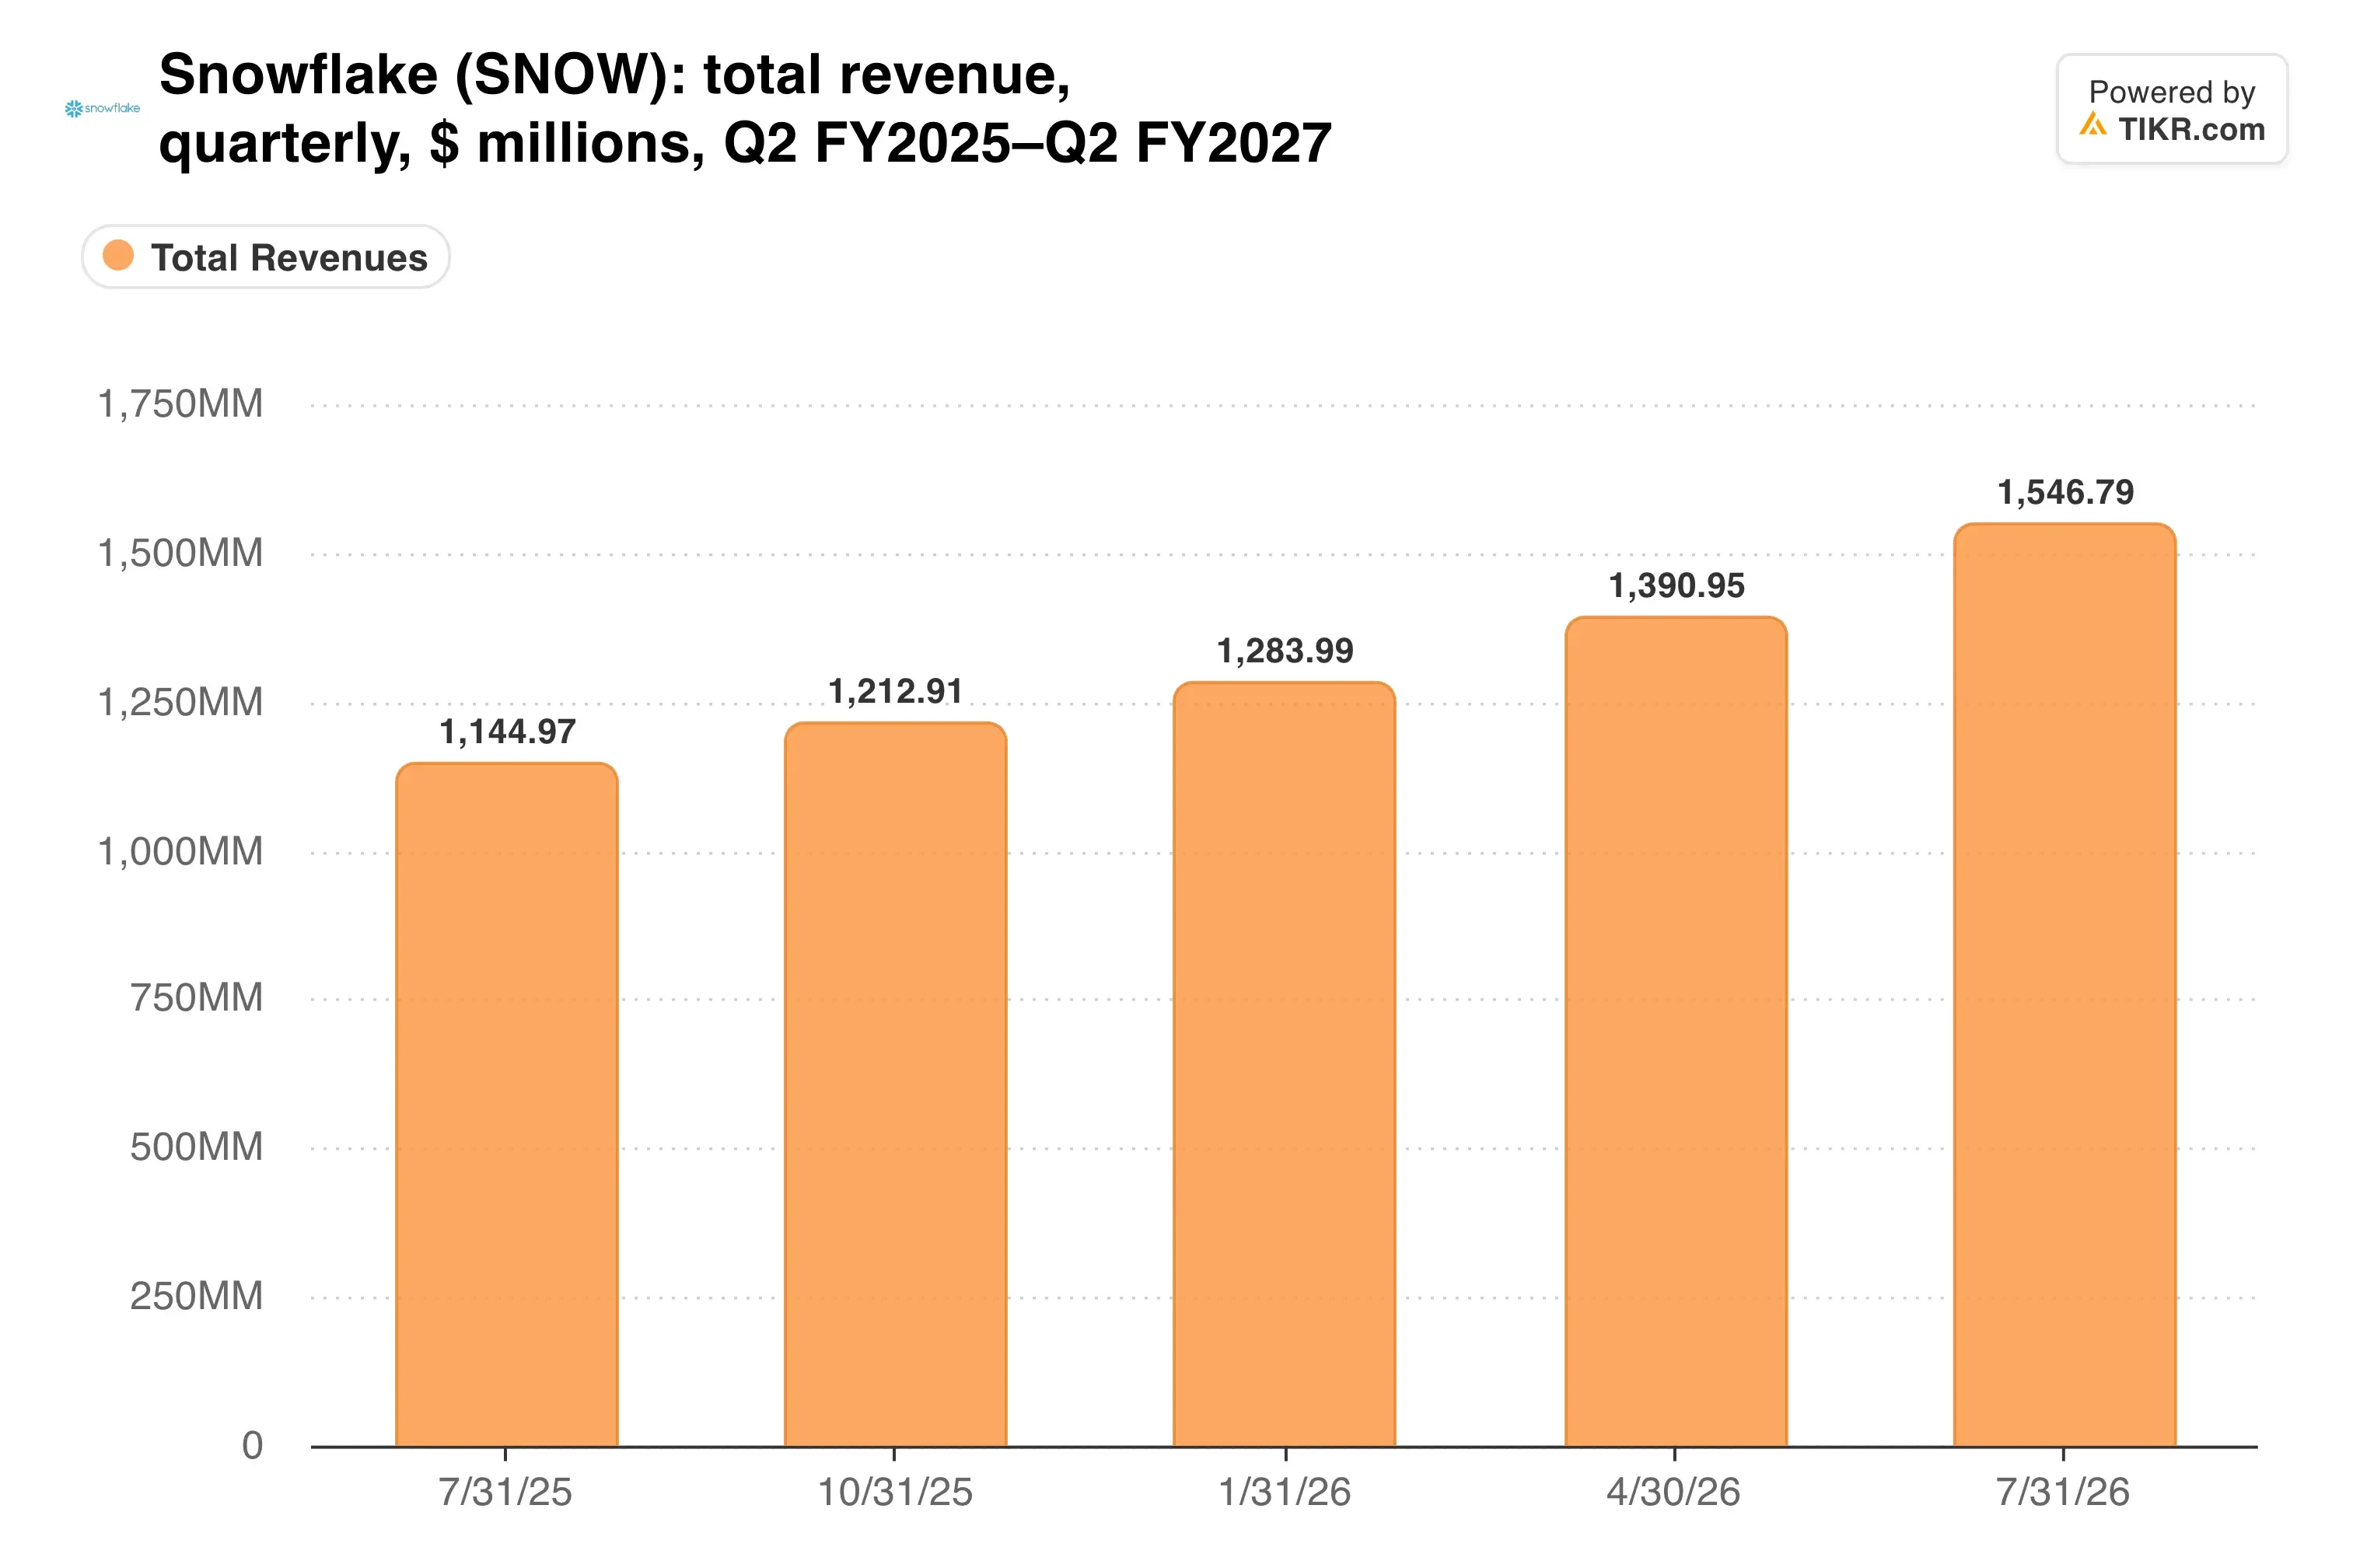
Die Gesamterlöse erreichten 1,55 Milliarden US-Dollar, ein Plus von 35 % gegenüber dem Vorjahreszeitraum.
Agenten sind darauf ausgelegt, Rechenleistung zu verbrauchen
Bei der Expedition ging es darum, Chat-Assistenten in Arbeiter zu verwandeln. Die neuen CoCo- und CoWork-Bots führen geplante Aufgaben im Hintergrund aus, und beide Agenten lassen sich nun in Slack und Tabellenkalkulationen einbinden.
Die Akzeptanz war bereits vor der Veranstaltung schnell. CoCo erreichte im zweiten Quartal über 9.100 Konten, nachdem mehr als 2.000 hinzugekommen waren, während CoWork 5.800 erreichte. Jede Agenten-Anfrage läuft auf Snowflake-Rechenleistung, daher sollte eine breitere Nutzung als Verbrauch sichtbar werden.
"KI verstärkt weiterhin unsere Vorteile und erzeugt einen Flywheel-Effekt im gesamten Geschäft", sagte Ramaswamy in der Gewinnmitteilung.
Der Haken ist, dass KI-Arbeit mehr kostet, um sie zu bedienen. Was hat das mit der Bruttomarge gemacht?
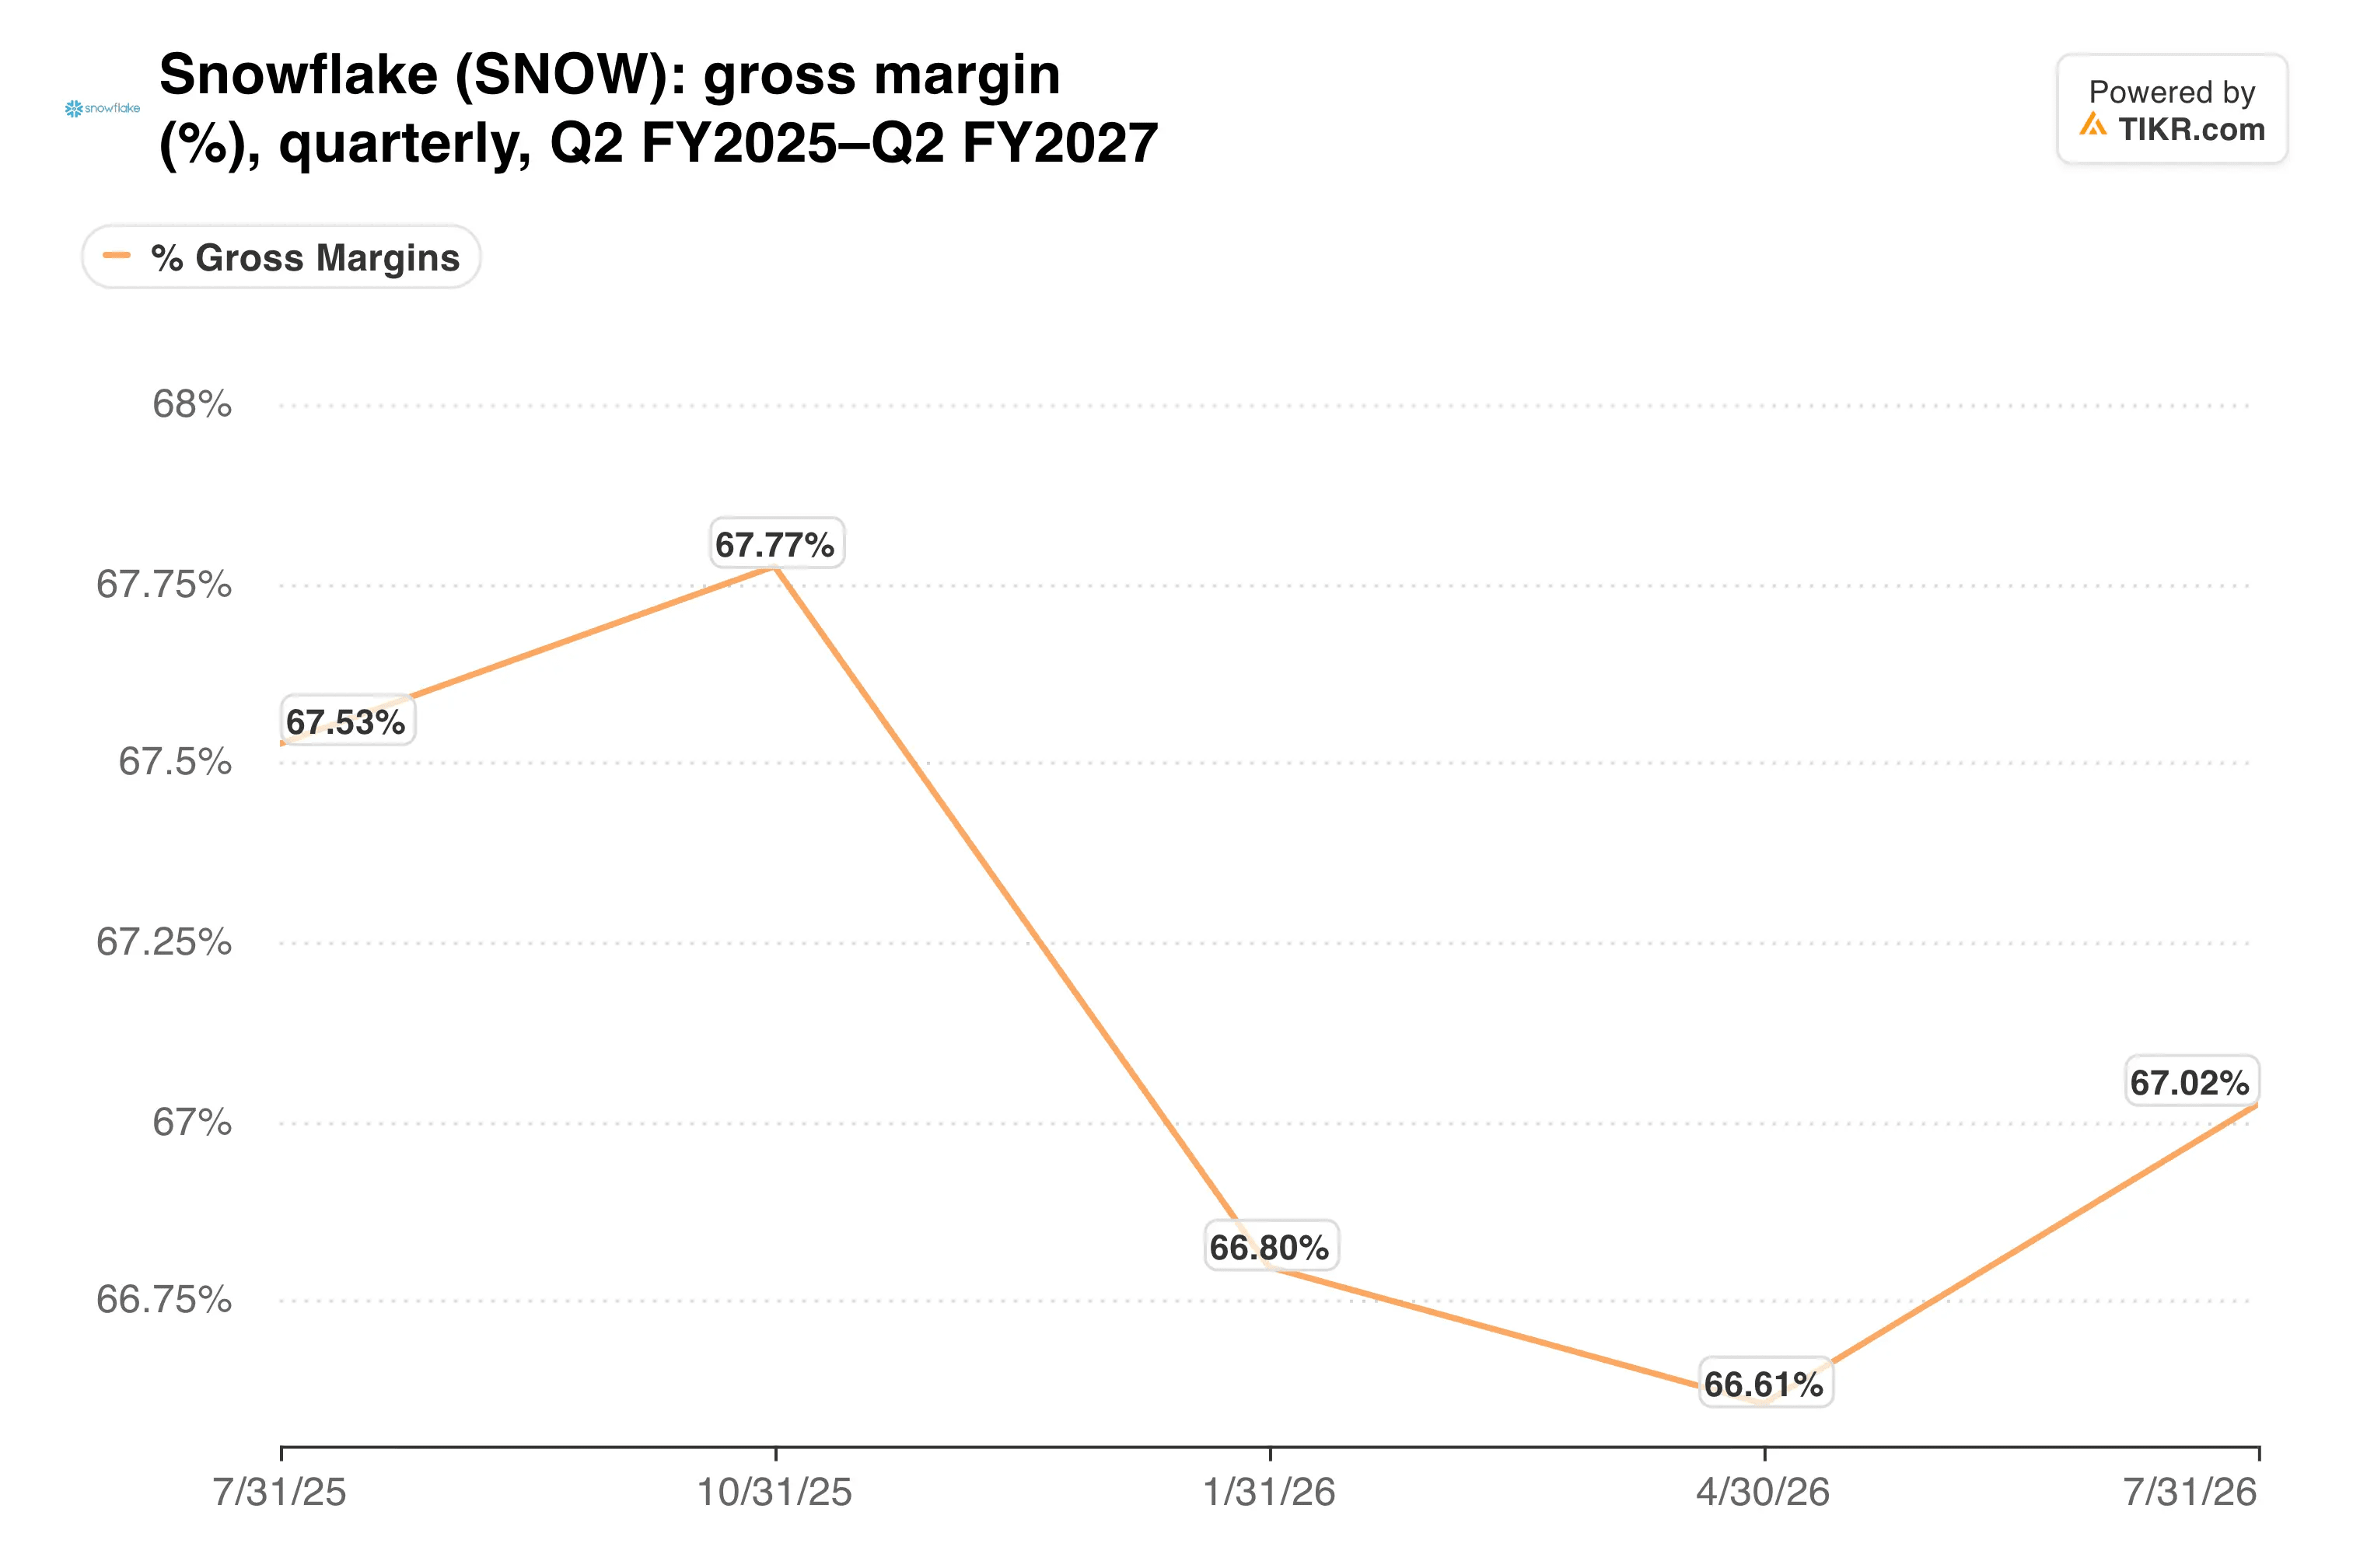
Die Bruttomarge sank leicht auf 67,0 % von 67,5 % im Vorjahreszeitraum. Das ist ein verkraftbarer Rückgang, der jedoch beobachtet werden sollte, wenn die Nutzung der Agenten zunimmt.
TIKR verfolgt 53 Analysten zu Snowflake. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snowflake zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Snowflakes Analystenbewertungen ansehen
Aktienvergütung trübt weiterhin die Gewinne
Die Profitabilität entwickelt sich in die richtige Richtung, aber langsam. Die Non-GAAP-Betriebsmarge stieg auf 15,3 % von 11,1 %. Dennoch verzeichnete Snowflake weiterhin einen GAAP-Betriebsverlust von 263 Millionen US-Dollar.
Die aktienbasierte Vergütung erklärt den größten Teil dieser Lücke. Die damit verbundenen Aufwendungen beliefen sich auf 456 Millionen US-Dollar oder 29,5 % der Erlöse, gegenüber 38,1 % im Vorjahreszeitraum.
Die Bewertung lässt auch wenig Spielraum…
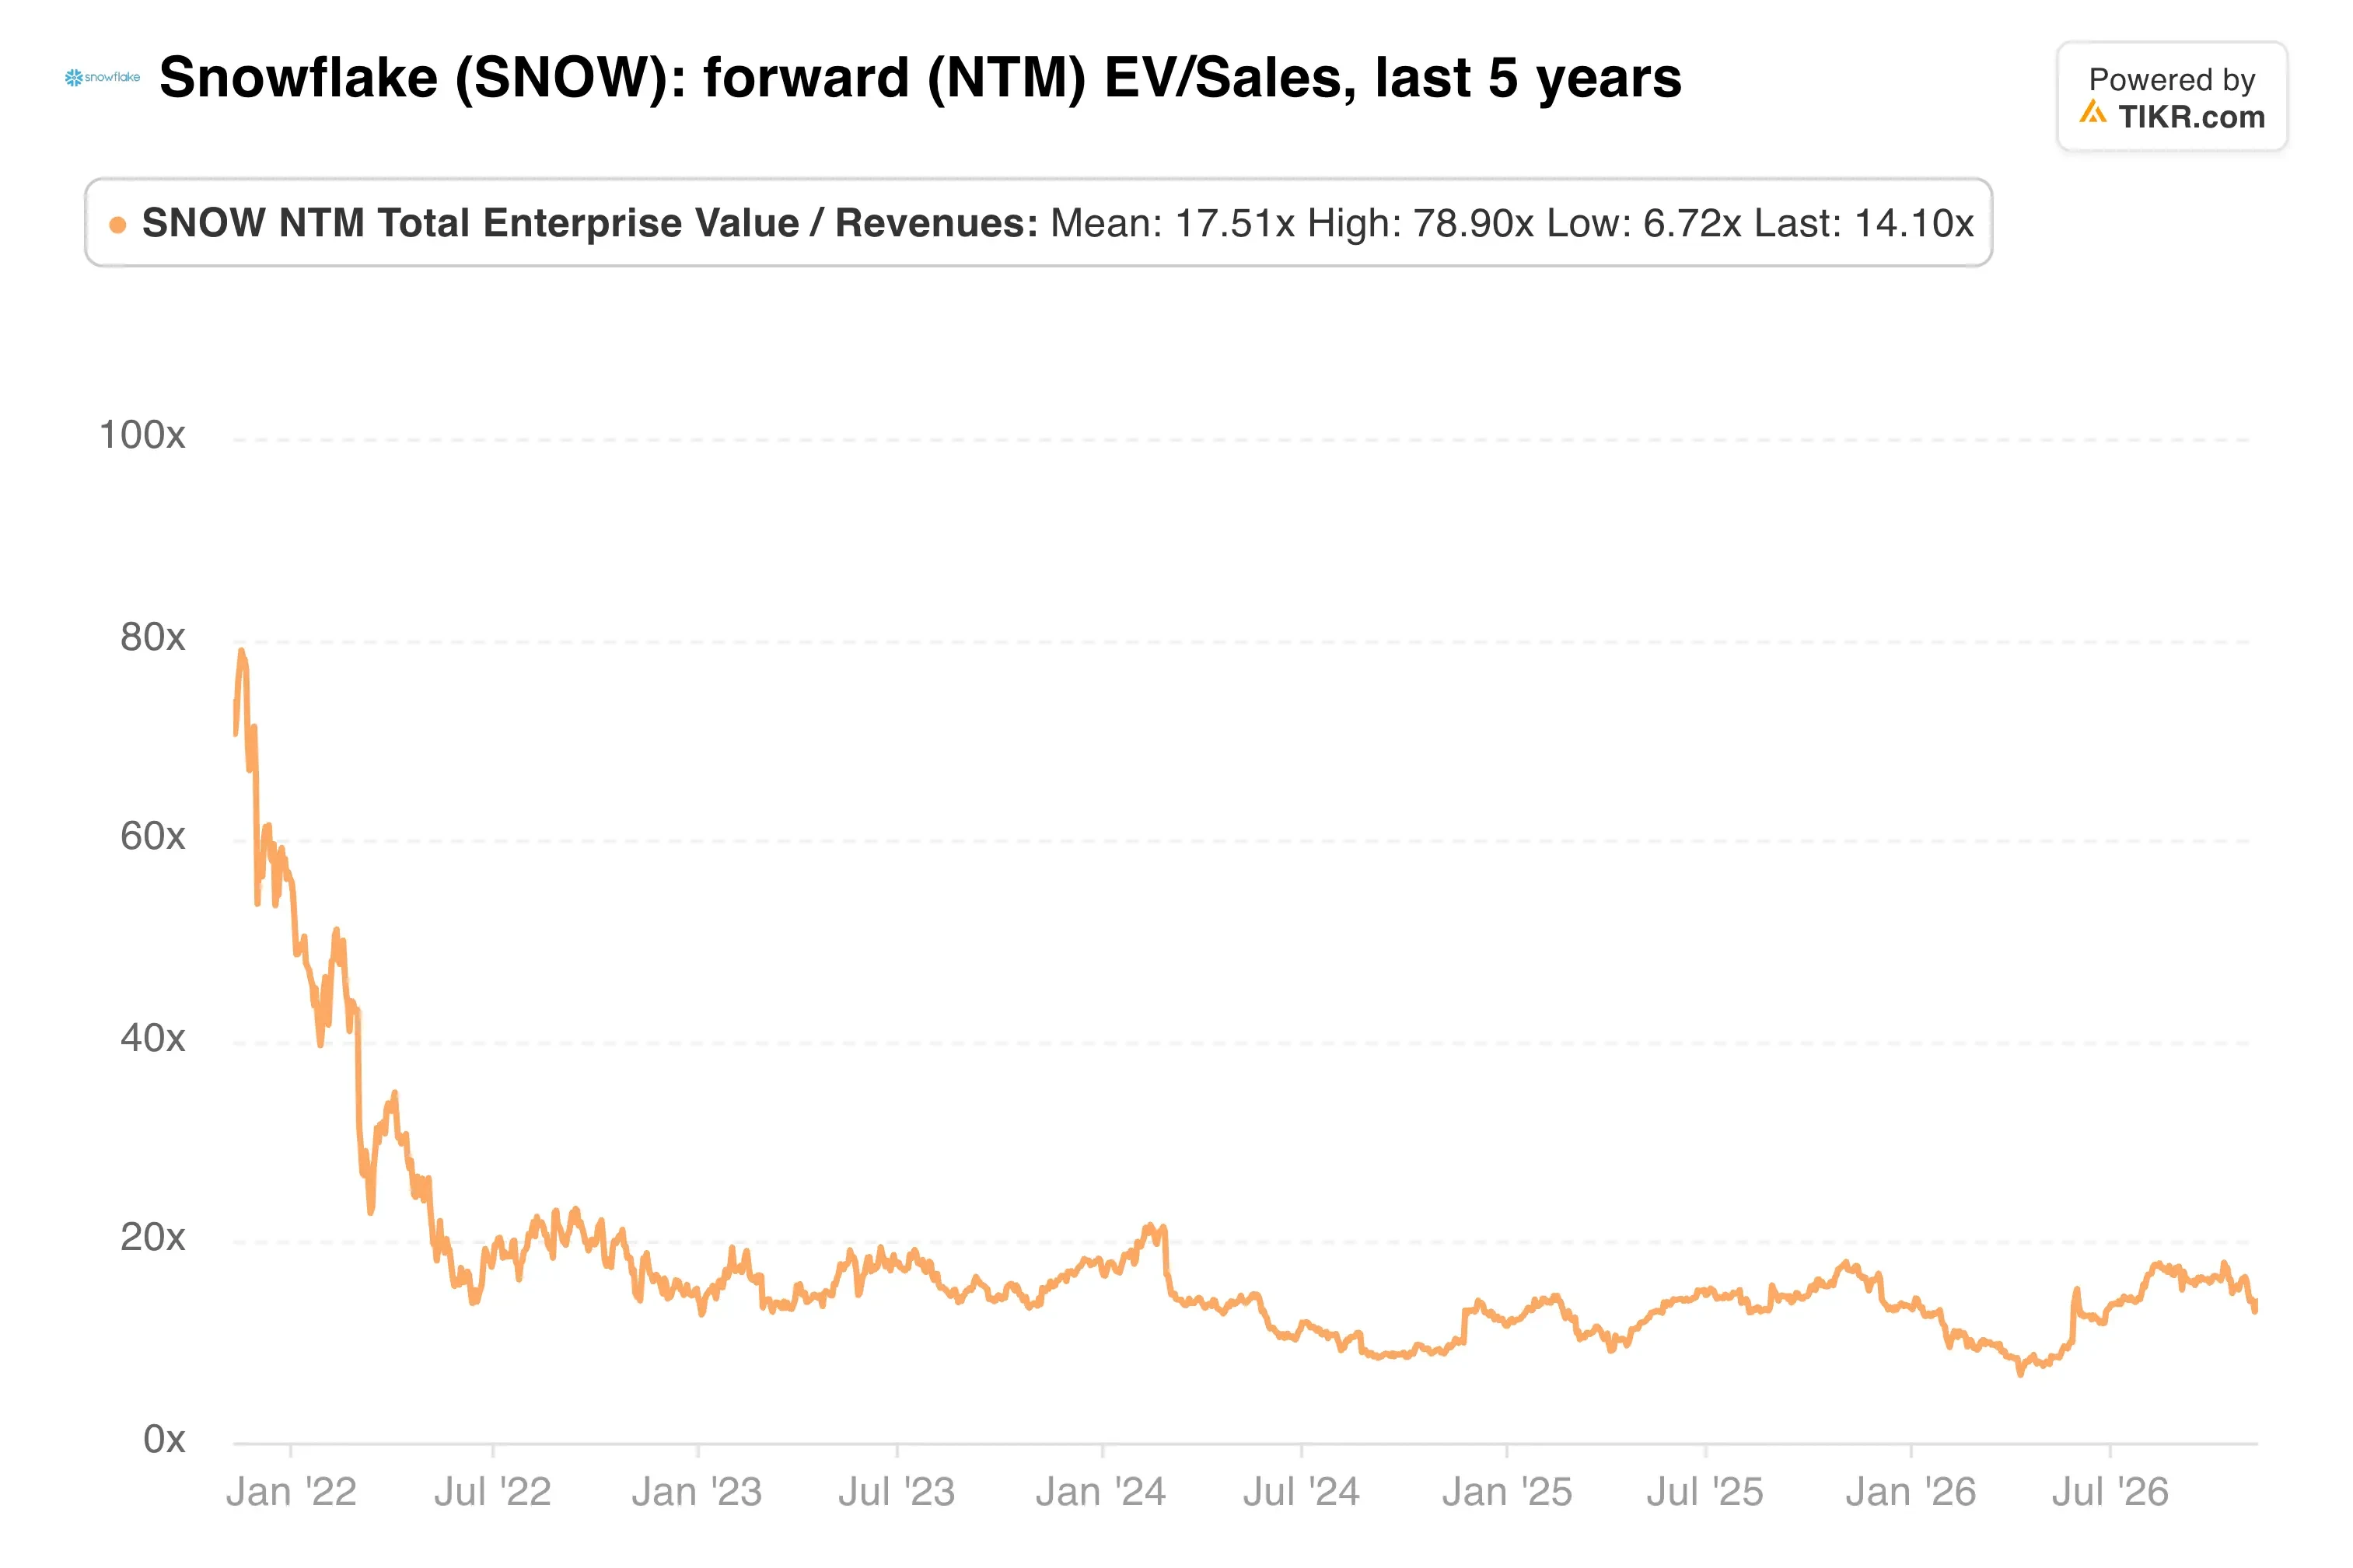
Snowflake notiert deutlich unter seinem Höchststand von 2021 gemessen am Forward-Umsatz. Dennoch stellte Reuters im September fest, dass sein Multiplikator etwa doppelt so hoch war wie der der breiteren Softwaregruppe.
Der Bericht von Datadog zeigt das Risiko dieser Prämie. Seine Umsätze im dritten Quartal erreichten 1,20 Milliarden US-Dollar, und seine Prognose für das vierte Quartal von 1,19 bis 1,20 Milliarden US-Dollar impliziert kein sequenzielles Wachstum. Snowflake hingegen prognostizierte für das dritte Quartal Produkterlöse von 1,588 bis 1,593 Milliarden US-Dollar, ein Plus von 37 % bis 38 %.
Meine Einschätzung: Snowflake erscheint heute als die stabilere Verbrauchsgeschichte, weil sein Wachstum auf Tausende von Konten verteilt ist. Allerdings lassen die hohe aktienbasierte Vergütung und ein GAAP-Verlust wenig Spielraum für einen Fehltritt. Ich würde Beweise dafür benötigen, dass Agenten die Nutzung steigern, ohne die Bruttomarge zu erodieren, bevor ich diesen Rücksetzer als Schnäppchen bezeichnen würde.
Der Bericht vom 2. Dezember ist der nächste Kontrollpunkt. Er muss Produkterlöse am oberen Ende der Prognose und eine Betriebsmarge nahe dem Ziel von 15,5 % aufweisen, um zu zeigen, dass die Beschleunigung noch anhält.
Was ist die Snowflake-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snowflake wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!