


Wichtigste Erkenntnisse
- B. Riley hat am Donnerstag sein Kursziel für Snap (SNAP) von $10 auf $8 gesenkt und seine Kaufempfehlung beibehalten, was 60 % über dem aktuellen Aktienkurs liegt.
- Snaps bereinigtes EBITDA im Q3 übertraf die eigenen Prognosen, aber der Werbeumsatz wuchs nur um 4 %, da die Markenwerbung zurückging.
- B. Rileys $8 entsprechen dem 10,3-fachen der Gewinne, die Analysten für die nächsten zwölf Monate erwarten. Das liegt unter dem 11-fachen Durchschnitt von Snap im vergangenen Jahr.
- Diese bereinigten Gewinne lassen etwa 1 Milliarde Dollar pro Jahr an Aktienvergütungen außer Acht, sodass die Erreichung von $8 innerhalb eines Jahres davon abhängt, dass Snap seine Aktienanzahl 2027 stabil hält.
Die Snap-Aktie ist im vergangenen Jahr um 38 % gefallen und verlor erneut nach dem Q3-Bericht am Mittwoch an Wert. Am Donnerstag senkte B. Riley-Analyst Naved Khan sein Kursziel von $10 auf $8, behielt aber seine Kaufempfehlung bei. Von $4,96 aus entspricht das einem Aufwärtspotenzial von 62 %.
Einiges ist schiefgelaufen
Die täglichen Nutzer von Snap in Nordamerika sanken von 99 Millionen im Q2 2025 auf 92 Millionen im Q2 2026. Und obwohl Snap am 2. November einen Prozess zur Teenager-Sucht in Los Angeles beilegte, gehen mehr als 3.000 ähnliche Klagen weiter.
Der Umsatz im Q3 stieg um 14 % auf 1,72 Milliarden Dollar und lag damit im Rahmen von Snaps Prognose. Der Werbeumsatz wuchs jedoch nur um 4 %, da die Markenwerbung zurückging.
CEO Evan Spiegel beschönigte es im Anruf nicht: "Ein Werbewachstum von 4 % liegt sicherlich unter unseren Ambitionen."
So kommt B. Riley auf $8
B. Riley führt das starke Wachstum bei Direct Response auf bessere Werbetechnologie von Snap zurück. Das Unternehmen setzt auf höhermargige Formate (Sponsored Snaps, Spotlight und Promoted Places) und Abonnements, um dieses Wachstum aufrechtzuerhalten.
Das zeigte das Q3 zu jedem Punkt:
- Direct Response macht laut Chief Commercial Officer Ronan Harris nun etwa 77 % des Umsatzes aus.
- Der Umsatz mit Sponsored Snaps stieg gegenüber Q2 um 56 %, der Umsatz mit Promoted Places mehr als verdoppelte sich.
- Der sonstige Umsatz, angeführt von Snapchat+, wuchs um 84 %, und die Zahl der zahlenden Abonnenten überschritt 30 Millionen.
Zudem: Die Gesamtkosten stiegen nur um 1 %, sodass sich das bereinigte EBITDA mehr als verdoppelte und mit 383 Millionen Dollar über der Obergrenze von Snaps Prognose lag.
B. Riley sieht die Aussichten für Q4 leicht über den Erwartungen der Wall Street im Mittelpunkt.
TIKR verfolgt 42 Analysten zu Snap. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Snap zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Snap an
Geht $8 auf?
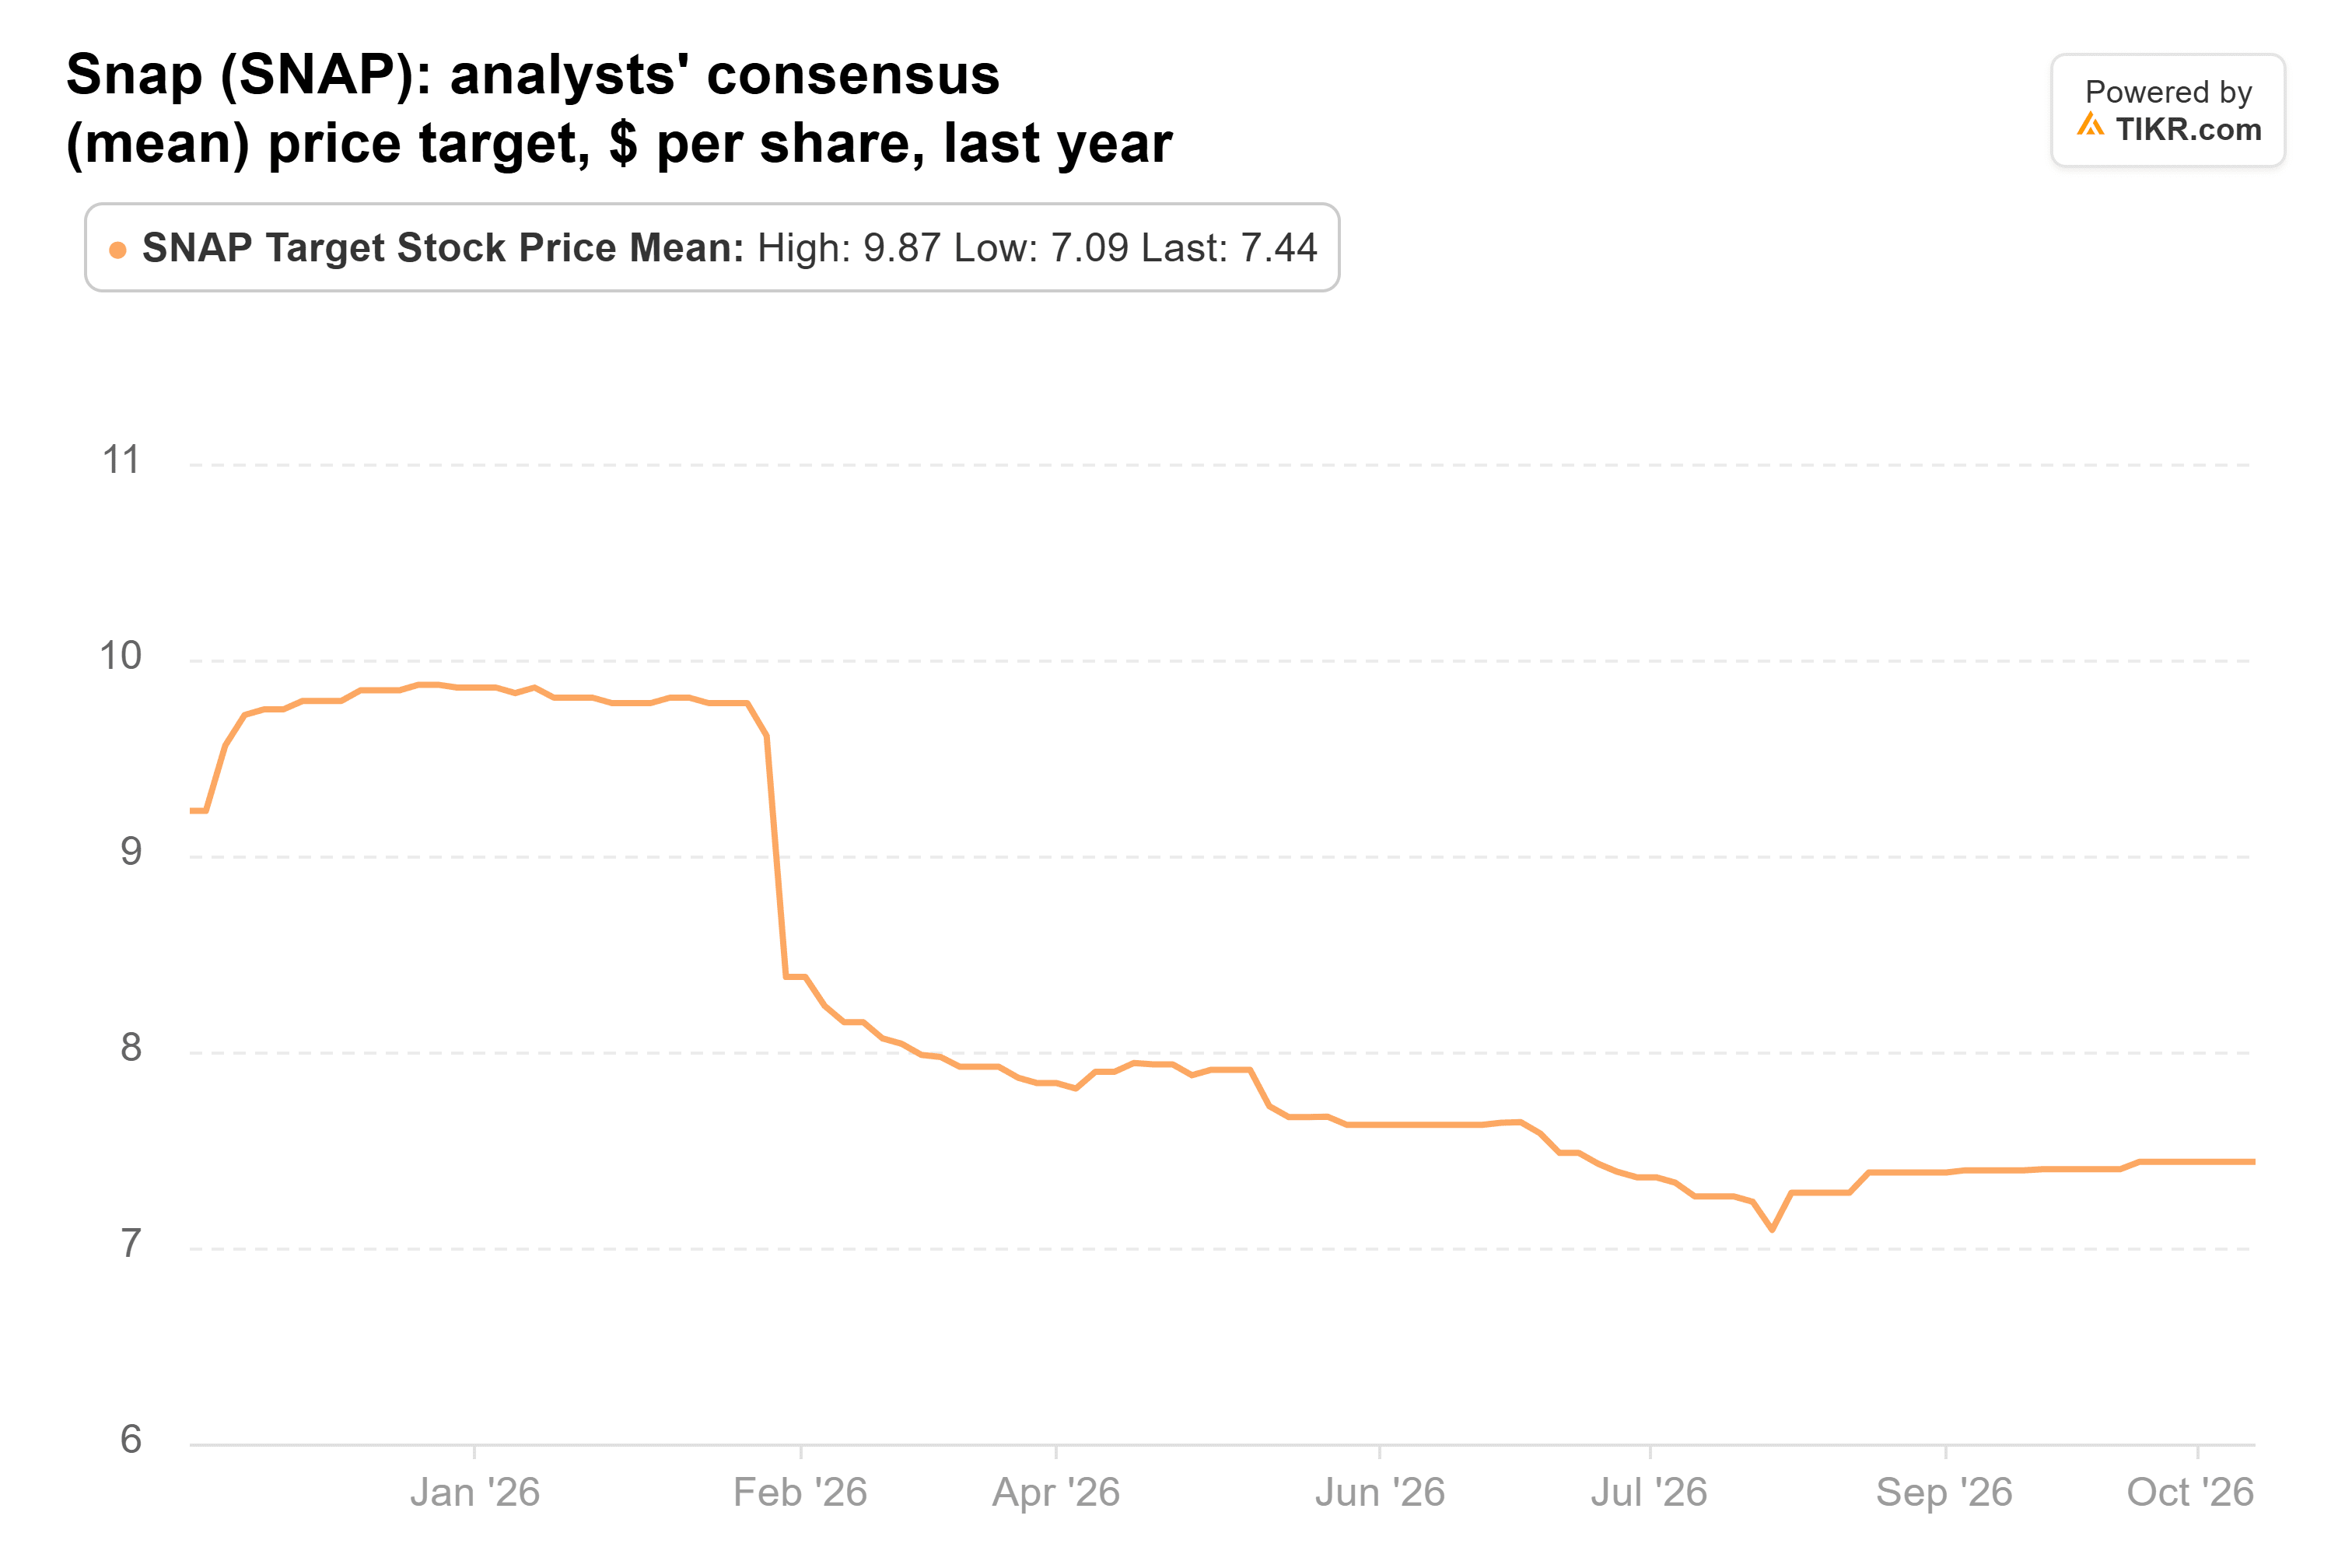
Das durchschnittliche Kursziel der 42 Analysten, die Snap abdecken, ist von $9 vor einem Jahr auf $7 gesunken.
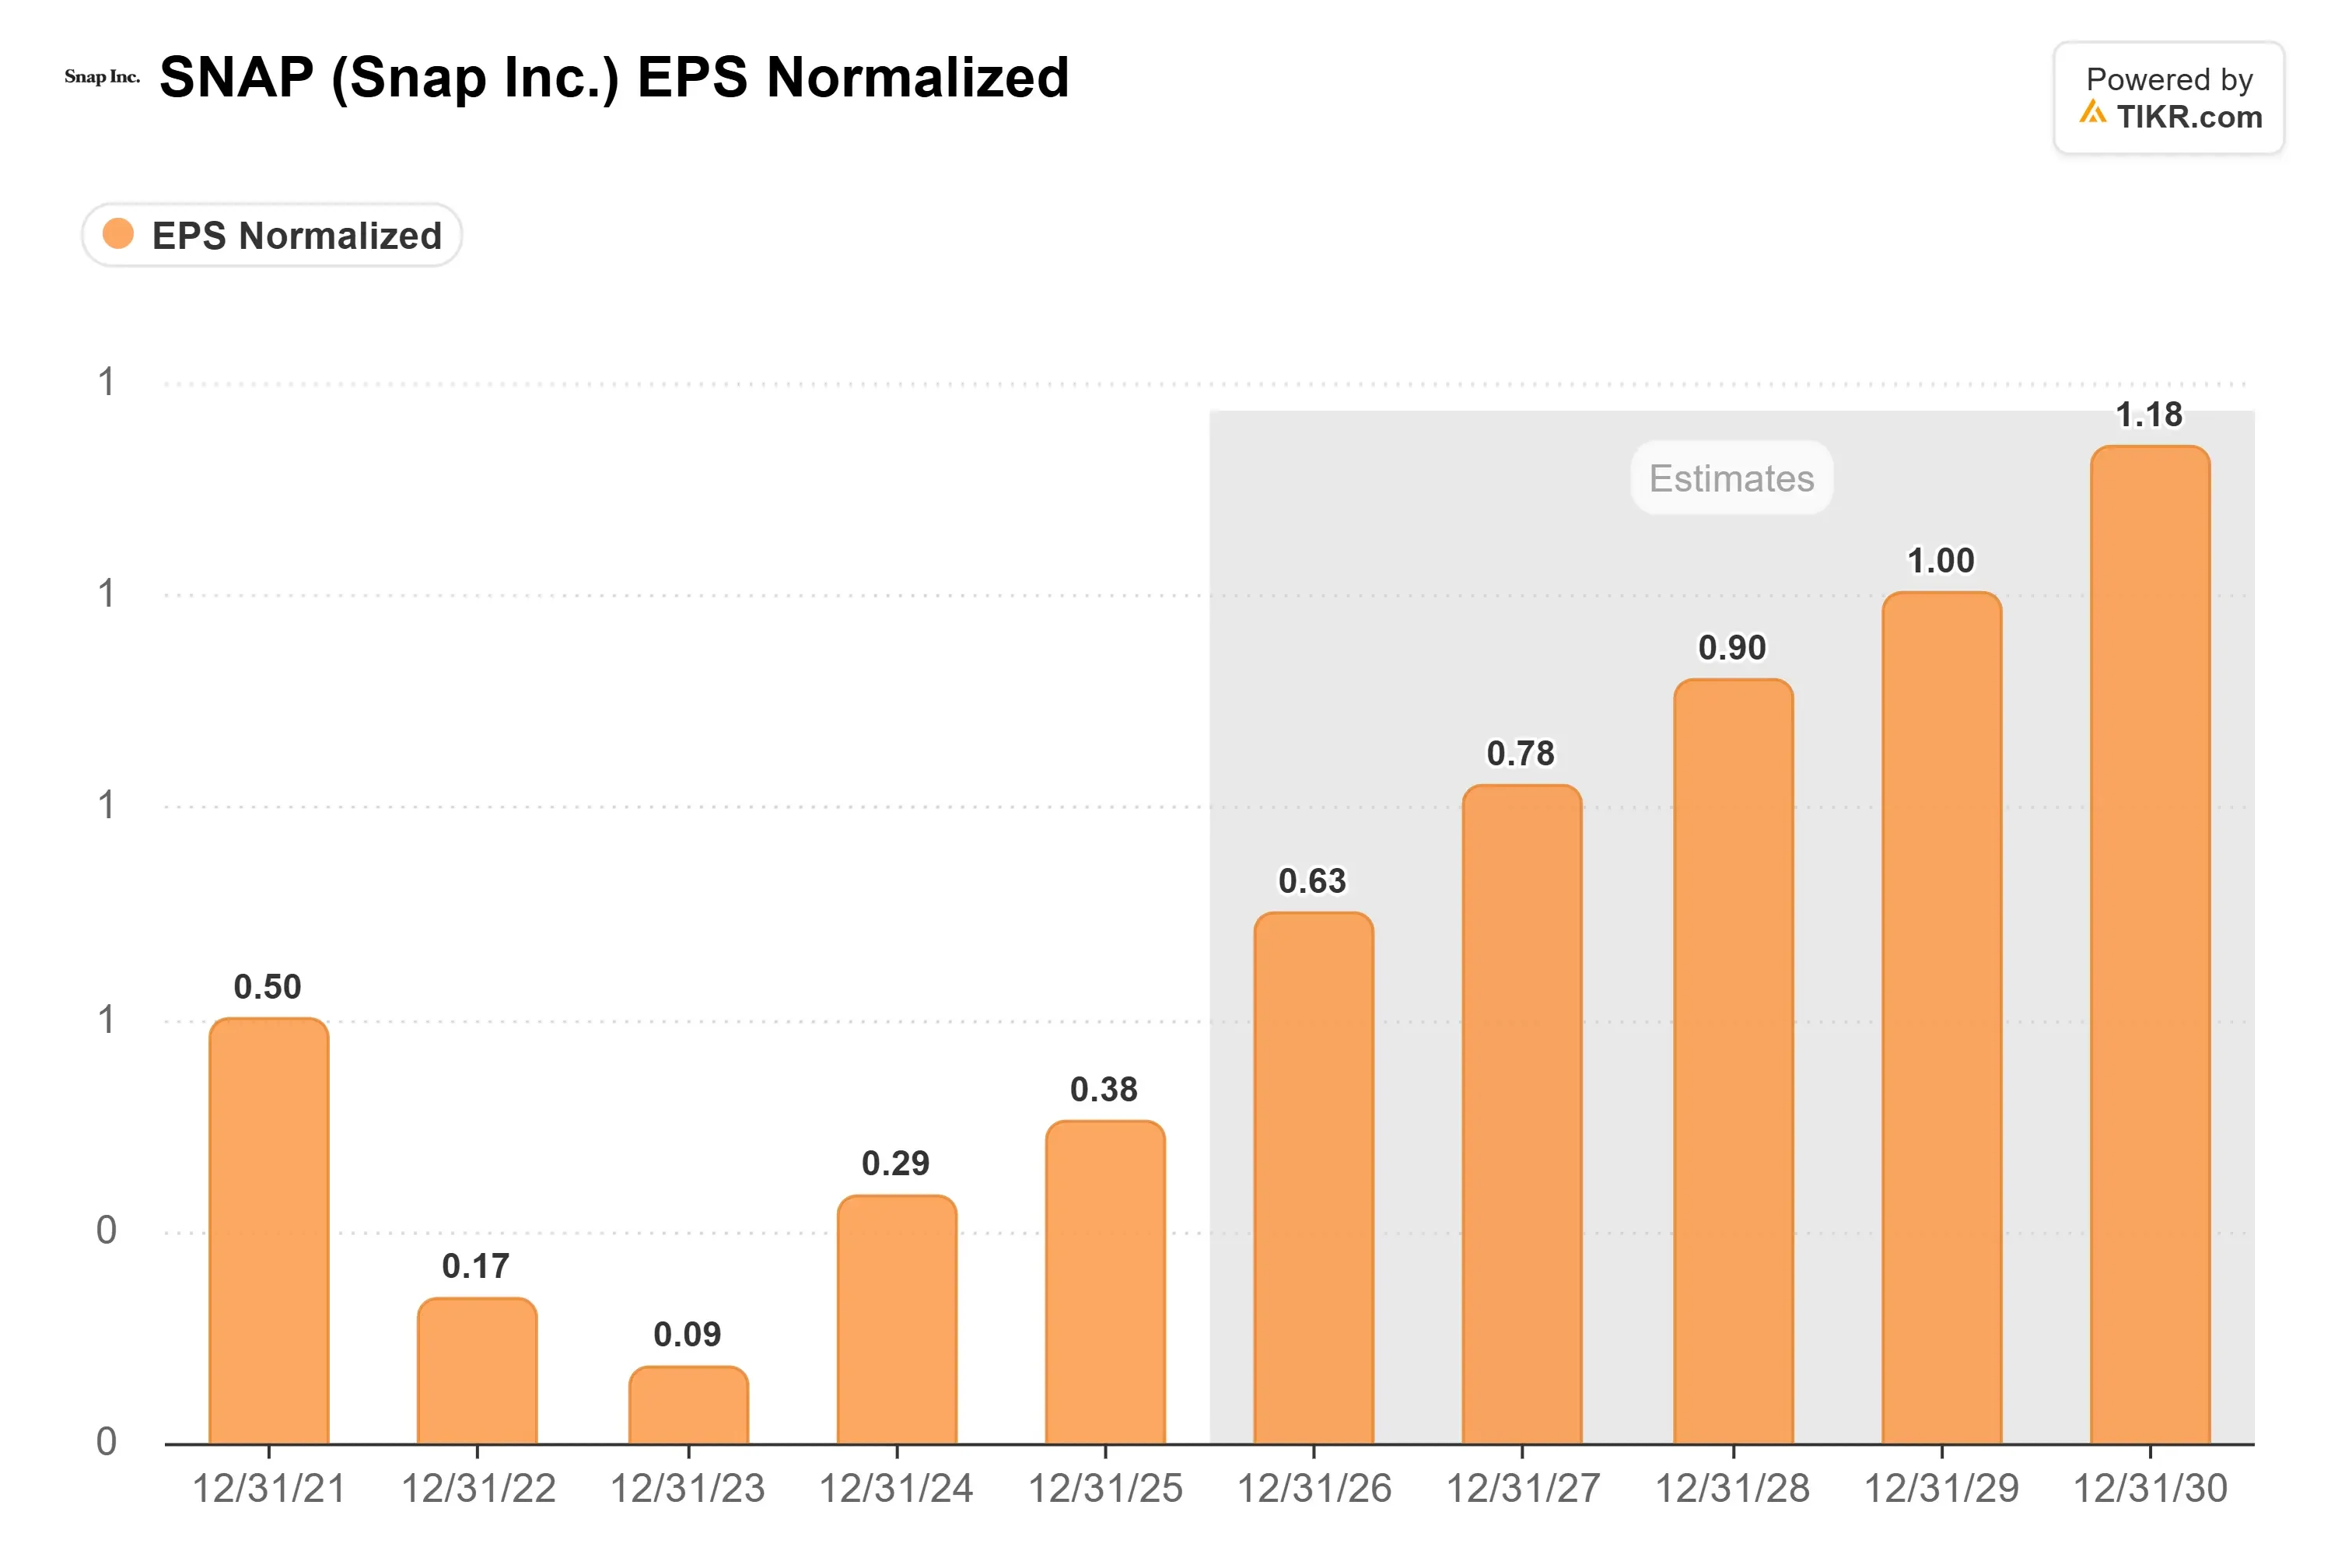
Die Gewinnschätzungen zeigen in die andere Richtung. Analysten erwarten, dass der normalisierte EPS sich von $0,38 im Jahr 2025 auf $0,78 im Jahr 2027 verdoppeln wird.
Da das EBITDA die Prognosen übertroffen hat, sehe ich in diesem Bericht nicht viel, was die Schätzungen nach unten drücken könnte.
Snap wurde am Freitagsschluss mit dem 6,4-fachen der zukünftigen Gewinne gehandelt und sogar noch niedriger nach dem Kursrutsch dieser Woche. B. Rileys $8 entsprechen dem 10,3-fachen, unter dem 11-fachen Durchschnitt der Aktie im vergangenen Jahr.
Der Haken ist, was die normalisierten Gewinne außer Acht lassen. Analysten erwarten für 2027 nur $0,15 pro Aktie an GAAP-Gewinnen. Ein Großteil der Differenz sind die Aktien, die Snap seinen Mitarbeitern zahlt, laut Prognose des Managements in diesem Jahr etwa 1,05 Milliarden Dollar.
Der Free Cashflow von 777 Millionen Dollar in den letzten 12 Monaten deckt diese Ausgabe nicht, und Aktien plus Aktienvergütungen stiegen in einem Jahr um 4 % auf 1,93 Milliarden.
CFO Doug Hott sagte, Snap strebe "eine stabile vollständig verwässerte Aktienanzahl im Jahr 2027" an.
B. Riley hat das Kurs-Gewinn-Verhältnis richtig, aber sein $8 setzt voraus, dass die Aktienanzahl aufhört zu wachsen. Solange Snap nicht zeigt, dass es diese Anzahl aus eigenem Cashflow stabil halten kann, würde ich nicht mit $8 innerhalb eines Jahres rechnen.
Der Q4-Bericht, der Anfang Februar fällig ist, sollte Details zu diesem Plan und Prognosen zur Aktienvergütung für 2027 bringen. Eine stabile Aktienanzahl, finanziert aus dem Free Cashflow, würde $8 deutlich leichter erreichbar machen.
Was ist die Snap-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Snap wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!






