Die Aktie von Qualcomm (QCOM) notierte am Montagmorgen, den 5. Oktober, gegen 11:09 Uhr EDT bei etwa 183 $, ein Minus von 0,8%, nachdem Qualcomm und Huawei eine mehrjährige Patentlizenzvereinbarung für 5G, Computing, KI und Netzwerke bekanntgaben. Qualcomm wird zudem bestimmte US-Patente von Huawei erwerben, vorbehaltlich regulatorischer Genehmigungen.
Es ist ein lizenzlastiger Montag. Am selben Tag zieht Qualcomm vor Gericht gegen Arm in Delaware und versucht, die Zahlung von Lizenzgebühren an Arm für bis zu fünf Jahre zu stoppen.
Was Qualcomm von Huawei erhält
Dies ist die erste Huawei-Qualcomm-Lizenz, die 5G umfasst, berichtete Reuters. Kein Unternehmen gab die finanziellen Bedingungen bekannt oder welche Seite zahlt. John Han, Executive Vice President von Qualcomm, sagte, die Vereinbarung "bestätigt die branchenweite Anerkennung von Qualcomms Führungsrolle in der 5G-Technologie und den Erfolg von Qualcomms SEP-Lizenzprogramm für 5G."

Der Zeitpunkt ist wichtig, weil das Lizenzgeschäft schwach war. Das QTL-Lizenzsegment von Qualcomm erzielte im Juni-Quartal 1,28 Mrd. $, den niedrigsten Wert der letzten acht Quartale und ein Rückgang gegenüber 1,32 Mrd. $ im Vorjahresquartal. Es ist auch das profitabelste Geschäft von Qualcomm und erzielte im letzten Quartal eine EBT-Marge von 69%.
QCOM-Bewertungsmodell: Marge sinkt, Wachstum bleibt
Ich habe einen Basisfall mit einem jährlichen Umsatzwachstum von 10,1%, einer Nettogewinnmarge von 26,5%, einem jährlichen EPS-Wachstum von 14,0% und einem jährlichen Anstieg des KGV um 0,9% durchgerechnet. Das ist langsamer als das Umsatzwachstum von 13,3% im letzten Jahr, und die Marge liegt unter der des Vorjahres von 29,6%. Ich habe sie niedriger angesetzt, weil CFO Akash Palkhiwala im Q3 2026 Earnings Call sagte, dass kundenspezifische Data-Center-Chips "eine Belastung von 1,5% bis 2% auf die gewichtete durchschnittliche Bruttomarge für QCT darstellen werden."
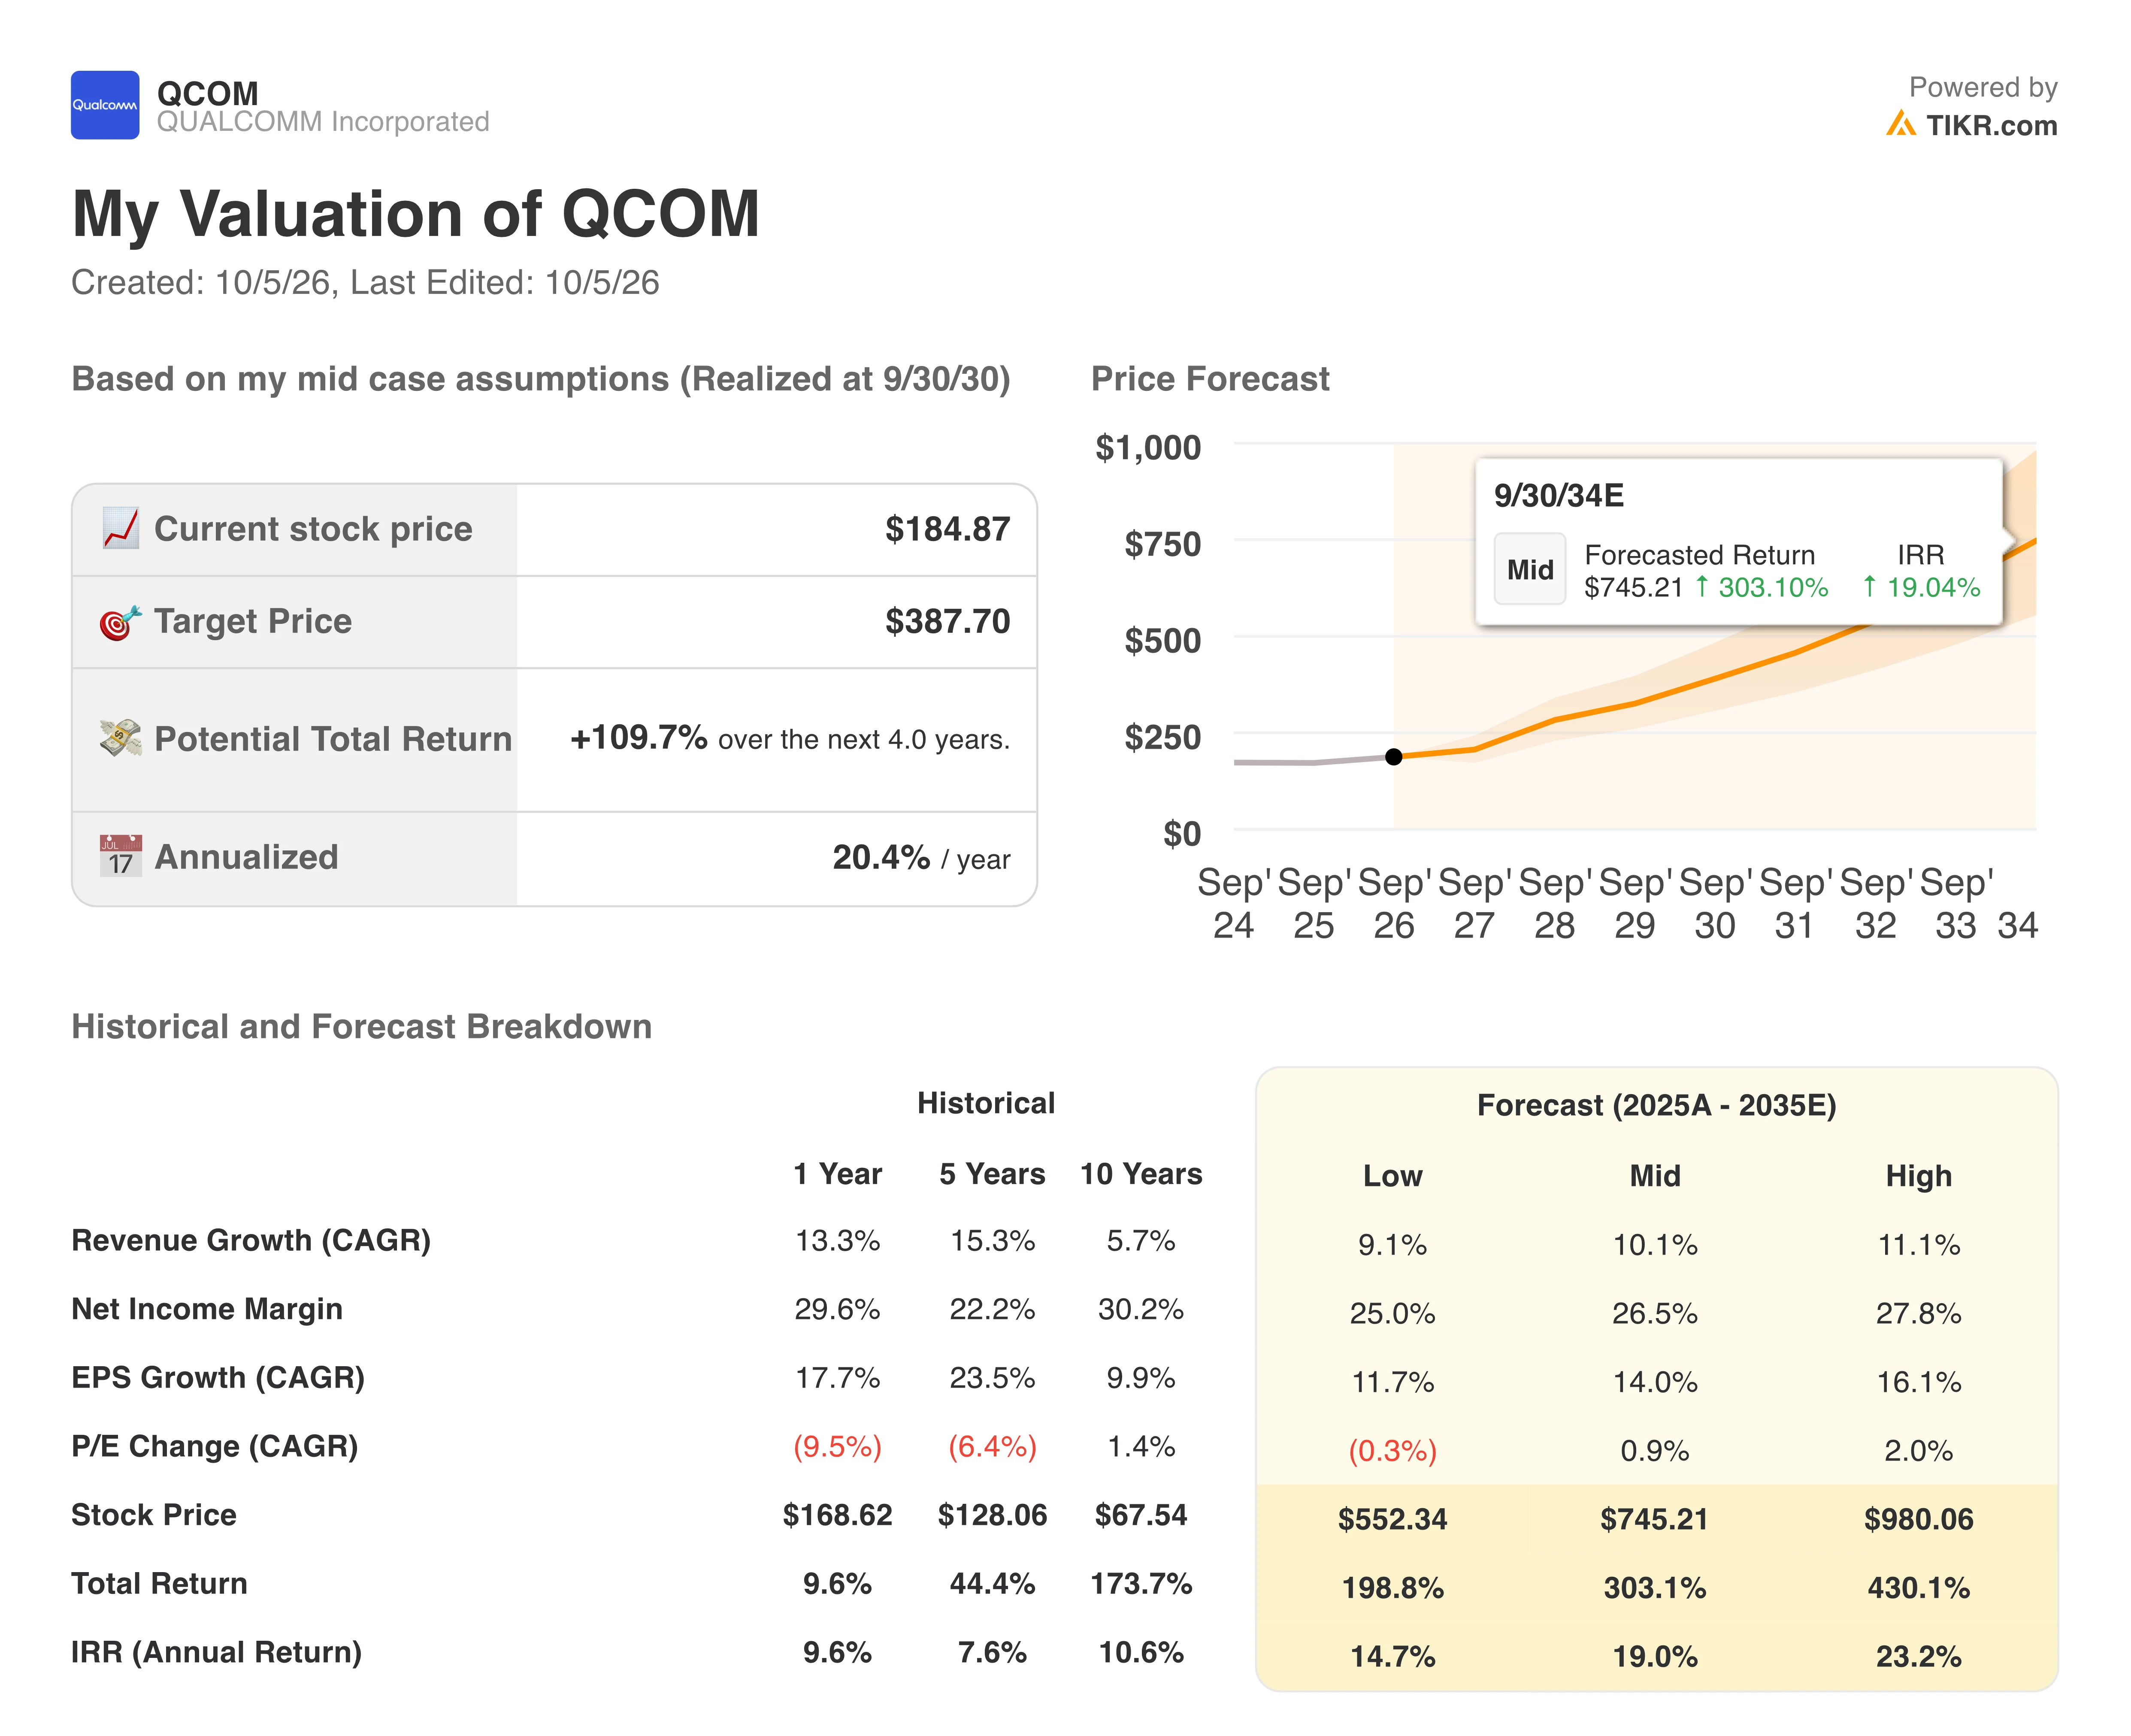
Das Modell kommt auf einen Wert von 388 $ zum 30. September 2030. Das entspricht einer Gesamtrendite von 109,7% gegenüber 184,87 $ über 4,0 Jahre oder 20,4% pro Jahr. Die Aktie verdoppelt sich in etwa.
Zum Vergleich: Qualcomm strebt im Geschäftsjahr 2029 einen Umsatz von 15 Mrd. $ im Data-Center-Geschäft an, etwa das 2,6-fache dessen, was QTL in den letzten vier Quartalen erzielt hat. Huawei befindet sich auf der hochmargigen Seite des Geschäfts. Der Ausbau des Data-Center-Geschäfts ist es, worauf sich das Modell stützt. Daher sollte man auf die ersten Umsätze mit kundenspezifischen Chips achten, die Qualcomm für das Dezember-Quartal erwartet.
Sie sind anderer Meinung zu meinen Annahmen? Erstellen Sie Ihr eigenes QCOM-Modell auf TIKR in 60 Sekunden, kostenlos. Erfahren Sie hier mehr.
Was ist die QUALCOMM-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was die QCOM-Aktie wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie QUALCOMM Incorporated kostenlos→
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!