Wichtigste Erkenntnisse
- Die Qualcomm-Aktie fiel diese Woche um etwa 11 %, nachdem die Gewinnprognose des Unternehmens für das Dezember-Quartal unter den Erwartungen lag.
- CEO Cristiano Amon sagt, dass das Angebot das Einzige ist, was das Ziel des Unternehmens von 5 Mrd. USD Umsatz im Rechenzentrumsgeschäft für das Fiskaljahr 2027 begrenzt.
- Der Großteil dieser 5 Mrd. USD stammt von zwei Hyperscalern. Einer davon ist Amazon, und Qualcomm beziffert das potenzielle Umsatzvolumen aus seiner AWS-Vereinbarung auf bis zu 60 Mrd. USD über 10 Jahre.
- Bei einem KGV von 17 (auf Basis der Schätzungen für die nächsten zwölf Monate), nahe dem Dreijahresdurchschnitt bei sinkenden Gewinnen, ist im Aktienkurs kaum der Aufbau des Rechenzentrumsgeschäfts eingepreist. Schrumpfende Margen sind das Hauptrisiko.
Die Aktie von Qualcomm (QCOM) fiel diese Woche um etwa 11 %. Die Gewinnprognose für das Dezember-Quartal enttäuschte, und steigende Chipkosten überschatteten das Wachstum außerhalb des Handygeschäfts.
Aber CEO Cristiano Amon möchte, dass die Anleger einen anderen Teil des Geschäfts betrachten. In CNBCs Halftime Report am Donnerstag wurde er zu Rechenzentren befragt:
"Ich sage Ihnen jetzt, unabhängig von all diesem Hintergrundrauschen, dass ich denke, dass die von uns zugesagten 5 Mrd. USD nicht durch die Nachfrage begrenzt sind, sondern durch das Angebot. Wenn ich mehr Angebot hätte, würde ich wahrscheinlich besser als 5 Mrd. USD abschneiden."
So selbstbewusst kann ein CEO an einem schlechten Tag sein.
Am Mittwoch während der Telefonkonferenz zum vierten Quartal fügte CFO Akash Palkhiwala ein nützliches Detail hinzu. Qualcomm sei "aus Angebotsperspektive sehr gut aufgestellt, um das 5-Milliarden-Ziel zu erreichen." Das Angebot begrenze das Wachstum nur oberhalb von 5 Mrd. USD.
TIKR verfolgt 37 Analysten zu Qualcomm. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Qualcomm sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Qualcomm an
Amazon ist der Ankerkunde
Qualcomm prognostiziert für das Dezember-Quartal einen Umsatz im Rechenzentrumsgeschäft von über 650 Mio. USD. Palkhiwala erwartet, dass das Geschäft das Fiskaljahr 2027 mit einer jährlichen Run-Rate von etwa 7 Mrd. USD abschließt, und das Managementziel für das Fiskaljahr 2029 liegt bei über 15 Mrd. USD.
Während der Telefonkonferenz sagte Amon, dass der Großteil der 5 Mrd. USD für das Fiskaljahr 2027 von zwei Hyperscalern stamme, und einer davon sei Amazon (AMZN). Die maßgeschneiderten Beschleunigerchips von Qualcomm für Amazon Web Services wurden im Oktober ausgeliefert, und seine Konnektivitätschips für AWS folgen später im November.
Palkhiwala bezifferte auch das potenzielle Umsatzvolumen der AWS-Vereinbarung auf bis zu 60 Mrd. USD über die nächsten 10 Jahre. Das ist der Deal, den Qualcomm im September unterzeichnete. Gleichmäßig verteilt entspricht das 6 Mrd. USD pro Jahr allein von Amazon, was mehr ist als das gesamte Ziel für das Fiskaljahr 2027 (vorausgesetzt, Amazon erreicht die Obergrenze dieser Spanne). Amazon hält außerdem ein Optionsrecht auf bis zu 25 Millionen Qualcomm-Aktien und hat somit ein Interesse daran, dass dies gut läuft.
Analysten rechnen noch nicht mit viel davon
Vor der Veröffentlichung der Zahlen erwarteten Analysten, dass der Gesamtumsatz von Qualcomm nur von 43,2 Mrd. USD im Fiskaljahr 2026 auf 44,8 Mrd. USD im Fiskaljahr 2027 steigen würde:
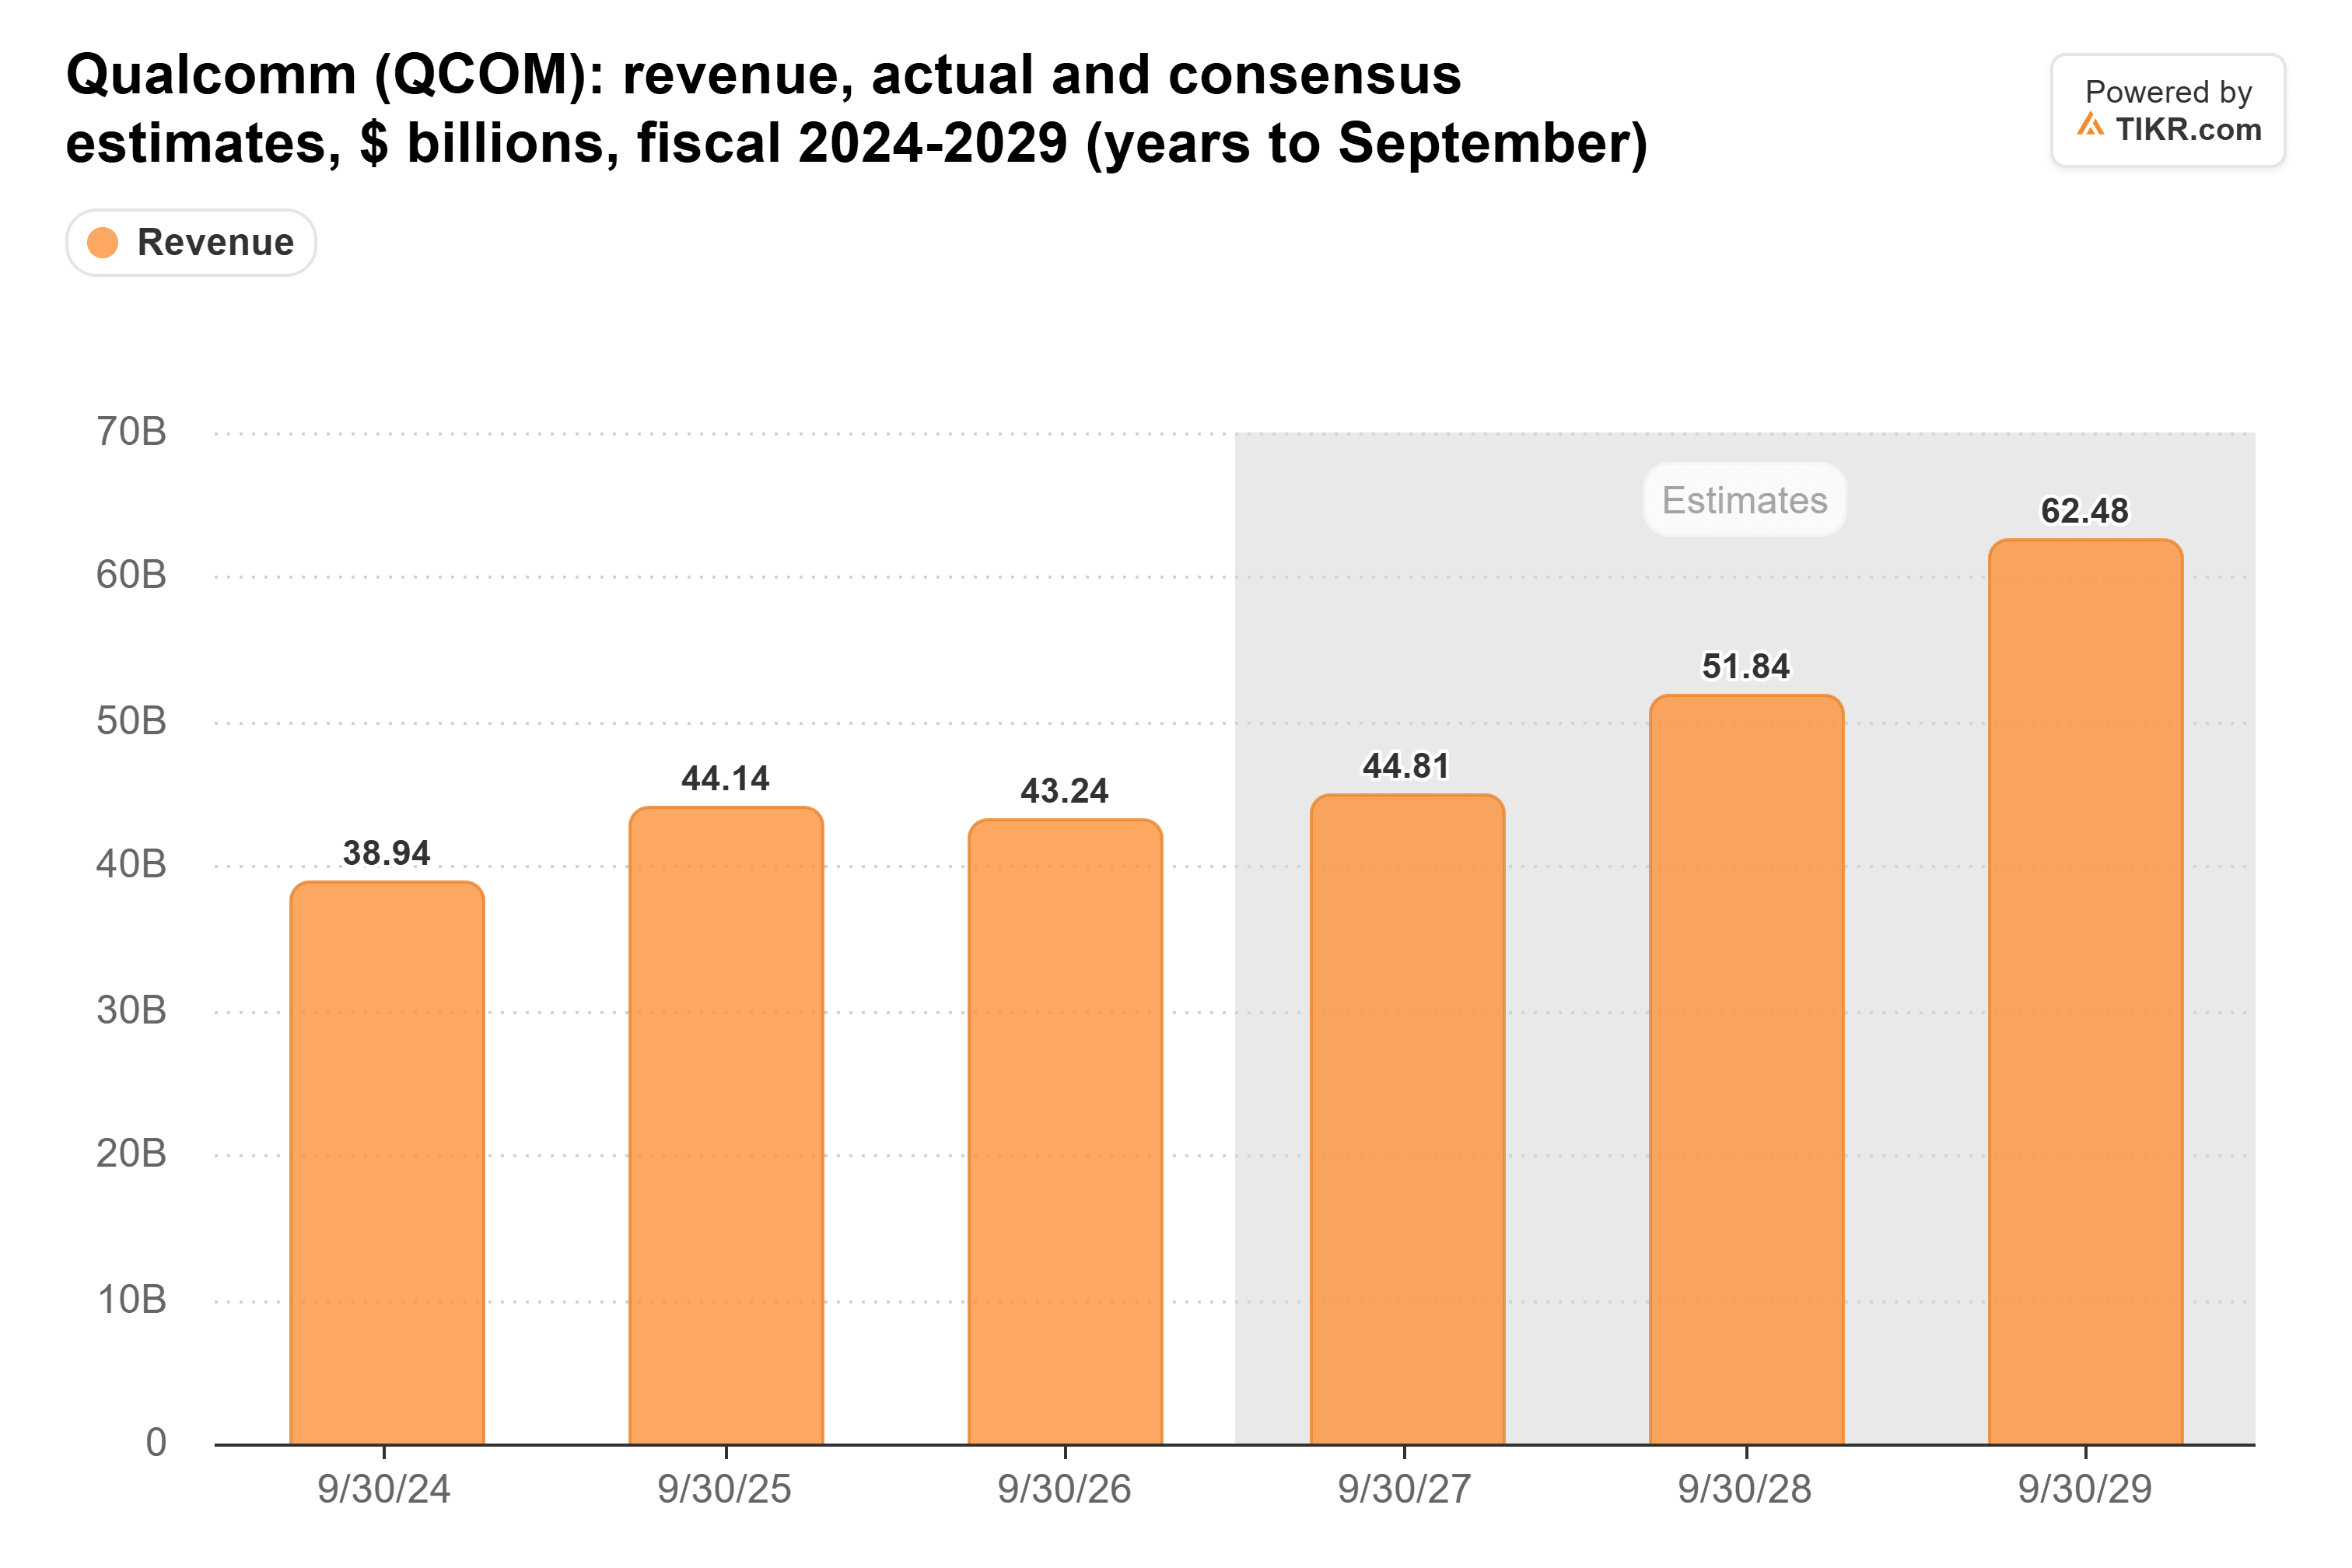
Das sind 1,6 Mrd. USD Wachstum in einem Jahr, in dem allein die Rechenzentren 5 Mrd. USD beisteuern sollen. Ein Teil der Lücke erklärt sich durch Apples Umstellung auf eigene Modems, was Anleger laut Amon bereits verstanden hätten. Ich vermute, dass die Lücke auch bedeutet, dass Analysten Qualcomm nicht die volle Anerkennung für den Aufbau geben. Nichts in den Zahlen dieser Woche gibt ihnen einen Grund, diesen Teil ihrer Schätzungen zu kürzen, da das Management beide Ziele für das Rechenzentrumsgeschäft beibehielt.
Ein durchschnittliches KGV bei sinkenden Gewinnen
Qualcomm wird mit einem KGV von 17 (auf Basis der Schätzungen für die nächsten zwölf Monate) gehandelt. Das liegt etwas über dem Dreijahresdurchschnitt von 16 und deutlich unter den 26, die im Mai erreicht wurden:
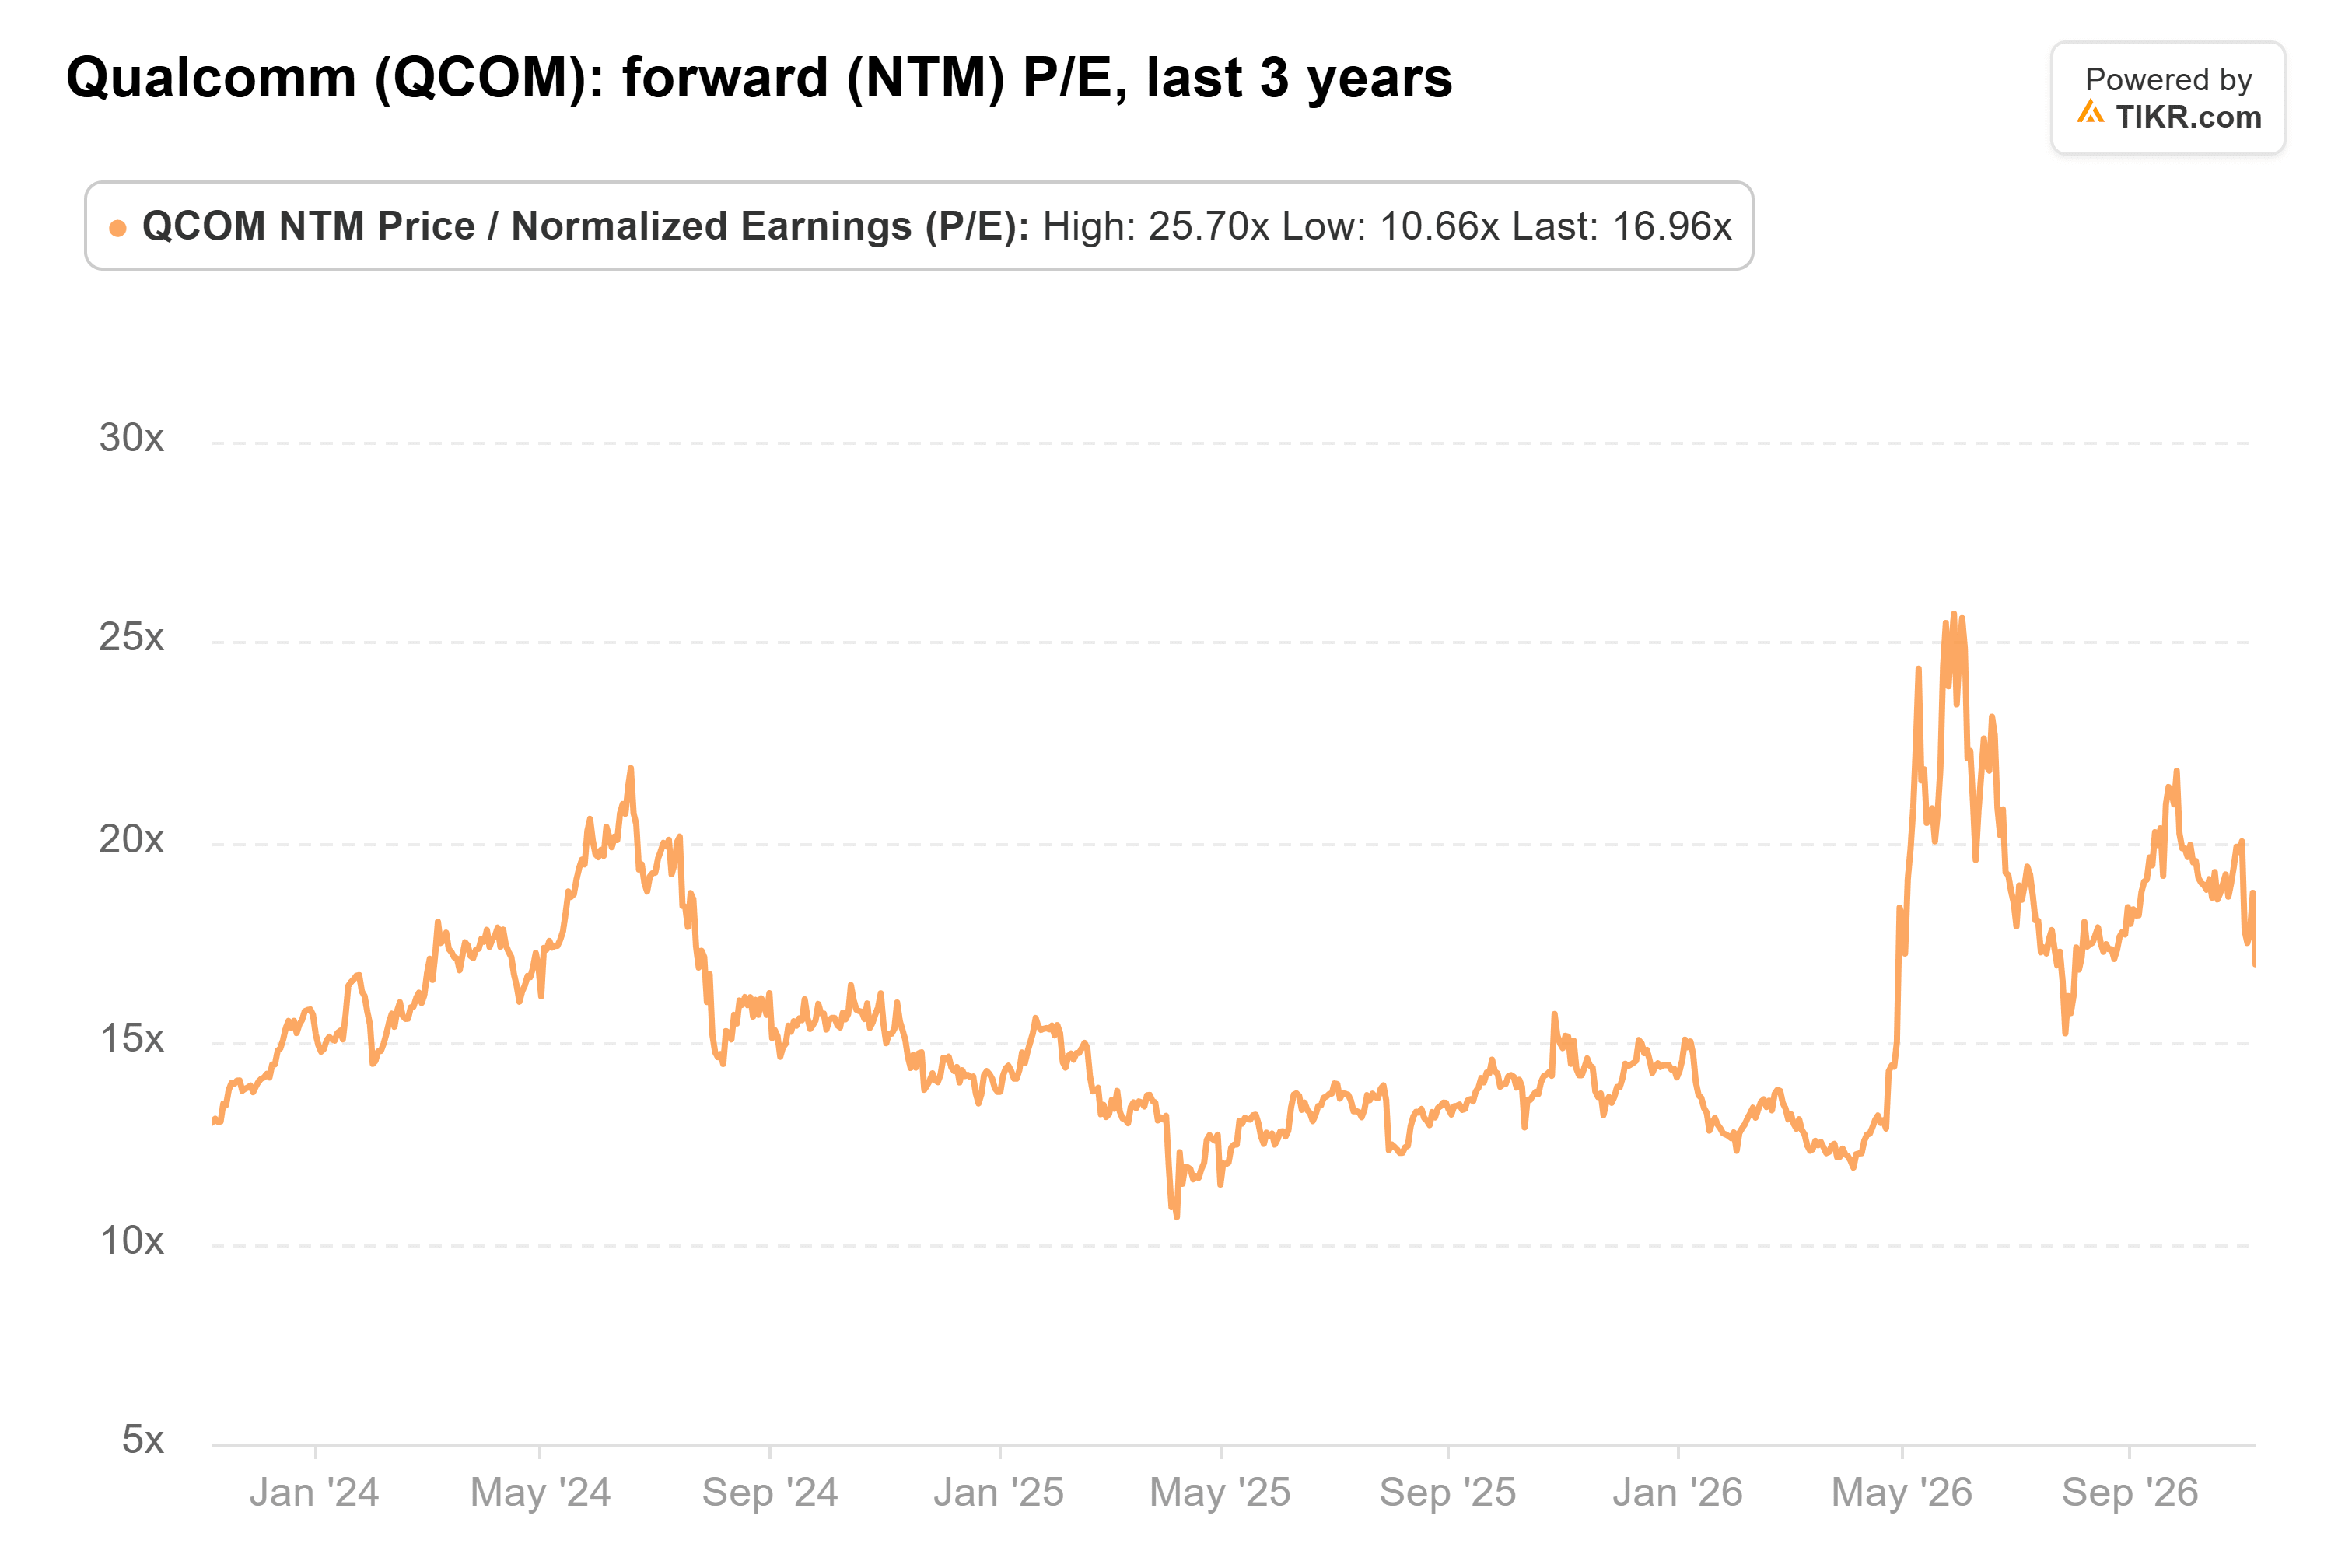
Und diese Gewinne gehen zurück. Analysten erwarten einen bereinigten Gewinn je Aktie von 10,17 USD im Fiskaljahr 2027. Das liegt unter den 10,54 USD, die Qualcomm im Fiskaljahr 2026 erzielte, und noch weiter unter den 12,03 USD des Fiskaljahrs 2025. Der Markt zahlt also ein normales KGV für niedrigere Gewinne und sehr wenig für ein Geschäft, von dem das Management sagt, dass es bis zum Fiskaljahr 2029 mehr als 15 Mrd. USD Umsatz bringen könnte.
Knappes Angebot kostet Qualcomm bereits
Natürlich ist ein durch Angebot begrenztes Geschäft von demselben angespannten Markt für Wafer, Verpackung und Speicher abhängig, der auch die Kosten von Qualcomm in die Höhe treibt. Amon sagte nicht, welche Teile den Aufbau des Rechenzentrumsgeschäfts bremsen. Aber man kann den Kostendruck an der operativen Marge von Qualcomm ablesen, die von 30,5 % im Quartal bis Dezember 2024 auf 13,1 % im Quartal bis September 2026 fiel:
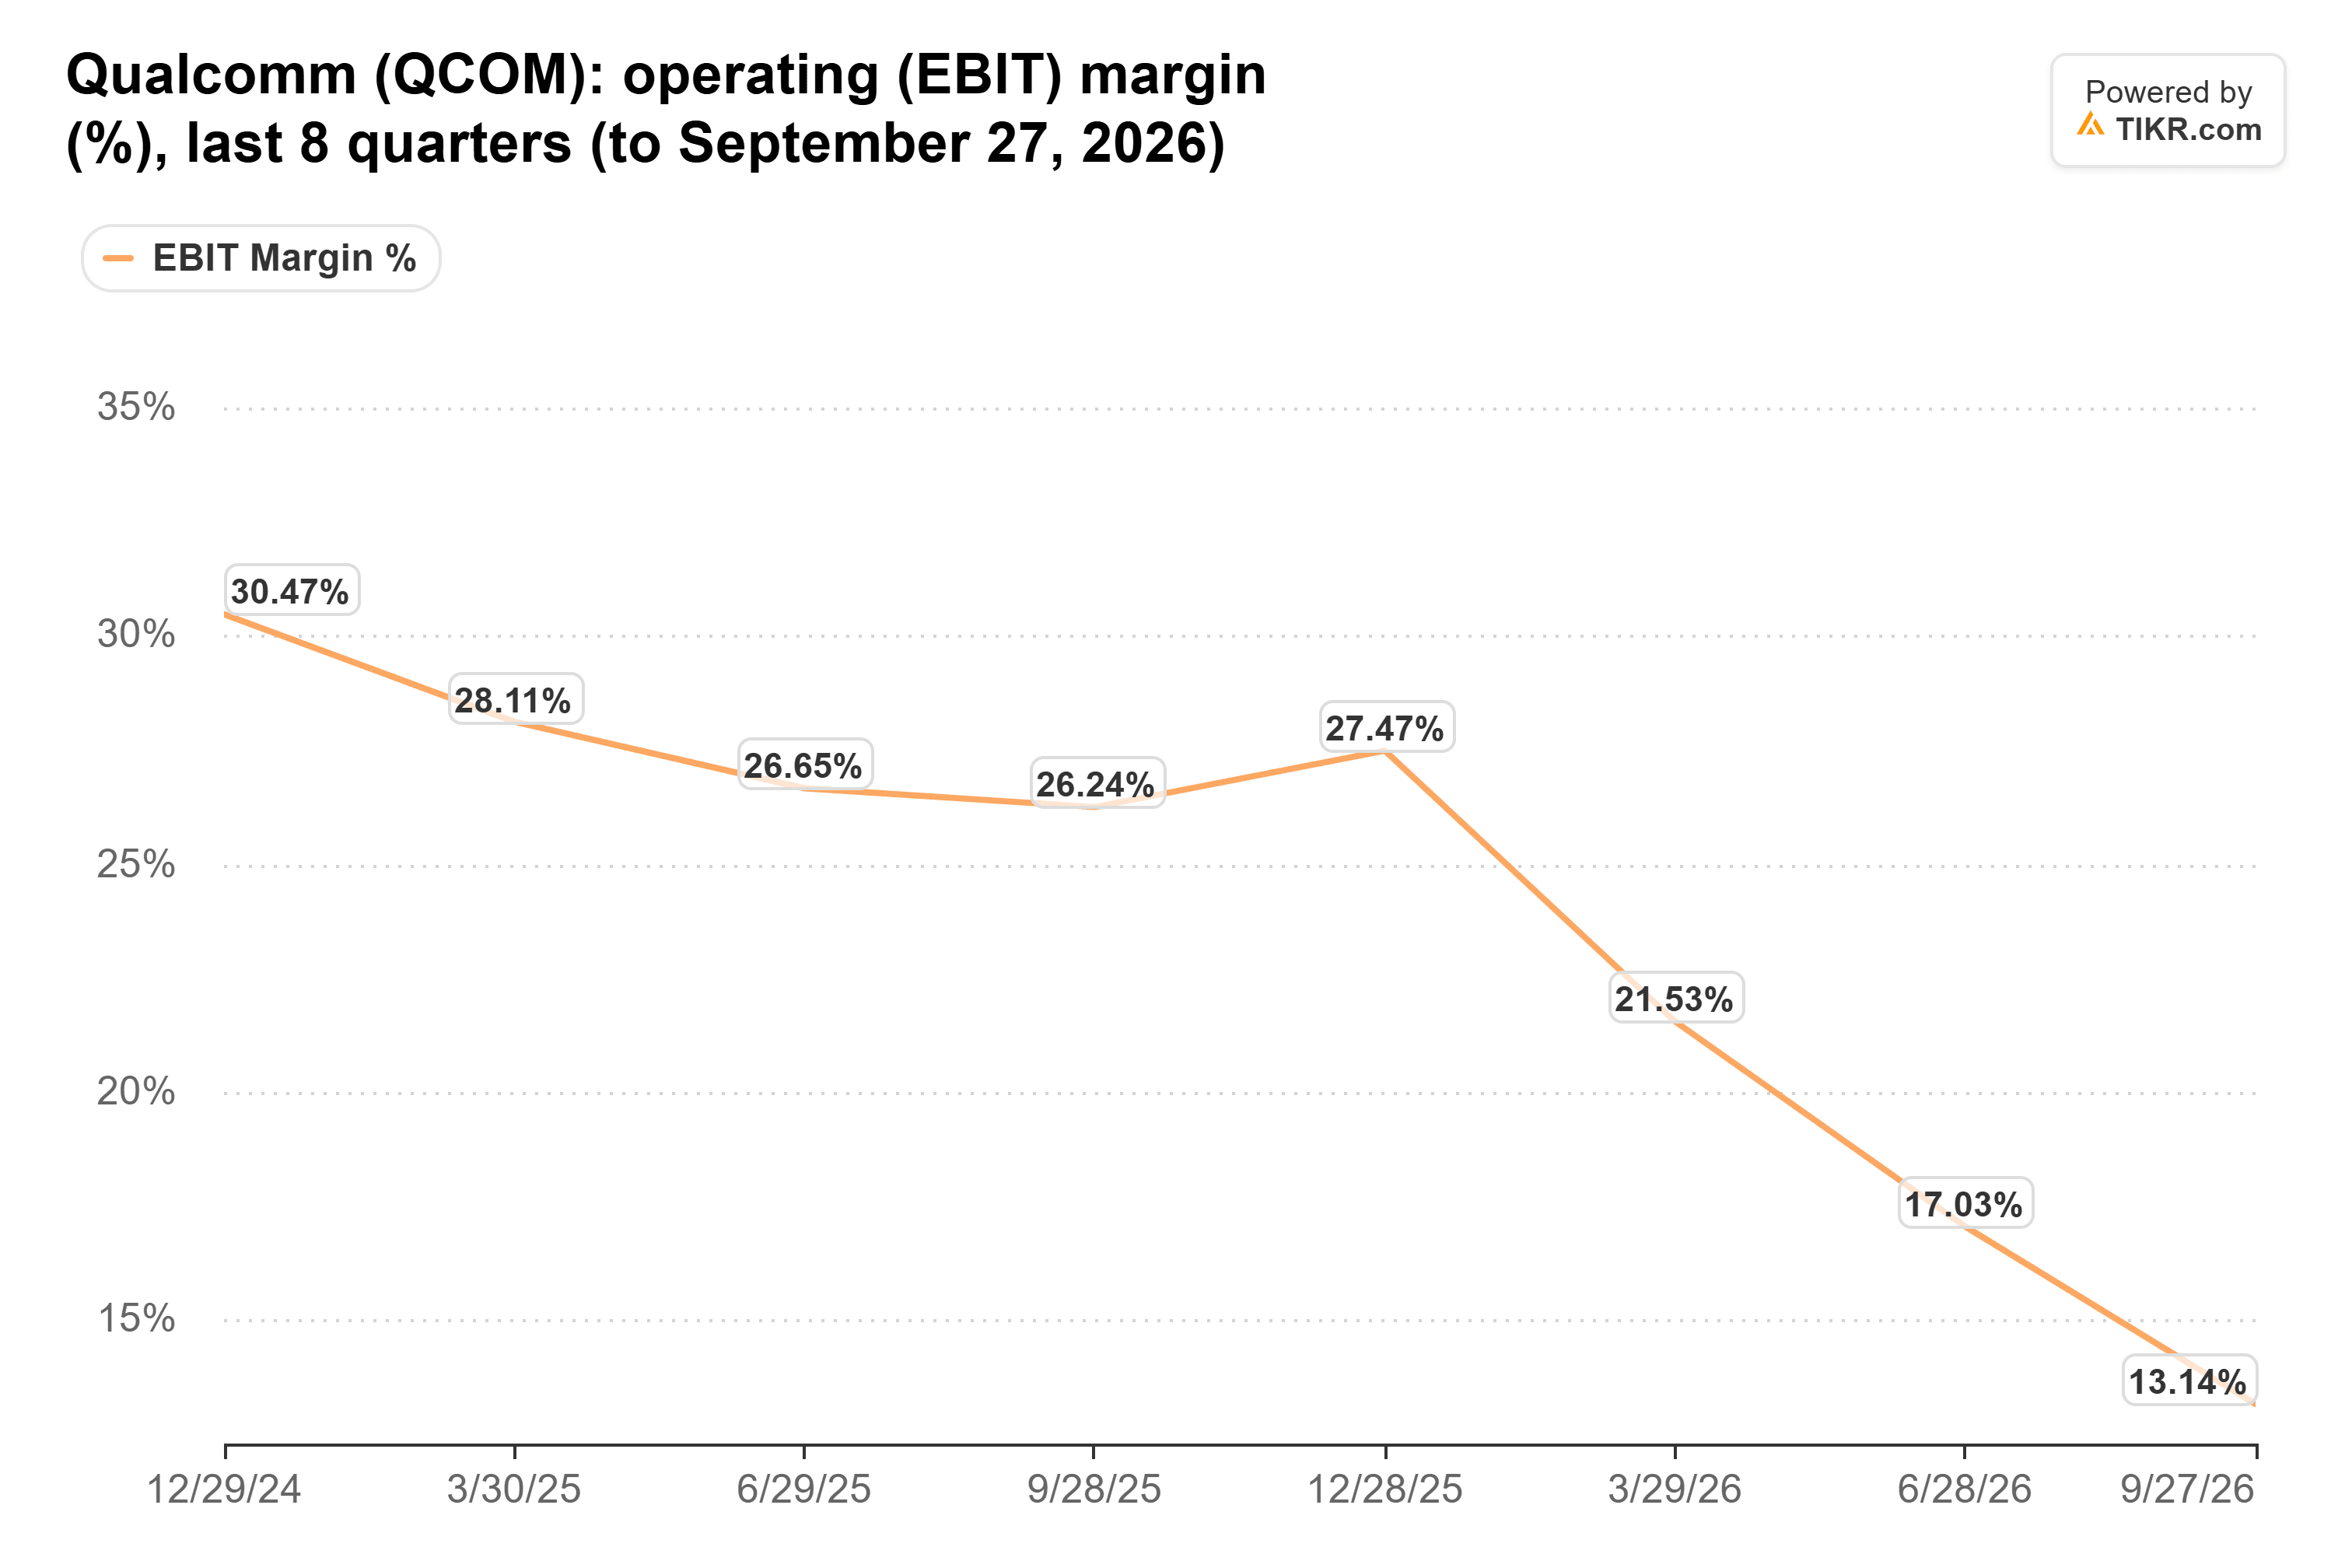
Qualcomm erhöht die Preise für seine Produkte, um die höheren Chipkosten zu decken. Palkhiwala sagte, dass sich der volle Nutzen erst in der zweiten Hälfte des Fiskaljahrs 2027 in den Bruttomargen der Chip-Sparte zeigen werde. Rechenzentren erhöhen den Druck auch kurzfristig. Die prognostizierte Marge der Chip-Sparte von 20 % bis 22 % für das Dezember-Quartal beinhaltet einen Bremseffekt von etwa 3 Prozentpunkten durch den Aufbau des Rechenzentrumsgeschäfts, das seine Ausgaben vor dem Umsatzwachstum tätigt. Palkhiwala erwartet, dass die maßgeschneiderten Chips die Bruttomargen der Sparte senken, aber ihre operativen Margen erhöhen werden.
Wenn das Angebot länger knapp bleibt, könnte Qualcomm die 5 Mrd. USD erreichen und dennoch seine Margen zurückfallen sehen.
Ich würde ein Angebotsproblem nehmen
So wie ich es sehe, hat der Kursrückgang dieser Woche Qualcomm als Handyunternehmen mit einem Margenproblem bewertet. Das ist für die nächsten Quartale fair. Aber Amon sagt, er würde mehr Rechenzentrumschips verkaufen, wenn er mehr Angebot hätte, und er hat eine Amazon-Vereinbarung im Wert von bis zu 60 Mrd. USD im Rücken. Das verdient mehr Anerkennung, als ein durchschnittliches KGV bei sinkenden Gewinnen ihm zugesteht.
Der erste echte Test ist der Bericht für das Dezember-Quartal Anfang 2027. Achten Sie auf einen Umsatz im Rechenzentrumsgeschäft von über 650 Mio. USD und auf Anzeichen dafür, dass die Preiserhöhungen die Margen der Chip-Sparte anheben.
Was ist die Qualcomm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Qualcomm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Qualcomm kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!