Wichtige Erkenntnisse
- Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von American Express von 2025 bis 2027 um 31 % steigen wird, während er bei PayPal nur um 11 % zulegen soll.
- Das höhere Kurs-Gewinn-Verhältnis (KGV) von American Express wird durch dieses schnellere Wachstum gerechtfertigt, was es heute zur besseren Kaufentscheidung der beiden macht.
- Das erwartete EPS-Wachstum von PayPal stammt aus einer schrumpfenden Aktienanzahl, da der Konsens für 2026 einen niedrigeren Nettogewinn als 2025 prognostiziert.
- American Express wird mit dem 17-fachen des erwarteten Gewinns gehandelt, was etwa seinem Fünfjahresdurchschnitt entspricht, und die Kreditqualität seiner Kartenmitglieder ist der Hauptfaktor, den man im Auge behalten sollte.
American Express (AXP) ist im letzten Monat um 10 % gestiegen, liegt im Jahr 2026 aber immer noch 10 % im Minus. Dennoch zahlen Anleger für jeden Dollar seiner erwarteten Gewinne deutlich mehr als für PayPal (PYPL).
Diese Prämie macht nur Sinn, wenn American Express seine Gewinne schneller steigern kann. Und genau das erwarten Analysten, und zwar mit deutlichem Abstand.
Beide haben gerade ihre Prognosen für 2026 angehoben
American Express legte am 23. Oktober seine Zahlen vor. Der Umsatz im dritten Quartal stieg um 9 % auf einen Rekordwert von 20,1 Mrd. USD und der bereinigte Gewinn je Aktie (EPS) kletterte um 13 % auf 4,68 USD. Das Management erhöhte seine Prognose für den bereinigten Jahres-EPS auf 17,60–17,90 USD und bestätigte seine Erwartung von 10 % Umsatzwachstum im Jahr 2026.
PayPal veröffentlichte seine Zahlen vier Tage später. Der bereinigte EPS lag bei 1,45 USD, ein Plus von 8 %, obwohl der Umsatz von 8,58 Mrd. USD die Erwartungen verfehlte. Das Unternehmen erhöhte seine Prognose für 2026 auf einen EPS von etwa 5,60 USD. Anschließend bezeichnete es 2027 als ein Investitionsjahr und sagte ein EPS-Wachstum ähnlich dem von 2026 voraus.
TIKR verfolgt 29 Analysten zu American Express. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für American Express zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für American Express ansehen
Von American Express wird ein fast dreimal so schnelles EPS-Wachstum erwartet
Analysten erwarten, dass der normalisierte EPS von American Express von 15,38 USD im Jahr 2025 auf 20,20 USD im Jahr 2027 steigen wird:
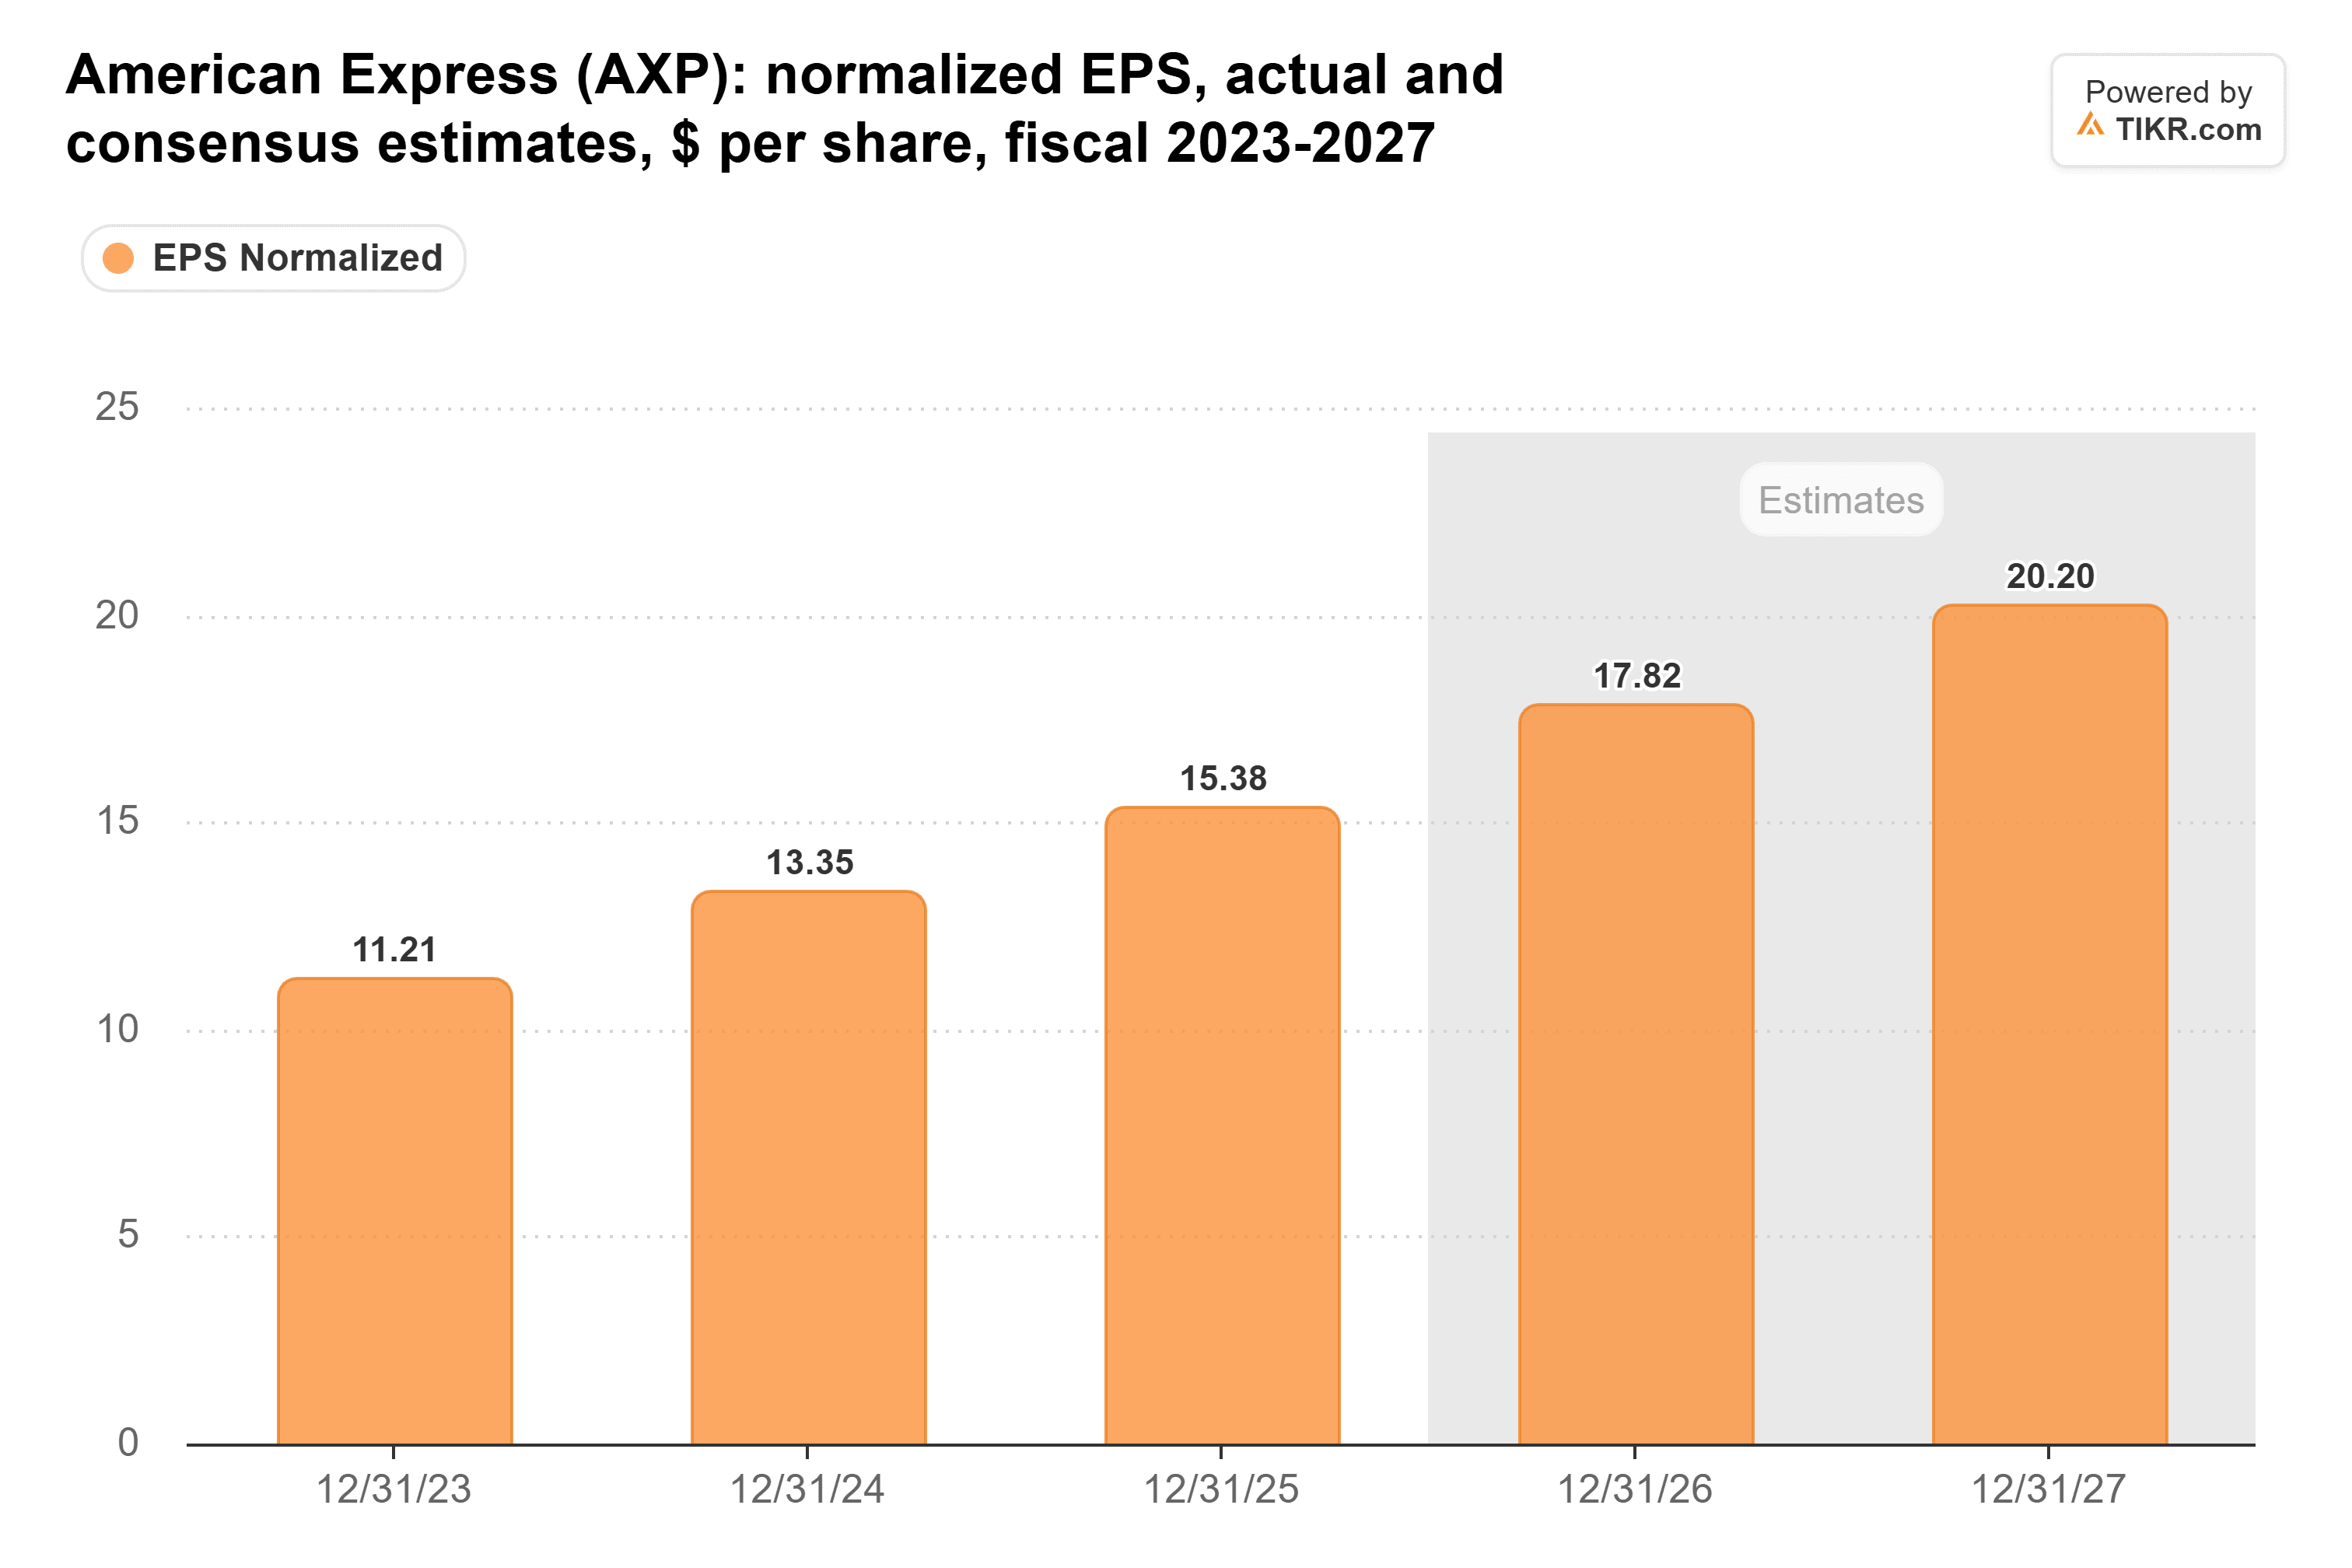
Das entspricht einem Plus von 31 % über zwei Jahre oder etwa 15 % pro Jahr. Die Schätzung für 2026 von 17,82 USD liegt ebenfalls innerhalb der neuen Spanne des Managements.
Die Schätzungen für PayPal sind deutlich flacher:
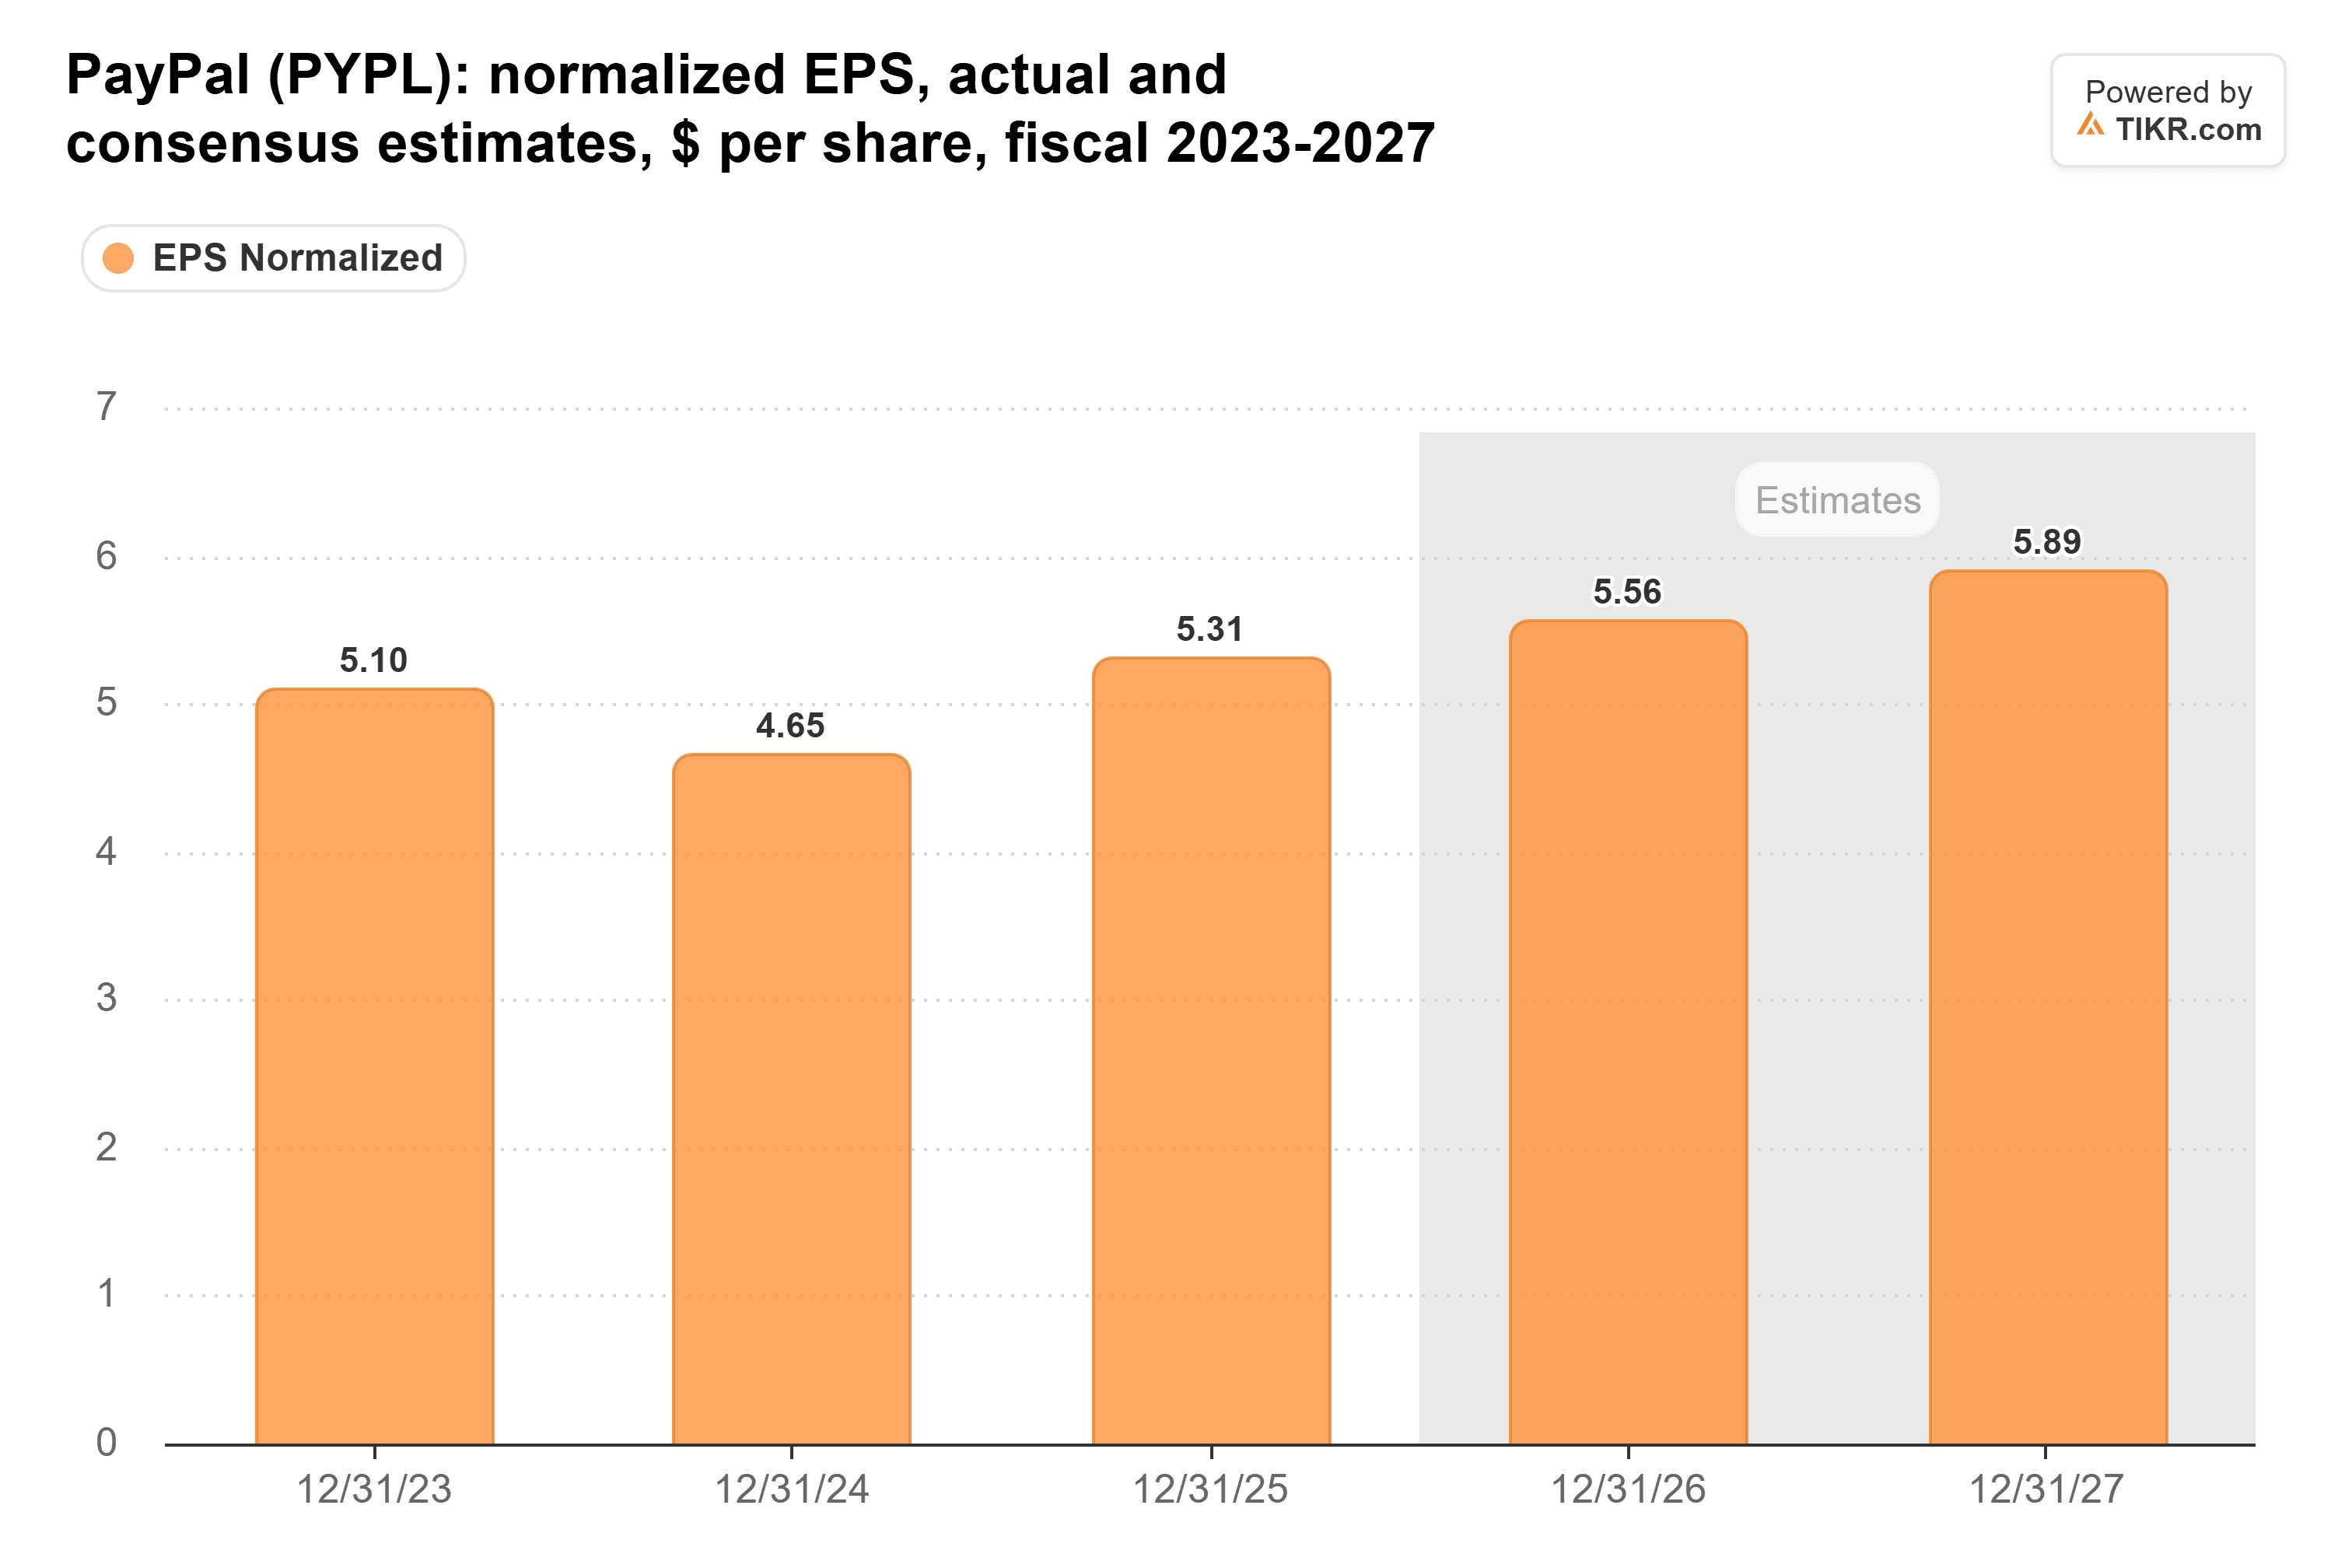
Analysten sehen den normalisierten EPS von PayPal von 5,31 USD im Jahr 2025 auf 5,89 USD im Jahr 2027 steigen. Das sind insgesamt 11 % oder etwa 5 % pro Jahr und entspricht der Prognose des Managements für ein ähnliches Wachstum in beiden Jahren.
Der größte Teil dieses Wachstums stammt aus Aktienrückkäufen. Der Konsens sieht den normalisierten Nettogewinn von PayPal im Jahr 2026 bei 4,7 Mrd. USD, unter den 5,1 Mrd. USD von 2025. Unterdessen sank die verwässerte Aktienanzahl im zweiten Quartal 2026 auf 882 Millionen von 977 Millionen im Vorjahresquartal.
Die Lücke zeigt sich auch beim Umsatz. American Express ist auf Kurs für 10 % Wachstum in diesem Jahr. Analysten erwarten, dass der Umsatz von PayPal von 33,2 Mrd. USD im Jahr 2025 auf 36,2 Mrd. USD im Jahr 2027 steigt, etwa 4 % pro Jahr.
Die Prämie erscheint angesichts des Wachstums günstig
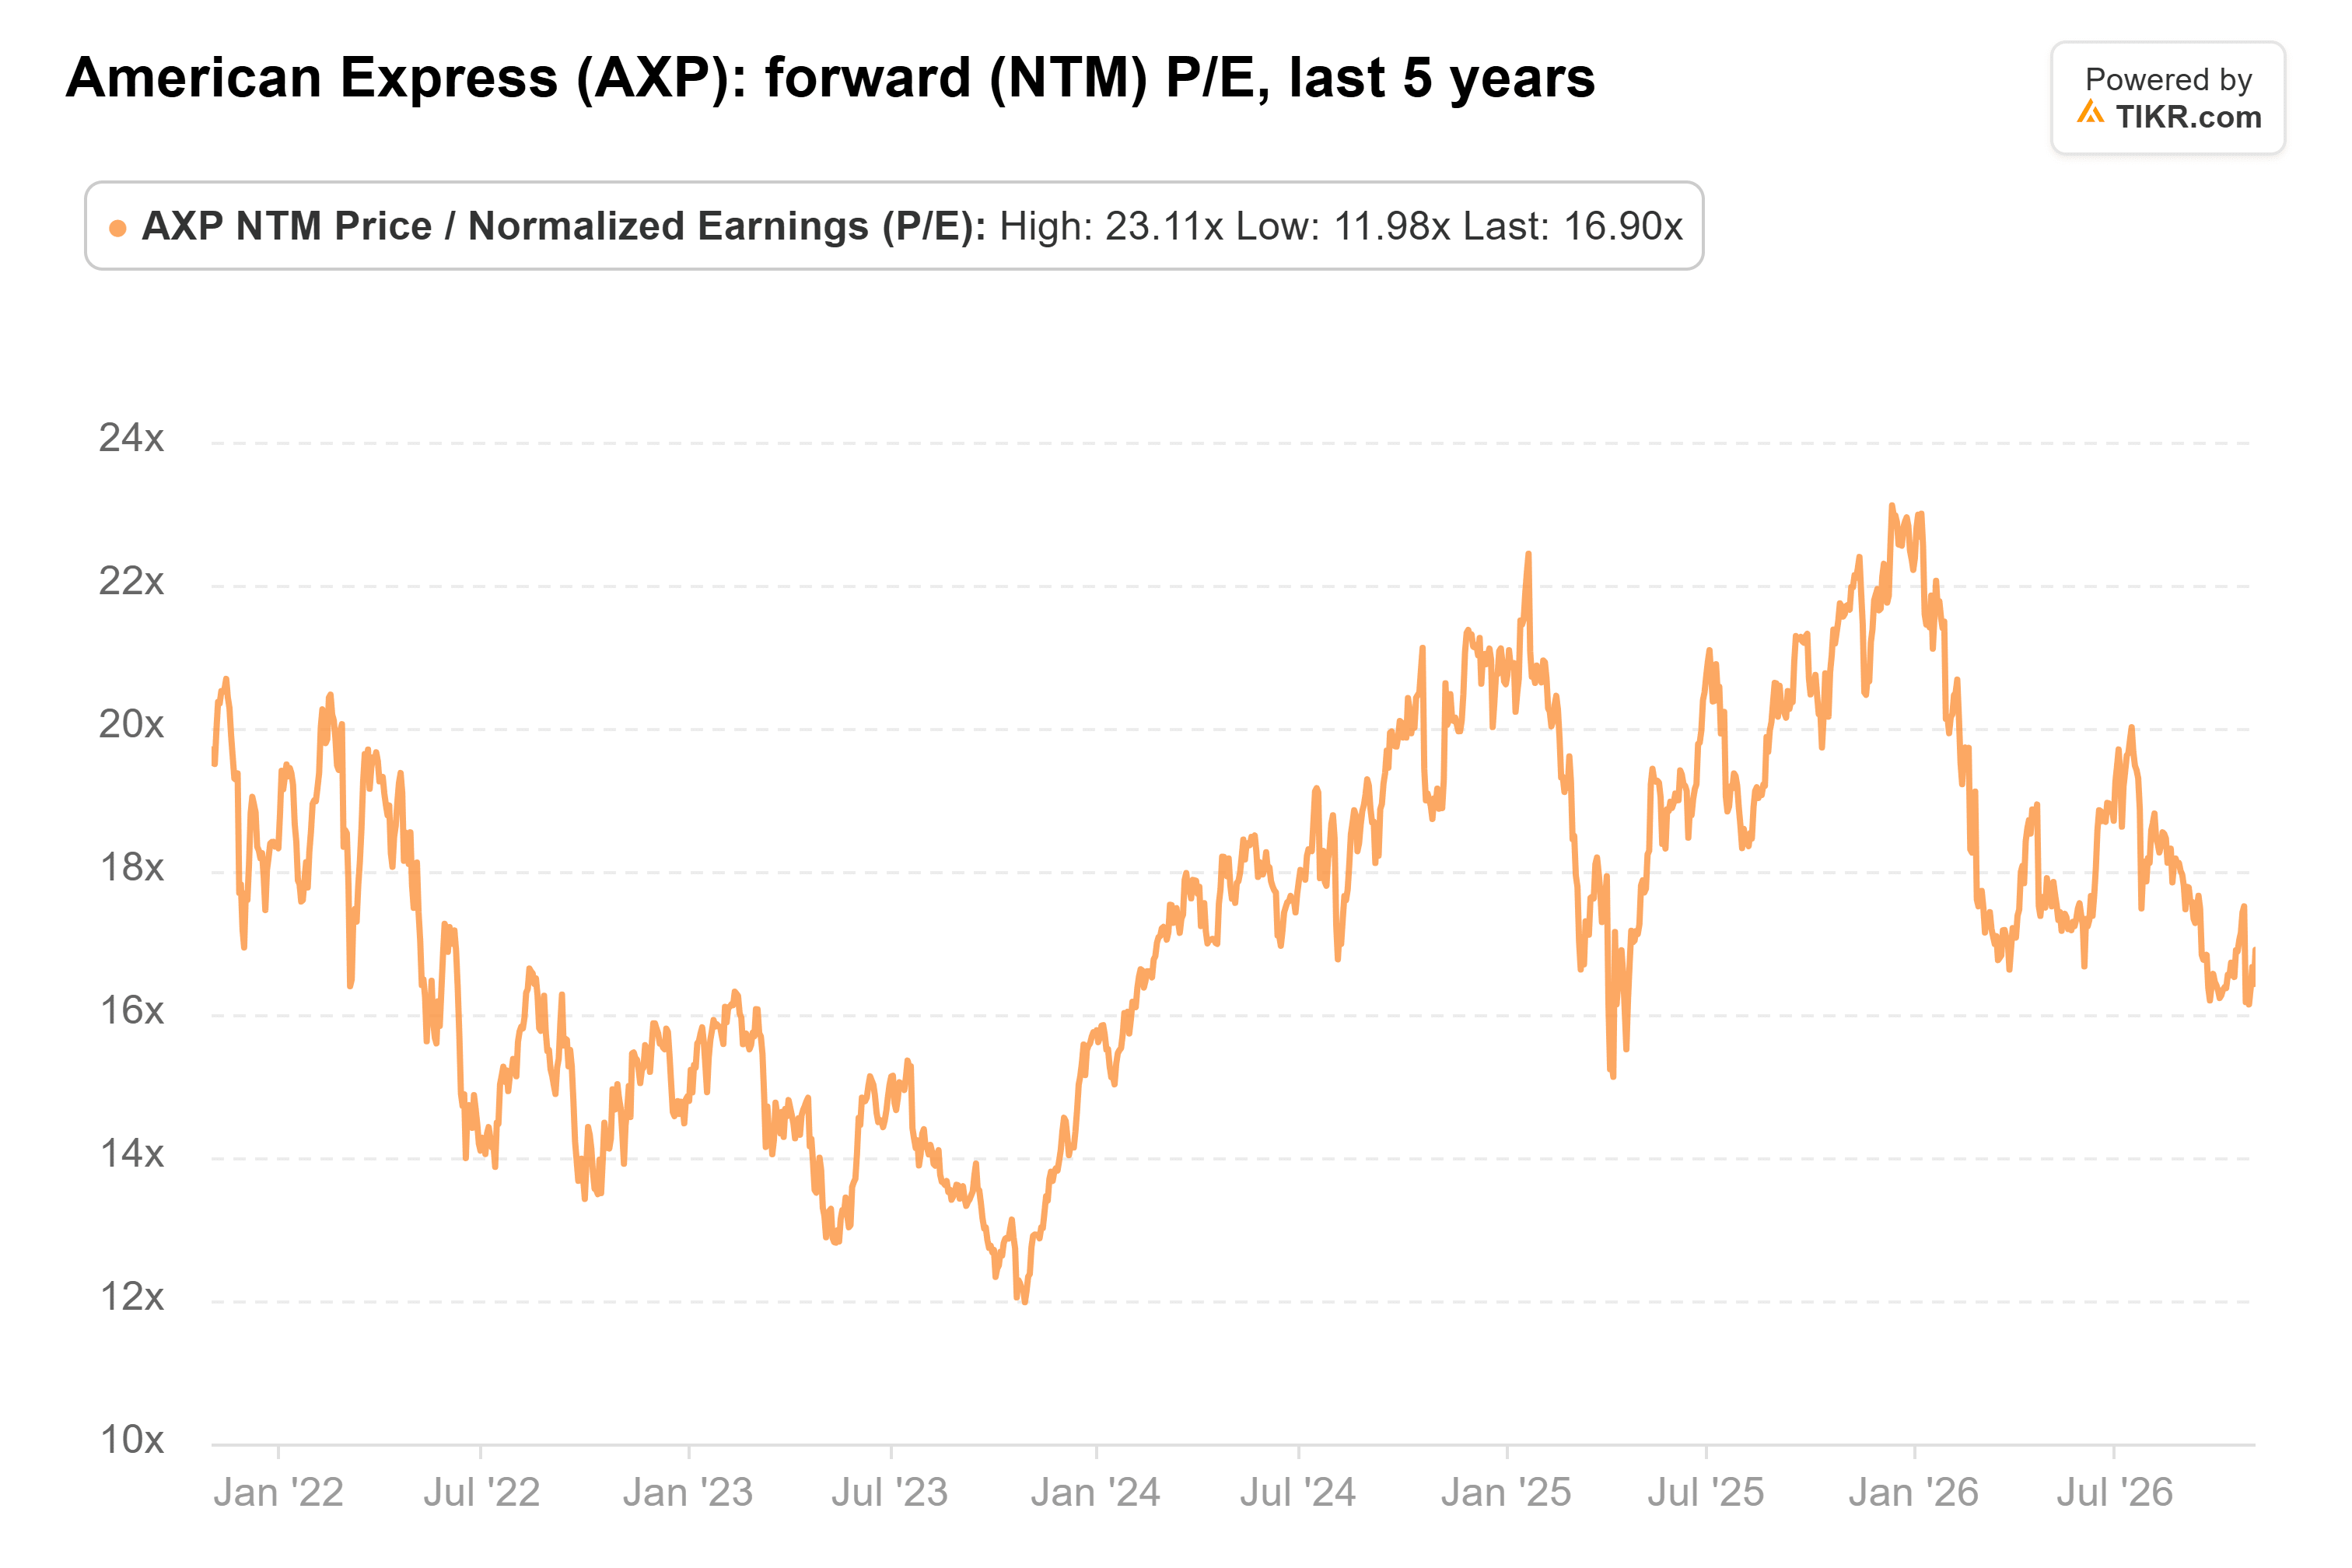
American Express wird mit dem 17-fachen des erwarteten Gewinns gehandelt, was etwa seinem Fünfjahresdurchschnitt entspricht und deutlich unter seinem Höchststand vom 23-fachen im Dezember 2025 liegt:
Das KGV von PayPal auf Basis der nächsten zwölf Monate liegt nahe dem unteren Ende seiner Spanne seit 2015, unter seinem Dreijahresdurchschnitt von 13x. Gemessen am einfachen KGV ist PayPal also eindeutig günstiger.
Berücksichtigt man jedoch das Wachstum, kehrt sich das Bild um. Teilt man das KGV von American Express von 17x durch sein erwartetes EPS-Wachstum von etwa 15 % pro Jahr, zahlen Anleger nur etwas mehr als das 1-fache des Gewinns für jeden Wachstumspunkt. Um so günstig zu sein, müsste PayPal mit etwa dem 6-fachen des erwarteten Gewinns gehandelt werden. Sein niedrigster Quartalsendwert seit 2015 lag bei 8,0x.
Die beiden Unternehmen verdienen ihr Geld allerdings auf unterschiedliche Weise. American Express vergibt Kredite an seine Kartenmitglieder und trägt dieses Kreditrisiko, und eine Rezession würde es auf die Probe stellen. Aber PayPal bewegt sich in die gleiche Richtung. Im Juli sagte das Management, dass Finanzdienstleistungen, angeführt von "Buy Now, Pay Later" und anderen Kreditprodukten, bereits fast 20 % zur Transaktionsmarge von PayPal beitragen und mit zweistelligen Raten wachsen.
American Express hat das Wachstum, um sein KGV zu rechtfertigen
Wall Street erwartet, dass American Express bis 2027 schneller wachsen wird, sowohl beim Umsatz als auch beim Gewinn. Die Lücke ist groß genug, dass seine Prämie moderat erscheint. Meiner Ansicht nach ist American Express von beiden die bessere Kaufentscheidung zu den heutigen Kursen. Das niedrige KGV von PayPal spiegelt ein EPS-Wachstum wider, das auf Aktienrückkäufen basiert, bis die Wende sich in den Gewinnen zeigt.
Natürlich setzen diese Schätzungen für American Express voraus, dass die Kartenmitglieder ihre Rechnungen weiterhin bezahlen. Sein Bericht für das vierte Quartal Anfang nächsten Jahres ist der nächste Prüfstein dafür.
Was ist die American Express-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was American Express wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
American Express kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!