Die wichtigsten Punkte
- Visa erhöhte seine vierteljährliche Dividende um 16 % auf 0,78 $ pro Aktie, aber nach einem Kursgewinn von 30 % im letzten Jahr liegt die Dividendenrendite nur noch bei 0,71 %.
- Die Dividende beanspruchte im Geschäftsjahr 2026 23 % des Free Cashflow von Visa, sodass noch Spielraum für weiteres Wachstum im mittleren zweistelligen Bereich besteht.
- Aktienrückkäufe sind der größere Hebel für Aktionäre, und zusammen mit der Dividende gab Visa mehr aus, als es an Free Cashflow erwirtschaftete, wobei die Nettoverschuldung bis zum 30. Juni auf 11,5 Mrd. $ stieg.
- Zum aktuellen Kurs kauft jeder Dollar für Rückkäufe etwa 25 % weniger Aktien zurück, sodass die Anzahl der ausstehenden Aktien selbst dann langsamer schrumpfen sollte, wenn der Free Cashflow wie von Analysten erwartet steigt.
Visa (V) erhöhte seine vierteljährliche Dividende mit den Ergebnissen für das vierte Quartal am 27. Oktober um 16 % auf 0,78 $ pro Aktie. Das ist eine deutliche Erhöhung für eine Aktie, die nach einem Kursanstieg von 30 % im letzten Jahr nur eine Rendite von 0,71 % bietet.
Die Dividende ist der kleinere Teil dessen, was Visa ausschüttet. CFO Chris Suh sagte im Konferenzgespräch zu den Quartalszahlen, Visa beabsichtige, "überschüssigen Free Cashflow durch Aktienrückkäufe an die Aktionäre zurückzugeben". Da die Aktie auf einem 52-Wochen-Hoch notiert, stellt sich die Frage, ob der Free Cashflow weiterhin beide Ausgaben in diesem Tempo finanzieren kann.
Die Gewinne müssen mithalten
Der bereinigte Gewinn pro Aktie (EPS) von Visa stieg im Geschäftsjahr 2026 (das Jahr endete im September) um 16 % auf 13,27 $, sodass die Erhöhung dem Gewinnwachstum des Vorjahres entsprach. Analysten erwarten für das Geschäftsjahr 2027 einen bereinigten EPS von 15,02 $ und für 2028 von 17,13 $, was Zuwächsen von 13 % bzw. 14 % entspricht:
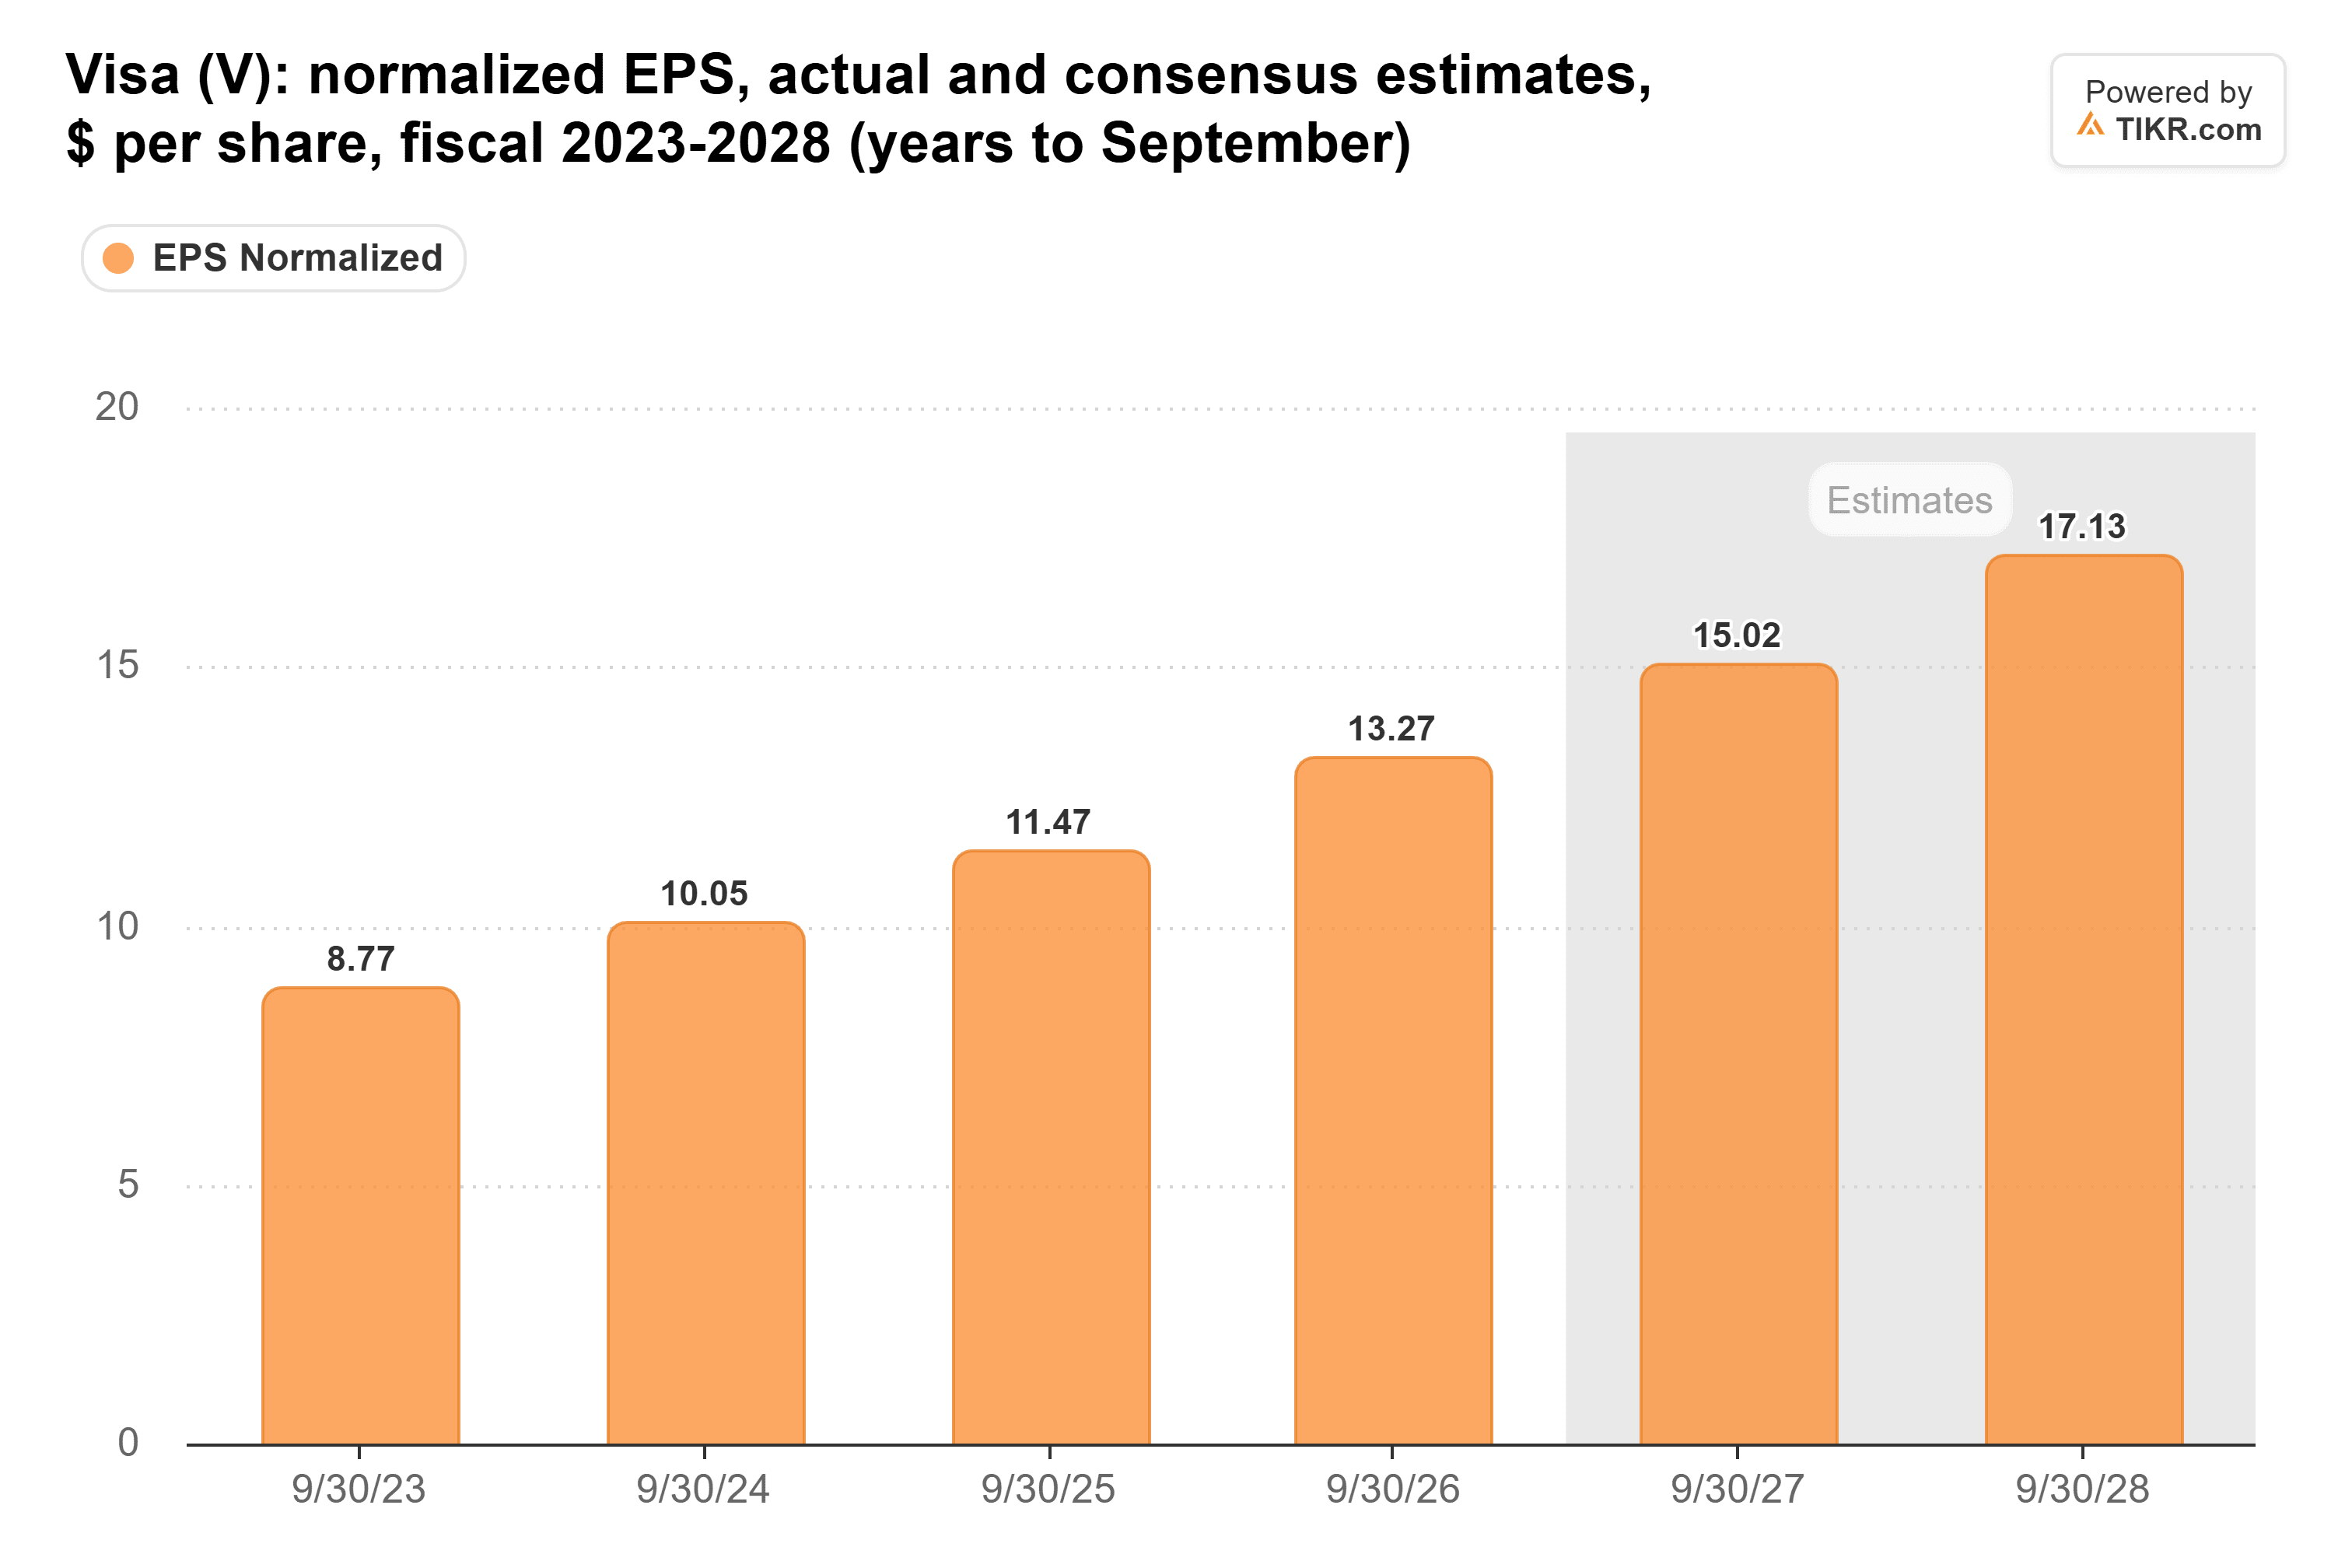
Diese Zahl für das Geschäftsjahr 2027 liegt am oberen Ende des Bereichs, den Visa am 27. Oktober als Prognose (Guidance) nannte. Im selben Gespräch warnte der CFO davor, dass die Kundenanreize im Geschäftsjahr 2027 schneller wachsen werden, da etwa 25 % des Zahlungsvolumens von Visa zur Verlängerung anstehen.
Trotzdem macht der neue Jahresbetrag von 3,12 $ etwa 21 % des für das kommende Jahr erwarteten Gewinns aus. Einige weitere Erhöhungen im mittleren zweistelligen Bereich würden diesen Anteil nur geringfügig erhöhen.
TIKR verfolgt 40 Analysten zu Visa. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Visa zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Visa an
Die Dividende beansprucht weniger als ein Viertel des Cashflows
Visa zahlt seine Dividende aus dem Free Cashflow. Im letzten Jahrzehnt wuchs die Dividende schneller als der Free Cashflow. Sie stieg von 1,58 Mrd. $ im Geschäftsjahr 2017 auf 5,11 Mrd. $ im Geschäftsjahr 2026, während der Free Cashflow von 8,61 Mrd. $ auf 22,1 Mrd. $ stieg:
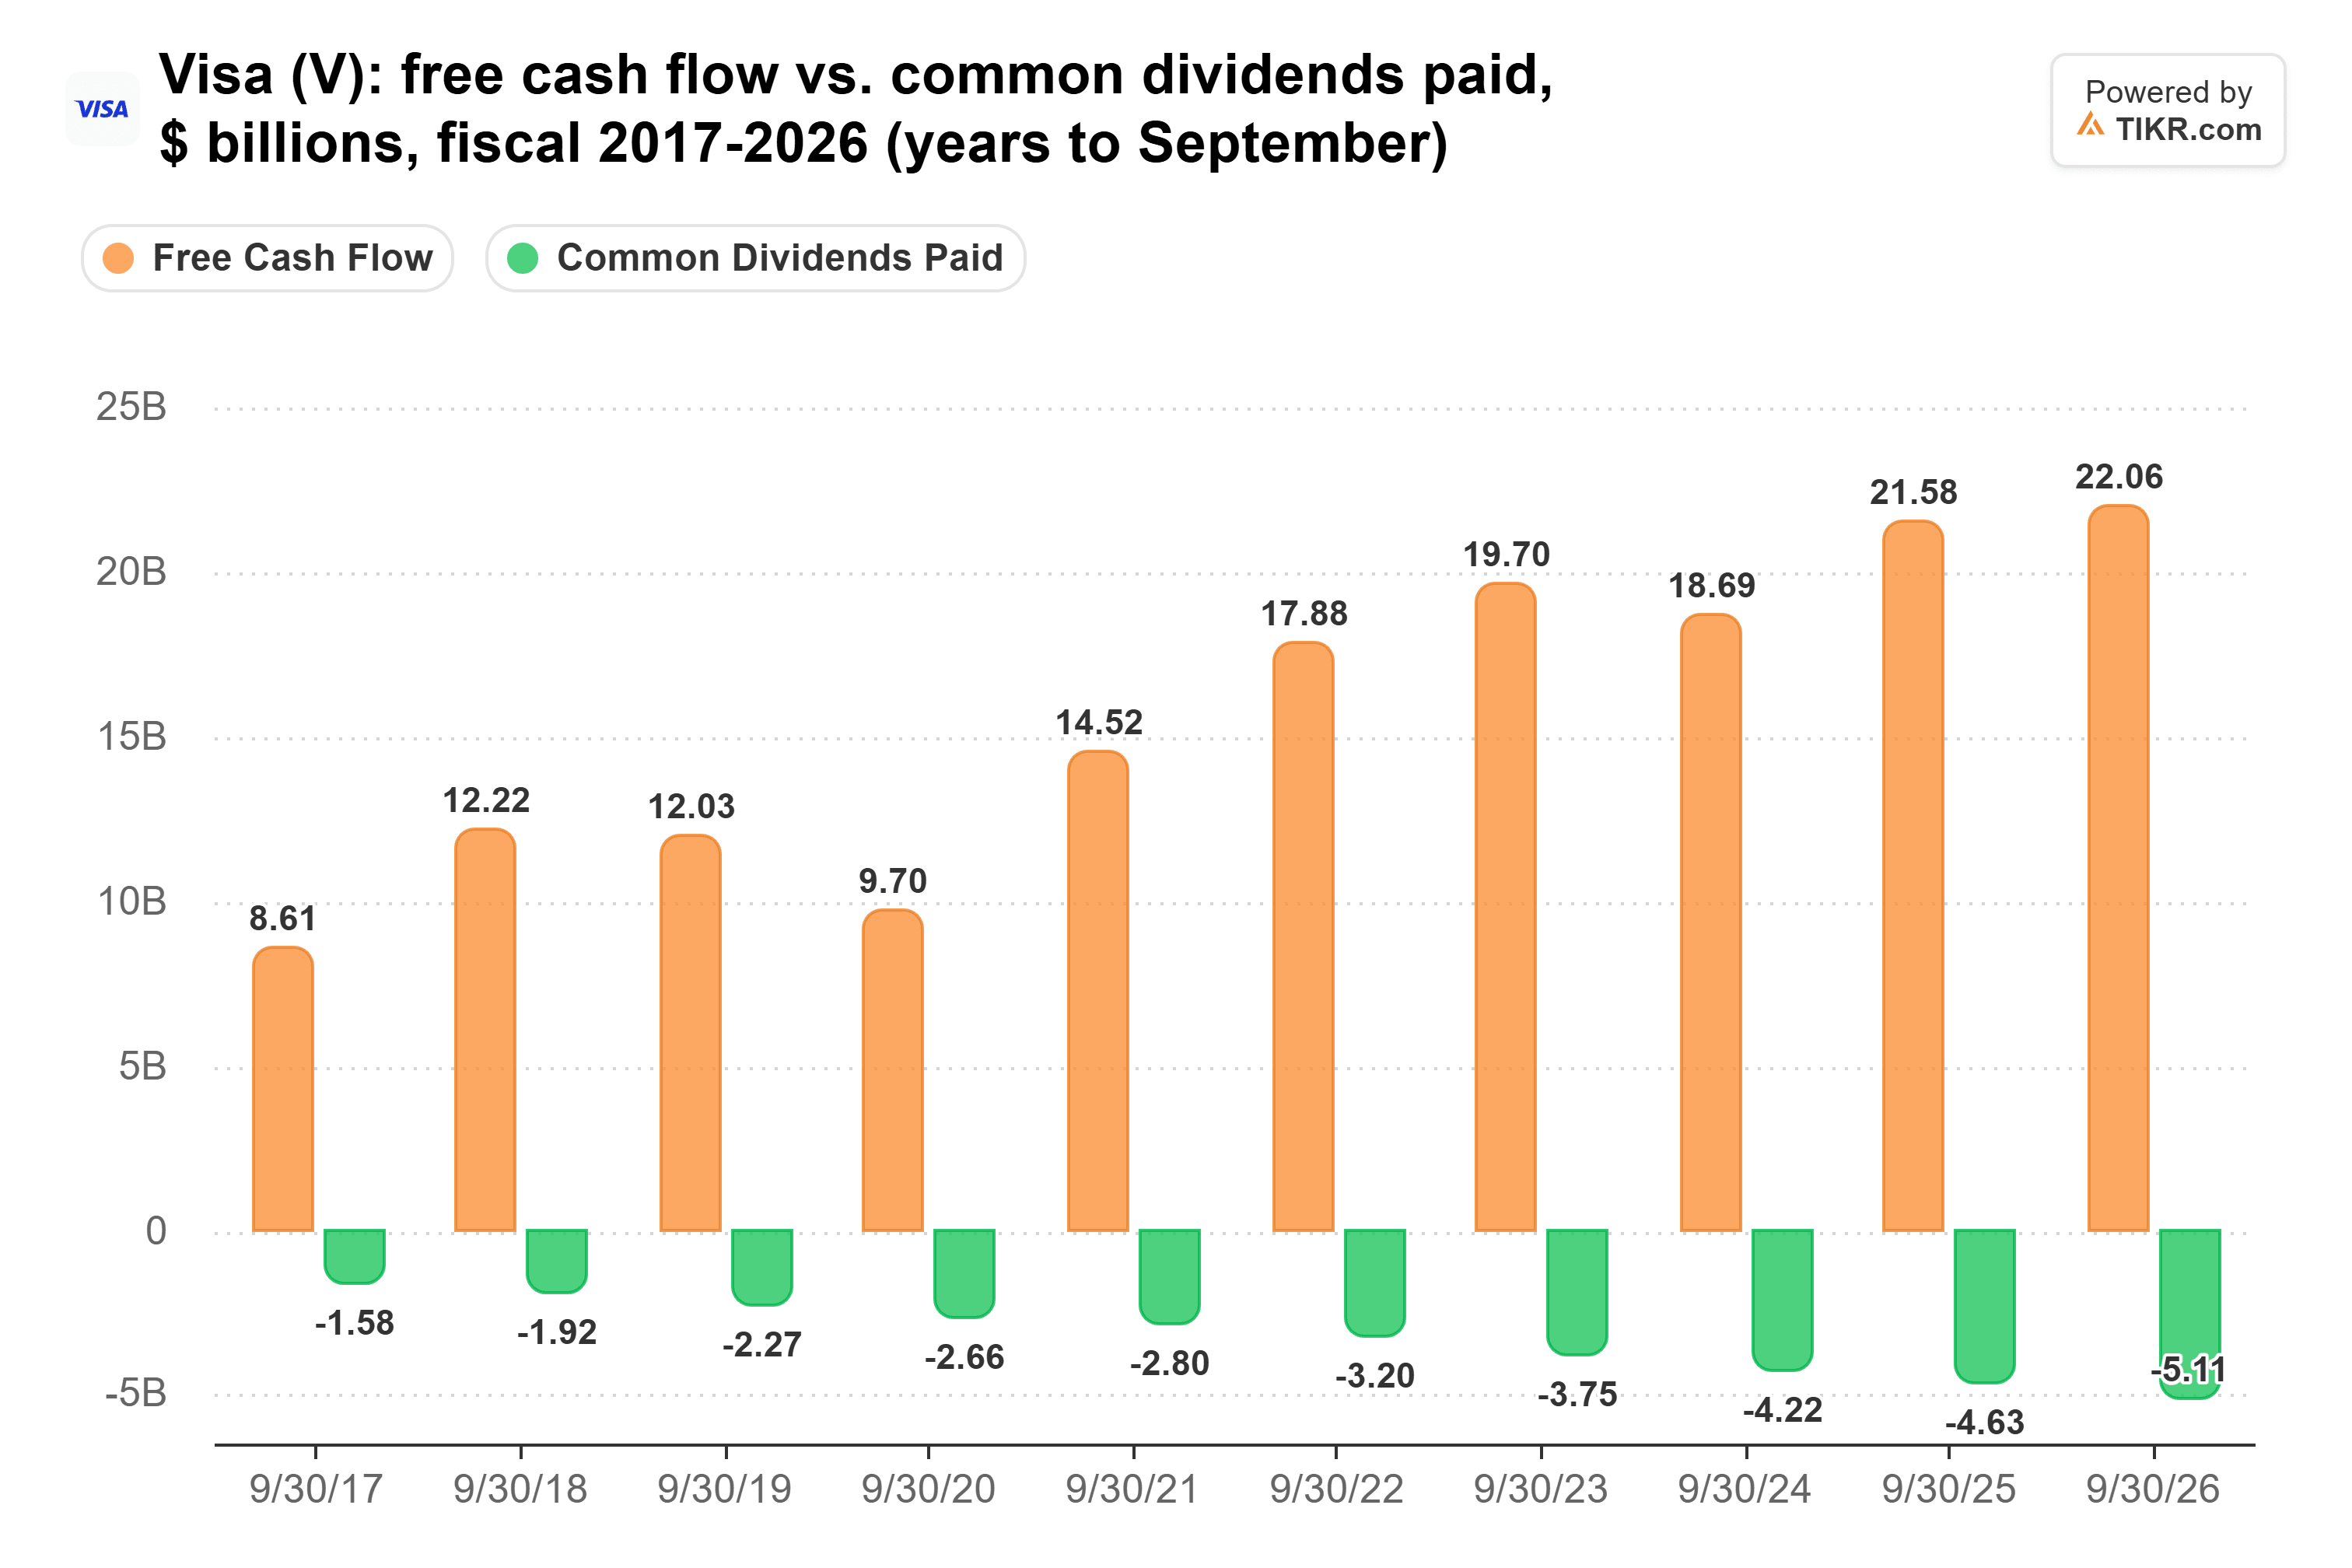
Infolgedessen stieg der Anteil der Dividende am Free Cashflow von 18 % auf 23 %. Das ist immer noch gut abgedeckt.
Aber bei einer Rendite von 0,71 % trägt die Dividende nur sehr wenig zur Rendite eines Anlegers bei. Aktienrückkäufe leisten den größten Teil dieser Arbeit.
Rückkäufe haben den Cashflow überholt
Visa hat die Anzahl der verwässerten Aktien im letzten Jahrzehnt um etwa ein Fünftel reduziert, von 2,40 Milliarden im Geschäftsjahr 2017 auf 1,91 Milliarden im Geschäftsjahr 2026:
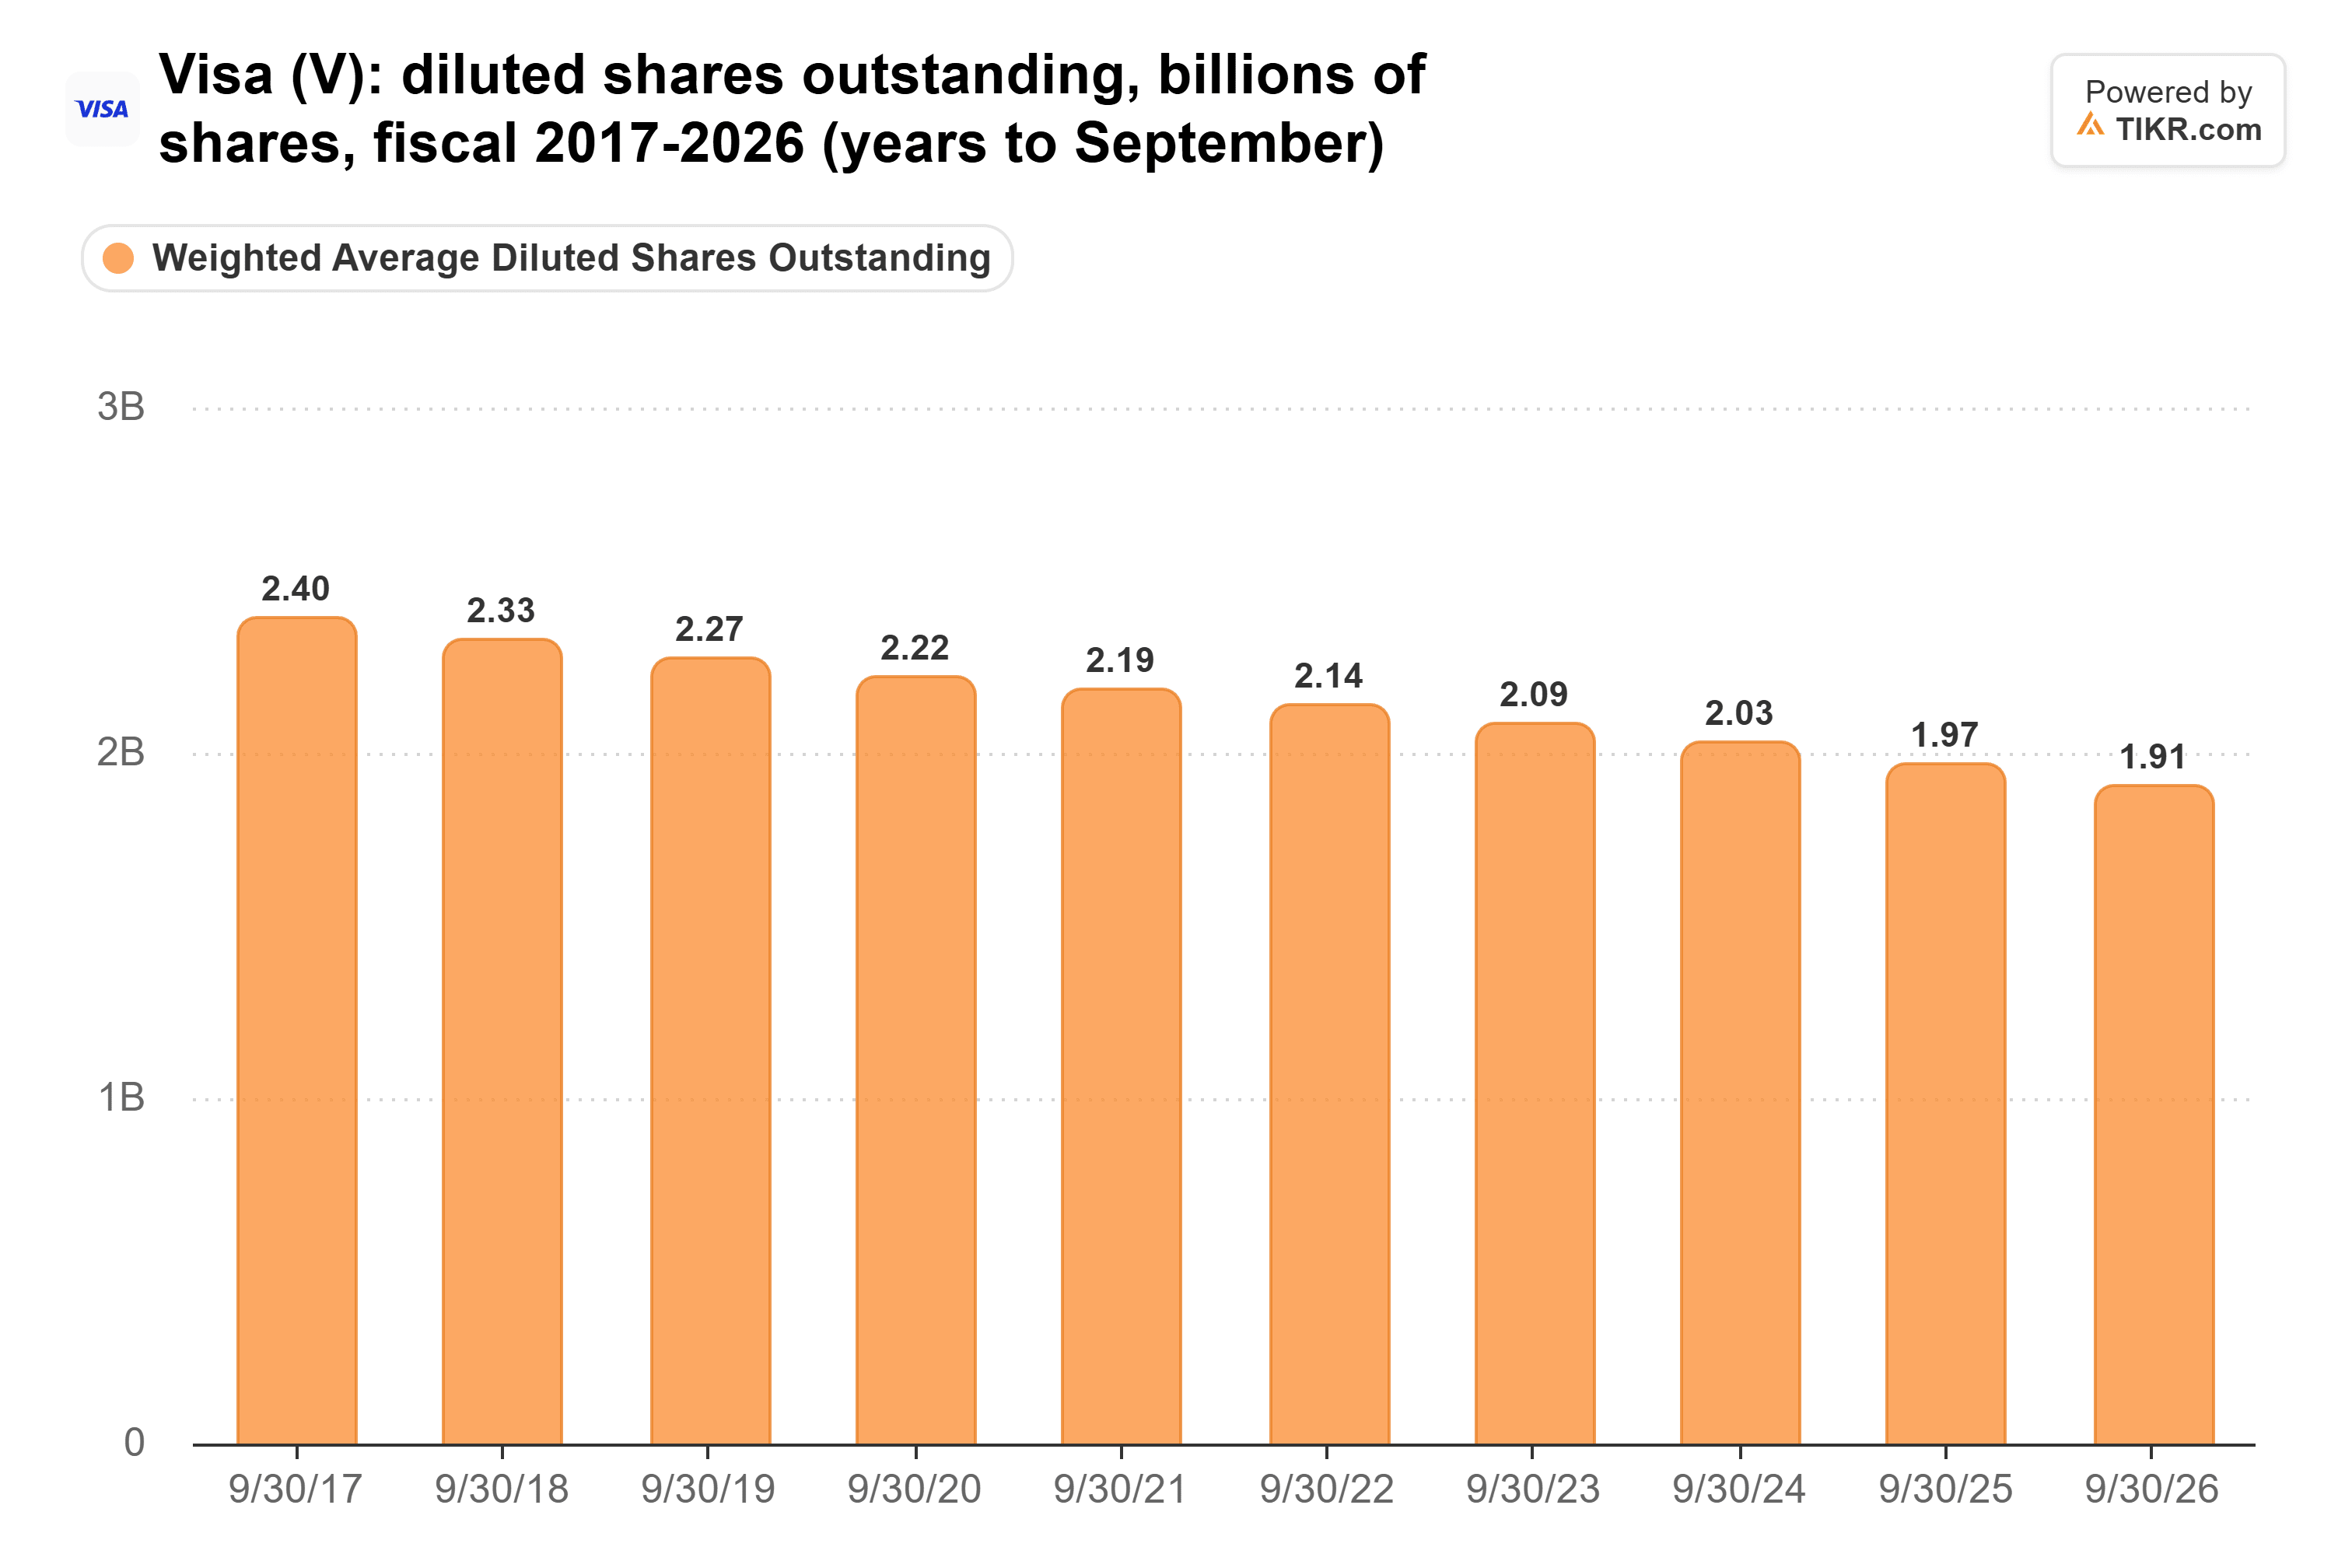
In letzter Zeit haben diese Rückkäufe mehr gekostet, als das Unternehmen einbringt. Visa gab im Geschäftsjahr 2026 etwa 20,5 Mrd. $ für Aktienrückkäufe aus, plus 5,11 Mrd. $ für Dividenden. Zusammen sind das etwa 116 % seines Free Cashflow, nach 108 % im Geschäftsjahr 2025.
Rechtskosten vergrößerten die Lücke. Visa zahlte in den ersten neun Monaten des Geschäftsjahres 2026 3,1 Mrd. $ für Rechtsangelegenheiten, gegenüber 1,1 Mrd. $ im Vorjahreszeitraum. Das hilft zu erklären, warum der Free Cashflow nur um 2 % wuchs, während der Nettoumsatz um 15 % stieg. Visa nahm Kredite auf, um die Differenz zu decken, und die Nettoverschuldung stieg von 8,0 Mrd. $ am 30. September 2025 auf 11,5 Mrd. $ am 30. Juni 2026.
Die gleichen Dollar kaufen jetzt weniger Aktien
In den ersten neun Monaten des Geschäftsjahres 2026 zahlte Visa für seine Rückkäufe durchschnittlich 328,29 $ pro Aktie. Zum Schlusskurs von Mittwoch, 436,57 $, kauft jeder Dollar etwa 25 % weniger Aktien zurück.
Analysten erwarten für das Geschäftsjahr 2027 einen Free Cashflow von 27,2 Mrd. $. Wenn Visa das erreicht, würde die neue Dividende etwa 6 Mrd. $ kosten und etwa 21 Mrd. $ für Rückkäufe übrig lassen. Das ist in etwa das, was Visa im Geschäftsjahr 2026 ausgegeben hat, ohne zusätzliche Schulden aufzunehmen. Visa hat noch 24,4 Mrd. $ von seiner Rückkaufgenehmigung übrig.
Zum aktuellen Kurs kaufen 21 Mrd. $ jedoch nur etwa 2,5 % der Aktien zurück, verglichen mit dem Rückgang der verwässerten Aktienzahl um 3 % im Geschäftsjahr 2026. Das bedeutet weniger Unterstützung für den Gewinn pro Aktie jedes Jahr.
Spielraum für weitere Erhöhungen, langsameres Schrumpfen
So wie ich es sehe, ist eine weitere Erhöhung im mittleren zweistelligen Bereich der einfachere Teil, der wiederholt werden kann. Die Dividende beansprucht weniger als ein Viertel des Cashflows von Visa, und Analysten erwarten ein Gewinnwachstum im niedrigen bis mittleren zweistelligen Bereich. Anleger, die auf Rückkäufe setzen, sollten weniger erwarten. Visa kann weiterhin etwa den gleichen Betrag ausgeben, wenn der Free Cashflow wie erwartet wächst, aber auf einem 52-Wochen-Hoch schrumpfen diese Dollar die Aktienzahl langsamer, und Visa hat bereits Kredite aufgenommen, um sie aufrechtzuerhalten.
Die größere Bedrohung kommt aus Washington. Präsident Trump hat zugesagt, den Credit Card Competition Act zu unterzeichnen, der es Händlern erlauben würde, Kreditkartenzahlungen über konkurrierende Netzwerke abzuwickeln.
Der Bericht von Visa für das erste Quartal des Geschäftsjahres, der Ende Januar fällig ist, wird zeigen, ob steigende Anreize das Gewinnwachstum schmälern, das für weitere Erhöhungen um 16 % nötig wäre.
Was ist die Visa-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Visa wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!