Die wichtigsten Punkte
- Visa erhöhte seine Quartalsdividende um 16 % auf 0,78 $ je Aktie, was einer Dividendenrendite von 0,71 % gegenüber 0,52 % bei Mastercard entspricht, dessen Aktie nach einem Plus von 22 % im Monat ein Allzeithoch erreichte.
- Die Dividende von Mastercard macht etwa 16 % seines freien Cashflows aus, aber zusammen mit Aktienrückkäufen schüttete das Unternehmen 2025 insgesamt 14,5 Mrd. $ an Aktionäre aus, was 84 % dieses Cashflows entsprach.
- Im ersten Halbjahr 2026 beliefen sich die Aktienrückkäufe und Dividenden von Mastercard auf das 1,7-fache seines freien Cashflows, wobei 5,0 Mrd. $ an neuen Schulden dabei halfen.
- Bei etwa dem 30-fachen der erwarteten Gewinne, nahe seinem 5-Jahres-Durchschnitt von 31x, sehen die Aktienrückkäufe von Mastercard immer noch wie ein sinnvoller Einsatz seiner Mittel aus, und seine Dividendenentscheidung im Dezember ist der nächste Test.
Die Aktie von Mastercard (MA) steht nach einem Plus von 22 % im Monat auf einem Rekordhoch, und sein größter Konkurrent hat Ertragsorientierten Anlegern gerade einen Grund gegeben, woanders hinzuschauen: Visa (V) erhöhte seine Quartalsdividende um 16 % auf 0,78 $ je Aktie, zahlbar am 1. Dezember.
Das lässt Anleger fragen, ob Mastercard von den beiden der Geizigere ist. Aber die Dividende ist nur ein kleiner Teil des Geldes, das Mastercard zurückgibt.
Visa gewinnt beim Scheck
Die Erhöhung von Visa hebt seine Dividendenrendite auf 0,71 %, gegenüber 0,52 % bei Mastercard. Bei einer Investition von 10.000 $ sind das 71 $ pro Jahr von Visa und 52 $ von Mastercard.
Also zahlt Visa mehr. Aber die Differenz beträgt 19 $ pro Jahr auf 10.000 $, und die Erhöhungen von Mastercard waren genauso hoch: 16 %, 15 % und 14 % in jedem der letzten drei Dezember, wobei die letzte sie auf 0,87 $ pro Quartal brachte.
Der CFO von Visa sagte auch, wohin der Rest des überschüssigen Bargelds von Visa fließt. Das Unternehmen beabsichtigt, "überschüssigen freien Cashflow durch Aktienrückkäufe an die Aktionäre zurückzugeben". Mastercard arbeitet auf die gleiche Weise.
TIKR verfolgt 40 Analysten zu Mastercard. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Mastercard zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen von Mastercard an
Der Großteil des Geldes von Mastercard kommt zurück
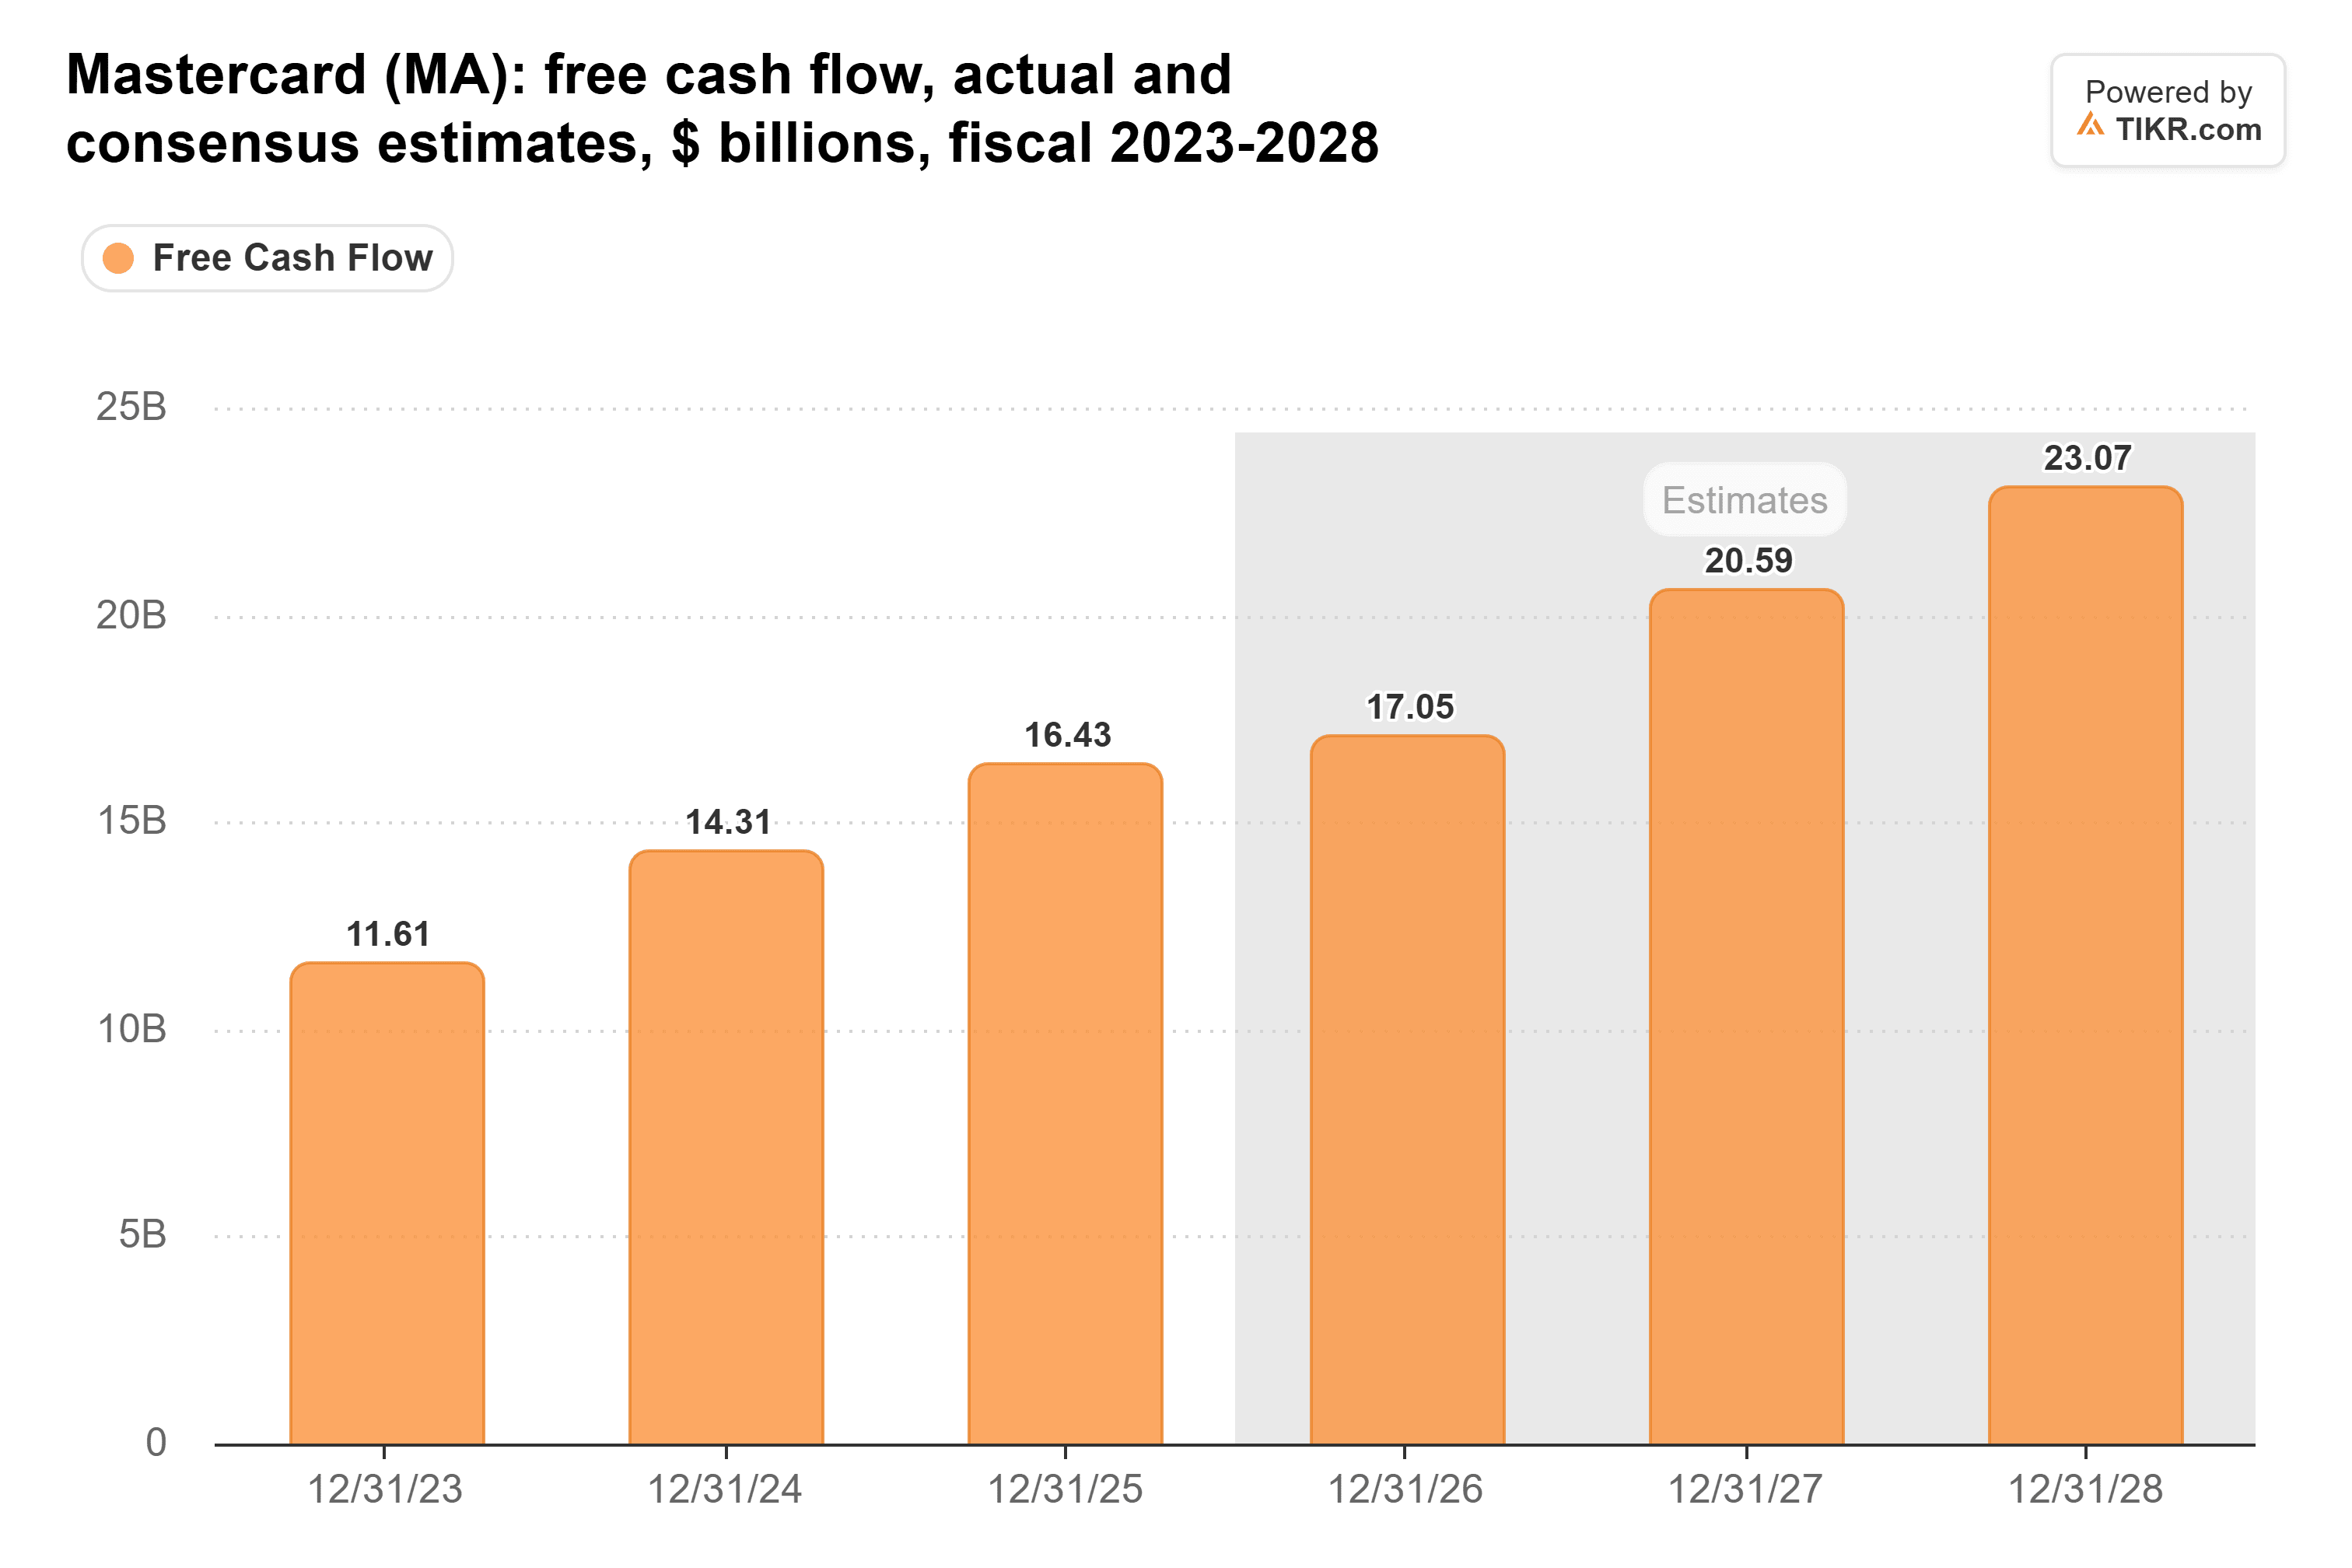
Der Pool an Bargeld, den Mastercard zurückgeben kann, wächst weiter. Analysten erwarten, dass sein freier Cashflow von 17,1 Mrd. $ in diesem Jahr auf 23,1 Mrd. $ im Jahr 2028 steigen wird:
Die Dividende nimmt davon nur einen kleinen Teil ein. Mastercard zahlte 2025 2,76 Mrd. $ an Dividenden, was 16 % seines freien Cashflows von 17,2 Mrd. $ entsprach:

Aktienrückkäufe nahmen den Großteil des Rests ein. Mastercard kaufte 2025 Aktien im Wert von 11,7 Mrd. $ zurück, sodass es insgesamt 14,5 Mrd. $ ausschüttete, was 84 % seines freien Cashflows entspricht. Das entspricht etwa 2,5 % seines Börsenwerts von 586 Mrd. $ zum letzten Schlusskurs, fast das Fünffache seiner Dividendenrendite.
Das macht das Unternehmen seit Jahren. Von 2015 bis 2025 gab es 74,4 Mrd. $ für Aktienrückkäufe aus, und die verwässerte Aktienanzahl sank um 20 % auf 906 Millionen.
Jede verbleibende Aktie besitzt einen größeren Anteil am Gewinn.
Zum Rekordkurs zu kaufen kostet mehr
Natürlich spielt der Preis, den Mastercard für seine eigenen Aktien zahlt, eine Rolle. Im ersten Halbjahr 2026 kaufte es 8,9 Mrd. $ zu einem Durchschnittspreis von 508,11 $ je Aktie zurück, während sein KGV auf Basis der erwarteten Gewinne (Forward P/E) Anfang Juni auf ein Fünfjahrestief von 23x sank.
Seitdem ist das KGV auf etwa 30x gestiegen, knapp unter seinem 5-Jahres-Durchschnitt von 31x:

Das bedeutet, dass jeder Dollar für Aktienrückkäufe jetzt etwa ein Fünftel weniger an Gewinnen kauft als im Juni. Aber 30x ist ein normaler Preis für Mastercard, und Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von 17,01 $ im Jahr 2025 auf 26,89 $ im Jahr 2028 steigen wird, was etwa 16 % pro Jahr entspricht. Ein Unternehmen, das so schnell wächst, zu seinem üblichen KGV zurückzukaufen, ergibt für mich immer noch Sinn.
Mastercard nahm jedoch Kredite auf, um einen Teil dieser Käufe im Juni zu finanzieren. Seine Aktienrückkäufe und Dividenden im ersten Halbjahr beliefen sich auf 10,5 Mrd. $, das 1,7-fache seines freien Cashflows von 6,3 Mrd. $, und es verkaufte im Juni Schuldverschreibungen im Wert von 5,0 Mrd. $. Die Nettoverschuldung stieg bis zum 30. Juni auf 13,4 Mrd. $ gegenüber 8,4 Mrd. $ Ende 2025.
Wohin das Geld von Mastercard als Nächstes fließt
Visa zahlt den größeren Scheck. Mastercard gibt den Großteil seines freien Cashflows zurück, hauptsächlich durch Aktienrückkäufe, und zu seinem üblichen KGV sehen diese Rückkäufe immer noch wie gut angelegtes Geld aus. Für jeden, der nicht von der Dividende lebt, würde ich den Ansatz von Mastercard wählen.
Mastercard erhöht seine Dividende normalerweise im Dezember, daher wird seine nächste Ankündigung zeigen, ob es mit der 16 %-Erhöhung von Visa mithalten kann. Es sind noch 4,9 Mrd. $ von seiner Rückkaufgenehmigung übrig, und ich erwarte, dass eine neue mit der Erhöhung kommt. Danach bringen die Ergebnisse des vierten Quartals Ende Januar den ersten Ausblick von CFO Ling Hai für 2027, und er hat bereits gewarnt, dass ein Teil des Überschusses im dritten Quartal auf Kosten des vierten Quartals ging.
Was ist die Aktie von Mastercard also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Mastercard wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Mastercard kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!