Die wichtigsten Punkte
- Die Aktie von PDD Holdings ist im vergangenen Jahr um 39 % gefallen, und die Ergebnisse für das dritte Quartal werden Mitte bis Ende November erwartet.
- Die operative Marge von PDD fiel im Jahr 2025 auf 21,6 %, nachdem sie 2024 noch bei 27,5 % lag, obwohl der Umsatz um 9,7 % wuchs.
- Analysten erwarten, dass der Gewinn je Aktie (EPS) im Jahr 2026 sinkt und dann 2027 und 2028 schneller wächst als der Umsatz, sodass die Konsensschätzung bereits eine Erholung der Margen einpreist.
- Bei einem KGV von 7,1 für die nächsten zwölf Monate, knapp über dem Fünfjahrestief von 6,6, ist die Aktie für eine Margenkompression bewertet, die im ersten Halbjahr 2026 nicht eingetreten ist.
Die Aktie von PDD Holdings (PDD) ist im vergangenen Monat um 9 % gestiegen, liegt aber mit ihrem Schlusskurs vom 4. November von 82,15 $ immer noch 39 % unter dem Vorjahresniveau. Die Ergebnisse für das dritte Quartal werden Mitte bis Ende November veröffentlicht, und die wichtigste Kennzahl ist die Marge: wie viel Gewinn PDD von jedem Dollar Umsatz behält.
Dort ist der Schaden entstanden. Der Umsatz wuchs 2025 um 9,7 % auf 431,8 Mrd. RMB, während der Betriebsgewinn um 14 % auf 93,1 Mrd. RMB fiel.
Wall Street erwartet, dass der Gewinn wieder aufholt
Analysten rechnen mit einem Umsatzwachstum von 7,9 % im Jahr 2026, 11,0 % im Jahr 2027 und 9,4 % im Jahr 2028. Der konsolidierte normalisierte Gewinn je Aktie (EPS) in Yuan pro American Depositary Share fällt in diesem Jahr und steigt dann bis 2028:

Der Gewinn je Aktie (EPS) fällt also 2026 um 5,3 %, während der Umsatz um 7,9 % wächst, steigt dann 2027 um 20,4 % und 2028 um 16,6 %. Von 2025 bis 2028 ergibt das ein EPS-Wachstum von 33 % gegenüber 31 % beim Umsatz. Mit anderen Worten: Analysten erwarten, dass die Margen in diesem Jahr sinken und sich dann auf etwa das Niveau von 2025 erholen, nicht auf den Höchststand von 2024.
Die Marge hat bereits einen Schlag hinnehmen müssen
Die operative Marge von PDD stieg jedes Jahr von 7,3 % im Jahr 2021 auf 27,5 % im Jahr 2024 und fiel dann 2025 auf 21,6 %:
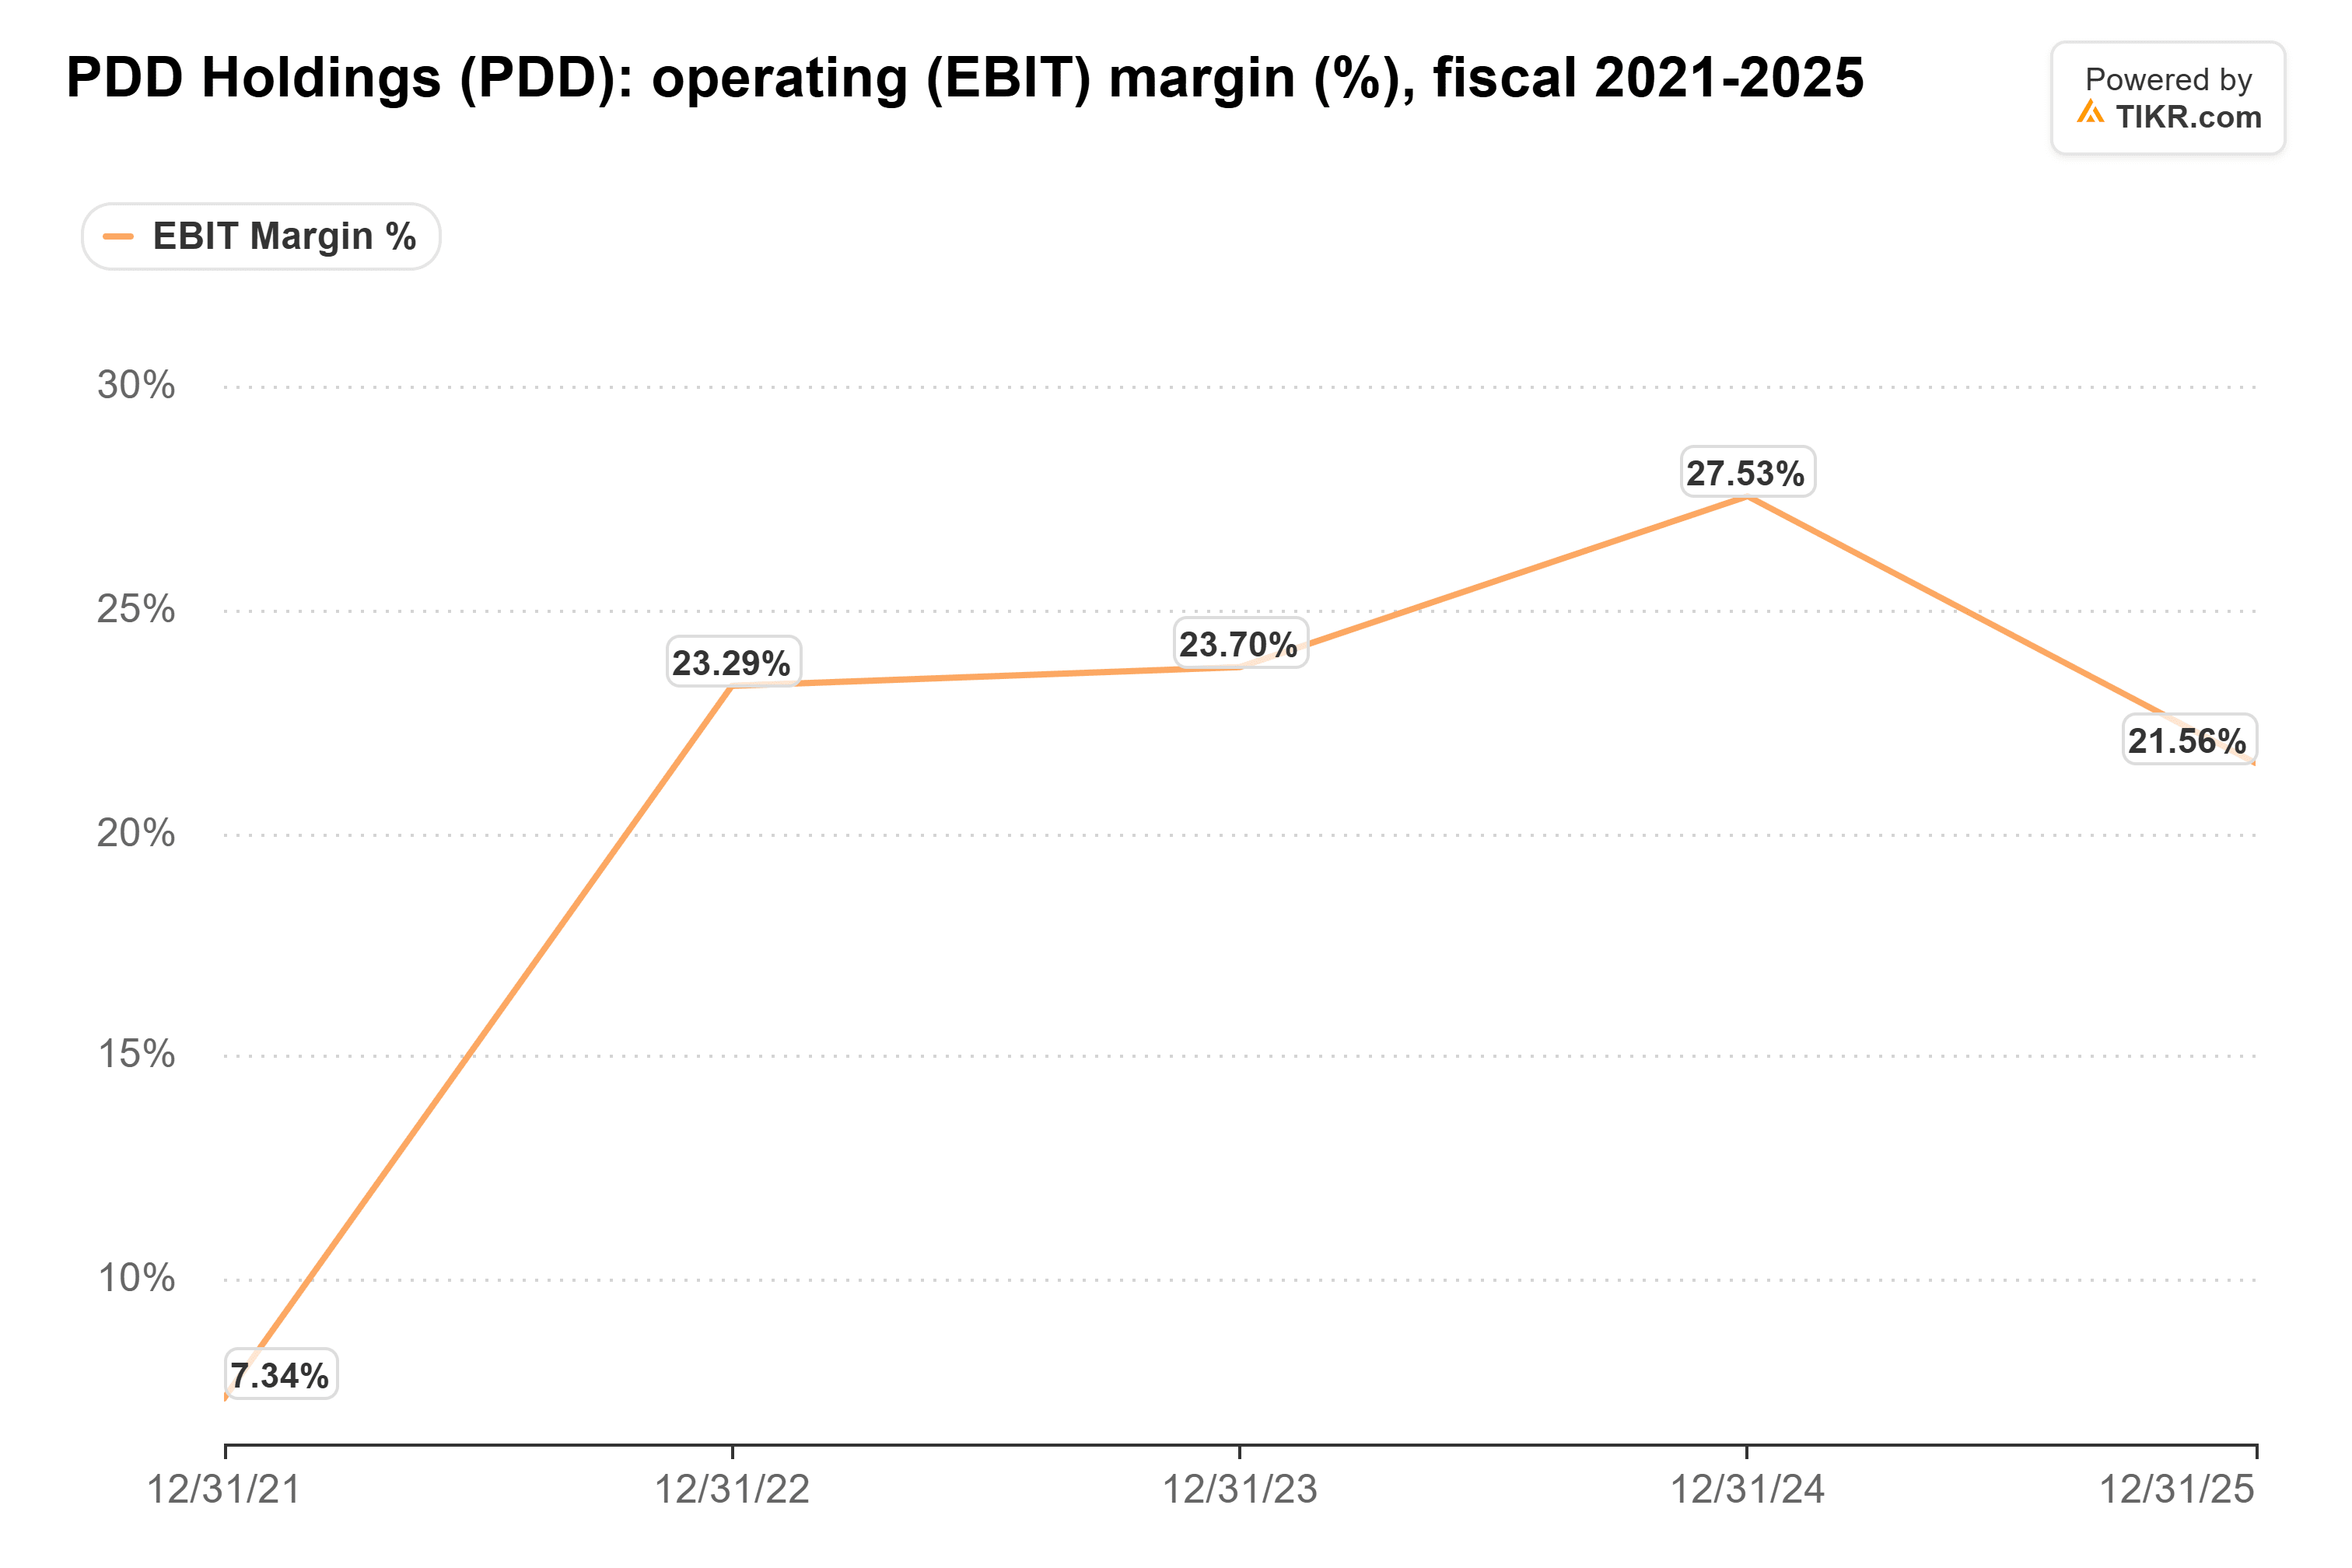
Von den zusätzlichen 38,0 Mrd. RMB Umsatz, die PDD 2025 erzielte, erreichten nur 3,1 Mrd. RMB den Bruttogewinn.
Die Margenkompression hat sich seitdem verlangsamt. Die operative Marge lag im ersten Halbjahr 2026 bei 21,7 %, nach 21,0 % im Vorjahreszeitraum, und die Bruttomarge erreichte im zweiten Quartal 57,3 %, nach 55,9 %. Der Nettogewinn fiel im Halbjahr dennoch um 13 %, aufgrund eines Verlusts von 9,4 Mrd. RMB in der Position "Sonstiges" unterhalb der operativen Linie.
TIKR verfolgt 35 Analysten zu PDD Holdings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für PDD Holdings zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für PDD Holdings ansehen
Die Aktie ist dennoch für eine Margenkompression bewertet
Analysten haben ihre EPS-Schätzungen für 2026 bis 2028 seit dem 30. September 2025 um etwa ein Fünftel gesenkt, und Anleger zahlen für das, was übrig bleibt, deutlich weniger. Das KGV von PDD für die nächsten zwölf Monate liegt nahe dem Tiefpunkt seiner Fünfjahresspanne:

Mit 7,1 (Stand 2. November) liegt es knapp über dem Fünfjahrestief von 6,6. Der Fünfjahresdurchschnitt von etwa 21 wird durch einen Anstieg auf über 300 Ende 2021 verzerrt, als der Gewinn gering war.
Der freie Cashflow fiel 2025 auf 105,8 Mrd. RMB von 121,0 Mrd. RMB:

Die sieben Analysten, die ihn schätzen, erwarten einen Anstieg auf 133,4 Mrd. RMB im Jahr 2027. Dies erreichen sie nur, wenn sich die Margen erholen. Unterdessen plant PDD, in den nächsten drei Jahren 100 Mrd. RMB für eigene Marken auszugeben, und das Management sagte im August, dass die Einführung langsamer vorankomme als erwartet. Der Finanzvorstand Jun Liu machte die Priorität in der Gewinnmitteilung vom 24. August deutlich: "In dieser Phase ist es unsere Priorität, Händlern zum Erfolg zu verhelfen und das breitere Branchenökosystem zu stärken."
PDDs Temu sieht sich seit dem 1. Juli auch mit einer EU-Zollabgabe auf niedrigpreisige Pakete konfrontiert. In den USA hat Texas seine Klage gegen Temu am 16. Oktober für 3 Mio. $ beigelegt, und die Klagen von sechs weiteren Bundesstaaten waren Ende Oktober noch ungelöst. Temu hat jegliches Fehlverhalten bestritten.
Was der November zeigen muss
Analysten erwarten für das dritte Quartal einen Umsatz von etwa 116 Mrd. RMB, ein Wachstum von etwa 7 %, nach vier aufeinanderfolgenden Quartalen mit Umsatzverfehlungen. Zwei andere Geschäftsbereiche könnten wichtiger sein.
Einer ist Online-Marketing, das im zweiten Quartal nur um 3,5 % wuchs. PDD berichtet den Gewinn nicht nach Segmenten, aber das Kostenzuwachstum kam hauptsächlich von Erfüllungsgebühren, die dem transaktionsstarken Geschäft von Temu folgen, sodass Werbeumsätze wahrscheinlich die reichhaltigere Marge tragen. Die andere ist die Bruttomarge im ersten vollen Quartal unter der EU-Zollabgabe.
PDD ist so bewertet, als ob seine Marge weiter schrumpft, aber sie stabilisierte sich im ersten Halbjahr 2026. Wenn die Bruttomarge im dritten Quartal bei etwa 57 % bleibt und das Werbewachstum anzieht, erscheint der Abschlag zu hoch.
Natürlich steckt der Push für eigene Marken noch in den Anfängen, und höhere Ausgaben könnten die Marge senken, bevor sie sich auszahlt.
Was ist die Aktie von PDD Holdings also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was PDD Holdings wert sein könnte. Starten Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
PDD Holdings kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!