Die wichtigsten Punkte
- Die Adobe-Aktie ist im Jahr 2026 um 29 % gefallen, und am 4. November stufte Citi sie auf Sell mit einem Kursziel von 207 $ herab, da ein schwächerer Ausblick für das Geschäftsjahr 2027 erwartet wird.
- Das Geschäft wächst weiterhin: Der Umsatz stieg im dritten Quartal um 13 %, und Analysten erwarten, dass der normalisierte Gewinn je Aktie von 20,94 $ im Geschäftsjahr 2025 auf 31,20 $ im Geschäftsjahr 2028 steigen wird.
- Die Aktie notiert deutlich unter ihrem durchschnittlichen KGV (Forward) der letzten fünf Jahre, und Adobes freier Cashflow ermöglicht es dem Unternehmen, jedes Jahr einen bedeutenden Teil seiner Aktien zurückzukaufen.
- Bei diesem Kurs ist bereits viel schlechte Nachrichten eingepreist, was Adobe zu einer Aktie macht, die man vor dem erwarteten Bericht am 9. Dezember nachkaufen sollte.
Adobe (ADBE) ist im Jahr 2026 um 29 % gefallen, und die Wall Street macht weiter Druck. Am 4. November stufte Citi die Aktie auf Sell herab und senkte sein Kursziel von 250 $ auf 207 $.
Citi ist die jüngste in einer Reihe von Herabstufungen in diesem Herbst. Goldman Sachs wiederholte am 2. Oktober seine Sell-Einstufung mit einem Kursziel von 200 $, Wells Fargo stufte Adobe am 12. Oktober um zwei Stufen auf Underweight mit einem Ziel von 225 $ herab, und HSBC ging am darauffolgenden Tag auf Hold bei 267 $.
Aber der Verkaufsdruck wirkt übertrieben.
TIKR verfolgt 39 Analysten zu Adobe. Wie viele sagen "Buy"?
Sehen Sie die vollständige Aufschlüsselung der Buy-, Hold- und Sell-Empfehlungen zu Adobe sowie die Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen zu Adobe ansehen
Citi bereitet sich auf ein schwächeres Jahr 2027 vor
Der Citi-Analyst Tyler Radke erwartet, dass Adobe bei der Vorlage der Ergebnisse für das vierte Quartal einen schwächeren Ausblick für das Geschäftsjahr 2027 geben wird. Er senkte seine Schätzungen für den jährlichen Netto-Neuzugang an wiederkehrenden Umsätzen (Net New Annual Recurring Revenue) auf 1,5 Mrd. $ für das Geschäftsjahr 2027 (eine Reduzierung um 470 Mio. $) und auf 1,45 Mrd. $ für das Geschäftsjahr 2028 (eine Reduzierung um 500 Mio. $).
Ein Teil der Sorge gilt der Frage, wer diesen Ausblick geben wird. Shantanu Narayen übergibt die CEO-Position am 1. Dezember an Anil Chakravarthy und wird Executive Chairman. David Wadhwani, der Adobes Kreativitäts- und Produktivitätsgeschäft leitete, verlässt das Unternehmen, und Steve Day fungiert als interimistischer CFO.
Die größere Sorge gilt der KI und der Frage, ob neue Tools das, was Adobe für seine Software verlangen kann, untergraben werden. In der Folge vom 2. November des Prof G Pod fragte Scott Galloway, ob KI Software tötet, und sagte, dass der Markt bisher entschieden habe, "dass die Gerüchte über den Tod von SaaS stark übertrieben waren".
Adobe-Aktionäre könnten anderer Meinung sein. Aber Galloway wies auch darauf hin, dass Adobe einer von 32 Softwarepartnern war, als OpenAI seinen neuen Marktplatz startete. So behandelt man kein Unternehmen, das man ersetzen will.
Bisher läuft das Geschäft gut
In seinem dritten Geschäftsquartal, das am 28. August endete, wuchs Adobes Umsatz um 13 % auf einen Rekordwert von 6,76 Mrd. $, und sein gesamter jährlicher wiederkehrender Umsatz (Total Annualized Recurring Revenue) stieg um 11,2 % auf 27,50 Mrd. $. Der nicht-GAAP-Gewinn je Aktie stieg um 15 % auf 6,13 $, und das Management erhöhte sein Ziel für den nicht-GAAP-Gewinn je Aktie für das Gesamtjahr auf 24,45 $ bis 24,50 $.
Vor dem Citi-Call erwarteten Analysten, dass der normalisierte Gewinn je Aktie bis zum Geschäftsjahr 2028 weiter steigen würde:

Das entspricht einem Wachstum von etwa 14 % pro Jahr vom Geschäftsjahr 2025 bis zum Geschäftsjahr 2028. Wenn Citi mit seiner Einschätzung des Ausblicks recht hat, wird der Konsens von 27,43 $ für das Geschäftsjahr 2027 wahrscheinlich etwas nach unten korrigiert werden. Aber es bräuchte eine tiefgreifende Kürzung, um diese Aktie teuer aussehen zu lassen.
Bei einem KGV von 9 ist viel schlechte Nachrichten eingepreist
Adobe notiert mit einem KGV (Forward) von 9,4, deutlich weniger als die Hälfte seines Fünfjahresdurchschnitts von 23:

(Ende 2021 lag es bei bis zu 51.)
Adobes freier Cashflow ist seit dem Geschäftsjahr 2016 fast verfünffacht und belief sich im Geschäftsjahr 2025 auf 9,85 Mrd. $:
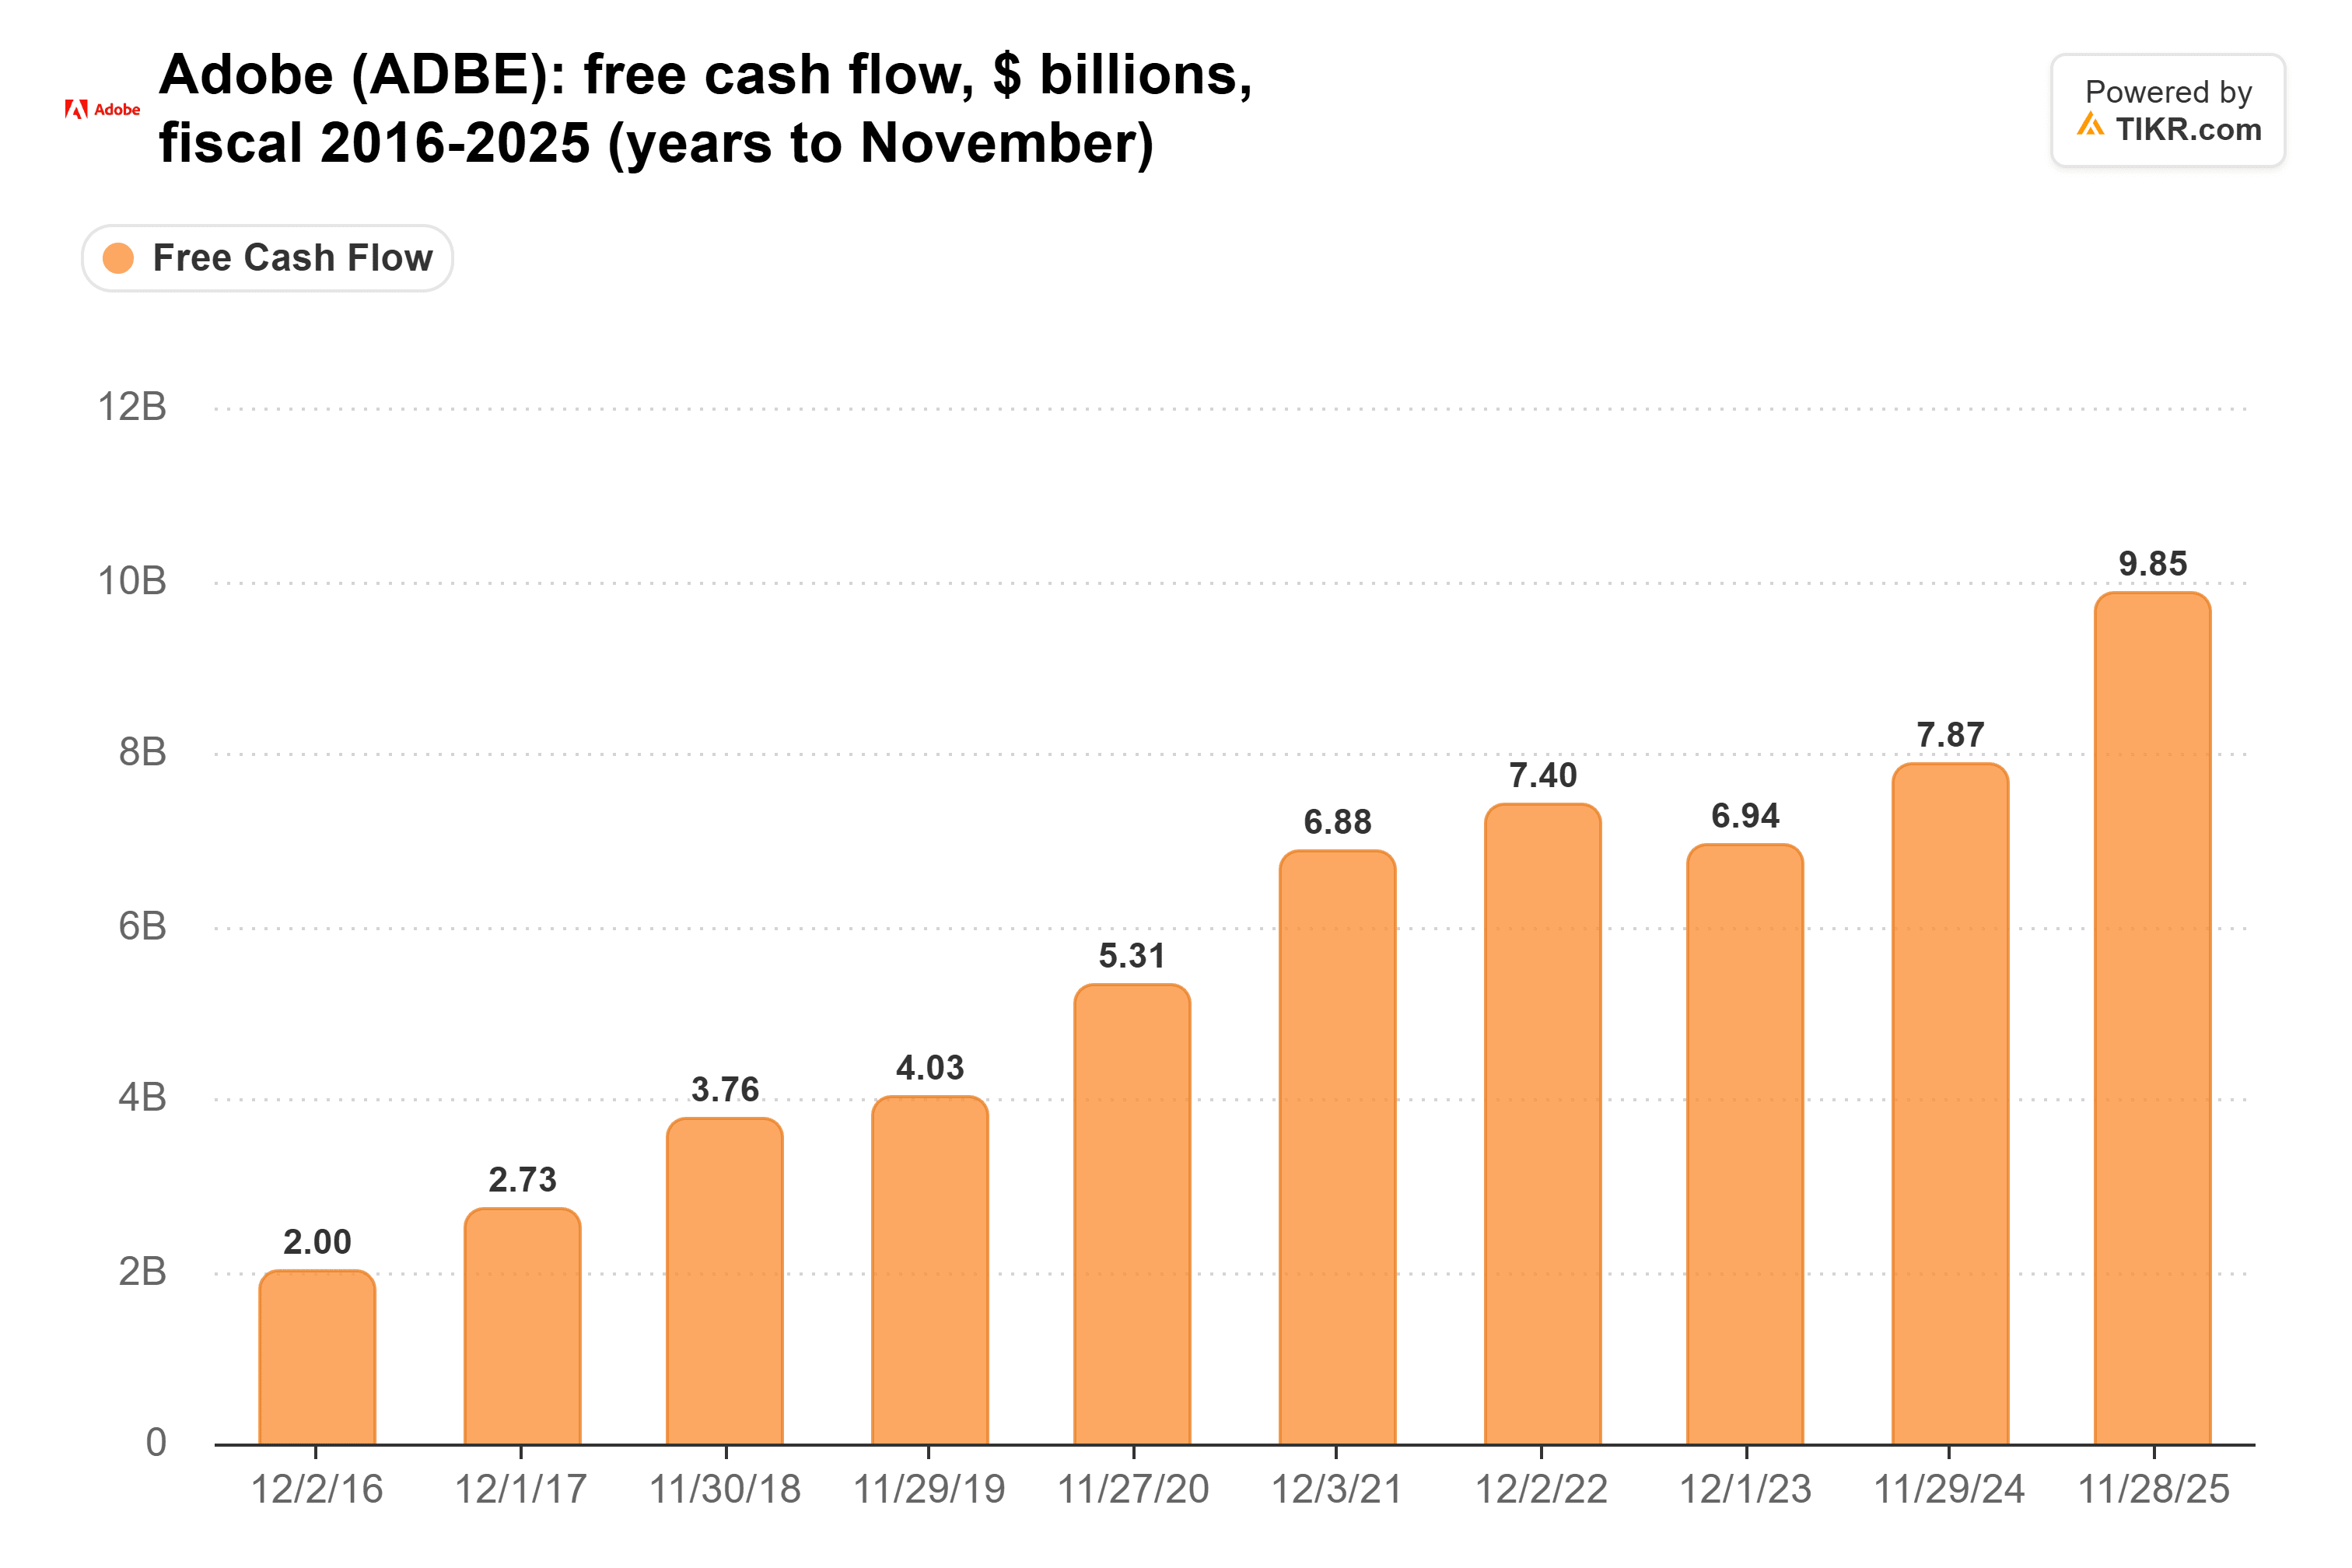
Bei einer Marktkapitalisierung von 96,7 Mrd. $ entspricht das einer Free-Cashflow-Rendite von etwa 10 %.
Das ist wichtig, weil Adobe seinen Cashflow durch Aktienrückkäufe an die Aktionäre zurückgibt, und bei diesem Kurs kauft jeder Dollar einen größeren Teil des Unternehmens zurück. Allein im dritten Quartal kaufte es etwa 9,5 Millionen Aktien zurück, und die ausstehenden Aktien sanken in den ersten neun Monaten des Geschäftsjahres 2026 von 413 Millionen auf 391 Millionen. Diese Zahl berücksichtigt bereits die neuen Aktien, die es an Mitarbeiter ausgibt.
Wenn Adobe seine Aktienanzahl auch nur um 5 % pro Jahr reduziert, deckt das allein schon etwas weniger als die Hälfte des von Analysten für das Geschäftsjahr 2027 erwarteten Gewinnwachstums von 12 % je Aktie ab. Zudem stehen noch 24,55 Mrd. $ aus seinem Rückkaufprogramm zur Verfügung.
Zeit zum Nachkaufen
Das Risiko ist real. Wenn KI-Tools Adobes Preissetzung unter Druck setzen, sind die heutigen Schätzungen zu hoch, und ein neues Managementteam könnte die Erwartungen nach unten korrigieren.
Aber bei einem KGV (Forward) von 9,4 müsste Adobes Wachstum fast zum Stillstand kommen, damit dieser Kurs teuer aussieht, und das Unternehmen kann weiterhin einen großen Teil seiner eigenen Aktien zurückkaufen, während Anleger warten. Das macht Adobe zu einer Aktie, die man nachkaufen sollte, nicht verkaufen.
Der eigentliche Test kommt natürlich mit Adobes Bericht für das vierte Quartal, der voraussichtlich nach Börsenschluss am 9. Dezember veröffentlicht wird und wahrscheinlich die ersten Ziele für das Geschäftsjahr 2027 unter Chakravarthy enthalten wird. Wenn diese deutlich unter den derzeitigen Analystenerwartungen liegen, hätten die Bären recht.
Was ist die Adobe-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Adobe wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!