Die wichtigsten Punkte
- Paul Tudor Jones' Tudor Investment hielt am 30. Juni 1,67 Millionen Microsoft-Aktien, 148 % mehr als ein Quartal zuvor, und die Aktie ist seitdem um 43 % gestiegen.
- Seine anderen Käufe waren durchwachsen: Meta und Amazon sind seit dem 30. Juni jeweils um 14 % gestiegen, während Tesla und Netflix um 10 % bzw. 11 % gefallen sind.
- Selbst nach dem Kursanstieg notiert Microsoft mit einem KGV von 26 für die nächsten zwölf Monate unter seinem Fünfjahresdurchschnitt von 29, und Analysten erwarten, dass sein Gewinn je Aktie im Jahr bis Juni 2027 um etwa 16 % wachsen wird.
- Microsoft scheint es immer noch wert zu sein, Tudor zu folgen, wobei das schrumpfende Free Cash Flow das Hauptrisiko darstellt und Tudors nächste 13F-Meldung, die bis zum 16. November fällig ist, die nächste zu beobachtende Sache ist.
Paul Tudor Jones' Tudor Investment hat bis zum 16. November Zeit, zu zeigen, was es Ende September gehalten hat. Seine letzte 13F-Meldung für das am 30. Juni abgeschlossene Quartal hält bereits einen großen Gewinner bereit: Microsoft (MSFT), das seit dem Schlusskurs am 30. Juni bis zum Dienstag um 43 % gestiegen ist.
Microsoft führte eine durchwachsene Auswahl an
Tudors 13F-Meldung für das am 30. Juni abgeschlossene Quartal, eingereicht am 14. August, zeigte 1,67 Millionen Microsoft-Aktien im Wert von 624 Millionen US-Dollar. Das waren 148 % mehr Aktien als ein Quartal zuvor und machte Microsoft zur drittgrößten Position mit 2,6 % seiner 13F-Aktien. Insgesamt verwaltet Tudor Investment 107 Milliarden US-Dollar, und die Meldung listete 24,2 Milliarden US-Dollar an US-Aktien über 1.679 Positionen hinweg auf.
Microsoft hat von den 11 Aktien, die Tudor in diesem Quartal kaufte, die beste Performance gezeigt. Bei Meta Platforms (META) stieg Tudors Aktienzahl um 109 % auf 443.729, und die Aktie ist um 14 % gestiegen. Bei Amazon (AMZN), wo Tudor seinen Bestand um 37 % auf 1,22 Millionen Aktien erhöhte, gab es einen Zuwachs von 14 %. Tesla (TSLA), bei dem die Aktienzahl um 30 % auf 759.222 stieg, ist um 10 % gefallen, und Netflix (NFLX) ist um 11 % gefallen. Von den fünf ist Netflix derjenige, bei dem Tudor seinen Bestand am stärksten erhöhte, um 1.237 % auf 2,67 Millionen Aktien. Der schlechteste der elf, Sandisk, ist um 62 % gefallen.
Jede dieser Bewegungen wird vom Schlusskurs der Aktie am 30. Juni bis zum Dienstag gemessen. Es handelt sich nicht um Tudors Renditen, da eine 13F-Meldung nicht zeigt, wann im Quartal der Fonds gekauft hat, was er bezahlt hat oder ob er die Aktien heute noch hält.
TIKR verfolgt 58 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Microsoft an
Tudor hielt auch Puts
Wenn man Tudors Aktienanzahlen kopiert, verpasst man einen Teil des Trades. Die gleiche Meldung listet Call- und Put-Optionen auf alle fünf Aktien auf. Bei Microsoft hatten die Puts einen Nominalwert von 635 Millionen US-Dollar, etwas mehr als die 624 Millionen US-Dollar an Aktien. Bei Tesla übertrafen die Puts mit 420 Millionen US-Dollar die 319 Millionen US-Dollar an Aktien. Die Puts auf Meta und Amazon waren kleiner als die Aktienbestände: 211 Millionen und 255 Millionen US-Dollar gegenüber 250 Millionen und 291 Millionen US-Dollar. Die 13F-Meldung sagt nicht, ob diese Puts die Aktienpositionen absicherten oder eigene Wetten waren, und sie zeigt überhaupt keine Short-Positionen an. Daher könnte die Aktienanzahl allein überschätzen, wie sehr Tudor auf Microsoft setzte.
Microsoft ist immer noch nicht teuer
Für Microsoft stützt sich die Argumentation auf die Gewinne, und Analysten erwarten noch viel mehr davon:
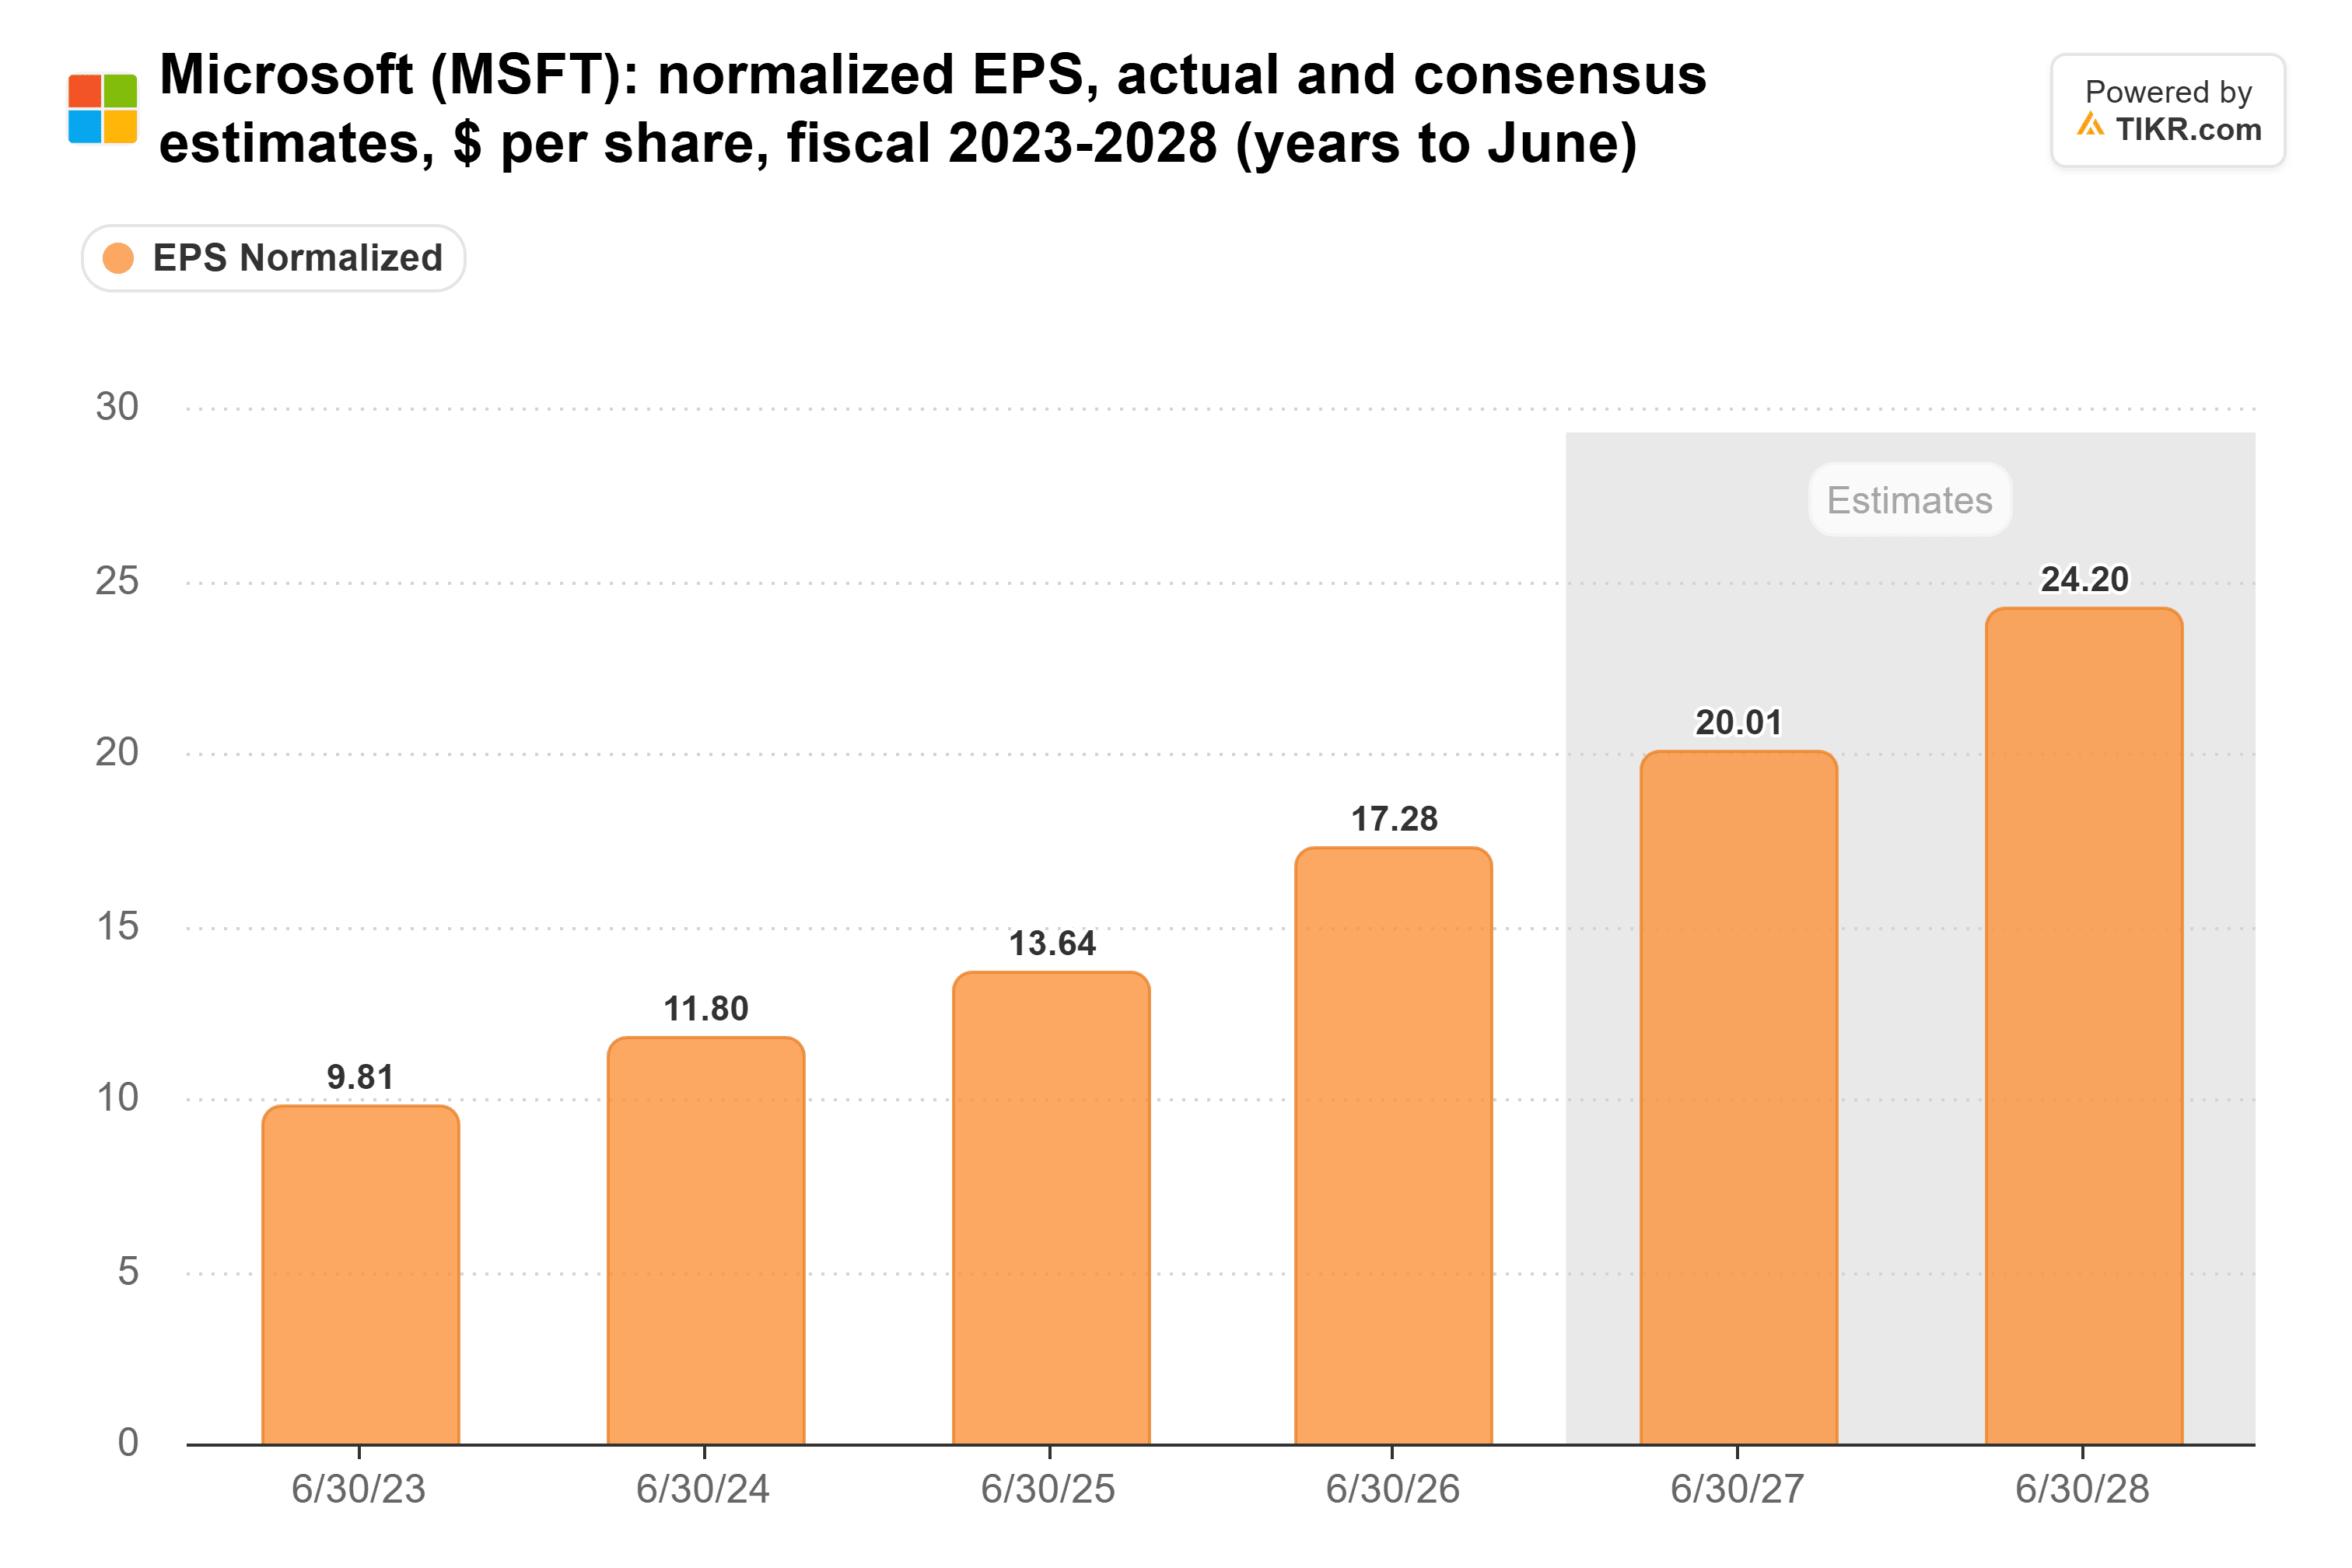
Das normalisierte EPS stieg von 9,81 US-Dollar im Geschäftsjahr 2023 auf 17,28 US-Dollar im Geschäftsjahr 2026. Der Konsens erwartet 20,01 US-Dollar im Geschäftsjahr 2027 und 24,20 US-Dollar im Geschäftsjahr 2028, Zuwächse von etwa 16 % und 21 %. Kurz vor Microsofts Bericht im Oktober lag die Schätzung für das Geschäftsjahr 2027 bei 19,76 US-Dollar, Analysten haben sie also seitdem angehoben.
Der 43%ige Kursanstieg hat die Bewertung nicht überdehnt:
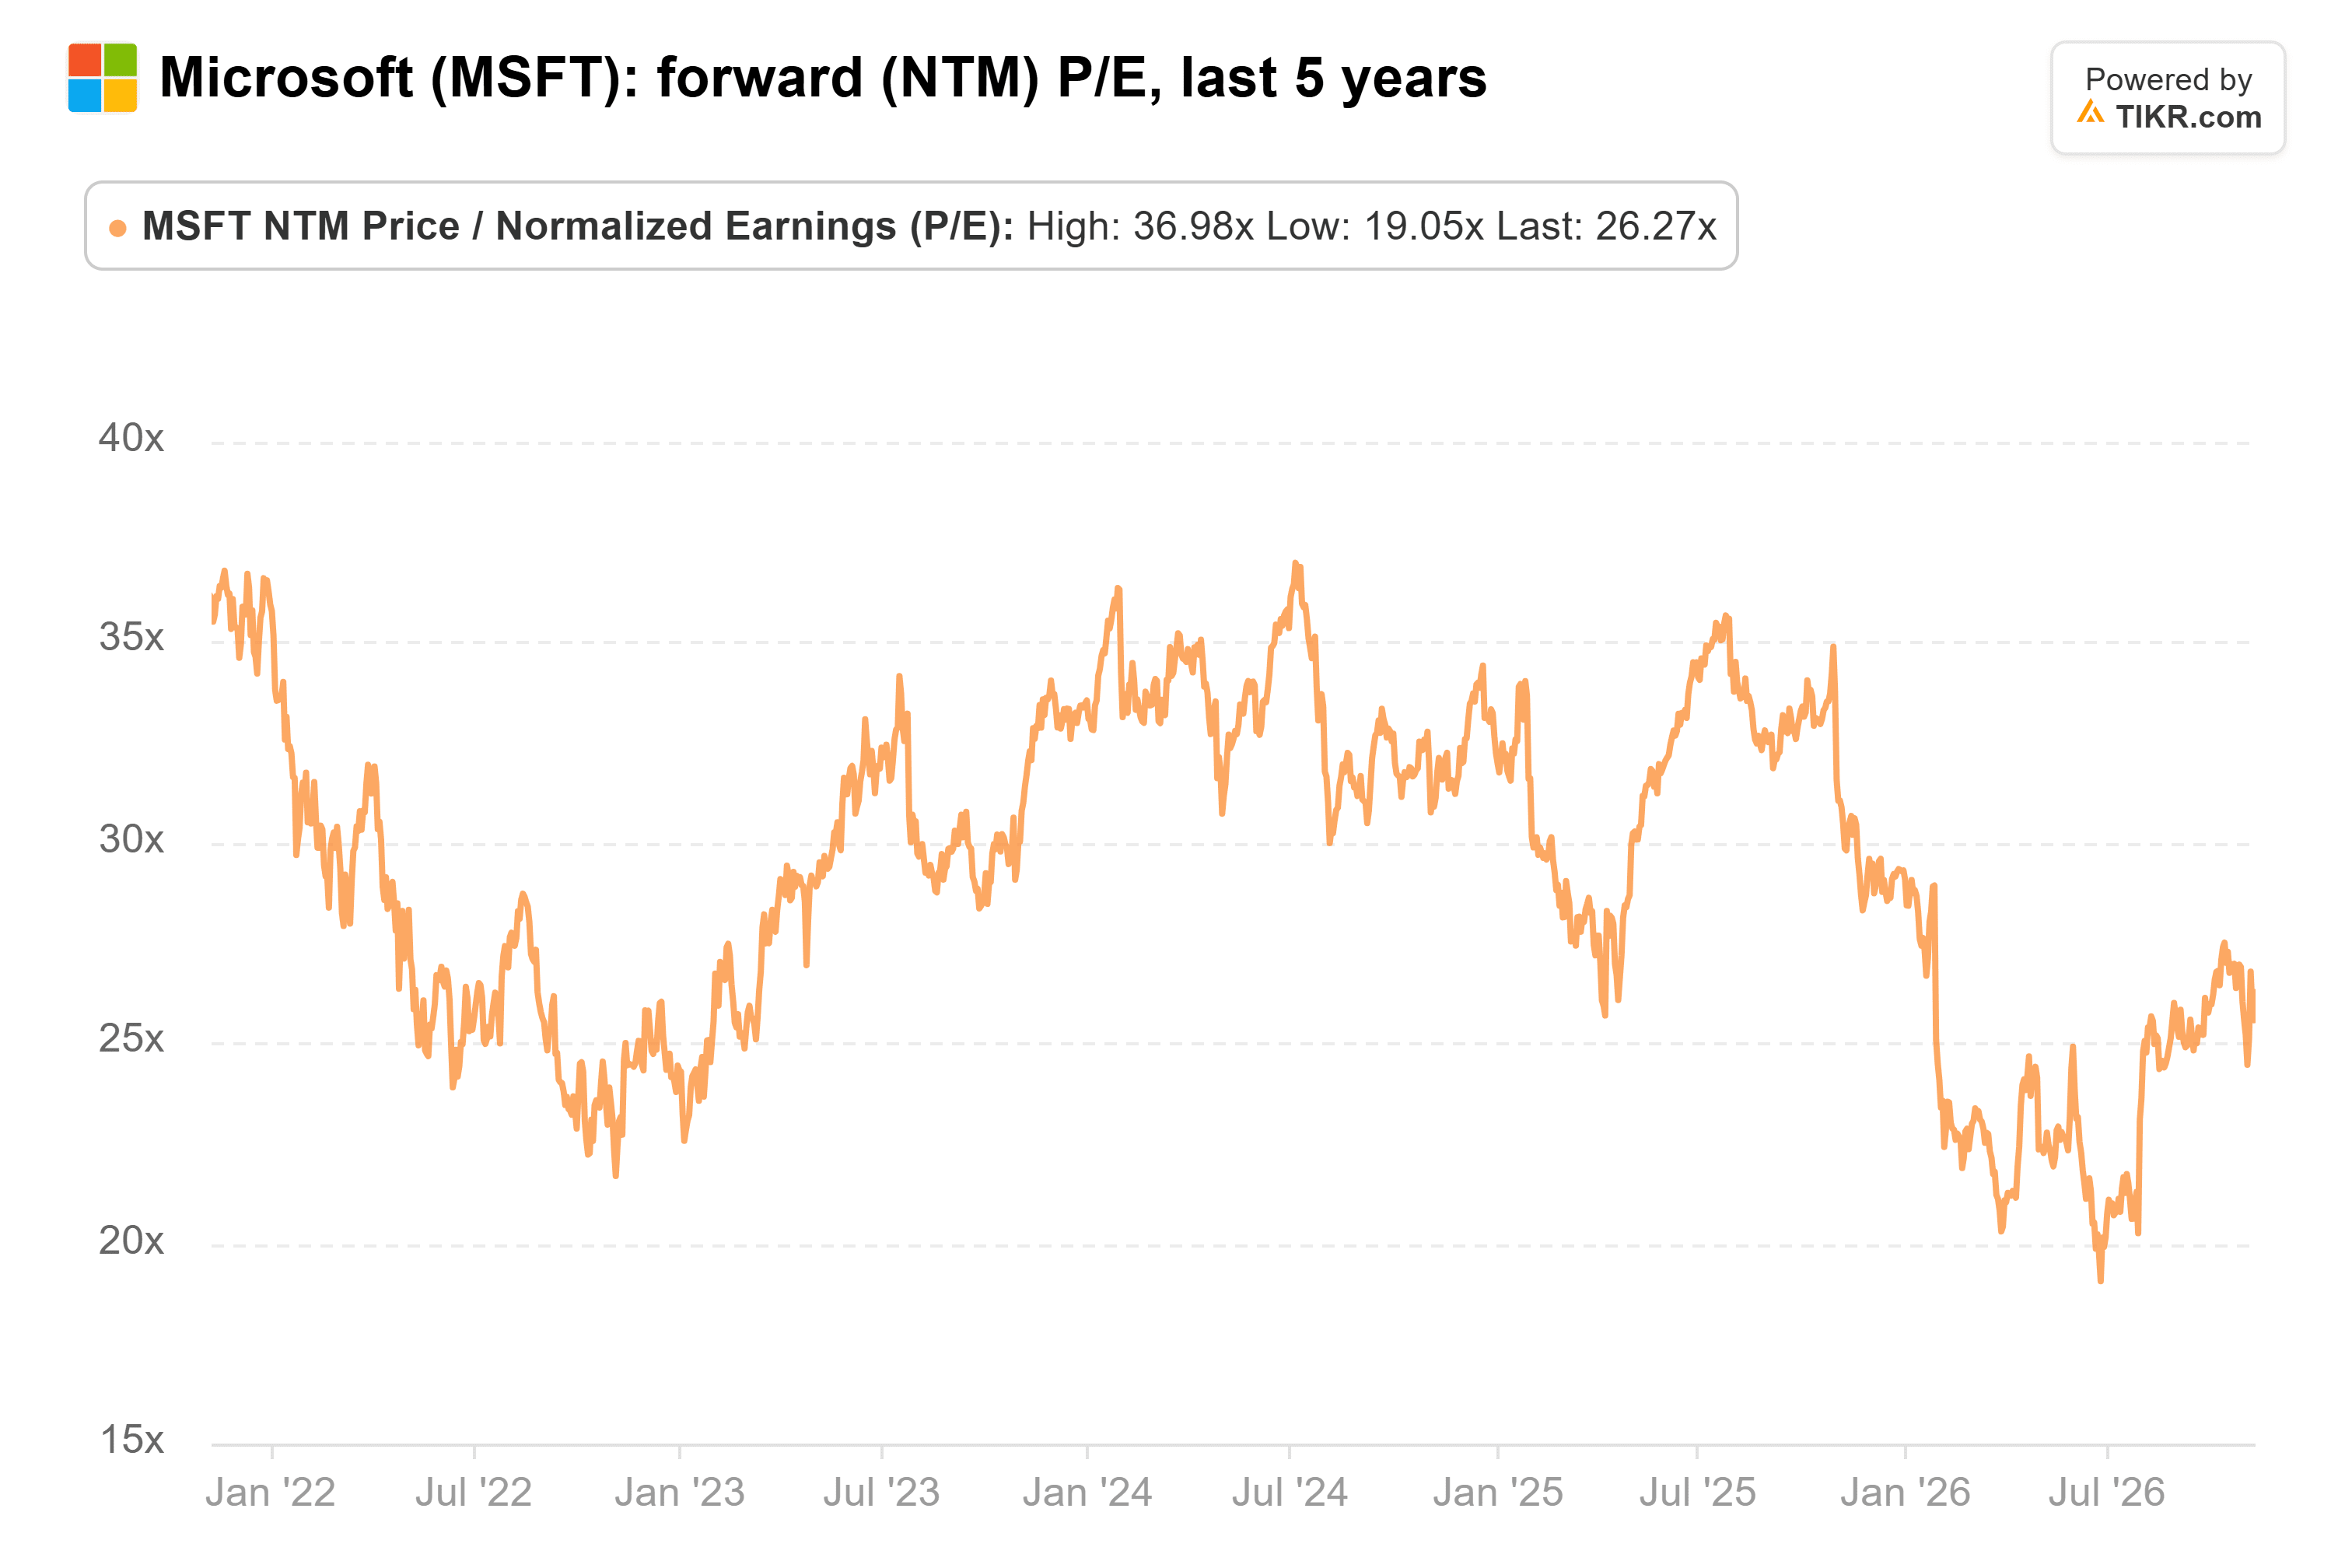
Microsoft notiert mit einem KGV von 26 für die nächsten zwölf Monate. Das liegt unter seinem Fünfjahresdurchschnitt von 29 und deutlich unter seinem Höchststand von 37 im Juli 2024. Ein Großteil des Kursanstiegs erfolgte, als sich das KGV von seinem Fünfjahrestief von 19 am 25. Juni wieder erholte.
Analysten sehen immer noch Spielraum über dem heutigen Kurs:
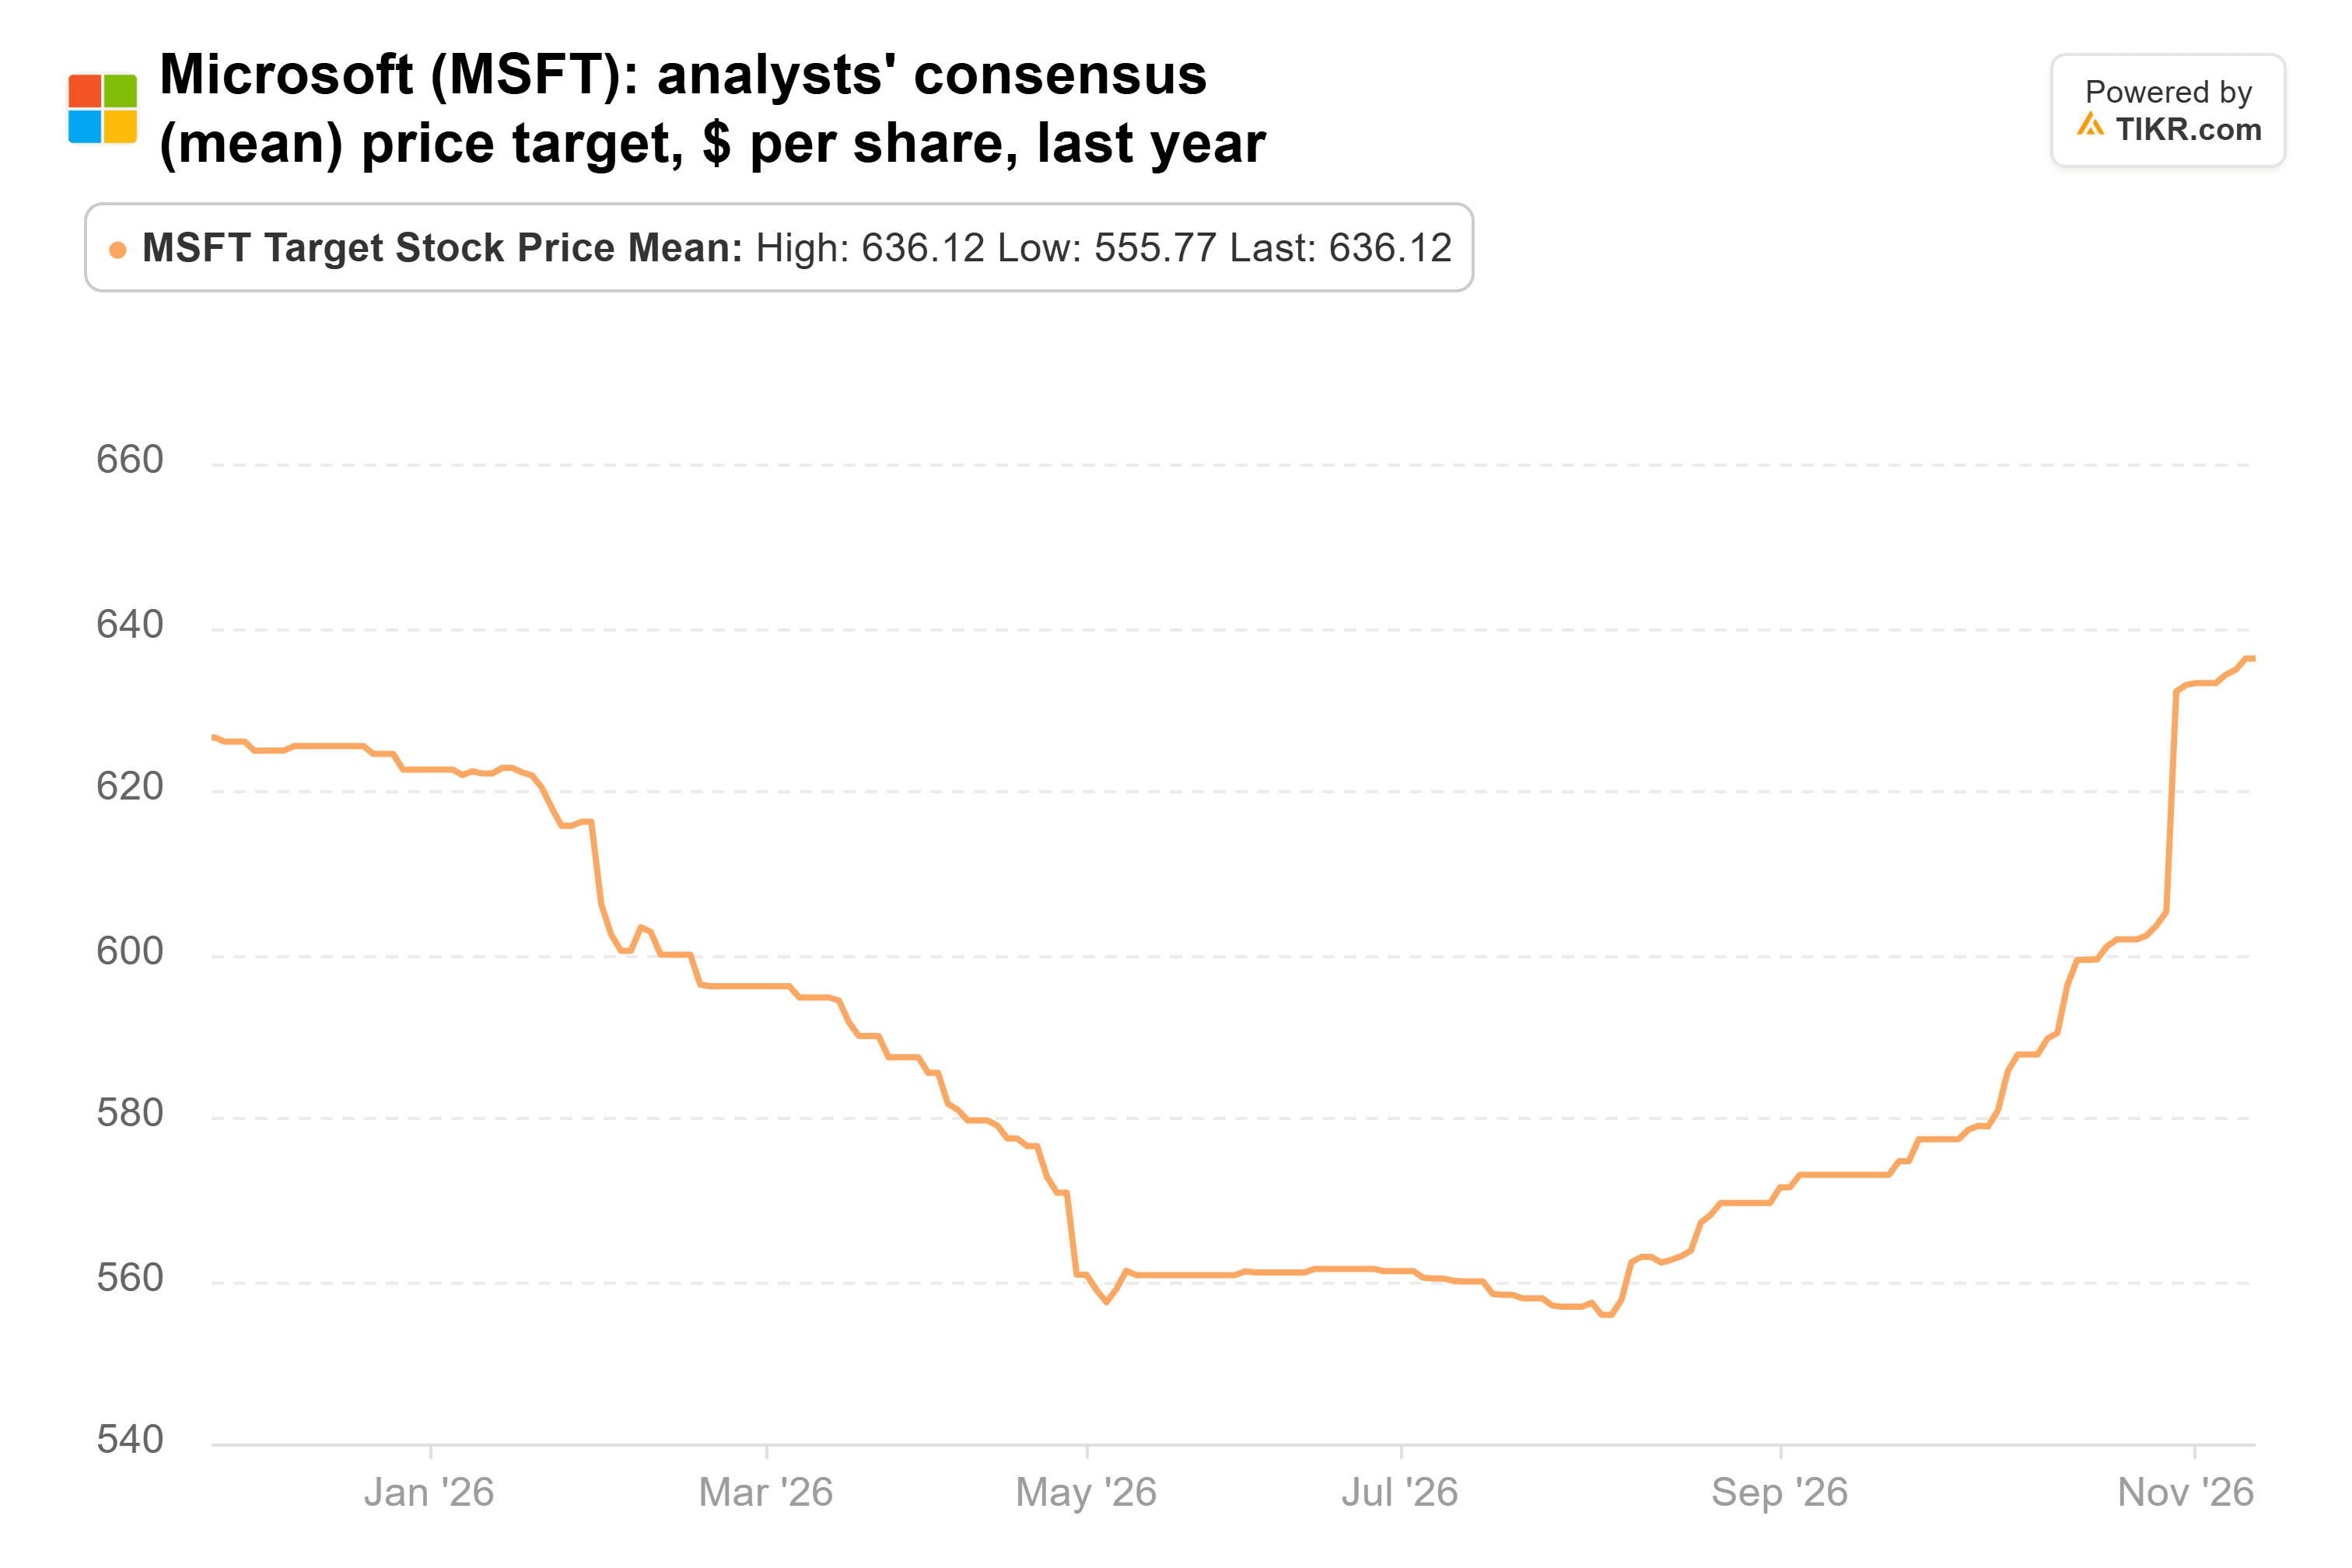
Das Konsensziel von 636 US-Dollar liegt 19 % über dem Schlusskurs vom Dienstag, gegenüber 556 US-Dollar auf seinem Tief Ende Juli. Die Kursziele der 58 Analysten reichen von 440 bis 870 US-Dollar.
Für Microsoft ist es nicht zu spät
Das Risiko ist die Liquidität. Microsofts Cash-Capital-Ausgaben (Cash-Capex) stiegen im Geschäftsjahr 2026 auf 115,9 Milliarden US-Dollar von 64,6 Milliarden US-Dollar, und der Free Cash Flow fiel zum zweiten Mal in Folge auf 67,0 Milliarden US-Dollar. Analysten erwarten 34,0 Milliarden US-Dollar im Geschäftsjahr 2027, und Dan Ives erwartet, dass der Free Cash Flow von Big Tech in der ersten Hälfte 2027 seinen Tiefpunkt erreichen wird, bevor er sich erholt.
Trotzdem würde ich Tudor immer noch zu Microsoft bei einem KGV von 26 folgen. Man zahlt weniger als den Fünfjahresdurchschnitt für Gewinne, von denen Analysten erwarten, dass sie im Geschäftsjahr 2028 schneller wachsen als im Geschäftsjahr 2027. Die nächste Einschätzung kommt bis zum 16. November, wenn Tudors 13F-Meldung für das am 30. September abgeschlossene Quartal zeigt, ob es die Aktien und die Puts nach dem Kursanstieg noch hielt.
Was ist Microsoft-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!