Die wichtigsten Punkte
- Bernstein behielt am 10. November seine Outperform-Einstufung und sein Kursziel von $350 für Coherent bei, was 46 % über dem aktuellen Kurs liegt, während die Aktie 48 % unter ihrem Juni-Hoch notiert.
- Der Umsatz von Coherent im ersten Geschäftsquartal stieg um 50 %, aber der operative Cashflow war negativ, da das Unternehmen stark in Fabriken und Lagerbestände investierte.
- Seit dem Bericht haben Analysten ihre Gewinnschätzungen kontinuierlich erhöht, und $350 entspricht etwa dem 30-fachen der für die nächsten zwölf Monate erwarteten Gewinne, verglichen mit einem Fünfjahresdurchschnitt von 24x.
- Das Ziel scheint erreichbar, wenn die Schätzungen weiter steigen, und der nächste Bericht Anfang Februar muss den Cashflow belegen.
Coherent (COHR) notiert 48 % unter dem Schlusskurs-Hoch vom 2. Juni, und Bernstein zieht sich nicht zurück. Am 10. November bekräftigte Analyst Daniel Zhu seine Outperform-Einstufung und sein Kursziel von $350, was 46 % über dem heutigen Kurs liegt.
Starkes Wachstum, größere Rechnungen
Am 4. November meldete Coherent für das erste Geschäftsquartal einen Umsatzanstieg von 50 % auf $2,37 Milliarden und einen nicht-GAAP-Gewinn je Aktie (EPS) von plus 80 % auf $2,09. Das Unternehmen schloss auch einen PhotonLink-Deal mit einem großen KI-Unternehmen ab, der über fünf Jahre etwa $20 Milliarden wert ist, wobei die Umsätze Anfang 2028 anlaufen sollen.
Aber das Quartal verbrannte Geld. Der operative Cashflow war mit -$92,7 Millionen negativ, die Investitionsausgaben (Capex) erreichten $775,5 Millionen und die Lagerbestände stiegen von $2,58 Milliarden im Juni auf $3,34 Milliarden. Finanzvorstand Sherri Luther sagte im Ergebnisgespräch, dass die "Überzeugung des Unternehmens, dieses Kapital in beschleunigtem Tempo einzusetzen, durch eine außergewöhnlich gute Sichtbarkeit bei den Kunden gestützt wird."
Investoren waren nicht überzeugt. Coherent verlor am Tag nach dem Bericht an Wert, als die Erfolge der Demokraten bei den Zwischenwahlen KI-Aktien belasteten.
TIKR verfolgt 26 Analysten zu Coherent. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Coherent zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Coherent an
Geht die Rechnung für $350 auf?
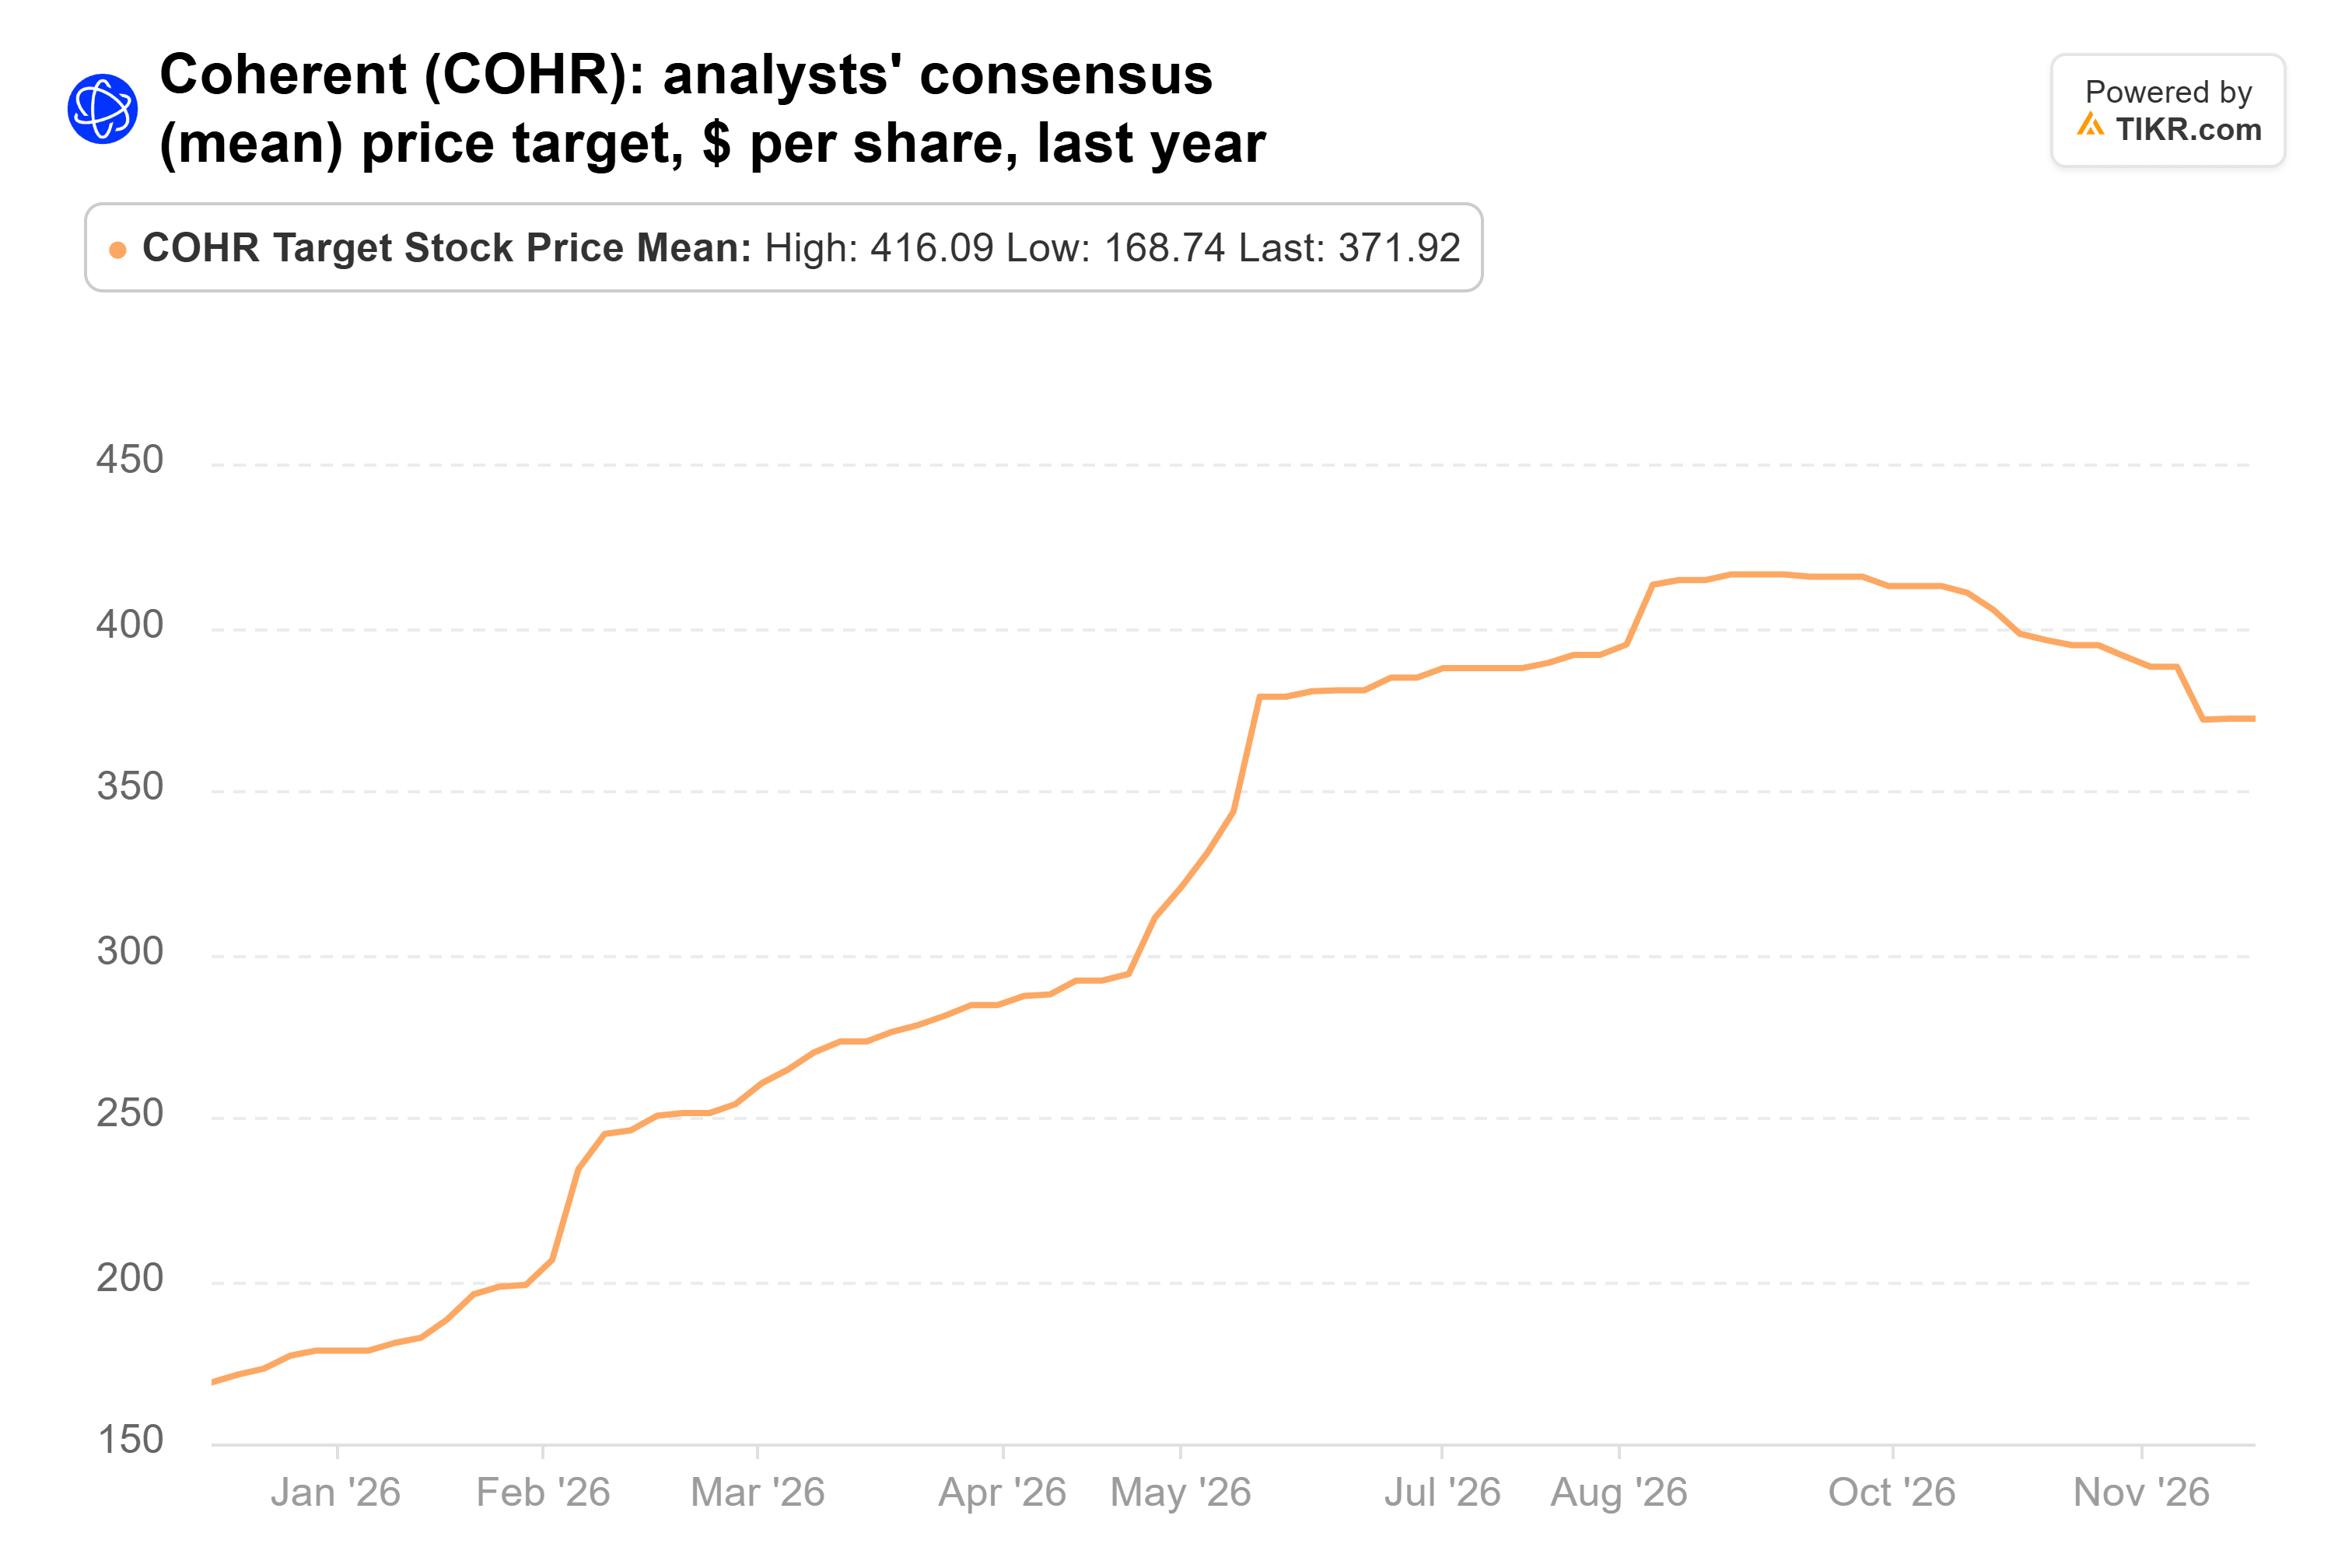
Bernstein hat das Kursziel von $350, das es bei der Aufnahme der Berichterstattung am 30. September festlegte, trotz des Kursrückgangs beibehalten, wodurch es unter dem Marktkonsens liegt. Der Konsens-Kurszielwert hat sich im vergangenen Jahr mehr als verdoppelt, von $169 auf $372, obwohl er von einem Höchststand von $416 am 19. August gesunken ist.
Die Gewinnschätzungen steigen weiter. Analysten erwarten einen normalisierten Gewinn je Aktie (EPS) von $10,41 für das am Juni 2027 endende Geschäftsjahr und $15,79 für das Geschäftsjahr 2028, gegenüber $5,61 im Geschäftsjahr 2026:
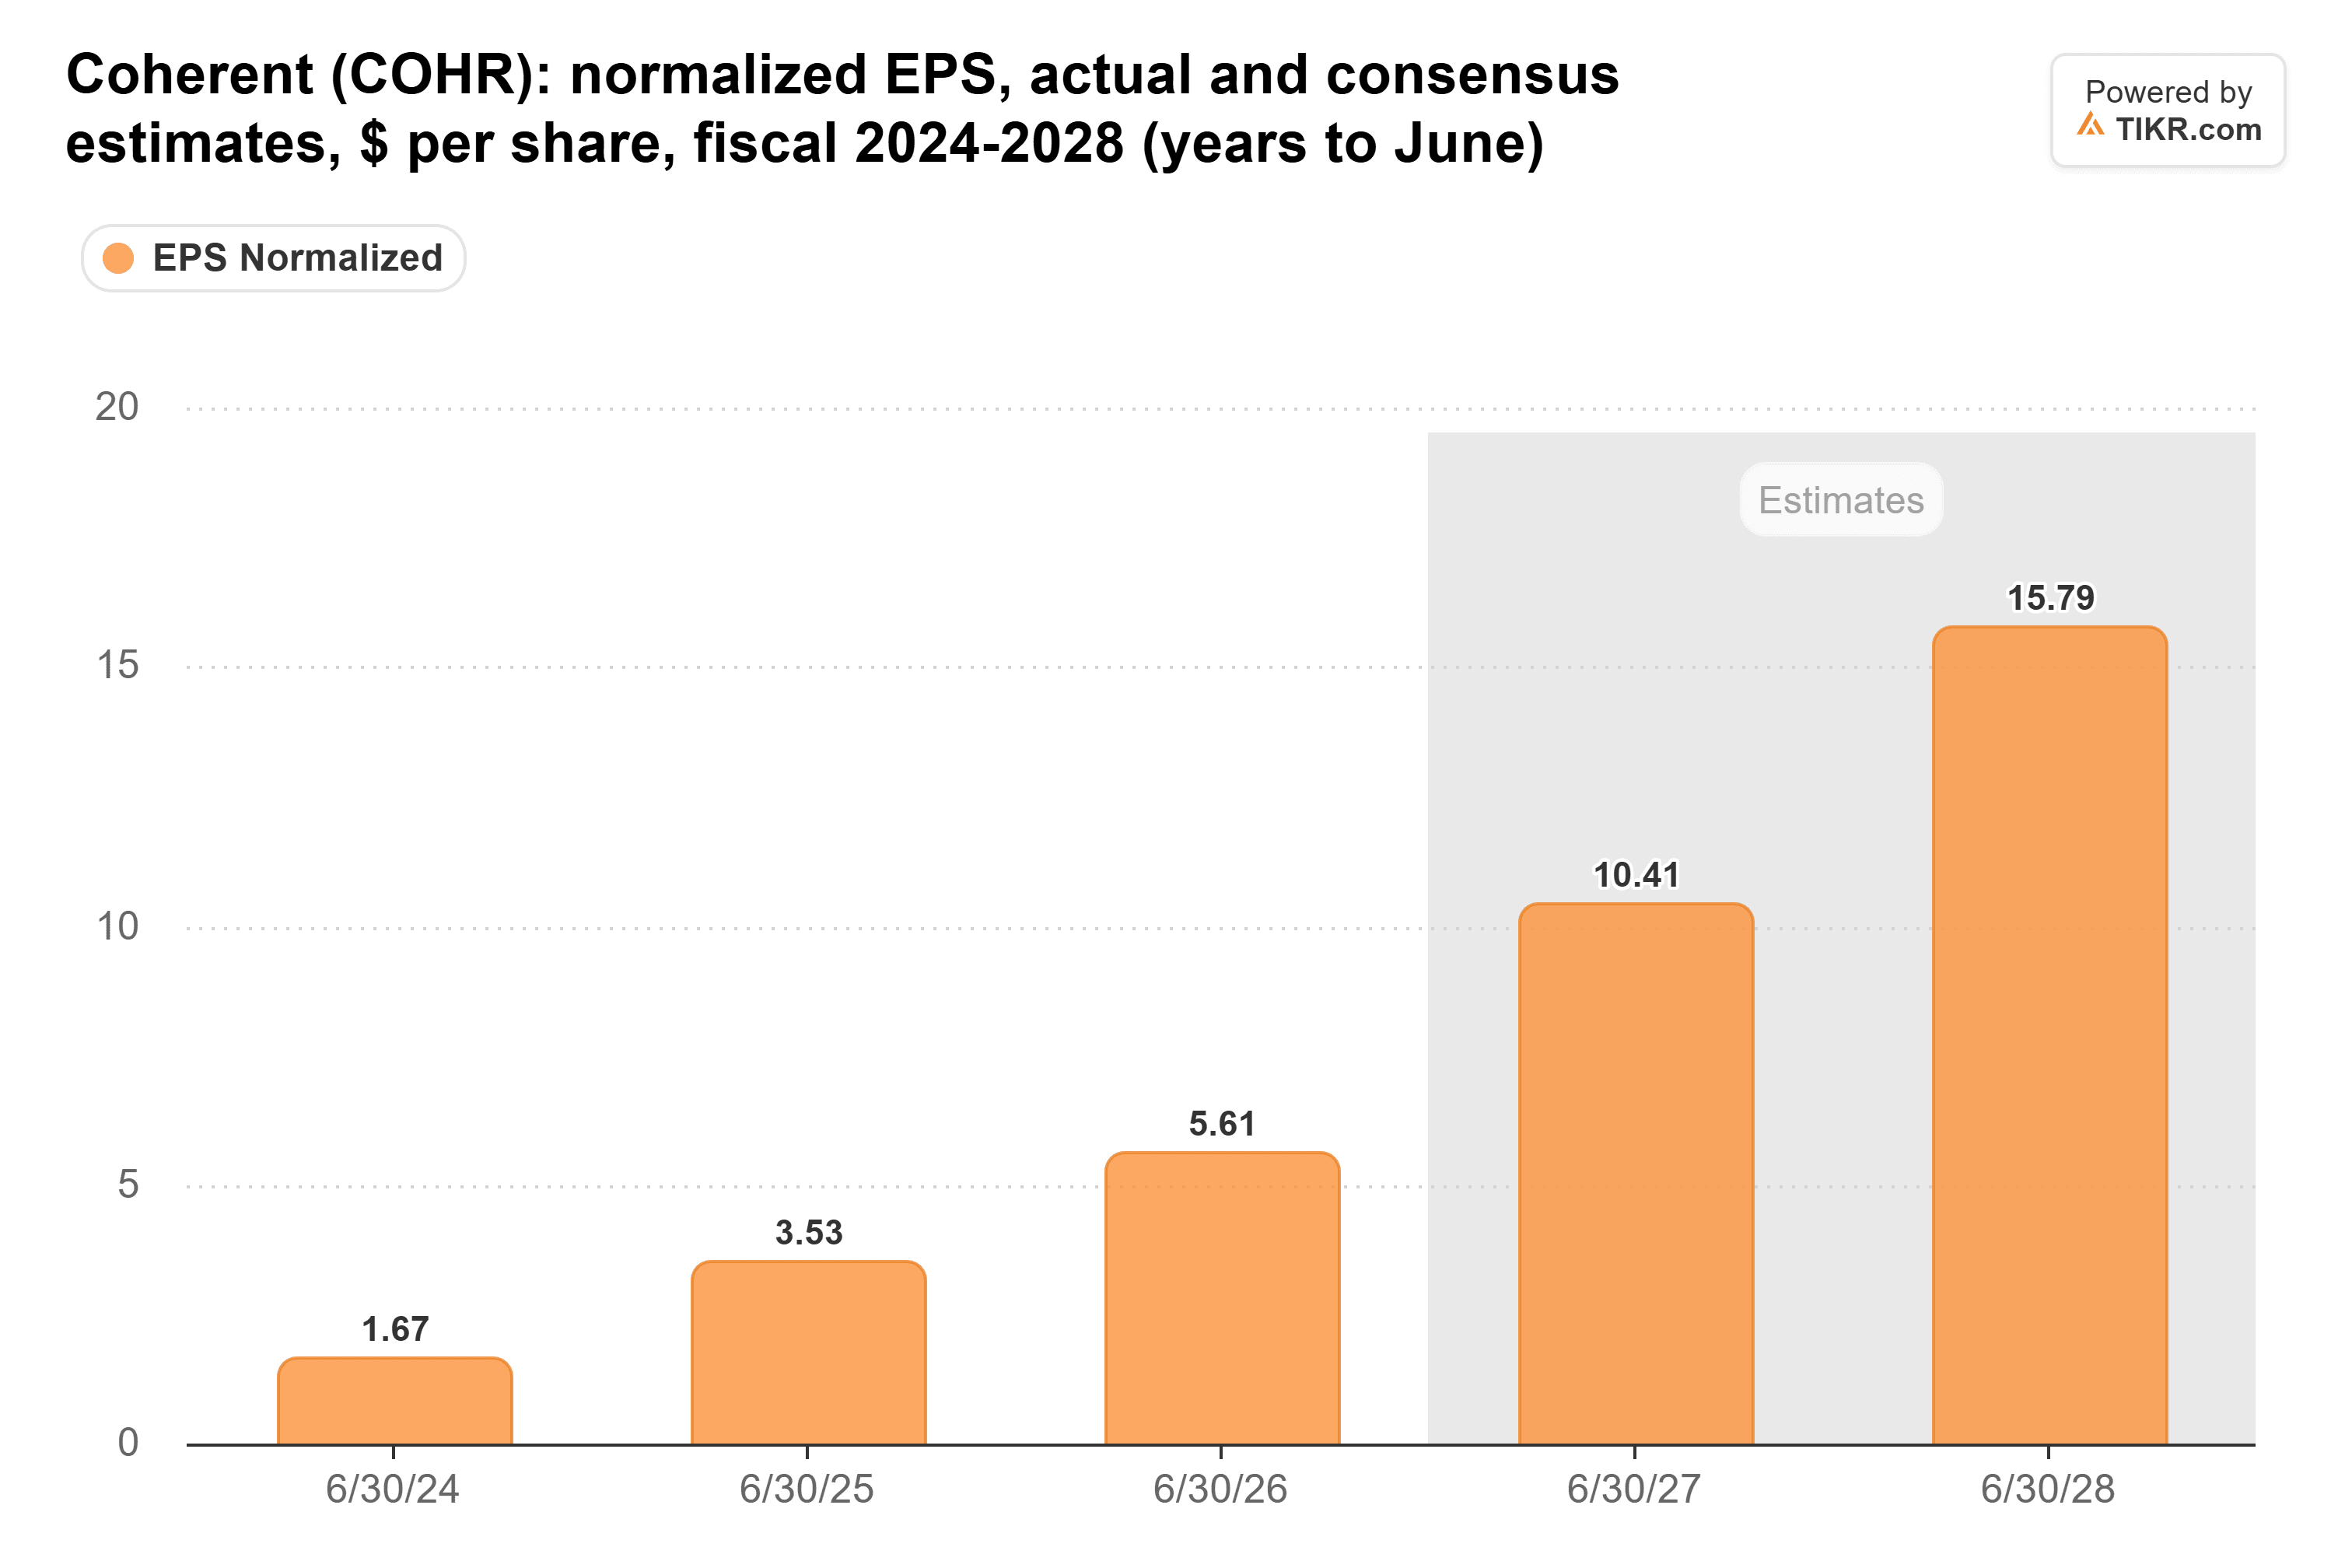
Und sie sind seit dem Bericht gestiegen: Die Schätzung für das Geschäftsjahr 2027 lag vor einem Monat bei $9,42 und vor drei Monaten bei $8,38.
Steigende Schätzungen und eine fallende Aktie haben das KGV (Kurs-Gewinn-Verhältnis) von Coherent auf Basis der Schätzungen für die nächsten zwölf Monate (Forward P/E) zum letzten Schluss auf 18x gedrückt (zum heutigen Kurs etwas höher). Das liegt unter dem Fünfjahresdurchschnitt von 24x und ist weit entfernt von den 57x vom 2. Juni:
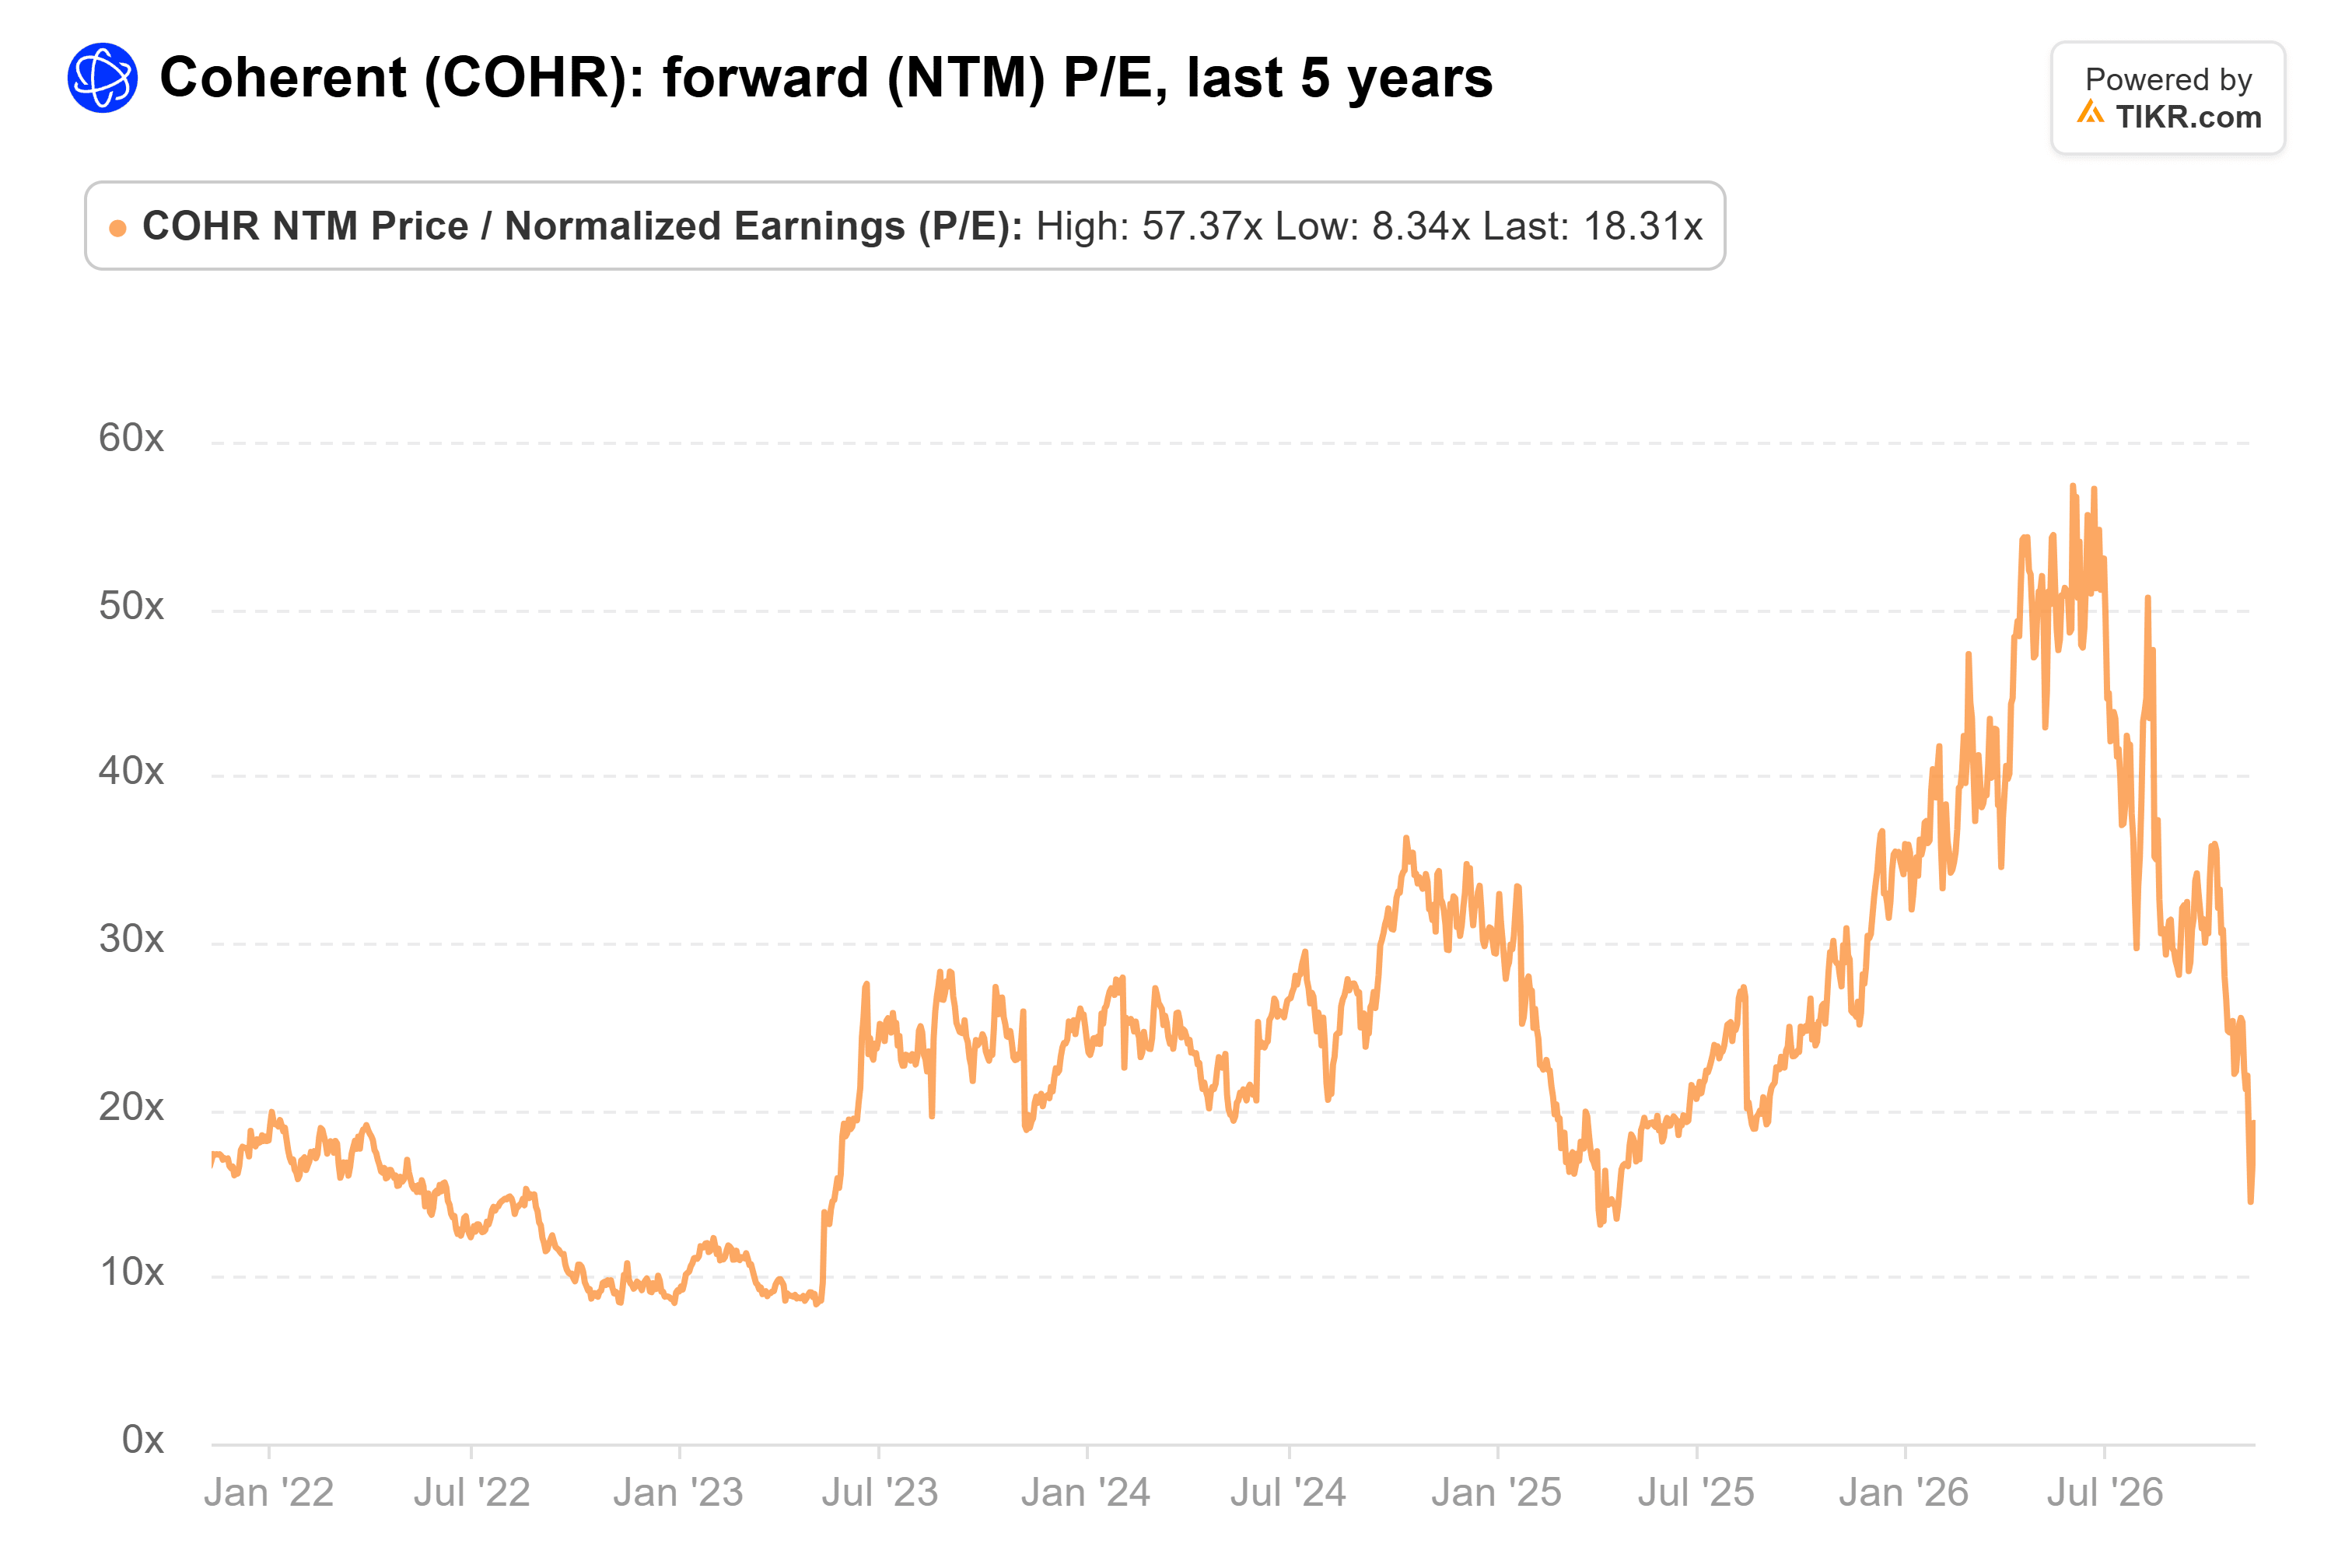
Bernsteins $350 entsprechen etwa dem 30-fachen der für die nächsten zwölf Monate erwarteten Konsensgewinne, was über dem Fünfjahresdurchschnitt liegt. Aber in einem Jahr werden diese zwölf Monate größtenteils das Geschäftsjahr 2028 sein, für das der Konsens bei $15,79 liegt.
Erreichbar, wenn der Cashflow kommt
Coherent geht ein großes Wagnis ein. Das Unternehmen hatte zum 30. Juni Kaufverpflichtungen gegenüber Lieferanten in Höhe von $11,8 Milliarden, mehr als sein Umsatz im Geschäftsjahr 2026 von $7,1 Milliarden, und ein Kunde kaufte 20 % dieses Umsatzes.
Ich denke, Bernstein liegt mit dieser Einschätzung richtig und der Verkauf ging zu weit. Das Kursziel benötigt nichts, was dem KGV vom Juni nahekommt, sondern lediglich Gewinne, die weiterhin so steigen, wie sie es seit dem Bericht getan haben. Der nächste Test ist der Bericht für das zweite Geschäftsquartal Anfang Februar, bei dem Coherent einen positiven operativen Cashflow nachweisen muss.
Was ist die Coherent-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coherent wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Coherent kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!