Key Stats für Oracle-Aktien
- Aktueller Kurs: $148.56
- Zielkurs (Mitte): ~$489
- Konsensziel (Street Target): ~$238
- Potenzielle Gesamtrendite: ~229%
- Annualisierte IRR: ~29% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Oracle Corporation (ORCL) hat gerade etwas Ungewöhnliches für ein Unternehmen getan, dessen Aktie mehr als die Hälfte ihres Wertes verloren hat. Es verzeichnete das stärkste Wachstum seiner Geschichte und beobachtete, wie der Kreditmarkt mit offener Skepsis reagierte. Laut einem von Reuters verbreiteten Bericht der Financial Times wurden rund 18 Milliarden US-Dollar an Leveraged Loans, die an Project Jupiter gebunden sind – das Rechenzentrum in New Mexico, das Oracle für seine AI-Cloud anmieten will – von Syndicate-Banken, darunter Santander und Jefferies, mit Kursen zwischen 89 und 91 Cent pro Dollar gehandelt. Dabei handelt es sich um Projektfinanzierungsschulden, die für den Bau des Campus aufgenommen wurden, nicht um Unternehmensanleihen von Oracle, aber Oracle ist der Mieter, dessen Wirtschaftlichkeit dahintersteht. Gesunde Projektkredite werden nahe dem Nennwert gehandelt, daher ist ein so großer Abschlag ein Zeichen dafür, dass der Markt eine größere Sicherheitsmarge fordert.
Am 10. September meldete Oracle für das erste Fiskalquartal einen Umsatz von 19,3 Milliarden US-Dollar, ein Plus von 30 %, wobei die Cloud-Infrastruktur um 121 % zulegte. Das Geschäft beschleunigt sich, und gleichzeitig zuckt der Kreditmarkt zurück. Welche dieser beiden Seiten die Fundamentaldaten unterstützen, entscheiden die folgenden Zahlen.
Das Quartal, in dem der Auftragsbestand endlich umschlug
Oracles Geschichte war bisher ein Versprechen: Ein Auftragsbestand, der schneller wuchs, als es jemand modellieren konnte, wovon sich nur ein Teil in Umsatz umwandelte. Q1 hat diese Umsetzung in einen höheren Gang geschaltet. Der Umsatz aus der Cloud-Infrastruktur erreichte 7,4 Milliarden US-Dollar, ein Plus von 121 % gegenüber dem Vorjahr, nach einem Wachstum von 93 % in Q4, und der Gesamtumsatz wuchs erstmals in einem Fiskal-Q1 sequenziell.
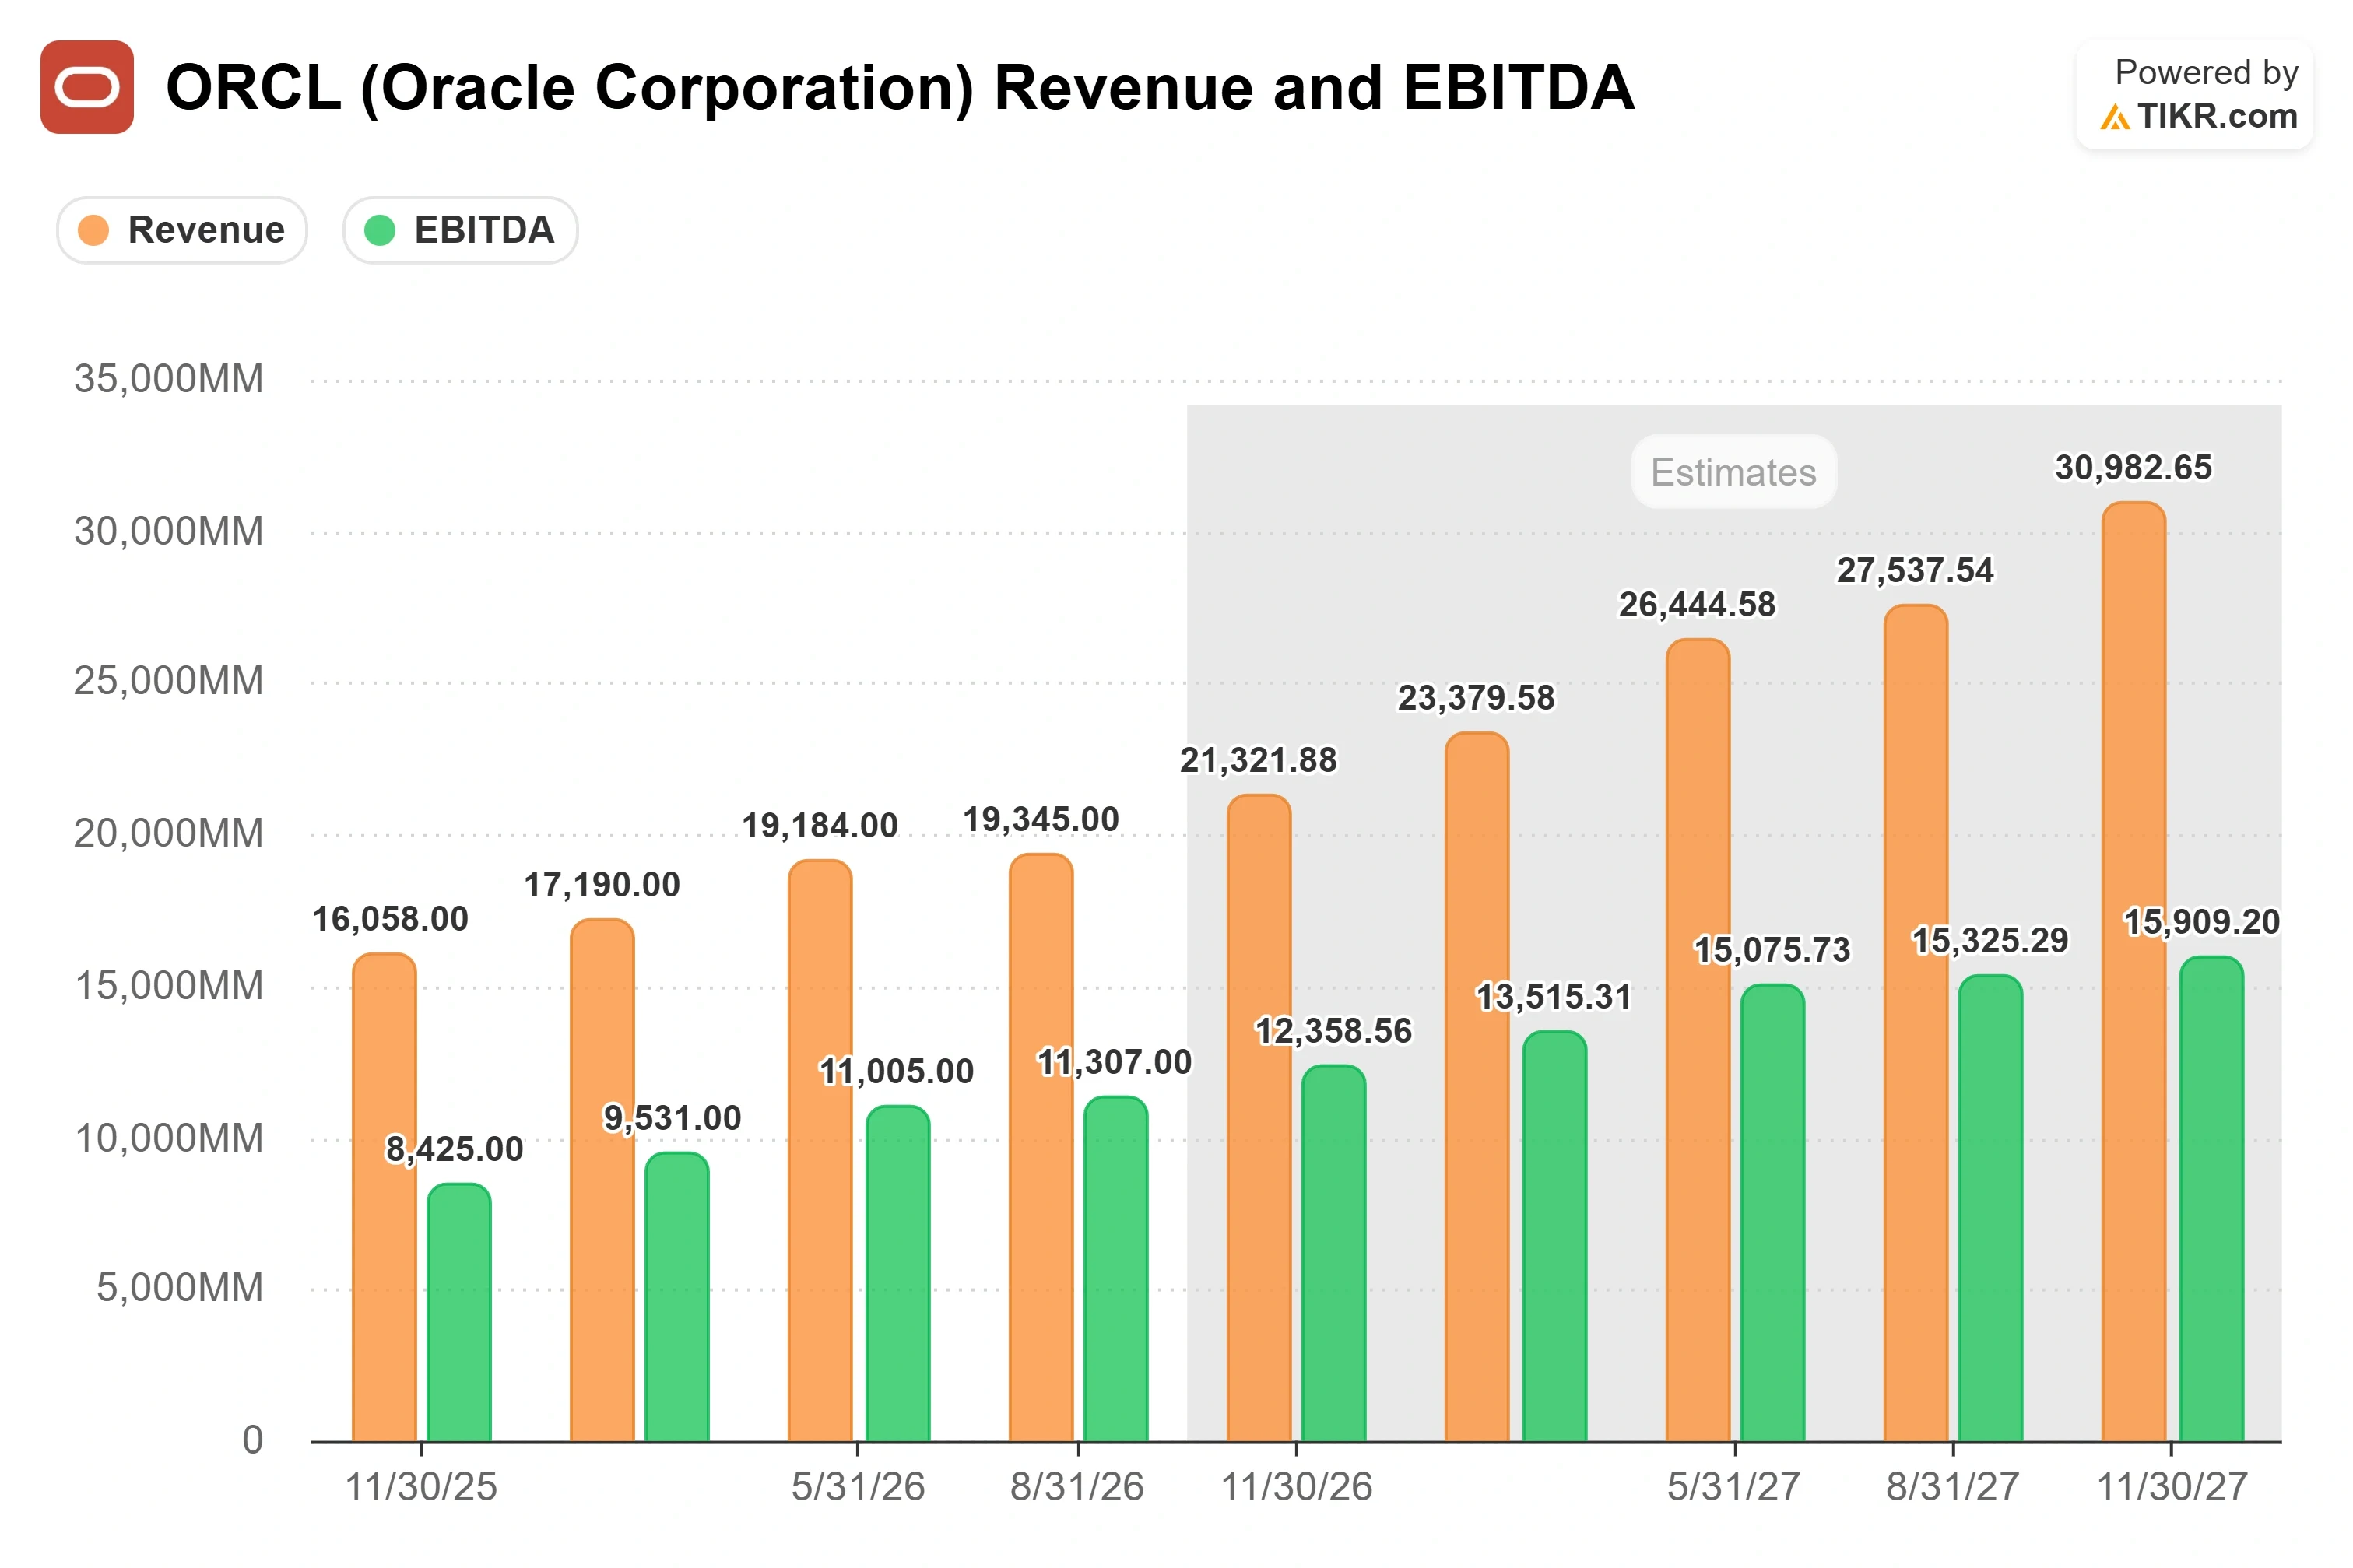
Die operative Gewinnlinie übertraf die Erwartungen in allen Bereichen, gemäß den "Beats and Misses"-Daten von TIKR. Das bereinigte EPS lag bei 1,92 US-Dollar gegenüber einer Schätzung von 1,74 US-Dollar, ein Überschreiten von mehr als 10 %. Das EBITDA von 11,3 Milliarden US-Dollar übertraf die Erwartungen um 6 %, und der Nettogewinn von 5,8 Milliarden US-Dollar lag 12 % über den Schätzungen. Die "Remaining Performance Obligations" (RPO), also die vertraglich vereinbarte, aber noch nicht erbrachte Leistung, stiegen auf 664 Milliarden US-Dollar, ein Plus von 209 Milliarden US-Dollar gegenüber dem Vorjahr, und das Management erwartet nun, dass etwa die Hälfte davon in den nächsten 36 Monaten in Umsatz umgewandelt wird. Oracle lieferte im Quartal 850 Megawatt neue Kapazität und mehr als 300.000 GPUs aus, fast das Dreifache des Tempos aus Q4, während die Auslastung der Flotte bei 97,9 % blieb.
Sehen Sie historische und zukünftige Schätzungen für Oracle-Aktien (Es ist kostenlos!) >>>
Die Liquiditätslücke, die der Kreditmarkt bewertet
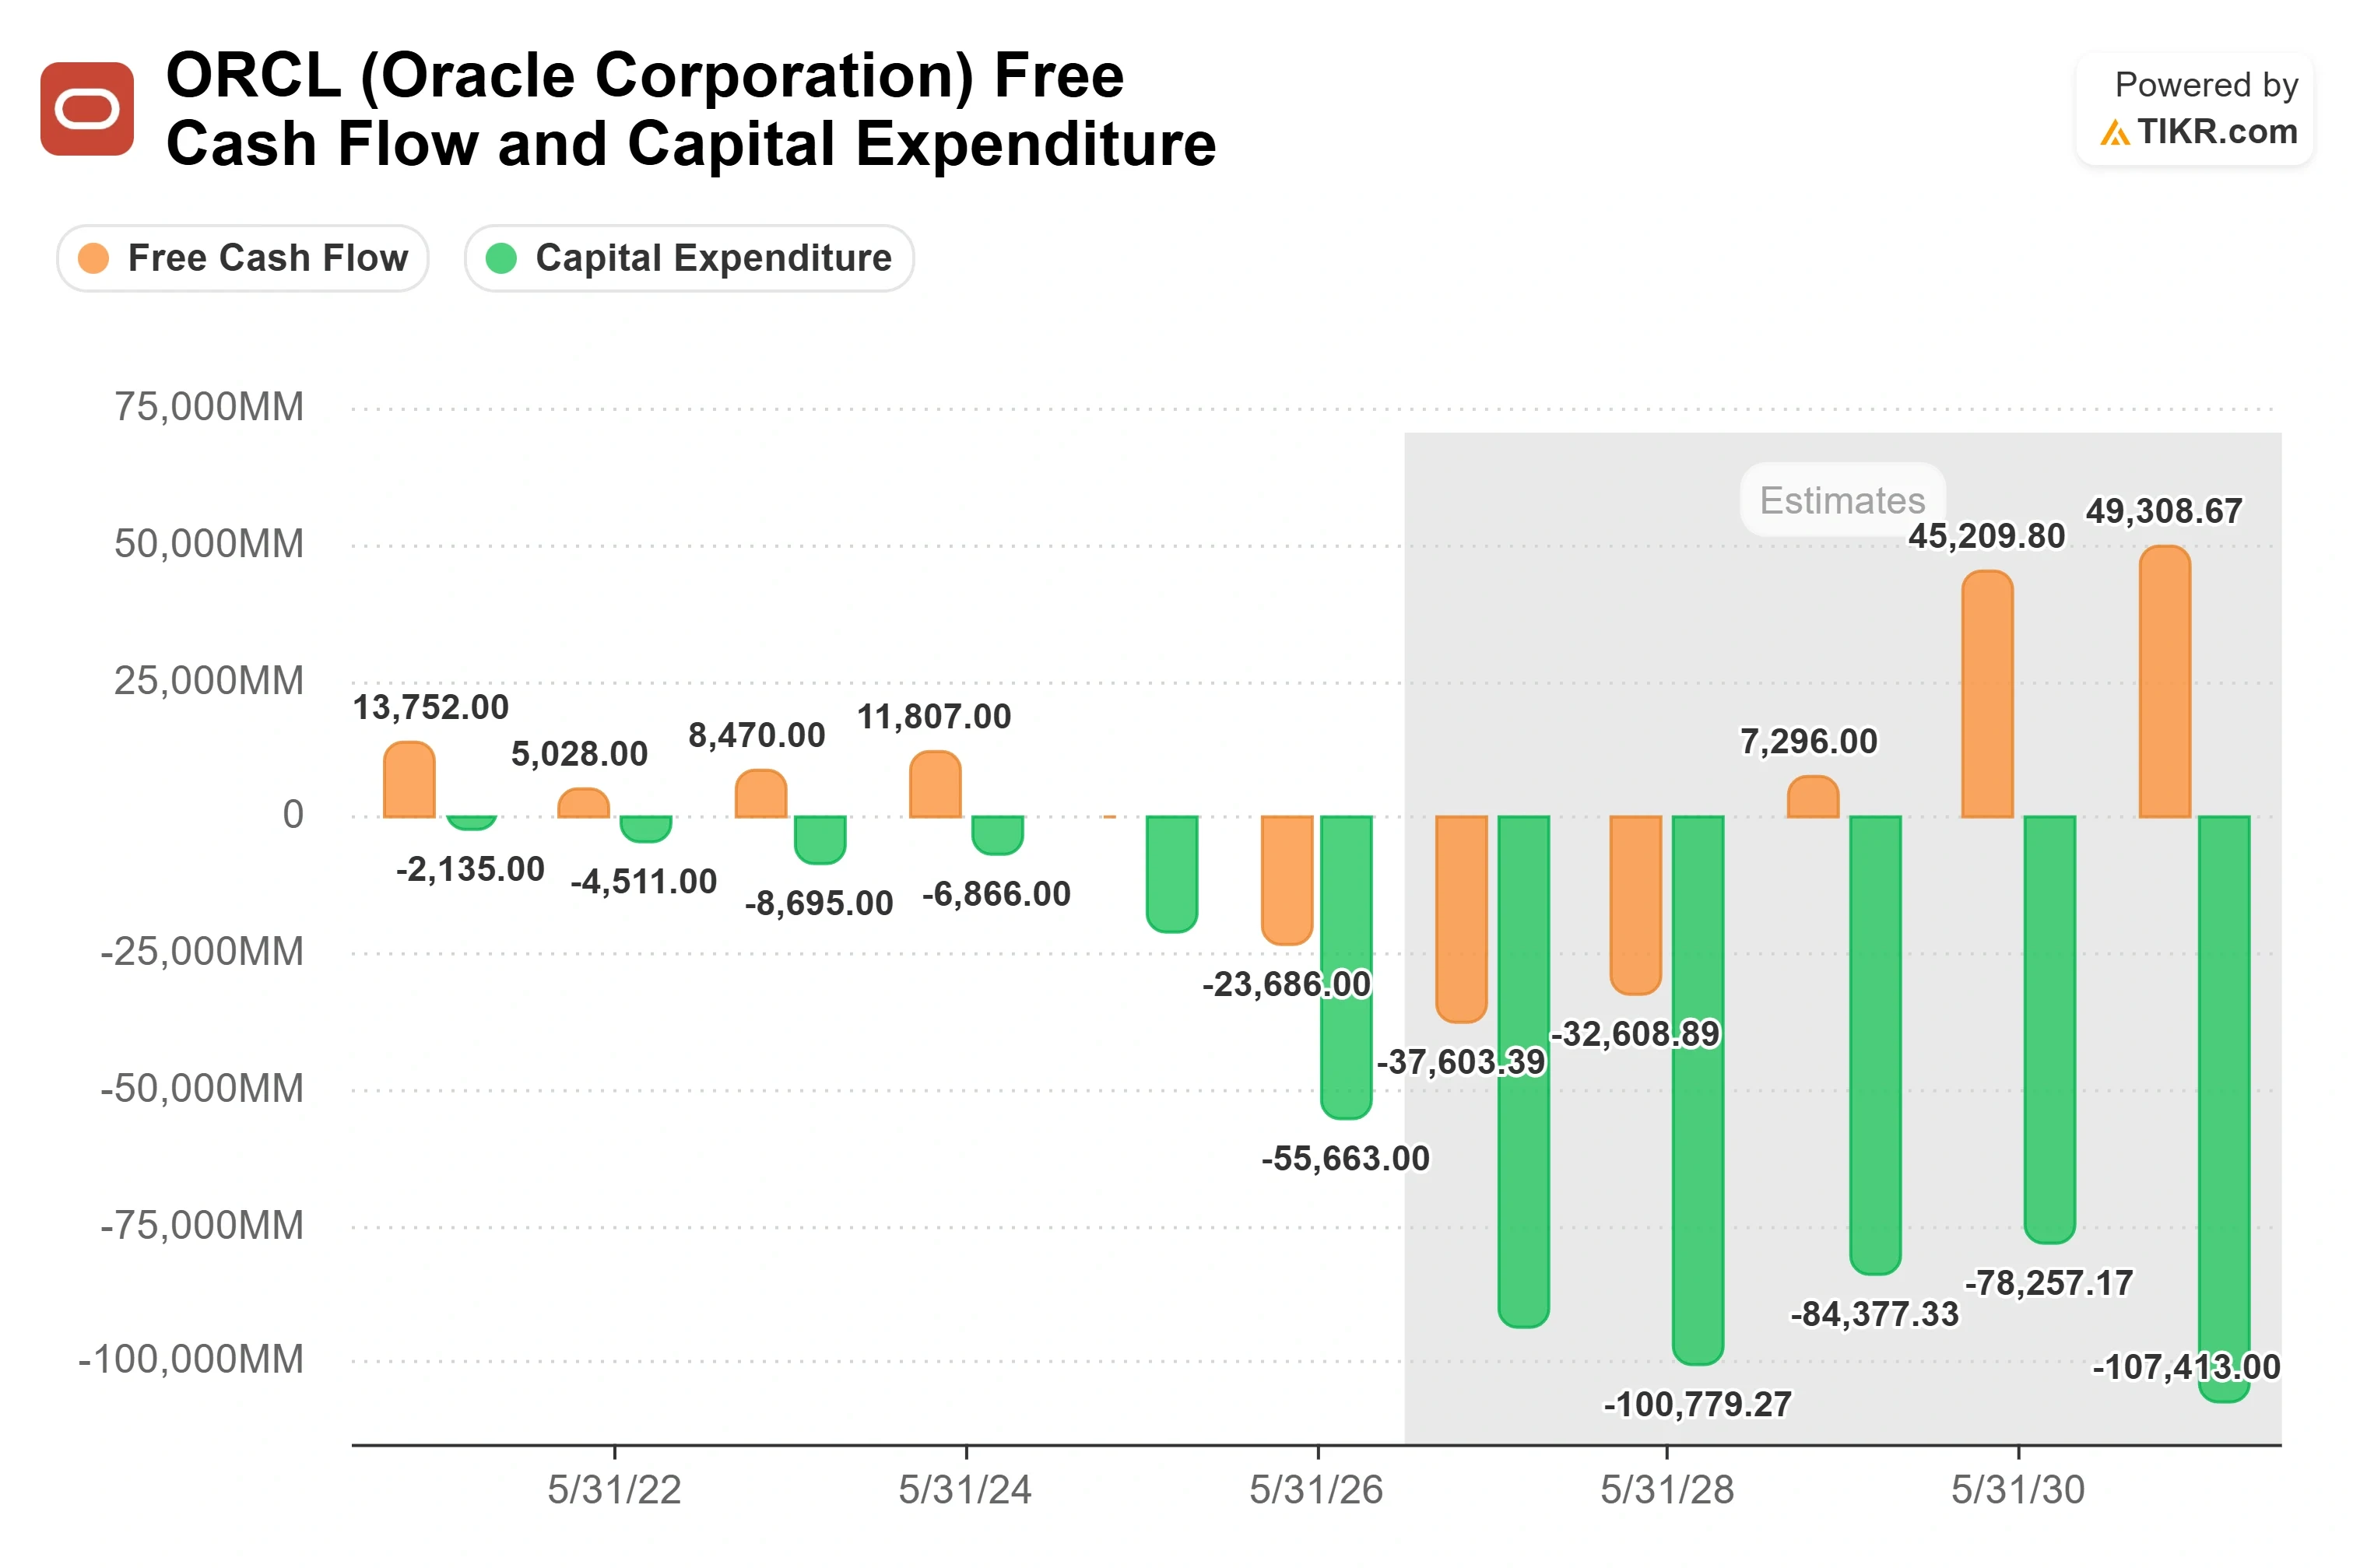
Oracle gab im ersten Quartal 28,5 Milliarden US-Dollar für Investitionen (CapEx) aus, wodurch der freie Cashflow auf minus 5,4 Milliarden US-Dollar sank, gegenüber minus 362 Millionen US-Dollar im Vorjahreszeitraum. Die Nettoverschuldung liegt laut TIKR-Daten bei rund 132 Milliarden US-Dollar. Im Laufe des Quartals schloss Oracle einen "at-the-market"-Aktienverkauf über 20 Milliarden US-Dollar ab, ein verwässernder Schritt, nachdem in den beiden vorangegangenen Quartalen signalisiert worden war, dass Vorauszahlungen der Kunden den Großteil der Finanzierungslast tragen würden.
Die Schulden sind über eine Zweckgesellschaft besichert, und es bedeutet nicht, dass das Projekt gescheitert ist. Es bedeutet, dass Käufer mehr Schutz wollen. Berichten zufolge liegt Project Jupiter mindestens sieben Monate hinter dem Zeitplan bei Genehmigungen, Stromversorgung und lokalen Widerständen im Doña Ana County zurück, und S&P stufte Oracle im Juli auf BBB- herab, eine Stufe über Hochzinsanleihen (High Yield). Bei einer Kreditfazilität von 18 Milliarden US-Dollar entspricht ein Abschlag von 9 bis 11 Punkten in etwa einem Verlust von 1,6 bis 2 Milliarden US-Dollar, den der Markt bereits einkalkuliert.
Das Management ging direkt auf den Standort ein. "Was den Bau betrifft, ist das Rechenzentrum definitiv im Plan", sagte Co-CEO Clay Magouyrk bezüglich New Mexico und fügte hinzu: "Keiner dieser Standorte wird Auswirkungen auf unsere Umsatz- oder Gewinnprognosen für das Fiskaljahr '27 haben." Sein Punkt ist wichtig, weil er die Finanzierungsschlagzeile vom Lieferzeitplan trennt, von dem der Umsatz tatsächlich abhängt. Er widersprach auch der Abschreibungsangst, die die Finanzierungsgeschichte überschattet: GPUs, die in Q1 zur Verlängerung anstanden, die meisten davon vier Jahre oder älter, wurden mit einem Aufschlag von 20 % gegenüber früheren Verträgen verlängert oder weiterverkauft. Wenn gealterte KI-Hardware eine solche Preisgestaltungskraft behält, schwächt sich die pessimistische Annahme einer kurzen Nutzungsdauer ab.
Rund 300 Milliarden US-Dollar des 664-Milliarden-US-Dollar-Auftragsbestands sind an OpenAI gebunden, dessen eigene Prognosen, wie von der Financial Times zitiert, auf einen kumulierten negativen freien Cashflow von rund 278 Milliarden US-Dollar von 2026 bis 2030 hindeuten. Oracles Wirtschaftlichkeit hängt davon ab, einen Kunden zu bedienen, der schneller ausgibt, als er verdient. Magouyrk argumentierte im Gespräch, dass Oracles eigenes Kapital von seinem Wachstum entkoppelt werden sollte, da Vorauszahlungs- und "Bring-Your-Own-Hardware"-Deals die Cash-Last auf Lieferanten und Kunden verlagern. Dieses Modell ist neu, und der Kreditabschlag ist die Forderung des Marktes, es erst einmal funktionieren zu sehen.
Diesem Risiko steht eine neu bewertete Bewertung gegenüber. Oracle notiert laut der Competitors-Seite von TIKR bei einem KGV (NTM P/E) von 17,5x und einem EV/EBITDA (NTM) von 10,4x. Bezogen auf die zukünftigen Gewinne notiert Salesforce bei 15,9x und ServiceNow bei 30,2x, sodass Oracle am unteren Ende dieses Paares liegt, während es schneller wächst als beide. Beim Cashflow-Multiple liegt Salesforce bei 11,9x EV/EBITDA und ServiceNow bei 21,0x, beide über Oracles 10,4x. Die Anwendung eines niedrigeren Multiples auf den schneller wachsenden Titel ist nur rational, wenn das Finanzierungsrisiko schwerwiegend ist – das ist die Frage, die das Modell beantworten muss.
TIKR Advanced Model Analysis
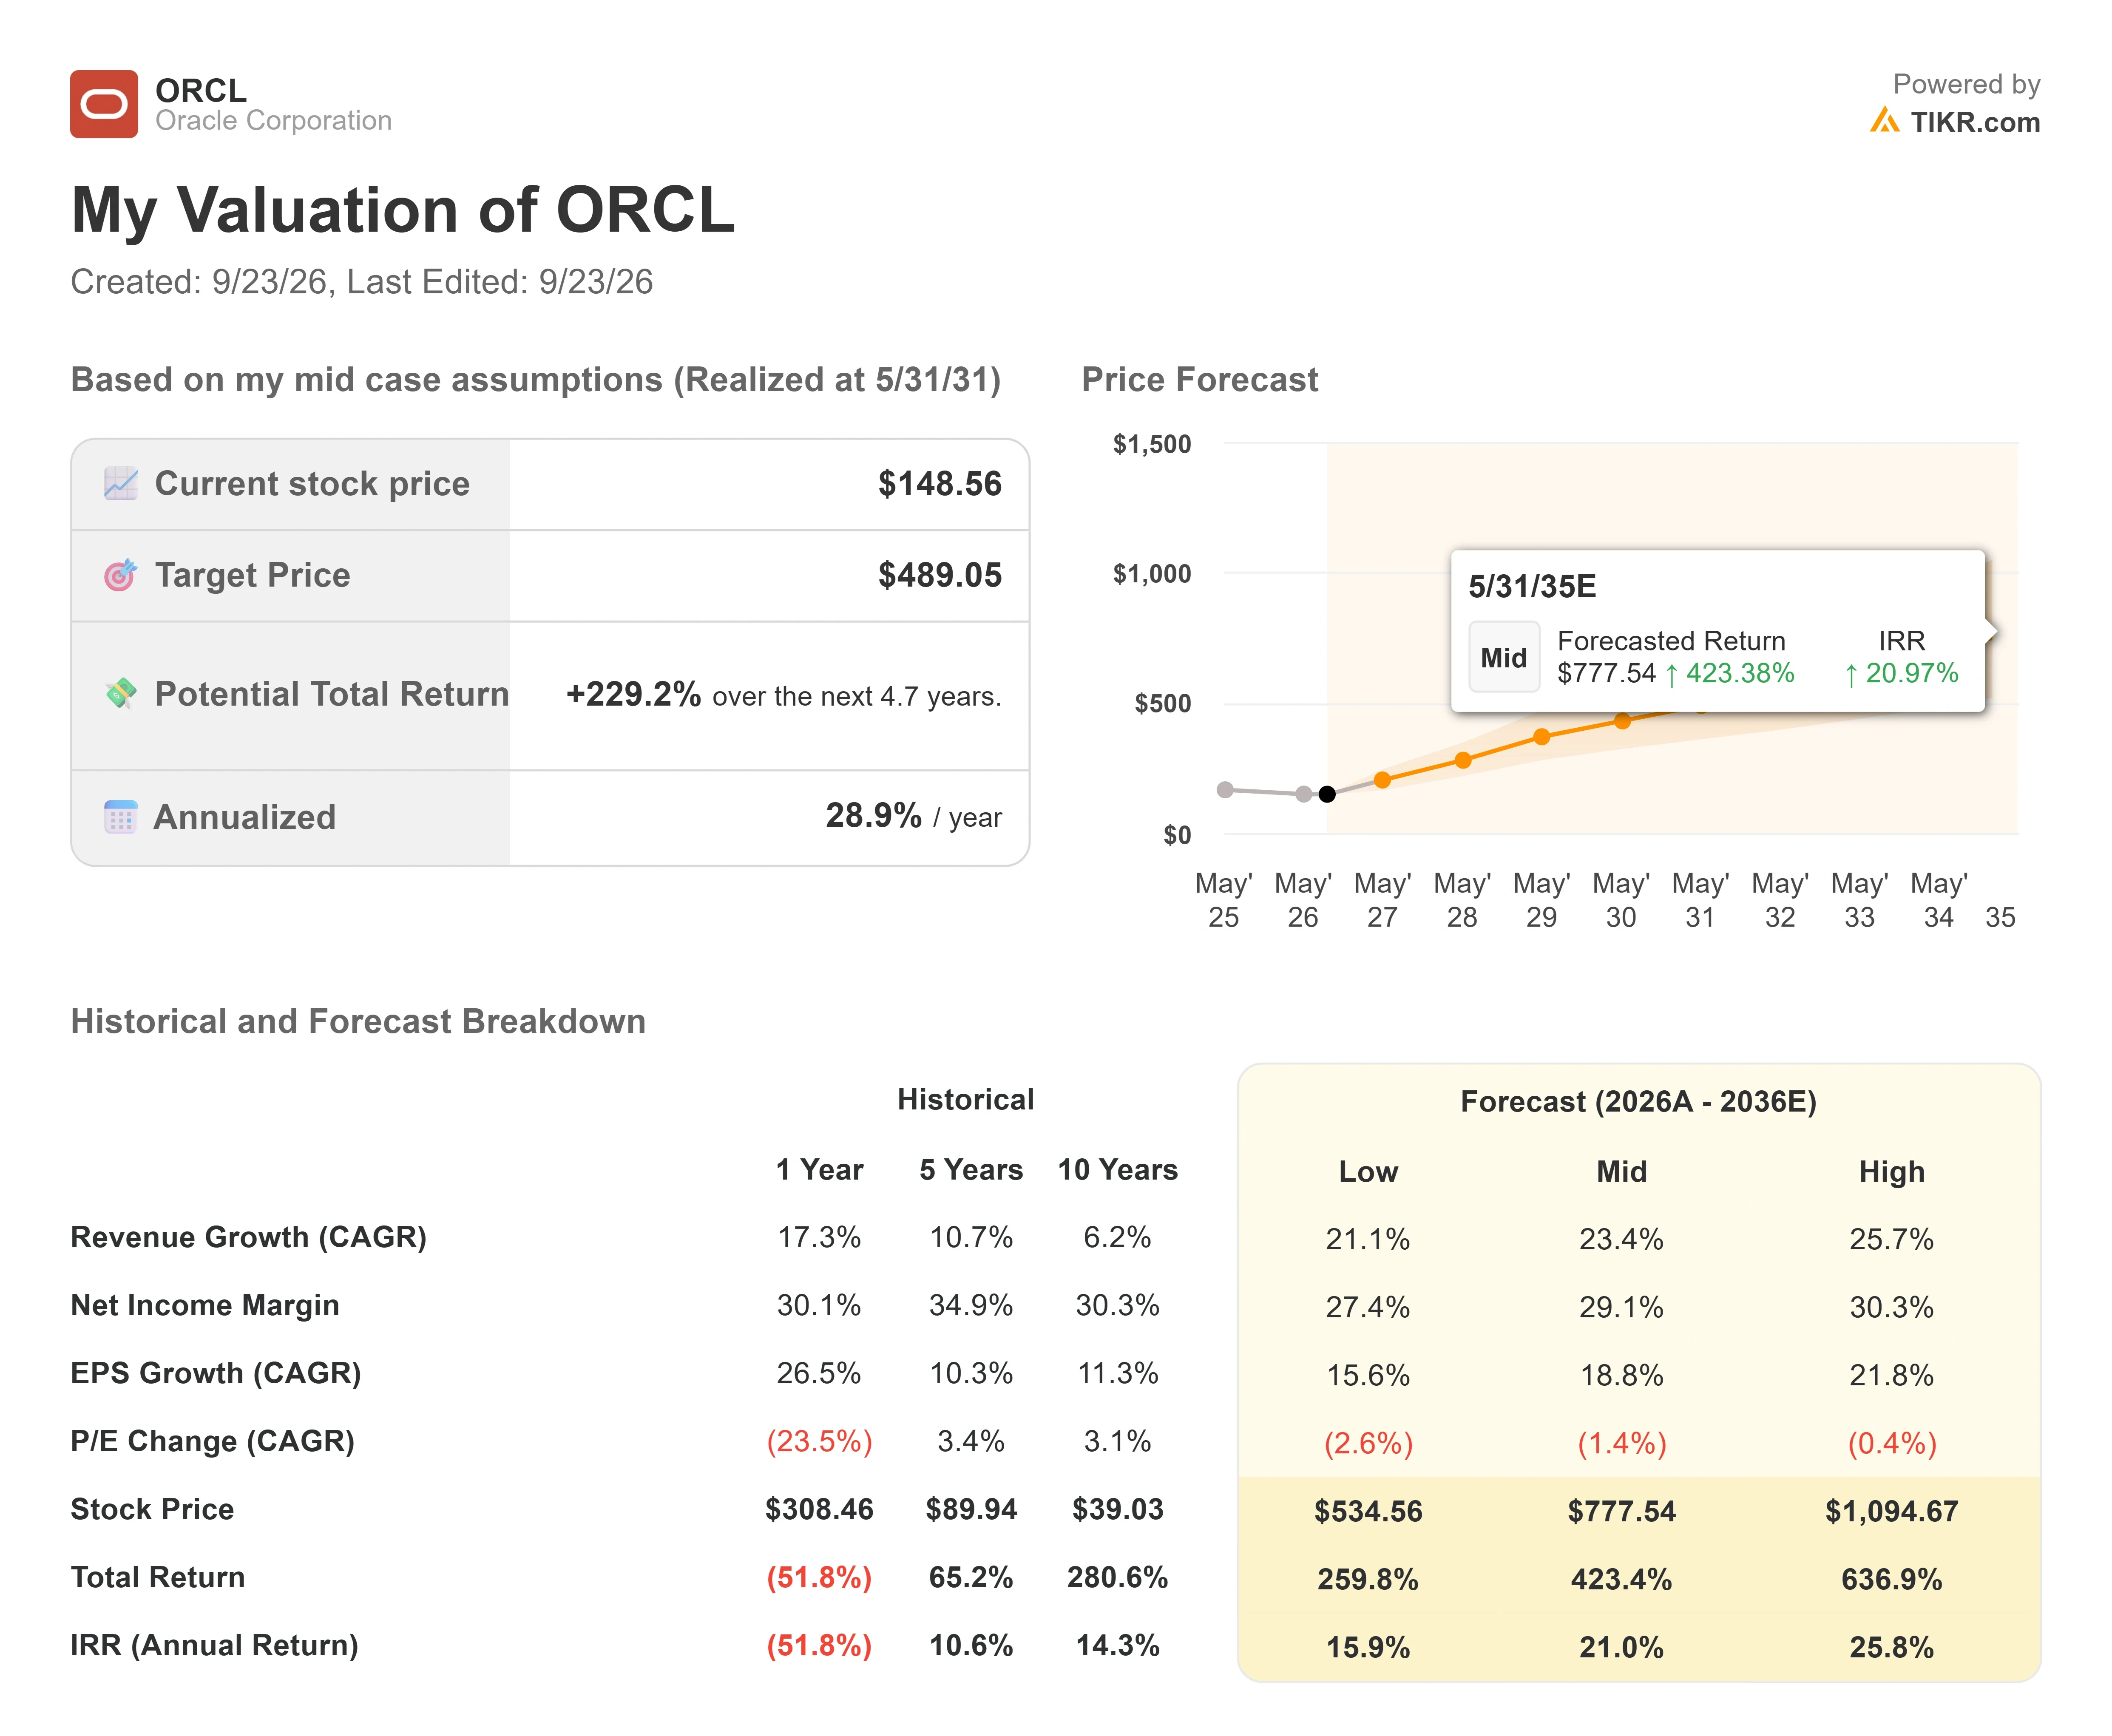
- Aktueller Kurs: $148.56
- Zielkurs (Mitte): ~$489
- Potenzielle Gesamtrendite: ~229%
- Annualisierte IRR: ~29% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Oracle-Aktien (Es ist kostenlos!) >>>
Das TIKR Valuation Model verwendet hier den mittleren Fall, die Mitte der drei Szenarien, nicht die Obergrenze. Es deutet auf einen fairen Wert von etwa 489 US-Dollar in etwa den nächsten 4,7 Jahren hin, eine Gesamtrendite von rund 229 % und eine annualisierte Rendite von etwa 29 %. Das liegt weit über dem Konsensziel (Street mean) von etwa 238 US-Dollar, daher trifft das Modell eine aggressivere Einschätzung als der Konsens und stützt sich darauf, dass der Auftragsbestand planmäßig umschlägt.
Zwei Umsatztreiber tragen dazu bei: die Cloud-Infrastruktur, bei der der mittlere Fall eine Umsatz-CAGR von etwa 23 % annimmt, während sich die RPO umwandeln, und das Multicloud-Datenbankgeschäft, das im ersten Quartal um 353 % gegenüber dem Vorjahr gewachsen ist. Der Margentreiber ist die operative Hebelwirkung, wobei die nicht-GAAP-Betriebsmarge bei etwa 42 % gehalten wird und eine modellierte Nettogewinnmarge von etwa 29 %. Das Hauptrisiko ist dasjenige, das der Kreditabschlag sichtbar gemacht hat: Wenn ein konzentrierter Kunde seine Kapazitätsabnahme um ein Jahr oder mehr verschiebt, verzögert sich die Erholung des freien Cashflows und das Multiple bleibt gedrückt. Die Chance liegt darin, dass der Ausbau wie vertraglich vereinbart erfolgt und die Aktie sich ihrem Wachstum entsprechend neu bewertet.
Fazit
Der nächste echte Test wird sein, ob die Project-Jupiter-Kredite wieder Richtung Nennwert steigen oder weiter fallen, denn dieser Preis ist die klarste Echtzeit-Einschätzung, wie der Markt Oracles Finanzierungskette bewertet. Beobachten Sie dies bis zu Oracles Investor Day im Oktober, an dem das Management weitere Details zum Investitionspfad und zum Zeitplan für einen positiven freien Cashflow versprochen hat. Wenn sich die Kredite erholen und Oracle einen glaubwürdigen Termin für diese Wende nennt, beginnt sich die Kluft zwischen Geschäft und Aktie zu schließen. Vertieft sich der Abschlag und weitet sich das Cash-Defizit ohne Zeitplan aus, werden die Fundamentaldaten weiter in eine Aktie beschleunigen, der der Markt nicht vertraut. Oracle ist das seltene Unternehmen, bei dem die Gewinn- und Verlustrechnung und der Kreditmarkt zwei verschiedene Geschichten erzählen, und die Aufgabe des Lesers ist es, zu entscheiden, welche sich zuerst als richtig erweist.
Sollten Sie in Oracle investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Oracle auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele tendenziell steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Oracle zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Oracle auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!