Wichtige Kennzahlen für Pfizer-Aktien
- Aktueller Kurs: $27.93
- Zielkurs (Mitte): ~$29
- Konsensziel der Analysten: ~$29
- Potenzielle Gesamtrendite: ~5%
- Annualisierte IRR: ~1,2 % / Jahr
Jetzt verfügbar: Entdecken Sie, wie viel Aufwärtspotenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Pfizer (PFE) notiert bei $27,93, etwa 4 % unter seinem 52-Wochen-Hoch und mit einer Dividendenrendite von über 6 %, doch der Markt bewertet das Unternehmen immer noch so, als ob die nächsten fünf Jahre fast keine jährliche Rendite bringen würden. Am 22. September gab der internationale Vertriebschef des Unternehmens den bisher konkretesten Bericht darüber, warum diese Einschätzung falsch sein könnte, und die Diskrepanz zwischen seiner Darstellung und dem Aktienkurs ist der Grund, genau hinzusehen.
Die Aktie ist in diesem Jahr um etwa 12 % gestiegen, aber Anleger, die diese Woche nach Pfizer suchten, jagten keinem kurzfristigen Höhenflug nach. Sie fragten sich, ob ein Unternehmen, das jahrelang stagnierte und nur von seiner Dividende gestützt wurde, darunter einen echten Wachstumsmotor hat. Das Management besteht darauf, dass dies der Fall ist. Das Bewertungsmodell von TIKR deutet darauf hin, dass der Markt noch nicht bereit ist, dafür zu bezahlen.
Der internationale Motor wuchs von 0,5 Milliarden auf 4 Milliarden Dollar
Bei einer JPMorgan-Konferenz am 22. September bezifferte Alexandre de Germay, Pfizers EVP und Chief International Commercial Officer, den Wiederaufbau, den die meisten Anleger übersehen haben. In seinem spezifischen internationalen Geschäft erwirtschafteten neue und neu erworbene Produkte im Jahr 2023 etwa 0,5 Milliarden Dollar. Jetzt sind es etwa 4 Milliarden Dollar. Im gleichen Zeitraum verdreifachte sich die Produktivität des internationalen Vertriebsteams, was darauf zurückzuführen ist, dass Gelder aus unproduktiven Produkteinführungen abgezogen und dort konzentriert wurden, wo die vier wichtigsten Länder 40 % des internationalen Umsatzes ausmachen.
Dieser Mechanismus zeigte sich im zweiten Quartal weltweit. Pfizers Portfolio aus neu eingeführten und erworbenen Produkten erwirtschaftete weltweit im Q2 3,2 Milliarden Dollar und wuchs damit um 18 % nach einem Zuwachs von 22 % im Q1, wie aus den Quartalszahlen des Unternehmens hervorgeht. De Germay bezifferte die gesamte Basis aus neuen und erworbenen Produkten auf etwa 13 Milliarden Dollar annualisierter Umsätze, eine Basis, die vor drei Jahren kaum existierte und die wächst, während das Pandemie-Geschäft nachlässt.
Die von ihm beschriebene Wachstumsmöglichkeit bei Impfstoffen ist das, was das Modell am konservativsten behandelt. Bei älteren Erwachsenen hat Pfizer in Frankreich nur etwa 25 % der angestrebten Bevölkerung ab 65 Jahren, in Deutschland 28 % und in Japan 3 % für seine Prevnar- und ABRYSVO-Impfstoffe geimpft. Diese Märkte sind kaum erschlossen, und LORBRENA zeigt, wie eine Marktdurchdringung aussieht: Das inzwischen etwa eine Milliarde Dollar schwere Produkt hält in Frankreich einen Anteil von 77 % in der Erstlinientherapie.

Sehen Sie historische und zukünftige Schätzungen für Pfizer-Aktien (Es ist kostenlos!) >>>
Der Abgrund, der die Aktie günstig hält
Eliquis, Pfizers größtes Produkt, verliert seinen Exklusivitätsschutz in den USA um das Jahr 2028 herum. Pfizers Q2 10-Q weist auf einen negativen Umsatzauswirkung durch den Verlust des Exklusivitätsschutzes von etwa 1,1 Milliarden Dollar im Jahr 2026 hin, und das Unternehmen erwartet, dass sich diese Auswirkung in den folgenden zwei Jahren deutlich beschleunigen wird. CEO Albert Bourla warnte vor einem moderaten Rückgang des Unternehmens im Jahr 2028, bevor das Wachstum 2029 wieder einsetzt. Produkte, die 2026 und 2027 ihren Patentschutz verlieren, erwirtschafteten 2024 etwa 21,4 Milliarden Dollar Umsatz, fast ein Drittel des Gesamtumsatzes.
Deshalb deutet der Konsens auf einen leichten Umsatzrückgang hin, und deshalb notiert die Aktie bei etwa dem 10-fachen der zukünftigen Gewinne, deutlich unter den Peers. Johnson & Johnson notiert bei etwa dem 24-fachen und Novartis bei etwa dem 15-fachen, laut TIKR-Daten, sodass der Abschlag real ist und echte Zweifel an 2028 widerspiegelt. Die Frage ist, ob de Germays kommerzieller Wiederaufbau plus Adipositas und Onkologie eine stagnierende Basis in Wachstum verwandeln oder lediglich die Stellung halten.
Adipositas ist der entscheidende Faktor, auf den sich das Management am stärksten stützt. De Germay sieht einen Markt, der bis 2030 auf 120 bis 150 Milliarden Dollar anwächst und sich in viele Segmente aufspaltet, anstatt eines einzigen. Pfizers Berobenatid, das im Rahmen des Metsera-Deals erworben wurde, der im November 2025 für etwa 7 Milliarden Dollar Vorabzahlung und bis zu etwa 10 Milliarden Dollar mit Meilensteinen abgeschlossen wurde, befindet sich in Phase 3, wobei eine Kombination mit Amylin Ende des Jahres Ergebnisse liefern soll. Das Management deutet an, dass diese Kombination eine differenzierte monatliche Option für Patienten mit höherem Schweregrad bieten könnte, obwohl die Studie noch nicht abgeschlossen ist, und Analysten von Guggenheim bezeichneten die früheren Berobenatid-Daten als solide, aber relativ undifferenziert gegenüber dem, was bereits auf dem Markt ist.

Sehen Sie, wie Pfizer im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
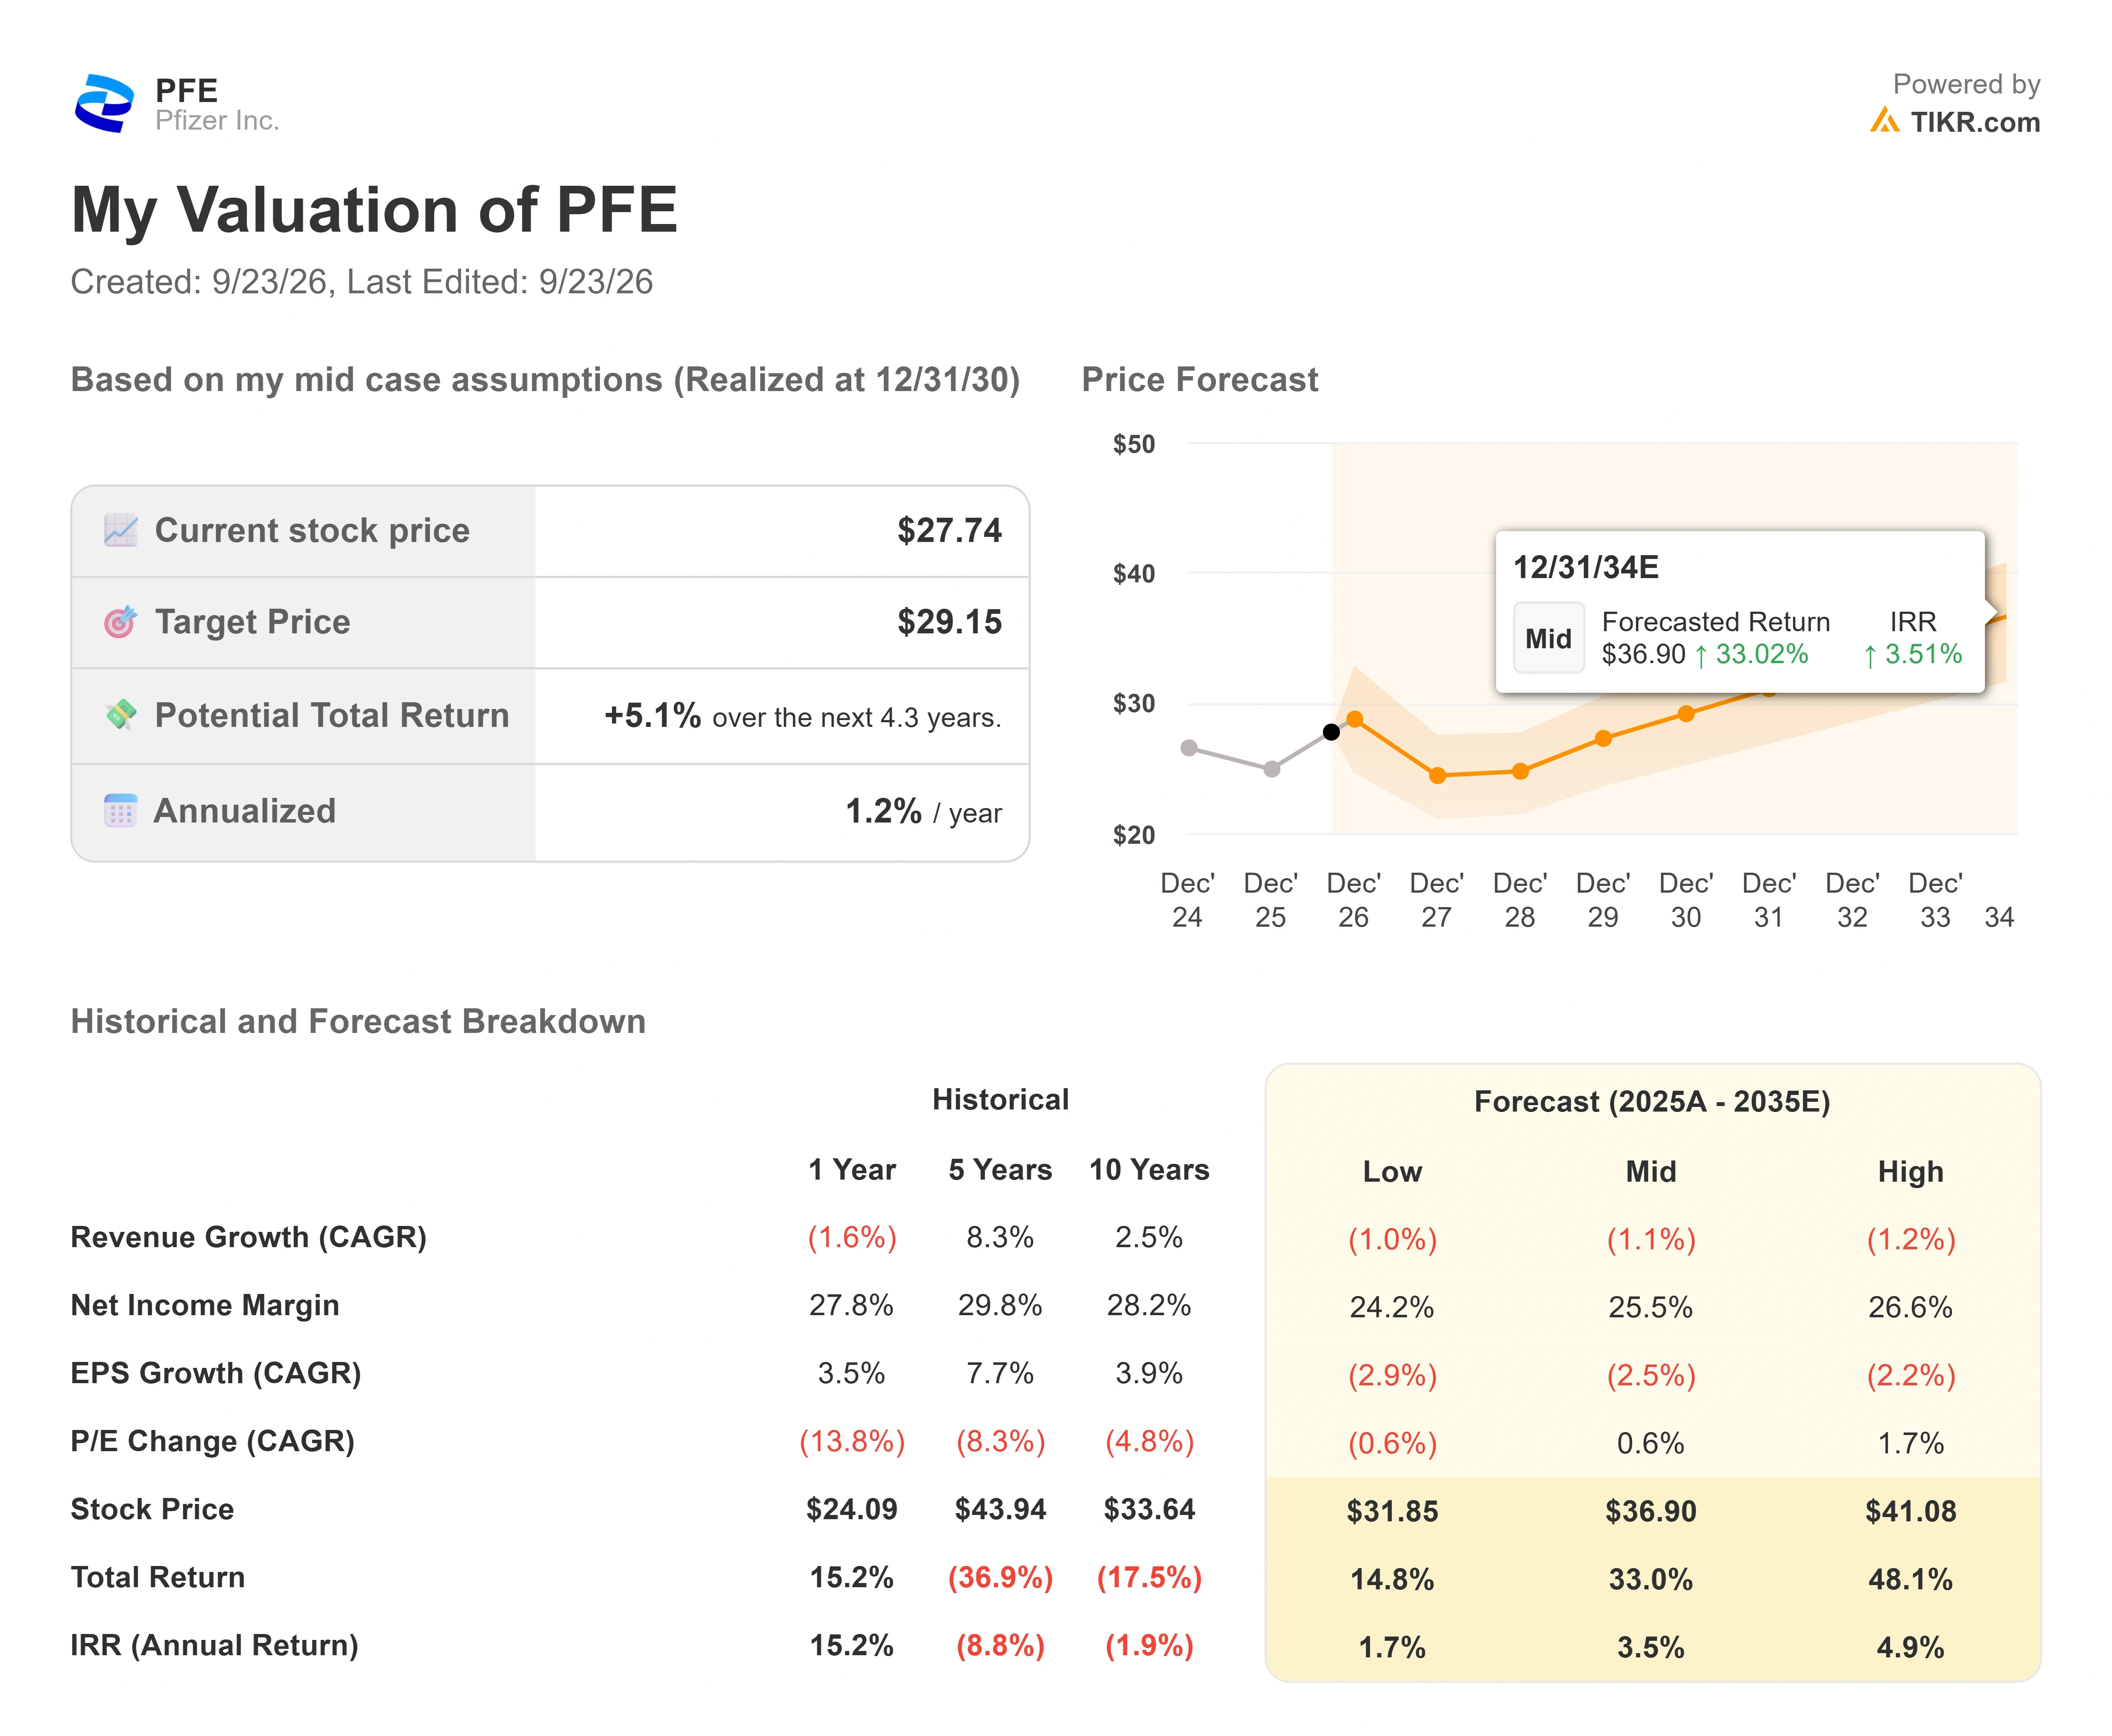
- Aktueller Kurs: $27.93
- Zielkurs (Mitte): ~$29
- Potenzielle Gesamtrendite: ~5%
- Annualisierte IRR: ~1,2 % / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Pfizer-Aktien (Es ist kostenlos!) >>>
Der Einstiegskurs des Modells von $27,74 liegt knapp unter dem aktuellen Kurs. Die beiden Umsatztreiber hinter jedem Aufwärtspotenzial sind das Portfolio aus neu eingeführten und erworbenen Produkten, angeführt von der Seagen-Onkologie und Produkten wie LORBRENA, sowie die Wachstumsmöglichkeit bei der Impfstoffdurchdringung in unterversorgten Industrieländern. Der Margentreiber ist Pfizers Kostenprogramm, das erhebliche Betriebsausgaben aus einer Organisation gestrichen hat, die das Management als ineffizient ausgebend eingestand. Das Hauptrisiko ist, dass der Eliquis-Abgrund eintritt, bevor der neue Motor und die Adipositas-Pipeline die Umsatzlinie tragen können.
Das Aufwärtspotenzial: Wenn Berobenatid und die Onkologie erfolgreich sind, wird die stagnierende Basis, die das Modell annimmt, zu realem Wachstum, und eine Neubewertung vom 10-fachen Gewinn tut den Rest. Das Abwärtsrisiko: Der Abgrund schlägt 2027 und 2028 schneller zu, als die neuen Produkte anlaufen, und lässt die 6 % Dividendenrendite als einzige Stütze zurück.
Fazit
Der nächste echte Test kommt Ende des Jahres, wenn die Berobenatid-Amylin-Kombination Ergebnisse liefert. Dieser eine Datensatz wird mehr zur Pfizer-Debatte beitragen als jedes Quartalsergebnis. Ein klarer Erfolg gibt dem Markt den ersten handfesten Grund, die Adipositas-Sparte als Wachstumstreiber und nicht als Hoffnungsträger zu bewerten, und de Germays kommerzieller Wiederaufbau hat plötzlich ein Produkt, das es wert ist, eingesetzt zu werden. Ein unklares Ergebnis lässt die Aktie dort, wo sie ist: nahe ihren Höchstständen, mit einer Rendite von 6 % und wartend auf 2028.
Sollten Sie in Pfizer investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Pfizer auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Pfizer zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Pfizer auf TIKR Free →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!