Die wichtigsten Punkte
- Nvidia fiel am Montag um 4 %, nachdem sein Aufsichtsrat eine Untersuchung gegen CEO Jensen Huang eingeleitet hatte.
- Nvidias Bruttomarge von 71 % gibt seinen größten Kunden jeden Grund, günstigere Chips zu unterstützen, und dass Anthropic seine KI fast ausschließlich auf von Google entwickelten Chips trainiert, zeigt, wie das funktionieren kann.
- Analysten erwarten immer noch, dass Nvidias Umsatz vom Geschäftsjahr 2026 bis zum Geschäftsjahr 2028 mehr als verdreifachen wird, sodass der Druck sich wahrscheinlich eher in seiner Marge als in seinen Verkäufen zeigen wird.
- Nvidias Bericht am 17. November ist der nächste Test, wobei das Management bereits eine Bruttomarge von 71 % bis 72 % für das Quartal im Januar prognostiziert hat, da die Speicherkosten steigen.
Nvidia (NVDA) fiel am Montag um 4 %, nachdem sein Aufsichtsrat eine unabhängige Untersuchung zu Berichten eingeleitet hatte, wonach CEO Jensen Huang Ziel eines ausländischen Geheimdienstes war.
Der Rest des Chip-Sektors bewegte sich in die andere Richtung. Advanced Micro Devices (AMD) sprang um 13 %, unterstützt durch eine neue Zusammenarbeit mit Google Cloud, und Broadcom (AVGO) stieg um 9 %.
Stephen Witt, dessen Buch "The Thinking Machine" die Geschichte von Huang und Nvidia erzählt, wurde in Montags Squawk Pod gefragt, ob Nvidias Konkurrenten sich ein wenig Schadenfreude gönnten. Seine Antwort lief auf den Preis hinaus. Nvidias Margen, sagte er, "liegen bei 70, 80 %. Ich meine, das ist die Art von Marge, das ist wie Köder ins Wasser werfen."
Und die Haie haben bereits gekostet. Anthropic, das voraussichtlich später in diesem Monat an die Börse gehen wird, trainierte seine KI "fast vollständig auf Googles TPU-Stack", sagte Witt. Das sind die kundenspezifischen Chips, die Alphabet (GOOG) mit Broadcom entwickelt.
Es ist also keine Überraschung, dass Witt im Hard Fork-Podcast dieser Woche sagte, dass das, was schlecht für Nvidia ist, gut für AMD, Broadcom und Google ist.
TIKR verfolgt 61 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Nvidias Analystenbewertungen ansehen
Die Aufträge sind immer noch da
Anthropic ist ein Kunde. Witt selbst räumte ein, dass Anthropic seine Modelle auf Nvidia-Chips betreibt, die es mietet, und er sagte, der Inferenzmarkt "begünstigt immer noch irgendwie NVIDIA." Wall Street sieht Nvidias Umsatz auch mehr als verdreifachen zwischen dem Jahr, das im Januar 2026 endet, und dem Geschäftsjahr 2028:
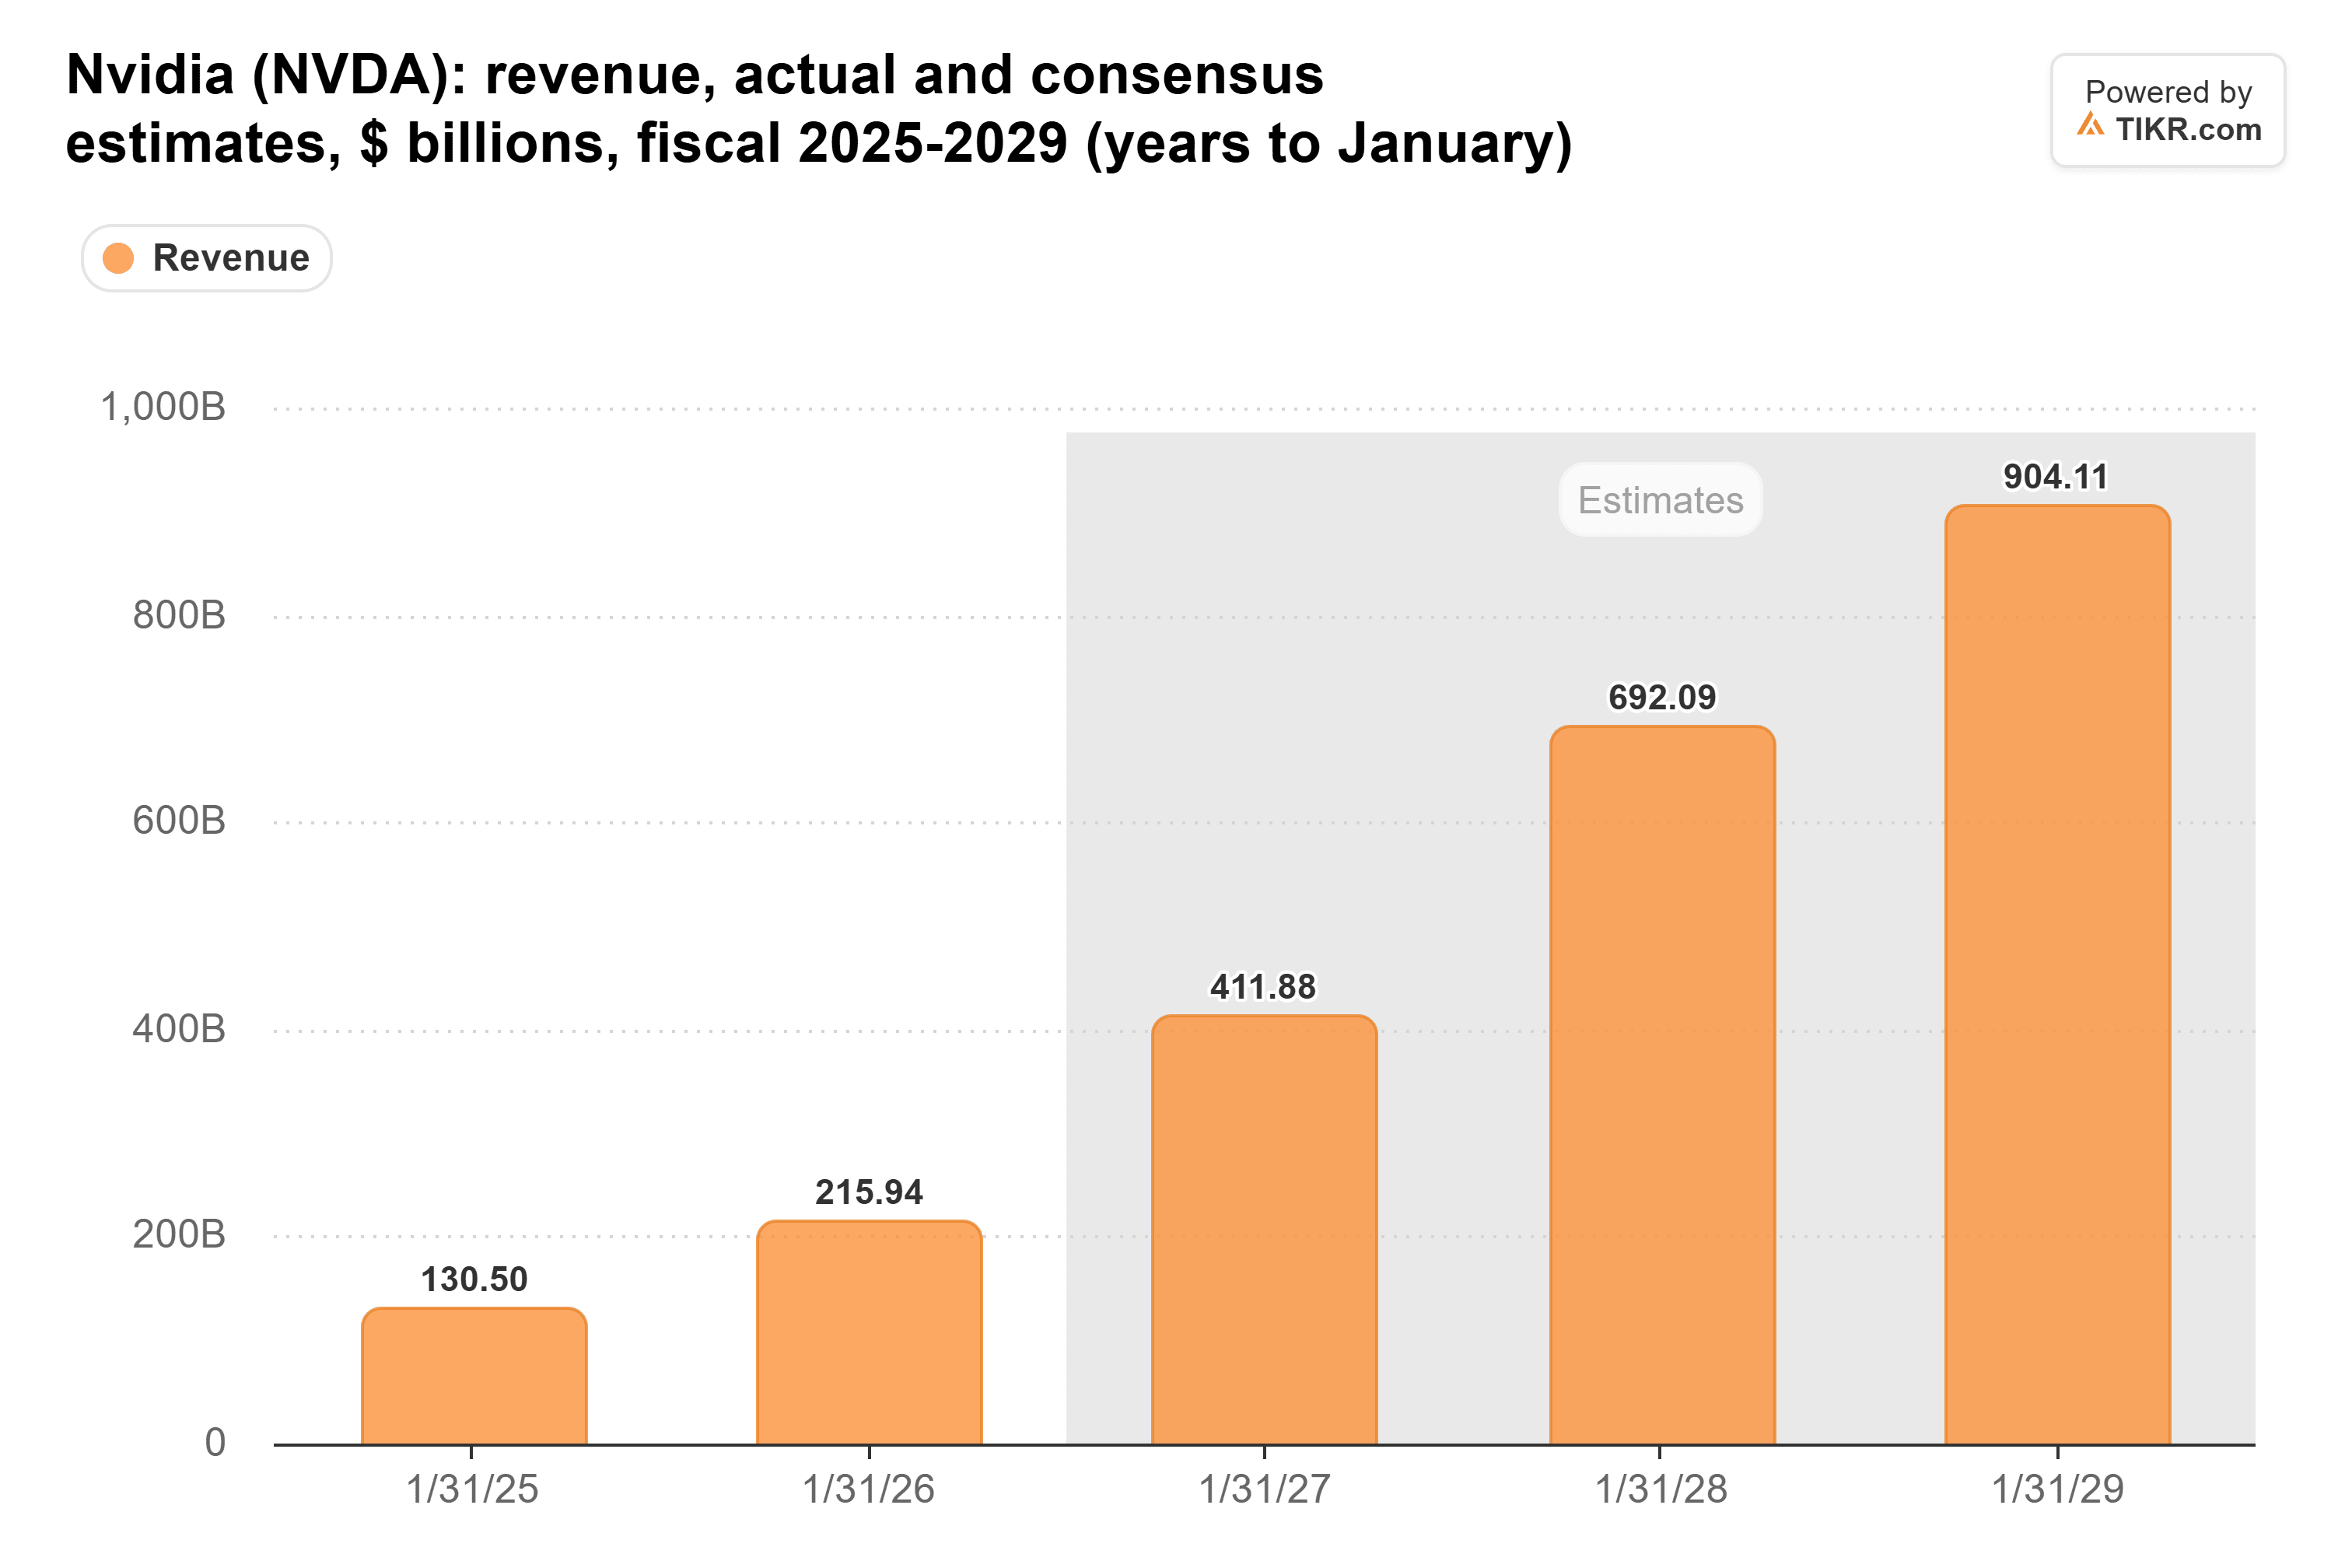
Das sind 215,9 Milliarden Dollar, die auf 692 Milliarden Dollar wachsen. Als das Unternehmen im August berichtete, prognostizierte das Management ein Wachstum von etwa 70 % im Geschäftsjahr 2028 und sagte, das Angebot sei das, was es dort begrenze. Eine Aufsichtsratsuntersuchung ändert nicht, wie viele Chips Nvidia herstellen lassen kann, daher erwarte ich nicht, dass die Nachrichten vom Montag diese Schätzungen beeinflussen.
Die Marge ist der Köder
Witts Warnung betrifft die Jahre danach. Nvidias Bruttomarge liegt seit drei aufeinanderfolgenden Geschäftsjahren in den 70ern:
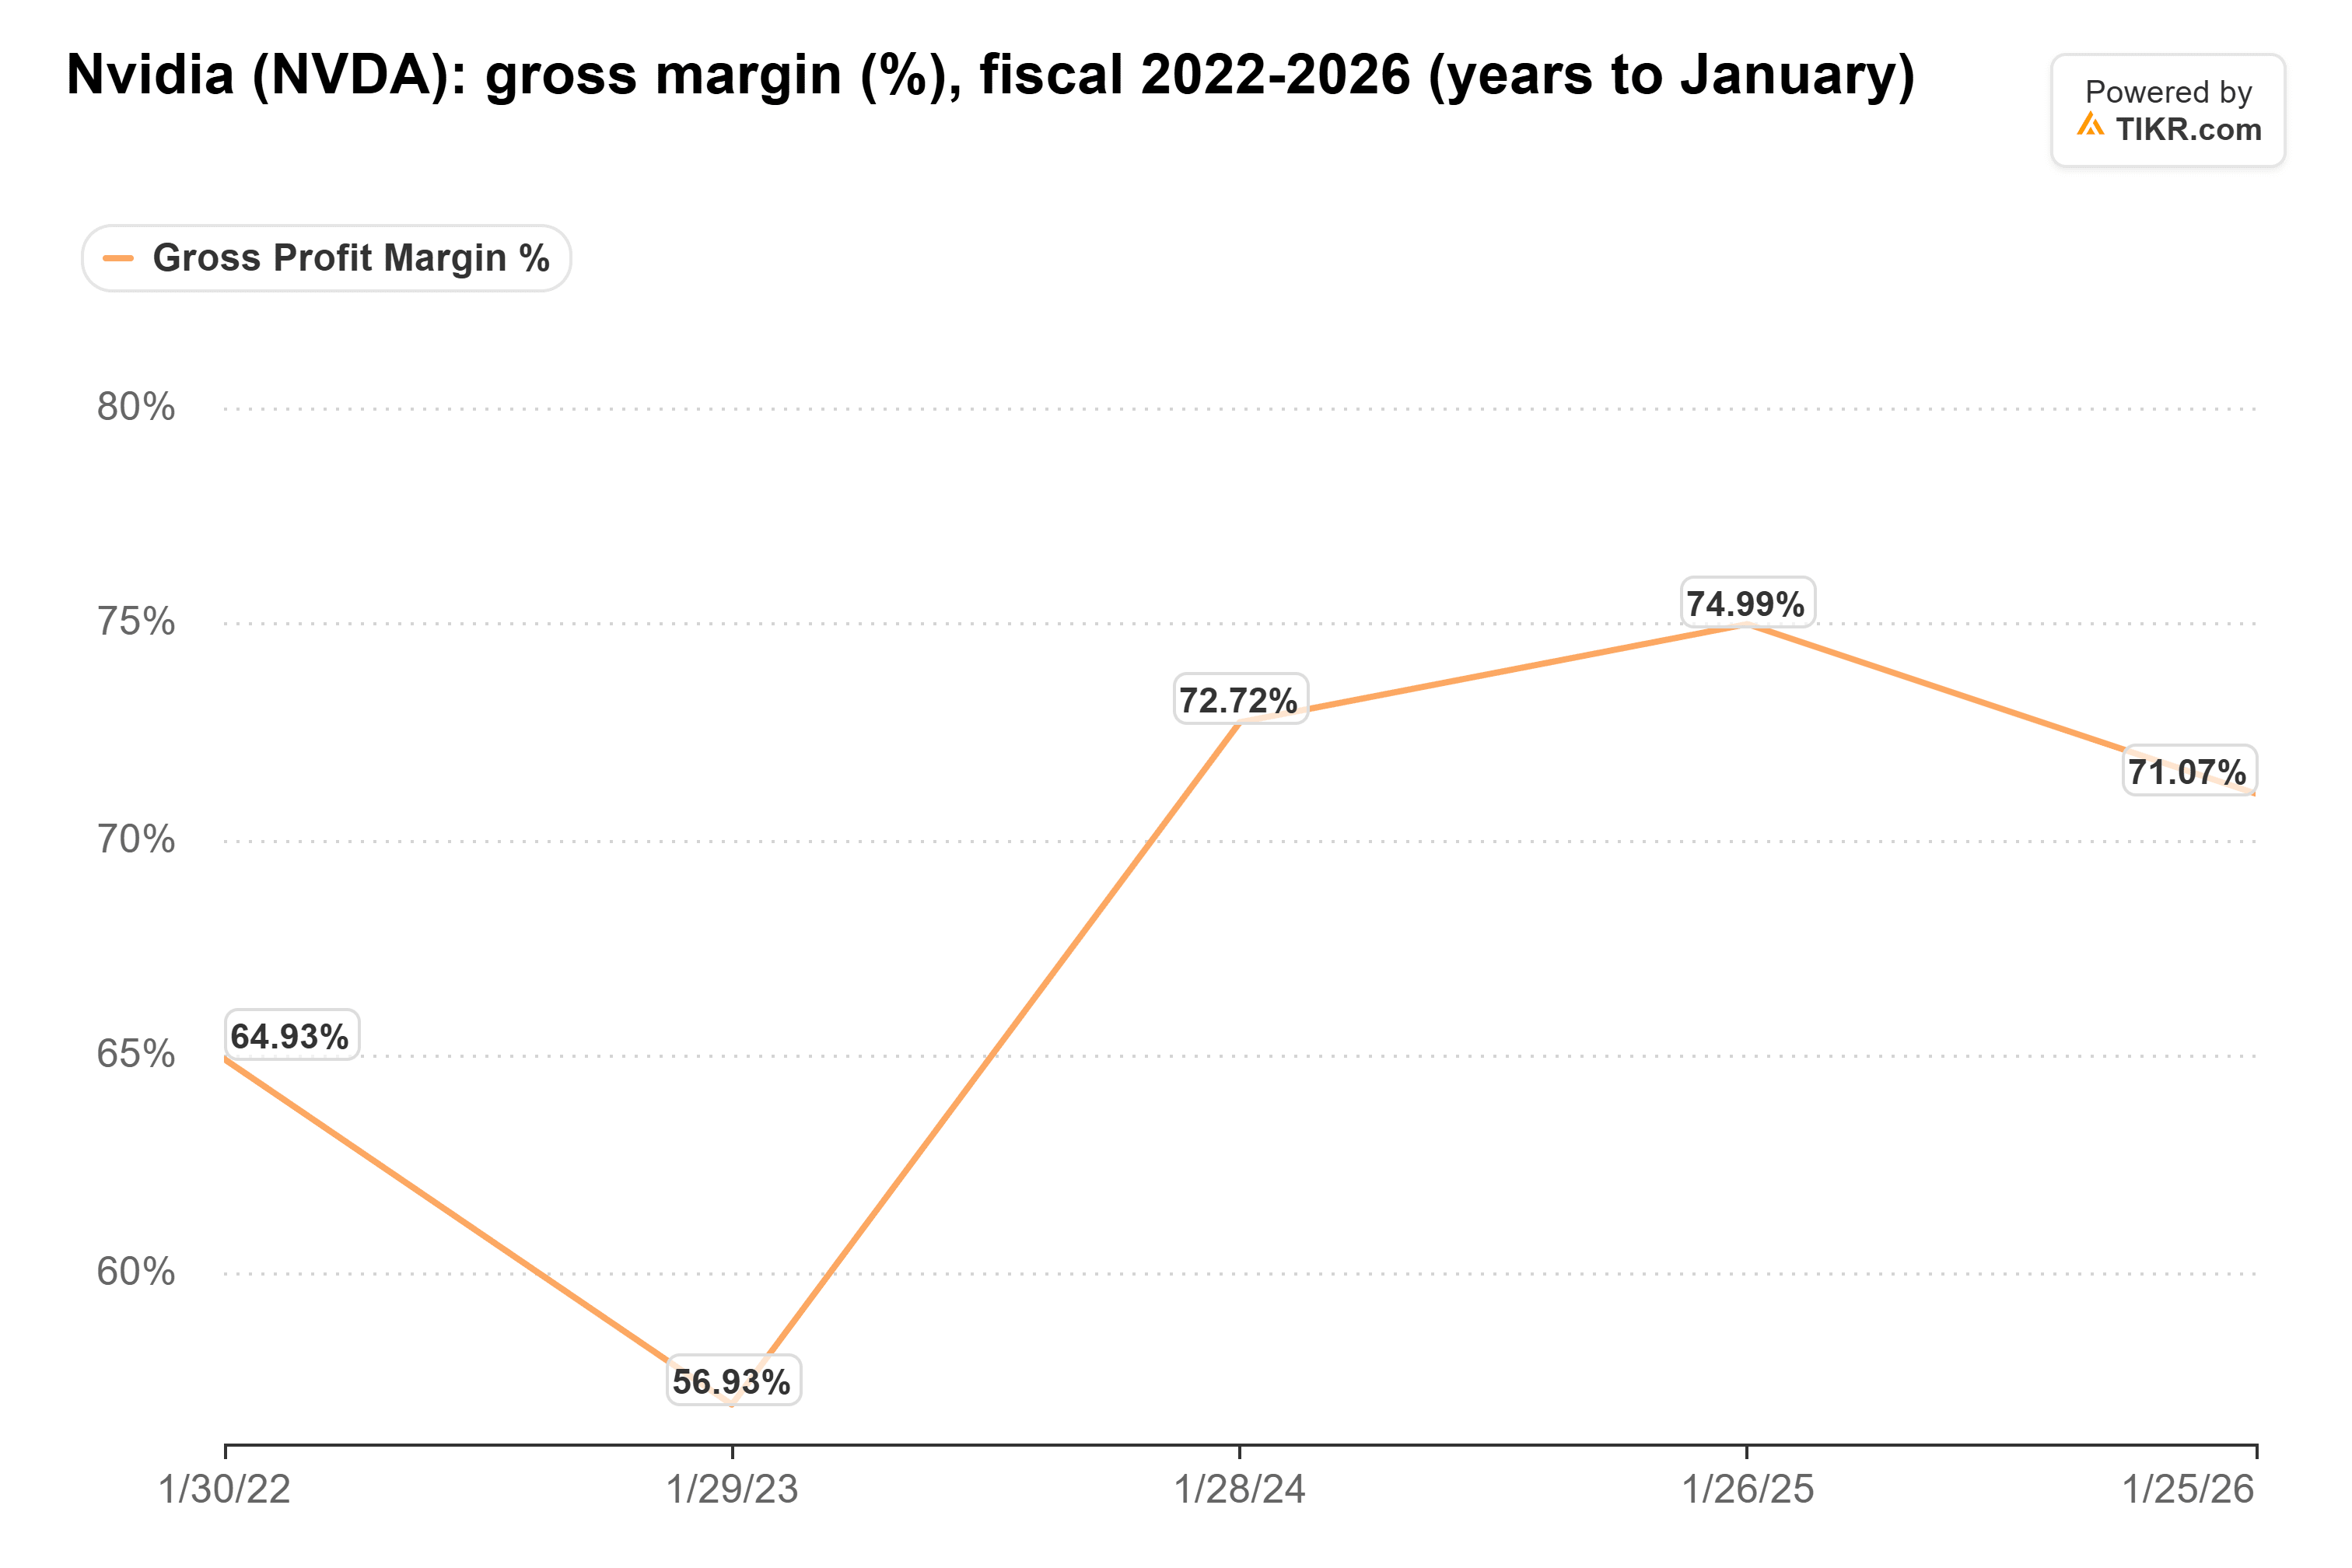
Bei 71,1 % im letzten Geschäftsjahr gingen etwa 29 von je 100 Dollar, die ein Käufer an Nvidia zahlte, in die Herstellungskosten des gekauften Produkts. Die Käufer, die am meisten zahlen, sind diejenigen, die am besten in der Lage sind, woanders hinzugehen. Das Management sagte im Februar, dass die fünf größten Cloud-Anbieter und Hyperscaler etwas mehr als die Hälfte von Nvidias Data-Center-Umsatz ausmachen. Sein Jahresbericht nennt Alphabet, Amazon und Microsoft unter den Cloud-Unternehmen, die ihre eigenen KI-Chips entwickeln.
Nvidia weiß das. Das Management sagte im August, dass es fast 50 Milliarden Dollar in KI-Labore der Spitzenklasse investiert habe, und Anthropic ist eines davon.
Broadcom baut die Alternative
Außerdem: Jede TPU, die Google hinzufügt, ist Geschäft für Broadcom, weshalb Broadcom wie der wahre Gewinner von Googles Chip-Offensive aussieht. Analysten erwarten, dass Broadcoms Umsatz vom Geschäftsjahr 2025 bis zum Geschäftsjahr 2028 mehr als vervierfachen wird:
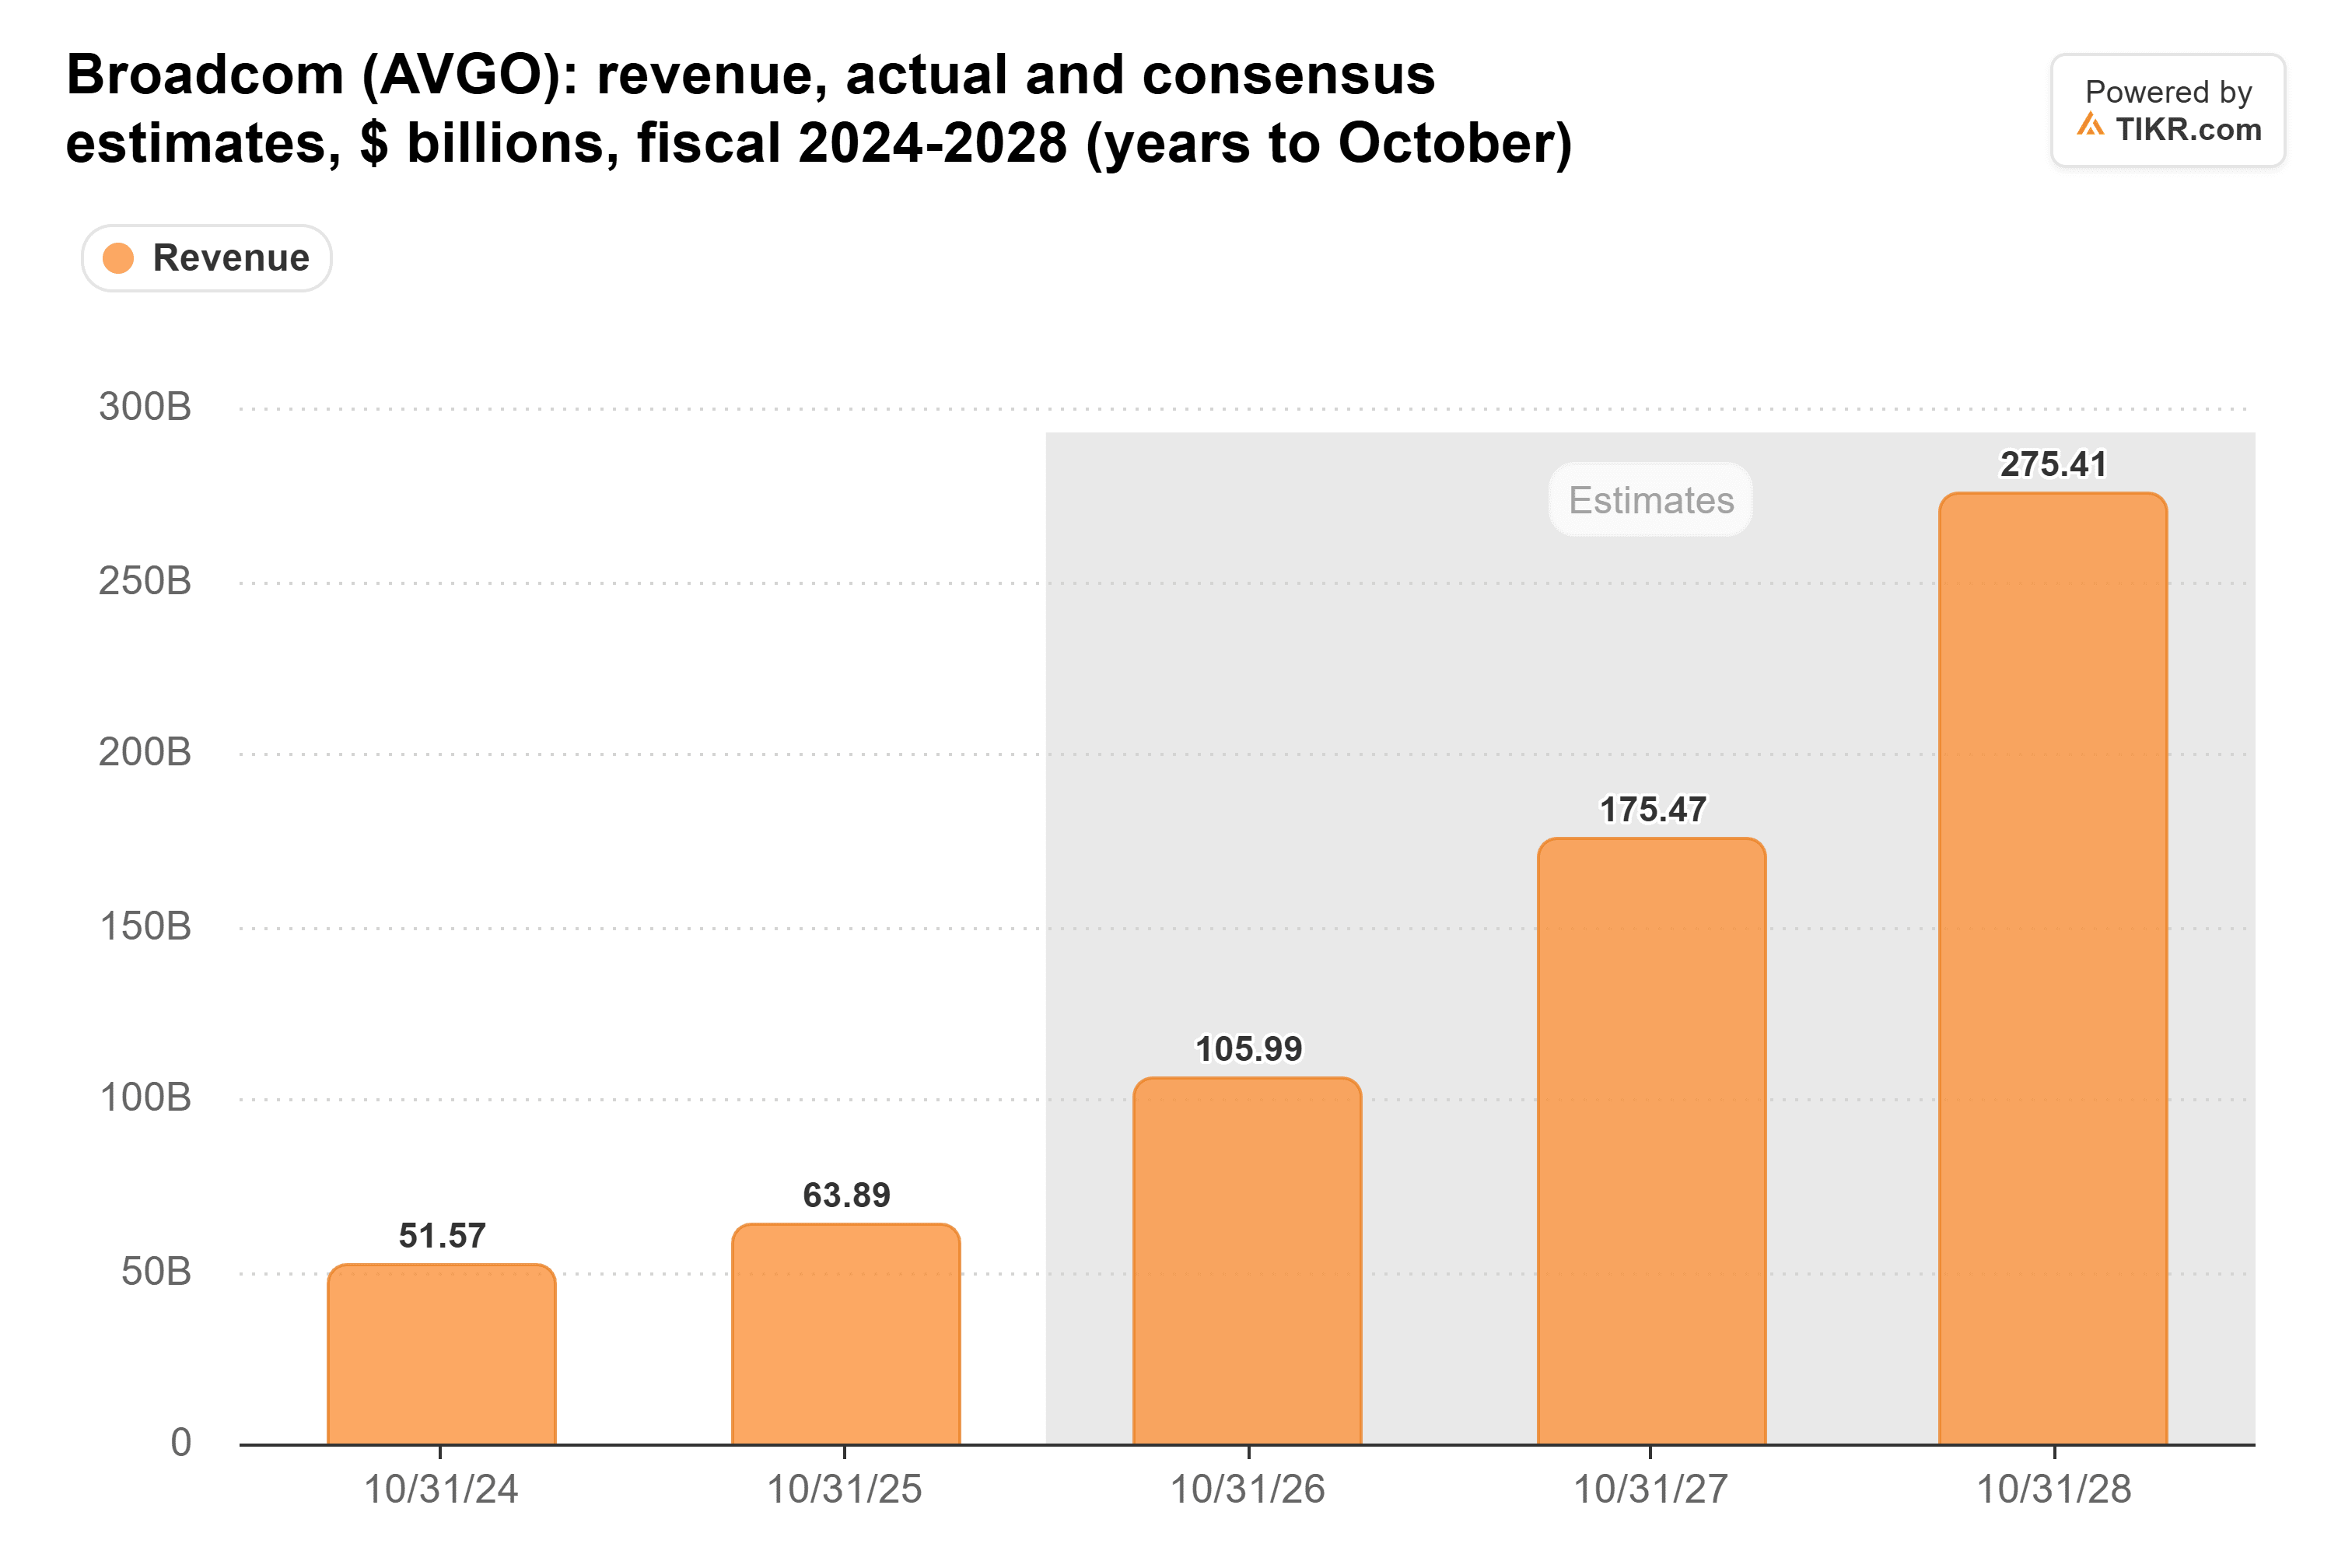
Das sind 63,9 Milliarden Dollar im Geschäftsjahr 2025, die auf 275 Milliarden Dollar wachsen. AMD, der andere von Witt genannte Chiphersteller, prognostizierte gerade einen höheren Umsatz als Intel vor einem Jahrzehnt erzielte. Witt nennt Nvidias Produkte immer noch "die besten." Für AMD und Broadcom jedoch ist jedes Labor, das sein nächstes Modell auf günstigeren Chips trainiert, ein Gewinn.
Achten Sie auf die Marge am 17. November
Ehrlich gesagt, ich denke, Witt hat hier recht, und Anleger, die am Montag Geld aus Nvidia abgezogen und in AMD und Broadcom gesteckt haben, scheinen zuzustimmen. Eine Bruttomarge von über 70 % ist eine ständige Einladung für jeden großen Käufer, einen günstigeren Chip zu finanzieren, und Anthropic hat gerade gezeigt, dass ein Spitzenlabor auf diese Weise trainieren kann. Ich erwarte, dass sich dieser Druck in Nvidias Marge deutlich zeigen wird, bevor er sich in seinem Umsatz zeigt.
Der erste Test ist Nvidias Bericht am 17. November. Das Management erwartet bereits, dass die Bruttomarge im Quartal, das im Januar 2027 endet, bei 71 % bis 72 % ihren Tiefpunkt erreicht, gegenüber 75,0 % im Juli-Quartal, da die Speicherpreise steigen. Wenn Nvidia an dieser Prognose festhält und seine geplanten Preiserhöhungen im Geschäftsjahr 2028 greifen, hat es immer noch genug Preissetzungsmacht, bevor die Haie richtig zubeißen.
Was ist Nvidia-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Nvidia wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!