

Die wichtigsten Punkte
- CoreWeave veröffentlicht heute nach Börsenschluss die Ergebnisse für das dritte Quartal, wobei seine unbesicherten Anleihen eine Rendite von etwa 16 % aufweisen.
- CoreWeaves 400-MW-Pachtvertrag für Polaris Forge 1 ist für Applied Digital etwa 11,0 Milliarden US-Dollar wert, was 30,4 % seiner vertraglich gebundenen Einnahmen von 36,2 Milliarden US-Dollar entspricht.
- Der Pachtvertrag ist nach dem Take-or-Pay-Prinzip gestaltet, und der Großteil der anderen vertraglich gebundenen Mieteinnahmen von Applied Digital stammt von Hyperscalern mit Investment-Grade-Bonität, sodass das Mieterrisiko geringer erscheint, als der Kursrutsch der Aktie vermuten lässt.
- Die größere Bewährungsprobe ist die eigene Finanzierung von Applied Digital, die im letzten Quartal das 2,6-fache seiner Basismiete kostete, während noch etwa 800 MW zu finanzieren sind.
CoreWeave (CRWV) veröffentlicht heute nach Börsenschluss die Ergebnisse für das dritte Quartal, und Bloomberg schreibt, dass das Unternehmen "ein Stimmungsproblem hat, das selbst starke Quartalszahlen nicht beheben können".
Der Großteil dieses Problems ist die Verschuldung von CoreWeave. Wie Nick Del Deo, Managing Director bei MoffettNathanson, in der gestrigen Folge von CNBCs Closing Bell Overtime sagte:
"Ihre unbesicherten Anleihen der Muttergesellschaft werfen etwa 16 % Rendite ab. Es ist ziemlich ungewöhnlich, ein Unternehmen mit Anleihen, die auf diesem Niveau am Markt gehandelt werden, aber auch mit einer Marktkapitalisierung von etwa 30 Milliarden zu sehen. Eines dieser beiden Dinge ist falsch."
Wenn sich der Anleihemarkt als richtig erweist, werden nicht nur die Aktionäre von CoreWeave die Auswirkungen spüren. Applied Digital (APLD) vermietet die gesamten 400 MW seines Campus Polaris Forge 1 in North Dakota an CoreWeave, und seine Aktie erreichte letzte Woche ein 52-Wochen-Tief.
TIKR verfolgt 42 Analysten zu CoreWeave. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für CoreWeave sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für CoreWeave an
Ein Drittel der Mieteinnahmen stammt von CoreWeave
Der Pachtvertrag für Polaris Forge 1 läuft 15 Jahre nach dem Take-or-Pay-Prinzip und ist über seine Grundlaufzeit etwa 11,0 Milliarden US-Dollar wert. Das entspricht 30,4 % der vertraglich gebundenen Einnahmen von Applied Digital in Höhe von 36,2 Milliarden US-Dollar zum 31. Mai. Nur ein Hyperscaler der ersten Stufe, mit 55,8 %, macht einen größeren Anteil aus. CoreWeave zahlt auch den höchsten Preis pro Megawatt: etwa 1,83 Millionen US-Dollar pro Jahr, rund 10 % mehr als die 1,65 bis 1,67 Millionen US-Dollar, die die Hyperscaler zahlen. (Das ist für den risikoreicheren Mieter sinnvoll.)
Diese Pachtverträge sind der Grund, warum Analysten erwarten, dass der Umsatz von Applied Digital vom Geschäftsjahr 2026 bis zum Geschäftsjahr 2028 mehr als das Dreifache steigen wird.
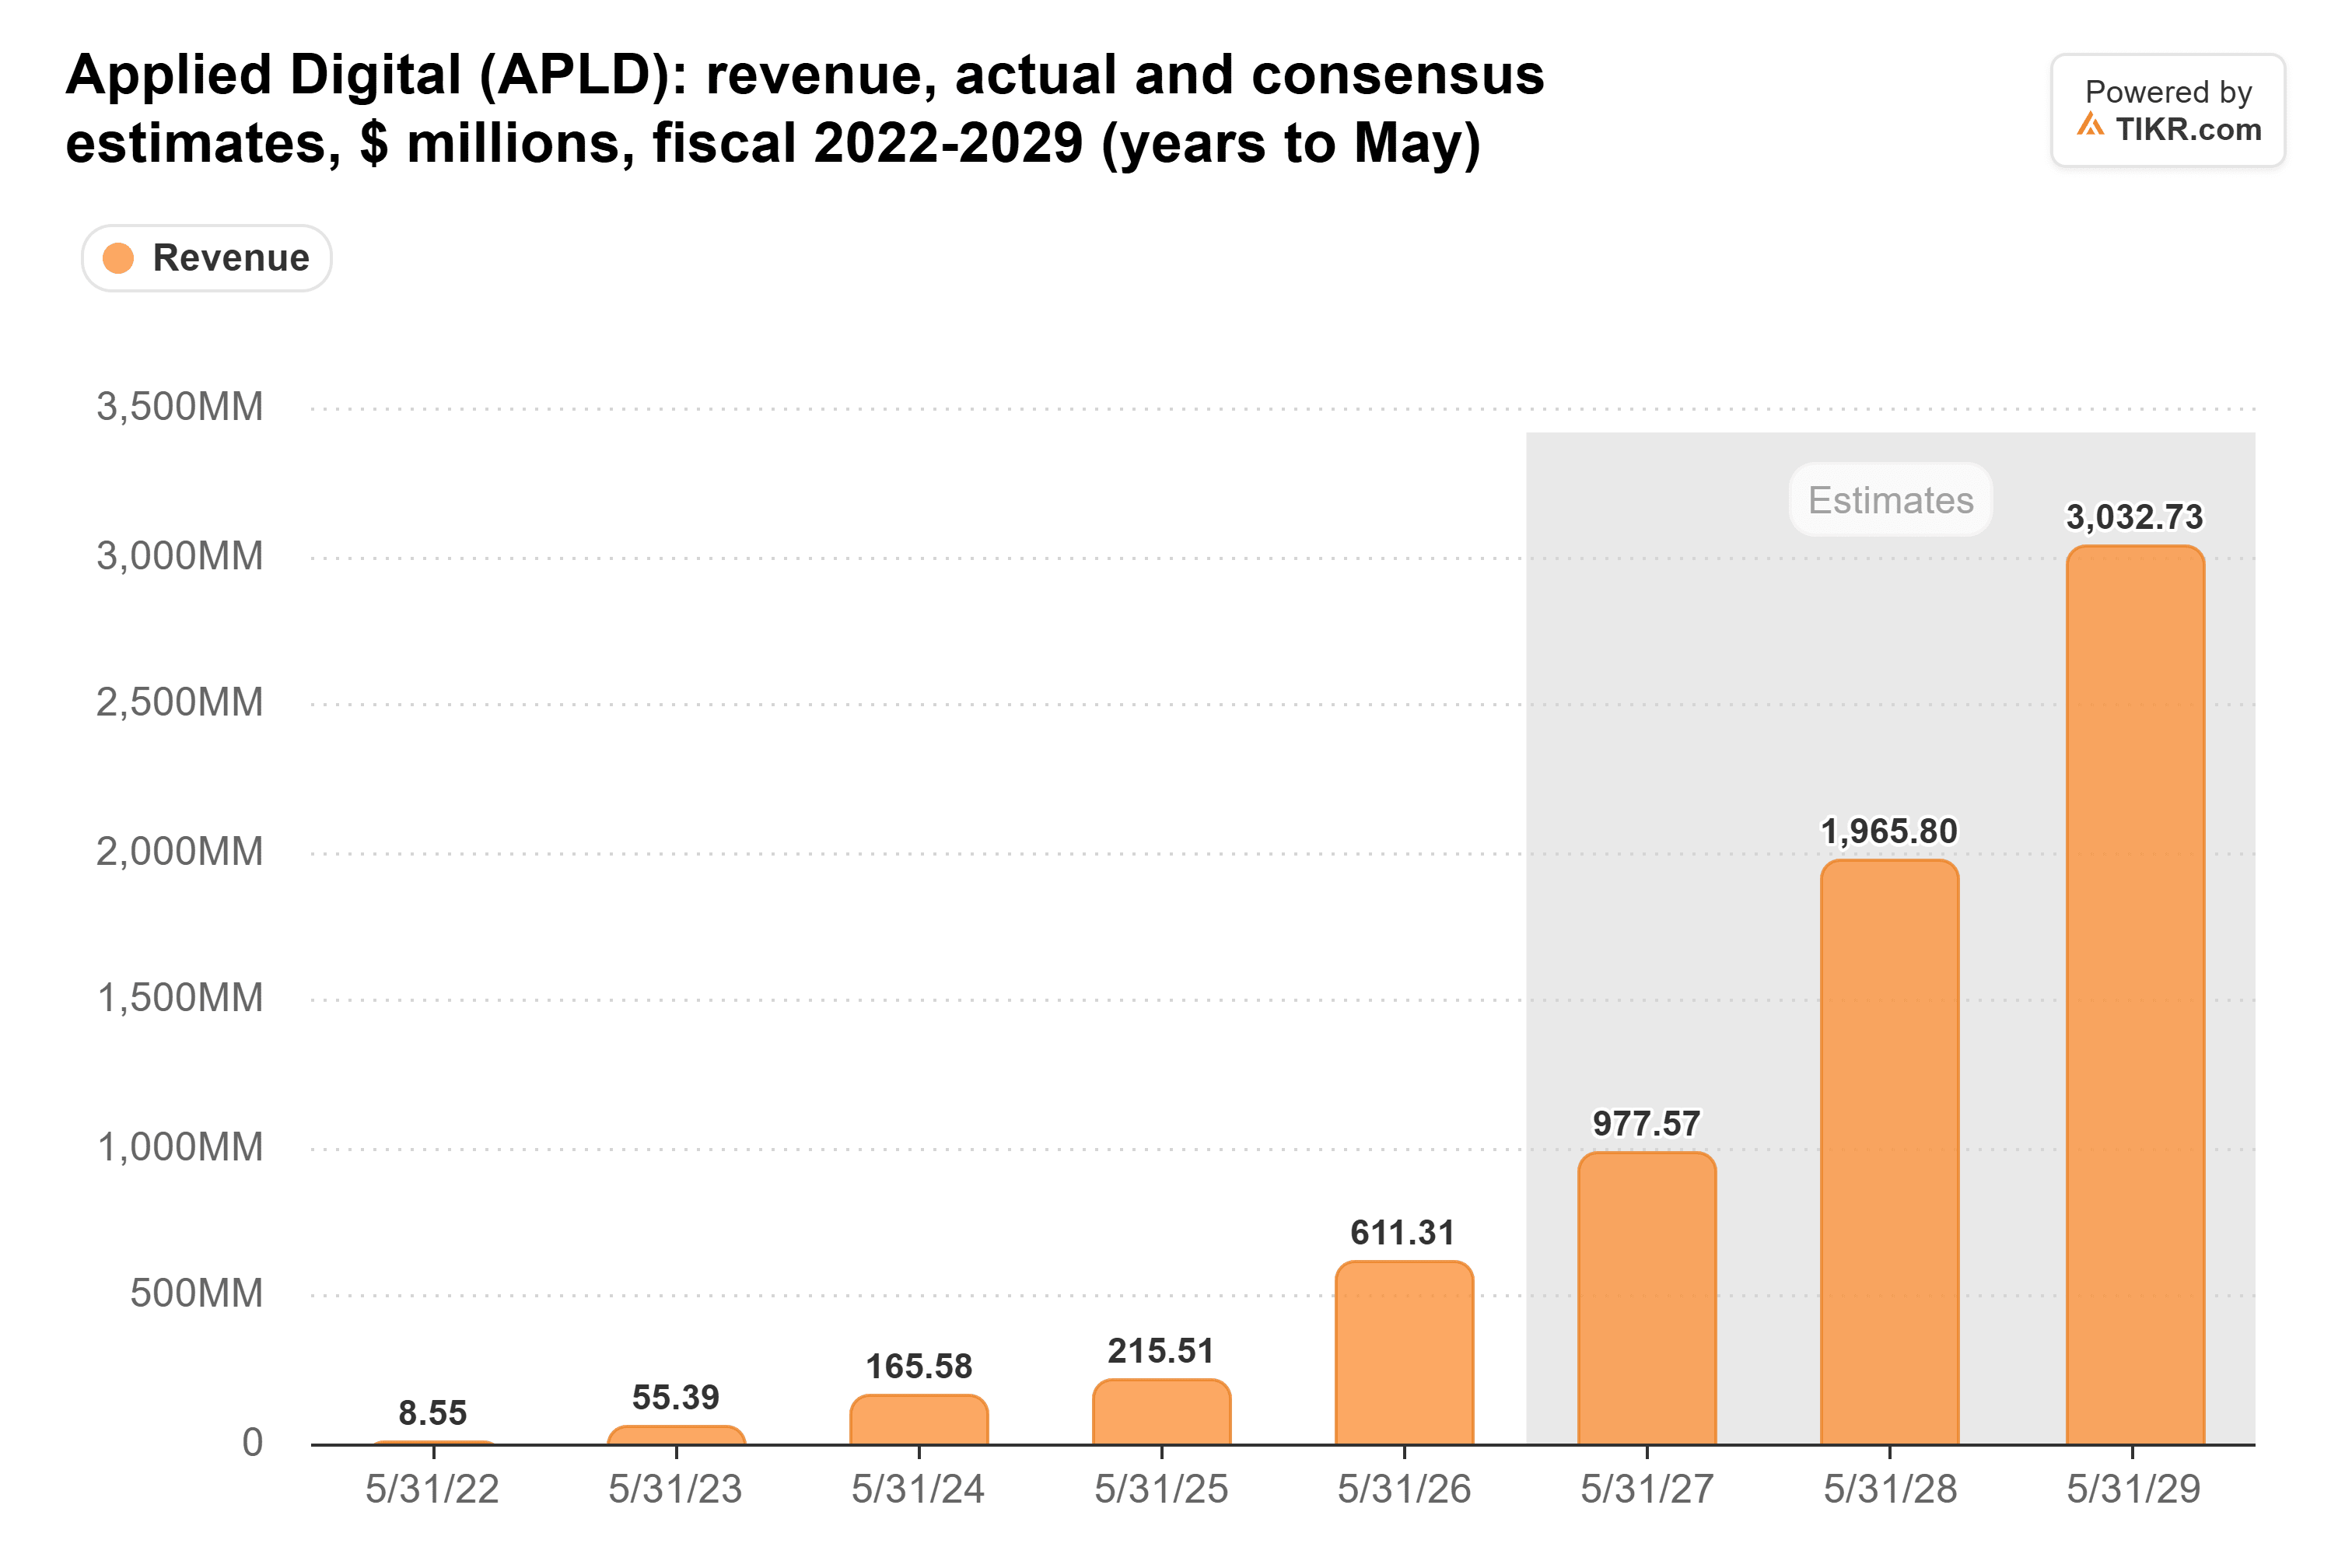
Und nichts an den Anleihekursen von CoreWeave ändert den Mietzahlungsplan hinter diesen Schätzungen, solange CoreWeave weiterhin zahlt.
Die Verschuldung von CoreWeave steigt weiter
Die Gesamtverschuldung von CoreWeave hat sich innerhalb eines Jahres mehr als verdreifacht und belief sich zum 30. Juni auf 51,6 Milliarden US-Dollar.
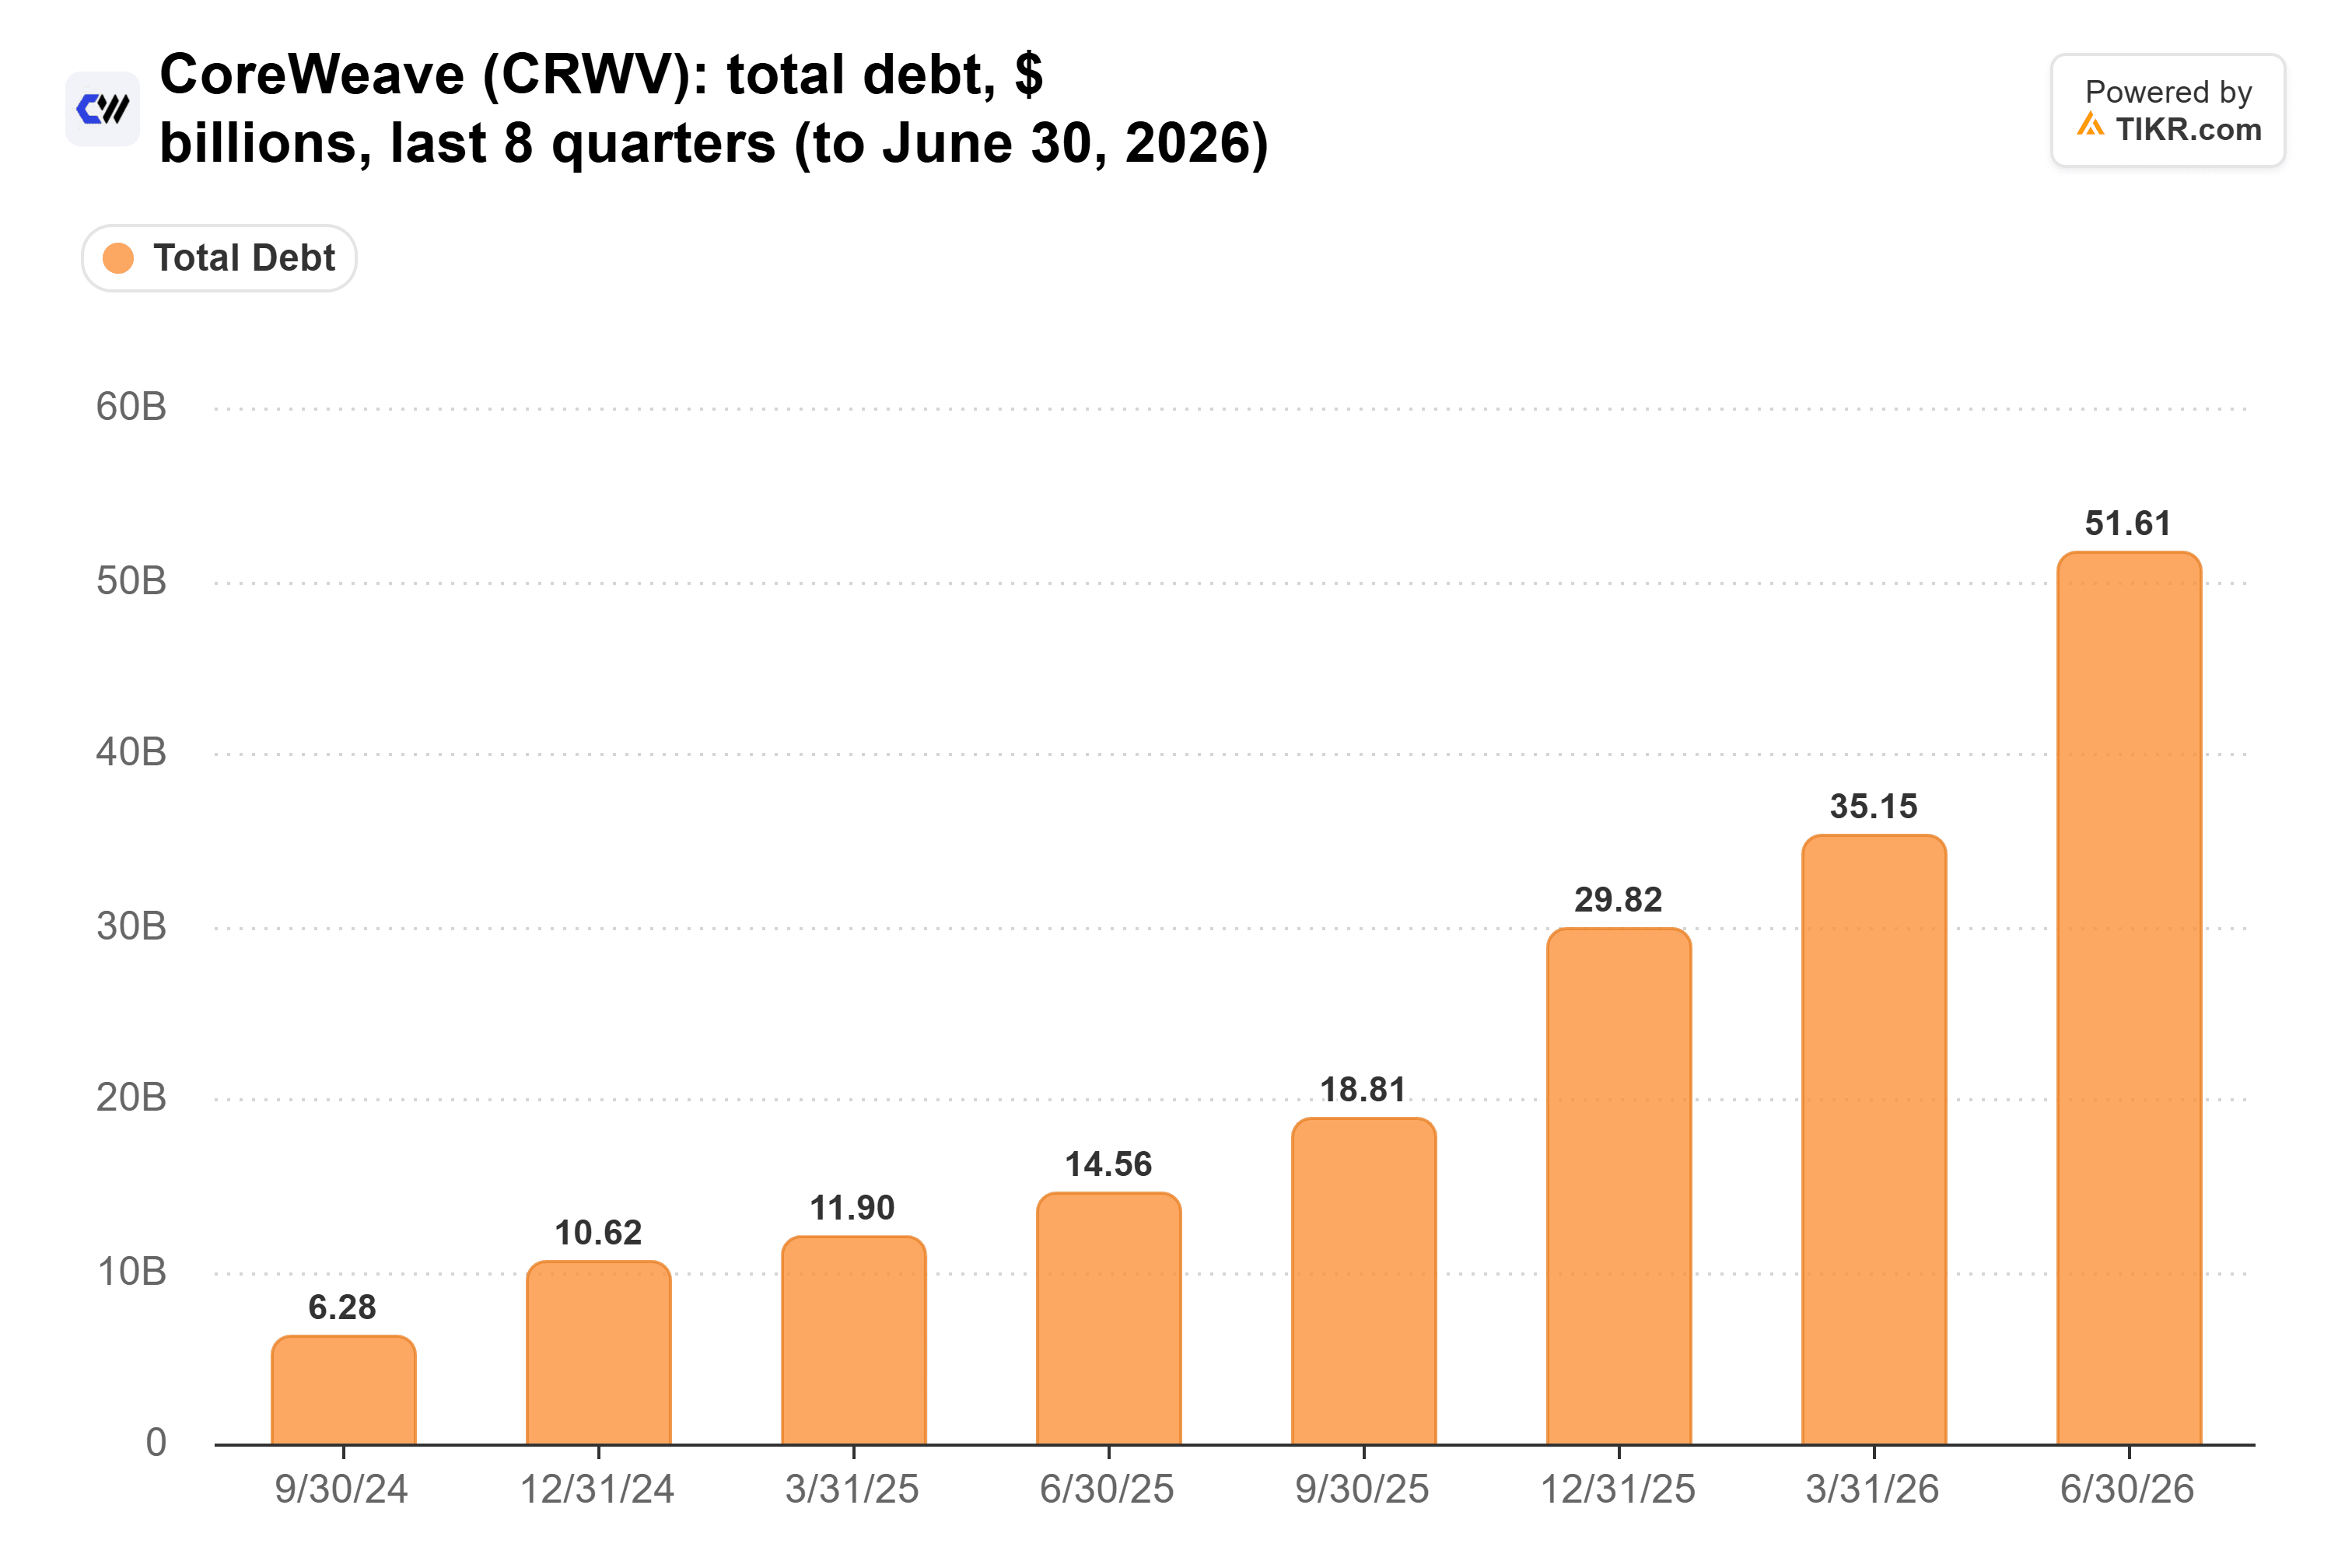
Del Deo fügte hinzu, dass CoreWeave derzeit weitgehend vom Markt für unbesicherte Anleihen ausgeschlossen ist, genau zu dem Zeitpunkt, zu dem es in den kommenden Quartalen zig Milliarden US-Dollar benötigt. Das ist die Lücke, die Anleiheinvestoren beunruhigt.
Und die Rückendeckung, auf die viele Anleger gezählt haben, wirkt diese Woche wackeliger. Letzten Monat verteidigte Nvidia (NVDA)-CEO Jensen Huang CoreWeave, nachdem Sorgen um seine Verschuldung die Aktie getroffen hatten. Jetzt untersucht Nvidia Huangs Affäre mit einer mutmaßlichen chinesischen Spionin. Gil Luria, Leiter der Technologieforschung bei D.A. Davidson, erklärte in der gestrigen Ausgabe von Squawk on the Street, was das bedeutet: "Wenn jemand CoreWeave-Aktien besitzt in der Annahme, dass Nvidia einfach eine Rückendeckung ist, wird das ohne Jensen Huang schwieriger."
Applied Digital hat diesen Pachtvertrag für eine Woche wie diese geschrieben
Der Pachtvertrag für Polaris Forge 1 kann nicht gekündigt werden, und Applied Digital erklärt, dass ein Mieter, der aus eigenem Antrieb aussteigt, den vollen verbleibenden Vertragswert schuldet. Im März 2026 verlagerte CoreWeave außerdem Teile von zwei Polaris-Forge-1-Pachtverträgen in eine mit A3 bewertete Tochtergesellschaft mit einer Garantie der Muttergesellschaft, sodass ein Teil dieser Mieteinnahmen nun von einer besseren Bonität als die von CoreWeave selbst stammt. Die anderen 69,6 % der vertraglich gebundenen Mieteinnahmen in Höhe von 25,2 Milliarden US-Dollar stammen von Hyperscalern mit Investment-Grade-Bonität. Und die unterzeichneten Campus von Applied Digital befinden sich in North Dakota, Louisiana und Alabama, außerhalb des Moratoriums für neue Rechenzentren, das die designierte Gouverneurin von Texas, Gina Hinojosa, gefordert hat.
Die eigene Finanzierung von Applied Digital ist die größere Bewährungsprobe
Die Zinsaufwendungen von Applied Digital stiegen im Quartal bis zum 31. August auf 78,9 Millionen US-Dollar, gegenüber 9,6 Millionen US-Dollar im Vorjahreszeitraum.
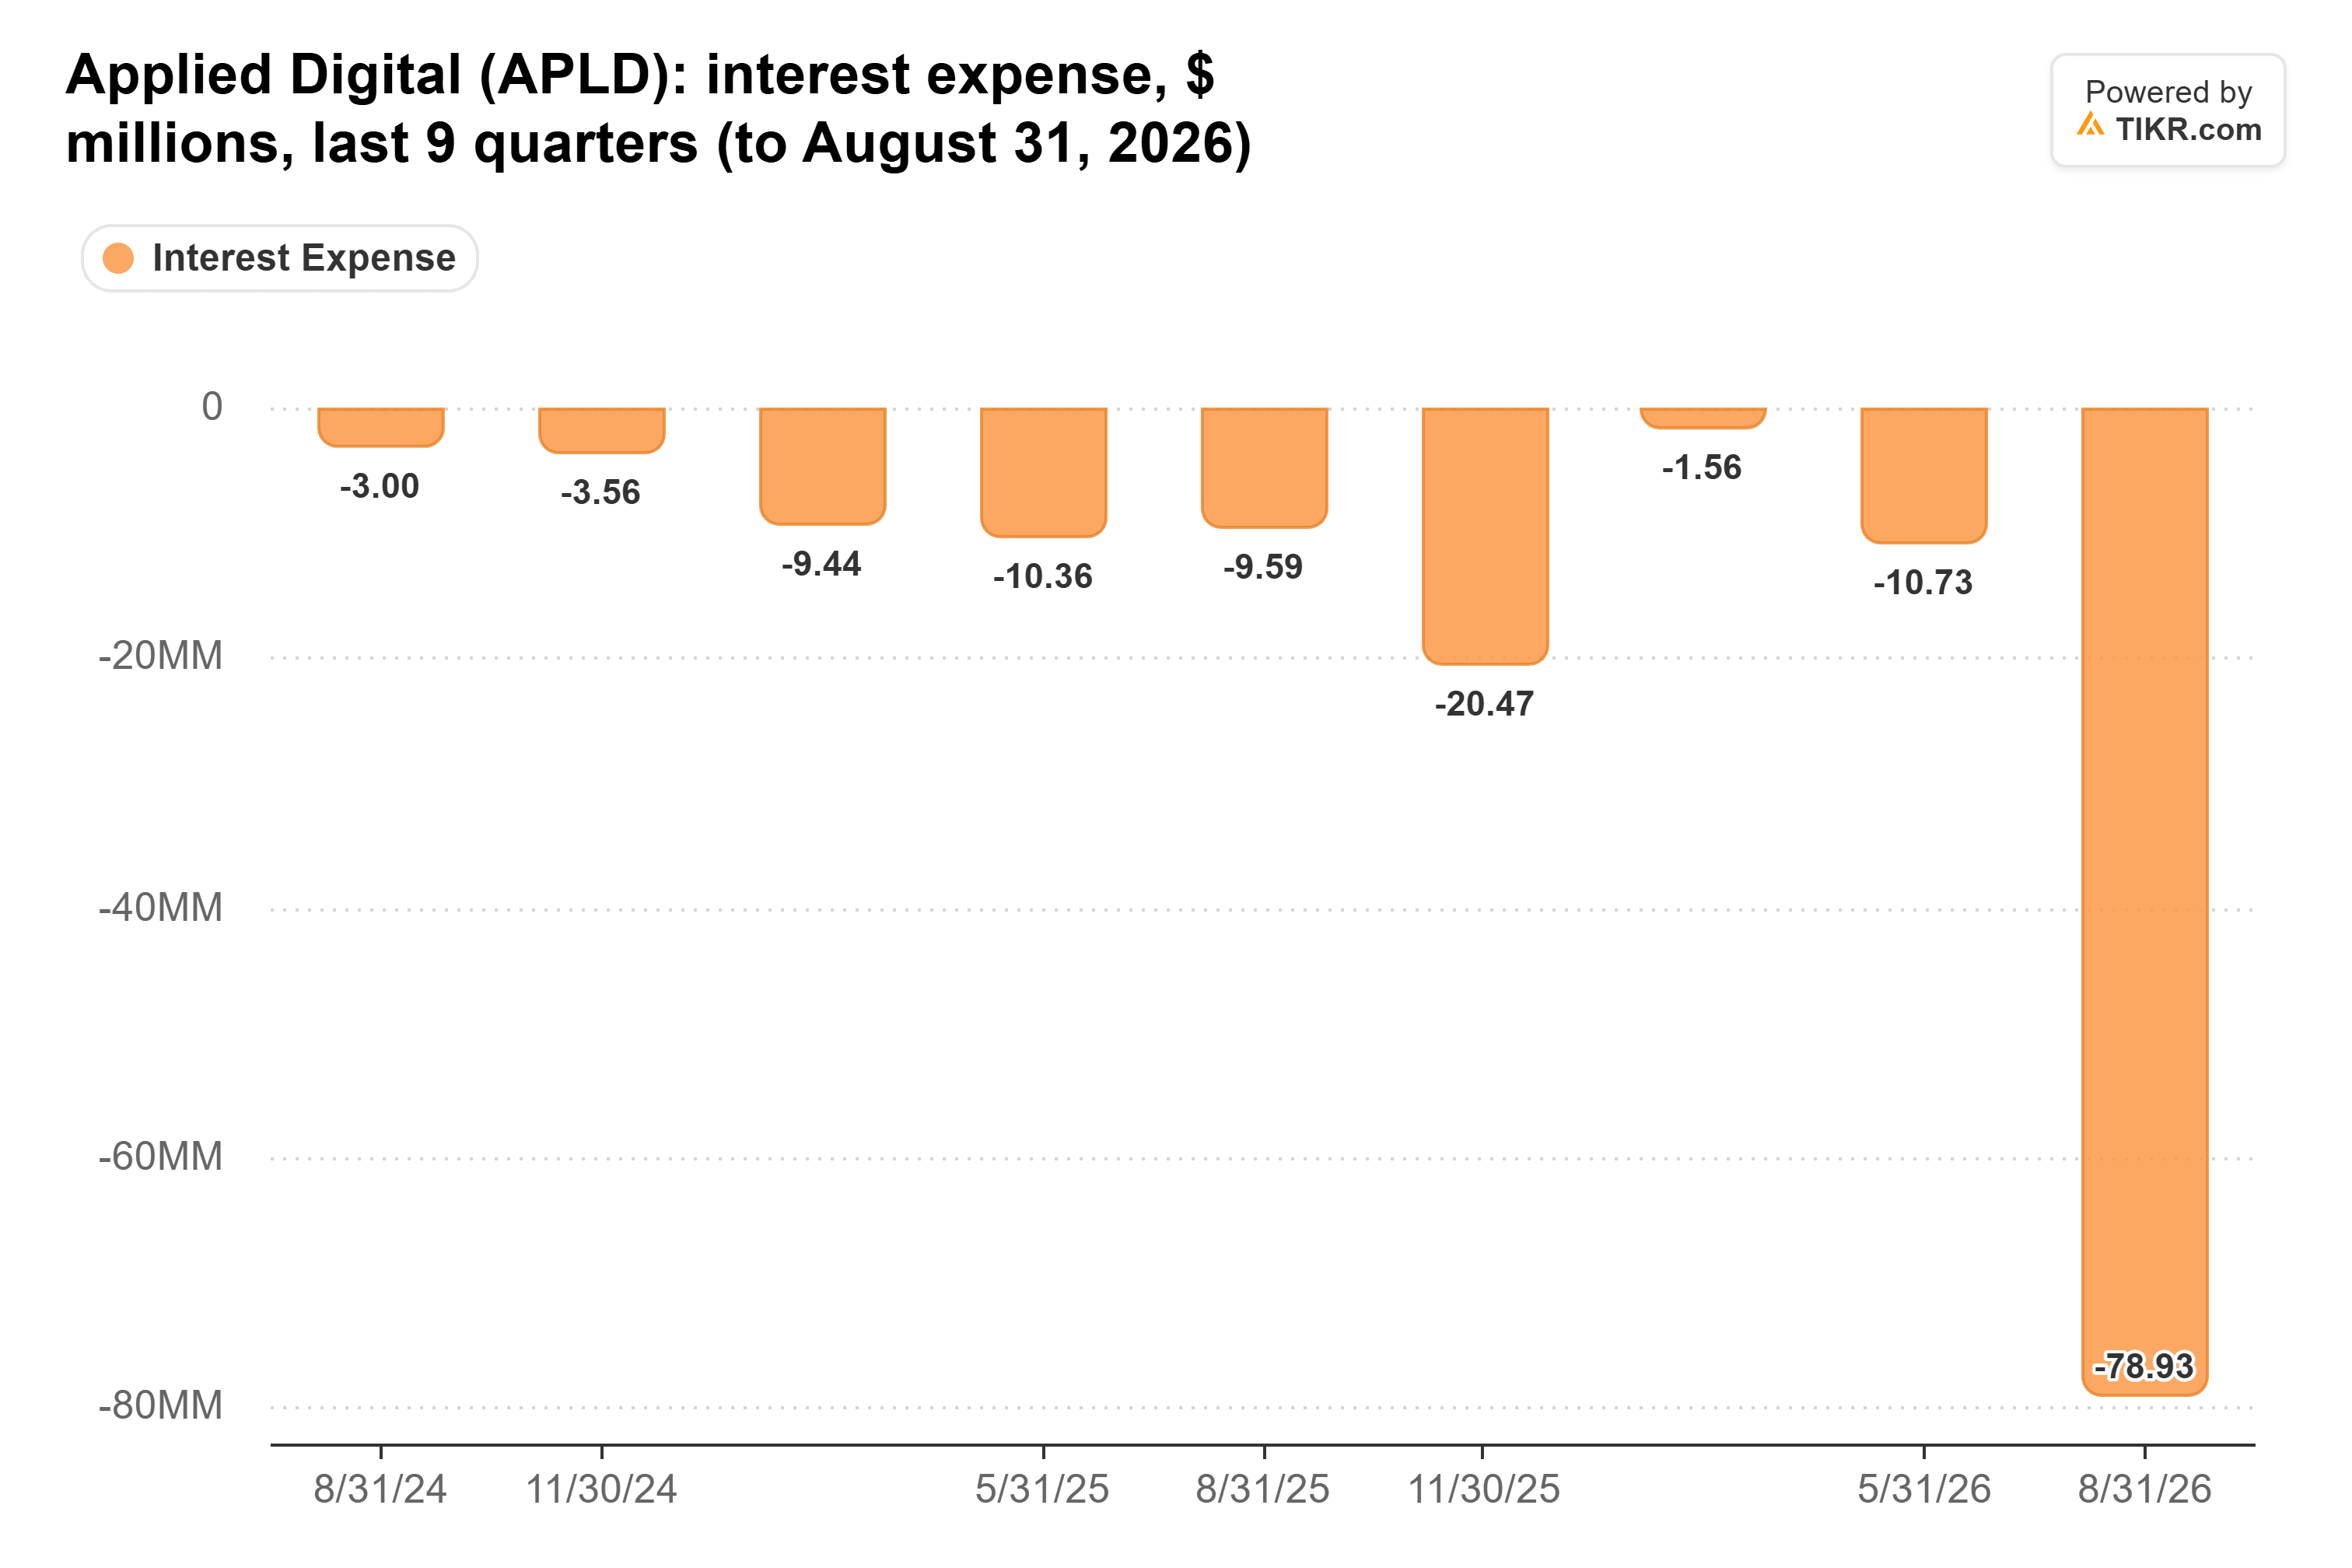
Unter Einbeziehung der Zinsen, die in die Baukosten kapitalisiert wurden, und der Vorzugsdividenden, die Macquarie in Naturalien erhielt, beliefen sich die Finanzierungskosten auf das 2,6-fache der 65,8 Millionen US-Dollar Basismiete, die Applied Digital in diesem Quartal einnahm. Der größte Teil der Mieteinnahmen steht noch aus, wenn die Gebäude in Betrieb gehen, aber das gilt auch für den größten Teil der Ausgaben: CEO Wes Cummins sagte am 2. November bei CNBC, dass das Unternehmen in den nächsten 12 Monaten noch Finanzierungen für etwa 800 MW benötigt. Unterdessen stieg die Anzahl der ausstehenden Aktien von 287,88 Millionen am 31. Mai auf 302,39 Millionen am 6. Oktober.
Ehrlich gesagt, ich halte die Mietzahlung von CoreWeave für so sicher, wie es die eines Mieters mit Anleiherenditen von 16 % sein kann. Ich mache mir mehr Sorgen darüber, dass die Aktie von Applied Digital weiterhin wie die von CoreWeave gehandelt wird, während das Unternehmen noch Geld aufnehmen muss, da jede Aktie, die es zu diesen Kursen verkauft, die bestehenden Aktionäre mehr kostet.
Natürlich würde ich das Mieterrisiko viel ernster nehmen, wenn die Ergebnisse von CoreWeave heute Abend zeigen, dass es das benötigte Geld nicht aufbringen kann. Der nächste Bericht von Applied Digital, der für Januar erwartet wird, wird sein erstes volles Quartal mit 250 MW in Betrieb bei Polaris Forge 1 sein.
Was ist die Aktie von Applied Digital also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Applied Digital wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Werten Sie Applied Digital kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den erwähnten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!





