Die wichtigsten Erkenntnisse
- Cloudflares Umsatz im dritten Quartal stieg um 39 % auf 782,5 Mio. $, das schnellste Wachstum seit fast vier Jahren und 46 Mio. $ über der Mitte ihrer eigenen Prognose.
- Das Management prognostizierte für das vierte Quartal einen Umsatz von 845 Mio. $ bis 846 Mio. $ und erwartet in diesem Quartal einen GAAP-Gewinn, deutlich vor dem für 2028 gesetzten Ziel.
- Das Wachstum wird teurer: Die Umsatzkosten stiegen um 54 %, und die GAAP-Bruttomarge fiel von 74,0 % auf 71,2 %.
- Der für Februar erwartete Bericht zum vierten Quartal wird zeigen, ob der GAAP-Gewinn tatsächlich anfällt und die Bruttomarge nicht weiter sinkt.
Cloudflare (NET) hat gerade sein bestes Quartal aller Zeiten veröffentlicht, und das fiel in eine hässliche Woche für KI-Aktien. Cloudflare gab am 5. November bekannt, dass der Umsatz im dritten Quartal um 39 % auf 782,5 Mio. $ gestiegen ist.
Dieses Ergebnis bietet Anlegern einen frischen Vergleich mit Datadog (DDOG), einem engen Software-Pendant, das einen Tag zuvor berichtet hatte. Im zweiten Quartal wuchsen beide Unternehmen ihren Umsatz um 36 %, obwohl Datadog dies bei einem Umsatz von 1,12 Mrd. $ erreichte.
Die Cloudflare-Aktien erholten sich nach dem Bericht trotzdem. Der breitere KI-Handel war aufgrund von Befürchtungen über strengere Rechenzentren-Regeln nach dem Sieg der Demokraten bei den Zwischenwahlen unter Druck geraten. Am Montag bezeichneten Morgan Stanley und UBS diese Verkaufswelle als übertrieben, und die Kurse an der Wall Street zogen wieder an.
Die schwierigere Frage liegt unter dem überraschend guten Ergebnis. Das Wachstum beschleunigt sich, aber es frisst in die Bruttomarge.
Ein Quartal deutlich über Plan
Cloudflare hatte im August eine Prognose von 736 Mio. $ bis 737 Mio. $ abgegeben. Das Unternehmen übertraf diese Mitte um 46 Mio. $.
Einige Zahlen stachen hervor:
- Das Umsatzwachstum erreichte 39 %, das schnellste seit fast vier Jahren, nach 36 % im zweiten Quartal und 34 % im ersten.
- Die non-GAAP-Operativmarge stieg auf 17,5 % von 15,3 % vor einem Jahr.
- Der non-GAAP-Gewinn je Aktie stieg auf 0,38 $ von 0,27 $, und die laufenden vertraglichen Umsatzverpflichtungen (RPO) wuchsen um 37 %.
CEO Matthew Prince klang wie ein Mann, der mit mehr rechnet. "Unsere Maschine läuft auf allen Zylindern, und wir haben für diese nächste Wachstumsphase einen noch höheren Gang eingelegt", sagte er in der Gewinnmitteilung.
Hier ist diese Beschleunigung, Quartal für Quartal…
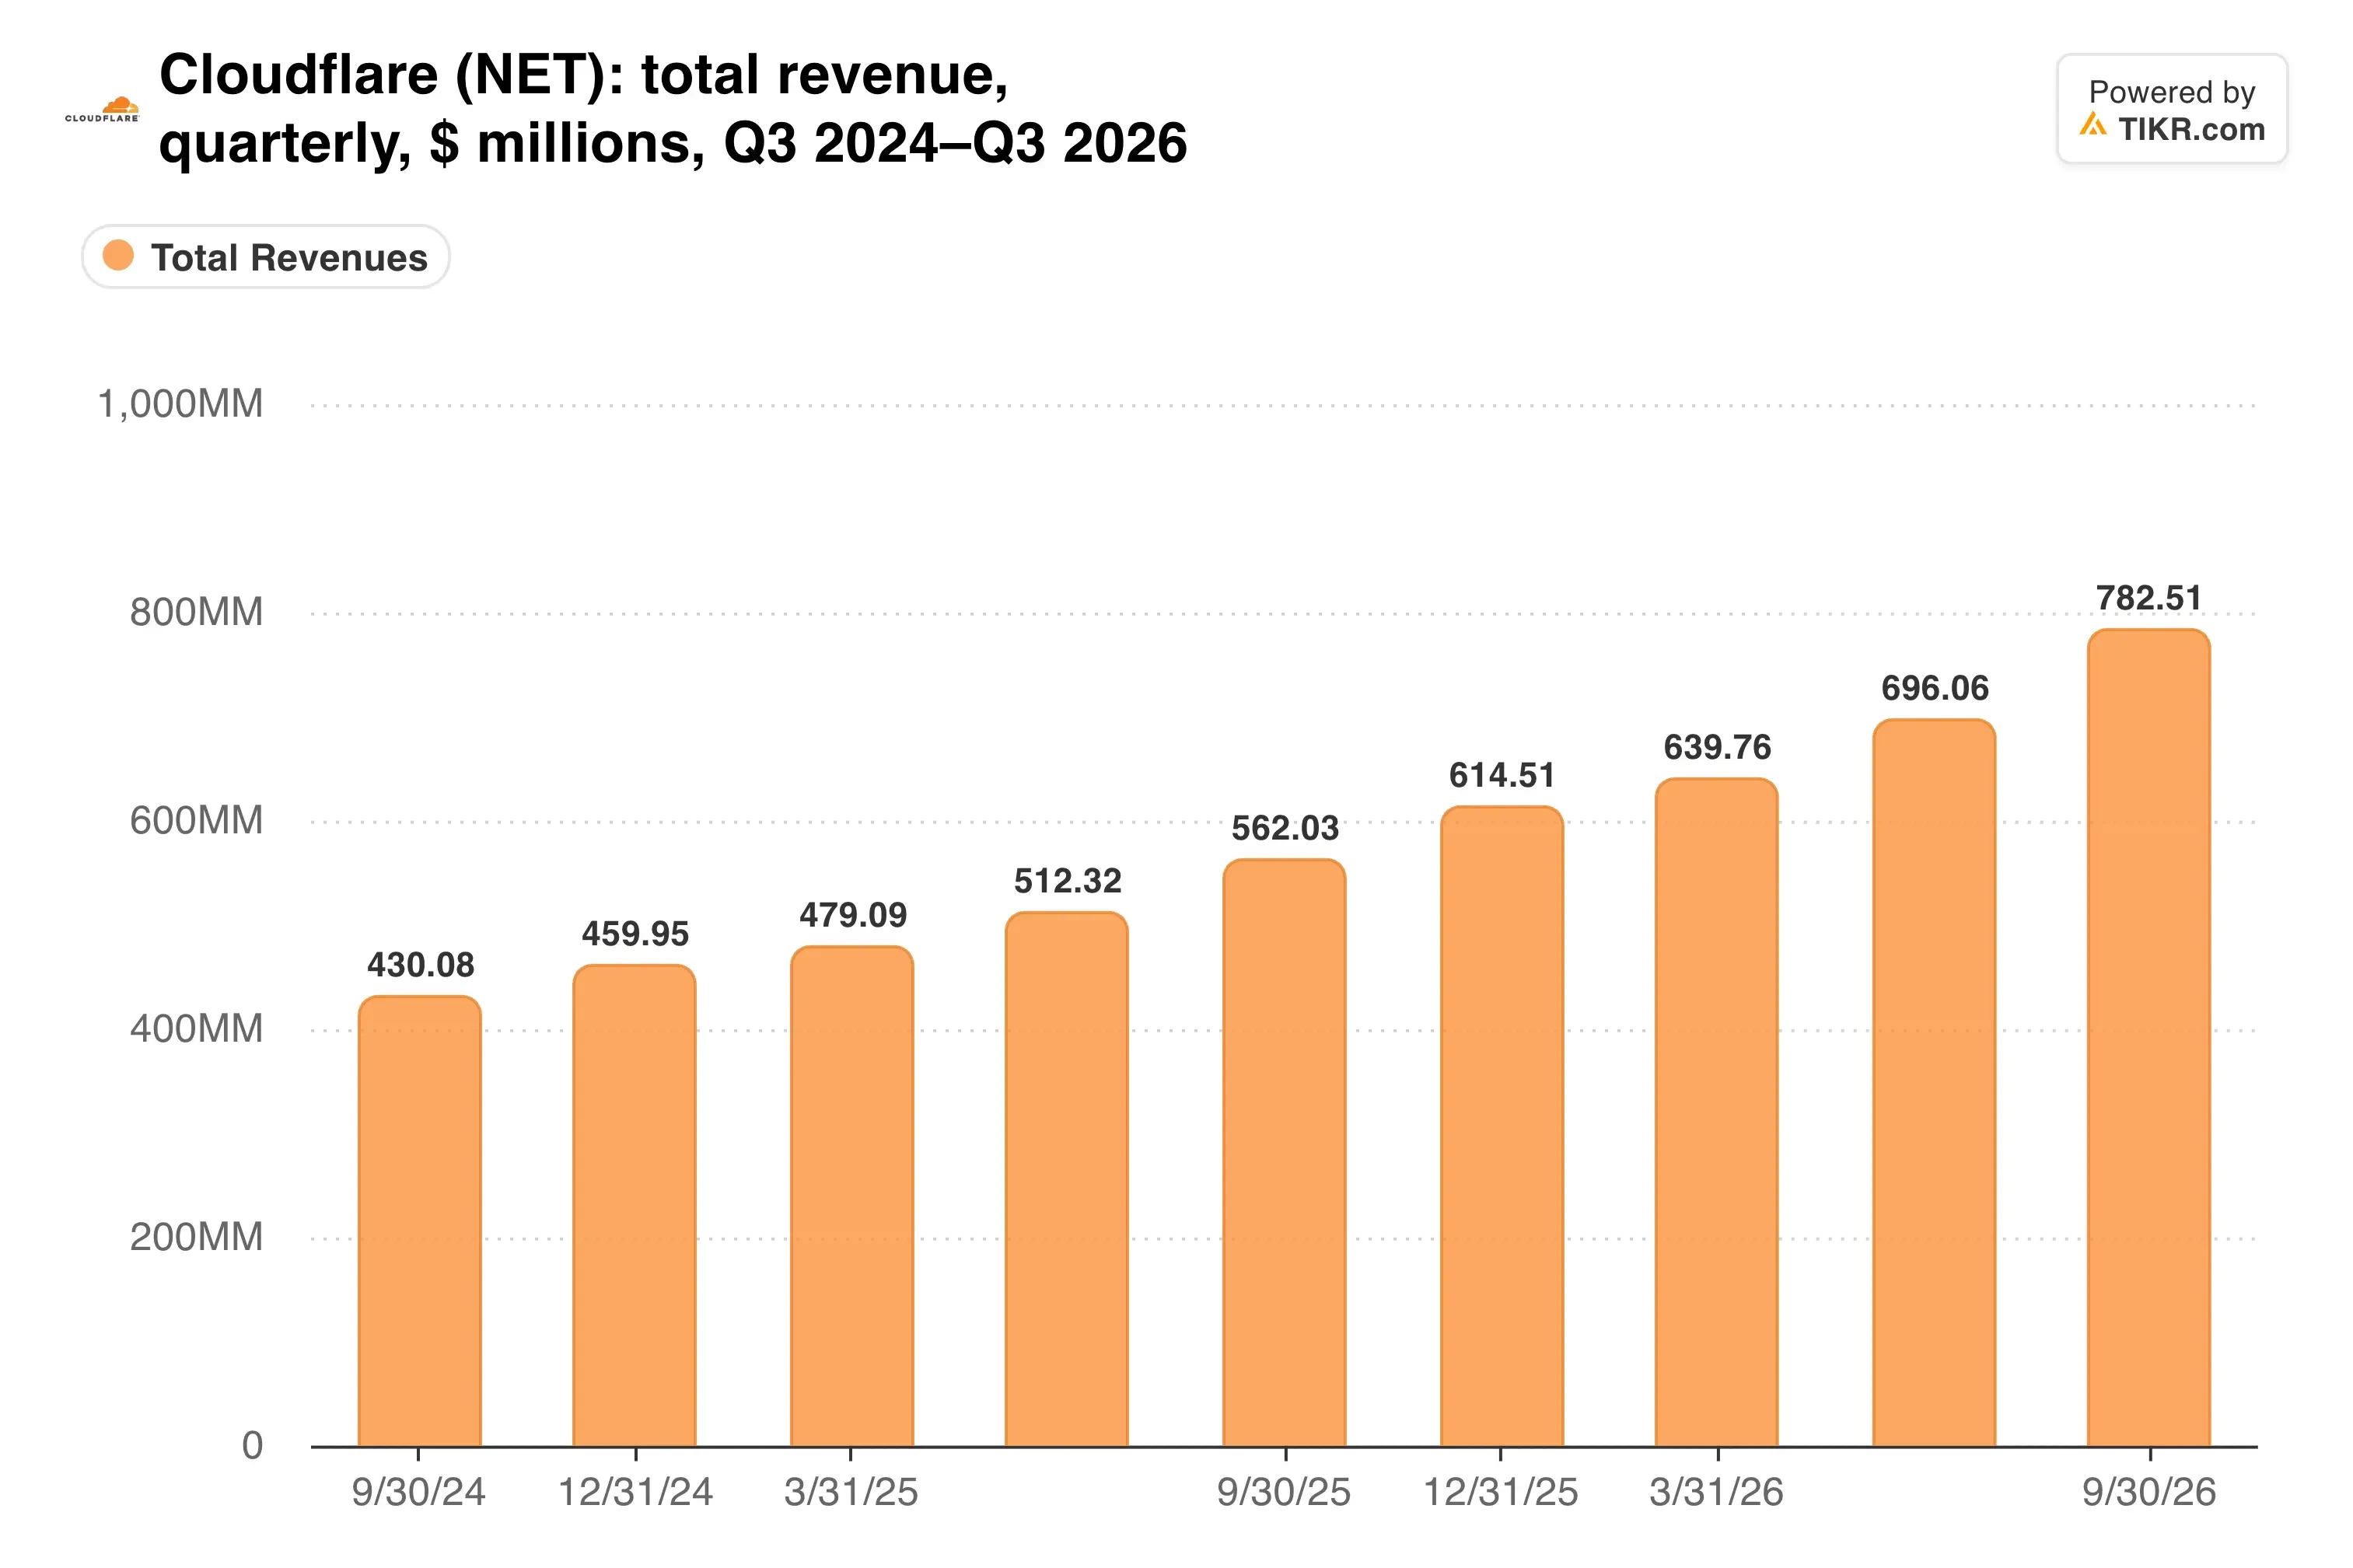
Der Quartalsumsatz ist gegenüber 562 Mio. $ vor einem Jahr gestiegen, was Cloudflare auf eine jährliche Run-Rate von über 3 Mrd. $ bringt.
Die Aussichten tragen die Geschichte
Die Prognose war sogar noch wichtiger als das überraschend gute Ergebnis. Cloudflare erwartet für das vierte Quartal einen Umsatz von 845 Mio. $ bis 846 Mio. $, etwa 38 % über den 614,5 Mio. $ des Vorjahres.
Die Jahresprognose wurde auf 2,963 Mrd. $ bis 2,964 Mrd. $ angehoben, gegenüber 2,864 Mrd. $ bis 2,870 Mrd. $ im August. Das impliziert ein Wachstum von etwa 37 % für 2026, während die Prognose für den bereinigten Gewinn je Aktie auf 1,35 $ angehoben wurde.
Das Management sagte zudem im Gewinnanruf, dass es im vierten Quartal mit einem GAAP-Gewinn rechnet. Beim Investor Day war 2028 als Ziel gesetzt worden.
Das wäre eine scharfe Wende. Cloudflare verzeichnete im dritten Quartal unter GAAP einen Verlust von 34,1 Mio. $, verglichen mit einem Verlust von 1,3 Mio. $ vor einem Jahr. Aktienbasierte Vergütungen in Höhe von 174,1 Mio. $ waren für den größten Teil der Differenz verantwortlich.
Auch Restrukturierungen haben die Ergebnisse belastet, da der Wechsel zu einem agentic AI-first Betriebsmodell in diesem Jahr zu Aufwendungen von 161,7 Mio. $ geführt hat. Nur 11,0 Mio. $ davon fielen im dritten Quartal an, sodass die schwersten Belastungen bereits hinter dem Unternehmen liegen.
Kann ein Quartal diese Lücke wirklich schließen?
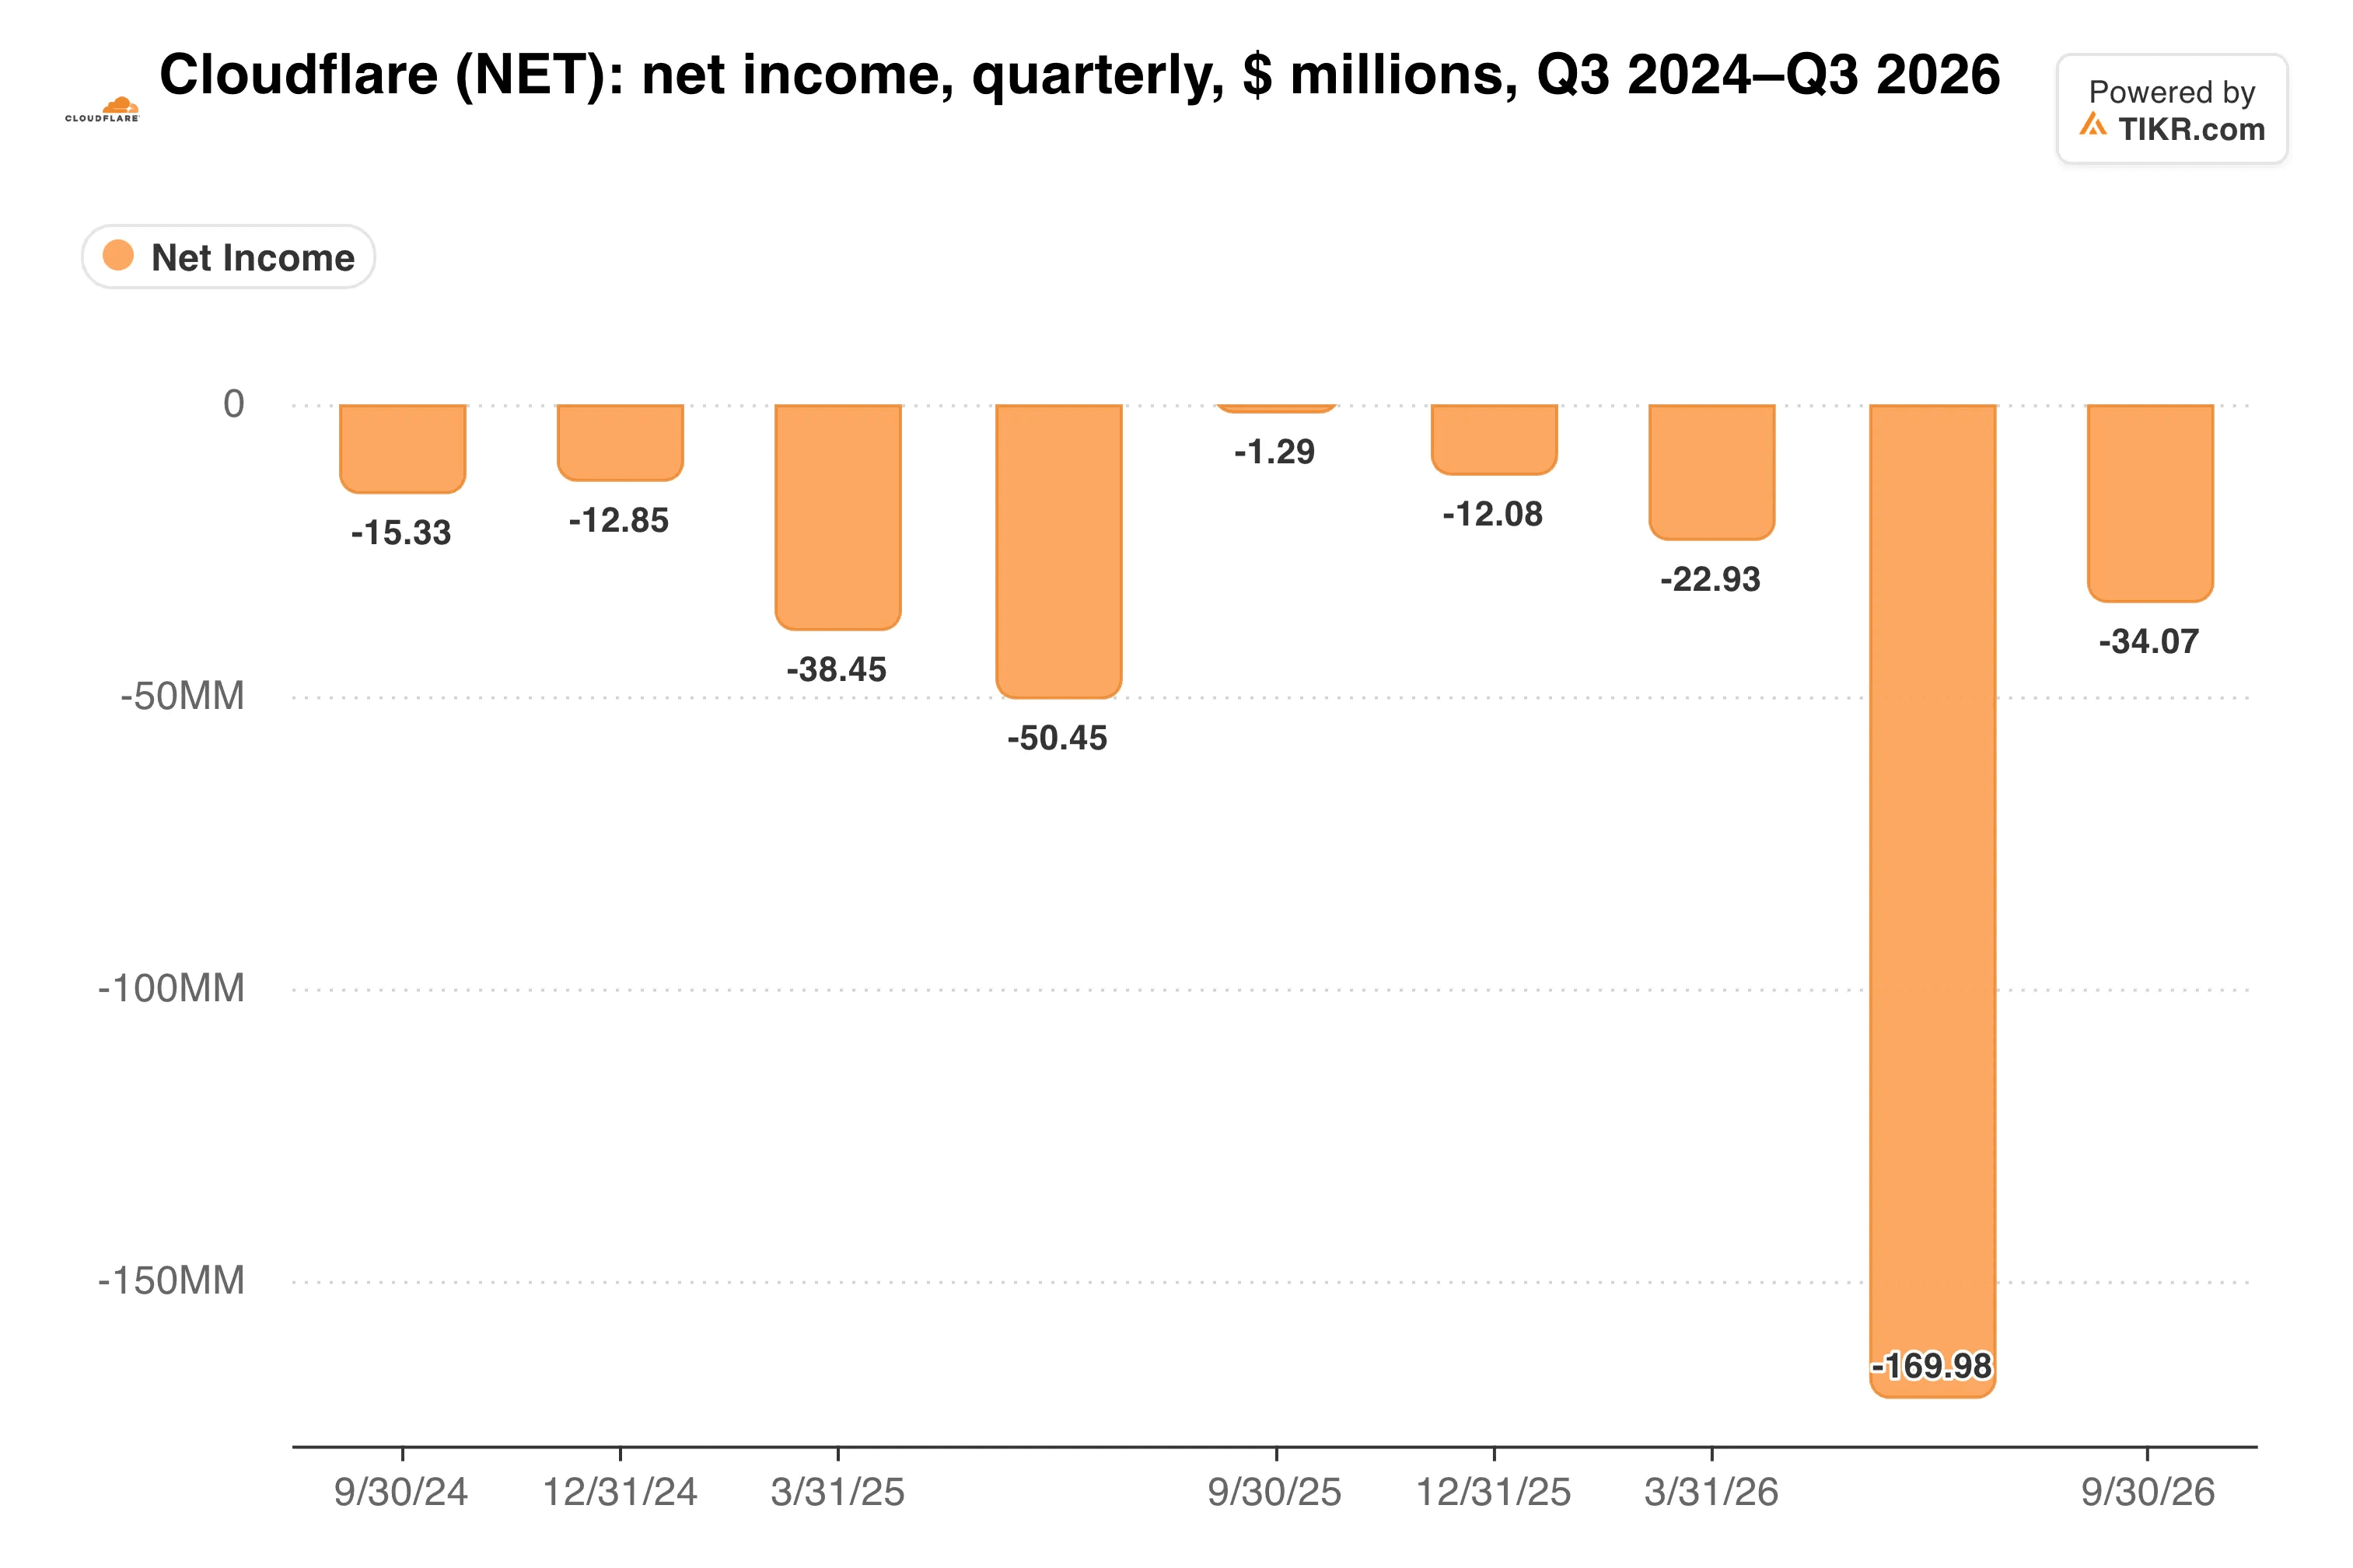
Die Prognose für das vierte Quartal impliziert eine non-GAAP-Operativmarge von etwa 18,5 %, sodass das zugrundeliegende Geschäft weiterhin profitabler wird.
TIKR verfolgt 34 Analysten zu Cloudflare. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cloudflare zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cloudflare an
Die Netzwerkrechnung steigt weiter
Bei der Bruttomarge wird das Wachstum teuer. Die Umsatzkosten stiegen im Quartal um 54 %, und die GAAP-Bruttomarge fiel von 74,0 % auf 71,2 %.
Auch die Ausgaben für Sachanlagen stiegen um 44 % auf 121,8 Mio. $. Infolgedessen sank die Free-Cashflow-Marge von 13 % auf 10 %, obwohl der Free Cash Flow auf 82,1 Mio. $ wuchs.
Im Vergleich zu einem engen Pendant sieht der Rückgang so aus:
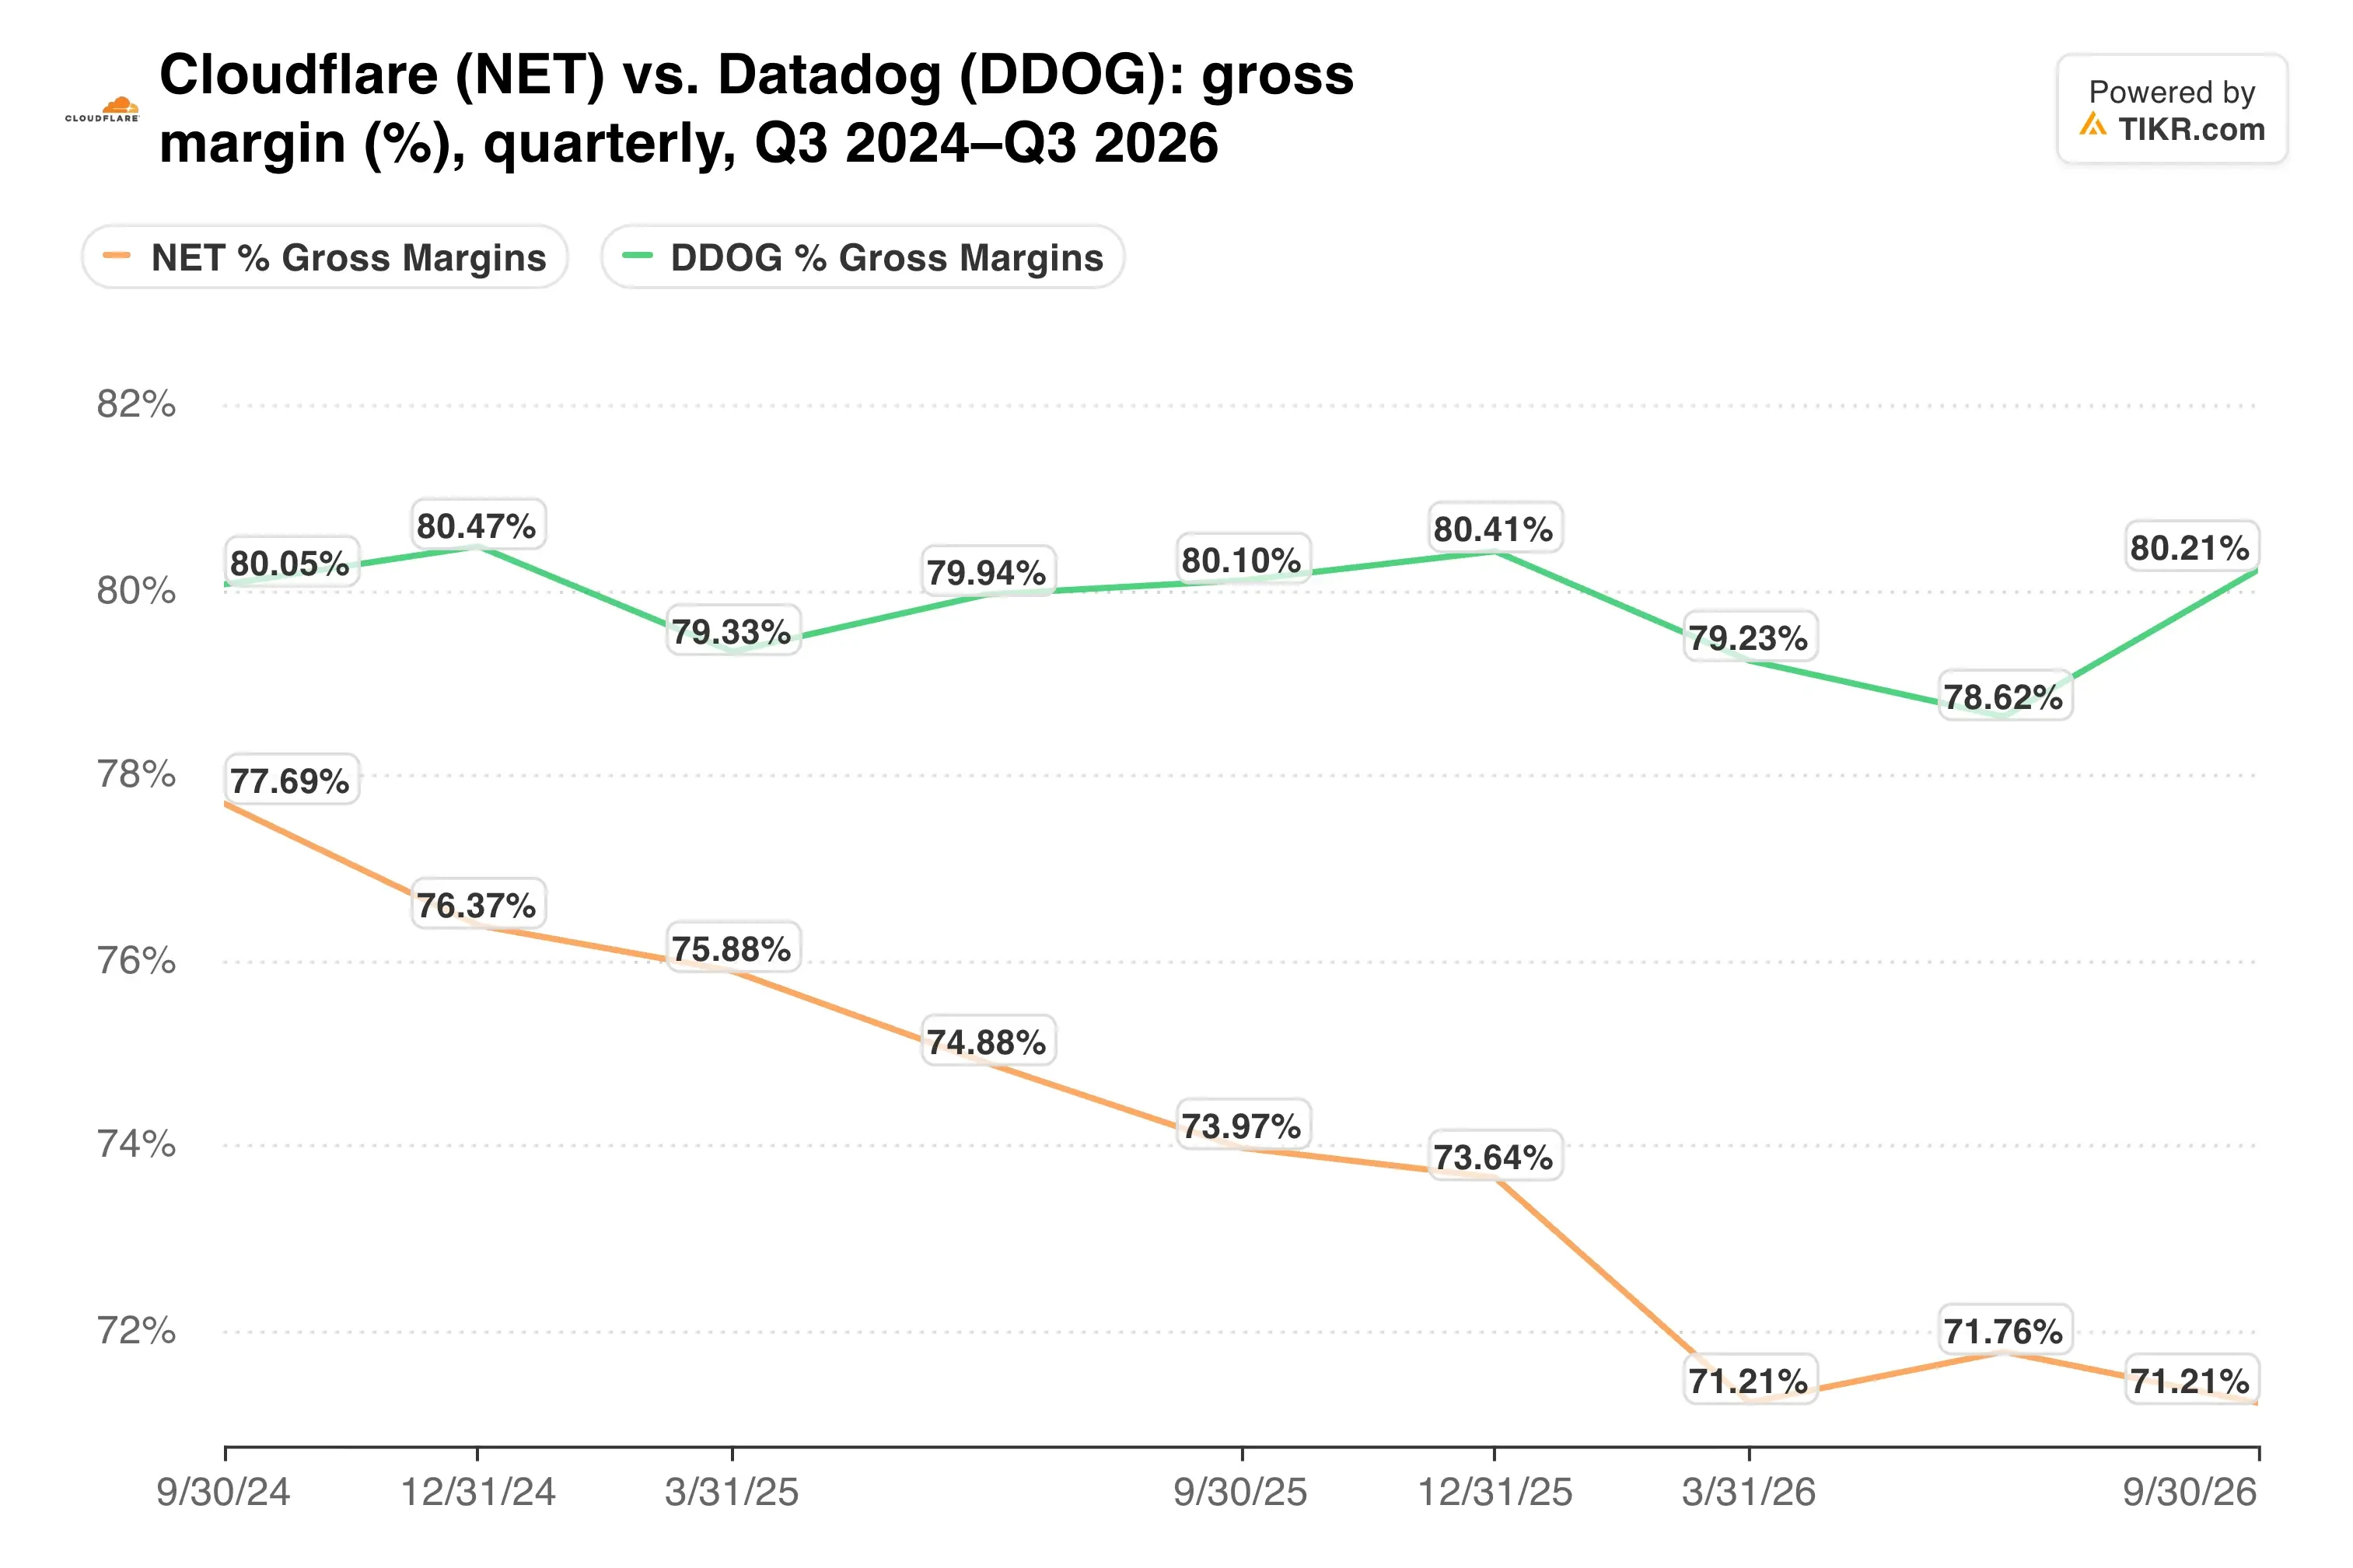
Cloudflares non-GAAP-Bruttomarge lag im dritten Quartal bei 72,4 %, nach 75,3 % vor einem Jahr.
Die Bilanz verschafft Zeit. Cloudflare beendete den September mit 5,13 Mrd. $ an Bargeld und Wertpapieren gegenüber 4,44 Mrd. $ an wandelbaren Schuldverschreibungen.
Meine Einschätzung: Dieses Quartal war stark, und die angehobene Prognose deutet darauf hin, dass es kein Einzelfall war. Dennoch würde ich wollen, dass sich die Bruttomarge stabilisiert, bevor ich der Erholung nachjage. Der KI-Datenverkehr treibt die Nachfrage eindeutig an, erhöht aber auch die Rechnung für Server und Co-Location. Wenn Cloudflare einen GAAP-Gewinn verbucht, während die Bruttomarge bei etwa 71 % bleibt, wird die Bullen-Argumentation deutlich klarer.
Der für Februar erwartete Bericht zum vierten Quartal ist der nächste Test. Er wird zeigen, ob dieser GAAP-Gewinn tatsächlich eintrifft und ob die Bruttomarge endlich nicht mehr fällt.
Was ist die Cloudflare-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cloudflare wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!