

Die wichtigsten Punkte
- Microsoft will laut einem CNBC-Bericht vom Freitag weniger Neocloud-Partner haben und einen seiner Cloud-Verträge mit Oracle nicht verlängern.
- Steven Wieting von Citi sagt, die Fremdkapitalkosten von Microsoft lägen etwa 10 Prozentpunkte unter denen von CoreWeave. Das macht den Besitz von Rechenzentren für Microsoft viel günstiger als das Mieten.
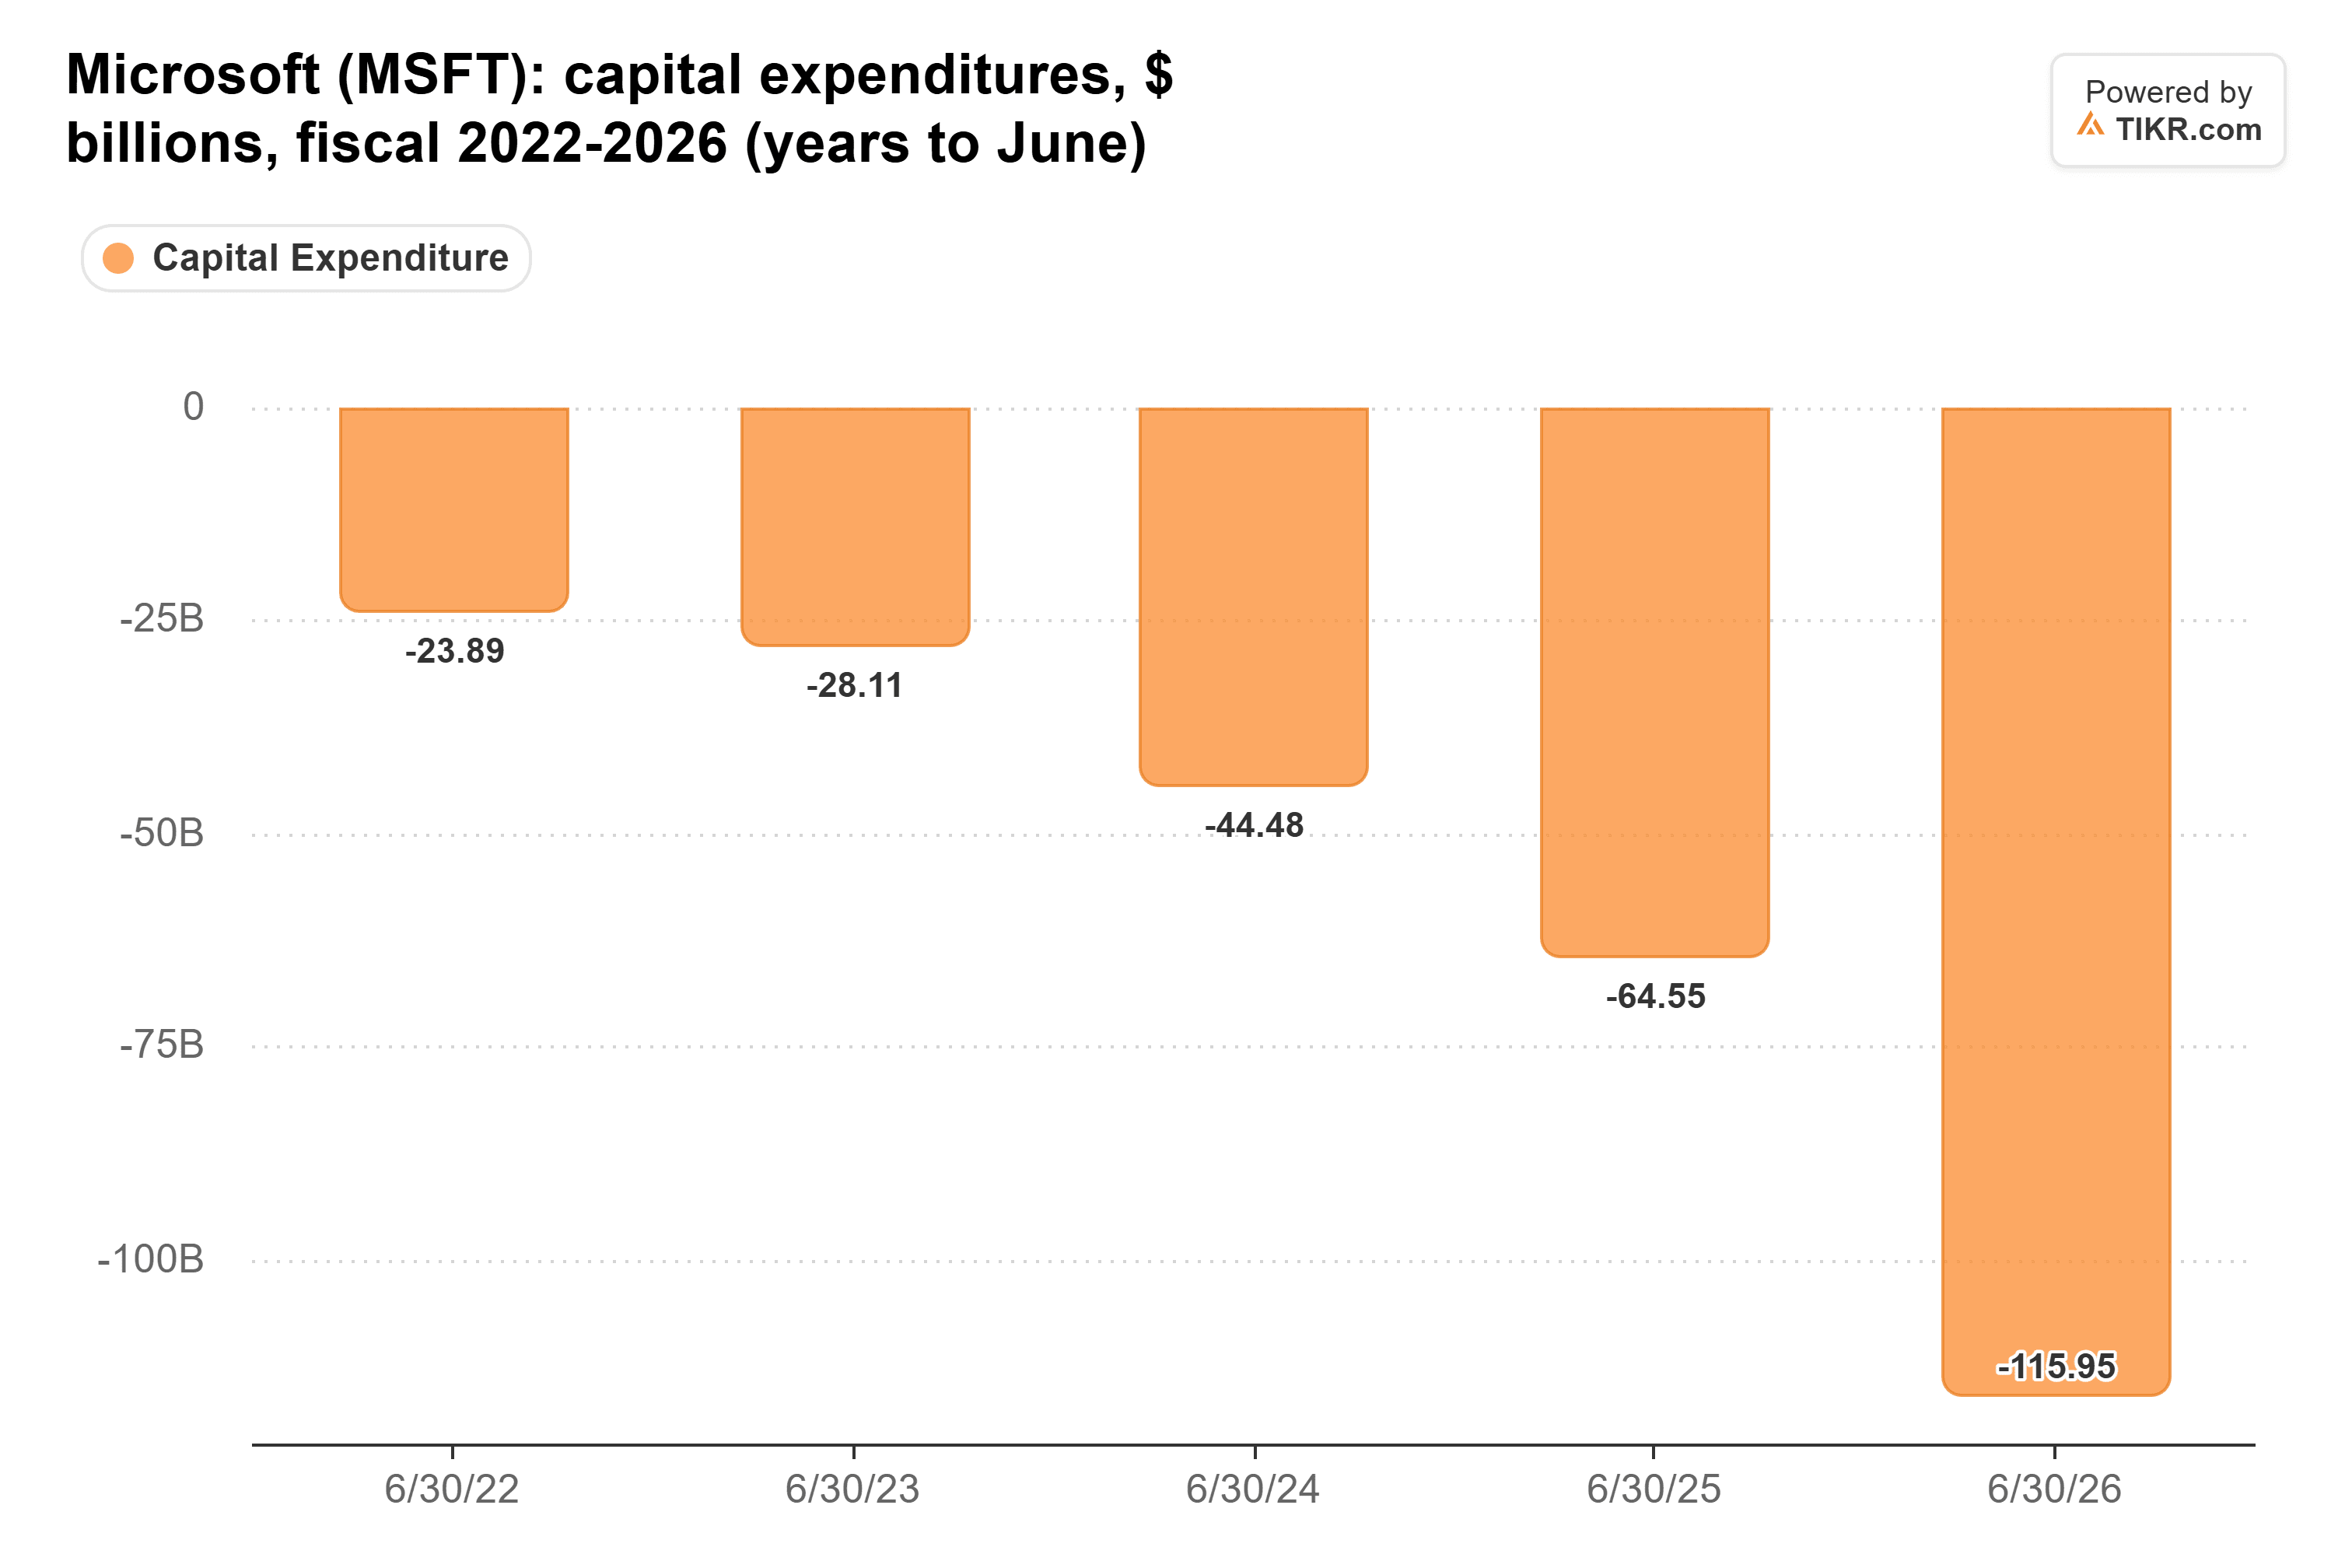
- Der Besitz ist trotzdem teuer. Die Investitionsausgaben (Capex) von Microsoft erreichten im Geschäftsjahr 2026 116 Milliarden US-Dollar, und Analysten erwarten, dass der freie Cashflow im Geschäftsjahr 2027 auf 32,7 Milliarden US-Dollar sinken wird.
- CoreWeave hat am meisten zu verlieren, und seine Ergebnisse in den kommenden Tagen werden zeigen, wie abhängig es von Microsoft ist.
Microsoft (MSFT) hat den Neocloud-Boom mitgeschaffen. Jetzt zieht es sich davon zurück, und CoreWeave (CRWV) und Oracle (ORCL) drohen Geschäft zu verlieren.
Am Freitag berichtete Seema Modi von CNBC in Closing Bell Overtime, dass Microsoft beschlossen habe, einen seiner Cloud-Verträge mit Oracle nicht zu verlängern. Ihre Quellen sagten auch, Microsoft "prüfe aktiv, die Zahl der Neoclouds, mit denen es zusammenarbeitet, zu verringern, während es seine eigene Rechenzentrumsstrategie verstärkt."
In derselben Sendung bezifferte Steven Wieting von Citi den Vorteil von Microsoft. Seine Fremdkapitalkosten, so sagte er, "liegen etwa 10 Prozentpunkte unter denen von CoreWeave."
Das ist ein enormer Vorsprung.
Microsoft finanziert sich selbst
Der Besitz von Rechenzentren ist nicht billig. Analysten erwarten, dass der freie Cashflow von Microsoft im Geschäftsjahr 2027 (dem Jahr bis Juni 2027) auf 32,7 Milliarden US-Dollar sinken wird. Das ist weniger als die Hälfte der 67,0 Milliarden US-Dollar, die es im Geschäftsjahr 2026 erwirtschaftete:
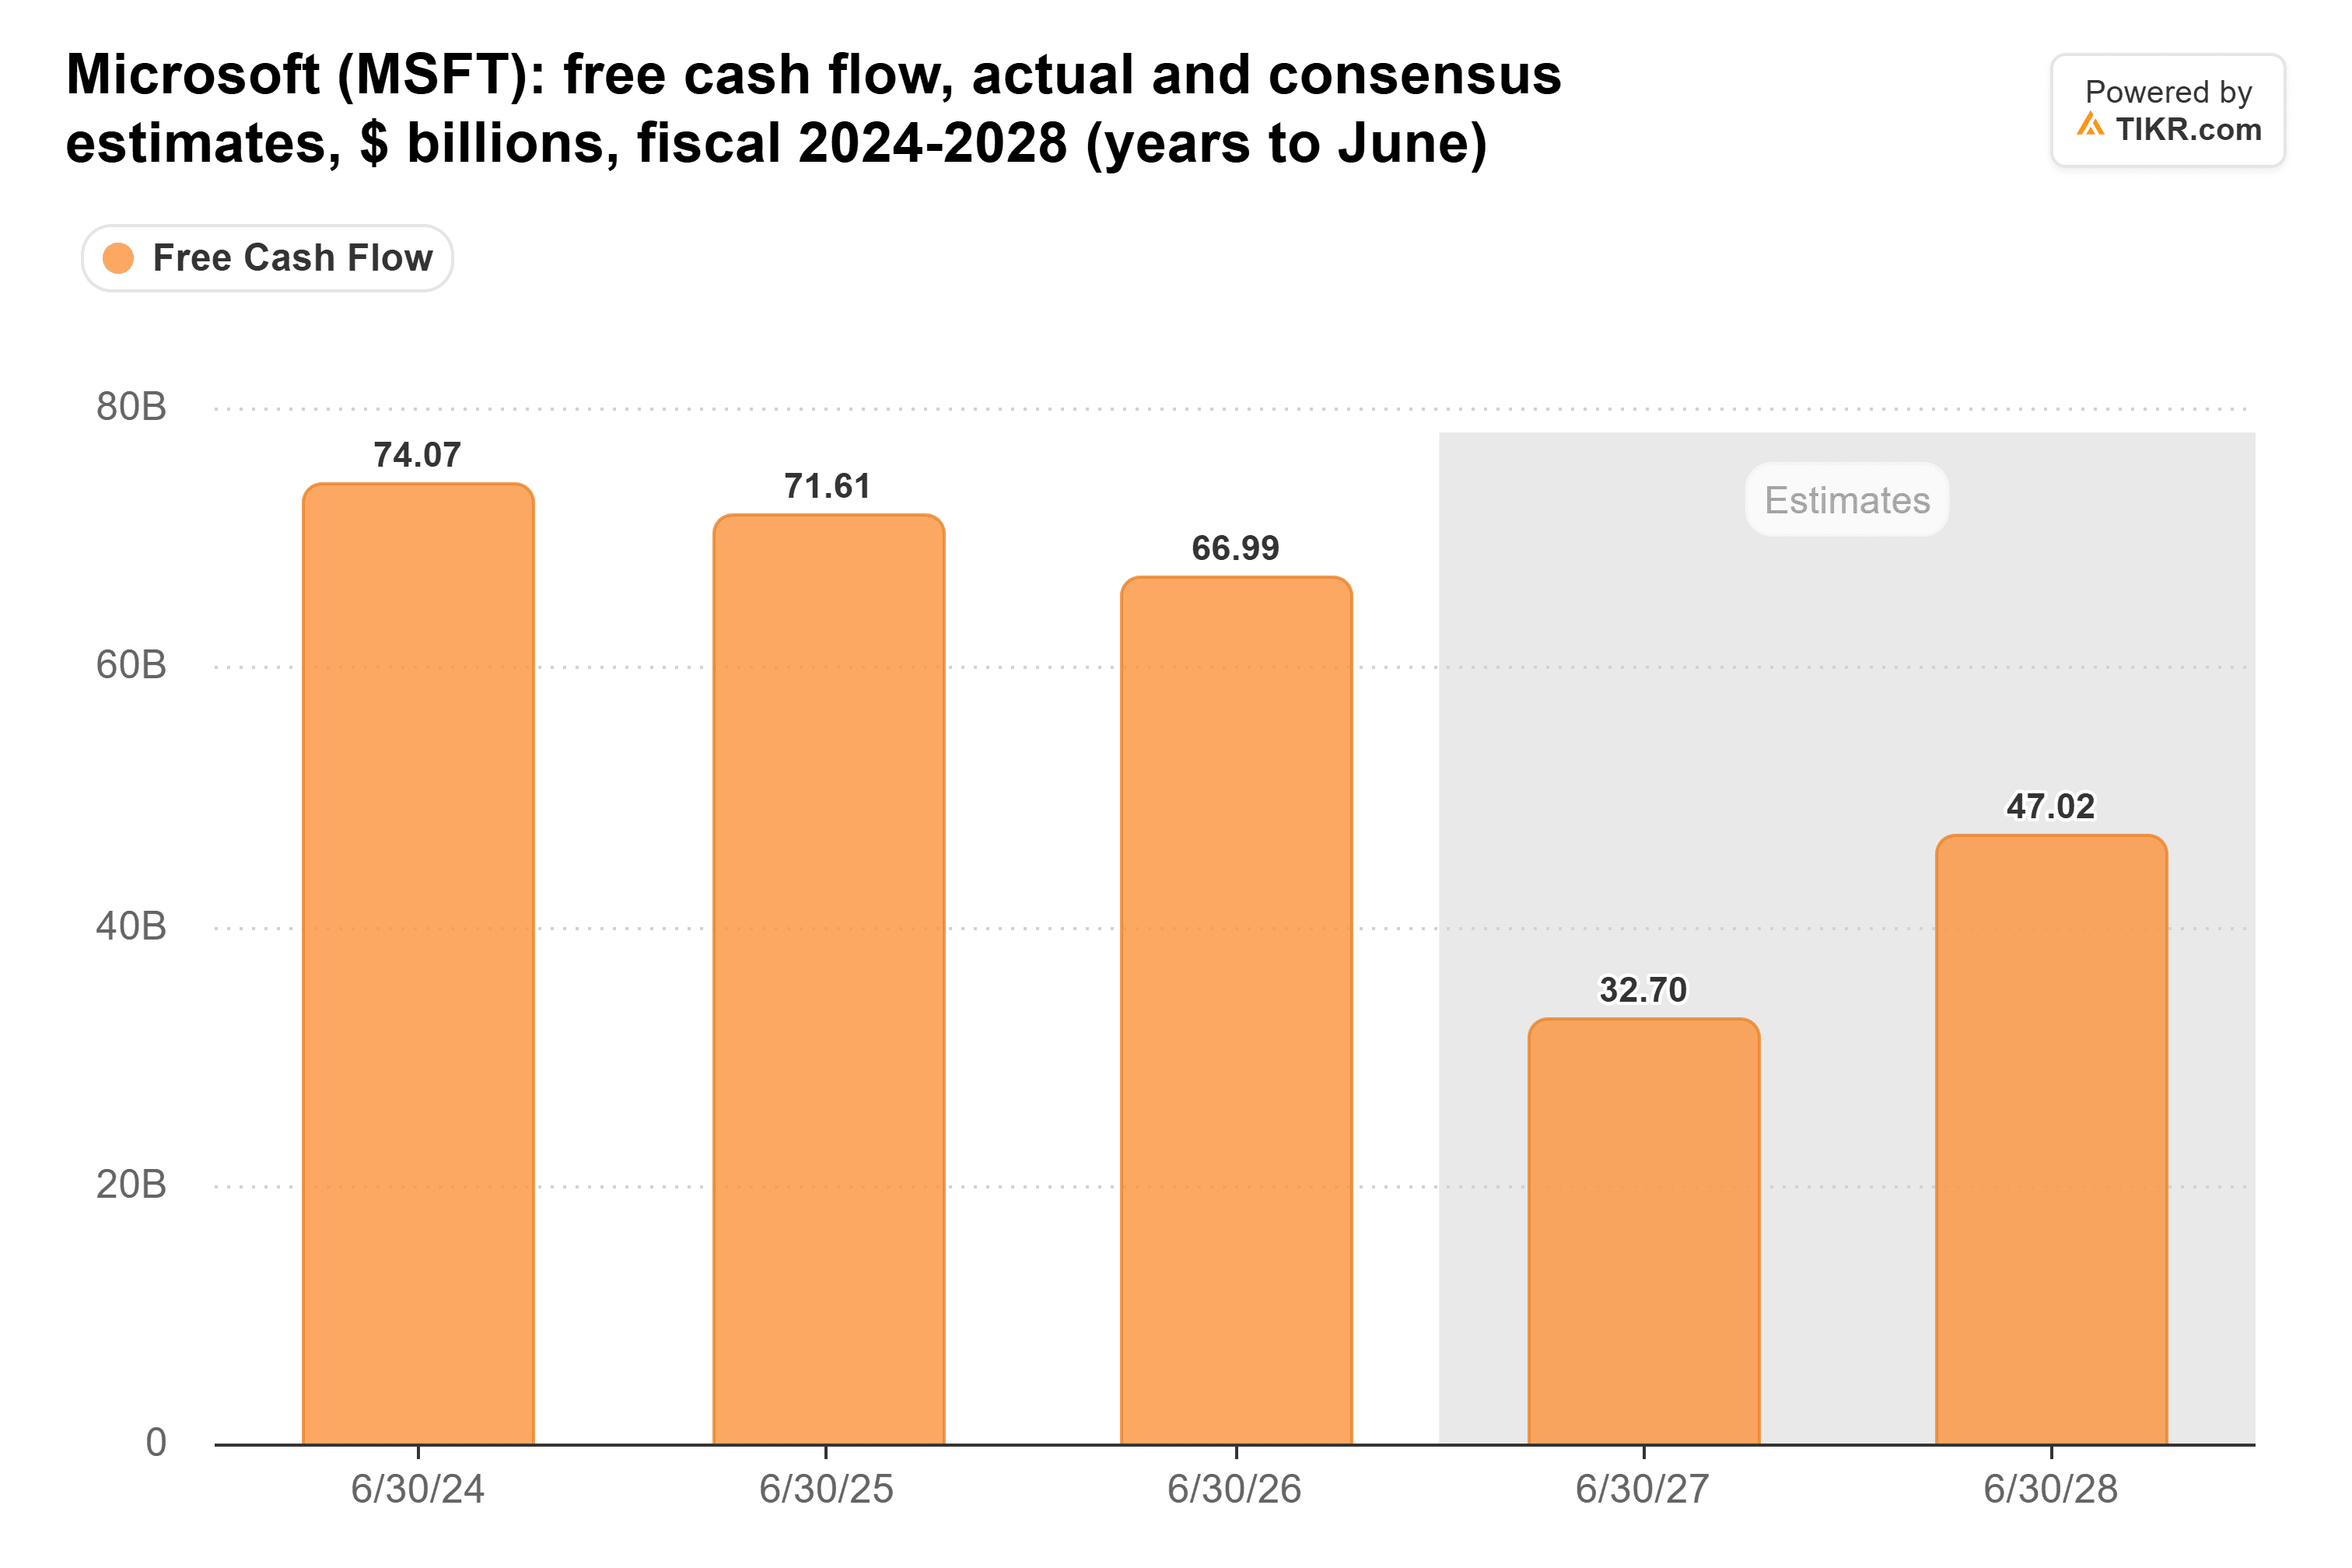
Analysten erwarten, dass das Geschäftsjahr 2027 den Tiefpunkt markiert, wobei der freie Cashflow im Geschäftsjahr 2028 auf 47,0 Milliarden US-Dollar zurückkehrt. Die Investitionsausgaben (Capex) sind es, die den Cash verbrauchen. Sie stiegen in vier Jahren fast auf das Fünffache, von 23,9 Milliarden US-Dollar im Geschäftsjahr 2022 auf 116 Milliarden US-Dollar im Geschäftsjahr 2026:
Dennoch finanziert Microsoft diesen Ausbau aus seinen eigenen operativen Erträgen. Im September-Quartal war es der einzige der fünf größten KI-Ausgeber mit positivem freien Cashflow. Zum 30. Juni hielt es 76,8 Milliarden US-Dollar an Bargeld und kurzfristigen Anlagen gegenüber 40,3 Milliarden US-Dollar an Schulden.
TIKR verfolgt 58 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Microsoft an
Zehn Punkte summieren sich schnell
CoreWeave befindet sich in einer ganz anderen Lage, da es sich zum Bauen verschuldet. Seine Gesamtverschuldung stieg von 6,28 Milliarden US-Dollar Ende September 2024 auf 51,6 Milliarden US-Dollar Ende Juni 2026:
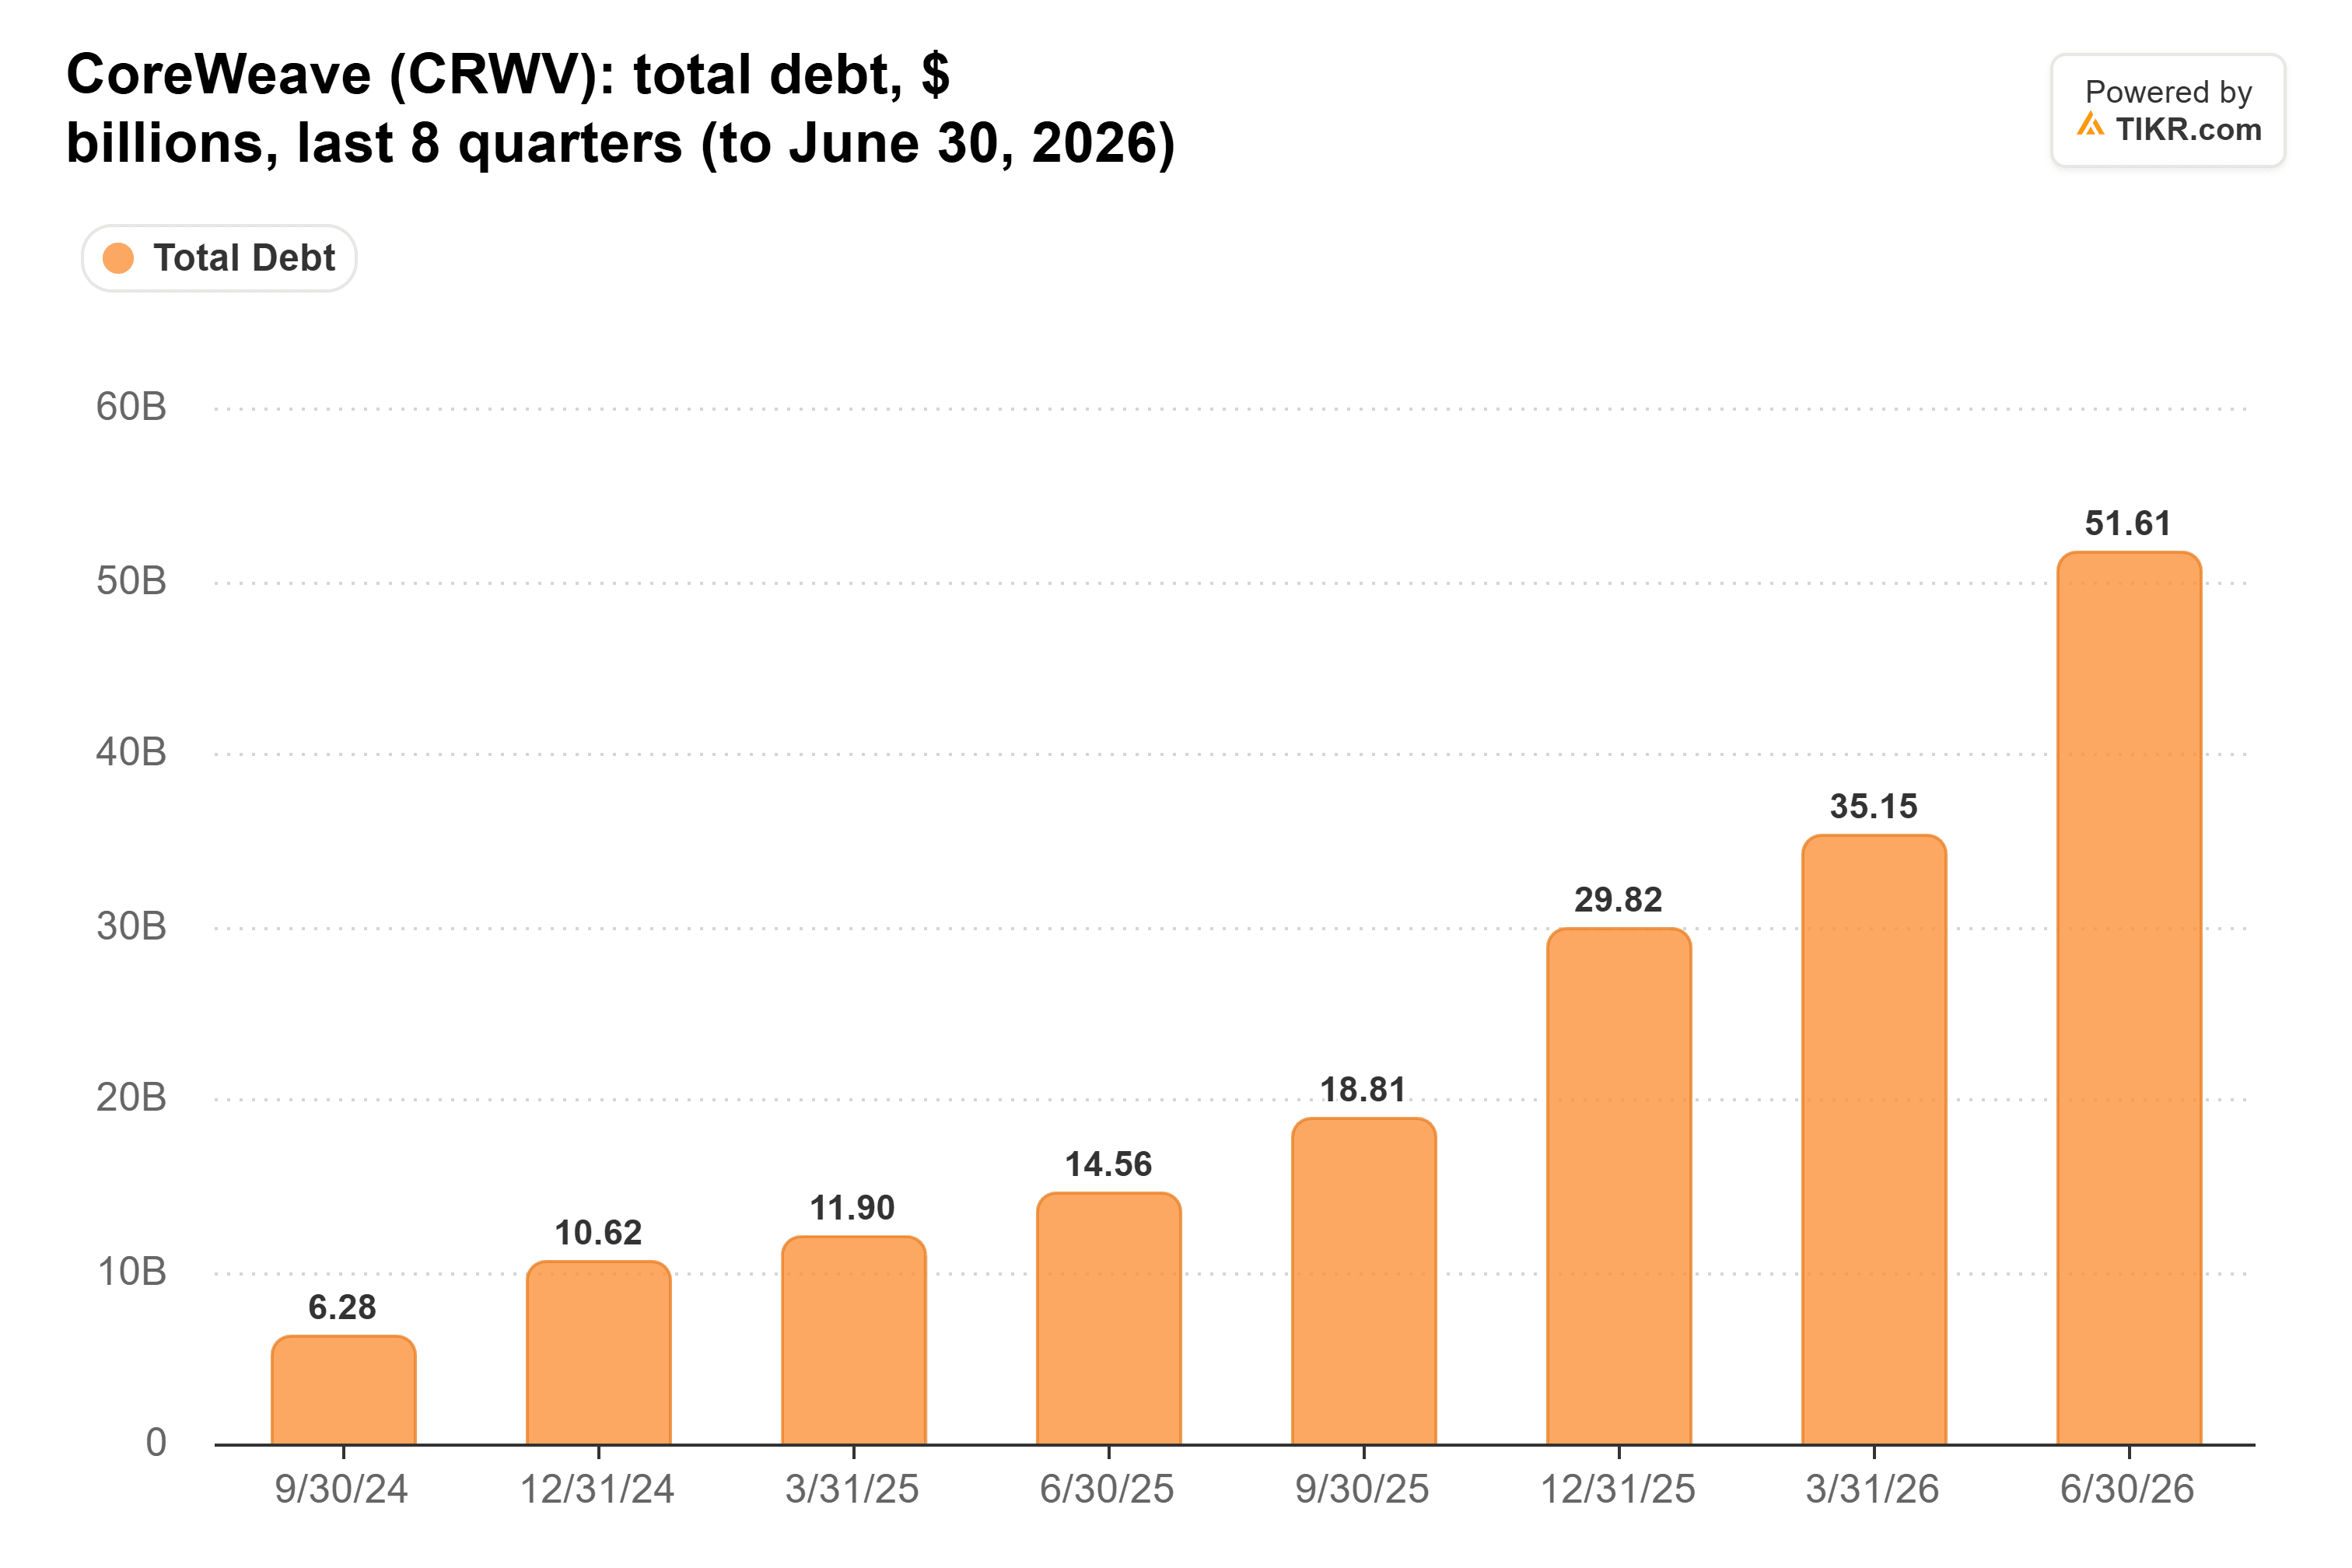
Und es zahlt mehr für seine Kredite. Steve Eisman, bekannt aus "The Big Short", sagte in The Real Eisman Playbook, dass die Schulden von CoreWeave vor Wochen von einer Rendite von 9 % auf 15 % umbewertet wurden. "Bei Fremdkapitalkosten von 15 % wird der Bau von KI-Rechenzentren unerschwinglich teuer", sagte er.
Jede geliehene Summe von 10 Milliarden US-Dollar kostet bei 15 % 1,5 Milliarden US-Dollar Zinsen pro Jahr. Mit Wietings 10-Punkte-Unterschied würde Microsoft für denselben Betrag 1 Milliarde US-Dollar weniger pro Jahr zahlen. Ich würde erwarten, dass ein Neocloud diese Kosten in seinen Preisen weitergibt, und Microsoft scheint das bemerkt zu haben. Brody Ford von Bloomberg, der am Donnerstag über den Rückzug von Microsoft berichtete, sagte in Bloomberg Tech, dass Microsoft feststelle, "dass sie die Verzögerungen nicht kontrollieren können, dass die Kosten höher sind als bei ihren internen Projekten."
CoreWeave hat am meisten zu verlieren
Der Verlust von Microsoft-Aufträgen würde CoreWeave doppelt treffen. Modi wies auf CNBC darauf hin, dass die börsennotierten Neoclouds das AAA-Kreditrating von Microsoft nutzen, um Kredite zu sichern. Weniger Microsoft-Verträge könnten also sowohl weniger Umsatz als auch teurere Kredite bedeuten, für ein Unternehmen, das bereits viel schuldet. Der Rückzug hat sich auch aufgebaut: Microsoft lehnte die Texas-Expansion von Nscale am Donnerstag ab, und CoreWeave verlor 9 %.
Der Treffer für Oracle ist kleiner: ein Vertrag, gebunden an ältere A100-Chips. Aber Oracle war eines der vier großen KI-Ausgeber mit negativem freien Cashflow im September-Quartal, daher hat es auch nicht viel Spielraum, Geschäft zu verlieren.
Besitz gewinnt immer noch, auch wenn es langsamer ist
Der Haken für Microsoft ist die Geschwindigkeit. Es hat etwa 1 Gigawatt Kapazität pro Quartal hinzugefügt, und das Management hat gesagt, dass die Nachfrage immer noch das übersteigt, was es hat. Jeder interne Ausbau, der später online geht als der eines Neoclouds, würde Azure-Umsätze kosten. Ford wies auch darauf hin, dass die Nachfrage stark genug ist, damit ein Unternehmen wie Meta oder Google Kapazitäten übernehmen könnte, auf die Microsoft verzichtet, und das ist der beste Fall für CoreWeave.
Hier komme ich zu dem Schluss: Microsoft trifft die richtige Entscheidung. Mit so viel günstigeren Schulden kann es Kapazitäten für weniger besitzen, als es für das Mieten zahlt. Und Wieting argumentiert, dass "die Rechenleistung, die bereits bei den Hyperscalern vorhanden ist, mehr wert ist, wenn der Ausbau später begrenzt wird." CoreWeave ist die Aktie, um die ich mir Sorgen machen würde.
Natürlich sollten die Ergebnisse von CoreWeave in den kommenden Tagen zeigen, wie viel seines Geschäfts noch von Microsoft stammt und ob andere Käufer die Lücke füllen.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





