Die wichtigsten Punkte
- Meta stieg heute um 5 %, nachdem JPMorgan es auf seiner Analyst Focus List gegen Alphabet ausgetauscht hat, mit einem Kursziel von $940.
- JPMorgans Argument ist das KI-gestützte Anzeigenwachstum von Meta, das im letzten Quartal etwa doppelt so viele neue Dollar wie die Google-Suche hinzugefügt hat.
- Amazon ist die andere Wahl auf der Liste, und JPMorgan sagt, die KI-Suche von Alphabet könnte Zeit brauchen, um sich auszuzahlen.
- Das Kursziel von $940 funktioniert beim üblichen KGV von Meta, wenn die Gewinne für 2028 eintreffen, obwohl der freie Cashflow im letzten Quartal negativ wurde.
Meta Platforms (META) ist heute um 5 % gestiegen, nachdem der JPMorgan-Analyst Doug Anmuth es zur Analyst Focus List des Unternehmens hinzugefügt hat, wobei er seine Overweight-Einstufung und sein Kursziel von $940 beibehielt.
Meta ersetzte Alphabet (GOOG), das JPMorgan weiterhin mit Overweight bewertet, und gesellt sich auf der Liste zu Amazon (AMZN), das heute um 4 % gestiegen ist.
Metas Anzeigen sind dabei, die Google-Suche zu überholen
"Nach den Ergebnissen für das dritte Quartal ist die relative Stärke von Meta im Werbegeschäft deutlicher denn je", schrieb Anmuth.
Die Anzeigenumsätze von Meta stiegen im dritten Quartal um 26 % auf $63,1 Milliarden. Das sind zusätzliche $13 Milliarden, die laut JPMorgan-Schätzung etwa doppelt so viel sind wie das, was die Google-Suche hinzugefügt hat. Die Kategorie "Search & other" von Alphabet erzielte $63,4 Milliarden, und JPMorgan erwartet, dass Meta sie in diesem Quartal überholen wird. Die Bank führt dies auf KI-gestützte Anzeigenausrichtung zurück, und der Preis pro Anzeige stieg um 14 %.
Die Suche zahlt sich langsamer aus
Die Umsätze aus "Search & other" von Alphabet wuchsen im dritten Quartal um 12 %, nach 19 % im ersten Quartal. JPMorgan wies auch auf den zweiten Quartal in Folge mit negativem freien Cashflow bei Alphabet hin.
Amazon, die andere Wahl auf der Liste, kommt dorthin über die Cloud. Die AWS-Umsätze wuchsen im letzten Quartal um 39 % auf $46,0 Milliarden, und CEO Andy Jassy verwies auf "projizierte Umsatzwachstumsraten von über 40 % sowohl im Jahr 2027 als auch im Jahr 2028." Aber der freie Cashflow von Amazon war ein Abfluss von $42,4 Milliarden in den zwölf Monaten bis zum 30. September, daher benötigt es dieses Wachstum, um sich wieder in Cash zu verwandeln.
TIKR verfolgt 61 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
Auf $940 kommen
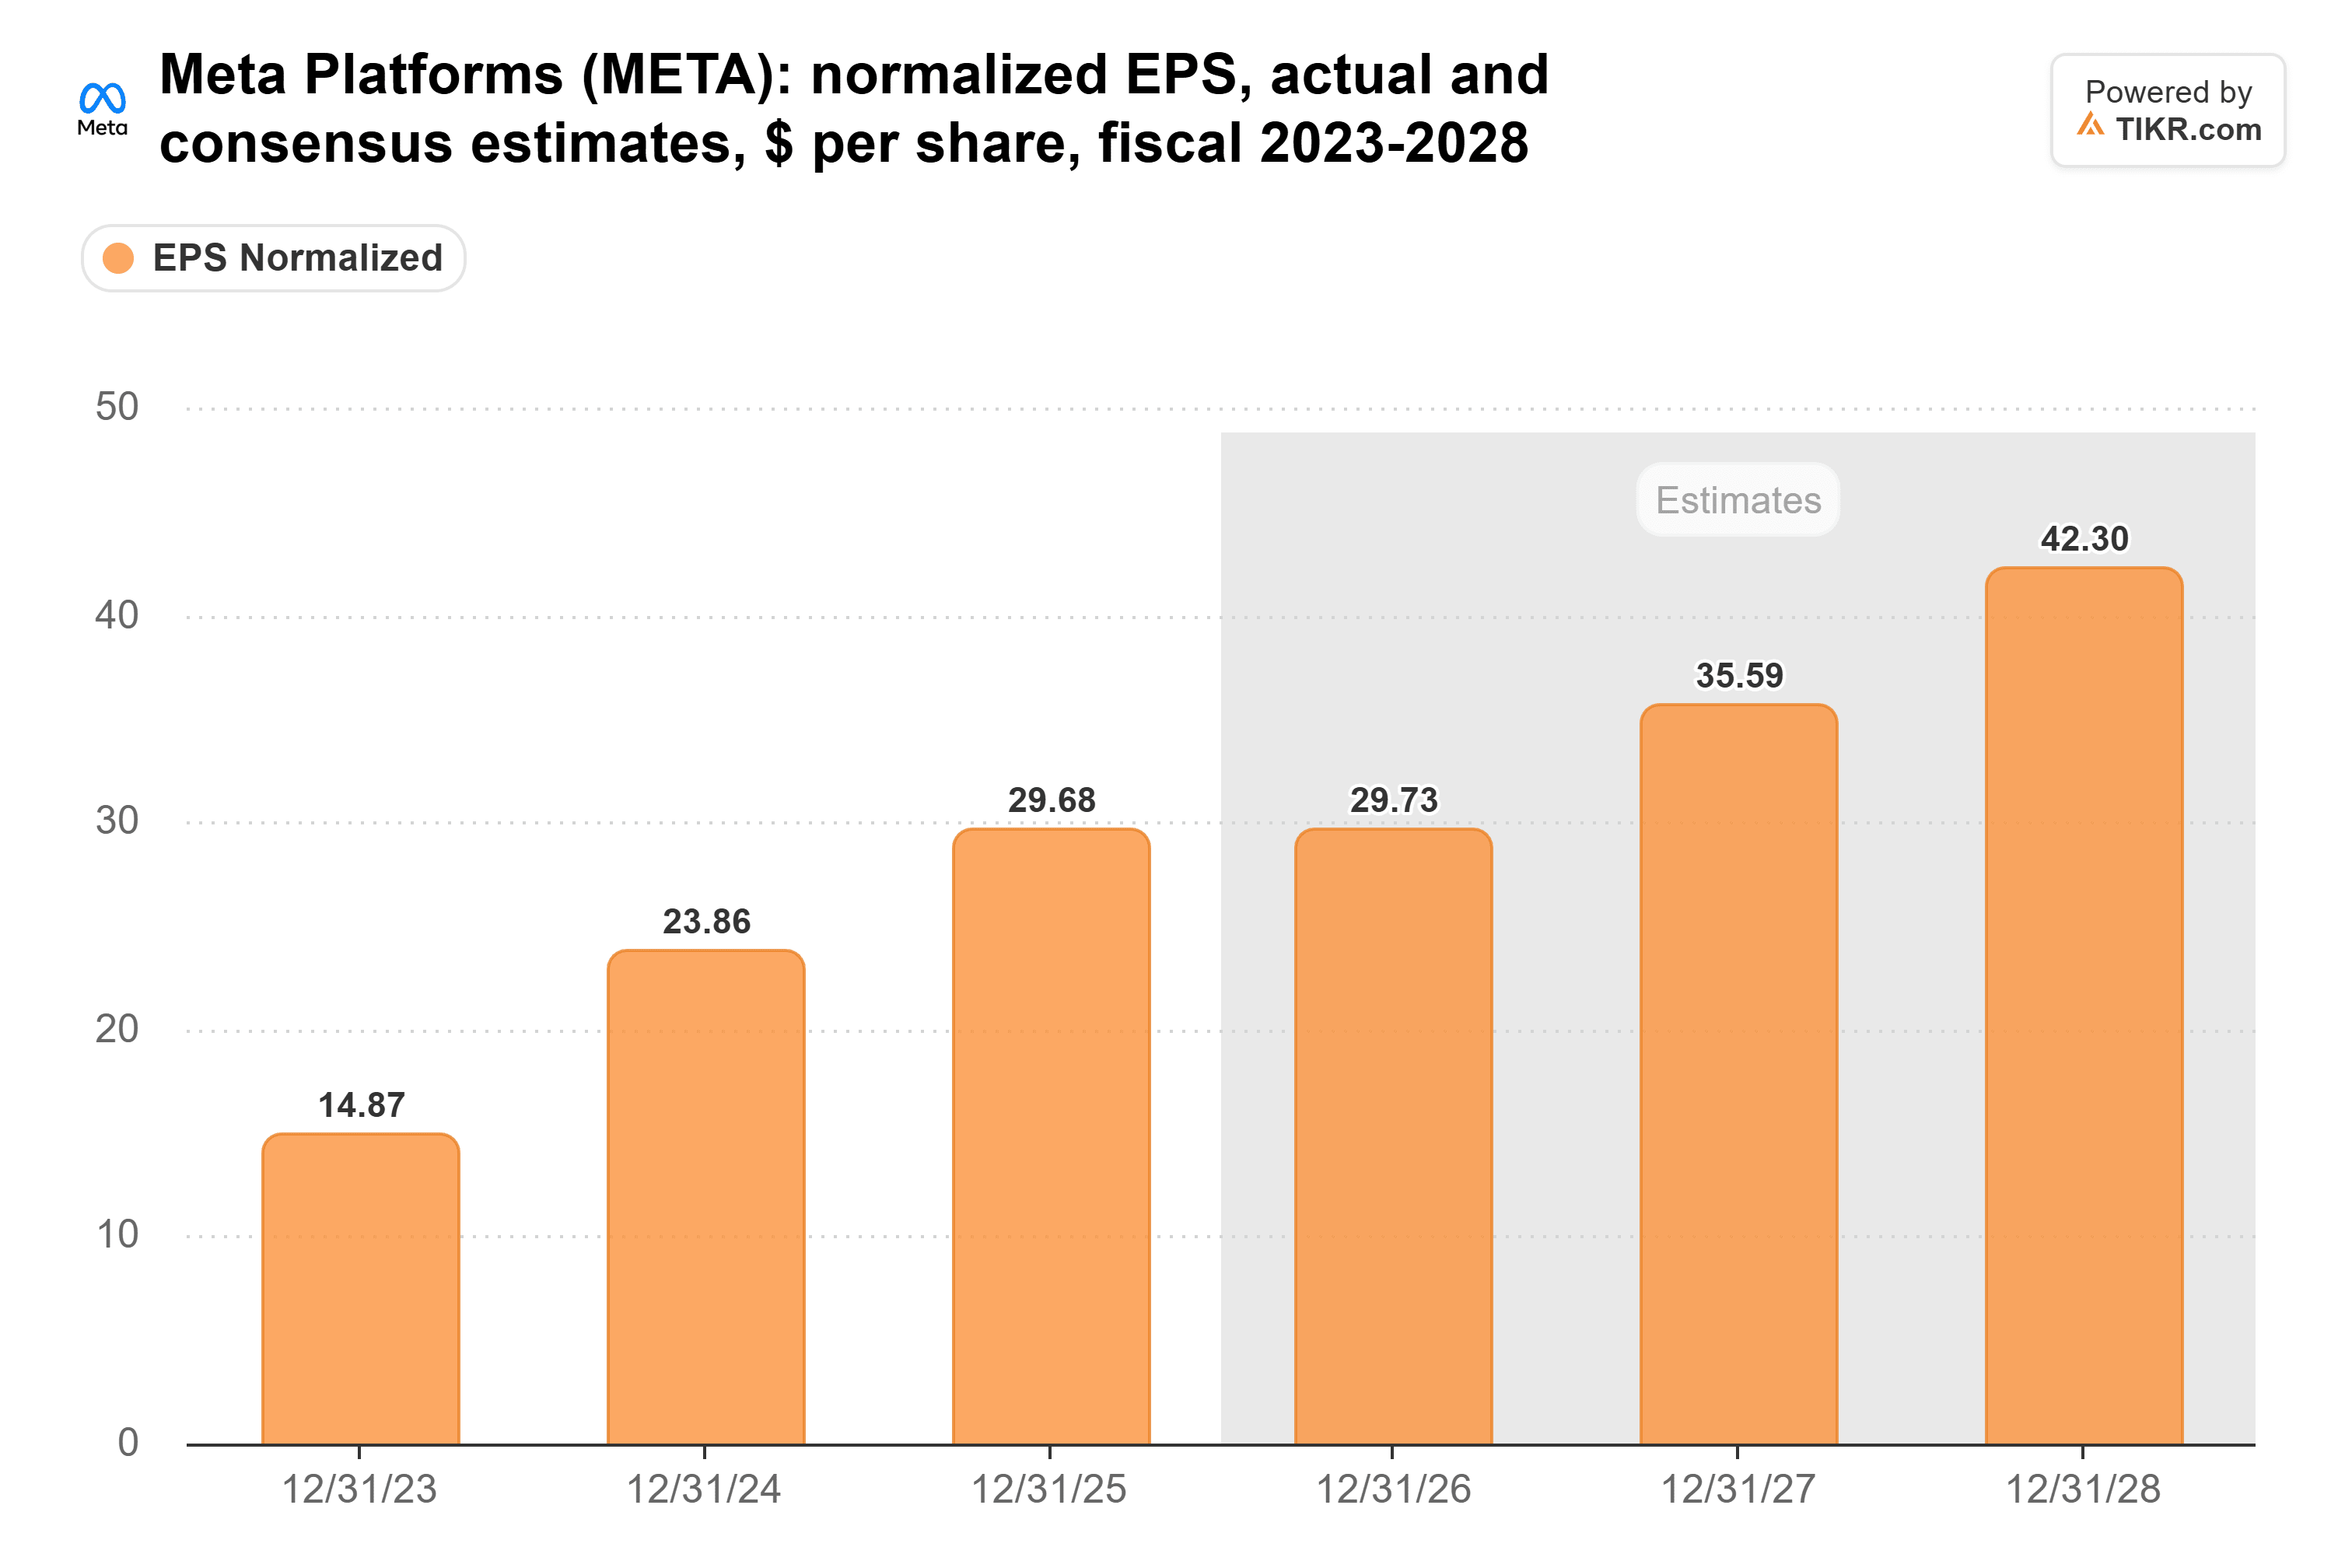
Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von Meta dieses Jahr stabil bleibt und dann bis 2028 auf $42,30 steigt:
Selbst nach dem heutigen Sprung notiert Meta bei etwa dem 20-fachen des erwarteten Gewinns (Forward P/E), unter seinem Fünfjahresdurchschnitt von 21x:
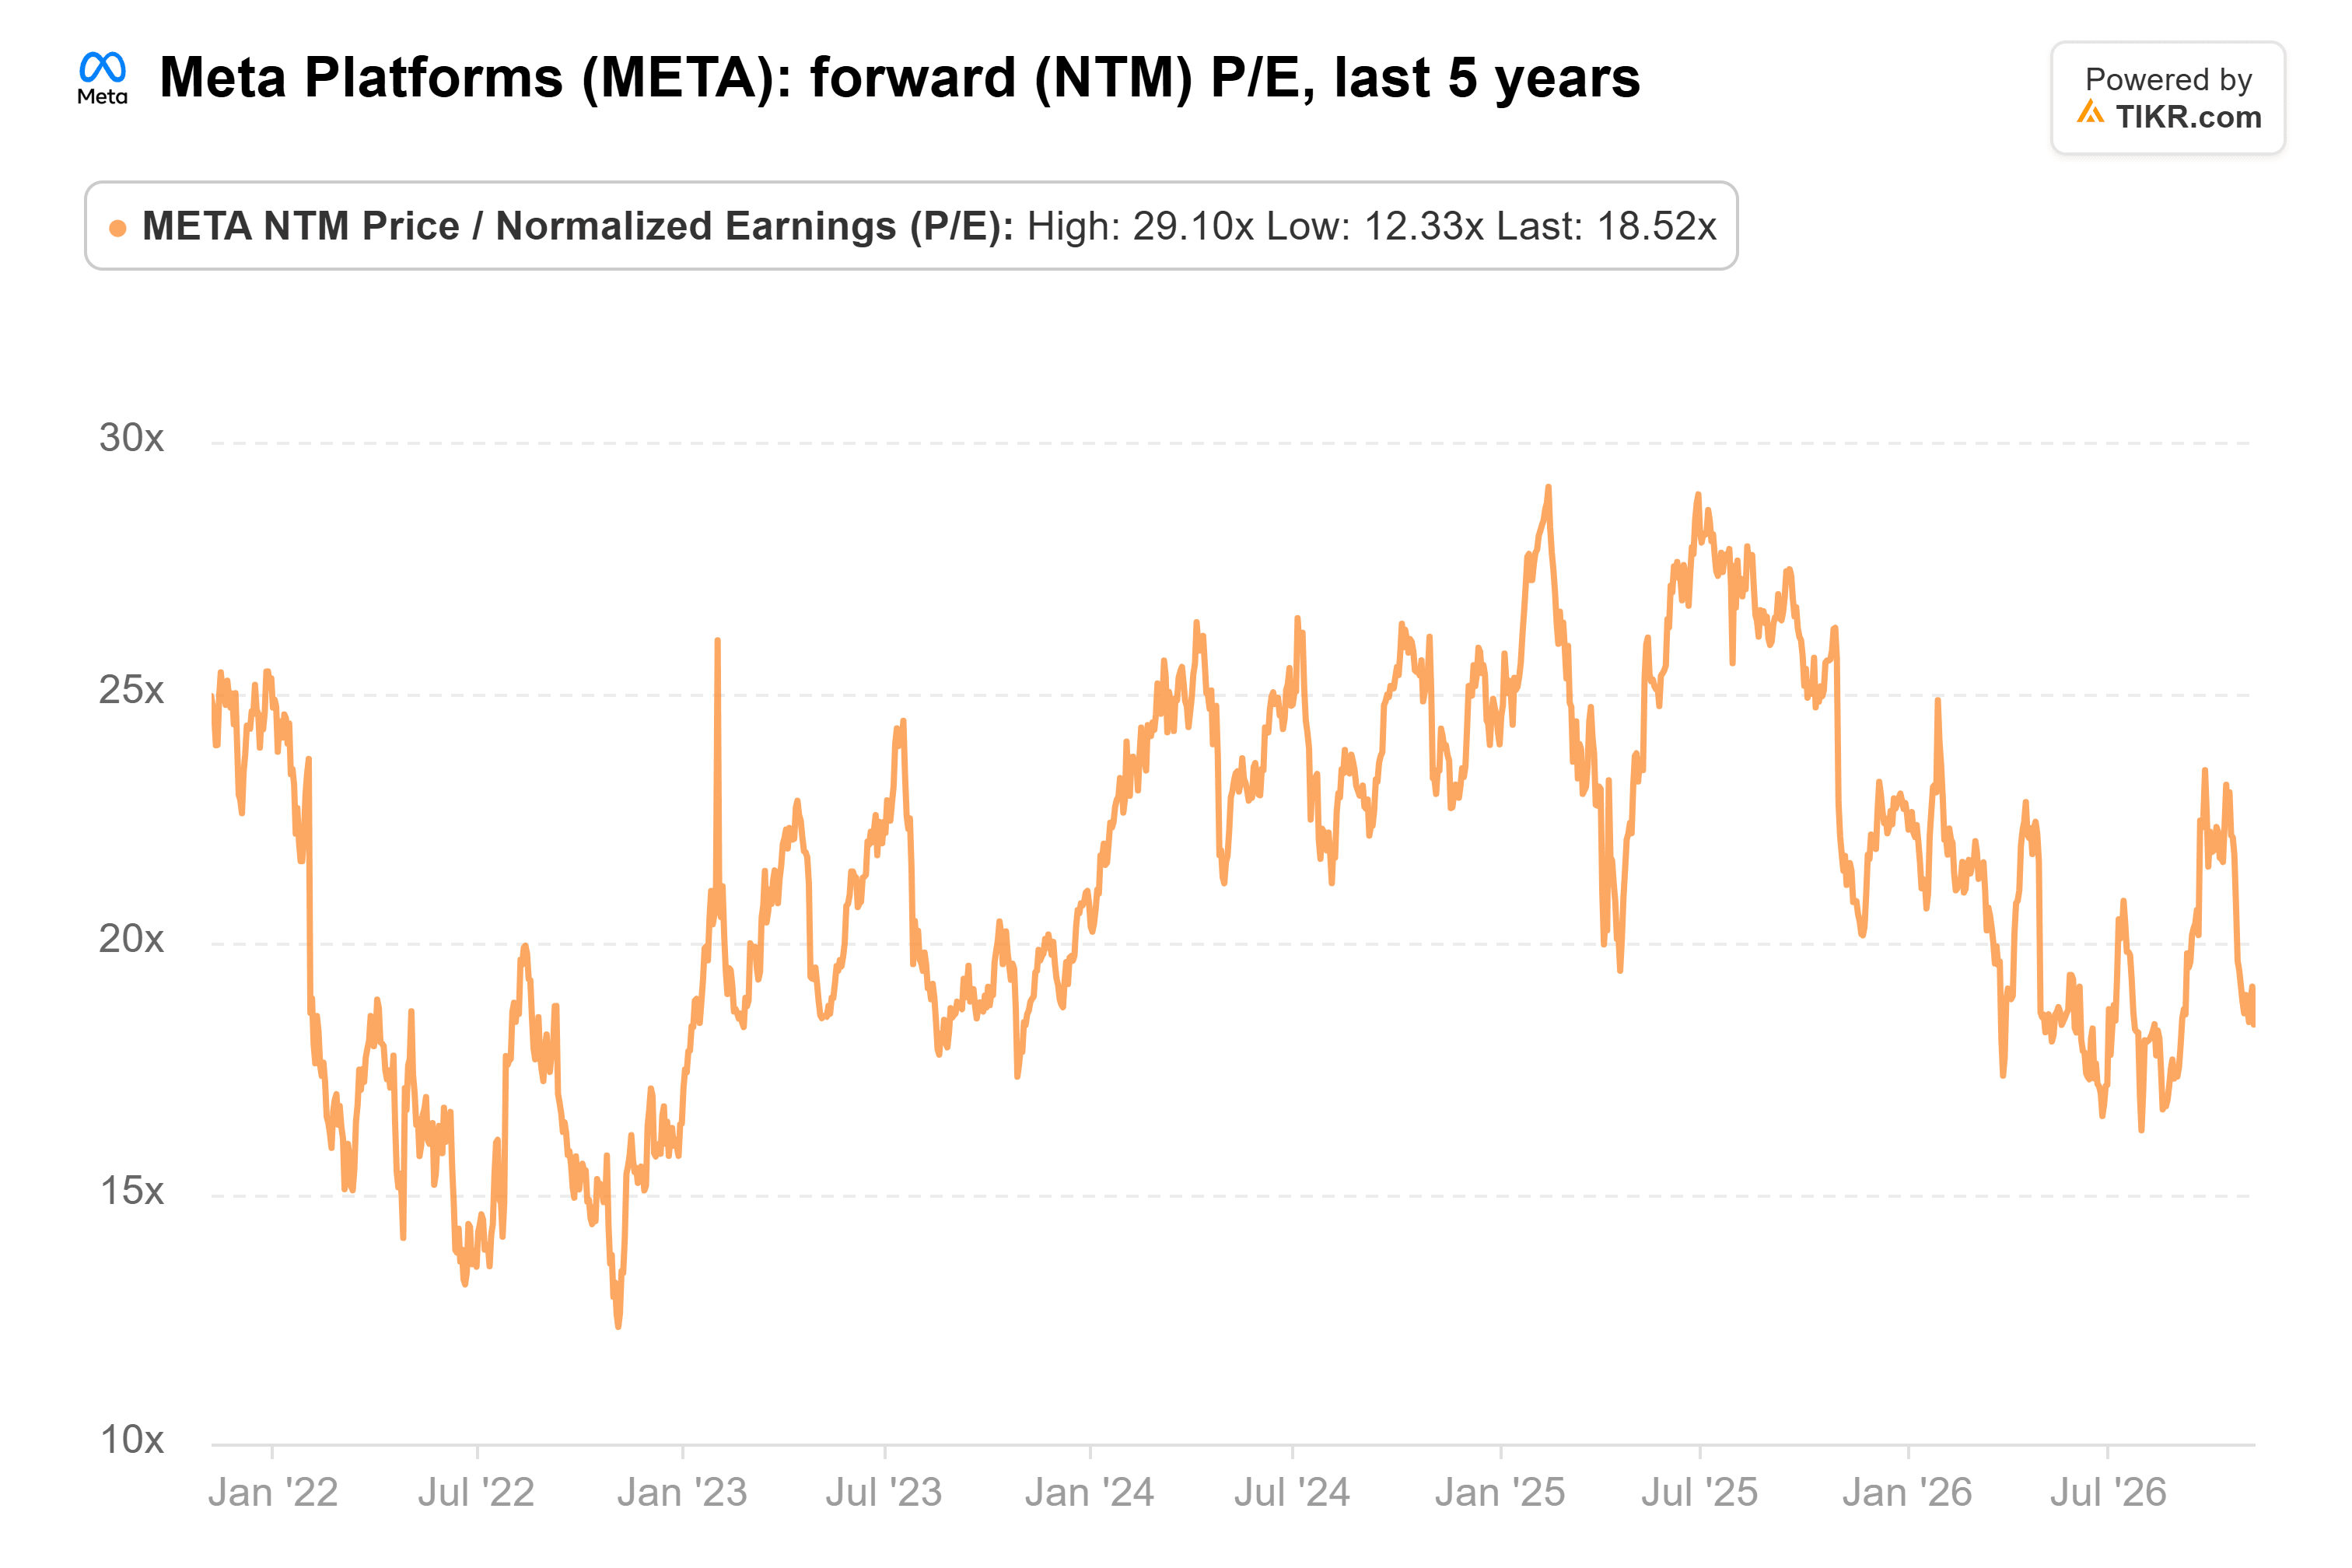
$940 entspricht etwa dem 22-fachen dieser Schätzungen für 2028, nahe an diesem Durchschnitt, daher kann Meta dorthin gelangen, wenn die Gewinne eintreffen. Das Risiko ist der Cashflow: Die Investitionsausgaben (Capex) von $34,9 Milliarden im dritten Quartal überstiegen den operativen Cashflow von Meta in Höhe von $32,8 Milliarden.
Dennoch glaube ich, dass JPMorgan das richtige Pferd gewählt hat. Anzeigen, die so schnell wachsen, können viel Ausgaben finanzieren, und bei einem KGV von 20x ist die Aktie nicht auf einen großen Erfolg eingepreist. Der nächste Test kommt Ende Januar, wenn Meta seinen Investitionsplan für 2027 vorlegt.
Was ist die Meta-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!