


Die wichtigsten Punkte
- B&D White Capital Company, ein Fonds mit 1,03 Milliarden US-Dollar, hat im dritten Quartal alle seine Microsoft- (MSFT) und Meta Platforms- (META) Aktien verkauft, wie die neueste 13F-Einreichung zeigt.
- Rüstungsaktien Kratos (KTOS) und L3Harris (LHX) waren zum 30. September seine dritt- und viertgrößten Positionen, nachdem er im Quartal große Käufe getätigt hatte.
- Analysten sehen bei Microsoft ein Aufwärtspotenzial von 20 % und bei Meta von 39 %, aber der freie Cashflow von Meta ist ins Negative gekippt, während die Gewinnschätzungen für Microsoft weiter steigen.
- Der Verkauf von Meta ist leichter zu verteidigen, und der Verkauf von Microsoft sieht nach den Zahlen wie ein Fehler aus.
Ein Fonds mit einer Milliarde US-Dollar hat sich gerade von zwei der größten Namen in der Tech-Branche verabschiedet. B&D White Capital Company, der 1,03 Milliarden US-Dollar verwaltet, hielt zum 30. September keine Aktien von Microsoft oder Meta Platforms mehr, wie aus seinem 13F-Bericht für das am selben Tag endende Quartal hervorgeht, der am Montag eingereicht wurde.
Zwei Tech-Giganten, bis zum 30. September verschwunden
Zum 30. Juni hielt der Fonds 118.445 Microsoft-Aktien im Wert von 44 Millionen US-Dollar, was 4,4 % seiner 13F-Aktien entspricht, und 59.244 Meta-Aktien im Wert von 33 Millionen US-Dollar oder 3,3 %. Drei Monate später waren beide Positionen aufgelöst.
Ein 13F-Bericht zeigt nur, was ein Fonds am letzten Tag eines Quartals hielt, daher lässt sich nicht sagen, wann im Quartal er verkauft hat, zu welchem Preis oder warum.
Die großen Käufe im Quartal fanden im Rüstungssektor statt. Kratos stieg von einer kleinen Position auf 1,82 Millionen Aktien im Wert von 78 Millionen US-Dollar, was 34 % seiner 13F-Positionen und seiner drittgrößten Beteiligung entspricht.
L3Harris war neu im Portfolio, mit 248.330 Aktien im Wert von 59 Millionen US-Dollar oder 25,7 %. Seit dem 30. September ist L3Harris um 10 % gestiegen, und Kratos ist um 18 % gefallen.
TIKR verfolgt 58 Analysten zu Microsoft. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Microsoft ansehen
Microsoft übertrifft seine eigenen Prognosen
Microsoft ist seit seinem Kurs vom 30. Juni bis zum Schlusskurs am Freitag um 42 % gestiegen. (Das ist die Kursbewegung der Aktie, da der Verkaufspreis des Fonds nicht öffentlich ist.)
Das Geschäft hat Anlegern seitdem viel geboten, was ihnen gefallen hat. Am 28. Oktober teilte Microsoft mit, dass Azure in seinem Fiskal-Q1 um 48 % gewachsen ist, mehr als die etwa 40 %, die das Management prognostiziert hatte. CFO Amy Hogan prognostizierte für das laufende Quartal ein Wachstum von 45 % bei konstanten Währungen.
Die Analysten haben ihre Schätzungen bereits vor diesem Bericht erhöht: Ihre Gewinnschätzungen für die Fiskaljahre 2027 bis 2029 stiegen von Ende Juni bis Ende Oktober um 2 % bis 6 %.
Die Aktie wird mit etwa dem 26-fachen der erwarteten Gewinne gehandelt. Das liegt etwa auf dem Niveau ihres 12-Jahres-Durchschnitts von 26x und deutlich unter ihrem Fünfjahresdurchschnitt von 29x.
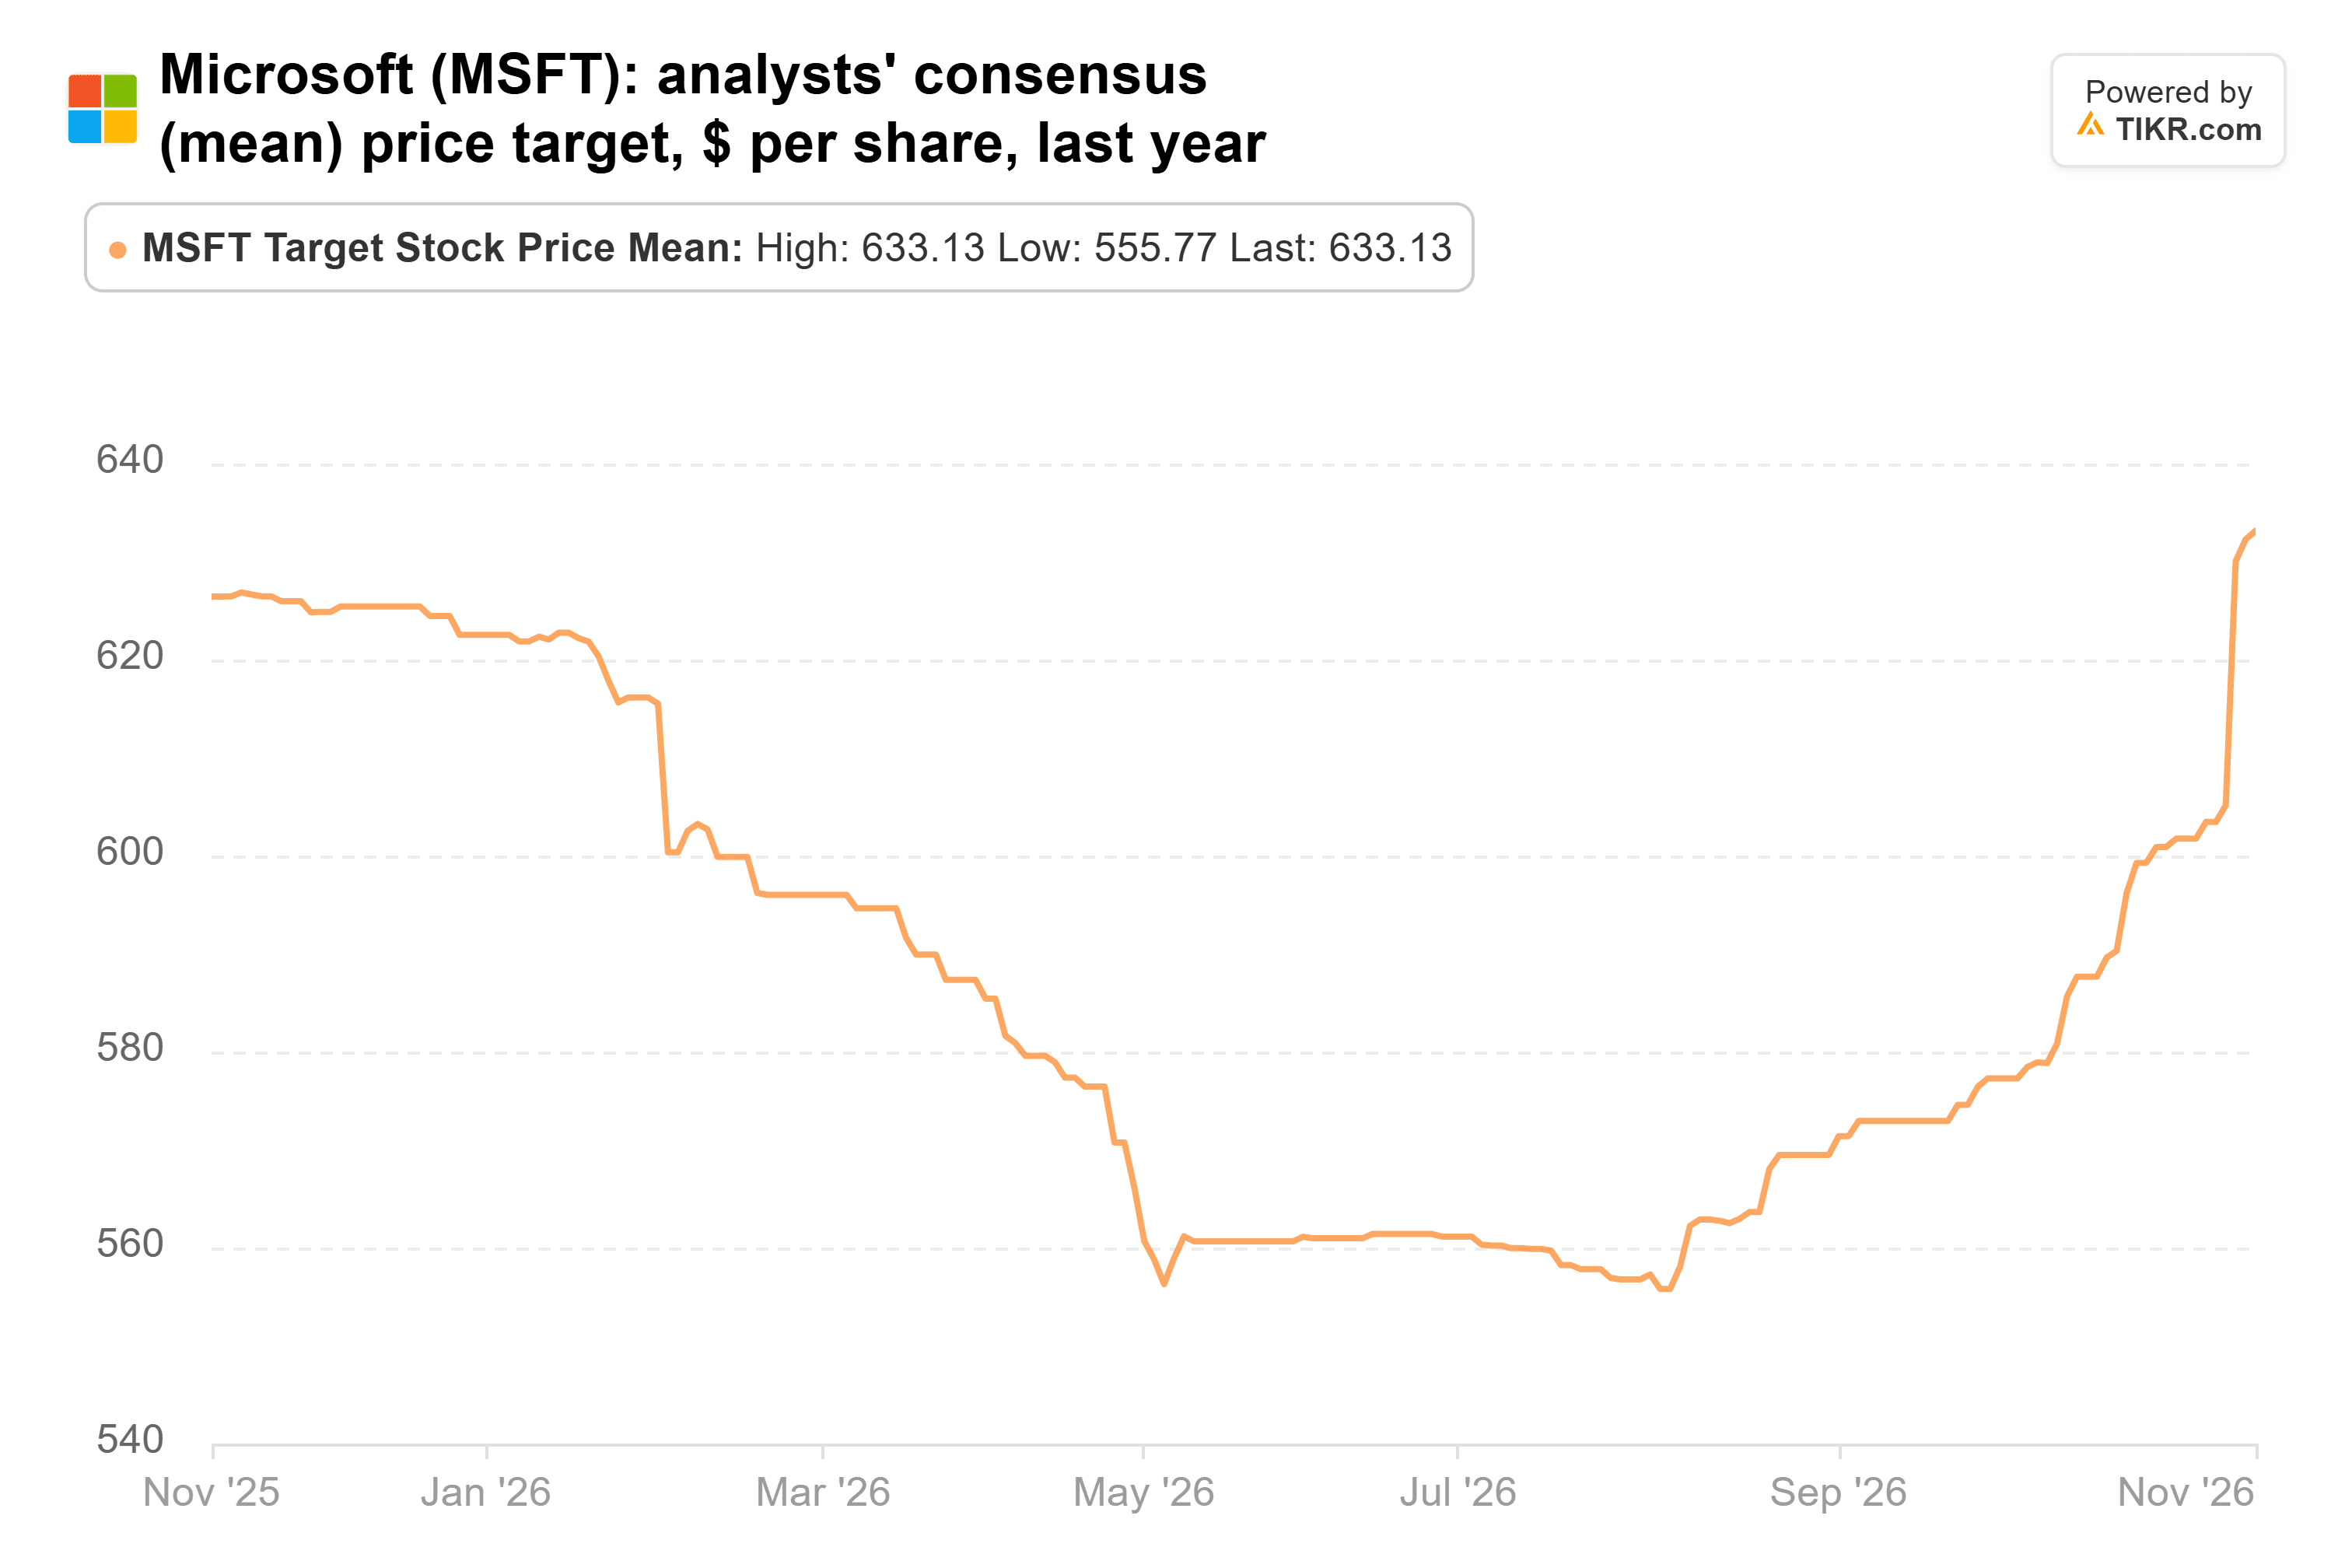
Das Konsens-Kursziel von 58 Analysten liegt bei 636 US-Dollar, 20 % über dem Schlusskurs vom Freitag, und es ist fast der höchste Punkt des letzten Jahres:
Der freie Cashflow sank im Quartal auf 18,6 Milliarden US-Dollar von 25,7 Milliarden US-Dollar im Vorjahreszeitraum, da die Investitionsausgaben stiegen, und Microsoft verkaufte am nächsten Tag Anleihen im Wert von 25 Milliarden US-Dollar.
Meta gibt mehr aus, als es einnimmt
Meta ist seit seinem Kurs vom 30. Juni um 8 % gestiegen und liegt immer noch 28 % unter seinem 52-Wochen-Hoch.
Sein Werbegeschäft wächst schnell: Der Umsatz im dritten Quartal stieg um 26 % auf 64,6 Milliarden US-Dollar. Aber die Investitionsausgaben von 34,9 Milliarden US-Dollar übertrafen den operativen Cashflow von 32,8 Milliarden US-Dollar, sodass der freie Cashflow bei minus 2,1 Milliarden US-Dollar lag.
S&P Global Ratings senkte am 30. Oktober die Aussichten für Metas AA--Rating auf negativ.
Es prognostiziert für 2027 nach eigenen Maßstäben ein Defizit beim freien operativen Cashflow von 71 Milliarden US-Dollar. Die Analysten erwarten ein geringeres Loch, mit einem Konsens für den freien Cashflow von minus 47 Milliarden US-Dollar in diesem Jahr.
Und ihre Gewinnschätzungen für 2026 bis 2028 fielen von Ende Juni bis Ende Oktober um 3 % bis 5 %.
Die Aktie wird mit etwa dem 19-fachen der erwarteten Gewinne gehandelt, unter ihrem Fünfjahresdurchschnitt von 21x und ihrem 10-Jahres-Durchschnitt von 23x.
Die Wall Street sieht immer noch viel Aufwärtspotenzial: Das Konsensziel von 63 Analysten liegt bei 850 US-Dollar, 39 % über dem Schlusskurs vom Freitag, und es hat sich im letzten Jahr kaum bewegt:
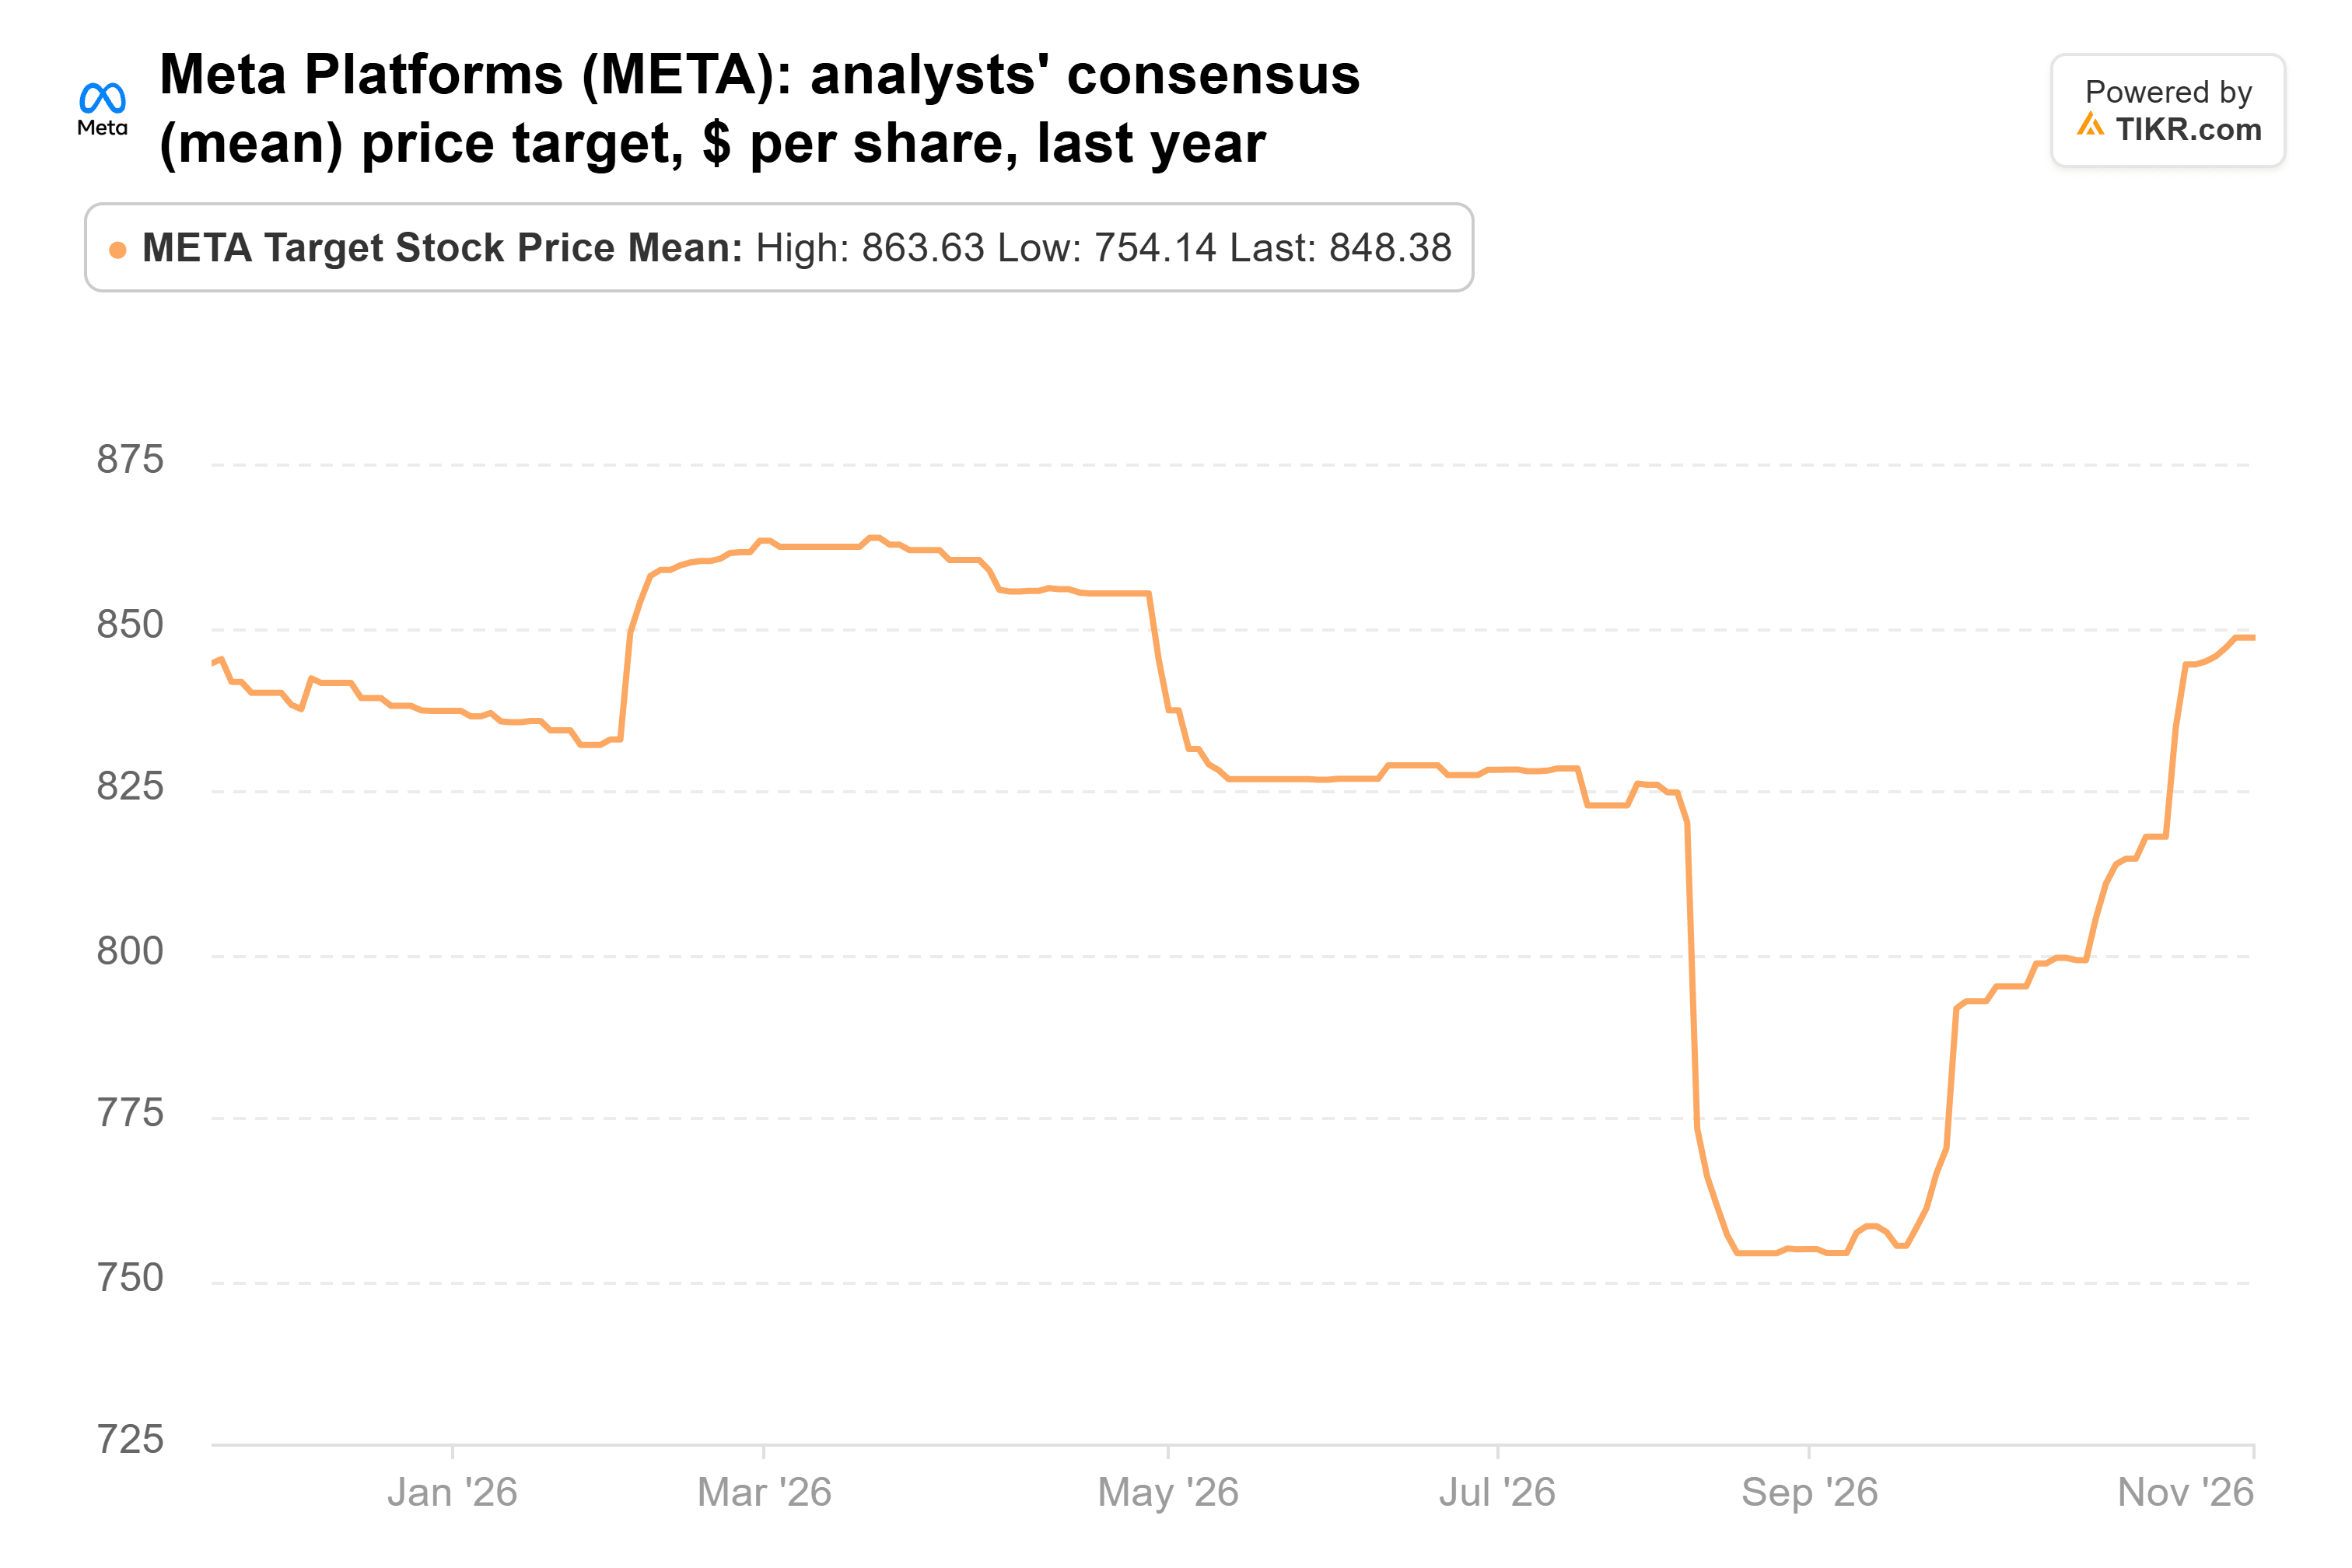
Selbst das niedrigste Ziel von 629 US-Dollar liegt über dem Schlusskurs vom Montag.
Microsoft war die zu behaltende Aktie
Ich kann den Meta-Verkauf nachvollziehen. Ein Unternehmen, das mehr ausgibt, als es einnimmt, und dessen Kreditaussichten gerade herabgestuft wurden, ist ein fairer Grund, sich zurückzuziehen, selbst beim 18-fachen der Gewinne.
Der Microsoft-Verkauf ist nach den Zahlen viel schwerer zu erklären. Azure übertrifft die Prognosen, die Schätzungen steigen, und die Aktie wird nahe ihrem langfristigen KGV gehandelt. Auch ihr Cashflow schrumpft, aber er ist immer noch positiv.
Wenn ich nur eine der beiden behalten könnte, wäre es Microsoft, und das ist nicht einmal knapp.
Natürlich werden beide Unternehmen Ende Januar wieder berichten, und der Bericht von Meta wird seinen Investitionsplan für 2027 enthalten.
Wenn Meta Investitionen deutlich über den 210 Milliarden US-Dollar ankündigt, die Analysten erwarten, würde ich mich mit dem Verkauf noch besser fühlen. Der nächste 13F-Bericht des Fonds für das am 31. Dezember endende Quartal ist Mitte Februar fällig.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!






