

Wichtige Erkenntnisse
- MercadoLibre fiel letzte Woche um 9 %, nachdem das Unternehmen im dritten Quartal die Gewinnerwartungen verfehlte. Der Umsatz stieg um 45 %, aber die operative Marge sank auf 6,3 % gegenüber 9,8 % im Vorjahreszeitraum.
- Der größte Teil des Margendrucks kommt von Kreditausfallrückstellungen und kostenlosem Versand, die das Management bewusst bezahlt hat, daher sollte sich die Marge erholen, sobald das Wachstum nachlässt.
- Analysten erwarten, dass der Gewinn pro Aktie 2026 auf 37,45 $ sinkt und dann bis 2028 auf 75,87 $ steigt. Die Moderatoren von We Study Billionaires sehen eine operative Marge von 13 % bis 14 % bis zum Ende des Jahrzehnts.
- Das Hauptrisiko ist ein Kreditportfolio, das innerhalb eines Jahres um 75 % gewachsen ist, da die vorab gebuchten Rückstellungen die Marge weiter belasten werden, bis dieses Wachstum nachlässt.
MercadoLibre (MELI) verlor 9 % nach einer Gewinnverfehlung letzte Woche. Tage später erschien die neueste Folge des We Study Billionaires Podcasts unter dem Titel „We Doubled Down on Meli.“
Das Wachstum war nicht das Problem. Der Umsatz im dritten Quartal stieg um 45 % auf 10,75 Mrd. $, während die operative Marge auf 6,3 % gegenüber 9,8 % im Vorjahreszeitraum sank.
Shawn O'Malley verteidigte die Wachstumsprognosen in Daniel Mahnckes Modell in der Episode, als er die Zuhörer daran erinnerte, dass „Meli das einzige Unternehmen überhaupt von bedeutender Größe war, das 30 aufeinanderfolgende Quartale in Folge um 30 % oder mehr wachsen konnte.“
Das ist eine bemerkenswerte Serie. Aber die eigentliche Wette der Moderatoren gilt der Frage, wohin sich die Marge von hier aus entwickelt.
TIKR verfolgt 26 Analysten zu MercadoLibre. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für MercadoLibre zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für MercadoLibre an
Der Margendruck war beabsichtigt
Das Management von MercadoLibre hat nicht verschwiegen, warum die Gewinne gesunken sind. Im Telefonat zum dritten Quartal sagte CEO Ariel Szarfsztejn, das Unternehmen investiere, weil die Gelegenheit groß sei und eine tiefere Kundenbindung einen dauerhaften Vorsprung schaffe. Dann fügte er hinzu: „Wir haben dafür eine niedrigere Marge in Kauf genommen, und ich denke, wir waren in dieser Hinsicht offen.“
Im Podcast erläuterte Mahncke, wohin diese Marge verschwunden ist. Er bezeichnete die Rückstellungen, die MercadoLibre für seine Kredite bildet, als „tatsächlich den größten Teil der Margenkompression“. Er sagte, dass „dies allein im Q1 vier Prozentpunkte der operativen Marge gekostet hat“ und zwei Punkte im zweiten Quartal. Als nächstes auf seiner Liste stand der kostenlose Versand, den er als Reaktion auf Shopee in Brasilien bezeichnete und der MercadoLibre geholfen habe, seinen Rivalen von einer größeren Basis aus zu überholen.
Dann kam im dritten Quartal eine Logistikrechnung hinzu. CFO Martin de los Santos sagte im Telefonat, das Unternehmen habe seine Logistikkapazität im Vorfeld des Weihnachtsgeschäfts um 20 % gegenüber dem zweiten Quartal ausgebaut, verglichen mit 10 % im Vorjahr. Er erwartet, dass ein Teil dieser Kosten im vierten Quartal zurückkommt.
Wall Street erwartet die Erholung bereits
Wenn der Druck eine bewusste Entscheidung ist, sollten die Gewinne zurückkommen, sobald die Ausgaben nachlassen, und die Analysten rechnen damit. Ihre Schätzungen sehen einen Rückgang des Gewinns pro Aktie in diesem Jahr vor, gefolgt von einem schnellen Anstieg:
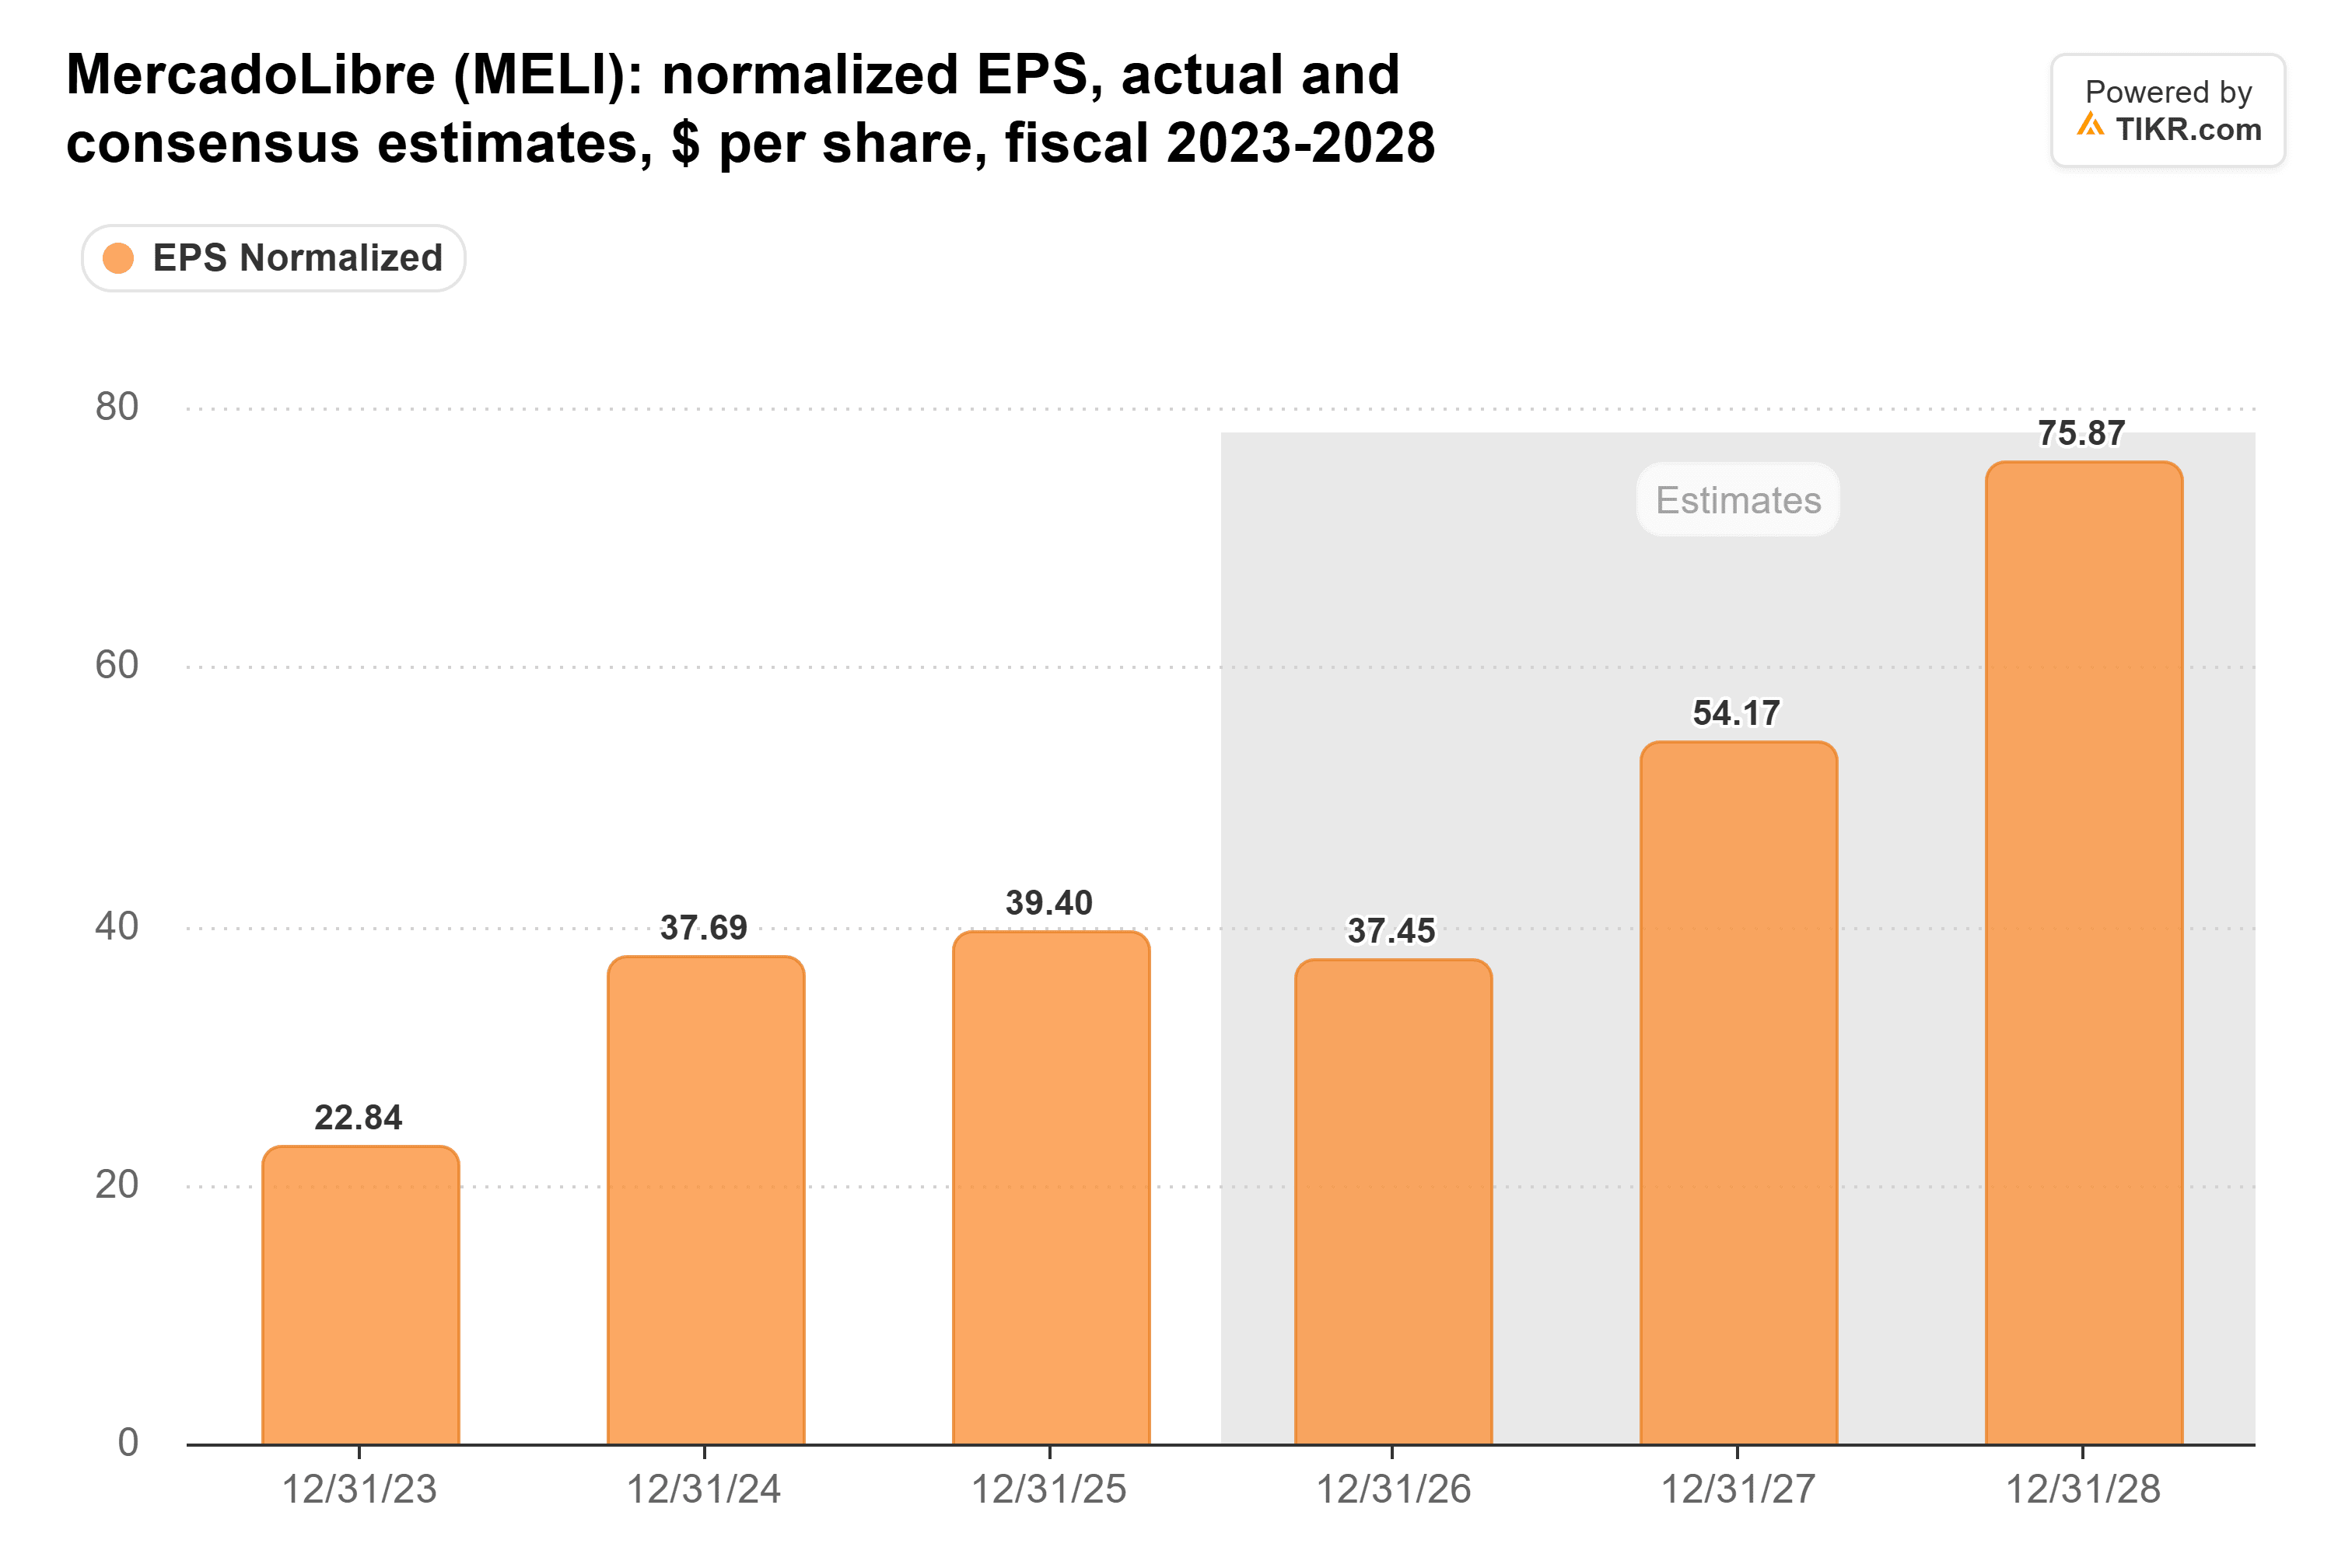
Die Analysten haben ihre Zahlen nach der Verfehlung nach unten korrigiert. Sie erwarten immer noch einen Anstieg des Gewinns pro Aktie um 45 % auf 54,17 $ im Jahr 2027, dann um 40 % auf 75,87 $ im Jahr 2028.
Die Moderatoren gehen noch weiter. Mahnckes Modell setzt den Gewinn pro Aktie für 2030 auf etwa 177 $ gegenüber 39,40 $ im Vorjahr. Um dorthin zu gelangen, müsste die Analystenschätzung für 2028 in zwei Jahren mehr als verdoppelt werden.
Ein langsameres Jahr 2027 würde helfen
Mahnckes Modell beendet auch die Serie. Der Umsatz von MercadoLibre ist seit 2019 jedes Jahr um mehr als 30 % gewachsen und erreichte 2025 28,9 Mrd. $:
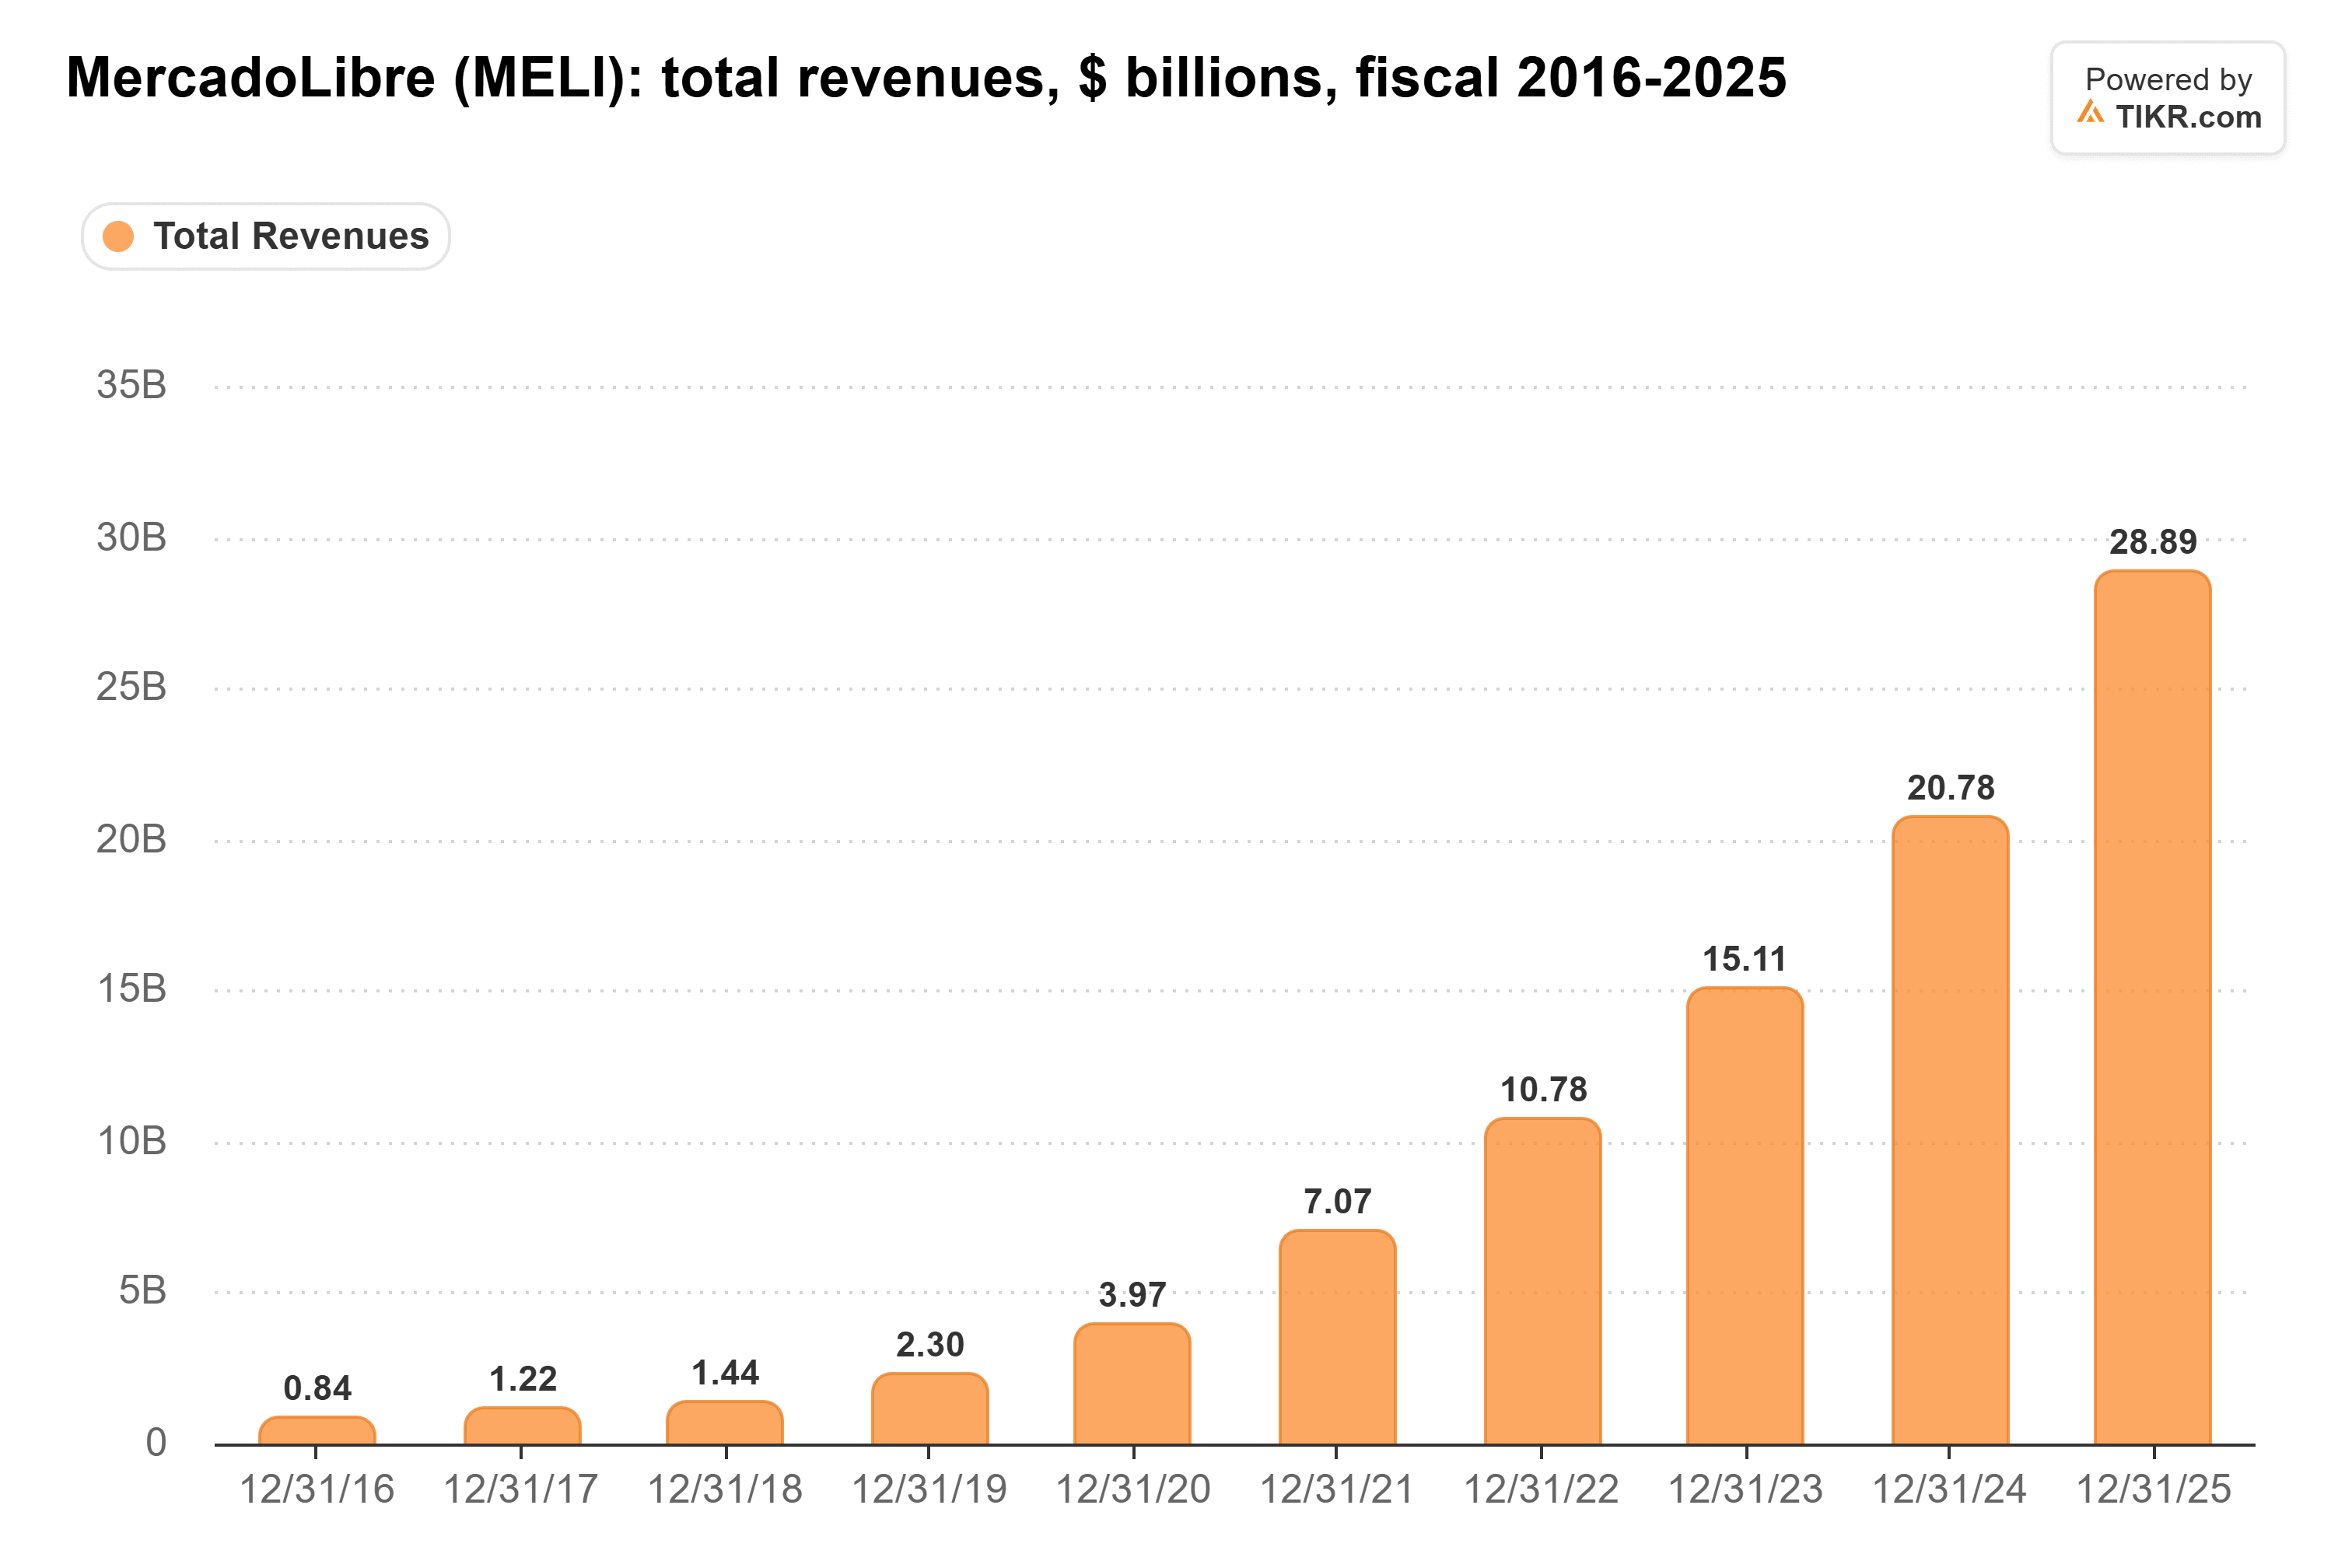
Für 2027 sieht Mahncke ein Wachstum im Handel von 25 % und im Fintech-Bereich von 32 %, was die 30 %-Serie irgendwann im nächsten Jahr beenden würde. Von dort aus verlangsamen sich beide um einige Prozentpunkte pro Jahr, während MercadoLibre seine Investitionen zurückfährt. Infolgedessen, so sagte er, „wird die operative Marge, die derzeit nur bei 7 % liegt, wieder langsam steigen und bis zum Ende des Jahrzehnts 13 bis 14 % erreichen.“
Das ist weniger weit hergeholt, als es klingt, denn MercadoLibre hat sich schon aus einem tieferen Loch herausgearbeitet:
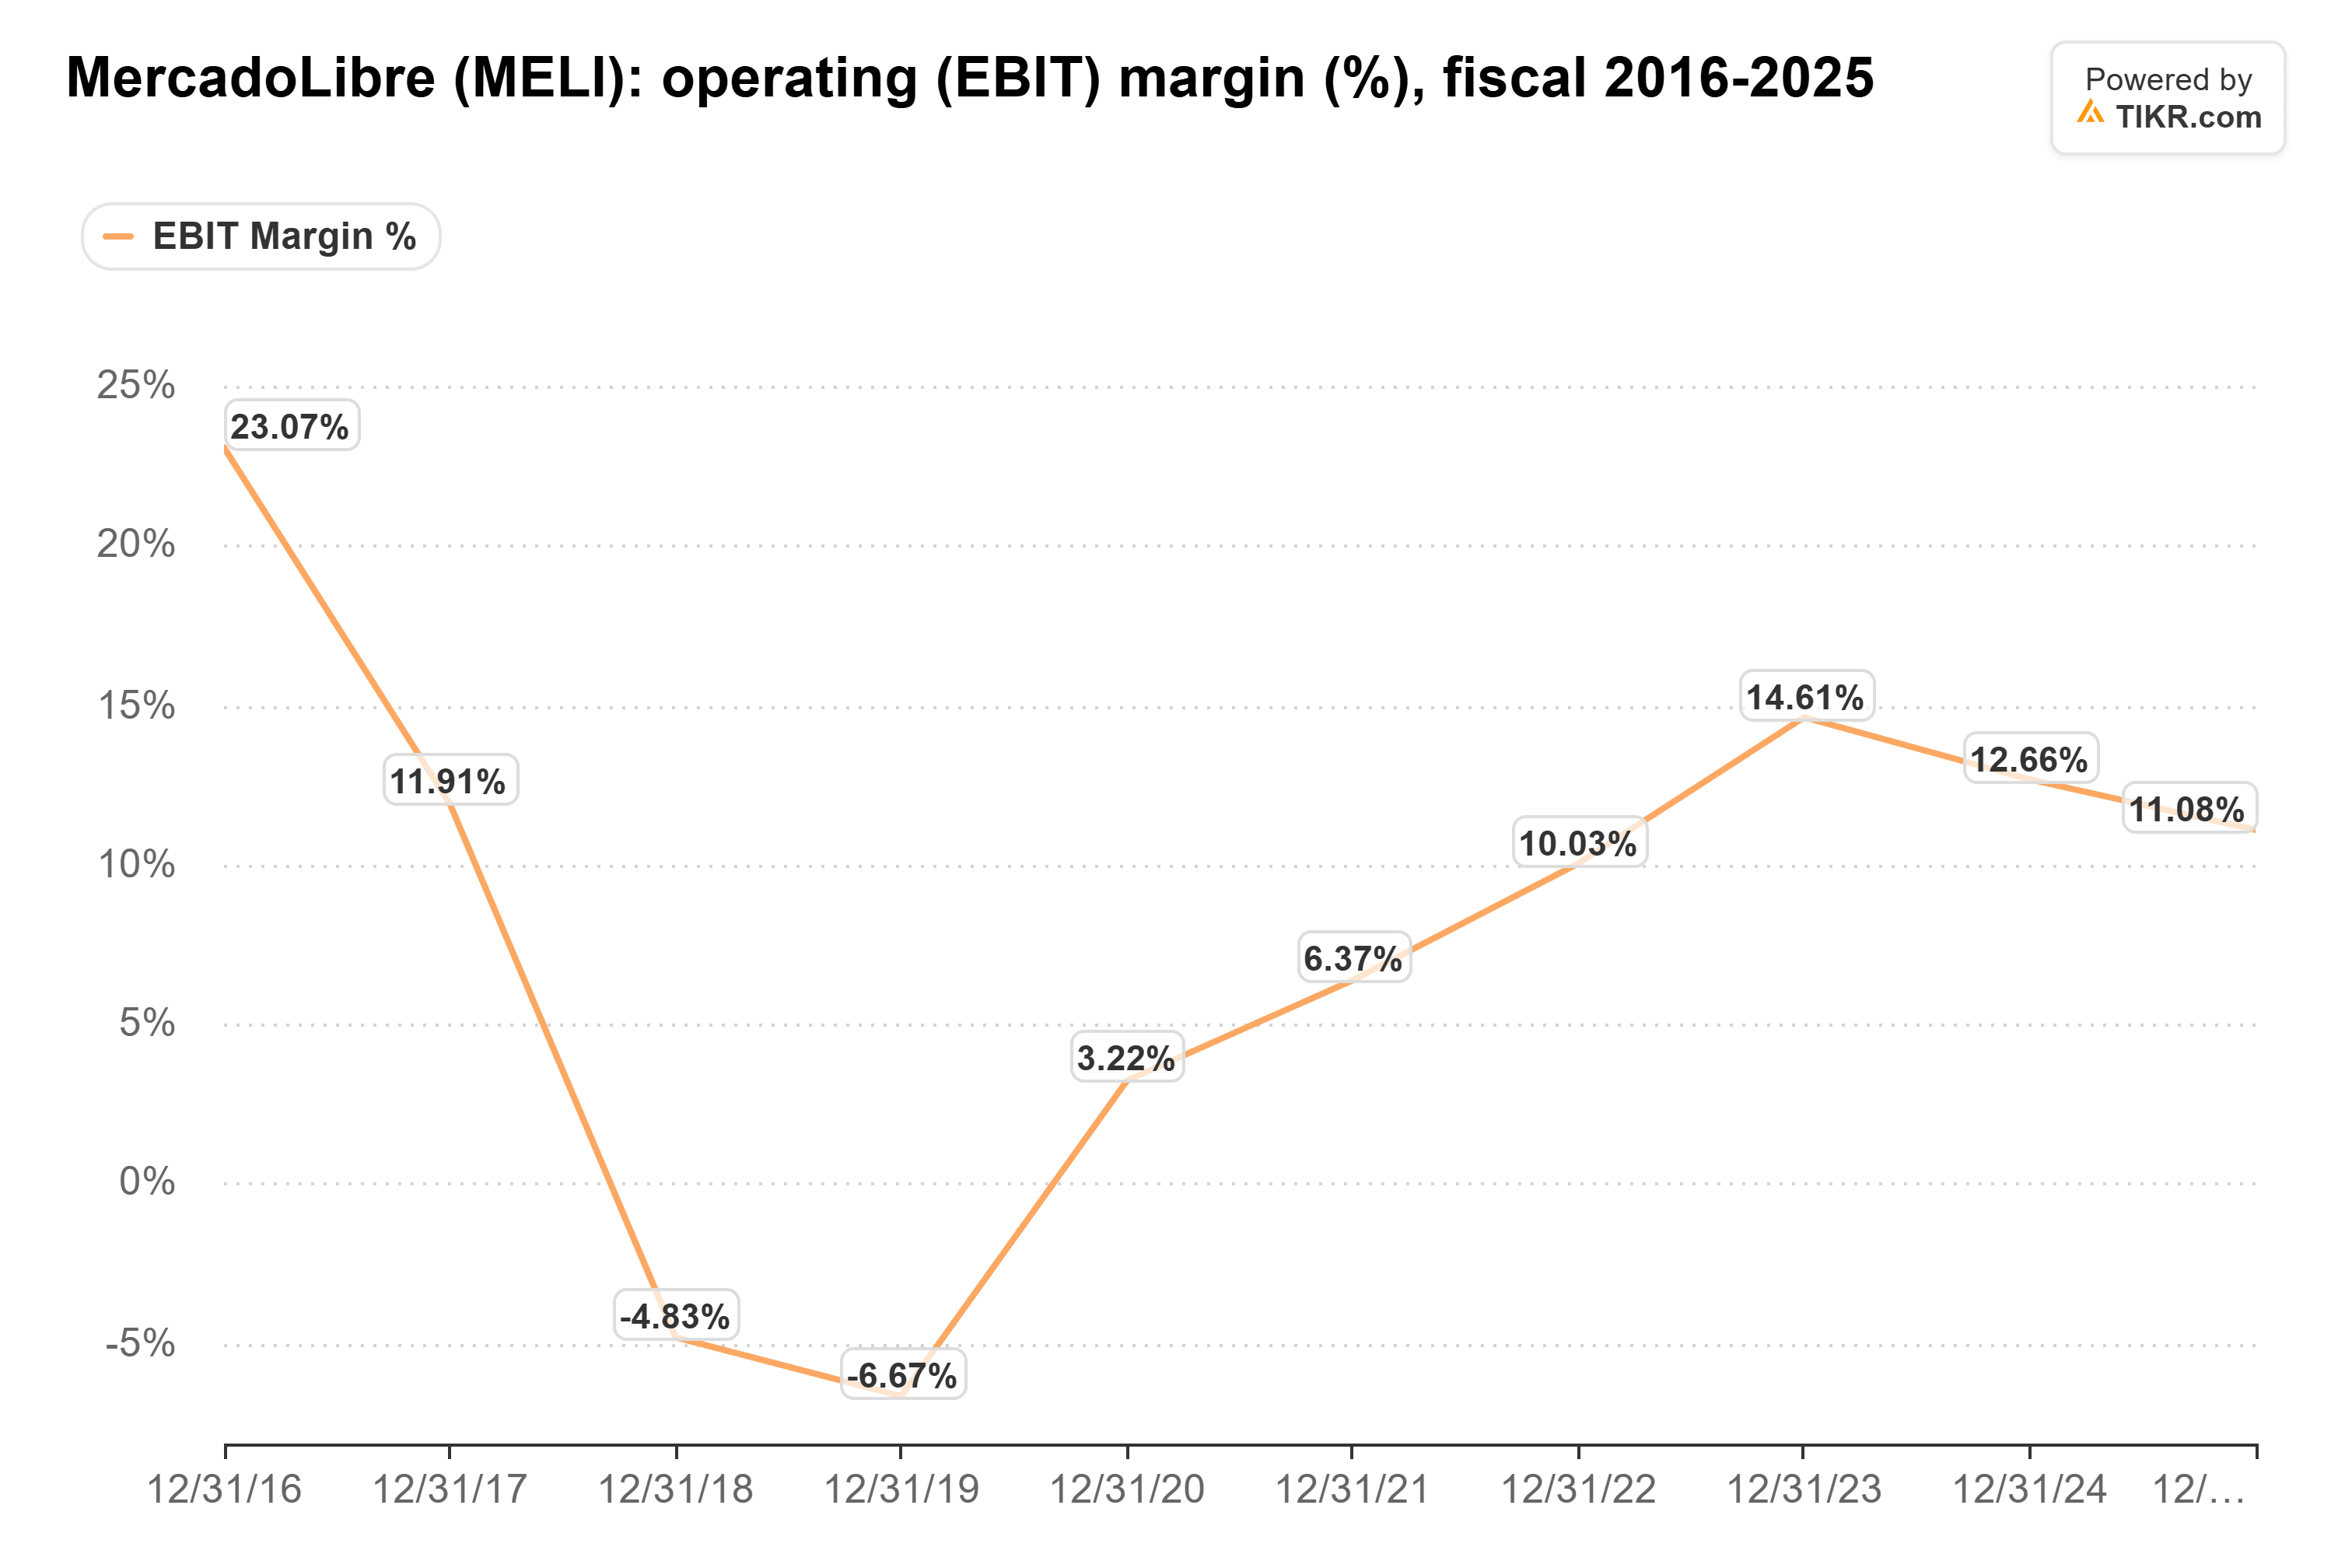
Die Marge stieg von -6,7 % im Jahr 2019 auf 14,6 % im Jahr 2023, daher würde eine Marge von 13 % bis 14 % sie nur dorthin zurückbringen, wo sie vor drei Jahren war.
Das Kreditportfolio muss zuerst langsamer werden
O'Malley bezeichnete die vorab gebuchten Rückstellungen für MercadoLibres Kreditkarten als „eher ein bilanztechnisches Timing-Problem als alles andere.“ Aber MercadoLibre erhält diese Marge nur zurück, sobald sein Kreditportfolio langsamer wächst. Das Kreditportfolio wuchs innerhalb eines Jahres um 75 % auf 16,4 Mrd. $ zum 30. Juni. Im gleichen Zeitraum stiegen die Rückstellungen im zweiten Quartal auf 12,5 % des Umsatzes gegenüber 10,2 % im Vorjahreszeitraum. Solange das Portfolio so schnell weiterwächst, werden die vorab gebuchten Aufwendungen weiterhin anfallen.
Bisher sehen die Kredite gesund aus. Kredite, die 15 bis 90 Tage überfällig waren, lagen im dritten Quartal bei etwa 7,0 % des Portfolios, nahe historischen Tiefstwerten. Kredite, die 91 bis 360 Tage überfällig waren, stiegen jedoch auf 18,7 % des Portfolios zum 30. Juni gegenüber 16,8 % sechs Monate zuvor.
Wachstum verlangsamt sich, die Marge steigt
Ich erwarte, dass das Wachstum von MercadoLibre nachlässt und sich seine Marge gleichzeitig dreht. Sobald es sein Kreditportfolio und sein Logistiknetzwerk nicht mehr so stark vorantreibt, wird es langsamer wachsen und weniger dafür ausgeben. Fazit: Die Verfehlung letzte Woche sieht aus wie der Preis für eine Entscheidung, die MercadoLibre weiterhin bewusst trifft. Ich würde die Aktie lieber besitzen, bevor diese Entscheidung Früchte trägt, als danach.
Natürlich gibt das Management keine Prognosen ab, und Szarfsztejn sagte, es habe dieselbe Botschaft über Investitionen in jedem Telefonat der letzten 18 Monate übermittelt. Die Ergebnisse des vierten Quartals Anfang nächsten Jahres werden zeigen, ob die von de los Santos erwarteten Logistikkosten tatsächlich zurückkommen und wie schnell das Kreditportfolio noch wächst.
Was ist die MercadoLibre-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was MercadoLibre wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie MercadoLibre kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





