

Die wichtigsten Punkte
- Das KGV von Amazon ist im letzten Jahr von 34 auf 21 gefallen, und sein Forward-KGV von 25x liegt nahe einem Fünfjahrestief.
- AWS wuchs im letzten Quartal um 39 %, und Analysten erwarten, dass der normalisierte Gewinn pro Aktie bis 2028 fast das Doppelte erreichen wird.
- Das Risiko ist die Liquidität: Der freie Cashflow belief sich im dritten Quartal auf einen Abfluss von 34,8 Milliarden US-Dollar, und Analysten erwarten, dass er bis 2027 negativ bleiben wird.
Der Technologieverkauf am 5. November traf alles, was mit Rechenzentren zu tun hat, und nur wenige Unternehmen bauen mehr davon als Amazon (AMZN).
Ein Panelteilnehmer bei CNBCs Halftime Report sagte, der Verkauf sei überzogen gewesen: "Amazon ist, offen gesagt, so günstig bewertet wie seit Jahren und Jahren und Jahren nicht mehr."
Er hat einen Punkt. Das KGV von Amazon ist im letzten Jahr von 34 auf 21 gefallen, so Charlie Bilello von Creative Planning, obwohl AWS mit einer Geschwindigkeit wächst, die CEO Andy Jassy als "unser schnellstes Wachstum seit fast fünf Jahren" bezeichnete.
Bewertet für die Ausgaben
Bilello fasste in einem separaten Beitrag zusammen, was sich geändert hat: "Big Tech durchläuft einen grundlegenden Wandel, weg von asset-leichten hin zu asset-schweren Geschäftsmodellen."
Amazon erwartet für dieses Jahr immer noch etwa 220 Milliarden US-Dollar an Cash-Capex, gegenüber 128,3 Milliarden US-Dollar im Jahr 2025, und gab im dritten Quartal netto 75,9 Milliarden US-Dollar aus, abzüglich Verkaufserlöse und Anreize. Der Großteil davon fließt in AWS, das im ersten Halbjahr 2026 76 % des von Amazon hinzugefügten Anlagevermögens ausmachte. Die Aktie wurde abgewertet, während die Rechnung gewachsen ist.
Das Wachstum ist immer noch da
Die AWS-Umsätze stiegen im dritten Quartal um 39 % auf 46,0 Milliarden US-Dollar, was einer jährlichen Run-Rate von etwa 184 Milliarden US-Dollar entspricht. Jassy erwartet, dass AWS sowohl 2027 als auch 2028 um mehr als 40 % wachsen wird, und sein Auftragsbestand erreichte 578 Milliarden US-Dollar, mehr als drei Jahre Umsatz zum heutigen Tempo.
Analysten erwarten, dass dieses Wachstum auch bei den Gewinnen ankommt, wobei der normalisierte Gewinn pro Aktie von 7,17 US-Dollar im Jahr 2025 auf 13,99 US-Dollar im Jahr 2028 fast das Doppelte erreichen soll.
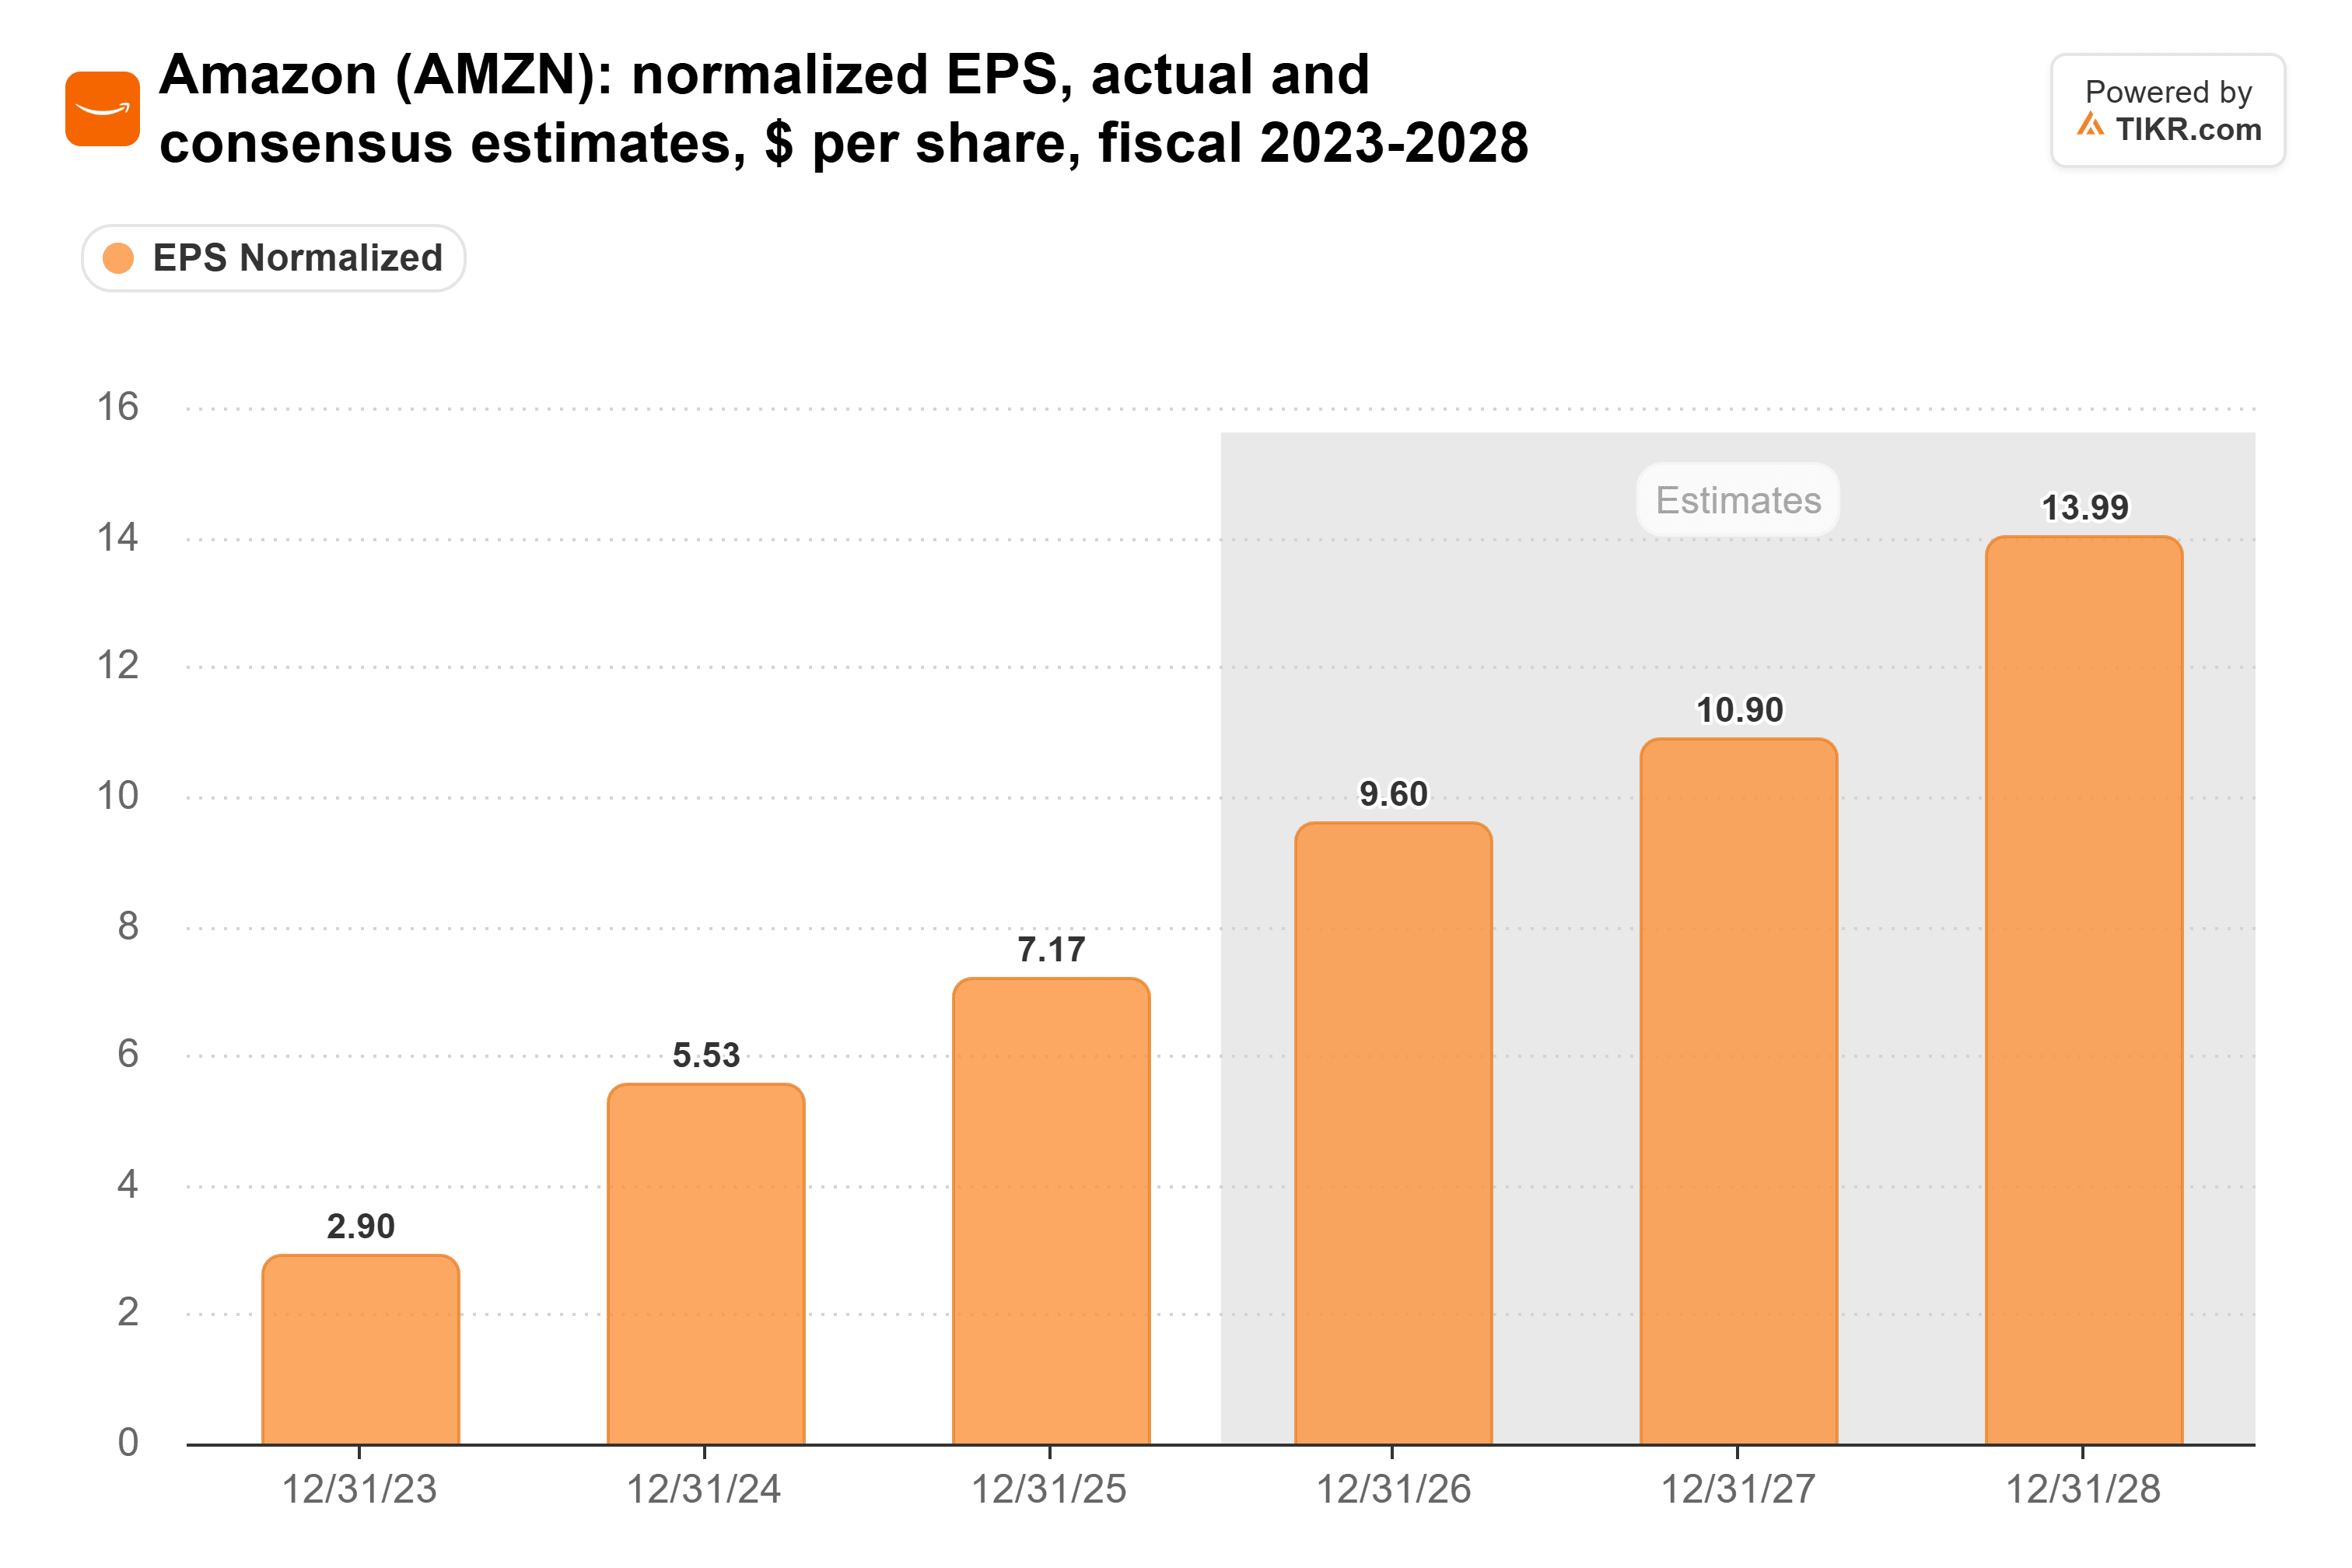
Die ausgewiesenen Gewinne schmeicheln Amazon in diesem Jahr: Sie enthalten allein im ersten Halbjahr 62,8 Milliarden US-Dollar an Vorsteuergewinnen aus seiner Anthropic-Beteiligung. Bezogen auf die normalisierten Gewinne, die Analysten für die nächsten zwölf Monate erwarten, notiert Amazon mit einem KGV von 25.
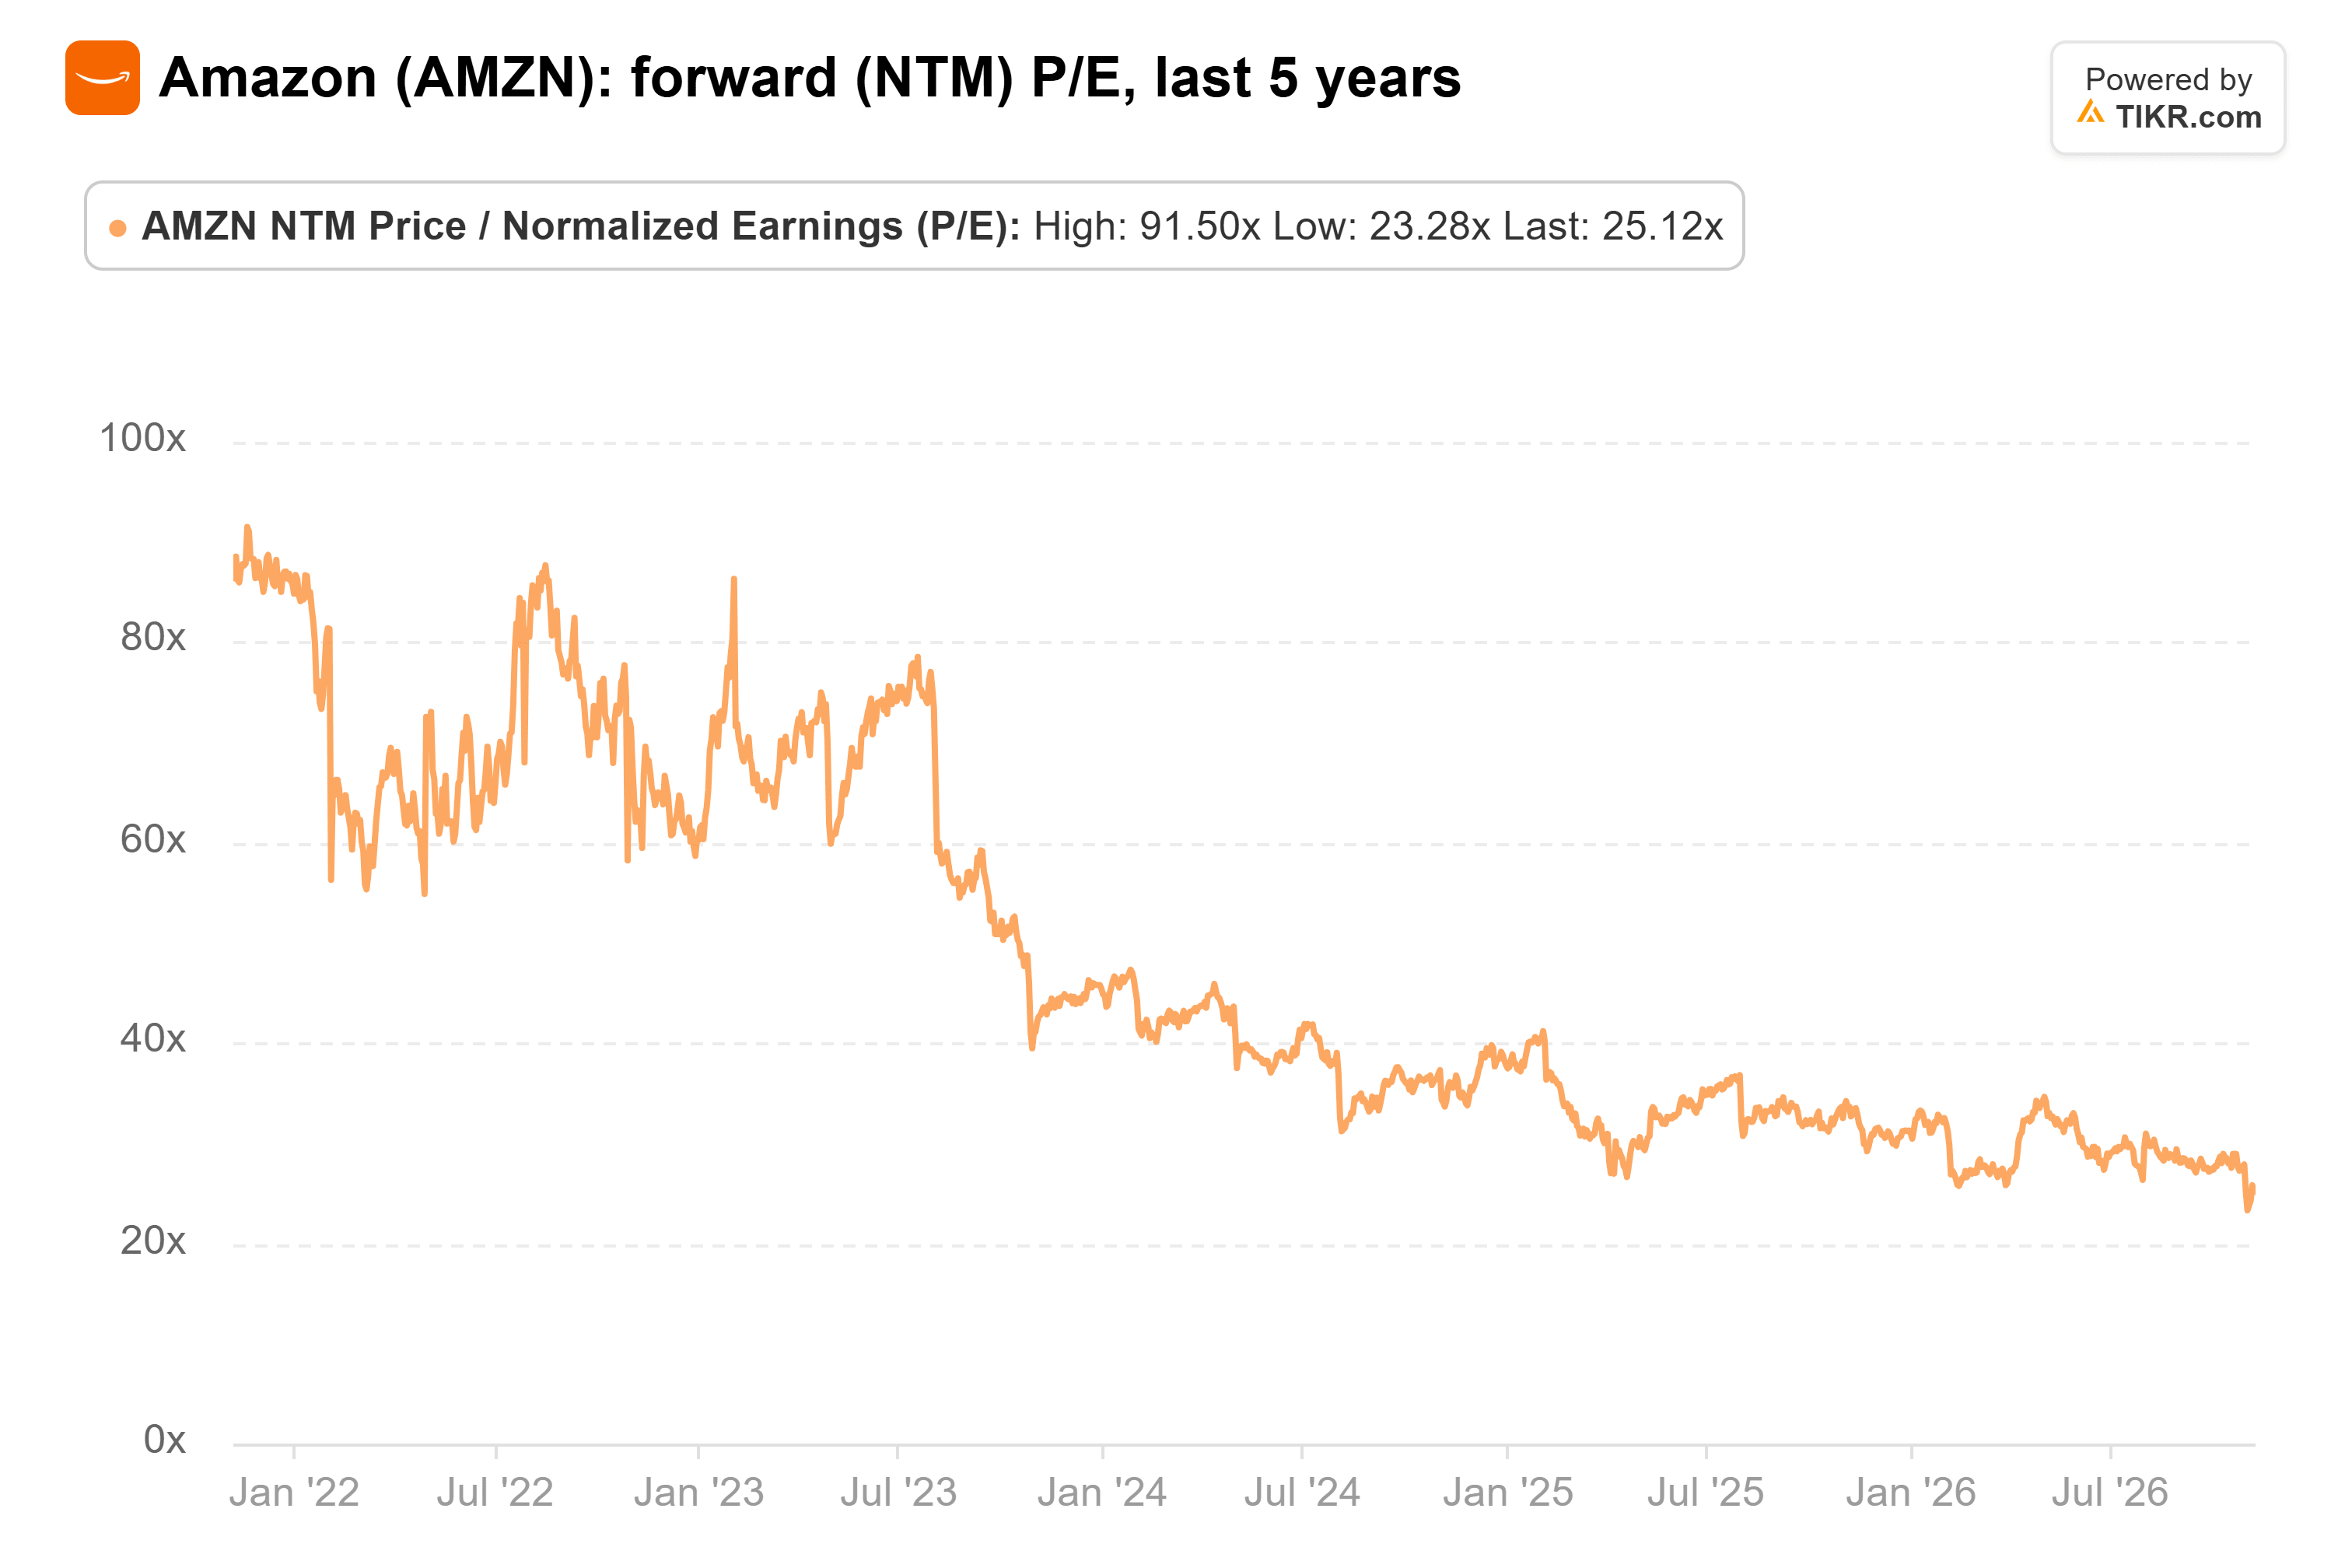
Das liegt nahe am Fünfjahrestief von 23x, das am 30. Oktober erreicht wurde, und etwa halb so hoch wie der Fünfjahresdurchschnitt von 48x.
TIKR verfolgt 61 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Amazon an
Der Cashflow-Abfluss ist real
Der freie Cashflow war drei Quartale in Folge negativ, und der Abfluss von 34,8 Milliarden US-Dollar im dritten Quartal war der größte seit zwei Jahren.
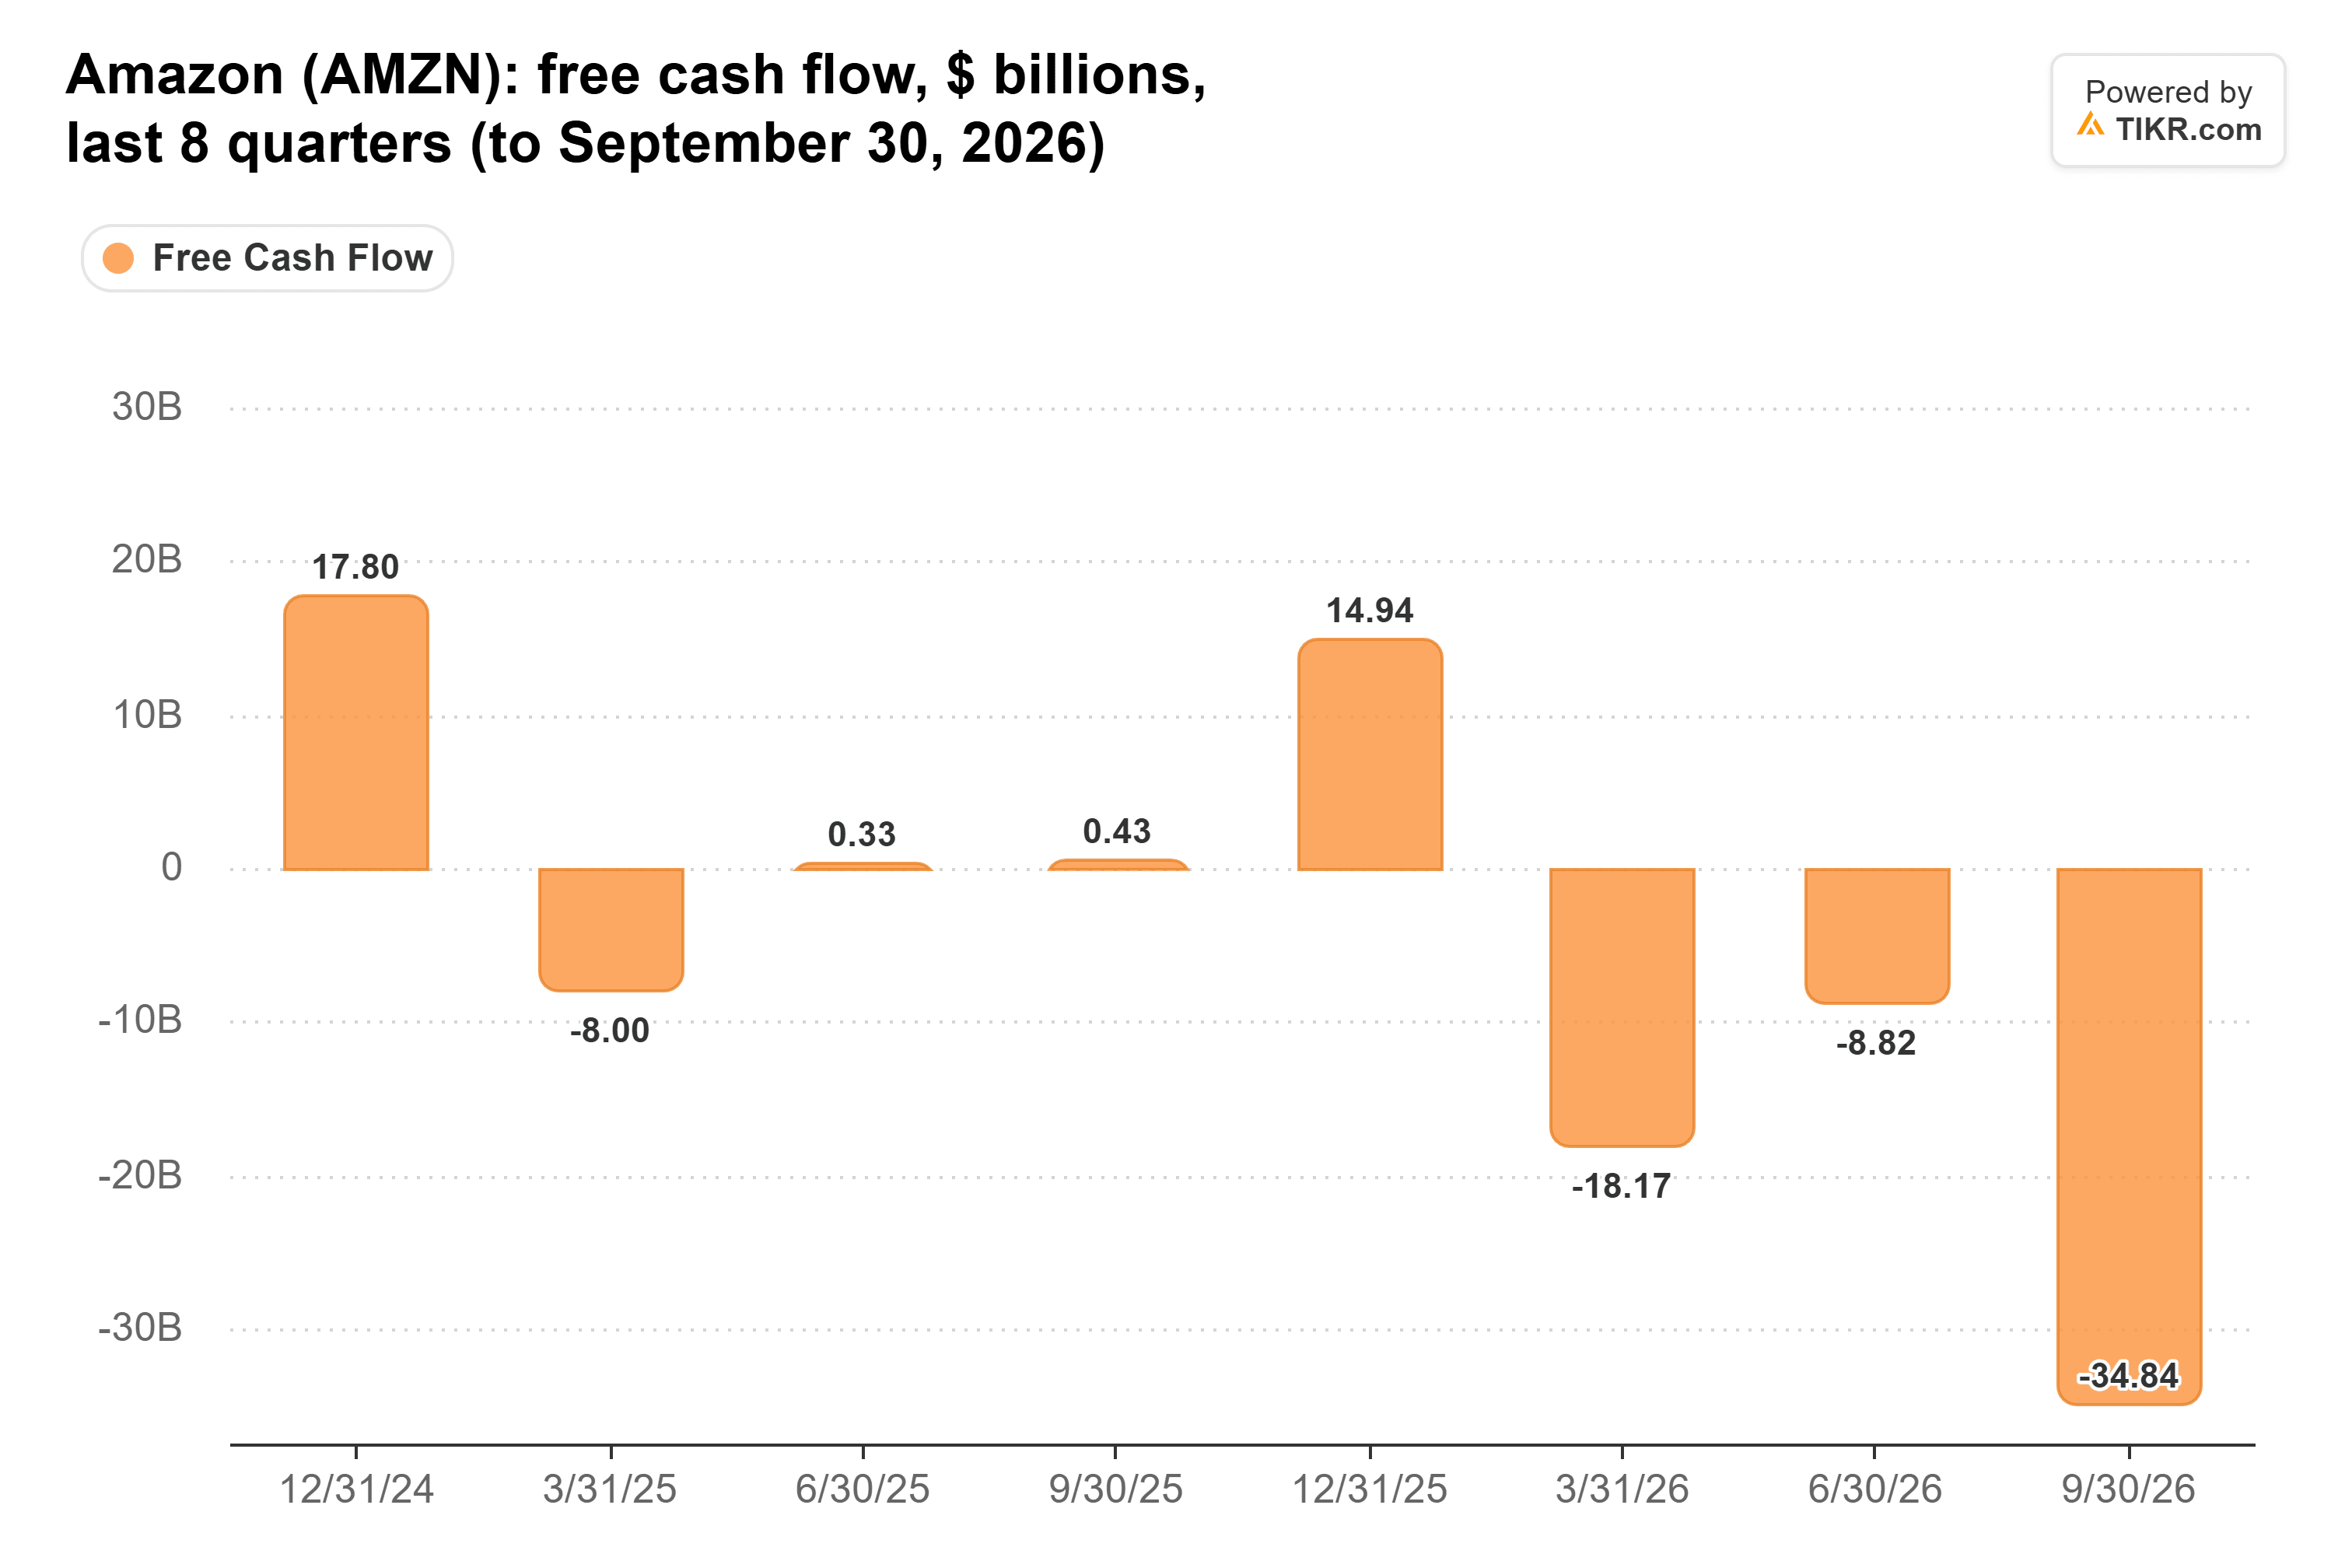
Analysten erwarten, dass der freie Cashflow bis 2027 negativ bleibt, bevor er 2028 in einen Zufluss von 37,8 Milliarden US-Dollar umschlägt. Die Schulden von Amazon sind auf 180,9 Milliarden US-Dollar gestiegen.
Warum sich die Ausgaben von Amazon auszahlen sollten
Die bereits laufende Kapazität trägt sich selbst. Heath Terry, Leiter der KI-Forschung bei Citi, sagte bei CNBCs Squawk on the Street: "Wir haben die Cash-Rendite auf das investierte Kapital für die Hyperscaler bereits gesehen. Sie lag im letzten Quartal bei 30 %."
Das gilt für die Gruppe, nicht nur für Amazon allein, aber es passt zu dem, was Amazon im Juli sagte: Der größte Teil seiner KI-Kapazität ist für mindestens fünf Jahre vertraglich gebunden, und seine Server amortisieren sich in etwas weniger als drei Jahren. Der negative freie Cashflow ist die nächste Runde an Kapazität, die gebaut wird, bevor sie fakturiert wird.
Bei einem Forward-KGV von 25 und einem erwarteten nahezu verdoppelten Gewinn pro Aktie bis 2028 sieht Amazon wie ein Kauf für jeden aus, der ein weiteres Jahr oder so mit negativem freien Cashflow durchhalten kann.
Die Bewährungsprobe kommt Anfang Februar, wenn Amazon seine Capex-Aussichten für 2027 vorlegt. Analysten erwarten 278,2 Milliarden US-Dollar. Wenn die Prognose deutlich darüber liegt, ist die Erholung des Cashflows im Jahr 2028 gefährdet.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!



