

Wichtige Erkenntnisse
- McDonald’s veröffentlicht die Ergebnisse des dritten Quartals vor Börsenbeginn am Mittwoch, den 4. November. Analysten erwarten einen normalisierten Gewinn pro Aktie (EPS) von $12,88 für 2026, gegenüber $12,20 im Jahr 2025.
- Bei einem Kurs-Gewinn-Verhältnis (KGV) von 20,2 auf Basis der Schätzungen für die nächsten zwölf Monate, was unter dem Fünfjahresdurchschnitt von 23,9 liegt, ist die Aktie fair bewertet, wenn dieses Wachstum anhält.
- Währungseffekte trieben einen Großteil des Gewinnwachstums im ersten Halbjahr an, und die operative Marge ist nach TIKRs Berechnung in beiden Quartalen gesunken, obwohl die von McDonald’s selbst bereinigte Marge stabil blieb.
- Zu beobachten sind die vergleichbaren Umsätze in den USA und die Aussichten für das vierte Quartal, da das Management für das dritte Quartal leicht negative vergleichbare Umsätze in den USA erwartet.
McDonald’s (MCD) veröffentlicht seine Ergebnisse für das dritte Quartal vor Börsenbeginn am Mittwoch, den 4. November. Die Aktie wird als ein stetiger Kapitalvermehrer („compounder“) bewertet, daher hat der Bericht eine Aufgabe: den Jahresgewinn auf dem von Analysten erwarteten Pfad zu halten.
Das zweite Halbjahr benötigt etwa 5 % Wachstum
Analysten erwarten, dass der normalisierte Gewinn pro Aktie (EPS) von McDonald’s in diesem Jahr auf $12,88 steigt, gegenüber $12,20 im Jahr 2025, und bis 2028 weiter zu wachsen:
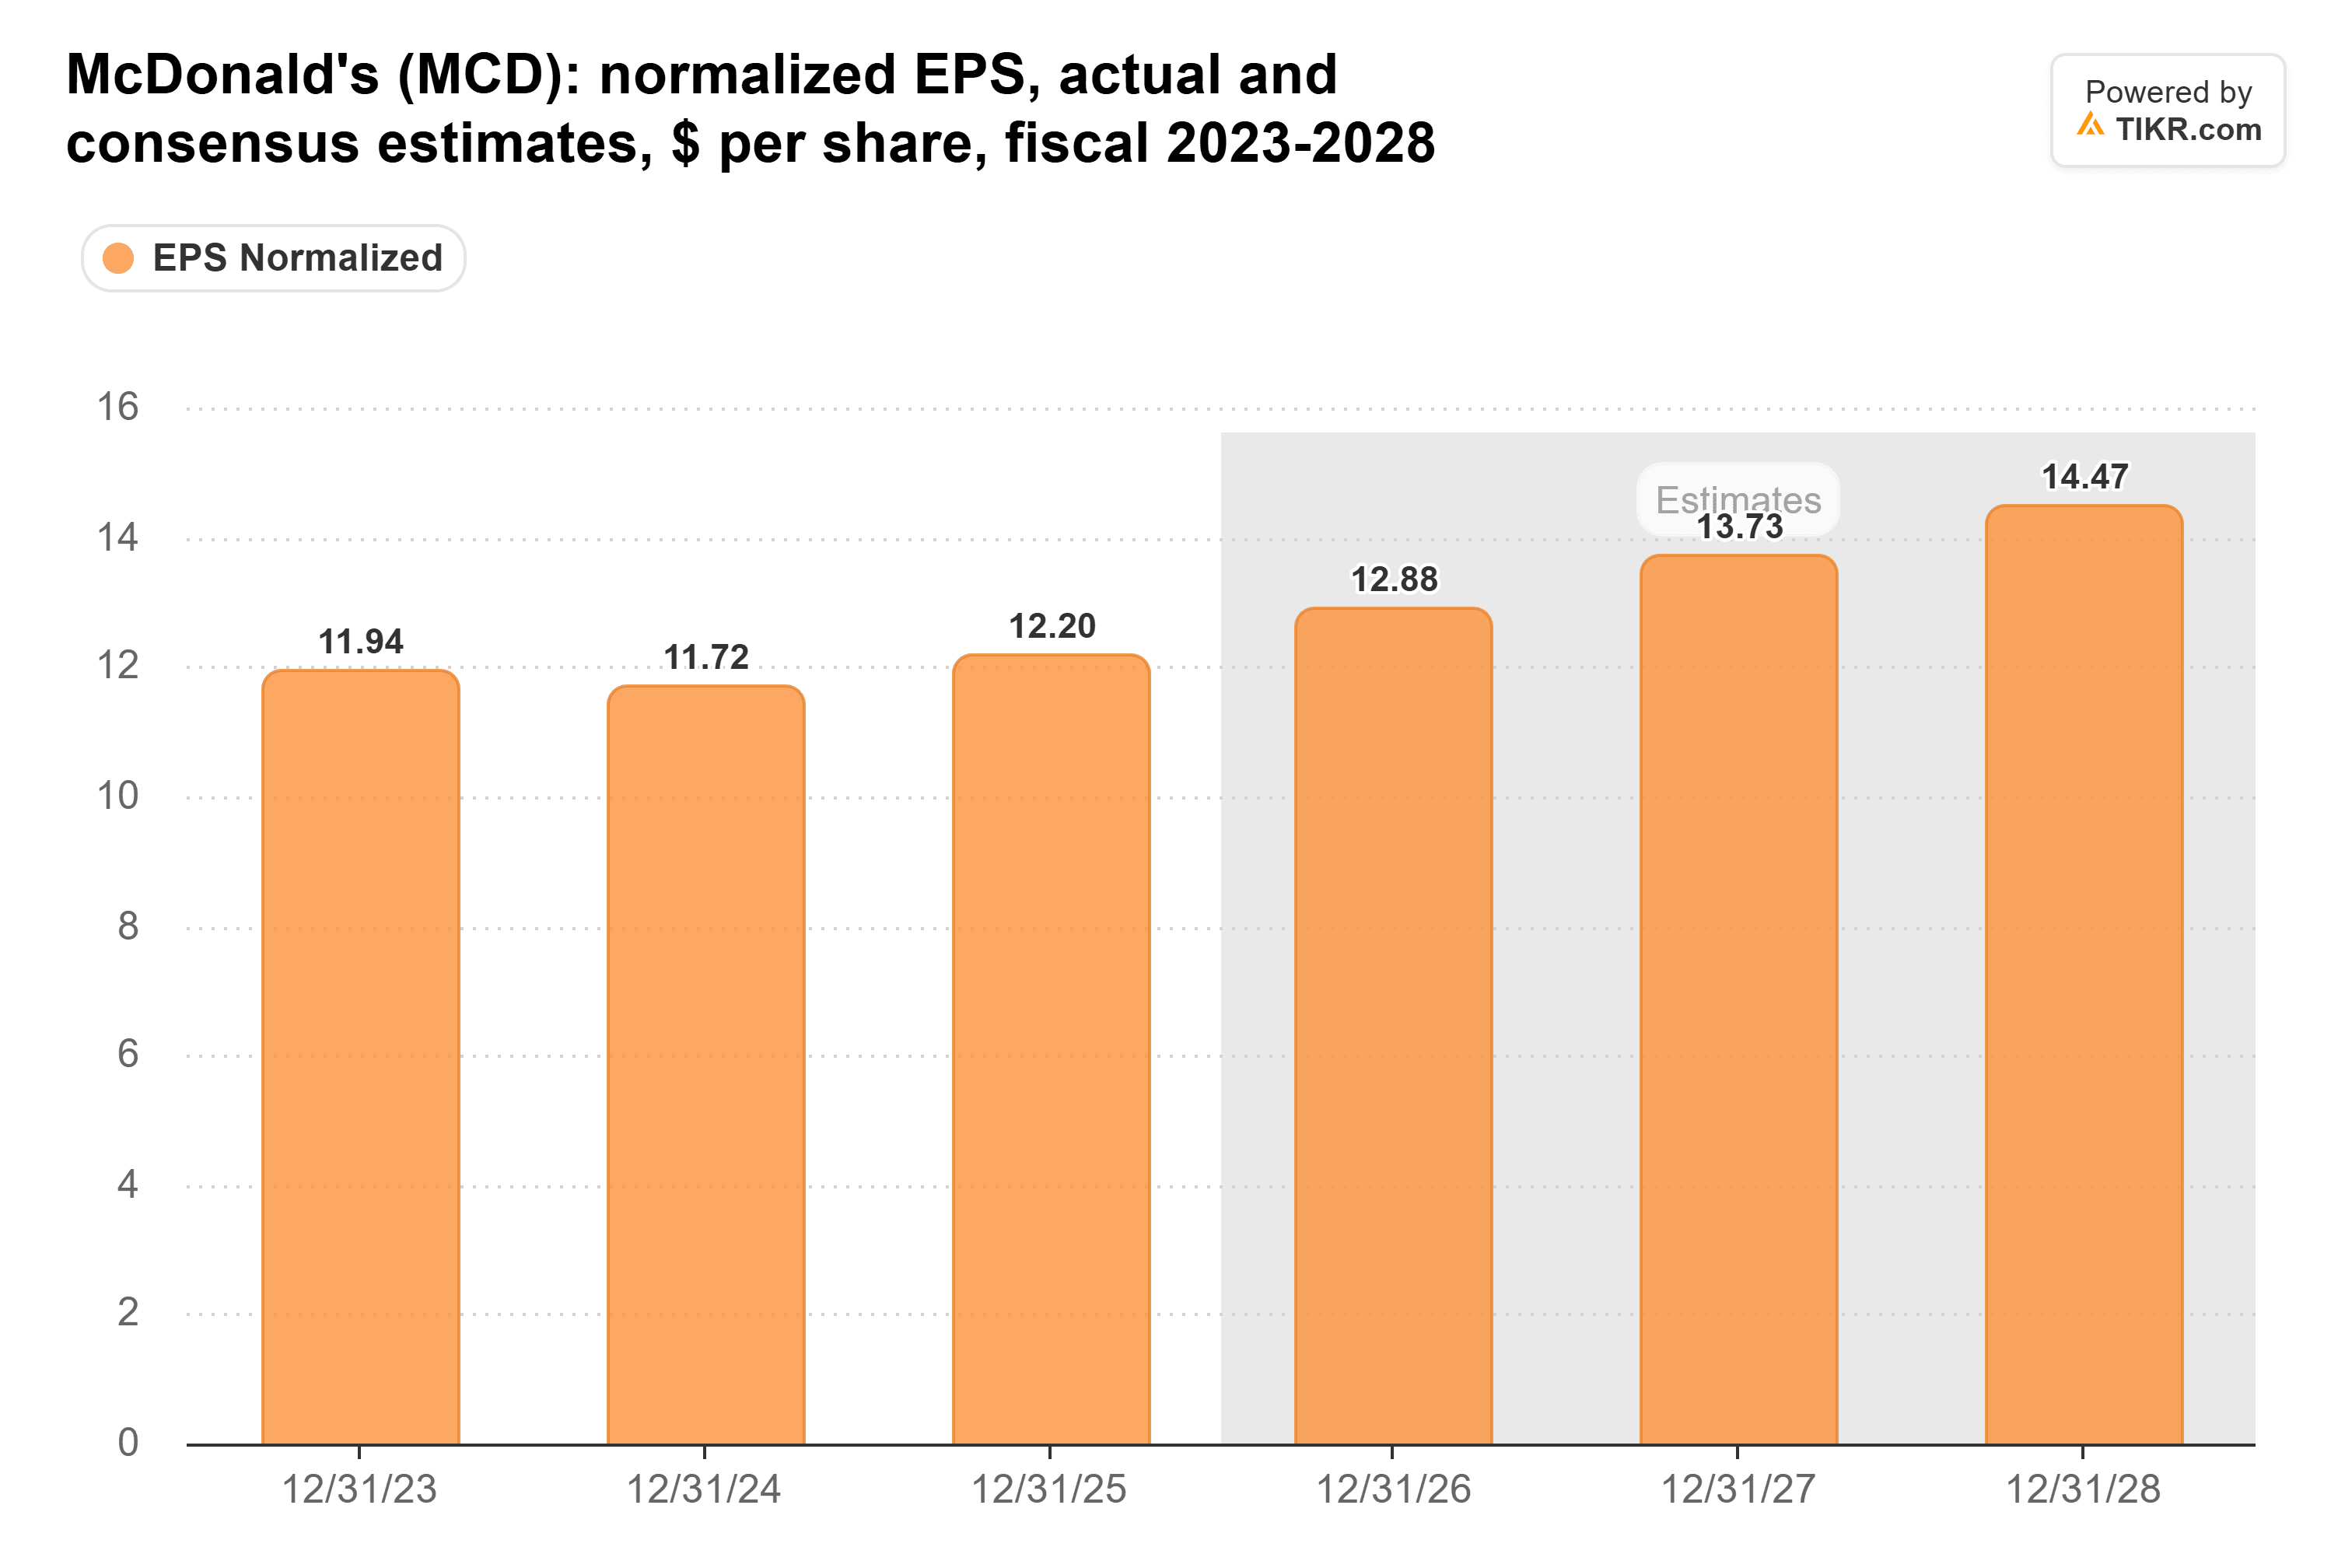
McDonald’s erzielte im ersten Halbjahr 2026 einen bereinigten Gewinn pro Aktie von $6,21: $2,83 im ersten Quartal und $3,38 im zweiten. Um den Konsens zu erreichen, benötigt es $6,67 im zweiten Halbjahr. Das sind etwa 5 % mehr als die $6,34, die es im zweiten Halbjahr 2025 erzielte.
Das scheint eine niedrige Hürde zu sein, da der Gewinn pro Aktie im ersten Halbjahr um 6 % wuchs. Aber ein Großteil dieses Wachstums kam von Währungseffekten. In konstanten Währungen stieg der bereinigte Gewinn pro Aktie im ersten Quartal laut McDonald’s in der Veröffentlichung zum ersten Quartal nur um 1 %, gegenüber 6 % in der tatsächlichen Berichterstattung. Und im Anruf zum zweiten Quartal senkte das Management seine Schätzung für den Währungsvorteil in diesem Jahr auf etwa $0,15 pro Aktie, gegenüber zuvor $0,20 bis $0,30.
Daher muss der Bericht vom Mittwoch Wachstum zeigen, das aus den Restaurants selbst kommt.
Die Marge darf nicht zum dritten Mal nachgeben
Etwa 95 % der McDonald’s-Restaurants sind Franchise-Betriebe, daher erwirtschaftet es den Großteil seines Gewinns aus Mieten und Lizenzgebühren. Das hält seine operative Marge in den mittleren 40ern, und das dritte Quartal ist normalerweise das stärkste:
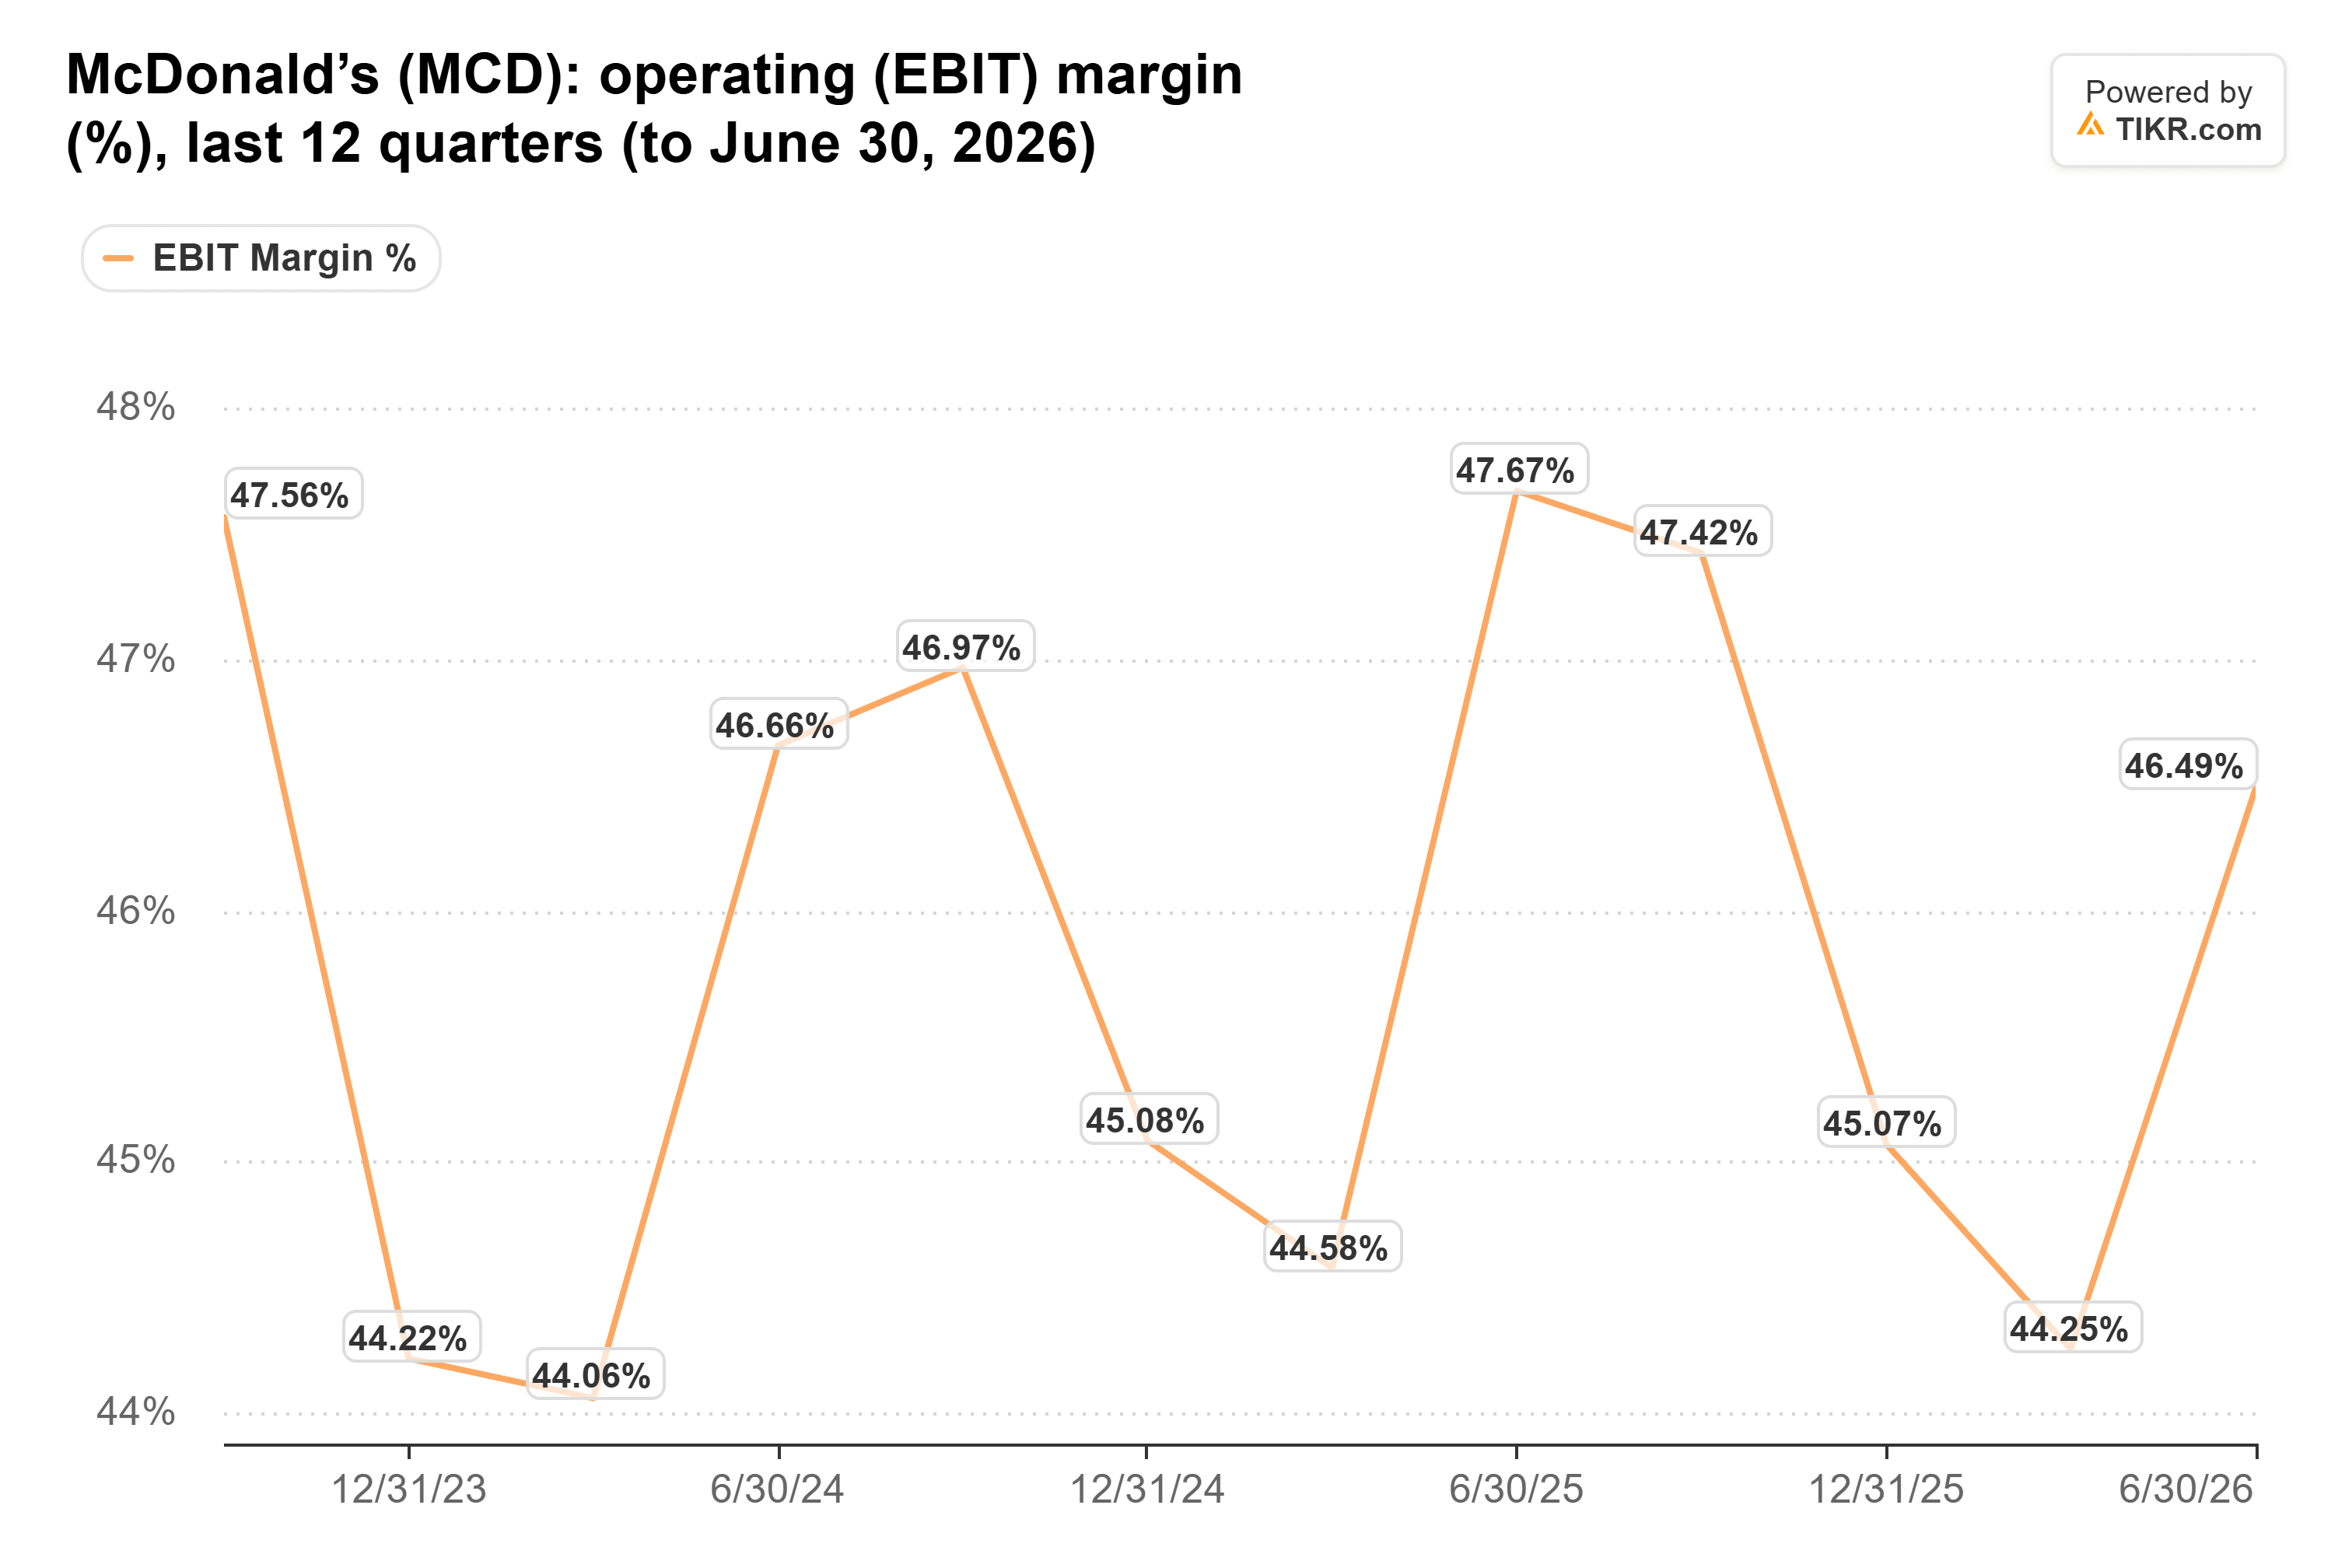
Aber nach TIKRs EBIT-Maßstab lag die Marge in den letzten beiden Quartalen jeweils unter dem Vorjahreswert: 44,3 % im ersten Quartal gegenüber 44,6 % und 46,5 % im zweiten Quartal gegenüber 47,7 %. Die von McDonald’s selbst bereinigte operative Marge blieb im ersten Halbjahr bei 46,9 % gegenüber 46,8 %, daher hängt das Ausmaß des Rückgangs vom Maßstab ab. Die Ausgaben, um Kunden zurückzugewinnen, sind auf jeden Fall real: Die Vertriebs-, allgemeinen und Verwaltungskosten (SG&A) stiegen im zweiten Quartal um 17 % auf $817 Millionen.
Wenn die Marge erneut unter den Vorjahreswert von 47,4 % fällt, würde ich das als Kosten interpretieren, die für die Jagd nach Kundenfrequenz aus dem Gewinn herauskommen.
TIKR verfolgt 33 Analysten zu McDonald’s. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für McDonald’s sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. McDonald’s Analystenbewertungen ansehen
Der US-Verkehr speist weiterhin den Gewinn
Das Franchise-Modell schützt McDonald’s auch vor den Kosten für den Betrieb der Restaurants. Chipotle führt seine eigenen Restaurants und hat diesen Schutz nicht: Seine Transaktionen wuchsen im dritten Quartal um 0,8 %, aber höhere Kosten für Rindfleisch, Fracht und Arbeit senkten seine Marge auf Restaurantebene um 120 Basispunkte gegenüber dem Vorjahr auf 23,3 %.
Aber die Mieten und Lizenzgebühren von McDonald’s sind ein Prozentsatz des Franchise-Nehmer-Umsatzes, daher treffen weniger Besuche seinen Gewinn letztendlich. Und die Besuche in den USA sind rückläufig. Bei seinem Investor Day am 23. September sagte das Management, dass es für das dritte Quartal leicht negative vergleichbare Umsätze in den USA erwartet, nach einem leicht negativen Juli und August. Ein Jahr zuvor wuchsen sie um 2,4 %. Von Reuters gemeldete Schätzungen von Placer.ai zeigen, dass der Kundenverkehr in den USA bei McDonald’s in jedem vollen Monat seit März gegenüber dem Vorjahr zurückgegangen ist.
Daher würde ich neben dem Gewinn pro Aktie zwei Dinge beobachten: ob der September positiv ausfiel, wie vom Management erwartet, und ob die Aussichten für das vierte Quartal positive vergleichbare Umsätze in den USA vorhersagen. Analysten werden ihre Schätzungen für 2027 auf diesen Zahlen aufbauen, und sie haben ihre Gewinnschätzung für 2027 im Laufe des letzten Jahres bereits um 5 % gesenkt.
Das 20-fache bezahlt den Konsens und nicht mehr
McDonald’s notiert mit dem 20,2-fachen des erwarteten Gewinns, deutlich unter seinem Fünfjahresdurchschnitt von 23,9:
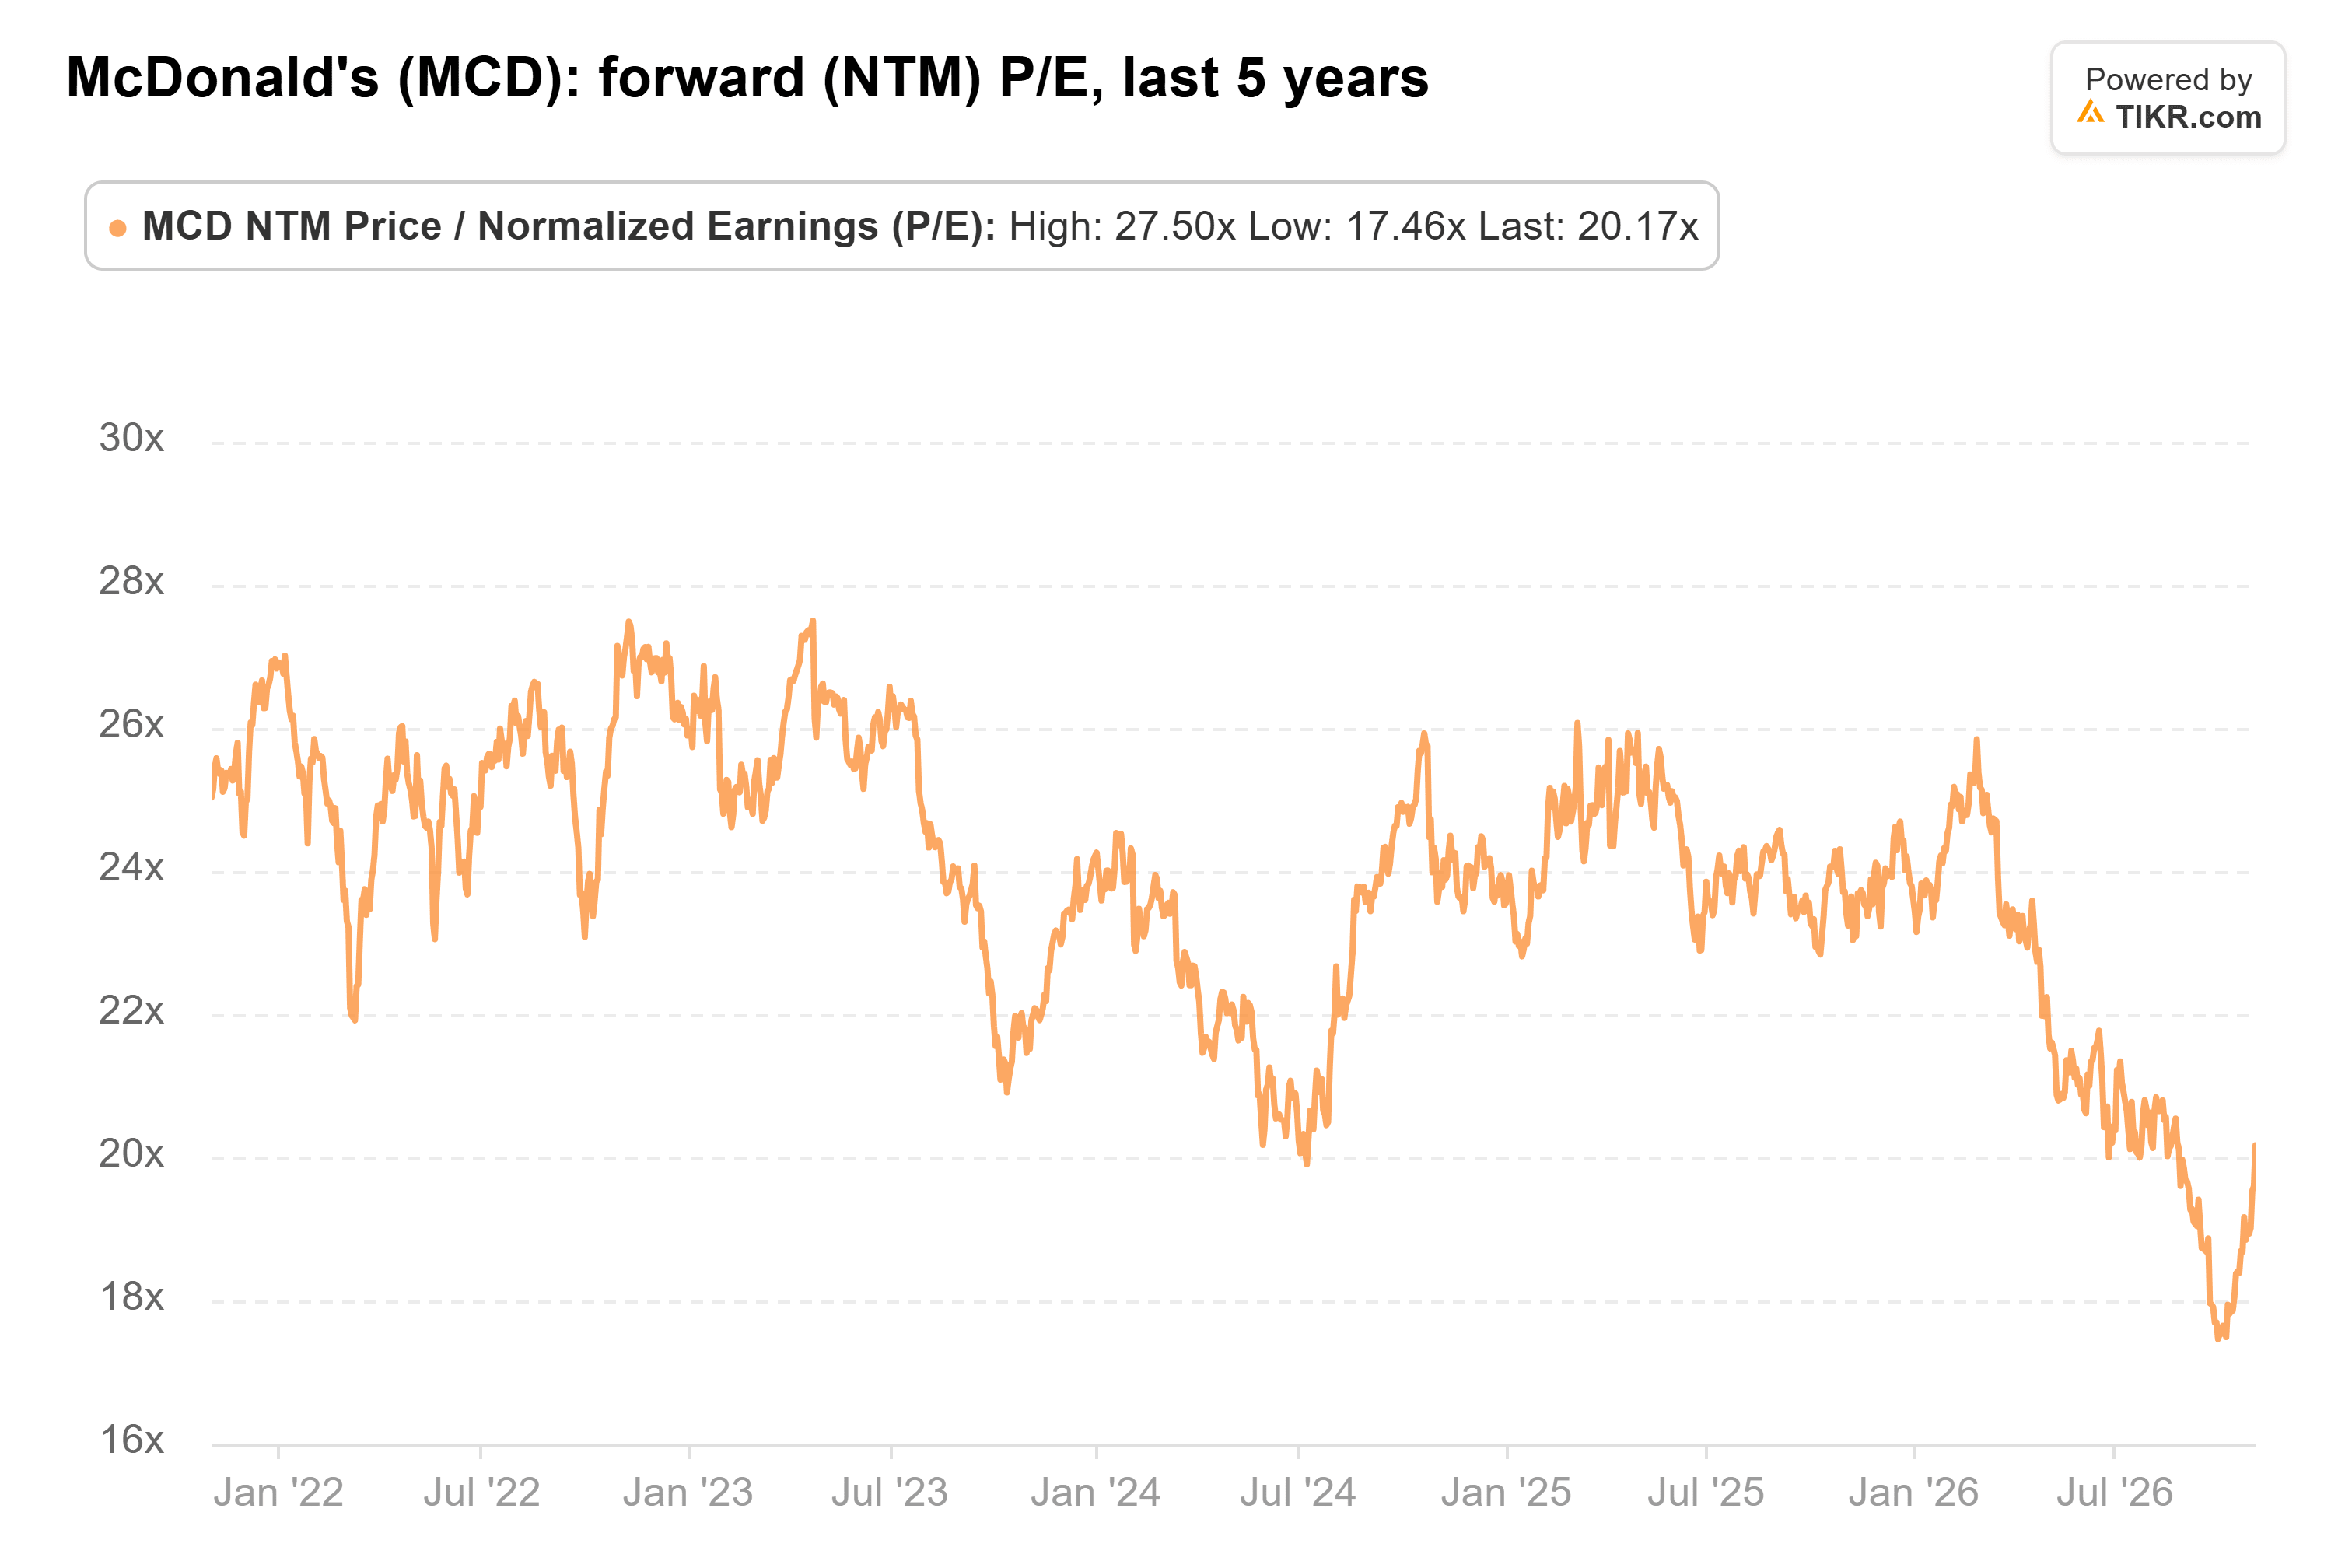
(Es erreichte am 30. September ein Fünfjahrestief von 17,5, eine Woche nach dem Investor Day.)
Beim 20-fachen zahlen Anleger für die etwa 6 % pro Jahr, die Analysten von 2026 bis 2028 erwarten, ohne Aufschlag für eine US-Wende. Das KGV ist seit dem 30. September jedoch bereits von 17,5 gestiegen, daher ist ein Teil der Erleichterung bereits im Kurs enthalten.
Stetig ist genug
Damit die bullische Argumentation Bestand hat, muss der Bericht vom Mittwoch drei Dinge zeigen:
- Ein bereinigtes Gewinnwachstum pro Aktie, das in konstanten Währungen standhält
- Eine operative Marge auf oder über dem Vorjahresniveau
- Eine US-Perspektive, die im vierten Quartal positiv wird
Wenn McDonald’s alle drei Punkte liefert, halte ich das 20-fache für einen fairen Preis für ein Unternehmen, das seinen Gewinn in diesem Tempo steigert, und die Aktie kann mit ihren Schätzungen steigen. Wenn die Marge erneut nachgibt, würde ich eine weitere Runde von Schätzungs-Kürzungen erwarten, und das KGV würde weniger günstig aussehen als heute.
Natürlich kommt der größere Test Anfang nächsten Jahres. Dann gibt McDonald’s seine Prognose für 2027 bekannt, und Investoren erhalten einen ersten Einblick in die Kosten der $8,5 Milliarden an Mietentlastung und Kapital, die es Franchise-Nehmern bis 2036 gewähren will.
Was ist die McDonald's-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was McDonald’s wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!





