Wichtige Kennzahlen für Home Depot Aktien
- Aktueller Kurs: $285.77
- Zielkurs (Mitte): ~$440
- Konsensziel der Analysten: ~$378
- Potenzielle Gesamtrendite: ~54%
- Annualisierte IRR: ~10% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
The Home Depot (HD) erhielt am 6. Oktober 2026 eine neue Kaufempfehlung, als Melius Research die Aktie mit einem Kursziel von $397 aufnahm. Der Call kam, als die 30-jährige Hypothekenzins am 1. Oktober bei 7,28% stand, dem höchsten Freddie-Mac-Wert seit November 2023. Die Aktie stieg an diesem Tag um 1,97% auf $286,69 und schloss am 7. Oktober bei $285,77, etwa 3% über dem 52-Wochen-Tief von $277,15 von TIKR. Die Investor-Relations-Materialien des Unternehmens zeigen, dass die Prognose für das Geschäftsjahr 2026 bei einem vergleichbaren Umsatzwachstum von null bis 2% bestätigt wurde. Sein CFO sagt, dass die von Melius erwartete Nachfragewende noch nicht begonnen hat.
Melius kauft eine Wende, die das Management noch nicht sieht
Melius bewertete beide Heimwerkermärkte, Home Depot und Lowe's (LOW), mit Kaufen, während es die meisten Hausbauer negativ einschätzte. Seine Analysten bezeichneten den Anstieg des Angebots an Bestandsimmobilien als "vielleicht den folgenreichsten Trend für das Wohnungssystem". Sie erwarten, dass dieser Trend mindestens zwei bis drei Jahre anhält und einen "kippenpunktartigen positiven Wendepunkt" bei den Verkäufen von Bestandsimmobilien sowie der Nachfrage nach Reparatur- und Renovierungsarbeiten antreiben wird. Das $397-Ziel liegt über dem Durchschnitt der Analysten von etwa $378, und TIKR zählt 18 Kaufempfehlungen, 4 Outperform-Bewertungen und 14 Halten-Empfehlungen.
Das Management sieht diese Wende nicht. "Wir sehen nichts, was uns sagt, dass es einen Wendepunkt gibt", sagte Richard McPhail, Executive Vice President und CFO, am 15. September. McPhail leitet seit August auch die Pro-Tochtergesellschaften, nachdem CEO Ted Decker einen vorübergehenden medizinischen Urlaub angetreten hatte, der nach Angaben des Unternehmens einige Monate dauern sollte.
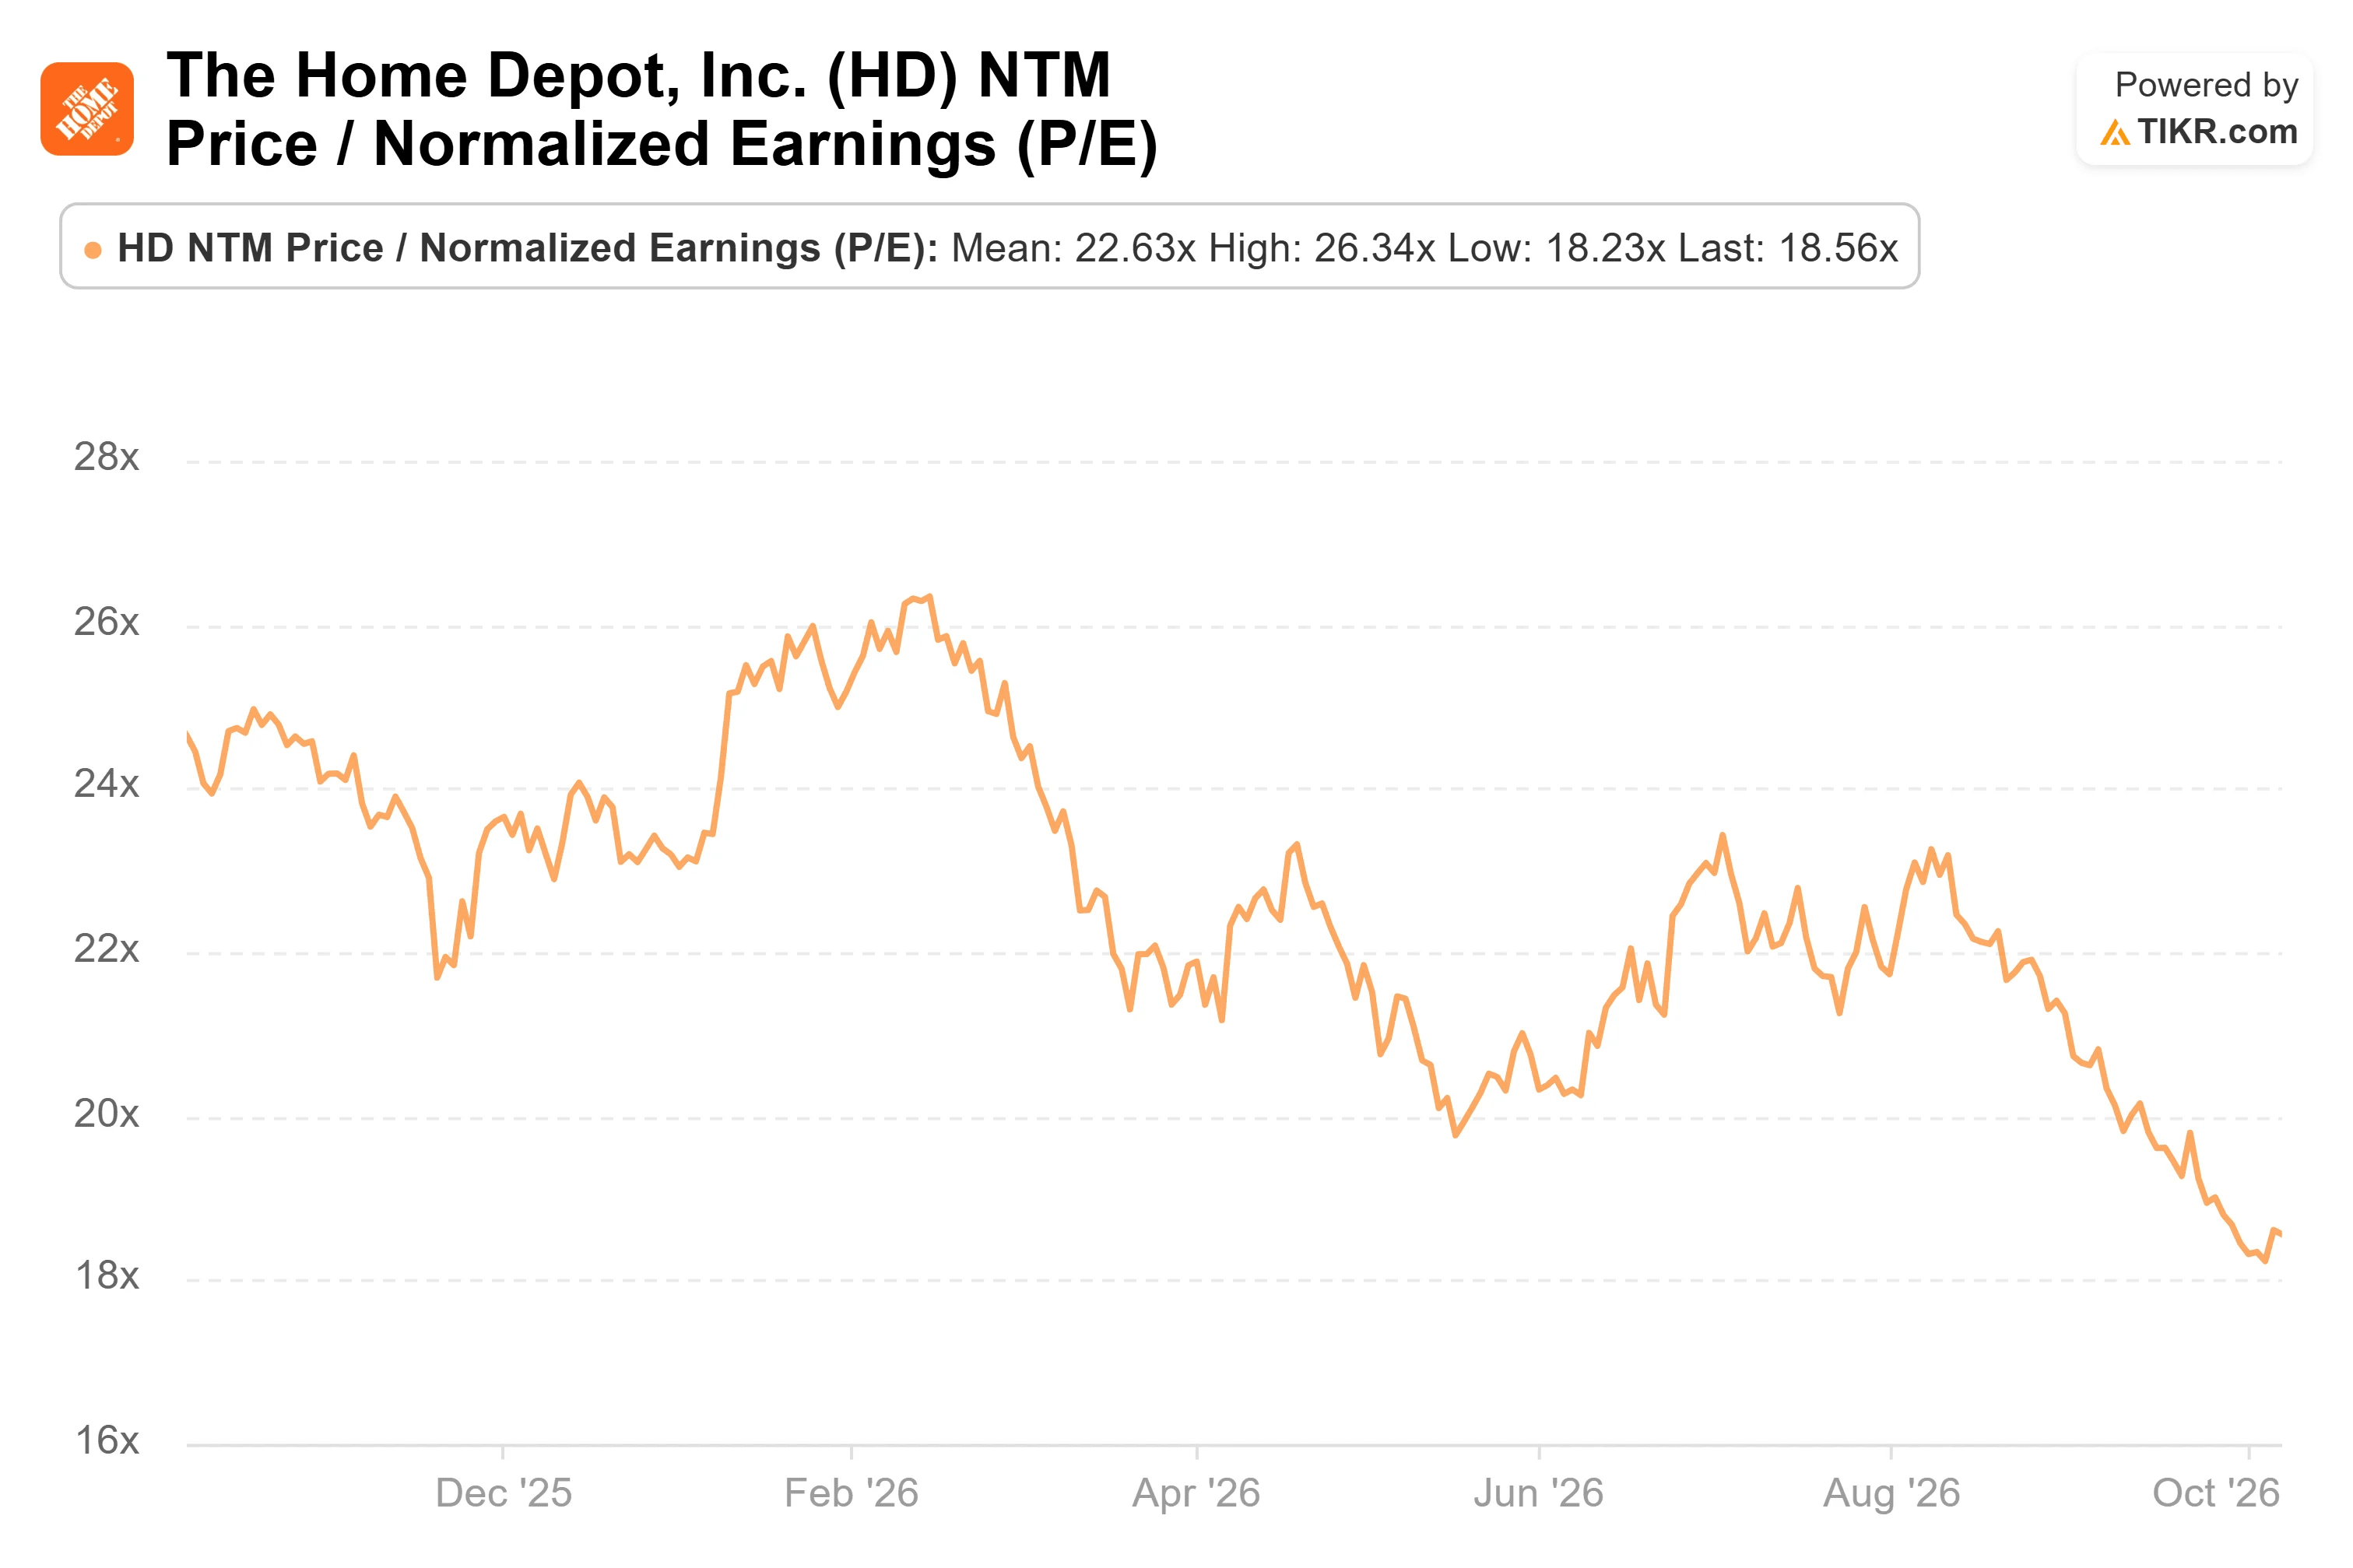
Der Markt hat sich McPhail angeschlossen. Das NTM KGV von Home Depot fiel von etwa 25x am 1. Februar auf etwa 19x am 7. Oktober. In diesem Zeitraum sank der Aktienkurs um 23,71%, während die NTM-Gewinnschätzungen um 2,33% stiegen, von $15,05 auf $15,40. Investoren bewerten Home Depot nun näher an Lowe's (bei etwa 15x) als an TJX Companies (TJX) bei etwa 26x.
Sehen Sie historische und zukunftsorientierte Schätzungen für Home Depot Aktien (Es ist kostenlos!) >>>
Die Margenverteidigung hält an der Bruttolinie
Auf der Goldman Sachs Global Consumer and Retail Conference sagte McPhail: "Es gibt ein Missverständnis bezüglich der Pro-Marge." Die Kategorien von SRS und GMS hätten Margen unter dem Unternehmensdurchschnitt, sagte er, aber ähnlich denen, die Home Depot mit denselben Kategorien erziele. Pro-Kunden, fügte er hinzu, hätten das gleiche Margenprofil wie Verbraucher. Er räumte ein, dass "man von Zeit zu Zeit einige Produktmix-Effekte sehen könnte."
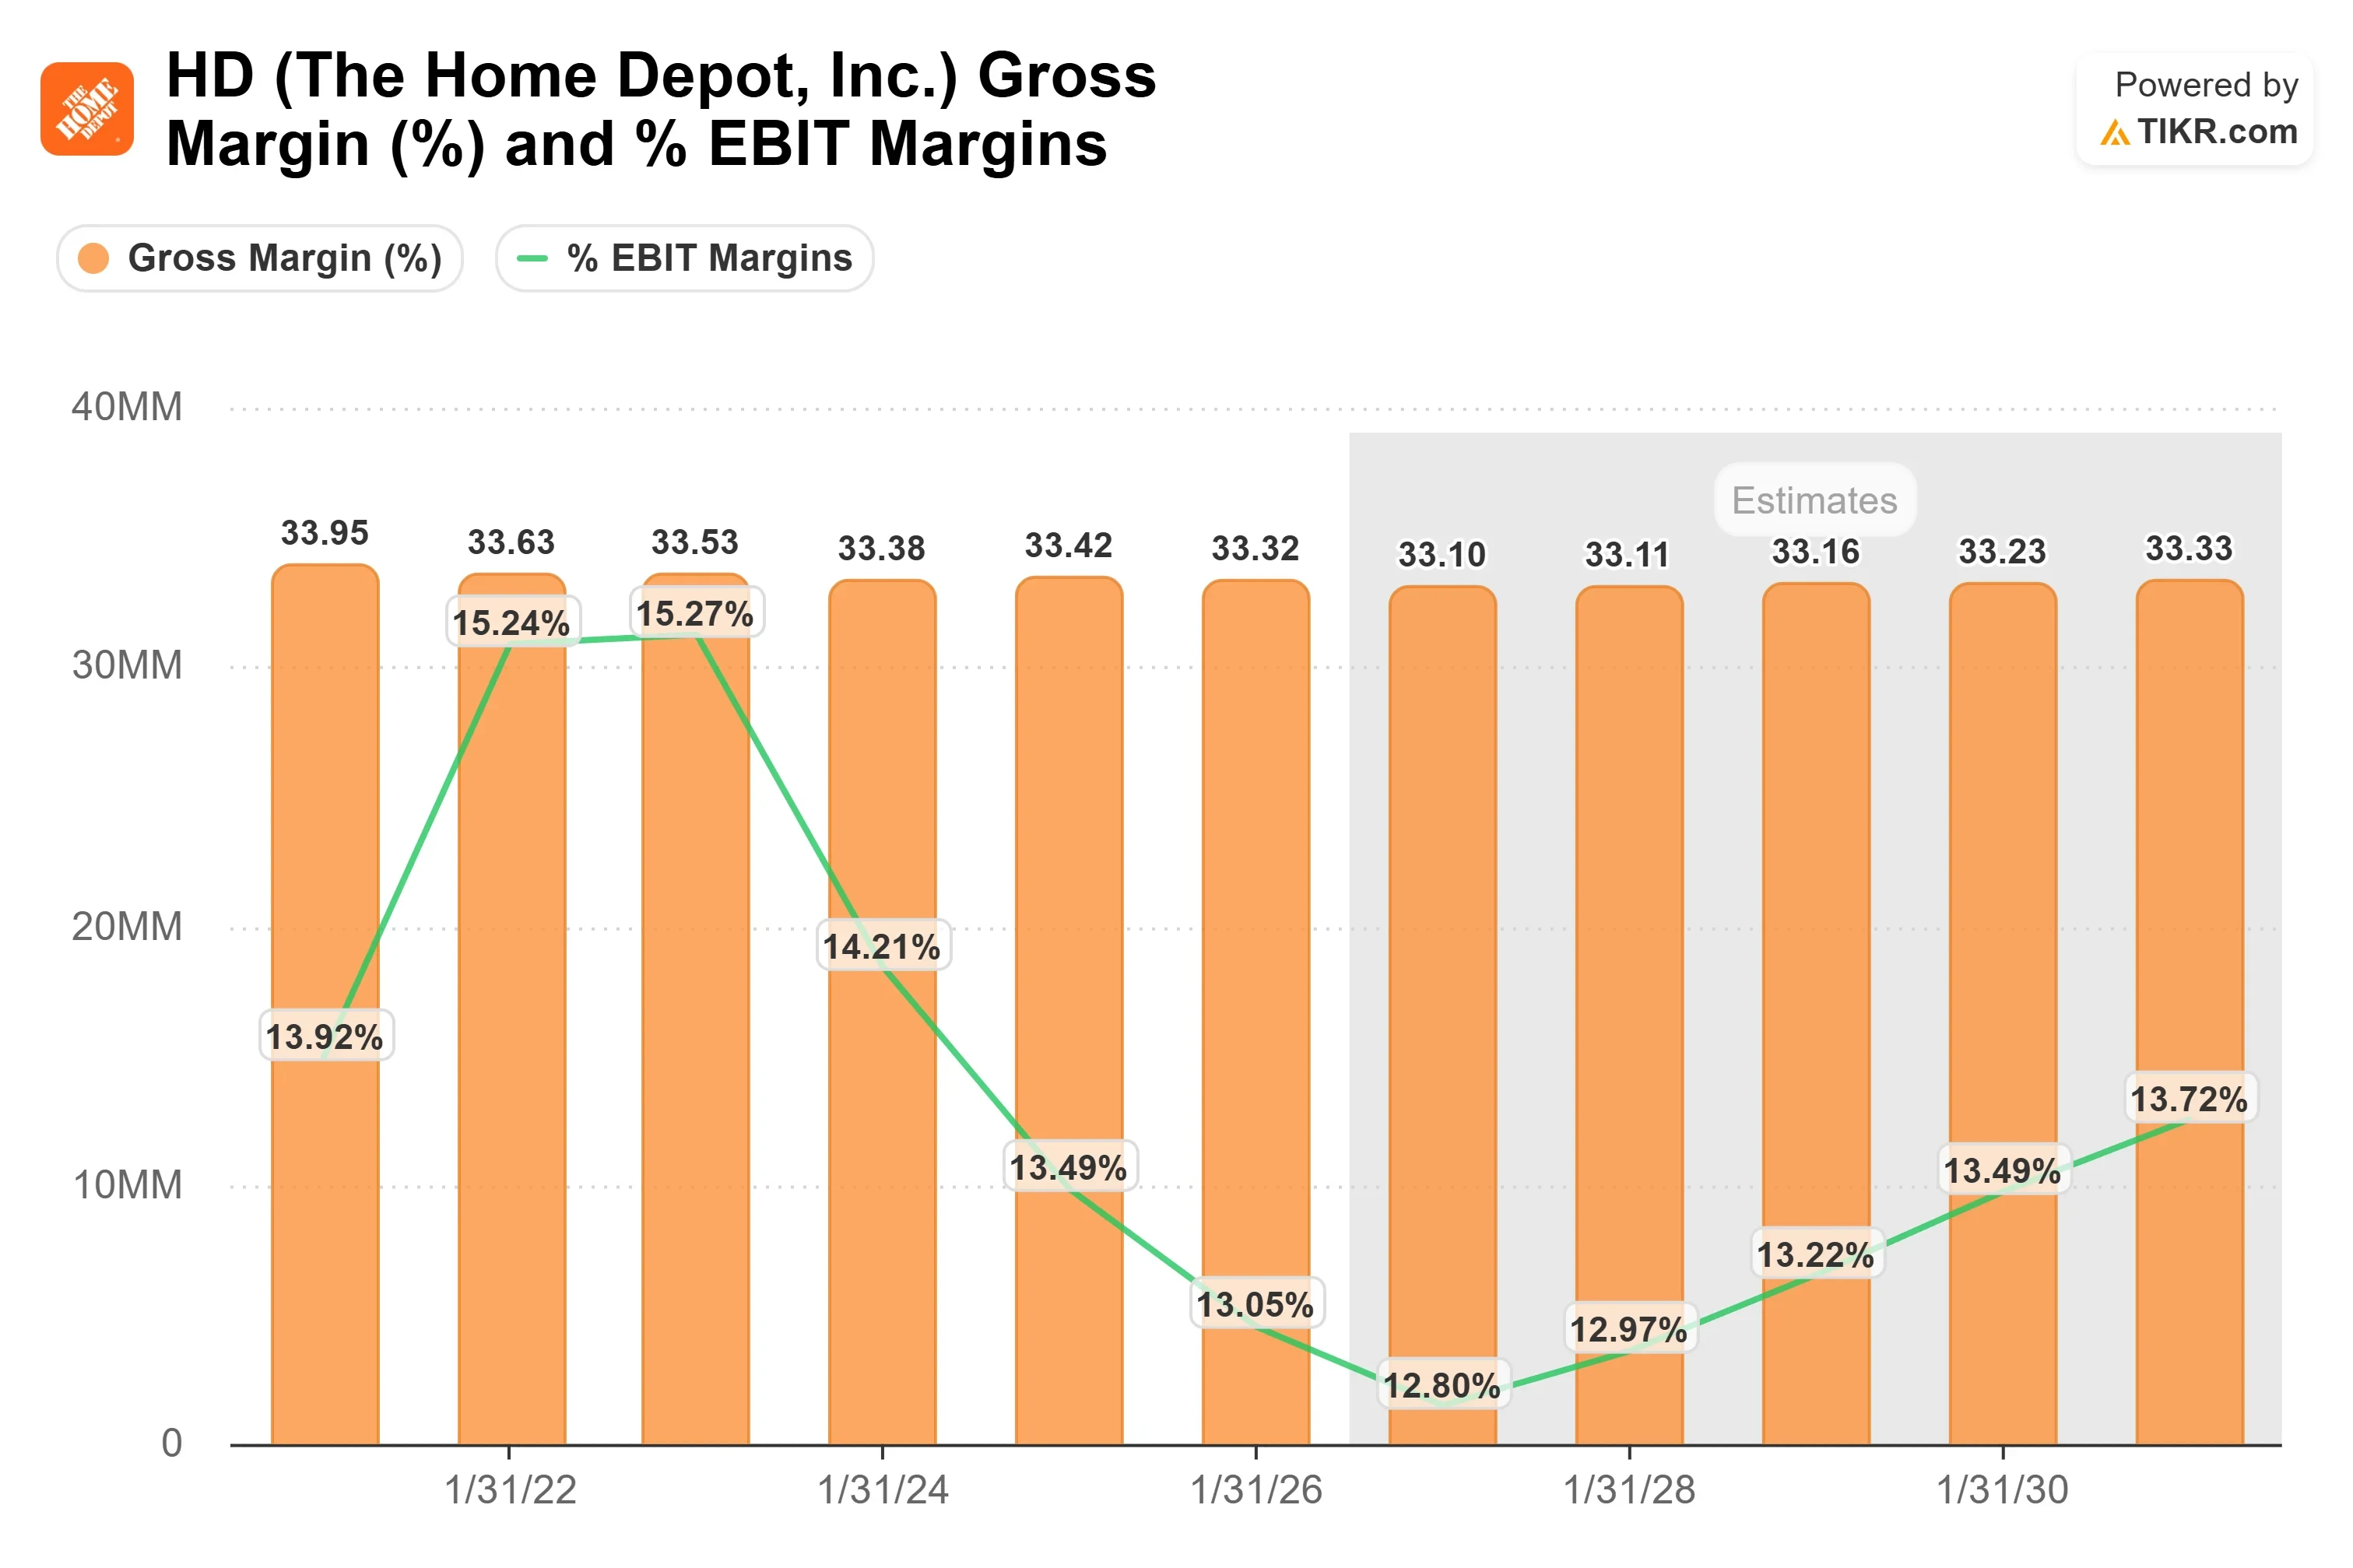
Die Daten von TIKR stimmen damit an der Bruttolinie überein. Die Bruttomarge lag im Geschäftsjahr 2023 bei 33,38% und im Geschäftsjahr 2025 bei 33,32%. Der Konsens liegt für das Geschäftsjahr 2026 bei etwa 33,1%, was den Unternehmensprognosen entspricht, die IEEPA-Zollrückerstattungen beinhalten. Die EBIT-Marge sank im gleichen Zeitraum von 14,2% auf 13,1%, sodass der Druck bei den Betriebskosten liegt. McPhail verwies auf "mehrere Milliarden Dollar an Produktivität in unserer Kostenbasis in den nächsten Jahren", fügte aber hinzu: "Wir beabsichtigen, diese Produktivität in Form höherer Umsätze zu sehen." Das macht es eher zu einem Plan für Marktanteilsgewinne als zu einem Margenplan.
Auch die Liquidität hinkt hinterher. Der operative Cashflow verfehlte den Konsens in jedem der letzten fünf Quartale auf der Seite "Beats & Misses" von TIKR. Der Free Cashflow im zweiten Quartal des Geschäftsjahres von 4,51 Mrd. $ lag 14,11% unter den Schätzungen, stieg aber gegenüber dem Vorjahr um 21,04%. Handelskredite für Pros, Teil des von McPhail beschriebenen Servicemodells, sind wahrscheinlich eine Bremse, da sie Umsätze als Forderungen verbuchen, bevor die Liquidität eingeht.
TIKR Advanced Model Analyse
- Aktueller Kurs: $285.77
- Zielkurs (Mitte): ~$440
- Potenzielle Gesamtrendite: ~54%
- Annualisierte IRR: ~10% / Jahr

Der mittlere Fall erreicht bis zum 31. Januar 2031 etwa $440, eine Gesamtrendite von ~54% oder ~10% pro Jahr. Der Konsens für den normalisierten Gewinn pro Aktie von TIKR für das am Januar 2031 endende Geschäftsjahr liegt bei etwa $20, sodass das Ziel etwa dem 22-fachen dieser Gewinne entspricht. Das liegt über dem nachlaufenden KGV von 20,00x am 7. Oktober. Der Konsens erwartet für das am Januar 2027 endende Geschäftsjahr ein Gewinnwachstum von etwa 2%, dann etwa 6% und 9% in den beiden folgenden Jahren. Das Hauptrisiko ist das KGV: Auf Vorjahresbasis fiel es seit Februar von etwa 25x auf etwa 19x, und das Ziel erfordert eine Erholung. Das Aufwärtspotenzial ergibt sich, wenn ein steigendes Wiederverkaufsangebot die Renovierungsnachfrage vorher ankurbelt.
Fazit
Home Depot wird voraussichtlich um den 17. November herum über das dritte Quartal des Geschäftsjahres berichten, ein Datum, das noch nicht bestätigt wurde. Der Konsens liegt bei etwa 42,7 Mrd. $ Umsatz und etwa 3,84 $ bereinigter Gewinn pro Aktie. Ein operativer Cashflow, der den Schätzungen entspricht, würde die Margenargumentation von McPhail stützen. Eine sechste verpasste Schätzung in Folge könnte das Tief von $277,15 wieder ins Spiel bringen.
Was ist die Home Depot Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Home Depot wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Analysieren Sie Home Depot auf TIKR Free →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!