Wichtige Erkenntnisse
- DraftKings veröffentlicht die Ergebnisse für das dritte Quartal nach Börsenschluss am 5. November. Die Aktie hat sich seit Ende Oktober erholt, liegt aber immer noch mehr als ein Drittel unter ihrem Januar-Hoch, da die Ausgaben für Predictions den Gewinn schmälern.
- Um die untere Grenze ihrer Prognose für das bereinigte EBITDA 2026 zu erreichen, benötigt DraftKings im zweiten Halbjahr 418 Millionen US-Dollar, fast das Doppelte dessen, was es im zweiten Halbjahr 2025 erwirtschaftet hat.
- Der Gewinn von Flutters FanDuel US schrumpfte im letzten Quartal fast auf Null, während BetMGM sein bereinigtes EBITDA bei einem Umsatzwachstum von 7 % mehr als verdoppelte.
- Solange DraftKings seine Prognose nicht bestätigt und nicht zeigen kann, dass die Ausgaben für Predictions 2027 sinken können, erscheint der Rückgang seit Januar als eine angemessene Bewertung der Kosten.
DraftKings (DKNG) veröffentlicht die Ergebnisse für das dritte Quartal nach Börsenschluss am Donnerstag, dem 5. November, und die Aktie ist davor gestiegen. Sie stieg am 4. November um 5 % auf 23,11 US-Dollar und liegt etwa 11 % über ihrem Schlusskurs vom 30. Oktober. Sie ist immer noch mehr als ein Drittel unter ihrem Januar-Hoch, weil die Ausgaben für Predictions den Gewinn gedrückt haben. Am 2. November argumentierte Needham, dass der Verkauf zu weit gegangen sei. Jetzt muss DraftKings die Gewinne vorweisen, um das zu untermauern.
Die Konkurrenten, die zuerst berichteten, senden gemischte Signale. Flutter Entertainment (FLUT) teilte mit, dass FanDuels US-Gewinn im dritten Quartal fast verschwand. MGM Resorts International (**MGM**) steigerte seinen Anteil am Gewinn von BetMGM. Und Robinhood Markets (HOOD) steigerte seine Umsätze mit Event-Kontrakten um mehr als das Sechsfache, was zeigt, wie viel Geld in Prognosemärkte fließt.
DraftKings braucht ein starkes zweites Halbjahr
DraftKings prognostiziert für 2026 ein bereinigtes EBITDA von 700 Millionen bis 900 Millionen US-Dollar, eine Spanne, die bereits 200 bis 300 Millionen US-Dollar an Predictions-Ausgaben einschließt. Das Unternehmen hielt diese Spanne im August aufrecht. Es erwirtschaftete im ersten Halbjahr 282,5 Millionen US-Dollar, benötigt also im zweiten Halbjahr 418 Millionen US-Dollar, um die untere Grenze zu erreichen. Das ist fast das Doppelte der 217 Millionen US-Dollar, die es im zweiten Halbjahr 2025 erzielte.
Einige Analysten gehen davon aus, dass Predictions mehr kosten wird als geplant. Guggenheim geht nun von etwa 400 Millionen US-Dollar an Netto-Investitionen in Predictions in diesem Jahr aus, was über der Unternehmensspanne liegt.
Analysten erwarten dennoch ein Gewinnwachstum. Ein normalisierter EPS von 0,85 US-Dollar für 2026 läge 29 % über dem Wert von 0,66 US-Dollar für 2025, und die Analysten erwarten eine erneute Verdopplung bis 2027:
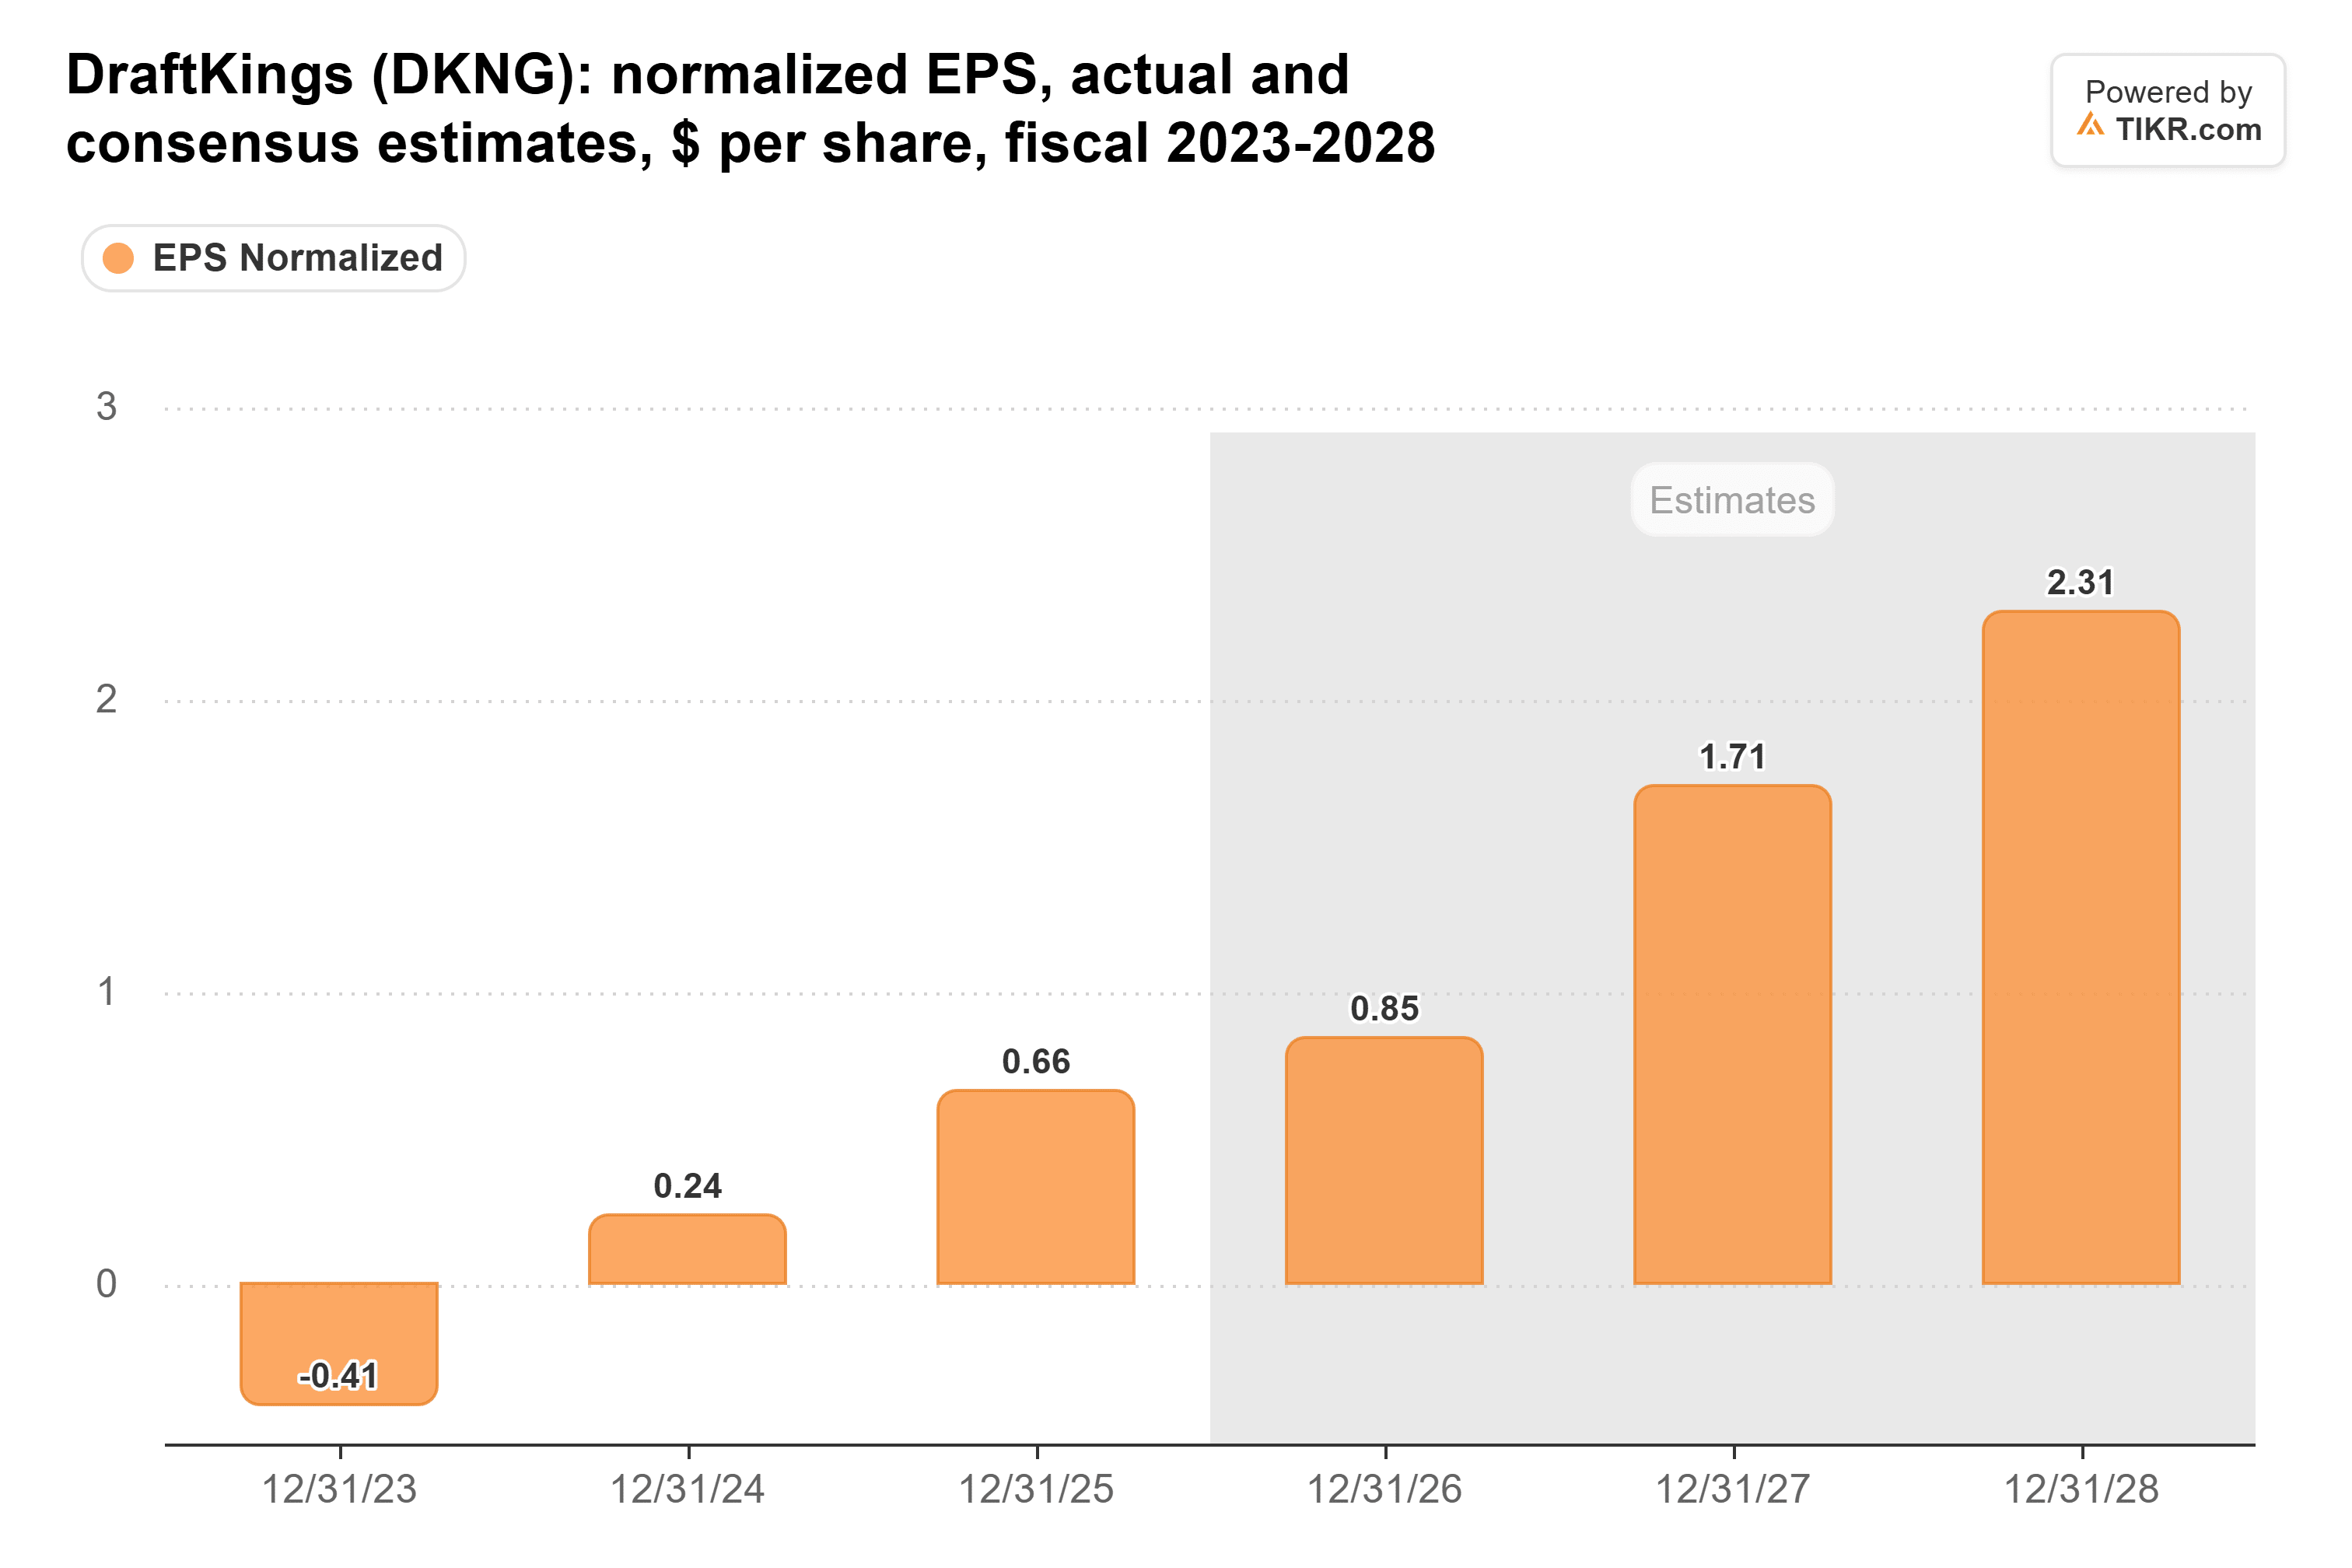
Diese 0,85 US-Dollar liegen bereits unter den 1,07 US-Dollar vom Ende Juni, und eine Senkung der Prognose am Donnerstag würde sie voraussichtlich weiter drücken.
TIKR verfolgt 36 Analysten zu DraftKings. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für DraftKings sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für DraftKings ansehen
Das dritte Quartal des letzten Jahres setzte eine niedrige Messlatte
Nach den Zahlen von TIKR war die EBITDA-Marge von DraftKings in jedem der letzten drei dritten Quartale negativ, einschließlich -18,0 % im letzten Jahr:

Pech drückte die Zahl des letzten Jahres. Das Management teilte mit, dass kundenfreundliche Ergebnisse den Umsatz in September und Oktober 2025 um mehr als 300 Millionen US-Dollar reduzierten. Die Nettoumsatzmarge im Sportwettenbereich betrug im dritten Quartal 5,2 % bei einem Gesamtumsatz (Handle) von 11,4 Milliarden US-Dollar. Alles über 5,2 % ist das Mindeste, was dieses Quartal zeigen muss.
Die größere Herausforderung ist, ob der Umsatz schneller wächst als die Ausgaben. Im zweiten Quartal sank der Umsatz um 5 %, während Vertrieb und Marketing um 38 % auf 322,5 Millionen US-Dollar sprangen. Für das dritte Quartal erwarten Analysten einen Verlust beim bereinigten EBITDA bei einem Umsatz von etwa 1,37 Milliarden US-Dollar.
Die Kasse von DraftKings wird voraussichtlich schrumpfen
DraftKings hatte in jedem der letzten drei dritten Quartale einen positiven freien Cashflow, trotz negativer Margen. Das liegt daran, dass seine Barmittel mit dem Zeitpunkt von Kundeneinzahlungen und -auszahlungen schwanken:

DraftKings erzielte im dritten Quartal des letzten Jahres 283 Millionen US-Dollar. Analysten erwarten für das gesamte Jahr 2026 einen freien Cashflow von 556 Millionen US-Dollar, gegenüber 648 Millionen US-Dollar im Jahr 2025. Im ersten Halbjahr wurden 52 Millionen US-Dollar erwirtschaftet, sodass im zweiten Halbjahr etwa 505 Millionen US-Dollar benötigt werden, um diese Prognose zu erreichen. Das sind fast 100 Millionen US-Dollar weniger als die 600 Millionen US-Dollar, die im zweiten Halbjahr des letzten Jahres hereinkamen.
FanDuel hat gerade gezeigt, was der Wettbewerb kostet
Flutters Quartal sagt uns am meisten. FanDuels US-Umsatz stieg um 6 % auf 1,46 Milliarden US-Dollar, aber das bereinigte EBITDA in den USA sank auf 3 Millionen US-Dollar von 51 Millionen US-Dollar im Vorjahreszeitraum. Flutter senkte auch seine Prognose für das bereinigte EBITDA für das Gesamtjahr um 160 Millionen US-Dollar und verwies auf ungünstige Sportergebnisse und die Schließung in Brasilien.
BetMGM zeigt den anderen Weg. Sein bereinigtes EBITDA stieg im dritten Quartal bei einem Umsatzplus von 7 % um 112 %. Der Anteil von MGM am Betriebsergebnis stieg um 13 % auf 26,7 Millionen US-Dollar. Wird das Quartal von DraftKings eher wie das von BetMGM oder das von FanDuel aussehen?
Robinhood zeigt, warum DraftKings nicht einfach zurückrudern kann. Die Umsätze mit Event-Kontrakten stiegen im dritten Quartal um mehr als das Sechsfache auf 173 Millionen US-Dollar, bei einem Rekord von 16,4 Milliarden gehandelten Kontrakten. DraftKings liegt auf diesem Markt noch weit zurück. Needham zählte, dass Kalshi in der Eröffnungswoche der NFL 76 % des Volumens im Sport-Prognosemarkt einnahm, gegenüber 3 % für die Börse von DraftKings. Am Donnerstag werden Anleger sehen, wie weit das Predictions-Volumen seit dem jährlichen Tempo von 11 Milliarden US-Dollar im Juli gewachsen ist und was dieses Wachstum gekostet hat.
Auf die Prognose achten, dann auf 2027
Solange DraftKings nicht zeigt, dass seine Ausgaben sinken können, während die von FanDuel und Robinhood weiter steigen, halte ich den Rückgang seit Januar für eine angemessene Bewertung der Kosten, und die Erholung Ende Oktober kommt vor den Zahlen.
Wenn DraftKings am Donnerstag an der Untergrenze von 700 Millionen US-Dollar festhält und das für den 6. November angekündigte Update für 2027 sinkende Predictions-Ausgaben zeigt, hat die Erholungsthese ihre Zahlen. Eine Senkung der Prognose oder eine höhere Predictions-Rechnung würde den Verkauf als gerechtfertigt erscheinen lassen.
DraftKings wird auch nicht allein von den Kosten getrieben. Im dritten Quartal entschied der Ninth Circuit, dass die Sport-Event-Kontrakte von Kalshi wahrscheinlich keine bundesweit regulierten Swaps sind, und spaltete sich damit vom Third Circuit. Rechtsstreitigkeiten über diese Frage könnten die Aktie stärker bewegen als die Marge eines einzelnen Quartals.
Was ist die Aktie von DraftKings also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DraftKings wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!