Wichtige Erkenntnisse
- Dan Loebs Third Point, die Windacre Partnership und YCG haben ihre Positionen in der TransDigm Group (TDG) im Quartal bis zum 30. Juni aufgestockt, und Windacre machte sie zu 9,0 % seiner 13F-Holdings.
- TransDigm notiert bei etwa dem 26-fachen der erwarteten Gewinne, nahe seinem Fünfjahrestief, verglichen mit etwa dem 36-fachen für GE Aerospace (GE) und dem 24-fachen für RTX (RTX).
- Analysten erwarten, dass die Gewinne weiter steigen, aber ihr durchschnittlicher Kurszielkurs ist im vergangenen Jahr von 1.558 $ auf 1.414 $ gefallen.
- Das Management hat seine Prognose in diesem Geschäftsjahr dreimal angehoben, und die Wette der Fonds sieht richtig aus, kurz vor dem Bericht nächste Woche.
Dan Loebs Third Point und zwei weitere Fonds haben ihre Positionen in der TransDigm Group im Q2 aufgestockt. Das geht aus ihren neuesten 13F-Einreichungen hervor, die das Quartal bis zum 30. Juni abdecken und Mitte August eingereicht wurden.
Die Aktie ist seitdem gesunken, und TransDigm veröffentlicht nächste Woche seine Zahlen.
Windacre machte sie zu einer Top-Fünf-Position
Third Point hat seine Position im Quartal mehr als verdreifacht, auf 79.000 Aktien im Wert von 105 Millionen $ zum 30. Juni. Das entspricht 2,3 % seiner 13F-Holdings und ist seine 18.-größte Position bei einem Unternehmen, das insgesamt 29 Milliarden $ verwaltet.
Die größere Wette kam von der Windacre Partnership, die 11 Milliarden $ verwaltet und nur 11 Aktien in ihrem 13F aufführt. Sie erhöhte ihre Position um 34 % auf 684.100 Aktien im Wert von 911 Millionen $. Das entspricht 9,0 % ihrer 13F-Aktien und ist ihre viertgrößte Position.
YCG, ein 1,5-Milliarden-$-Unternehmen, erhöhte seine Position um 54 % auf 46.242 Aktien im Wert von 62 Millionen $, was 5,4 % seiner 13F-Holdings und seine fünftgrößte Position ausmacht.
Ein 13F zeigt nur, was ein Fonds am letzten Tag des Quartals hielt, daher wissen wir nicht, was einer von ihnen bezahlt hat oder ob sie seitdem aufgestockt haben.
Wer heute kauft, zahlt 10 % weniger als den Kurs vom 30. Juni, den die Einreichungen zur Bewertung ihrer Aktien verwendeten.
TIKR verfolgt 23 Analysten für die TransDigm Group. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für die TransDigm Group zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für die TransDigm Group ansehen
Das Geschäft übertrifft weiterhin seine eigenen Prognosen
Im August hat TransDigm seine Prognose für das Geschäftsjahr 2026 zum dritten Quartal in Folge angehoben. Der Umsatz stieg im Quartal bis zum 27. Juni um 23 % auf 2,74 Milliarden $, und die kommerziellen Aftermarket-Umsätze wuchsen um 17 %.
"Die Auftragseingänge haben die Erwartungen übertroffen, und wir sehen, dass der aktuelle Schwung anhält", sagte CEO Mike Lisman in der Q3-Mitteilung, als das Unternehmen seine Prognose für den bereinigten Gewinn pro Aktie auf 41,04 $ im Mittelpunkt anhob.
Analysten erwarten, dass dieses Wachstum anhält. Sie sehen den normalisierten Gewinn pro Aktie von 37,33 $ im Geschäftsjahr 2025 auf 48,66 $ im Geschäftsjahr 2027 steigen (TransDigms Geschäftsjahre enden im September):
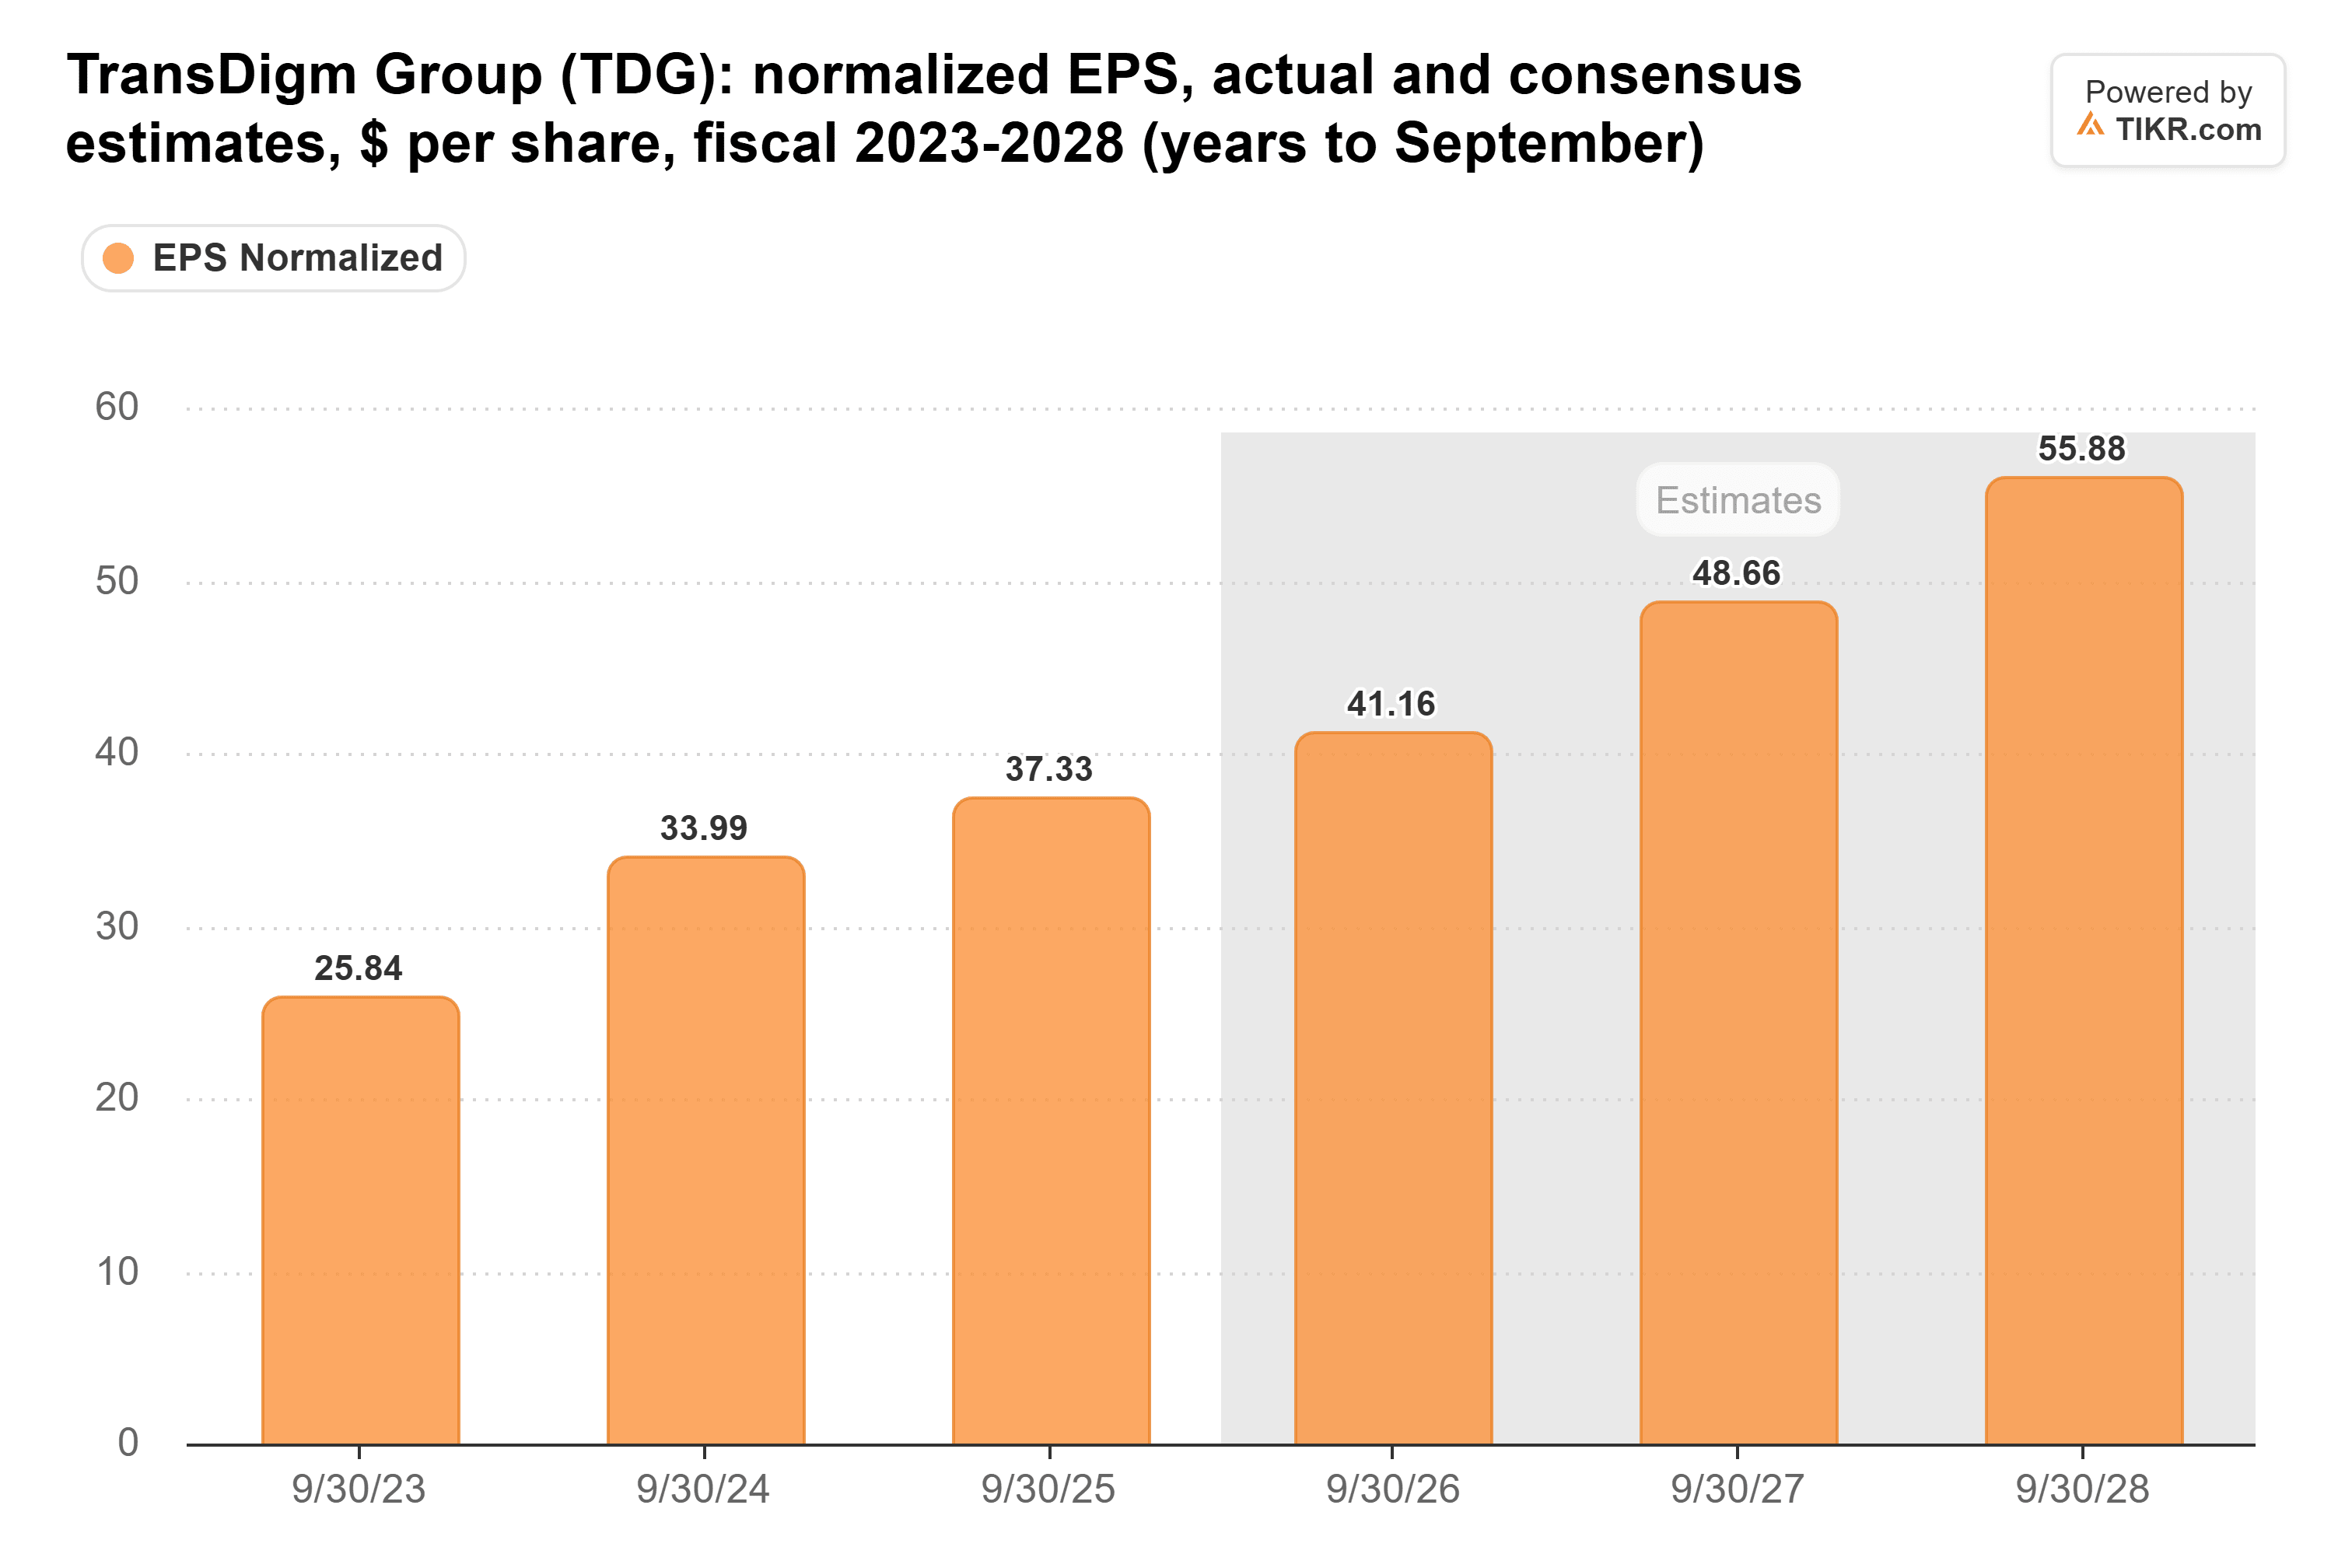
Ihre Schätzung von 41,16 $ für das Geschäftsjahr 2026 liegt genau auf dem Mittelpunkt der Managementprognose. Wenn TransDigm also nächste Woche berichtet, werden die Anleger über das gerade beendete Jahr hinaus auf das schauen, was es für das Geschäftsjahr 2027 erwartet.
Investoren zahlen weniger dafür
Die Aktie konnte mit den Gewinnen nicht Schritt halten. TransDigm notiert mit dem 26-fachen der erwarteten Gewinne, nahe dem unteren Ende seiner Spanne der letzten fünf Jahre:
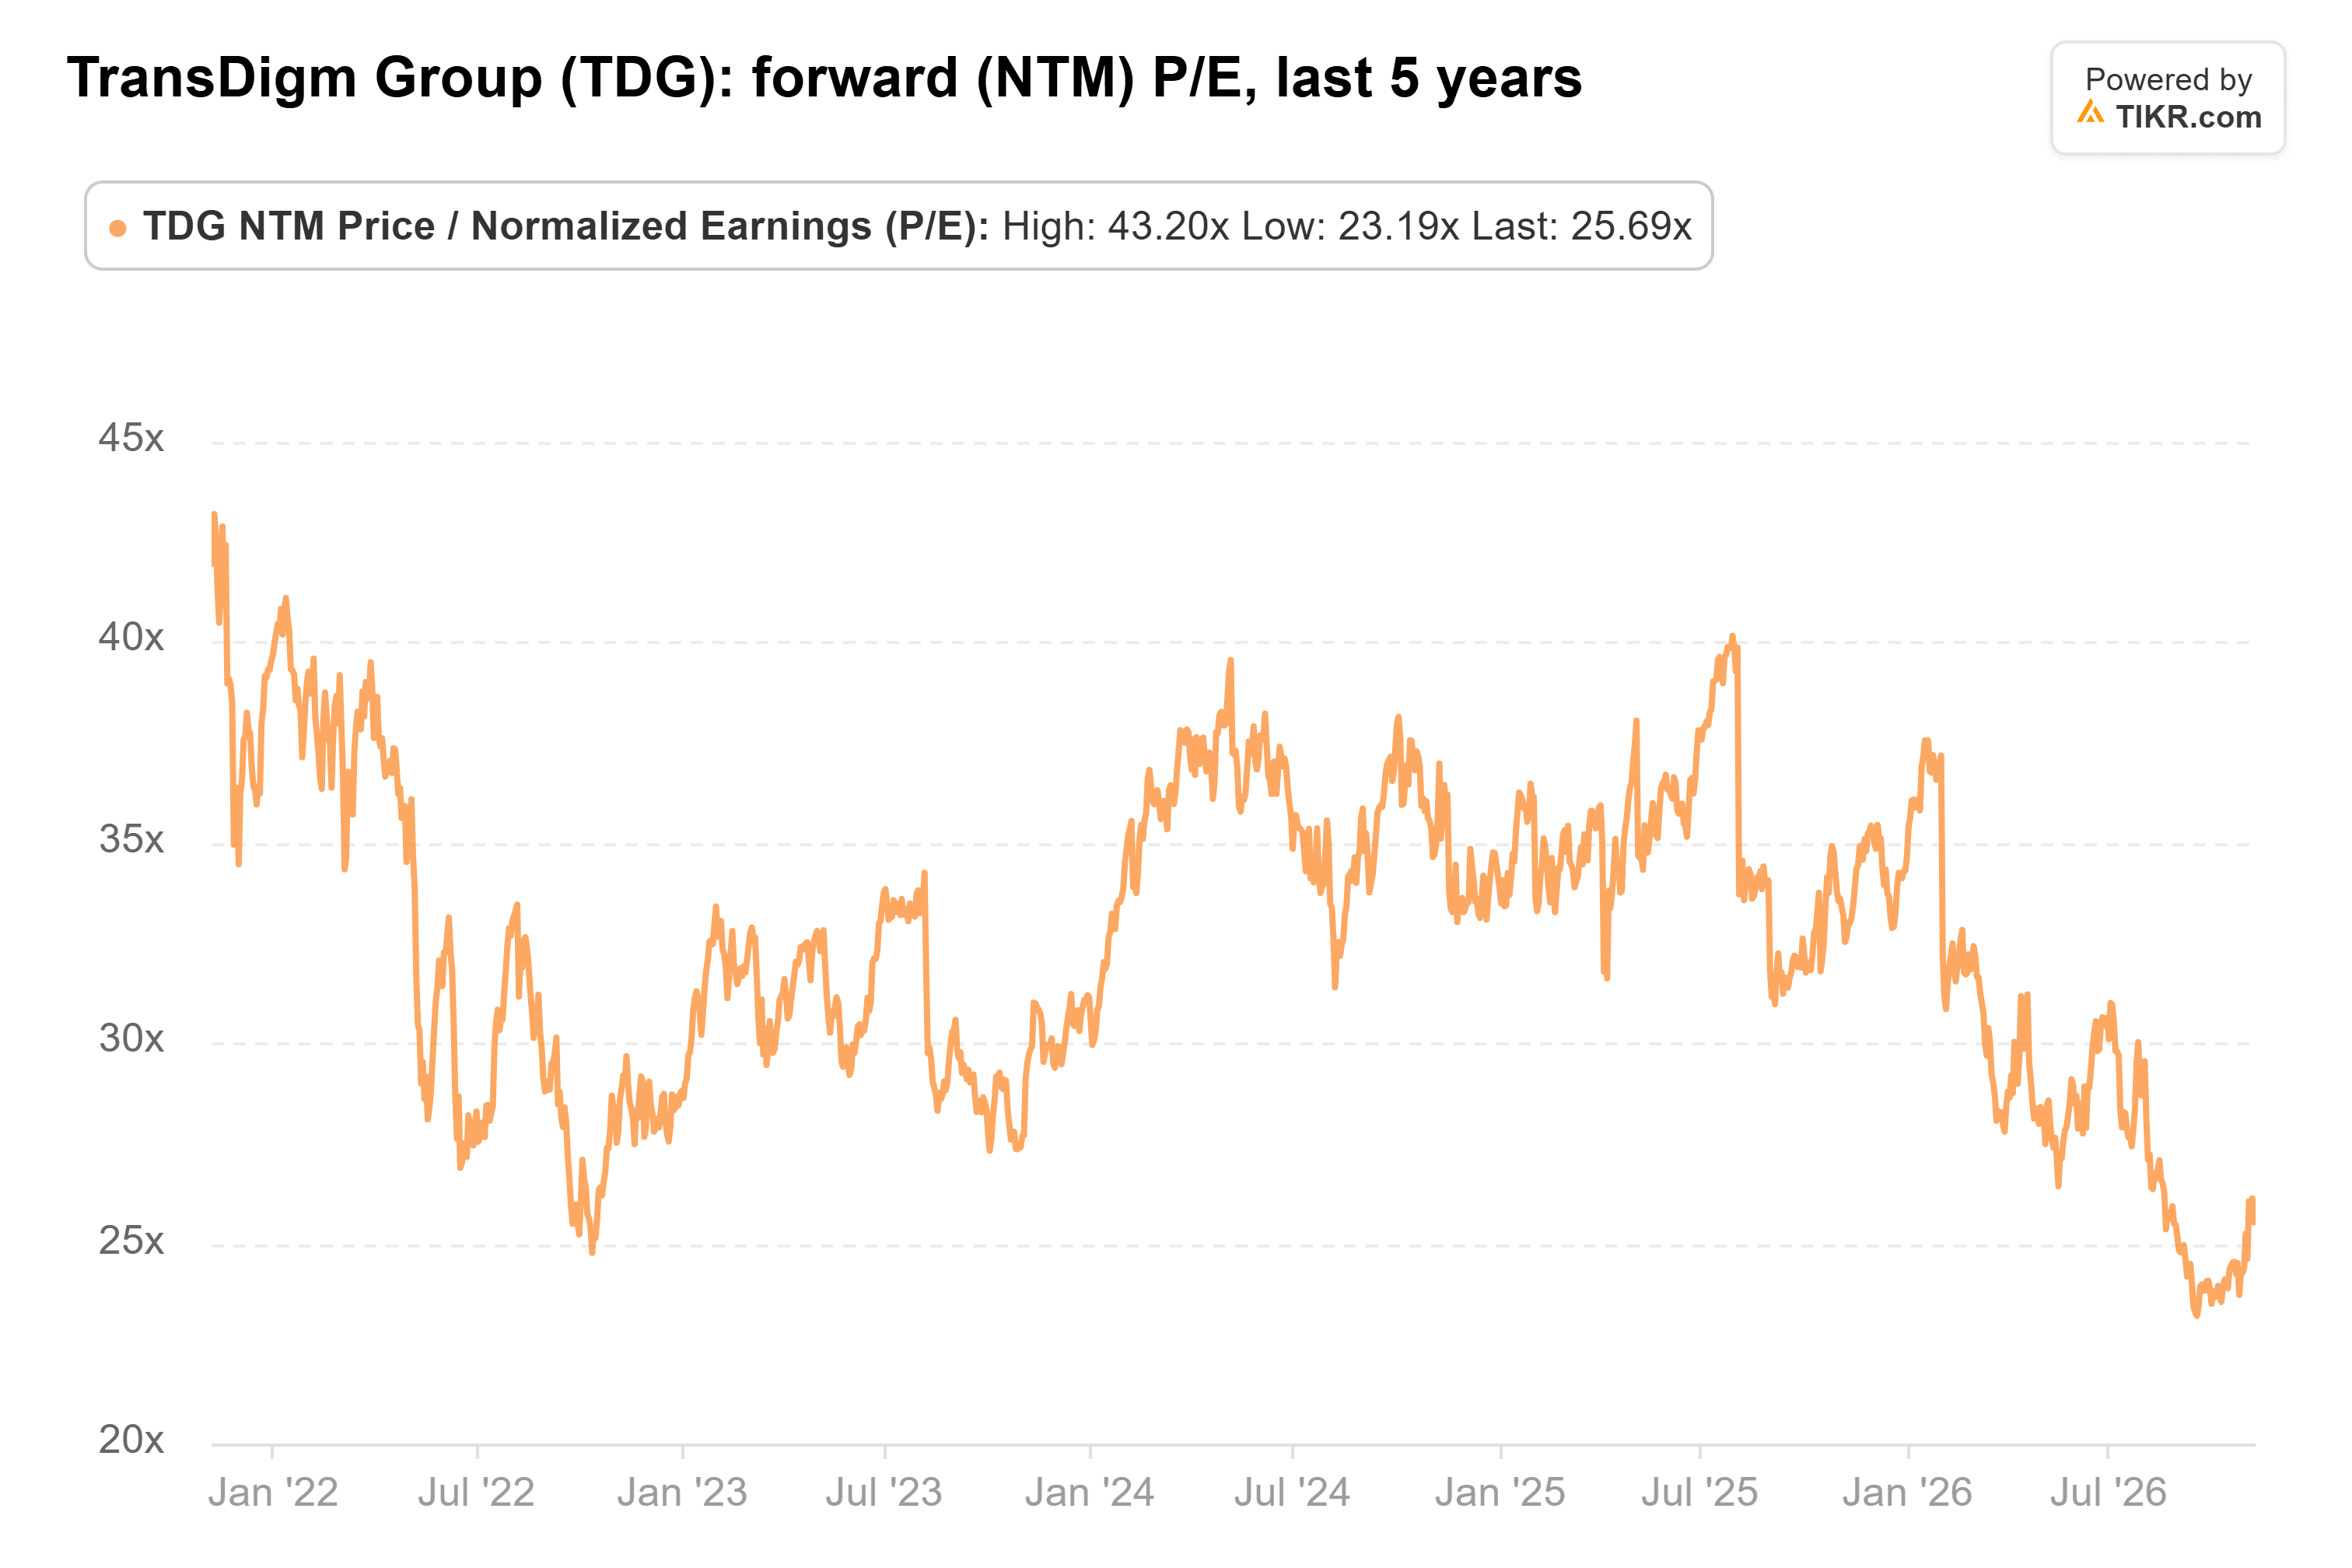
Sein Fünfjahresdurchschnitt liegt bei 33x, und sein Fünfjahrestief von 23x wurde erst am 17. September erreicht.
TransDigm ist nicht allein. GE Aerospace und RTX liegen 15 % bzw. 17 % unter ihren 52-Wochen-Hochs, ähnlich wie TransDigm mit 15 %.
Das KGV (NTM) von GE Aerospace fiel von 49x zum 30. Juni auf 37x zum 30. September. Es rutschte weiter, nachdem das Unternehmen seine Prognose für 2026 im Oktober in allen Bereichen angehoben hatte.
GE erwartet nun, dass das Wachstum im kommerziellen Servicebereich 2027 auf niedrige zweistellige Werte verlangsamt, gegenüber niedrigen 20ern in diesem Jahr. Ich vermute, dass Investoren eine solche Verlangsamung im Aftermarket auch in TransDigm einpreisen.
Trotzdem liegt das KGV von TransDigm viel näher an den 24x von RTX als an den 36x von GE Aerospace.
Ergibt das Kursziel von 1.414 $ Sinn?
Die 23 Analysten, die TransDigm abdecken, haben einen durchschnittlichen Kurszielkurs von 1.414 $, 18 % über dem letzten Schlusskurs.
Sie haben ihn jedoch das ganze Jahr über gekürzt. Vor einem Jahr lag er bei 1.558 $, erreichte im Januar einen Höchststand von 1.622 $ und fiel dann auf den niedrigsten Punkt des vergangenen Jahres:
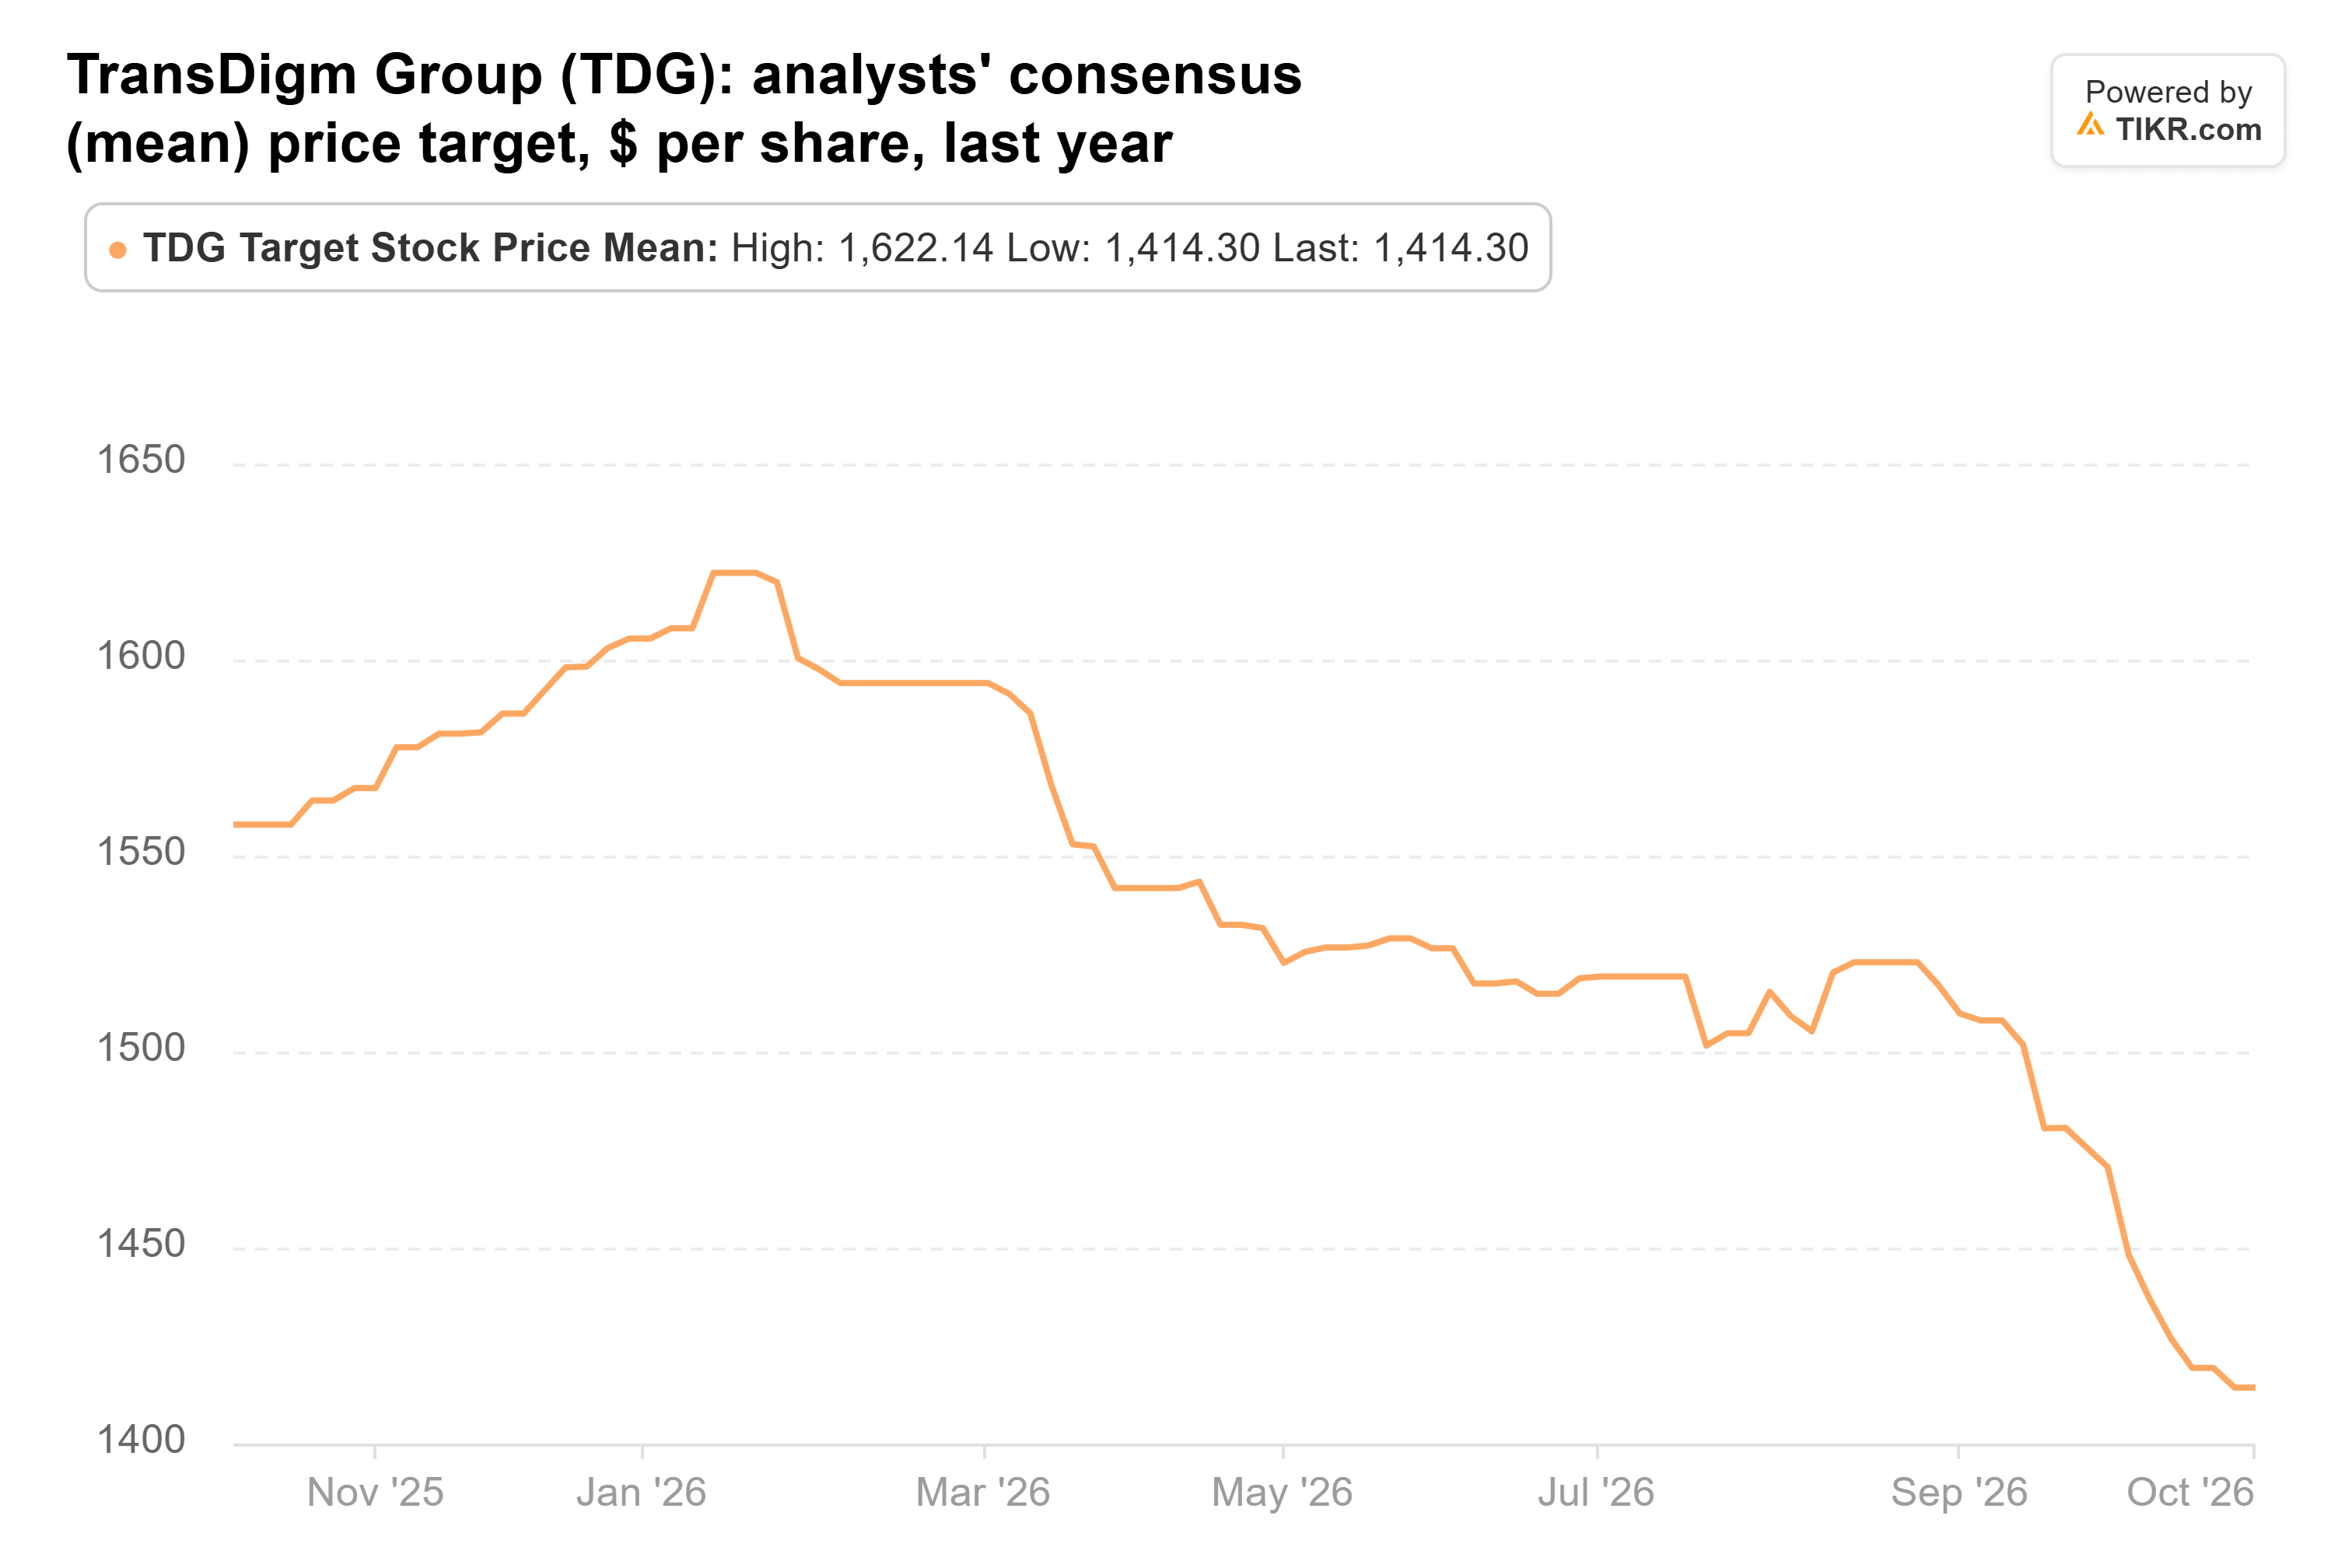
Die einzelnen Kursziele reichen von 1.100 $ bis 1.745 $. Selbst nach den Kürzungen entspricht 1.414 $ etwa dem 29-fachen dessen, was Analysten für TransDigm im Geschäftsjahr 2027 erwarten.
Das liegt immer noch unter dem durchschnittlichen KGV der Aktie der letzten fünf Jahre. TransDigm kann dieses Ziel also erreichen, wenn die Gewinne wie erwartet ausfallen, selbst bei einer Bewertung unterhalb der üblichen.
Ich würde den Fonds folgen
Das Hauptrisiko ist eine Verlangsamung im Aftermarket. Wenn der Bericht nächste Woche zeigt, dass das Aftermarket-Wachstum von TransDigm sich so verlangsamt, wie GE Aerospace es für sich selbst erwartet, könnten Analysten ihre Kursziele weiter kürzen.
Aber diese Fonds haben in ein Unternehmen investiert, das seine Prognose weiterhin anhebt, und ich denke, der Markt bewertet es zu niedrig. Ich würde TransDigm lieber vor dem Bericht besitzen, als darauf zu warten.
Natürlich könnte TransDigm nächste Woche immer noch eine zurückhaltendere Einschätzung für das Geschäftsjahr 2027 abgeben. Und die 13F-Einreichungen der Fonds für das Quartal bis zum 30. September, die bis zum 16. November fällig sind, werden zeigen, ob sie gehalten haben, während die Aktie fiel.
Was ist die TransDigm-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TransDigm wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!