Die wichtigsten Punkte
- CoreWeave erklärte im Gespräch zum dritten Quartal, dass es unbesicherte Schulden zu aktuellen Renditen nicht nutzen wird und in den nächsten drei Monaten mit etwa $9 Milliarden an Vorauszahlungen und Anzahlungen von Kunden rechnet.
- Dadurch liegt mehr vom Kreditrisiko von CoreWeave bei der Zahlungsfähigkeit seiner Kunden im Voraus und weniger am Anleihemarkt, was auch für seinen Chiphersteller und Aktionär wichtig ist.
- Der CFO erwartet, bis 2027 weniger als $5 Milliarden neues Kapital auf Muttergesellschaftsebene aufzunehmen, obwohl die Zinsaufwendungen für das vierte Quartal auf über $1 Milliarden prognostiziert werden.
- Anleihen, die nahe an Notstandsrenditen gehandelt werden, sehen für ein Unternehmen zu pessimistisch aus, dessen Kunden seinen Ausbau bezahlen – solange sie weiterzahlen.
CoreWeave (CRWV) hat einen günstigeren Kreditgeber als den Anleihemarkt gefunden: seine eigenen Kunden.
Da seine unbesicherten Schulden der Muttergesellschaft eine Rendite von etwa 16% abwerfen, zog CEO Michael Intrator im Gespräch zum dritten Quartal eine klare Linie:
„Wir werden den Markt für unbesicherte Schulden zu aktuellen Renditen nicht zur Finanzierung unseres Geschäfts nutzen, noch müssen wir das.“
Das ist eine mutige Aussage angesichts von $37 bis $39 Milliarden an geplanten Investitionsausgaben (Capex) für dieses Jahr, der Großteil davon für eine Flotte von GPUs von NVIDIA (NVDA), die ebenfalls einen Anteil an CoreWeave hält.
TIKR verfolgt 42 Analysten zu CoreWeave. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu CoreWeave zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu CoreWeave ansehen
Die Vertragskredite sind immer noch günstig
Der Großteil der Kreditaufnahme von CoreWeave ging ohnehin nie über den unbesicherten Markt. Intrator sagte, dass der größte Teil der noch ausstehenden Investitionsausgaben zur Erfüllung seines Auftragsbestands aus aufgeschobenen Terminkrediten stammen wird, die an spezifische Kundenverträge gebunden sind. Seit dem Börsengang haben diese Kredite 225 bis 550 Basispunkte über SOFR gelegen, was seiner Aussage nach heute „weniger als 10% am oberen Ende“ ausmacht. Die gewichteten durchschnittlichen Fremdkapitalkosten von CoreWeave lagen Ende des dritten Quartals bei 7,9%, ein Rückgang um 250 Basispunkte innerhalb eines Jahres, und das Unternehmen hat bereits mehr als $4 Milliarden Schulden getilgt, während diese Verträge ausbezahlt werden.
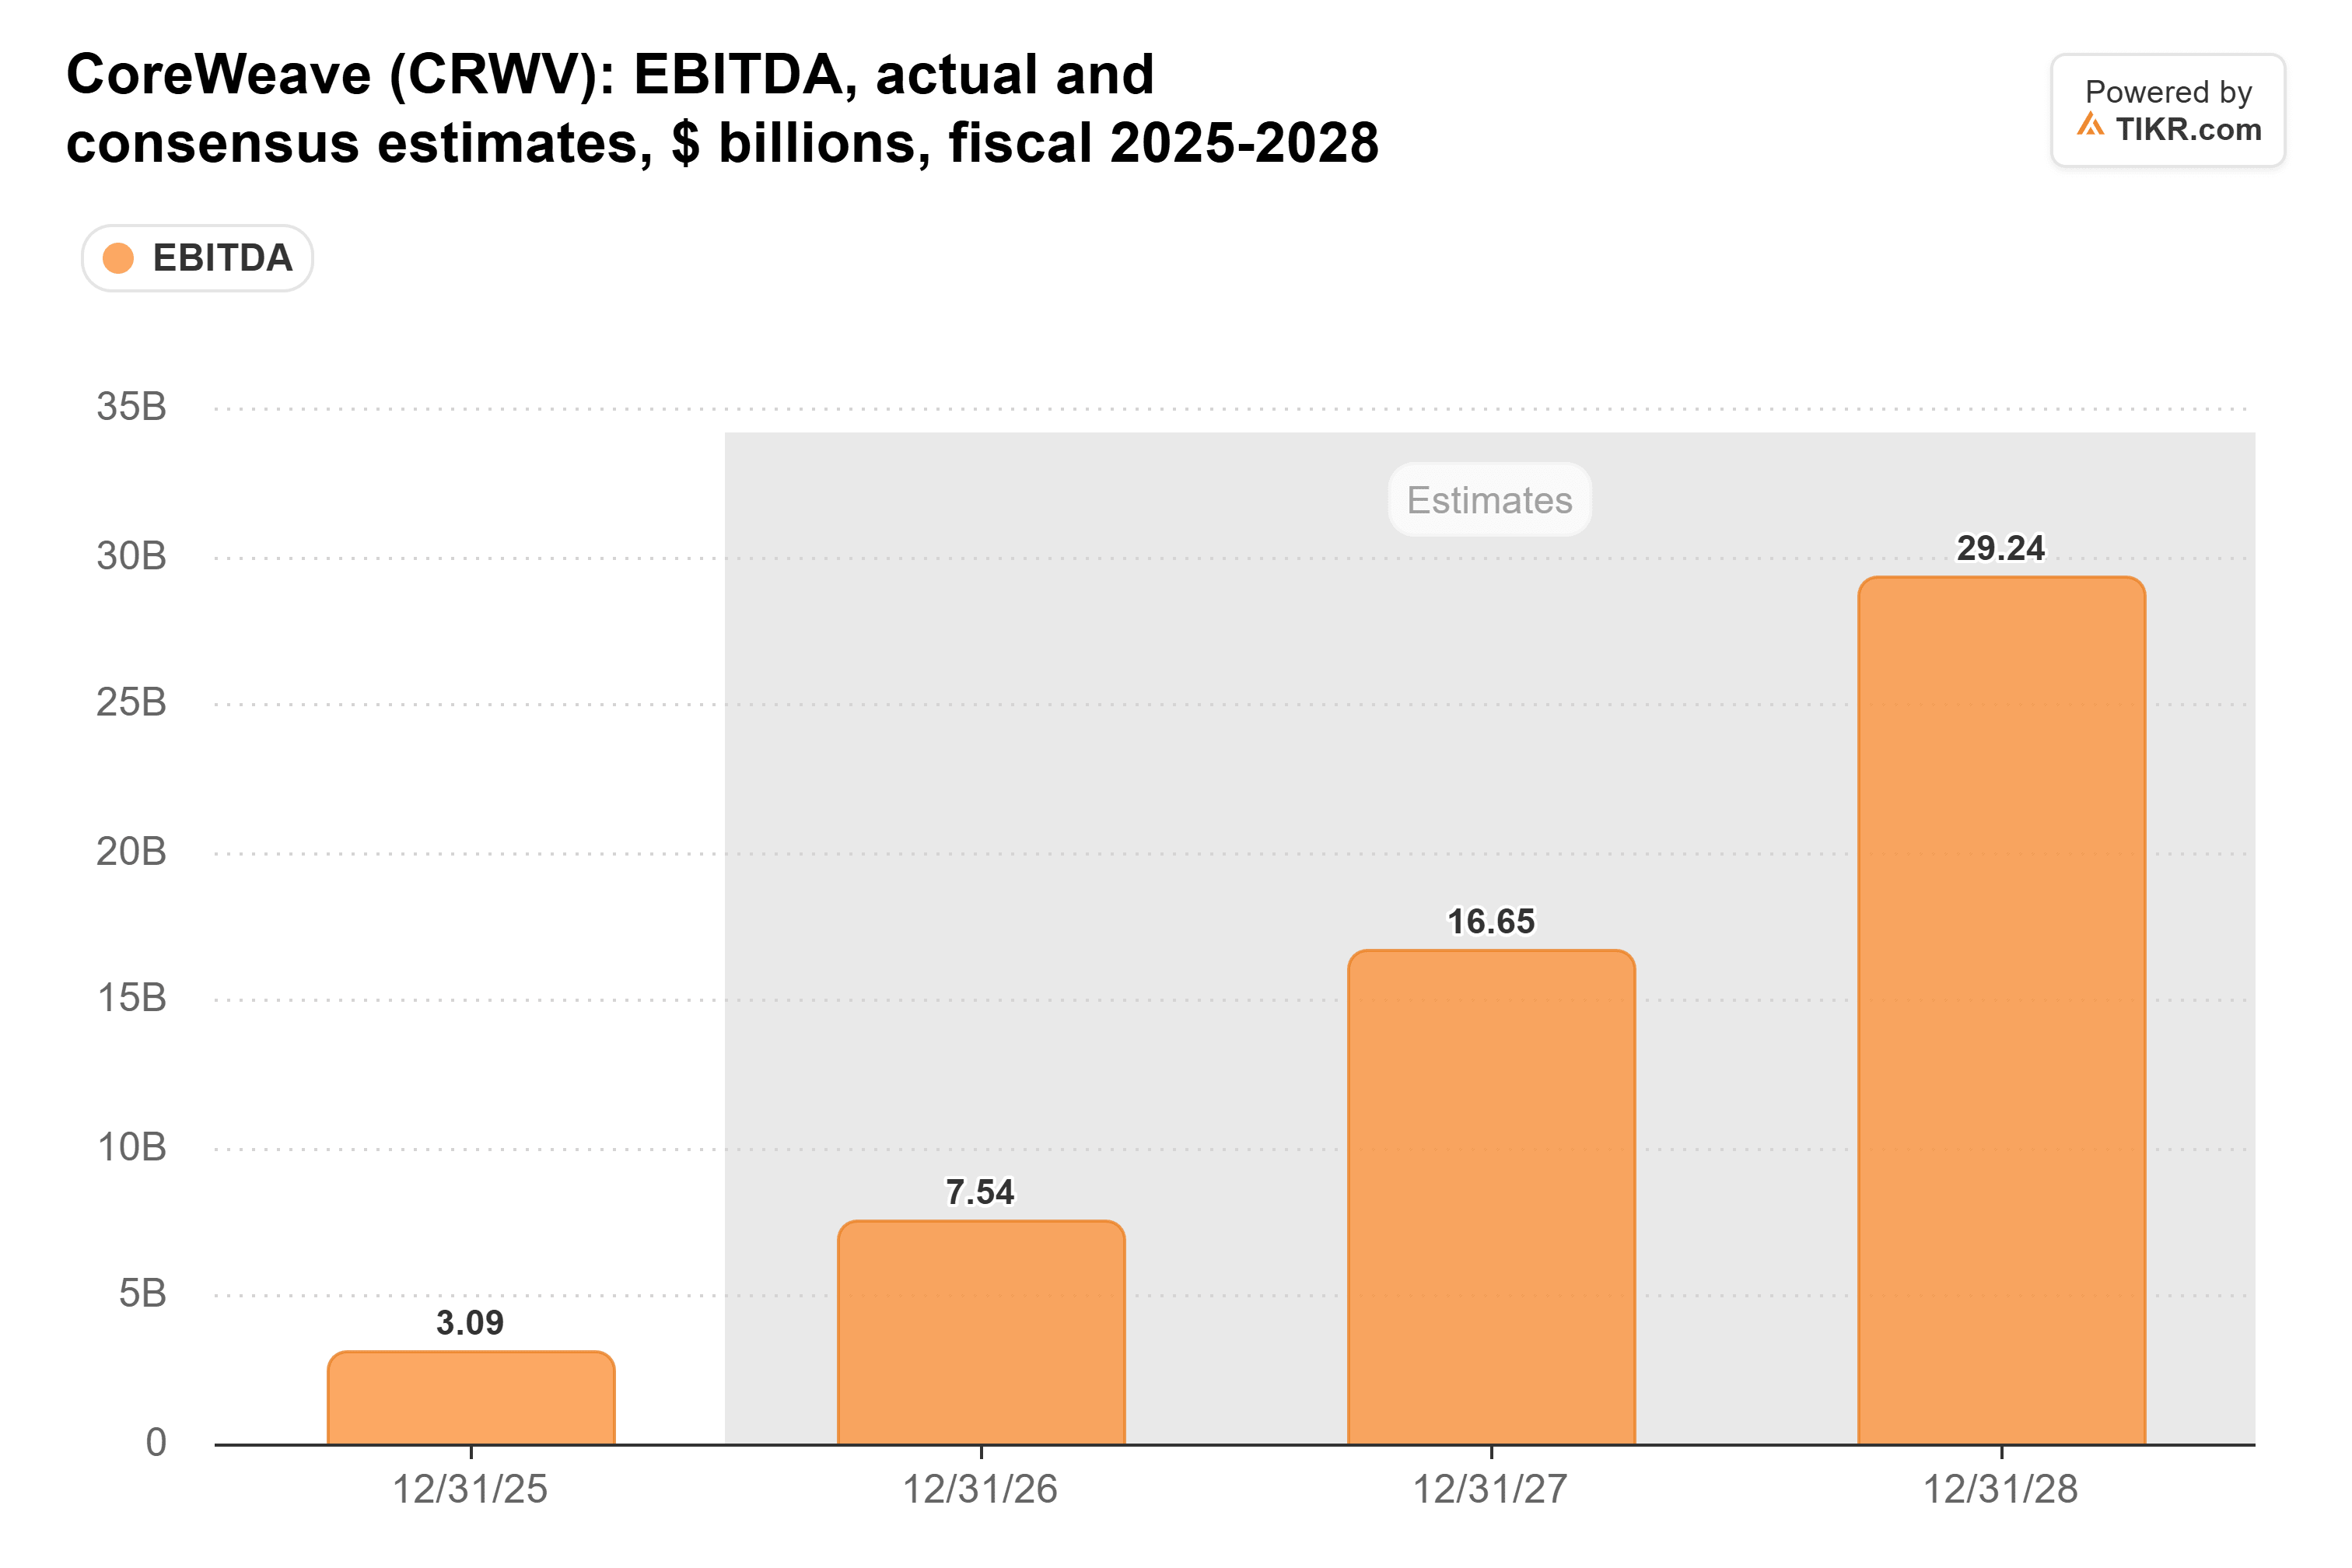
CFO Nitin Agrawal sagte, dass der Cashflow aus bestehenden Kundenverträgen ausreichen sollte, „um die heute ausstehenden Schulden sowie alle zusätzlichen Schulden, die wir zur Erfüllung dieser Verträge aufnehmen wollen, zu bedienen und zurückzuzahlen.“ Analysten erwarten, dass sich dieser Cashflow 2026 mehr als verdoppeln und 2027 erneut mehr als verdoppeln wird:
Kunden zahlen im Voraus
Die größere Veränderung betrifft, wer den Ausbau bezahlt. Intrator sagte, dass CoreWeave bei 70% seiner Verträge in diesem Jahr Vorauszahlungen erhalten habe, wobei einige Kunden bis zu 100% des Vertragswerts im Voraus zahlten. Er erwartet allein in den nächsten drei Monaten etwa $9 Milliarden an Vorauszahlungen und Anzahlungen aus unterzeichneten Verträgen. Mehr als $3 Milliarden davon sind für Hardware, die bereits abbezahlt ist und „zu deutlichen Aufschlägen gegenüber ihrem ursprünglichen Preis“ neu vertraglich gebunden wurde, handelt es sich also um Bargeld ohne zu bedienende Schulden.
Bisher haben Schulden die Lücke zwischen den Ausgaben von CoreWeave und den Erträgen aus dem operativen Geschäft gefüllt. Im dritten Quartal gab es $9,4 Milliarden für Investitionsausgaben aus, gegenüber $2,0 Milliarden Cashflow aus der Geschäftstätigkeit:
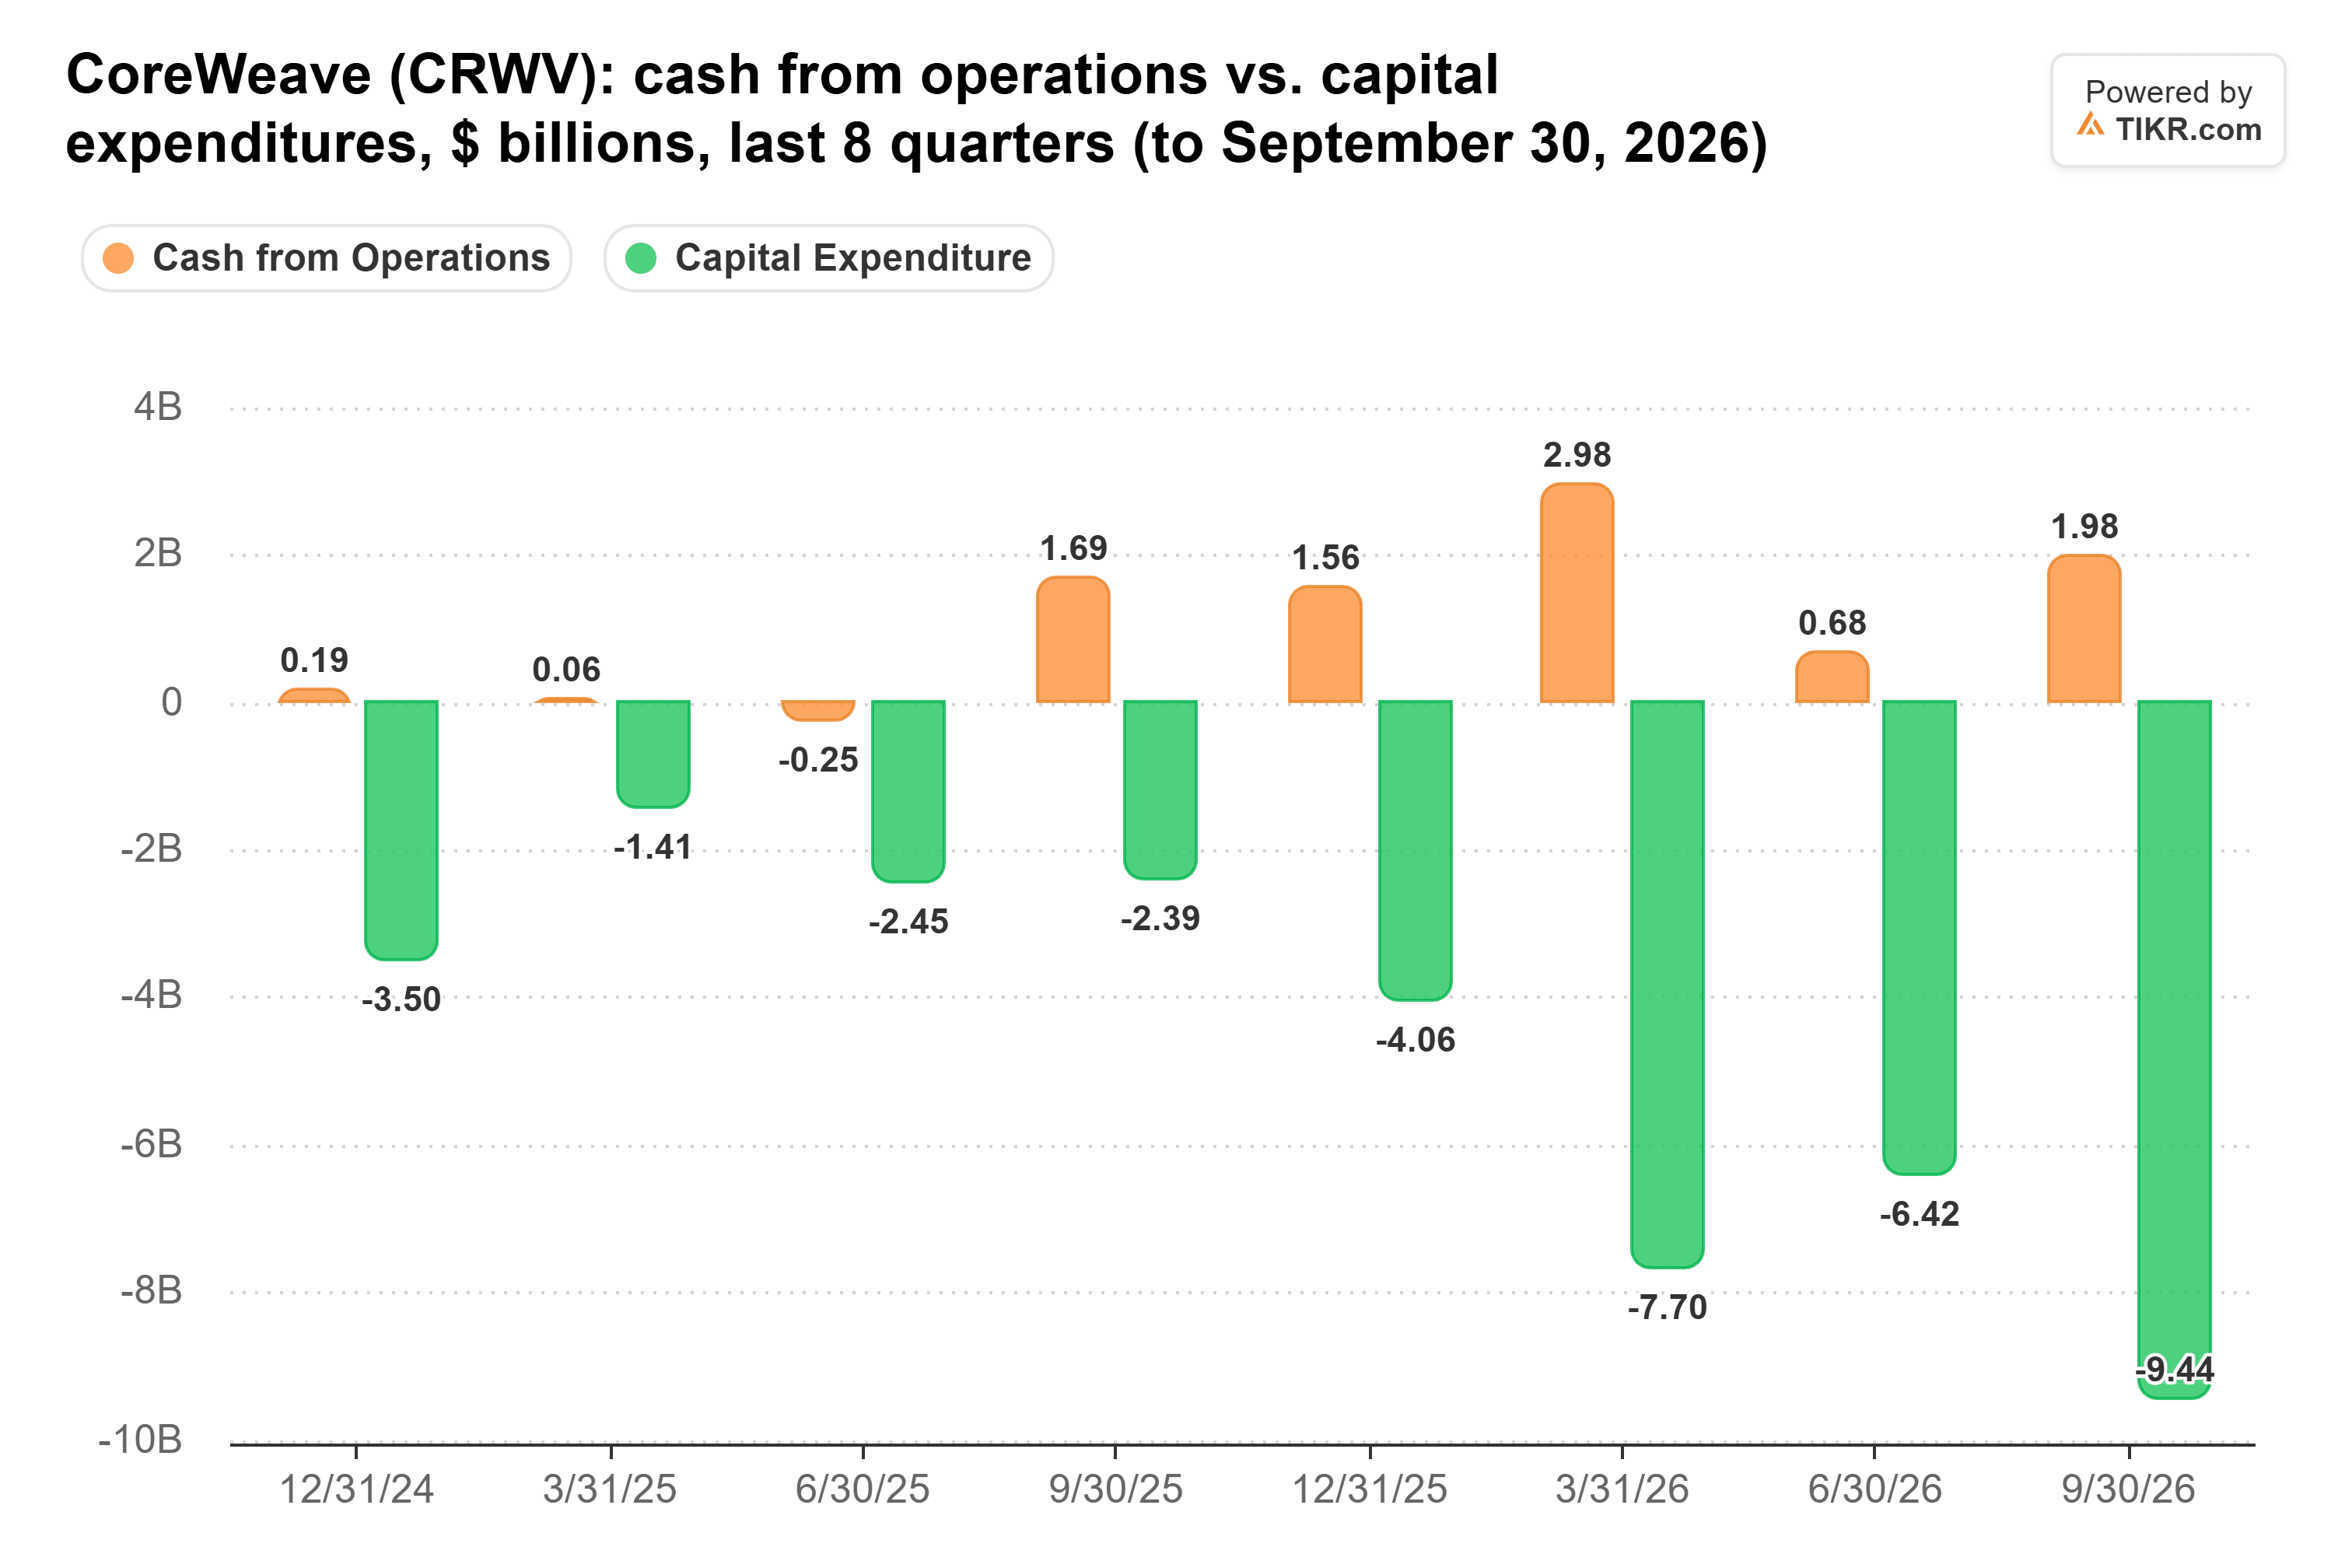
Die in den nächsten drei Monaten eingehenden $9 Milliarden sind mehr als diese gesamte Quartalslücke. Angesichts der Vorauszahlungen, der noch nicht in Anspruch genommenen fast $5 Milliarden aus bestehenden Krediten und der bereits gebauten und wartenden Infrastruktur von mehr als $9 Milliarden erwartet Agrawal, bis 2027 weniger als $5 Milliarden neues Kapital auf Muttergesellschaftsebene aufzunehmen.
Die Kunden tragen jetzt das Risiko
Dadurch ändert sich, wessen Urteil zählt. In einem Beitrag auf X sagte Gavin Baker von Atreides Management, die Verschiebung „verlagert die Due-Diligence-Last von Private-Credit-Fonds, die die Kreditwürdigkeit des Abnehmers bewerten, auf den tatsächlichen Kunden der GPU, der die Vorauszahlung leistet.“
Die Kreditwürdigkeit von CoreWeave ruht also nun darauf, ob seine Kunden das Bargeld haben, um im Voraus zu zahlen, und dies weiterhin tun. Intrator sagte, dass mehr als 75% der zugesagten Investitionsausgaben bis 2027 an Investment-Grade- und Unternehmenskunden gebunden sind. Das ist eine stabilere Gruppe, als eine Anleiherendite von 16% vermuten lässt.
NVIDIA hat ebenfalls ein Interesse daran. In CNBCs Closing Bell Overtime am Abend vor der Veröffentlichung nannte Nick Del Deo von MoffettNathanson CoreWeave „einen kritischen Partner für NVIDIA, um einen Absatzweg, einen alternativen Absatzweg, gegenüber den Hyperscalern aufzubauen, die ihre eigenen Chip-Programme haben.“ Wenn Kunden den Ausbau bezahlen, hängen NVIDIAs Aufträge von CoreWeave weniger von Anleihekäufern ab, und ebenso die $2 Milliarden, die NVIDIA im Januar zu $87,20 pro Aktie in CoreWeave-Aktien investiert hat.
Vorauszahlungen müssen noch verdient werden
Eine Vorauszahlung ist immer noch ein Versprechen: CoreWeave muss die Kapazitäten liefern, für die diese Kunden bezahlt haben, und zwar pünktlich. Sie ändert auch nichts an den Schulden, die CoreWeave bereits hat, etwa $47 Milliarden zum 30. September. Die vierteljährliche Zinsrechnung von CoreWeave ist seit Ende 2024 um mehr als das Fünffache gestiegen:
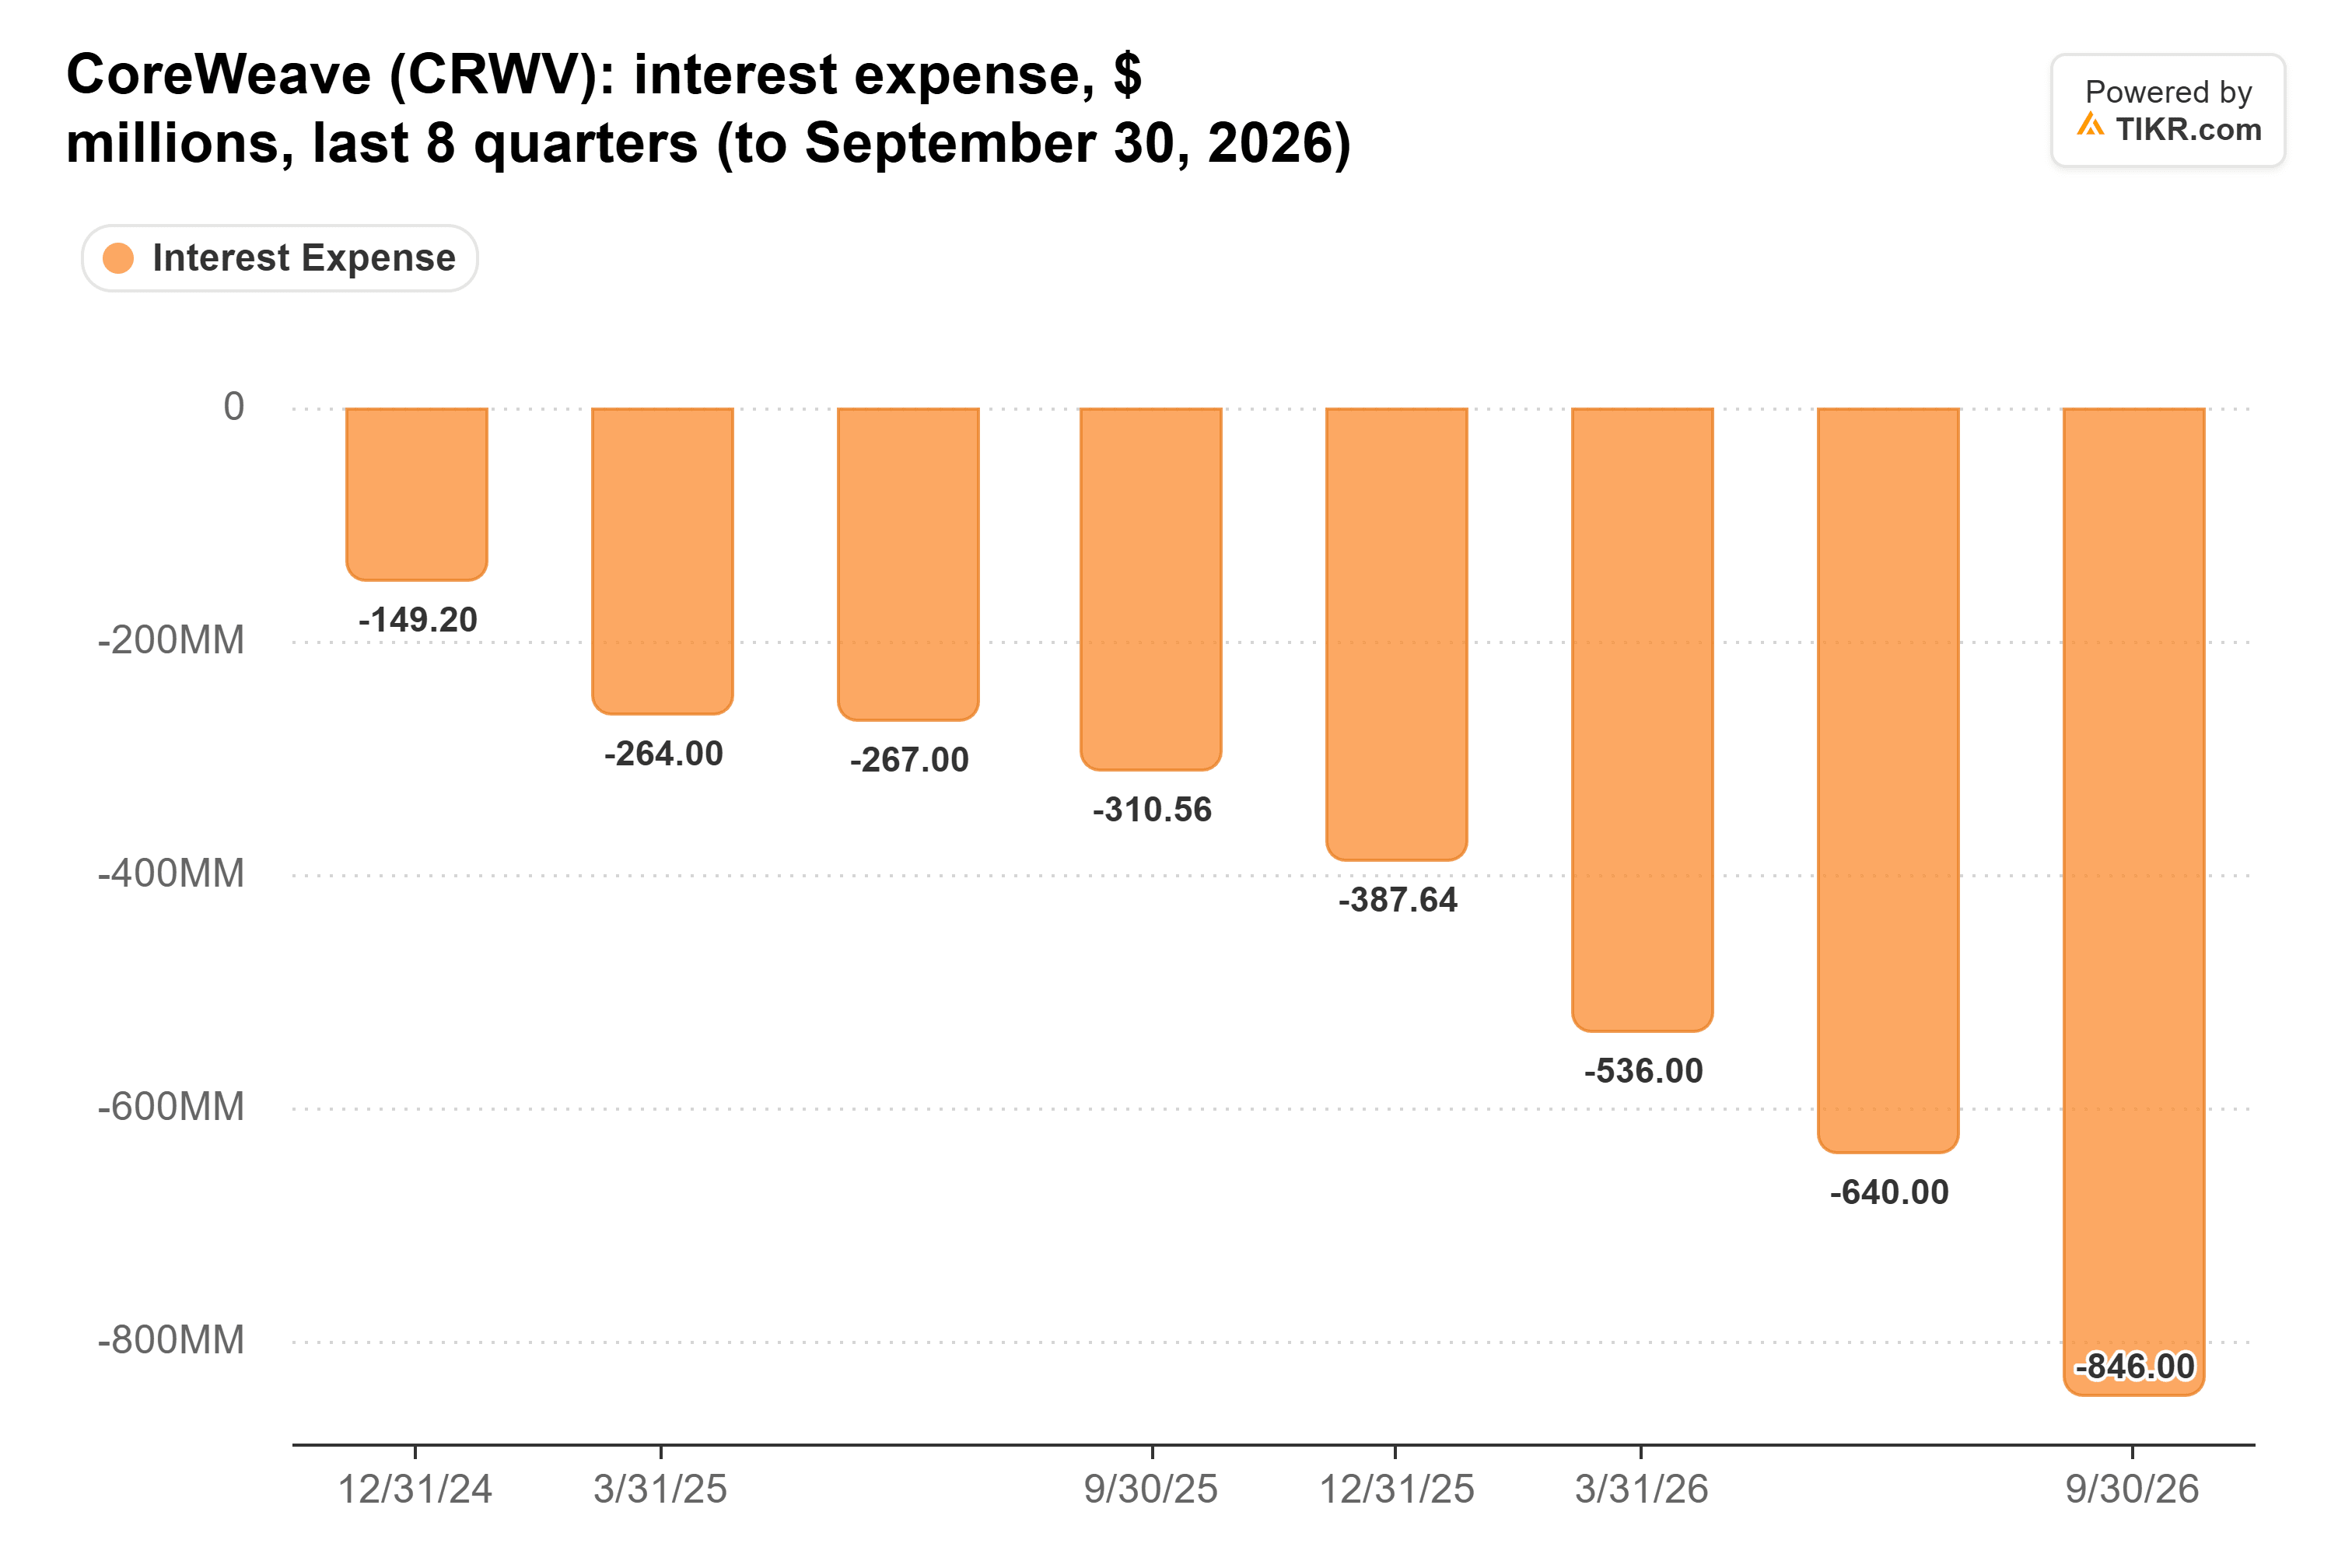
Das Management prognostiziert $1,05 bis $1,15 Milliarden Zinsen für das vierte Quartal, was einer jährlichen Rate von über $4 Milliarden entspricht. Dem stehen $379 Millionen bereinigtes Betriebsergebnis im dritten Quartal gegenüber. Intrator erwartet, dass EBITDA abzüglich Zinsen sich 2027 mehr als verdoppeln wird.
Meiner Ansicht nach bewertet der Anleihemarkt ein Unternehmen, das zu 16% borgen muss, um zu überleben, und CoreWeave hat gerade gezeigt, dass es das nicht muss. Das gilt natürlich nur, solange Kunden weiterhin im Voraus zahlen, und der Bericht zum vierten Quartal Anfang 2027 wird zeigen, ob die $9 Milliarden tatsächlich eingegangen sind.
Was ist die CoreWeave-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was CoreWeave wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!