Die wichtigsten Punkte
- Anthropic setzte den Börsengangspreisbereich auf 70 bis 78 US-Dollar pro Aktie fest. Ein Investor auf Reddit rechnete das auf das 35- bis 39-fache des Umsatzes der letzten zwölf Monate hoch, verglichen mit dem 53-fachen bei Palantir.
- Ein KI-Unternehmen, das schneller wächst und mit einem niedrigeren Umsatzmultiplikator an die Börse geht als Palantir, macht Palantirs Aufschlag schwerer zu rechtfertigen.
- Analysten erwarten, dass Palantirs Umsatzwachstum von etwa 91 % in diesem Jahr auf 53 % im Jahr 2027 zurückgeht. Der Umsatz von Anthropic im ersten Halbjahr war etwa 14-mal so hoch wie im Vorjahreszeitraum.
- Palantir ist profitabel, Anthropic noch nicht. Palantirs erste Prognose für 2027, die Anfang Februar erwartet wird, ist der nächste Test.
Anthropic legte diese Woche den Preisbereich für seinen Börsengang fest, und die Rechnung ist für Palantir Technologies (PLTR) unangenehm.
Das KI-Labor wird laut seiner aktualisierten Anmeldung 825 Millionen Aktien zu einem Preis von 70 bis 78 US-Dollar pro Stück anbieten. Es plant, nächste Woche unter dem Ticker ANT an der Nasdaq notiert zu werden. Ein Beitrag auf Reddits r/ValueInvesting fasste die Zahlen wie folgt zusammen:
„Zum Börsengangspreisbereich würde Anthropic weniger als Palantir auf Umsatzbasis kosten, aber fast das Dreifache von Nvidia.“
Der Beitrag beziffert Anthropic auf das 35- bis 39-fache des Umsatzes der letzten zwölf Monate, verglichen mit dem 53-fachen für Palantir und dem 13-fachen für Nvidia (NVDA). Für Palantir-Aktionäre ist der obere Platz auf dieser Liste unangenehm.
Investoren werden diesen Vergleich ebenfalls anstellen. Im CNBC-Squawk Pod argumentierte ein Moderator, dass ein niedrigerer Preis für Anthropic die Bewertungen im gesamten KI-Sektor nach unten zieht. Lo Toney von Plexo Capital antwortete, dass der Börsengang „tatsächlich Druck auf diese anderen Unternehmen ausübt“, da Investoren „Anthropic als Benchmark verwenden“ werden. Er sprach über private Labore wie OpenAI, aber Palantirs Aktionäre bekommen nächste Woche dieselbe Vergleichsgröße.
TIKR verfolgt 33 Analysten zu Palantir. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Palantir sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Palantir an
Palantirs Aufschlag basiert auf Wachstum
Palantirs Geschäft läuft weiterhin gut. Der Umsatz im dritten Quartal stieg um 96 % auf 2,31 Milliarden US-Dollar, und das Unternehmen erhöhte seine Umsatzprognose für 2026 auf 8,53 Milliarden US-Dollar. Dennoch ist die Aktie seit ihrem Rekordschluss am 9. Oktober um 19 % gefallen. Ein Grund dafür ist, dass der Wert der neu abgeschlossenen Verträge im Quartal nur um 6 % auf 2,92 Milliarden US-Dollar wuchs, nach einem Wachstum von 49 % im zweiten Quartal. Das Management machte kürzere Vertragslaufzeiten verantwortlich.
Analysten erwarten, dass Palantirs Umsatzwachstum von hier an nachlässt:
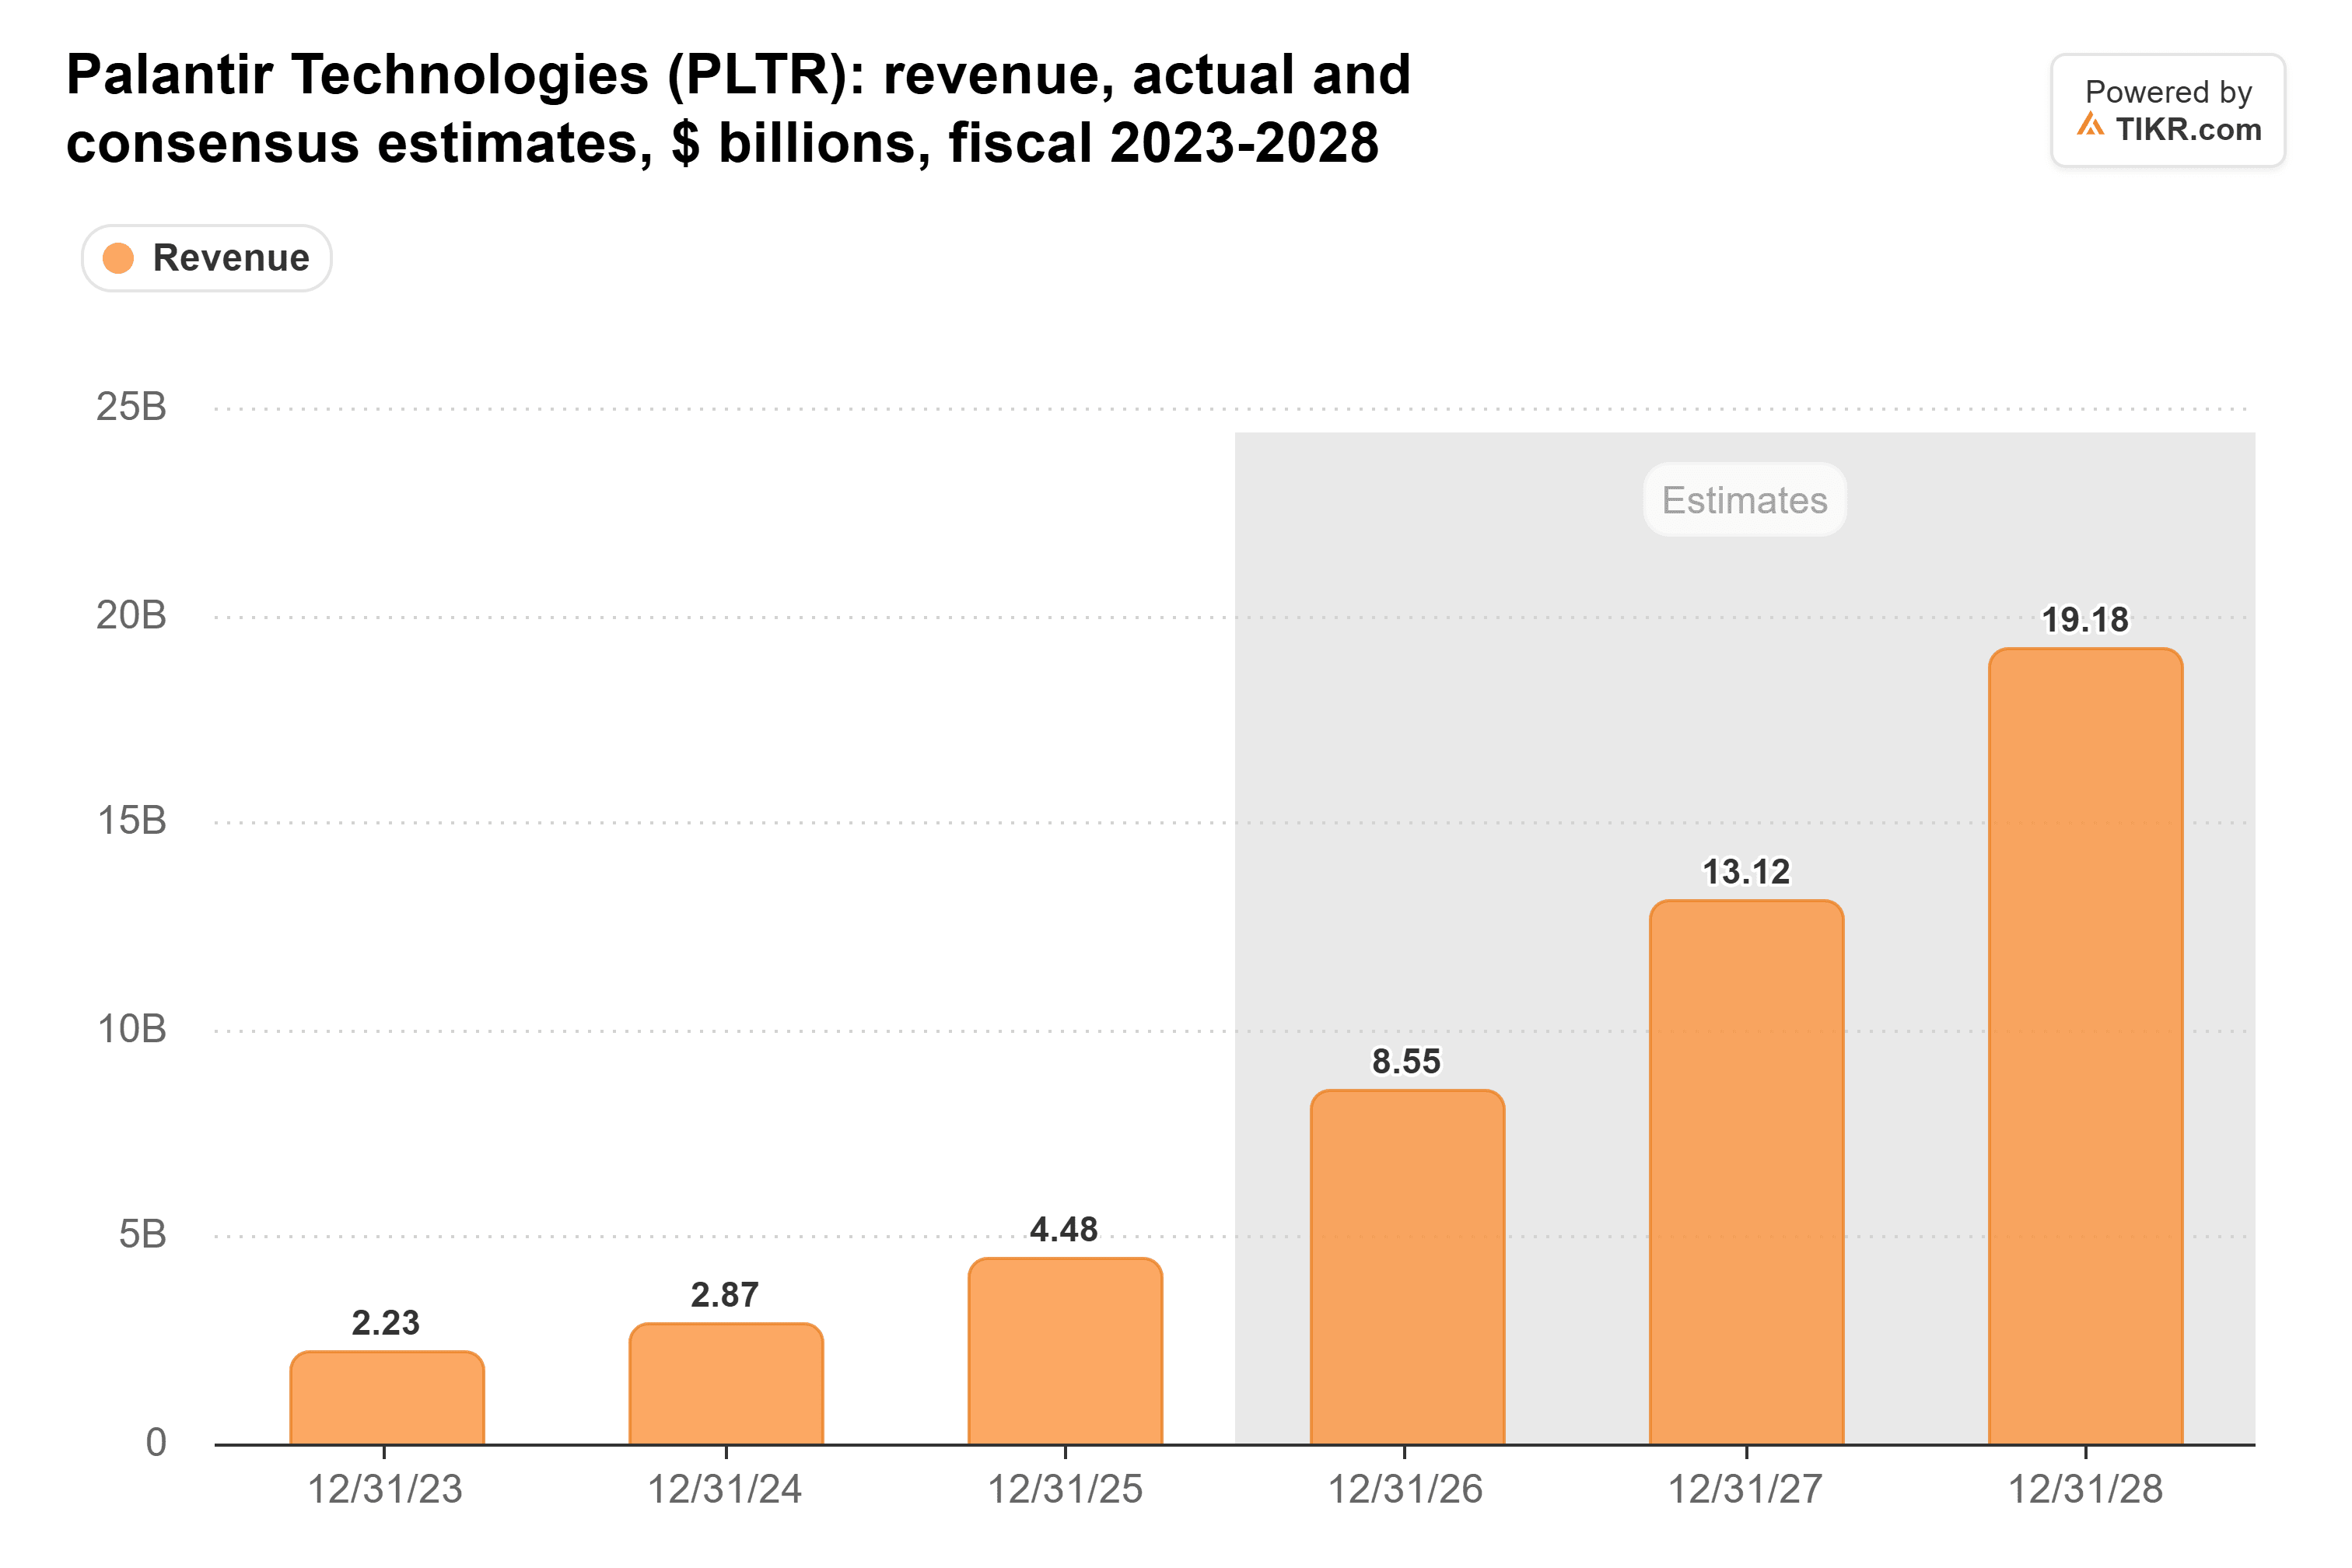
Das entspricht einem Wachstum von etwa 91 % in diesem Jahr, dann 53 % im Jahr 2027 und 47 % im Jahr 2028. Das sind immer noch hervorragende Zahlen, aber sie liegen weit von dem Tempo entfernt, für das Investoren bisher bezahlt haben.
Anthropic wächst viel schneller
Anthropics eigene Zahlen sind auf einem anderen Niveau. Das S-1 zeigt einen Umsatz von 16,3 Milliarden US-Dollar im ersten Halbjahr 2026, etwa das 14-fache der 1,16 Milliarden US-Dollar aus dem Vorjahreszeitraum. Der Umsatz allein im zweiten Quartal betrug 11,6 Milliarden US-Dollar, gegenüber 4,7 Milliarden US-Dollar im ersten Quartal. Bei diesem Tempo wäre sein Multiplikator auf Basis des Umsatzes des nächsten Jahres sogar noch niedriger als die vom Beitrag genannte Zahl der letzten zwölf Monate.
Nicht jede KI-Aktie schneidet dabei schlechter ab. Nvidia steht auf der Liste des Beitrags beim 13-fachen Umsatz. Es ist auch eines der sieben Unternehmen, die im Rahmen einer Privatplatzierung Aktien von Anthropic im Wert von 26 Milliarden US-Dollar zum Börsengangspreis kaufen. Anthropics Preis setzt also Software-Aufschläge wie den von Palantir unter Druck, weit mehr als einen Chiphersteller, der mit einem Bruchteil von beiden bewertet wird.
Palantirs Gewinne sind bereits im Kurs eingepreist
Natürlich schmeicheln Umsatzmultiplikatoren Anthropic. Palantir verwandelte 47 % seines Umsatzes im zweiten Quartal in GAAP-Betriebsergebnis, und über die zwölf Monate bis Juni behielt es 55 % des Umsatzes als freien Cashflow. Anthropic verzeichnete im ersten Halbjahr 2026 einen Betriebsverlust von 693 Millionen US-Dollar und einen Nettoverlust von 80,7 Milliarden US-Dollar. Der größte Teil dieses Verlusts war eine nicht zahlungswirksame Belastung von 72,4 Milliarden US-Dollar im Zusammenhang mit seiner steigenden Bewertung.
Aber Investoren zahlen Palantir bereits für diese Gewinne, und noch mehr. Sein Kurs-Gewinn-Verhältnis (KGV) auf Vorjahresbasis ist stark gesunken, aber es ist immer noch hoch:
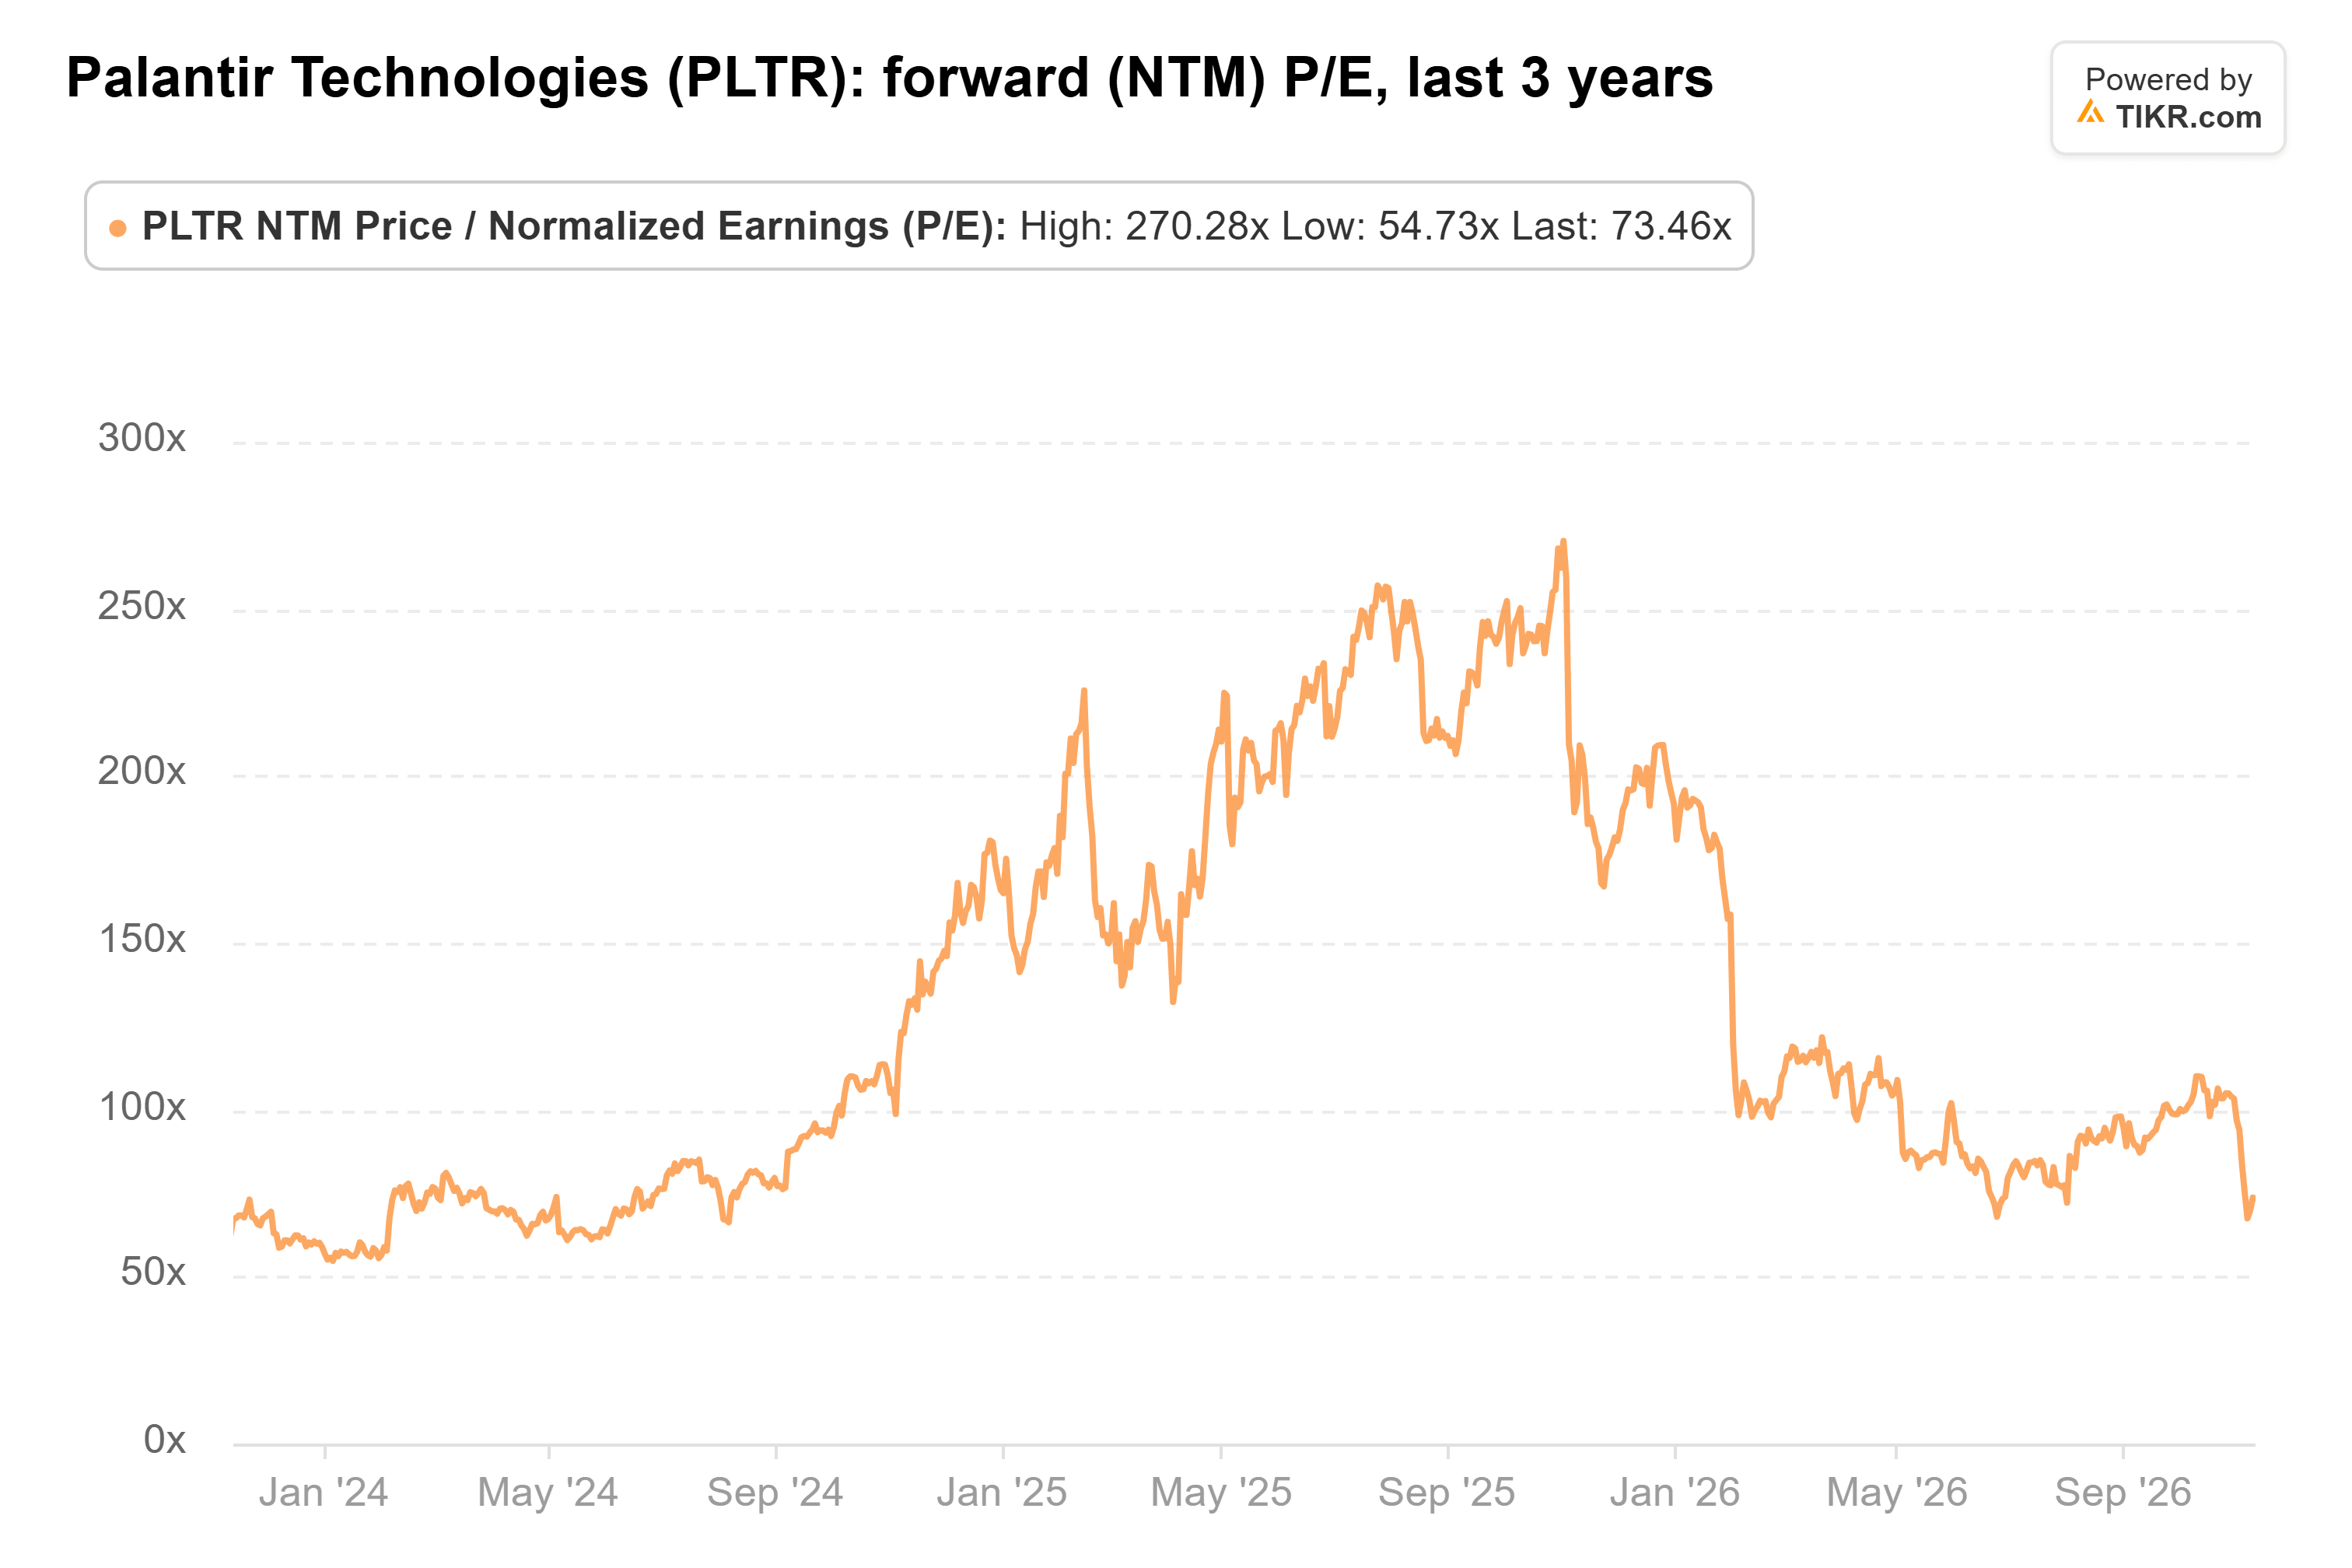
Palantir notiert beim 74-fachen der erwarteten Gewinne. Das liegt unter seinem Dreijahresdurchschnitt von 130 und weit von seinem Höchststand von 270 Ende Oktober 2025 entfernt, aber immer noch deutlich über seinem Tiefststand von 55 im Januar 2024. Analysten haben ihre Gewinnschätzungen erhöht, während das KGV fiel. Das zeigt, dass Investoren entscheiden, was Palantirs Wachstum wert ist. Anthropic bietet ihnen eine schneller wachsende Alternative zu einem niedrigeren Umsatzmultiplikator und einen weiteren Grund, weniger zu zahlen.
Meiner Ansicht nach hat Palantirs Multiplikator mehr Raum nach unten als nach oben, bis sein Wachstum neben dem von Anthropic bestehen kann. Der nächste Test ist Palantirs erste Umsatzprognose für 2027, die mit dem Bericht für das vierte Quartal Anfang Februar erwartet wird, verglichen mit den von Analysten erwarteten 13,1 Milliarden US-Dollar Umsatz für 2027. Natürlich hat Anthropic noch keinen endgültigen Preis, und ein erster Handel deutlich über 78 US-Dollar würde seinen Umsatzmultiplikator wieder in Richtung Palantirs nach oben treiben.
Was ist Palantir-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Palantir wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Palantir kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!