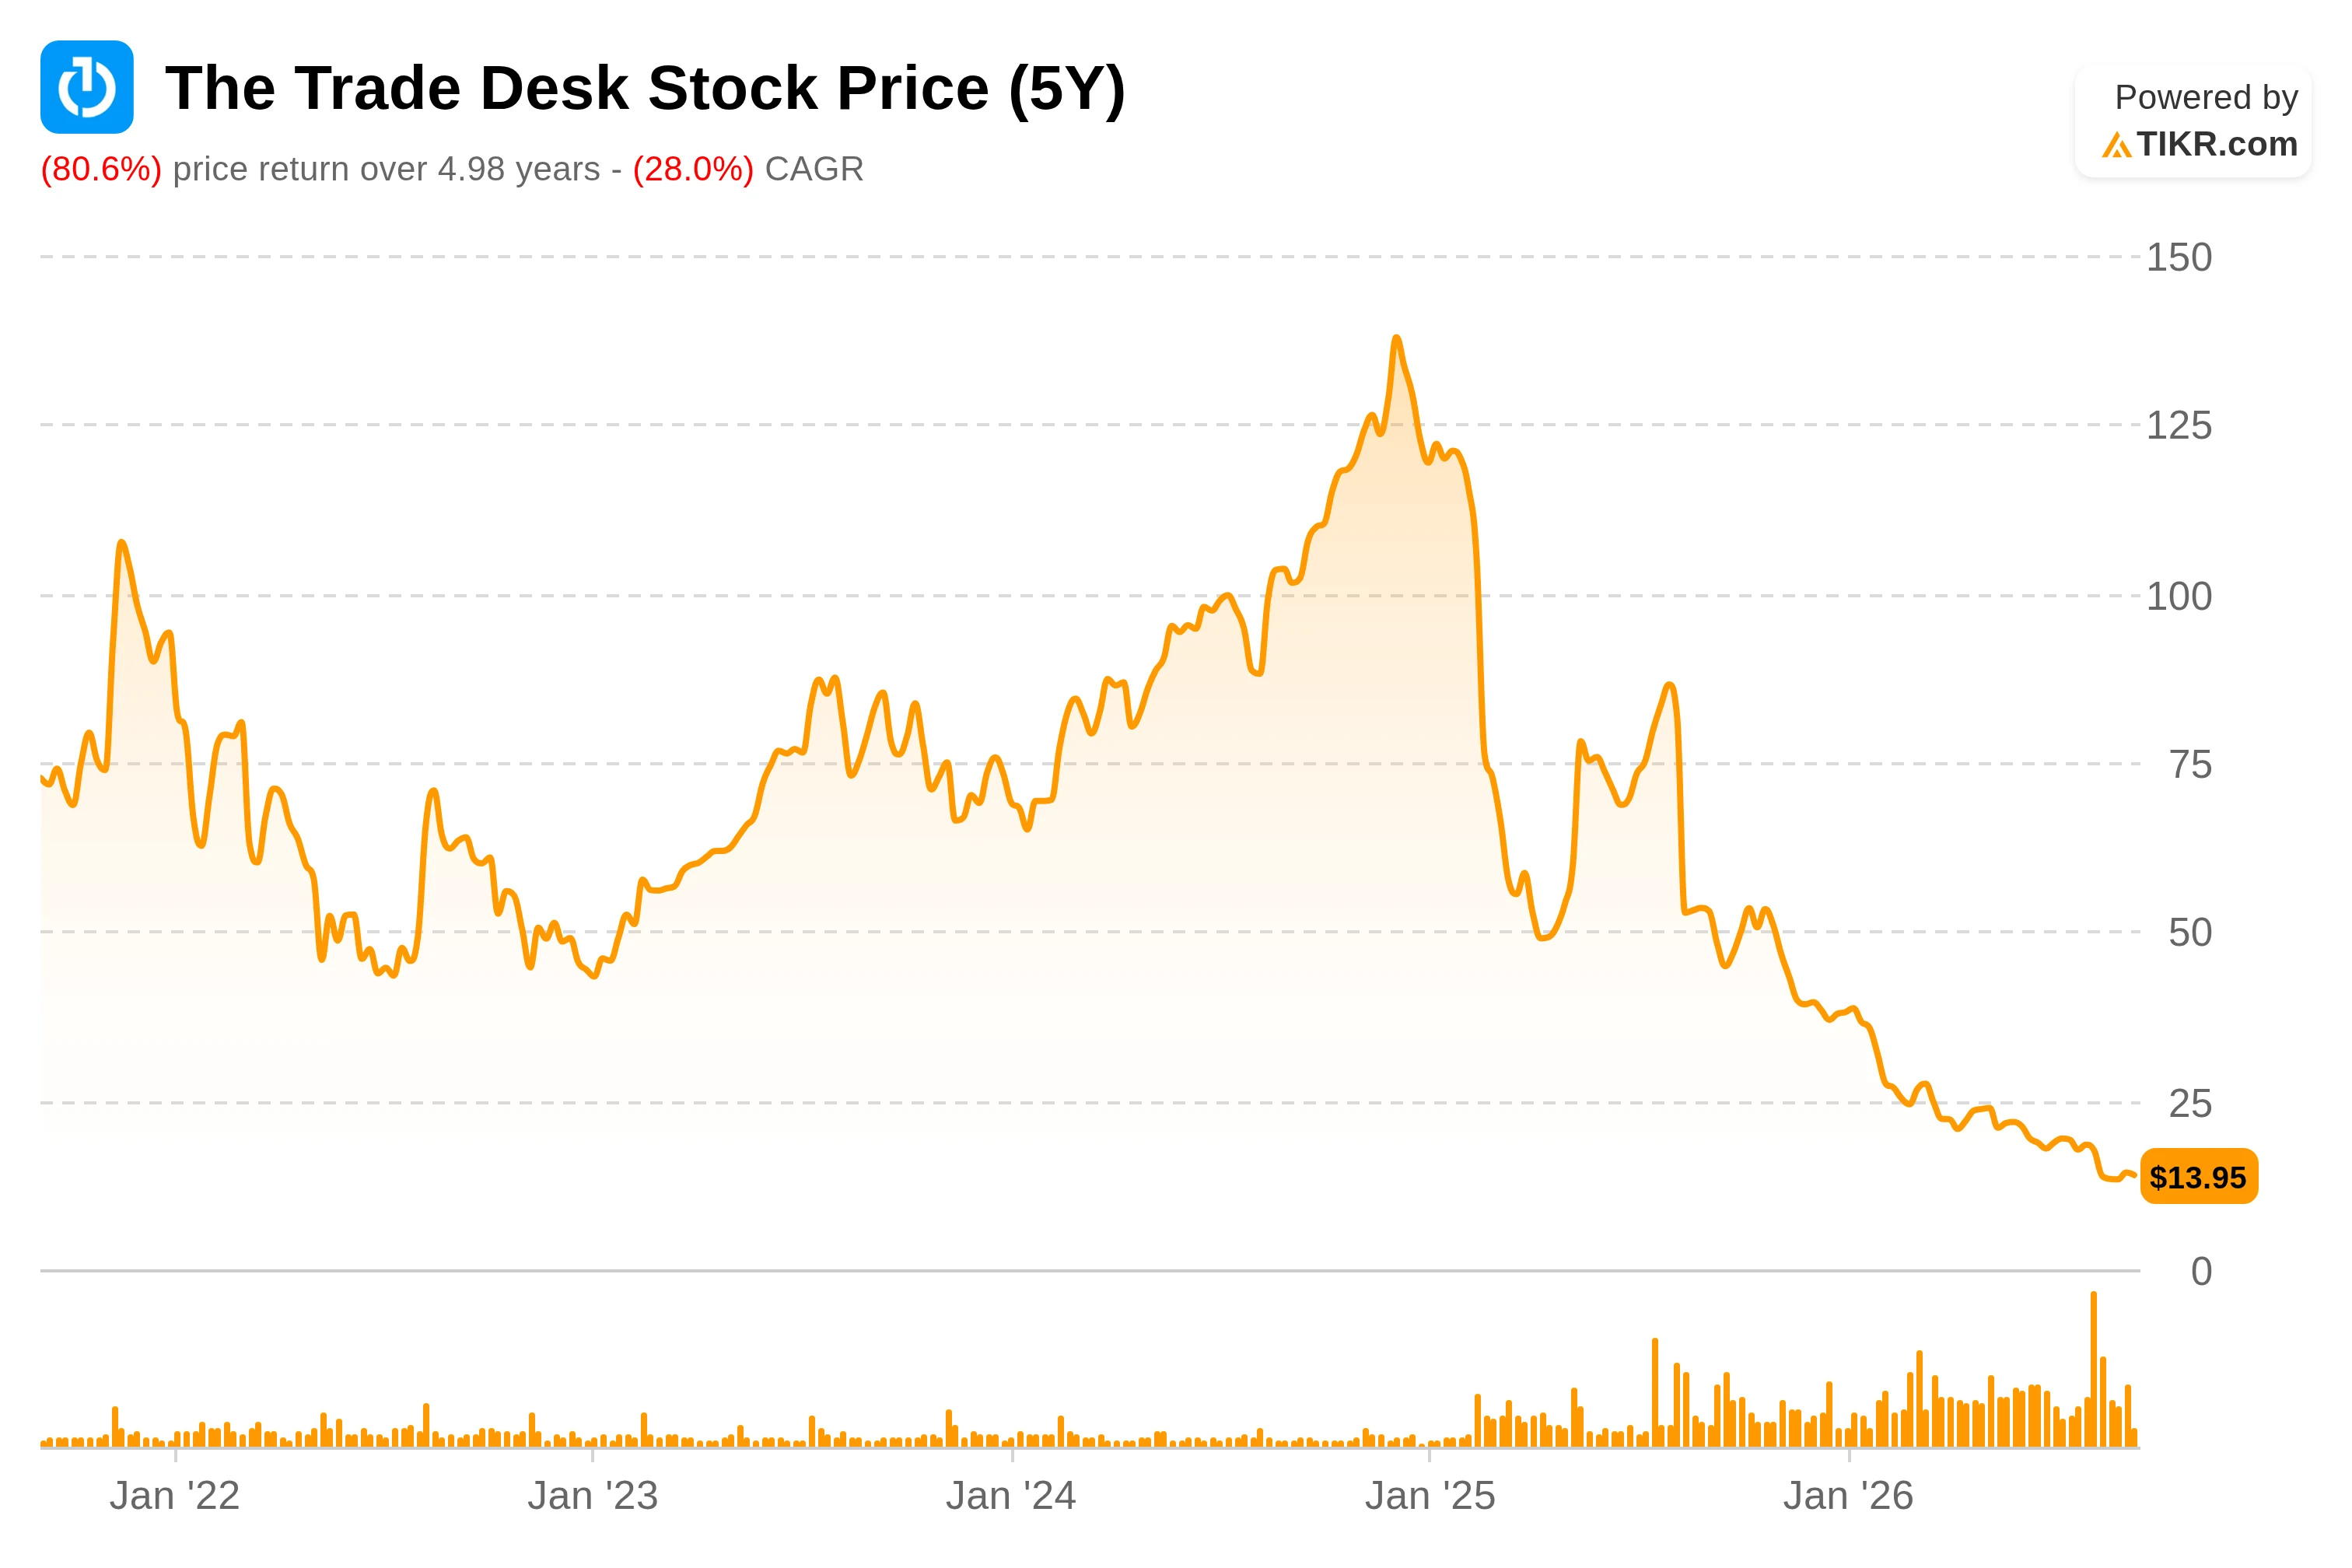
Jahrelang wirkte The Trade Desk unaufhaltsam. Die Demand-Side-Plattform für Werbung übertraf ihre eigenen Prognosen Quartal für Quartal, steigerte den Umsatz von 2020 bis 2025 mit einer jährlichen Rate von 28% und hielt die Kundenbindung über ein Jahrzehnt lang bei über 95%. Die Aktie stieg auf ein Hoch von $130,09 im Dezember 2024, und Investoren zahlten fast das 90-fache des erwarteten Gewinns für das Privileg, sie zu besitzen.
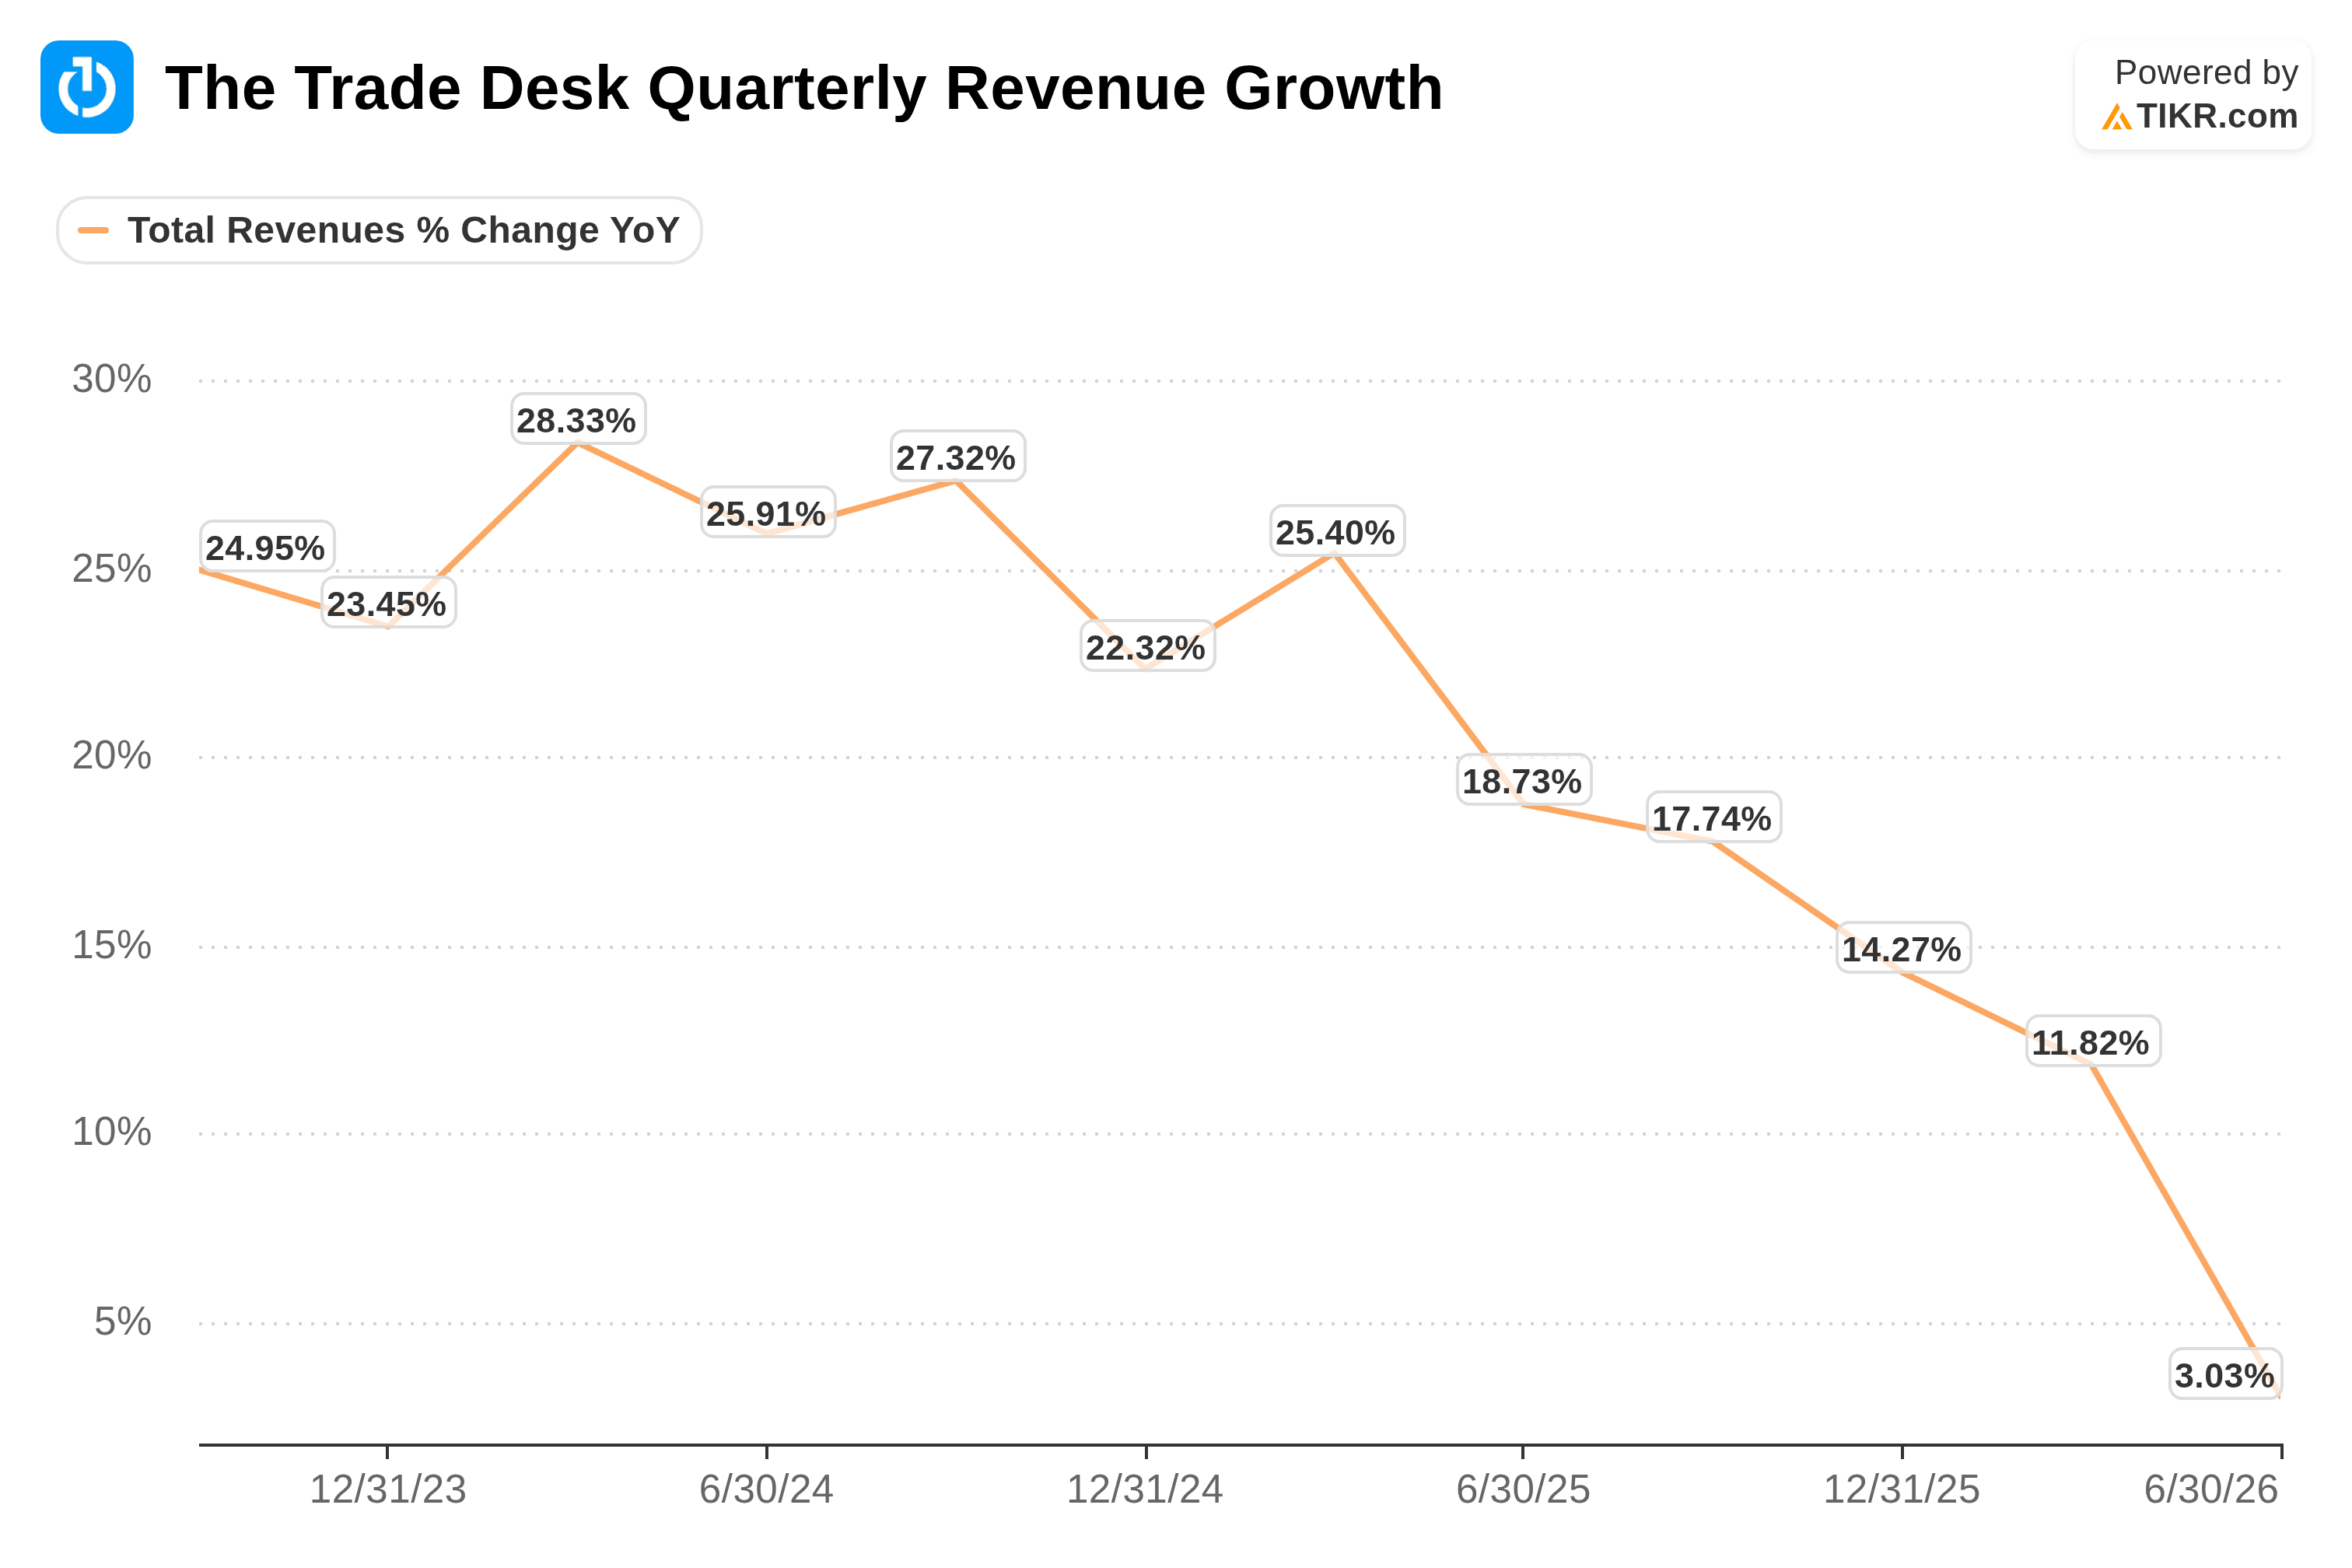
Dann kam der Absturz. Die Aktie ist von diesem Höchststand um etwa 90% auf etwa $14 gefallen. Das zweite Quartal 2026 brachte die bisher schlechtesten Nachrichten: ein Umsatz von $715 Millionen, nur 3% höher als im Vorjahresquartar – das langsamste Wachstum in der Unternehmensgeschichte außerhalb der Pandemiequartale. Das Management gab dann für das dritte Quartal eine Umsatzprognose von mindestens $650 Millionen gegenüber den Erwartungen von Wall Street von $807 Millionen ab, was impliziert, dass der Umsatz tatsächlich schrumpfen könnte. Das Kurs-Gewinn-Verhältnis (KGV) auf Basis der Gewinnerwartungen ist von etwa 90 auf etwa 12 zusammengeschrumpft.
Was ist schiefgelaufen? Ein langwieriger Gebührenstreit mit dem Agenturriesen Publicis belastete den Umsatz, während Amazon, Google und andere "walled gardens" mehr Werbebudgets an sich zogen. HSBC stufte die Aktie auf "Reduce" mit einem Kursziel von $10 herab, und Analysten erwarten nun, dass die Gewinne im nächsten Jahr sinken werden.
Doch CEO Jeff Green sagt, die Wende sei eingeleitet. In den Ergebnispräsentationen verweist er immer wieder auf drei Katalysatoren, und ein neues Führungsteam deutet darauf hin, dass der Vorstoß ernst gemeint ist.
1. Zuma: das KI-Upgrade für Kokai
Fast alle Kunden arbeiten inzwischen mit Kokai, der KI-gestützten Plattform von The Trade Desk, und Green sagt, der nächste Sprung sei Zuma, ein bedeutendes Usability-Upgrade, das diesen Monat startet: "Dies stellt erhebliche Verbesserungen der Plattformnutzbarkeit dar und hilft uns, das Beste aus der KI herauszuholen, die wir bereits integriert haben."
Green beharrt auch darauf, dass The Trade Desk die "agentische Revolution" in der Werbung anführen wird, und widerspricht der Vorstellung, dass KI das DSP-Modell (Demand-Side Platform) disruptieren wird: "Ich würde nicht sagen, dass das DSP-Modell durch KI disruptiert wird. Es *ist* KI." Das Unternehmen kündigte eine Partnerschaft mit der Agentur Stagwell an, um agentische KI zum Erstellen, Bearbeiten und Anpassen von Kampagnen einzusetzen.
2. Retail Media wird zu einem echten Geschäft
Green behauptet, dass die Einzelhändler auf der Plattform nun mehr als 80% des US-Einzelhandelsumsatzes repräsentieren, einschließlich einer kürzlich erneuerten Partnerschaft mit Walmart, dem weltweit größten Einzelhändler. Zum Vergleich merkt er an, dass Amazon weniger als 15% der US-Einzelhandelsausgaben ausmacht.
Das Unternehmen erschließt auch On-Site-Retail-Media und gesponserte Listings durch Integrationen mit Koddi und Dollar General, und Lyft wählte The Trade Desk für seine Off-Site-Werbung. Die Einstellung von Kristi Argyilan, der Architektin des Retail-Media-Geschäfts "Roundel" von Target, als Chief Commercial Officer zeigt, wie ernst das Management dies nimmt.
3. CTV, Audio und neue Datenprodukte
Connected TV und Audio wuchsen im zweiten Quartal erneut zweistellig, wobei Audio mit über 7% des Geschäfts inzwischen der am schnellsten wachsende Kanal ist. The Trade Desk erweitert seine Spotify-Partnerschaft kontinuierlich und treibt Ventura, sein Betriebssystem für CTV, voran. Ein neues KI-Datenprodukt, Audience Unlimited, befindet sich in der Open Beta mit "sehr ermutigenden Ergebnissen", das die Kosten in frühen Kampagnen um mehr als 25% senkt.
Langfristig sieht Green in KI-Suchmaschinen wie ChatGPT und Gemini eine Erschließung von Werbeinventar, die seinen gesamten adressierbaren Markt vergrößert: "Ich denke, das stellt eine enorme Chance für uns dar."
Der ehrliche Teil
Nichts davon ist garantiert. Das Umsatzwachstum hat sich über die letzten fünf Quartale von 25% auf 18%, 14%, 12% und 3% verlangsamt, und der Wettbewerb durch die "walled gardens" wird nicht verschwinden.

Aber das Unternehmen ist immer noch äußerst profitabel, mit operativen Margen nahe 20% und etwa $1,5 Milliarden an liquiden Mitteln bei keiner Nettoverschuldung. Das verschafft Zeit, und die Bewertung setzt keine Perfektion mehr voraus: Bei etwa dem 12-fachen der erwarteten Gewinne ist die Aktie auf Enttäuschung eingepreist, nicht auf eine Wende.
Dieser Artikel dient nur zu Informationszwecken und stellt keine Anlageberatung dar. Datenstand September 2026. Führen Sie Ihre eigene Recherche durch, bevor Sie eine Anlageentscheidung treffen.