


Wichtige Erkenntnisse
- Box hat die Schätzungen für das zweite Quartal des Geschäftsjahres 2027 bei Umsatz, Billing und RPO übertroffen, die Jahresumsatzprognose auf rund 1,29 Milliarden US-Dollar angehoben und die Netto-Kundenbindung auf 106% gesteigert.
- BOX notiert derzeit mit dem 21,5-fachen der normalisierten Gewinne der nächsten zwölf Monate (NTM), über seinem Dreijahresdurchschnitt von 19,35x, aber deutlich unter dem Spitzenwert von etwa 30x aus Mitte 2025 – was gegen die Lesart spricht, die Aktie sei „überhitzt“.
- Das durchschnittliche Kursziel der Analysten erreichte am 17. September mit 38,71 US-Dollar einen Rekordwert, und der implizite Abschlag der Aktie auf dieses Ziel (etwa 12%) ist tatsächlich geringer als der Abschlag, den Anleger für den größten Teil des vergangenen Jahres eingepreist hatten.
- Die Free-Cashflow-Marge verbesserte sich im saisonal schwächsten Quartal deutlich im Jahresvergleich (22,0% gegenüber 15,0%), obwohl das Management die Bruttomarge für das Gesamtjahr aufgrund von KI-Infrastrukturkosten nach unten korrigierte.
Sehen Sie die vollständige NTM-Bewertungshistorie von Box kostenlos auf TIKR →
Box' Q2-Überraschung bestätigt, dass Enterprise Advanced funktioniert
Box' (BOX) fünftes Quartal in Folge mit beschleunigtem Wachstum bei konstanter Währung war kein Zufall. Der Umsatz im zweiten Quartal des Geschäftsjahres 2027 erreichte 321,1 Millionen US-Dollar, ein Plus von 9% im Jahresvergleich, während die Billing-Zahl um 17% sprang und die noch zu erbringenden Leistungsverpflichtungen (RPO) um 15% auf 1,7 Milliarden US-Dollar stiegen.
Die Netto-Kundenbindung stieg auf 106%, über der eigenen Prognose des Unternehmens von 105% und höher als die 103% vor einem Jahr. Das Management führt dies fast vollständig auf Enterprise Advanced zurück, die Premium-Stufe, die einen Preisaufschlag von 30% bis 40% pro Nutzer mit sich bringt und laut CFO Dylan Smith innerhalb dieser Kundengruppe eine stärkere Netto-Kundenbindung als der Unternehmensdurchschnitt generiert. Angespornt von diesem Schwung erhöhte Box die Jahresumsatzprognose um 10 Millionen US-Dollar auf rund 1,29 Milliarden US-Dollar, und die qualitativen Belege – durchgängige Erfolge bei einer multinationalen Bank und einer Bundesbehörde, ein Versicherungsanbieter modernisiert über 100 Terabyte an Inhalten – untermauern diese Beschleunigung, anstatt sie nur zu beschreiben.
Die Neubewertung der BOX-Aktie wirkt verdient, nicht übertrieben
Hier wird die einfache Geschichte „Die Wall Street ist der Aktie weit voraus“ durch die Zahlen kompliziert.
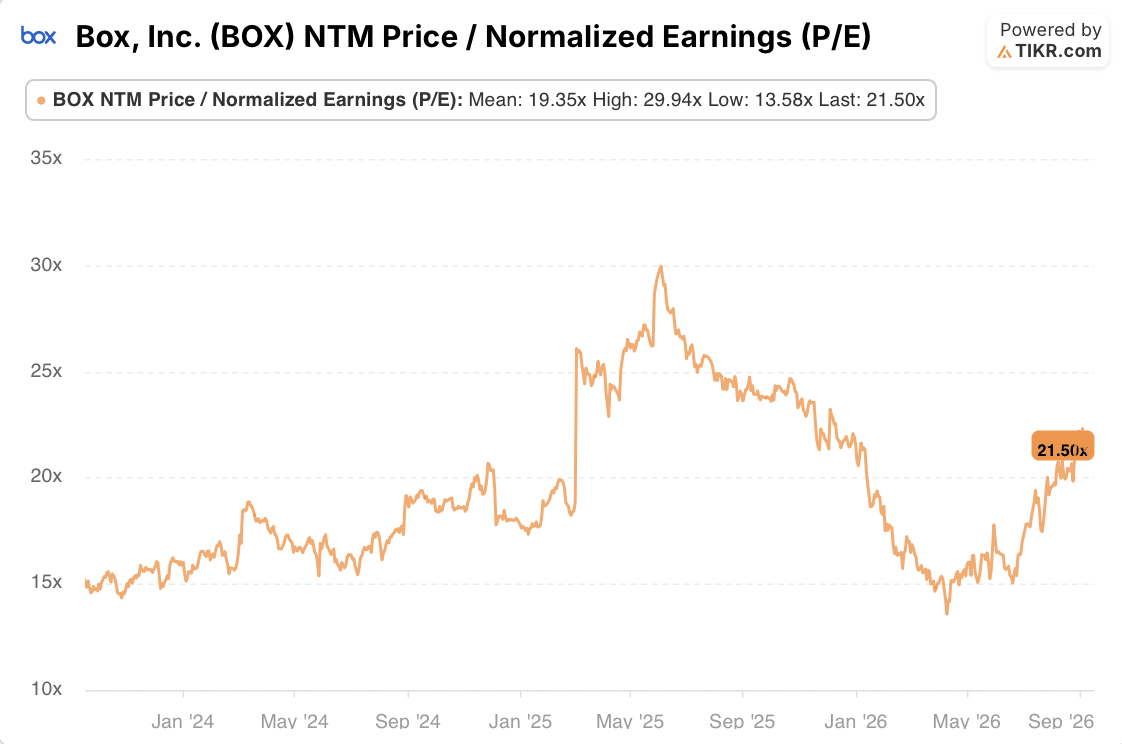
Das Kurs-Gewinn-Verhältnis (KGV) von BOX für die nächsten zwölf Monate (NTM) auf Basis normalisierter Gewinne liegt heute bei 21,5x, über dem Dreijahresdurchschnitt von 19,35x, aber weit entfernt von dem Hoch von etwa 30x aus Mitte 2025 und deutlich über dem Tief von 13,58x aus etwa Mai 2026, als die Aktie auf Mitte der 20er US-Dollar abgestürzt war. Das ist eine Aktie, die sich auf ihr historisches Mittel zubewegt, nicht eine, die an einem Extrem notiert.
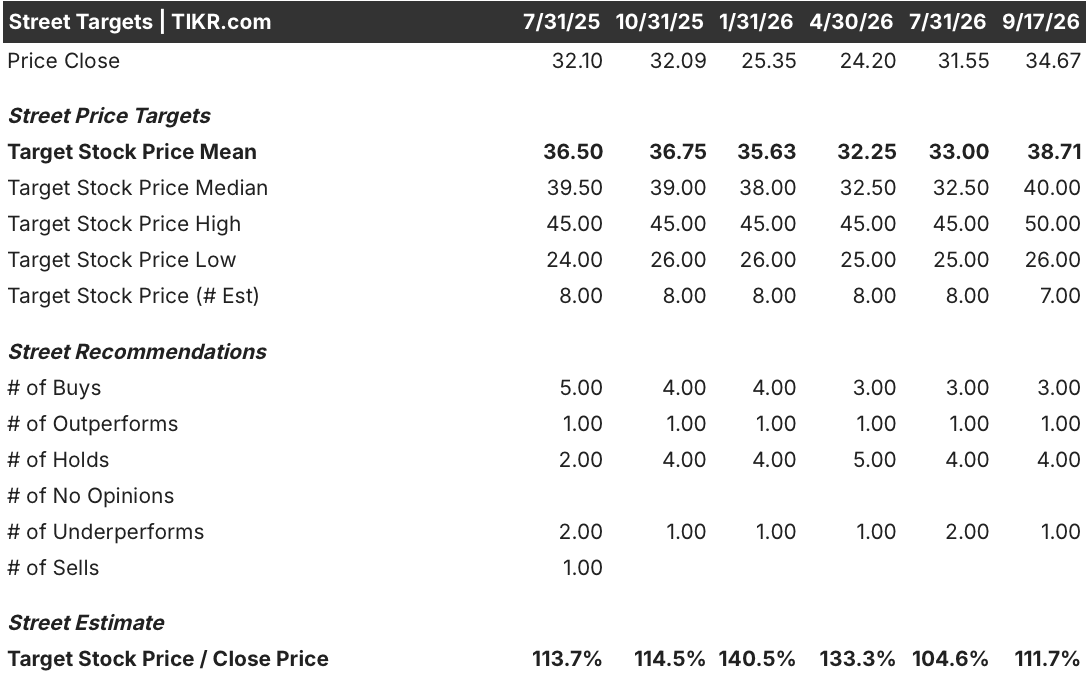
Die Analystenziele der Street erzählen eine ähnliche Geschichte. Das durchschnittliche Ziel von 38,71 US-Dollar zum 17. September ist das höchste im gezeigten Zweijahresfenster und übertrifft die früheren Spitzenwerte von 36,50 und 36,75 US-Dollar aus der Zeit, als die Aktie in den niedrigen 30ern notierte. Aber der Aufschlag, den dieses Ziel gegenüber dem tatsächlichen Aktienkurs impliziert (etwa 112% des Schlusskurses), ist geringer als die Aufschläge von 133% bis 140%, die Anfang bis Mitte 2026 zu beobachten waren, als die Aktie in den Bereich von 24 bis 25 US-Dollar gefallen war. Mit anderen Worten: Die Ziele sind gestiegen, aber auch die Aktie, und die Kluft zwischen beiden hat sich im Vergleich zu den meisten Monaten des vergangenen Jahres tatsächlich verringert.
Auch die Analystenstimmung hat sich leicht verbessert: Verkaufsempfehlungen, die noch Mitte 2025 vorhanden waren, sind von der Tabelle verschwunden, obwohl die Gesamtzahl der Analysten, die das Unternehmen abdecken, von acht auf sieben gesunken ist.
Verfolgen Sie kostenlos auf TIKR, wie sich das Kursziel von BOX im Verhältnis zu seinem eigenen KGV entwickelt hat →
Box' Cash-Generierung übertrifft die eigene Margenprognose
Die Spannung in der Box-Story liegt nicht in der Bewertung, sondern in der Kluft zwischen der Bruttomargenprognose und dem, was der Cashflow tatsächlich zeigt. Das Management prognostizierte die Bruttomarge für das Gesamtjahr auf etwa 80,5%, mit einer weiteren Abschwächung im vierten Quartal auf etwa 80%, und CFO Dylan Smith sagte auf der TMT-Konferenz von Citi, dass der Druck durch KI-Rechenkosten und begrenzte Public-Cloud-Kapazitäten „wahrscheinlich mindestens bis nächstes Jahr“ anhalten werde.
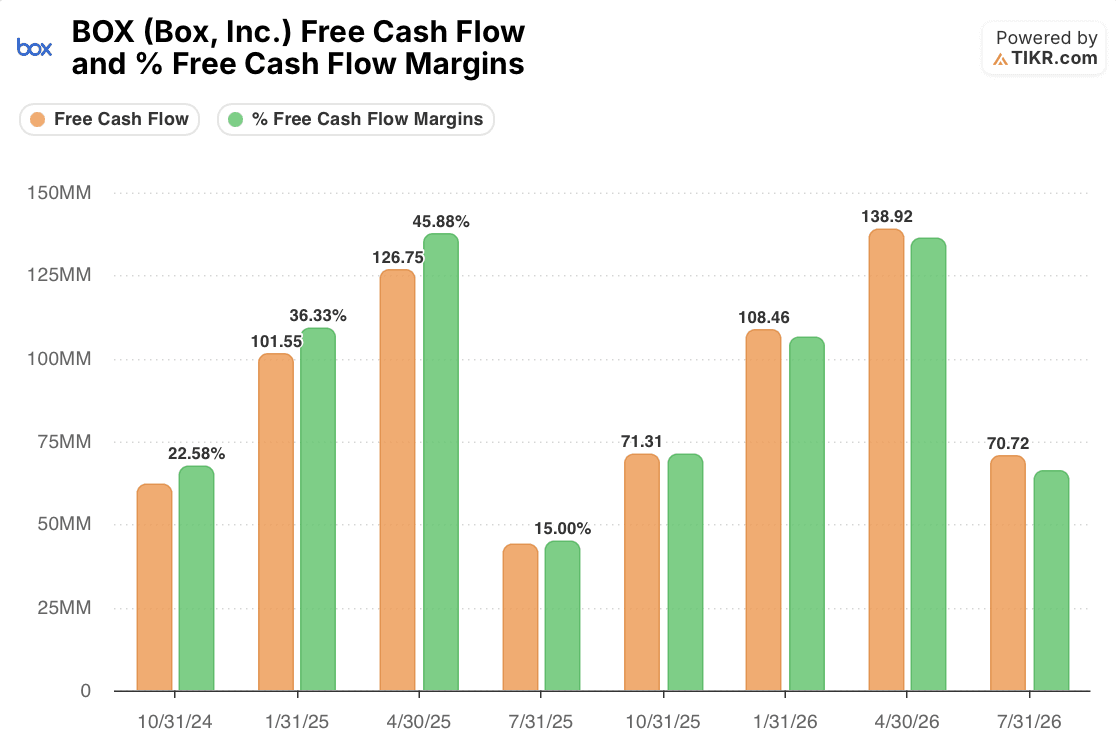
Der Free Cashflow erzählt eine konstruktivere Geschichte. Das zweite Fiskalquartal von Box ist durchweg das saisonal schwächste für die Cash-Generierung; die FCF-Marge fiel im Juli-Quartal 2025 auf nur 15,0% und im Oktober-Quartal 2024 auf 22,6%, deutlich unter den Margen von über 45%, die Box in seinen April-Quartalen ausweist. Vor diesem saisonalen Muster stellen die 70,72 Millionen US-Dollar Free Cashflow und die Marge von 22,0% im Juli-Quartal 2026 eine echte Verbesserung im Jahresvergleich zu den 44,10 Millionen US-Dollar und der Marge von 15,0% vor einem Jahr dar – und das, obwohl die Bruttomargenprognose in die andere Richtung ging. Diese Kombination – eine schwächere Bruttomargenprognose bei gleichzeitig stärkerer Free-Cashflow-Konversion – deutet darauf hin, dass der Kostendruck durch KI zuerst in der Gewinn- und Verlustrechnung auftaucht, bevor er sich im Cashflow zeigt, was beobachtenswert ist und nicht ignoriert werden sollte. Sie steht auch neben einer prognostizierten Verlangsamung des Billing-Wachstums von 17% im zweiten Quartal auf etwa 9% im dritten Quartal, die das Management auf zeitliche Vergleichseffekte und nicht auf eine nachlassende Nachfrage zurückführt.
Das dritte Quartal ist der Test, ob Box' Neubewertung Bestand hat
Die Beweise stützen ein Unternehmen, dessen Wachstumsbeschleunigung real ist und dessen Bewertung sich auf sein historisches Mittel zubewegt hat, nicht darüber hinaus, wobei der Free Cashflow der vorsichtigen Bruttomargenprognose tatsächlich vorausläuft und nicht hinterherhinkt. Was noch nicht geklärt ist, ist, ob die prognostizierte Verlangsamung des Billing-Wachstums im dritten Quartal wirklich nur auf ungleichmäßige Vergleichswerte zurückzuführen ist, wie das Management behauptet, oder das erste Anzeichen dafür, dass der Upgrade-Zyklus für Enterprise Advanced nach zwei Jahren der Beschleunigung normalisiert. Ein drittes Quartal, das das Billing-Wachstum wieder über die 9%-Marke beschleunigt, oder eine Bruttomarge, die sich stabilisiert, anstatt weiter auf 80% zu sinken, würde die These stützen, dass die nun rekordhohen Kursziele der Street zu einem Unternehmen aufschließen, das sie sich verdient hat. Eine Verfehlung auf einer der beiden Seiten würde darauf hindeuten, dass die jüngste Multipler-Erholung den Fundamentaldaten dann doch ein wenig vorausgeeilt ist.
Vergleichen Sie die Quartalsprognose von Box mit den Konsensschätzungen kostenlos auf TIKR →
Sollten Sie in Box, Inc. investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die BOX-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Box, Inc. zusammen mit allen anderen Aktien auf Ihrer Beobachtungsliste zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie kostenlos auf professionelle Tools zur Analyse der BOX-Aktie auf TIKR zu →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


