


Die wichtigsten Punkte
- Berkshire Hathaway (BRK.B) erhöhte seine Alphabet (GOOGL)-Position im Q2 um 45 %, und mindestens 16 weitere große Fonds kauften oder erhöhten ihre Aktien laut ihren 13F-Meldungen für das am 30. Juni endende Quartal.
- Alphabet ist seit dem 30. Juni um 20 % gefallen und meldete im Q3 ein verlangsamtes Suchwachstum und einen negativen freien Cashflow von 9,1 Milliarden US-Dollar.
- Alphabet notiert mit dem 20-fachen des erwarteten Gewinns, unter seinem Fünfjahresdurchschnitt von 22x, und das durchschnittliche Kursziel der Analysten liegt 40 % über dem letzten Schlusskurs.
- Die Wette der Fonds sieht zum heutigen Preis besser aus als im Juni, für Anleger, die mit einer höheren Ausgabenrechnung im Jahr 2027 leben können.
Einige der bekanntesten Investoren des Marktes haben im Q2 bei Alphabet zugeschlagen. Seit dem 30. Juni ist die Aktie um 20 % gefallen und liegt nun 40 % unter ihrem 52-Wochen-Hoch.
Berkshire Hathaway ging voran. Ihr aktueller 13F-Bericht für das am 30. Juni endende Quartal, eingereicht am 14. August, zeigt, dass sie ihre Alphabet-Position um 45 % auf 78,79 Millionen Aktien erhöhte, die zum Quartalsende 28,16 Milliarden US-Dollar wert waren.
Berkshire hatte reichlich Gesellschaft
Das machte Alphabet zu Berkshires viertgrößtem Beteiligungswert, mit 9,4 % der Aktien in ihrem 13F-Portfolio. Berkshire vereinbarte zudem, 10 Milliarden US-Dollar in Alphabet in einer Privatplatzierung zu investieren.
Die Platzierung war Teil eines Aktienverkaufs über 80 Milliarden US-Dollar, den Alphabet am 1. Juni ankündigte, um mehr KI-Rechenkapazität zu finanzieren.
Mindestens 16 weitere große Fonds kauften Alphabet oder erhöhten ihre Position im Quartal, und einige machten es zu einer ihrer größten Wetten:
- Dan Loebs Third Point erhöhte seine Position fast versechsfacht auf 1,02 Millionen Aktien, seine drittgrößte Beteiligung mit 7,9 % des Fonds.
- Stanley Druckenmillers Duquesne Family Office eröffnete eine neue Position von 336.300 Aktien im Wert von 120 Millionen US-Dollar.
- Anomaly Capital, ein 5,9 Milliarden US-Dollar schwerer Fonds, verdreifachte seine Position mehr als und machte Alphabet damit zu seiner zweitgrößten Beteiligung mit 12,3 %.
Nicht alle kauften. Torno Capital, ein Fonds mit 1,5 Milliarden US-Dollar in US-Aktien, der zum 31. März etwa die Hälfte seines Portfolios in Alphabet hatte, hatte bis zum 30. Juni 20 % davon verkauft, und ICONIQ Capital reduzierte seine Position um 45 %.
TIKR verfolgt 4 Analysten zu Berkshire Hathaway. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Berkshire Hathaway zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Berkshire Hathaway ansehen
Die Suche verlangsamte sich und die Ausgaben stiegen weiter
Alphabet verfehlte die Erwartungen bei der Suche und verbrannte 9 Milliarden US-Dollar an Cash im Q3, und die Aktie fiel am Tag nach ihrem Bericht vom 28. Oktober.
Der Umsatz stieg um 25 % auf 127,6 Milliarden US-Dollar, und der Umsatz von Google Cloud mehr als verdoppelte sich, um 103 % auf 30,7 Milliarden US-Dollar. Aber die Suche, immer noch das Kerngeschäft, wuchs um 12 % auf 63,3 Milliarden US-Dollar. Das blieb hinter den Analystenerwartungen zurück und war niedriger als das Wachstum von 19 % im Q1.
Dann ist da noch der Cashflow. Der freie Cashflow war im Quartal negativ bei 9,07 Milliarden US-Dollar. CFO Anat Ashkenazi sagte im Q3-Call, dies sei "durch unsere Investitionen in CapEx getrieben", zusammen mit einem Lageraufbau für den Verkauf seines TPU-Systems und einer Geldbuße der Europäischen Kommission.
Alphabet hielt seine CapEx-Prognose für 2026 bei 195 bis 205 Milliarden US-Dollar und erwartet, 2027 deutlich mehr auszugeben.
Der Gewinn von 2,12 US-Dollar pro Aktie blieb ebenfalls hinter den Erwartungen zurück, nach einem Verlust von 8,66 Milliarden US-Dollar auf seine Beteiligungen an anderen Unternehmen, darunter SpaceX und Anthropic.
Im Q2 hatte es einen Gewinn von 99,03 Milliarden US-Dollar auf dieselben Beteiligungen verbucht.
Zum 20-fachen stützen die Zahlen die Fonds immer noch
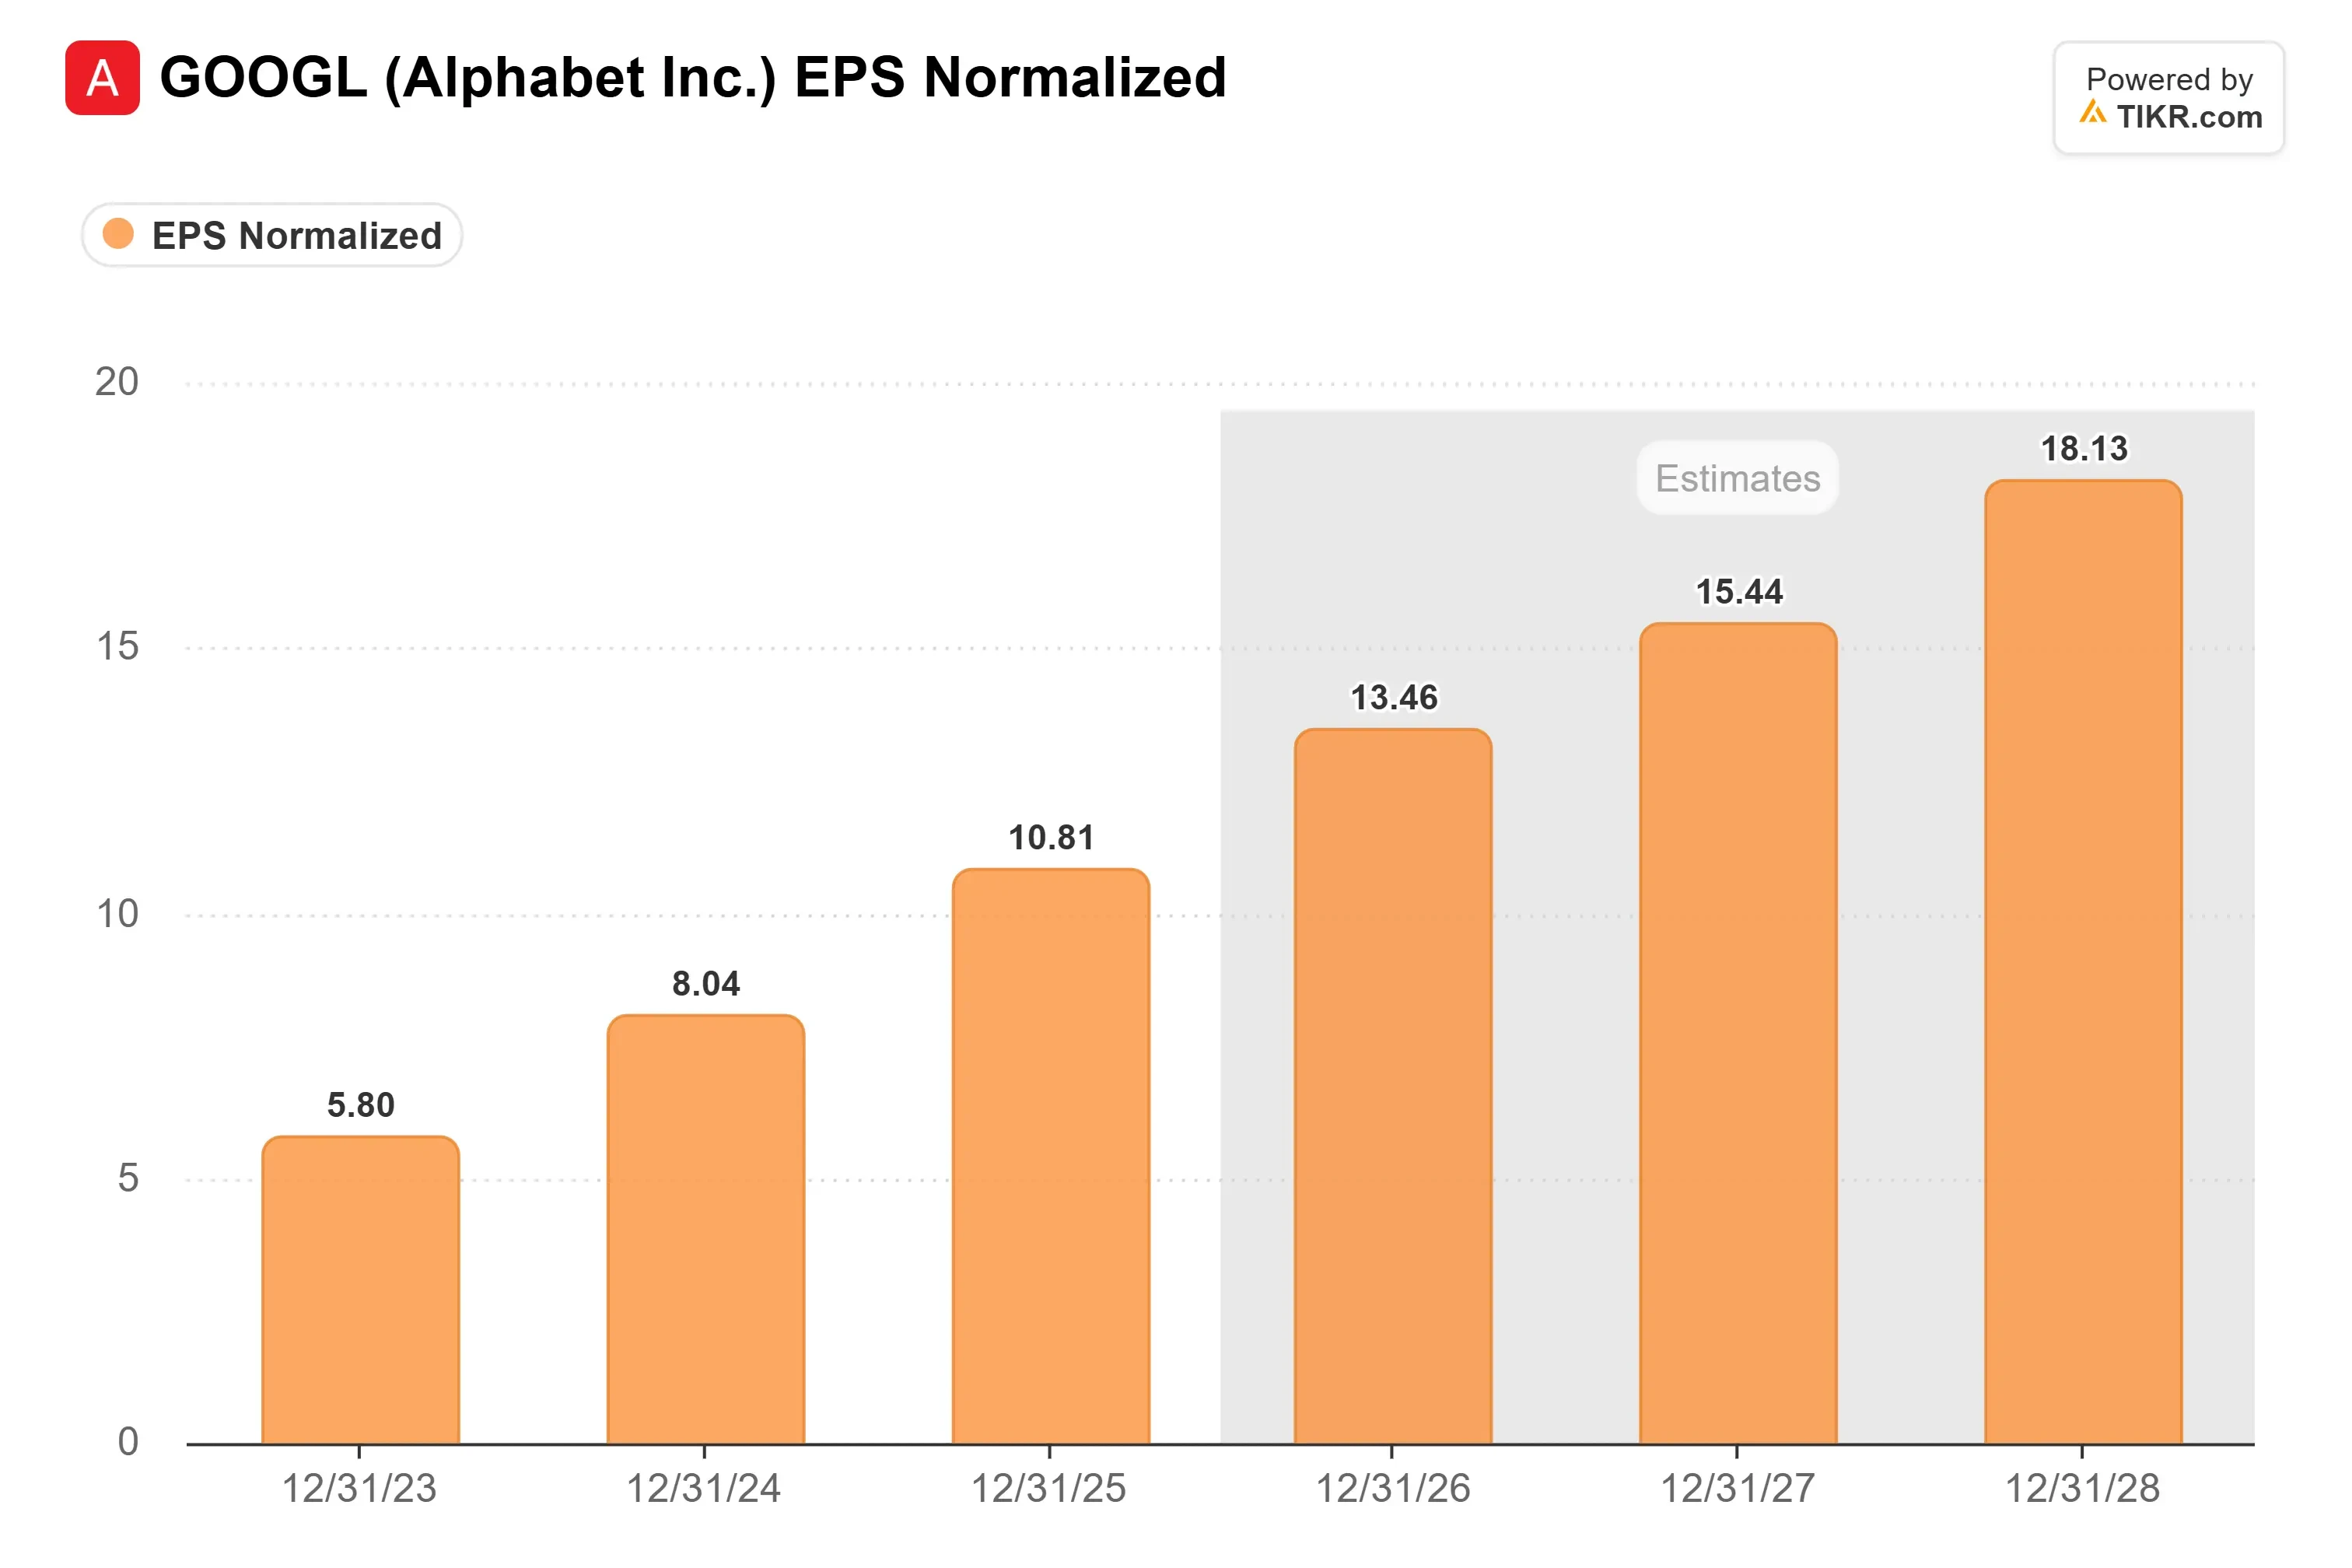
Analysten erwarten, dass der normalisierte Gewinn pro Aktie von Alphabet von 10,81 US-Dollar im Jahr 2025 auf 18,13 US-Dollar im Jahr 2028 steigt:
Und Anleger zahlen für diese Gewinne deutlich weniger als noch im Frühjahr. Alphabet notiert mit dem 20-fachen des erwarteten Gewinns, unter seinem Fünfjahresdurchschnitt von 22x und deutlich niedriger als 33x Ende April:
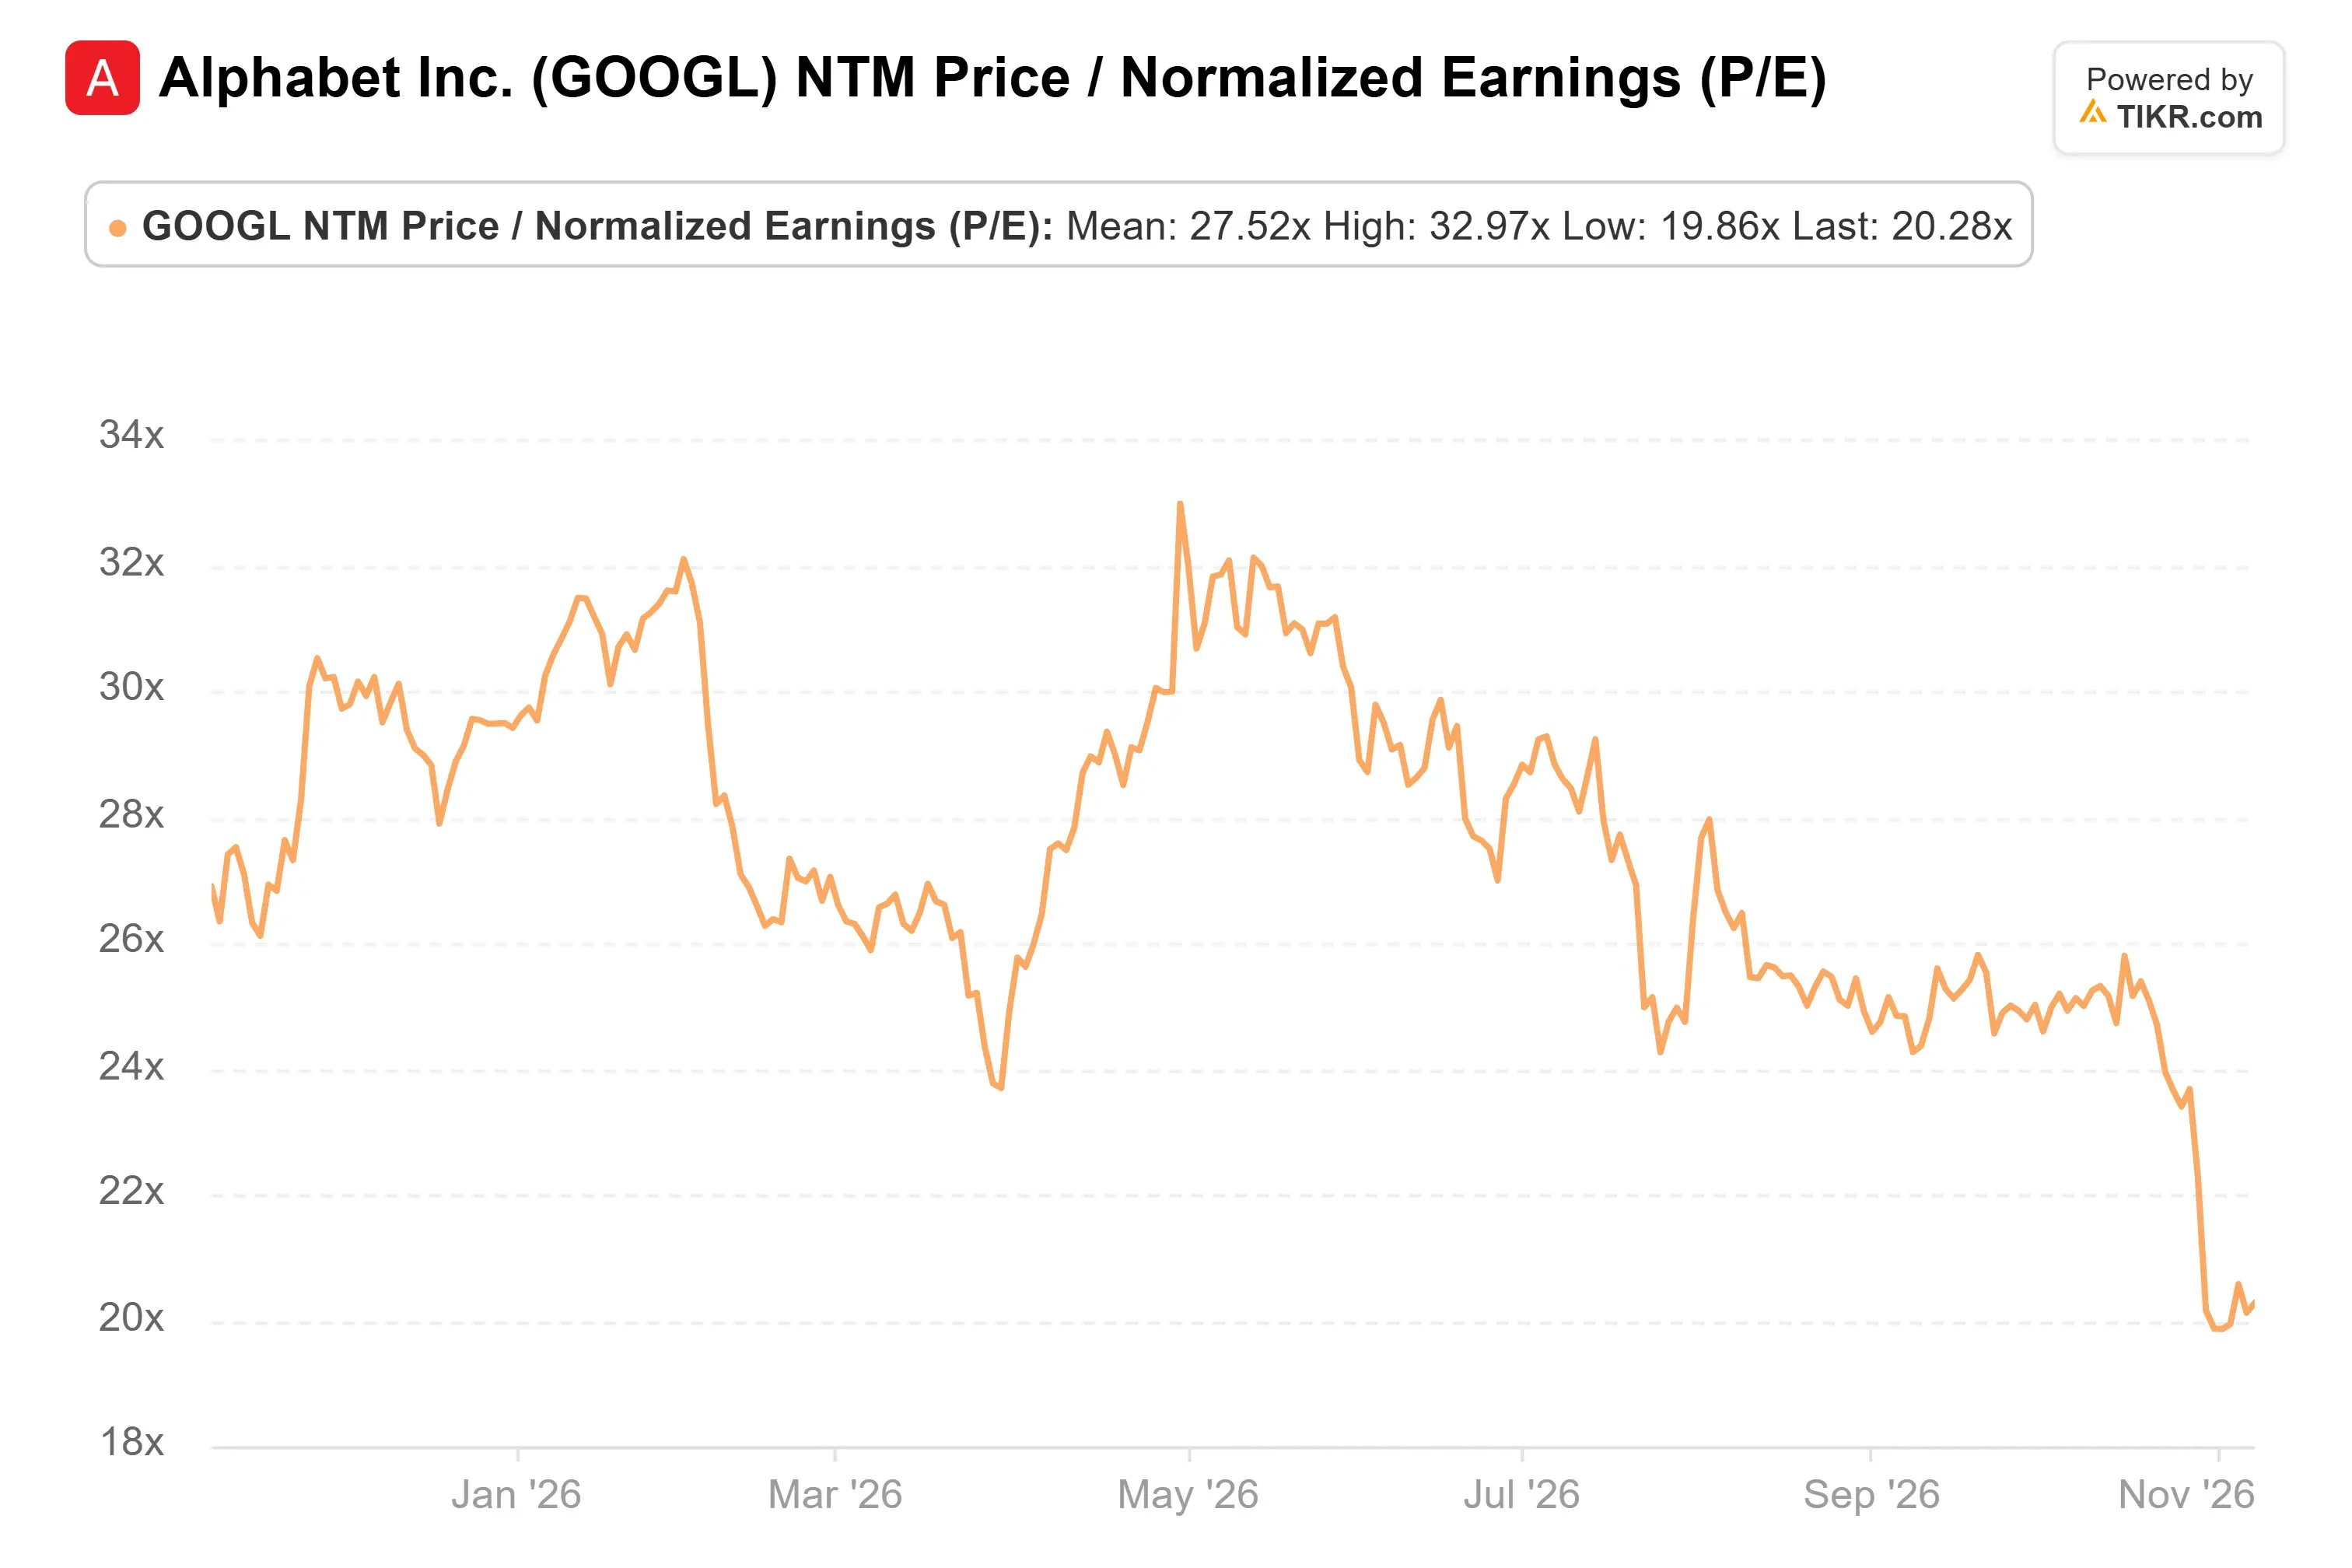
Es war im April 2025 schon bei 16x günstig, also gibt es Raum für weiteren Fall, wenn die Cash-Verbrennung anhält.
Analysten haben ihre Ziele seit Juli gekürzt, aber nicht stark. Das durchschnittliche Kursziel liegt bei 400 US-Dollar, gegenüber einem Juli-Höchststand von 433 US-Dollar und gegenüber 315 US-Dollar vor einem Jahr:
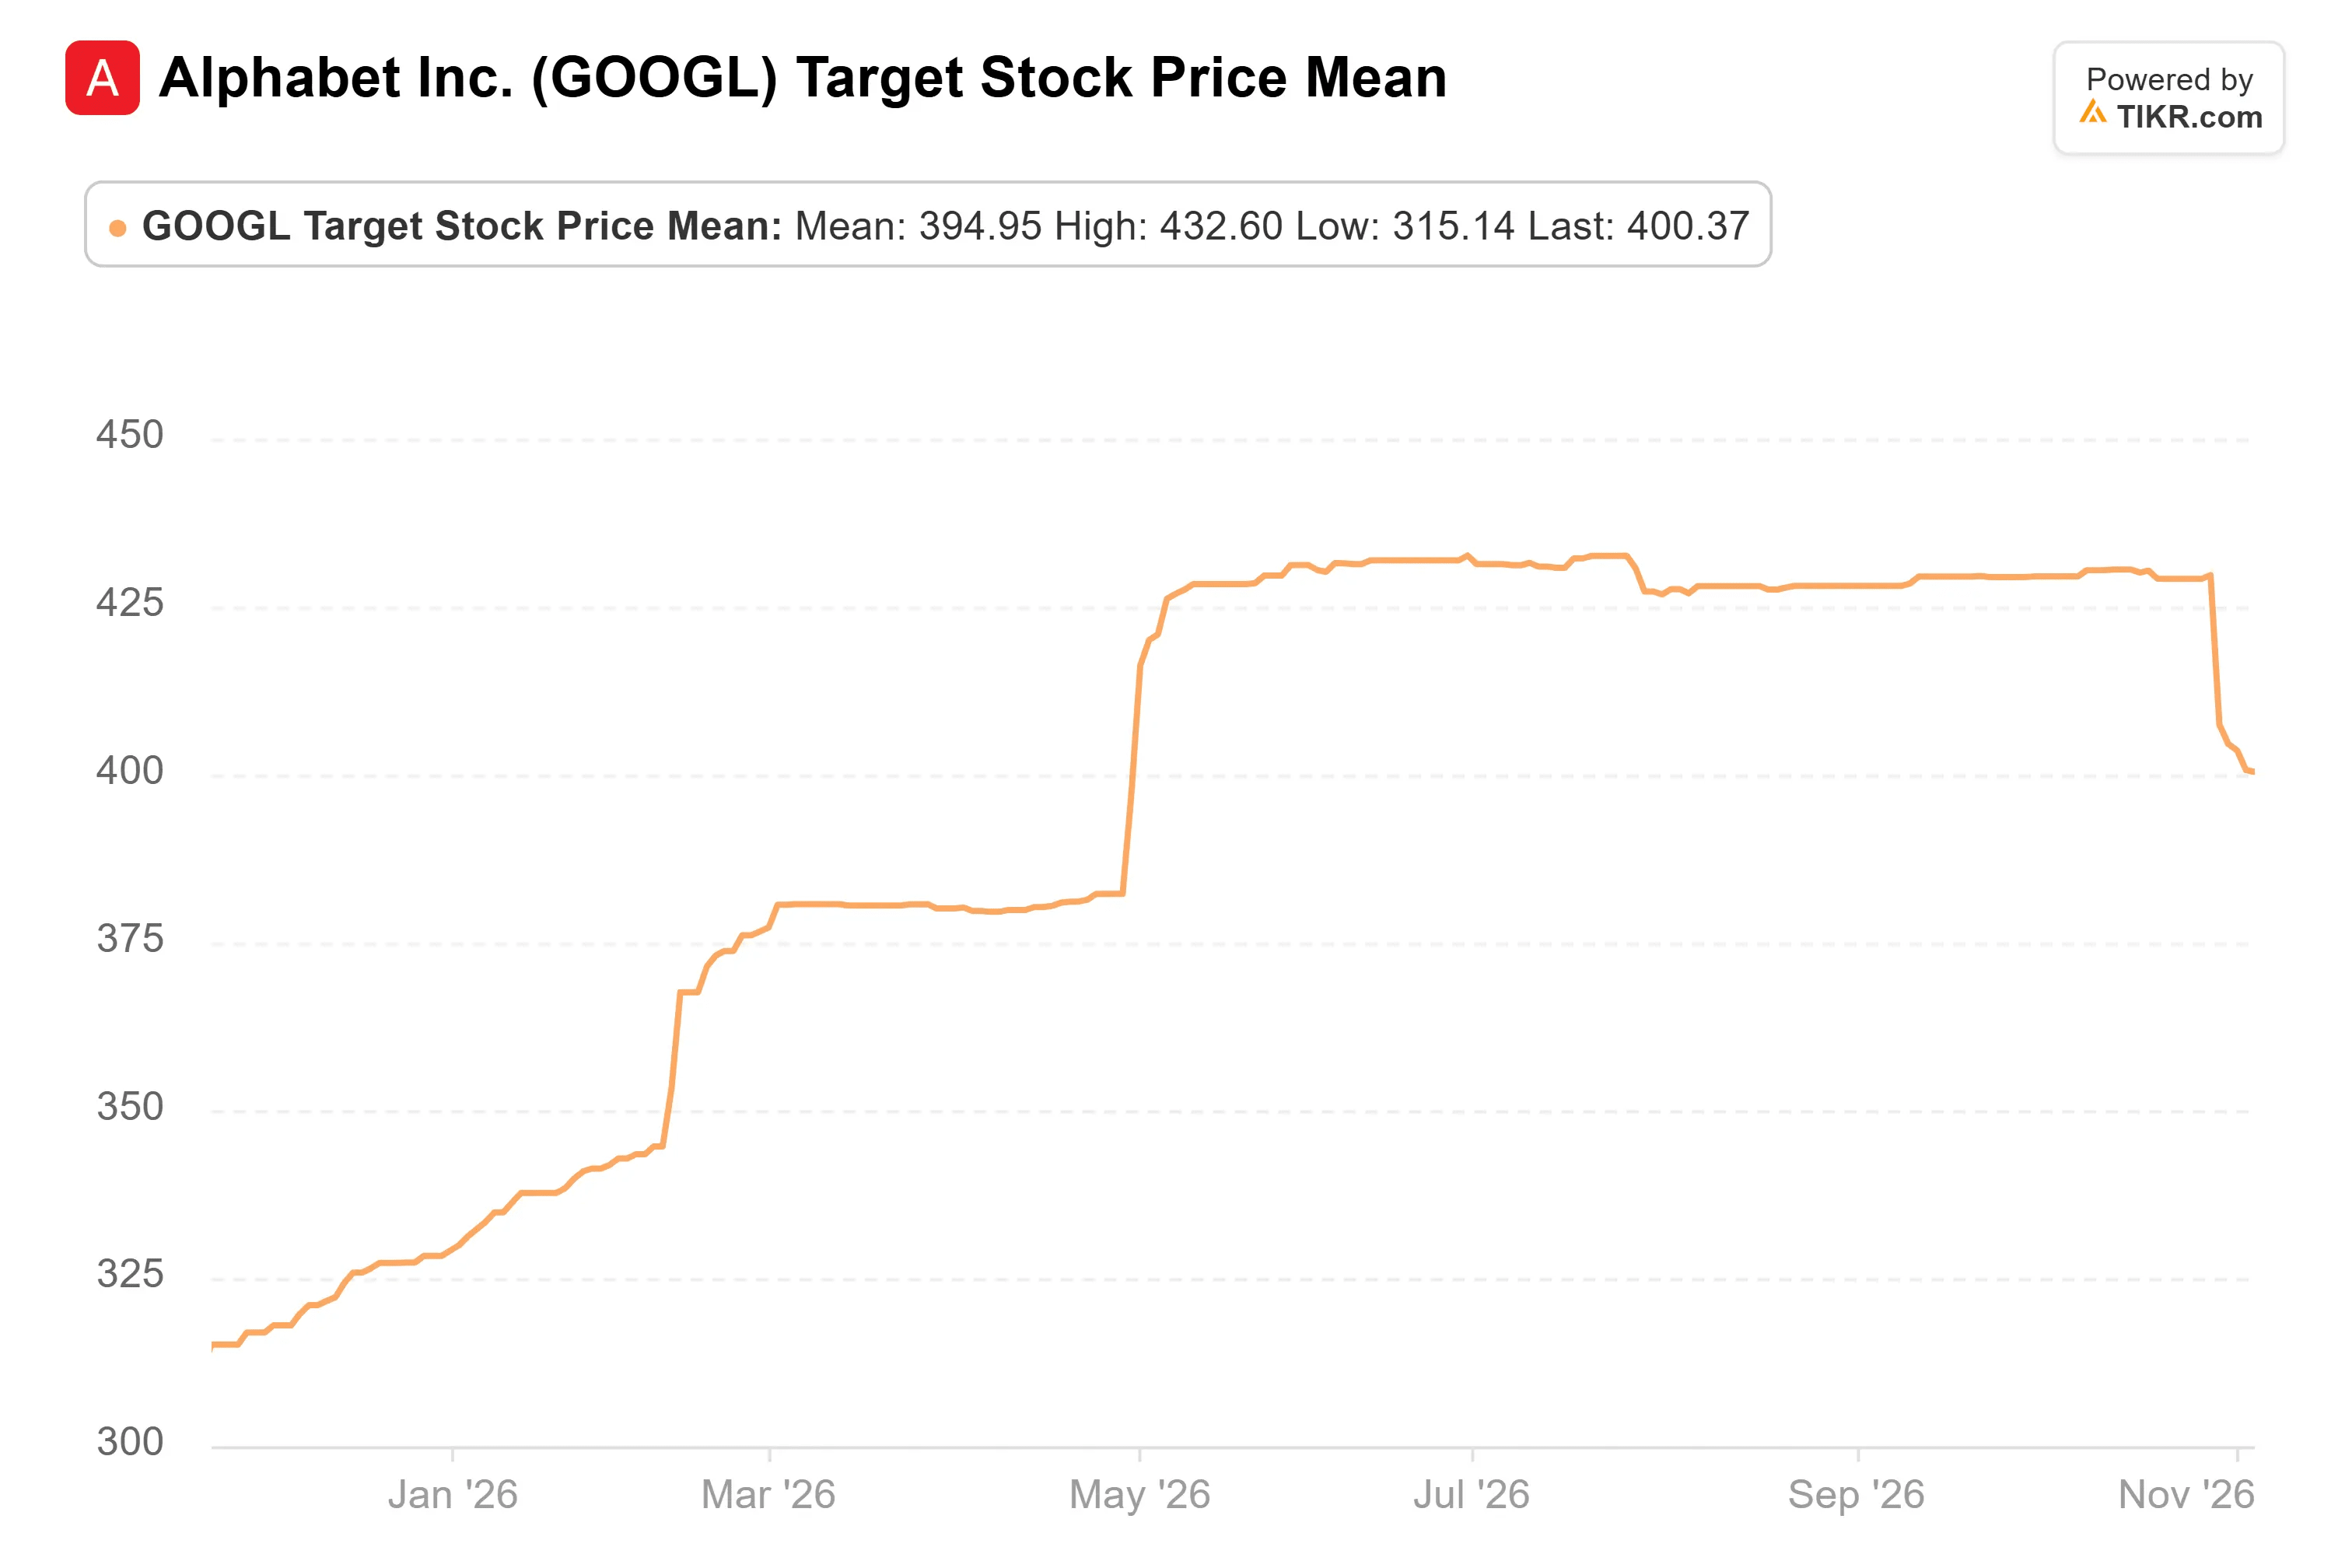
Dieser Durchschnitt von 60 Analysten liegt 40 % über dem letzten Schlusskurs, und selbst das niedrigste Ziel von 300 US-Dollar liegt über dem heutigen Preis.
Ich würde den Fondsmanagern zu diesem Preis folgen
Das Risiko sind die Ausgaben. Der freie Cashflow ist negativ, und Alphabet kündigte im Juni einen Aktienverkauf über 80 Milliarden US-Dollar an, also rechnen Anleger mit einer höheren CapEx-Rechnung im Jahr 2027, um dies zu bezahlen.
Trotzdem denke ich, dass die Wette der Fonds jetzt besser aussieht als im Juni. Der Preis ist deutlich stärker gefallen als das Geschäft sich verlangsamt hat, und die Gewinne werden immer noch erwartet zu steigen. Wenn Berkshire im Juni bereit war, 10 Milliarden US-Dollar zu verpflichten, folge ich gerne zum 20-fachen.
Die 13F-Berichte der Fonds für das am 30. September endende Quartal, fällig bis zum 16. November, werden zeigen, wer Alphabet bis dahin noch hielt.
Die größere Frage ist, wie viel höher die CapEx-Ausgaben 2027 steigen und ob das Suchwachstum wieder anzieht.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


