Wichtigste Erkenntnisse
- NVIDIA fiel am Mittwoch und Donnerstag um etwa 12 %, während Amazon und Microsoft zulegten, nachdem die Demokraten die Kontrolle über den Kongress gewannen und Yorkville Ives' Dan Ives schätzte, dass 10 % der geplanten US-Rechenzentren nicht realisiert werden.
- Ben Thompson von Stratechery erwartet, dass NVIDIA kurzfristig von einem langsameren US-Ausbau verlieren wird, und erwartet, dass Cloud-Giganten mit bereits laufender Kapazität als Gewinner hervorgehen.
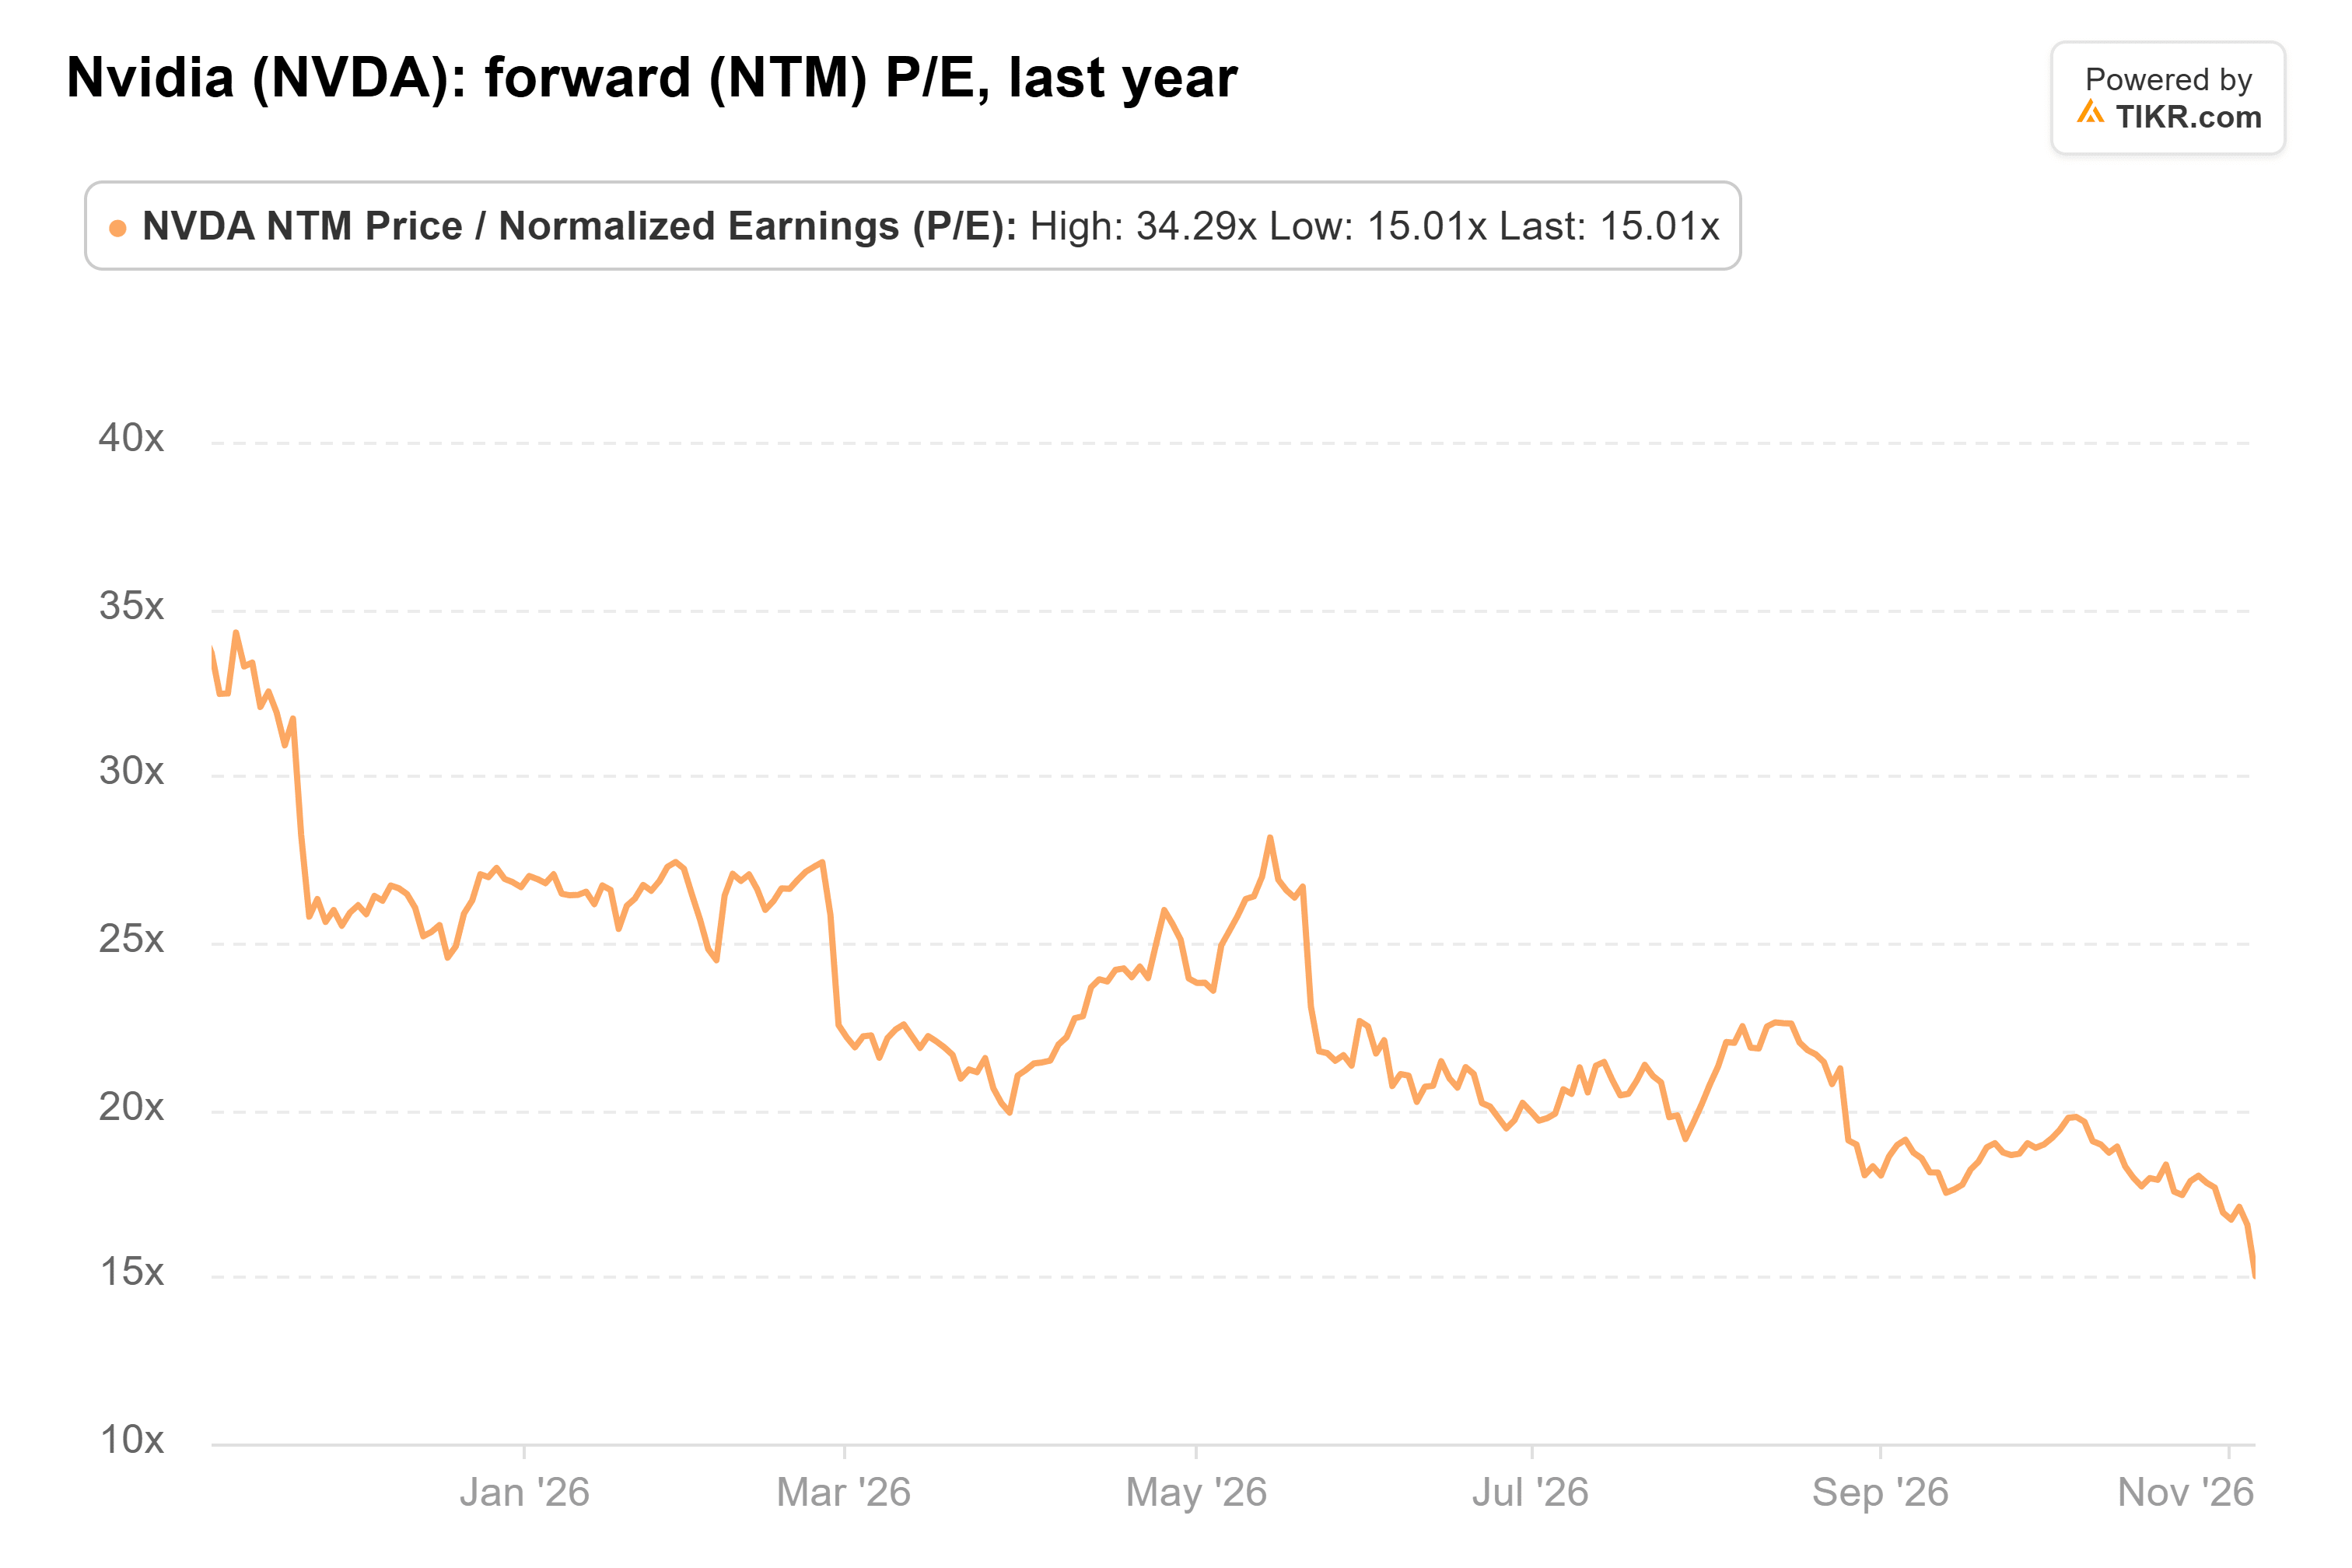
- Analysten haben ihre Prognosen noch nicht gekürzt, aber das Forward-KGV von NVIDIA ist bereits auf 15x gefallen, der niedrigste Wert des vergangenen Jahres, was mehr Schaden einpreist, als ein verlangsamter Ausbau wahrscheinlich verursachen wird.
- Da Strom knapp ist, ist die Modernisierung alter Rechenzentren mit den neuesten NVIDIA-Chips das langfristige Bullen-Argument, und der Bericht vom 17. November ist der nächste Test.
Die Demokraten gewannen am Dienstag beide Kammern des Kongresses, und Investoren verloren keine Zeit, KI-Aktien in Gewinner und Verlierer zu sortieren. NVIDIA (NVDA) landete im zweiten Stapel.
Der Chiphersteller fiel am Mittwoch um 3,2 %, während Amazon (AMZN) und Microsoft (MSFT) zulegten. Dann sank er am Donnerstag um weitere 9,3 %, da Geld weiter aus Chip-Aktien rotierte. Der Aufschwung am Freitag hob ihn nur auf 187 $ zurück. Dies geschah, nachdem NVIDIA bereits innerhalb eines Monats um 11 % gefallen war.
Ben Thompson von Stratechery fasste in seinem Beitrag nach der Wahl, AI on the Ballot, zusammen, was die Abstimmung für NVIDIA bedeutet:
"Nvidia wird kurzfristig mit ziemlicher Sicherheit ein Verlierer sein."
Weniger Rechenzentren bedeuten weniger NVIDIA-Chips, argumentierte er. Schwächere Neoclouds schaden NVIDIA auch doppelt, da sie fast vollständig auf seinen Full-Rack-Systemen laufen und NVIDIA viele von ihnen absichert.
Dan Ives von Yorkville Ives bezifferte die Verlangsamung. Von den 800 bis 1.000 in den USA geplanten Rechenzentren schätzt er, dass "10 % der Rechenzentren jetzt nicht realisiert werden."
Das sind 80 bis 100 Projekte.
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Nvidia zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen zu Nvidia ansehen
Große Schätzungen, kleines KGV
Analysten haben ihre Zahlen noch nicht gekürzt. Stand 27. Oktober sahen sie den Umsatz im laufenden Geschäftsjahr fast verdoppeln auf 412 Milliarden US-Dollar und bis zum Geschäftsjahr 2029 auf 903 Milliarden US-Dollar steigen:
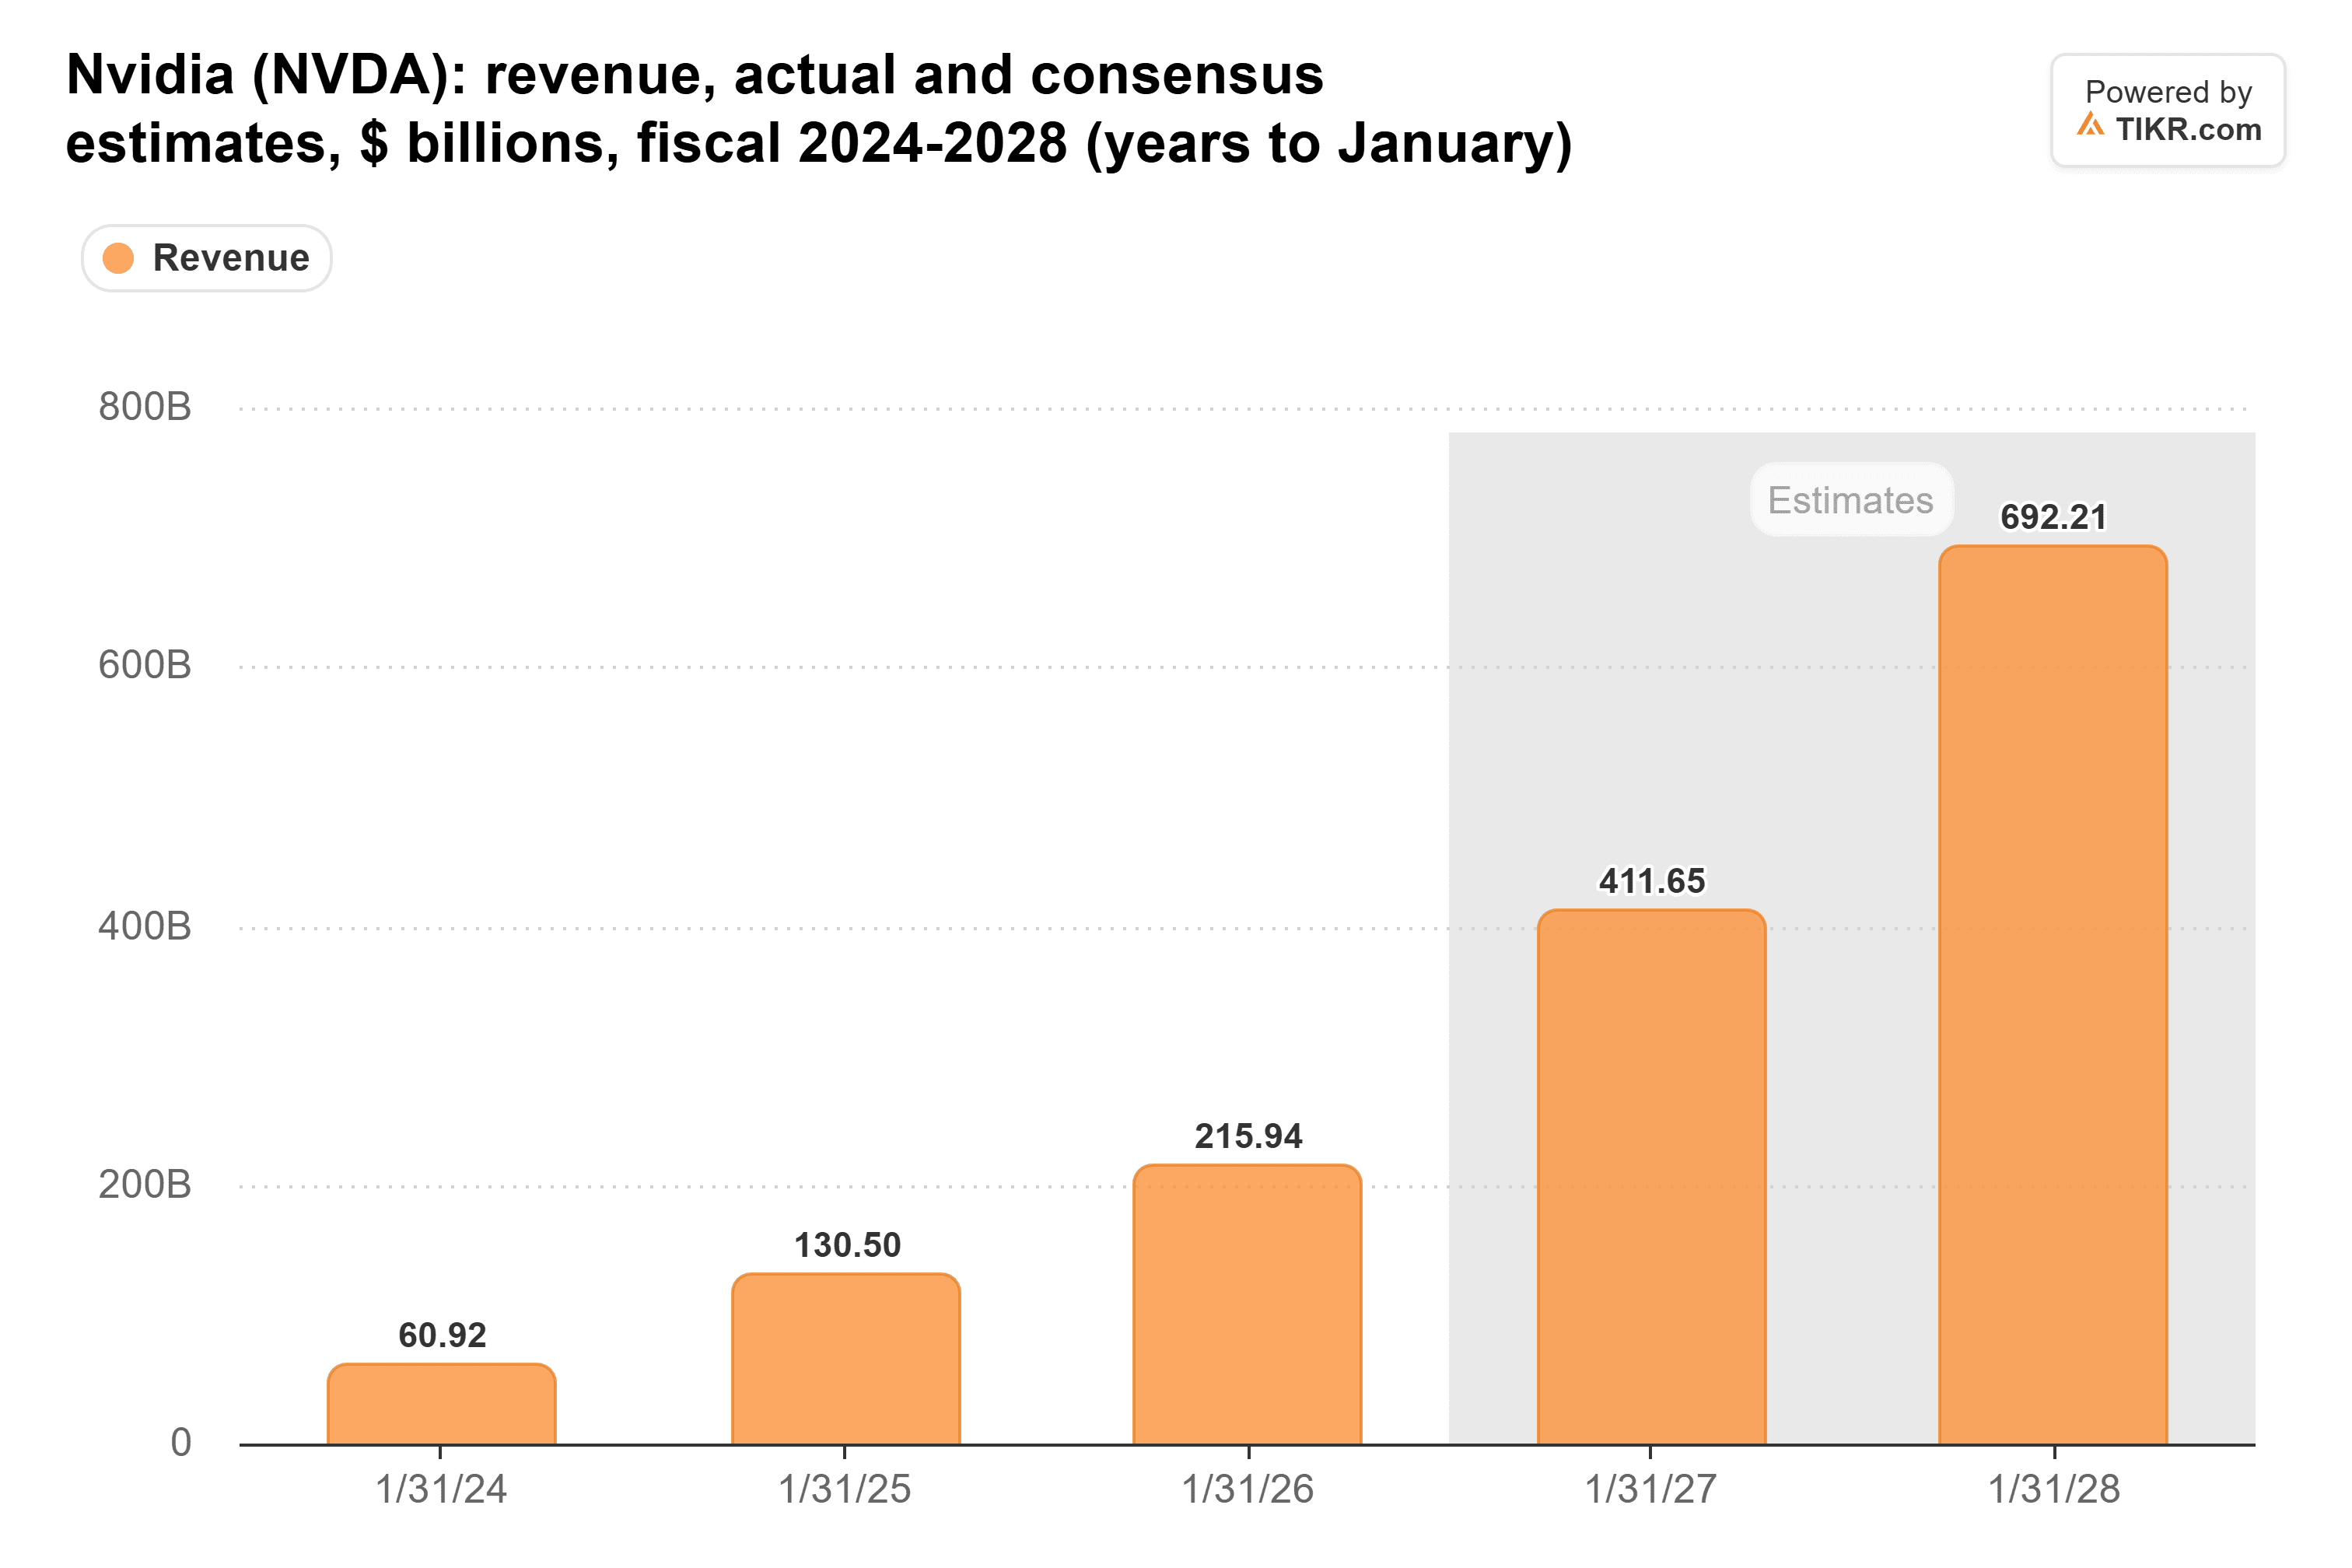
Kunden mit Hauptsitz in den USA lieferten 69,3 % des Umsatzes von NVIDIA. Wenn Ives recht hat, würde ich die Kürzungen in den Geschäftsjahren 2028 und 2029 erwarten, wenn die heute geplanten Projekte in Betrieb gehen würden.
Investoren warten nicht auf die Revisionen. Das Forward-KGV von NVIDIA fiel am 5. November auf 15x, der Tiefststand des vergangenen Jahres und deutlich unter seinem Durchschnitt von 23x:
Die Cloud-Anbieter, die bereits gebaut haben, gehen als Gewinner hervor
Die Kehrseite von Thompsons Argument ist, dass die Hyperscaler gewinnen. Meine Lesart: Da der Bau neuer Rechenzentren schwieriger wird, wird die bereits laufende Kapazität knapper. Und die Unternehmen, die sie besitzen, können mehr dafür verlangen.
Microsoft besitzt reichlich davon. Seine Investitionsausgaben haben sich in vier Jahren fast verfünffacht, auf 116 Milliarden US-Dollar im Geschäftsjahr 2026:
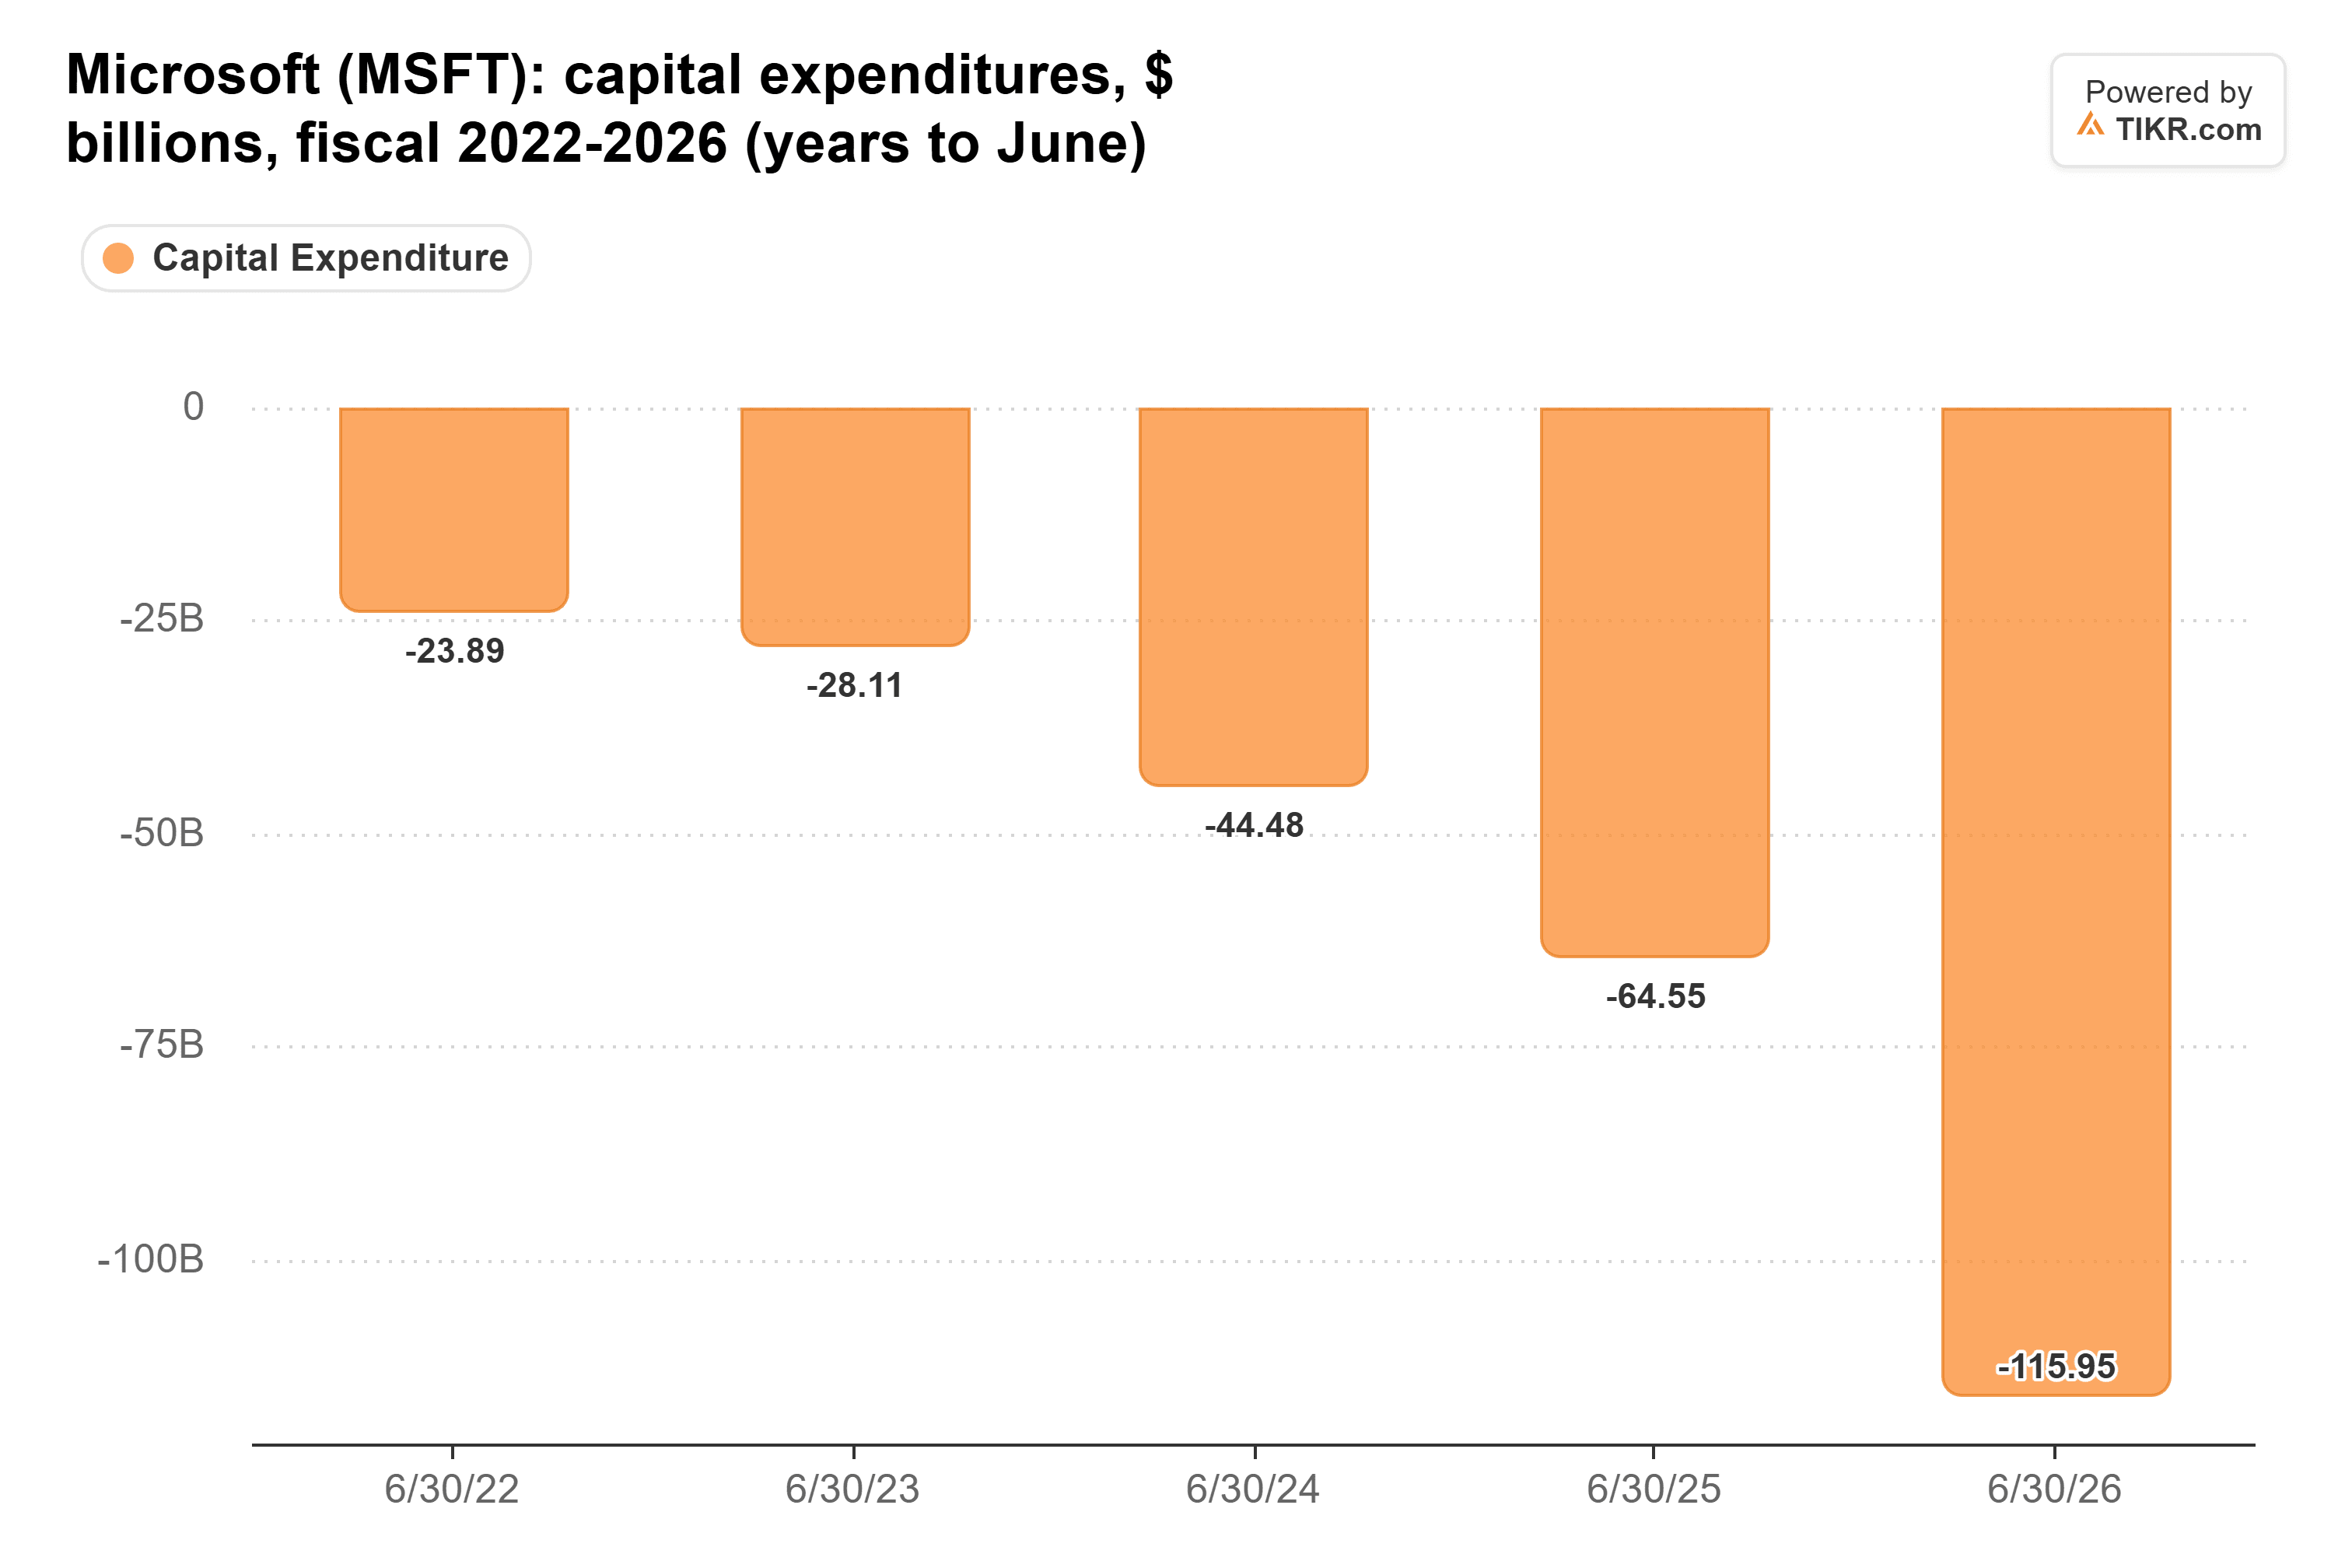
Investoren mögen auch ein langsameres Tempo. Ives sagte, es bedeute "weniger Sorgen um Capex, was Big-Tech-Aktien hilft." Das erklärt, warum Amazon und Microsoft zulegten, während ihr Chip-Zulieferer fiel.
Weniger Gebäude, bessere Chips
Thompsons Beitrag enthält auch das langfristige Bullen-Argument. Sobald Strom der limitierende Faktor wird, "ist ein Vorteil bei Tokens/Megawatt viel Geld wert." Ein Kunde, der kein neues Rechenzentrum bauen kann, kann ein altes mit neuen NVIDIA-Chips modernisieren.
Die eigene Rechnung des Managements zeigt, was diese Modernisierung wert ist. Es sieht etwa 18 Milliarden US-Dollar Umsatz pro Gigawatt mit Hopper, 25 Milliarden US-Dollar mit Grace Blackwell und 40 Milliarden US-Dollar mit Vera Rubin. Tauscht man Hopper gegen Vera Rubin im selben Gebäude aus, verdoppelt sich der Anteil von NVIDIA mehr als.
Die Nachfrage läuft der Versorgung auch immer noch voraus. Das Management bezeichnet seine Prognose von etwa 70 % Umsatzwachstum im Geschäftsjahr 2028 als angebotsbeschränkt.
Thompson weist selbst auf das Risiko auf der anderen Seite hin. Die Hyperscaler, mit der Größe und dem Geld, um eigene Chips zu bauen, sind die größte langfristige Bedrohung für NVIDIA.
Kurzfristig hat er wahrscheinlich recht
NVIDIA hat wahrscheinlich tatsächlich einige holprigere Quartale vor sich, wie Thompson sagt, und seine Neocloud-Kunden sind seine größte Schwachstelle. Aber bei einem Forward-KGV von 15x haben Investoren bereits weit mehr Schaden eingepreist, als 10 % weniger US-Rechenzentren verursachen würden.
Natürlich sagt Thompson selbst nicht, dass die Opposition dauerhaft ist. Der erste echte Hinweis kommt am 17. November, wenn NVIDIA sein drittes Quartal meldet und für das Januar-Quartals Prognosen abgibt.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!