Die wichtigsten Punkte
- Josh Brown sagte in The Compound and Friends, die Alphabet-Aktie „könnte um 50 % fallen“, wenn Googles Suchmarktanteil nur um 2 % nachgibt, und dass er bei 213 bis 215 $ kaufen würde.
- Ein Rückgang der Suchumsätze um 2 % würde Alphabet etwa 1 % seiner Einnahmen kosten, daher müsste ein Kursrutsch von 50 % von Anlegern kommen, die für seine Gewinne ein viel niedrigeres KGV zahlen.
- Das Wachstum der Such- und sonstigen Umsätze verlangsamte sich im dritten Quartal auf 12 % gegenüber 19 % im ersten Quartal, da Googles KI-Modus weniger pro Anfrage einbringt, obwohl das Anfragewachstum auf einem Fünfjahreshoch liegt.
- Der Kaufpreis von Brown entspricht etwa dem 15-fachen der zukünftigen Gewinne, unterhalb des Fünfjahrestiefs von Alphabet, und die Aktie notiert bereits bei etwa dem 20-fachen gegenüber einem Fünfjahresdurchschnitt von 22x.
Alphabet (GOOGL)-Aktien fielen am Tag nach dem Quartalsbericht vom 28. Oktober um 13 %, als die Suchumsätze enttäuschten.
Dann legte OpenAI nach. ChatGPT-Produktleiter Adam Fry erklärte Alex Kantrowitz von Big Technology am 2. November, dass ChatGPT jetzt etwa ein Fünftel so viele suchähnliche Anfragen wie Google verarbeite.
In einer kürzlichen Folge von The Compound and Friends brachte Josh Brown, CEO von Ritholtz Wealth Management, diese Zahl zur Sprache. Er argumentierte, dass Googles Dominanz die Aktie nicht schützen werde, sobald ihr Suchmarktanteil zu schrumpfen beginne:
„Diese Zahl könnte um 2 % fallen und die Aktie könnte um 50 % einbrechen.“
Das ist ein enormes Abwärtspotenzial von einer sehr kleinen Zahl.
TIKR verfolgt 58 Analysten zu Alphabet. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Alphabet zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Alphabet einsehen
Viele Leute googeln immer noch
Die Such- und sonstigen Umsätze wuchsen im ersten Quartal um 19 %, im zweiten um 17 % und im dritten um 12 %, wo sie 63,4 Mrd. $ erreichten. Das Anfragewachstum war das schnellste seit fünf Jahren, aber der KI-Modus monetarisiert mit einer niedrigeren Rate als die traditionelle Suche.
Die Ein-Fünftel-Zahl ist OpenAIs eigene Zählung, und Fry gab keine Google-Zahl zum Vergleich an. Im Februar schätzte Ahrefs, dass ChatGPT etwa 12 % des traditionellen Suchvolumens von Google verarbeitete.
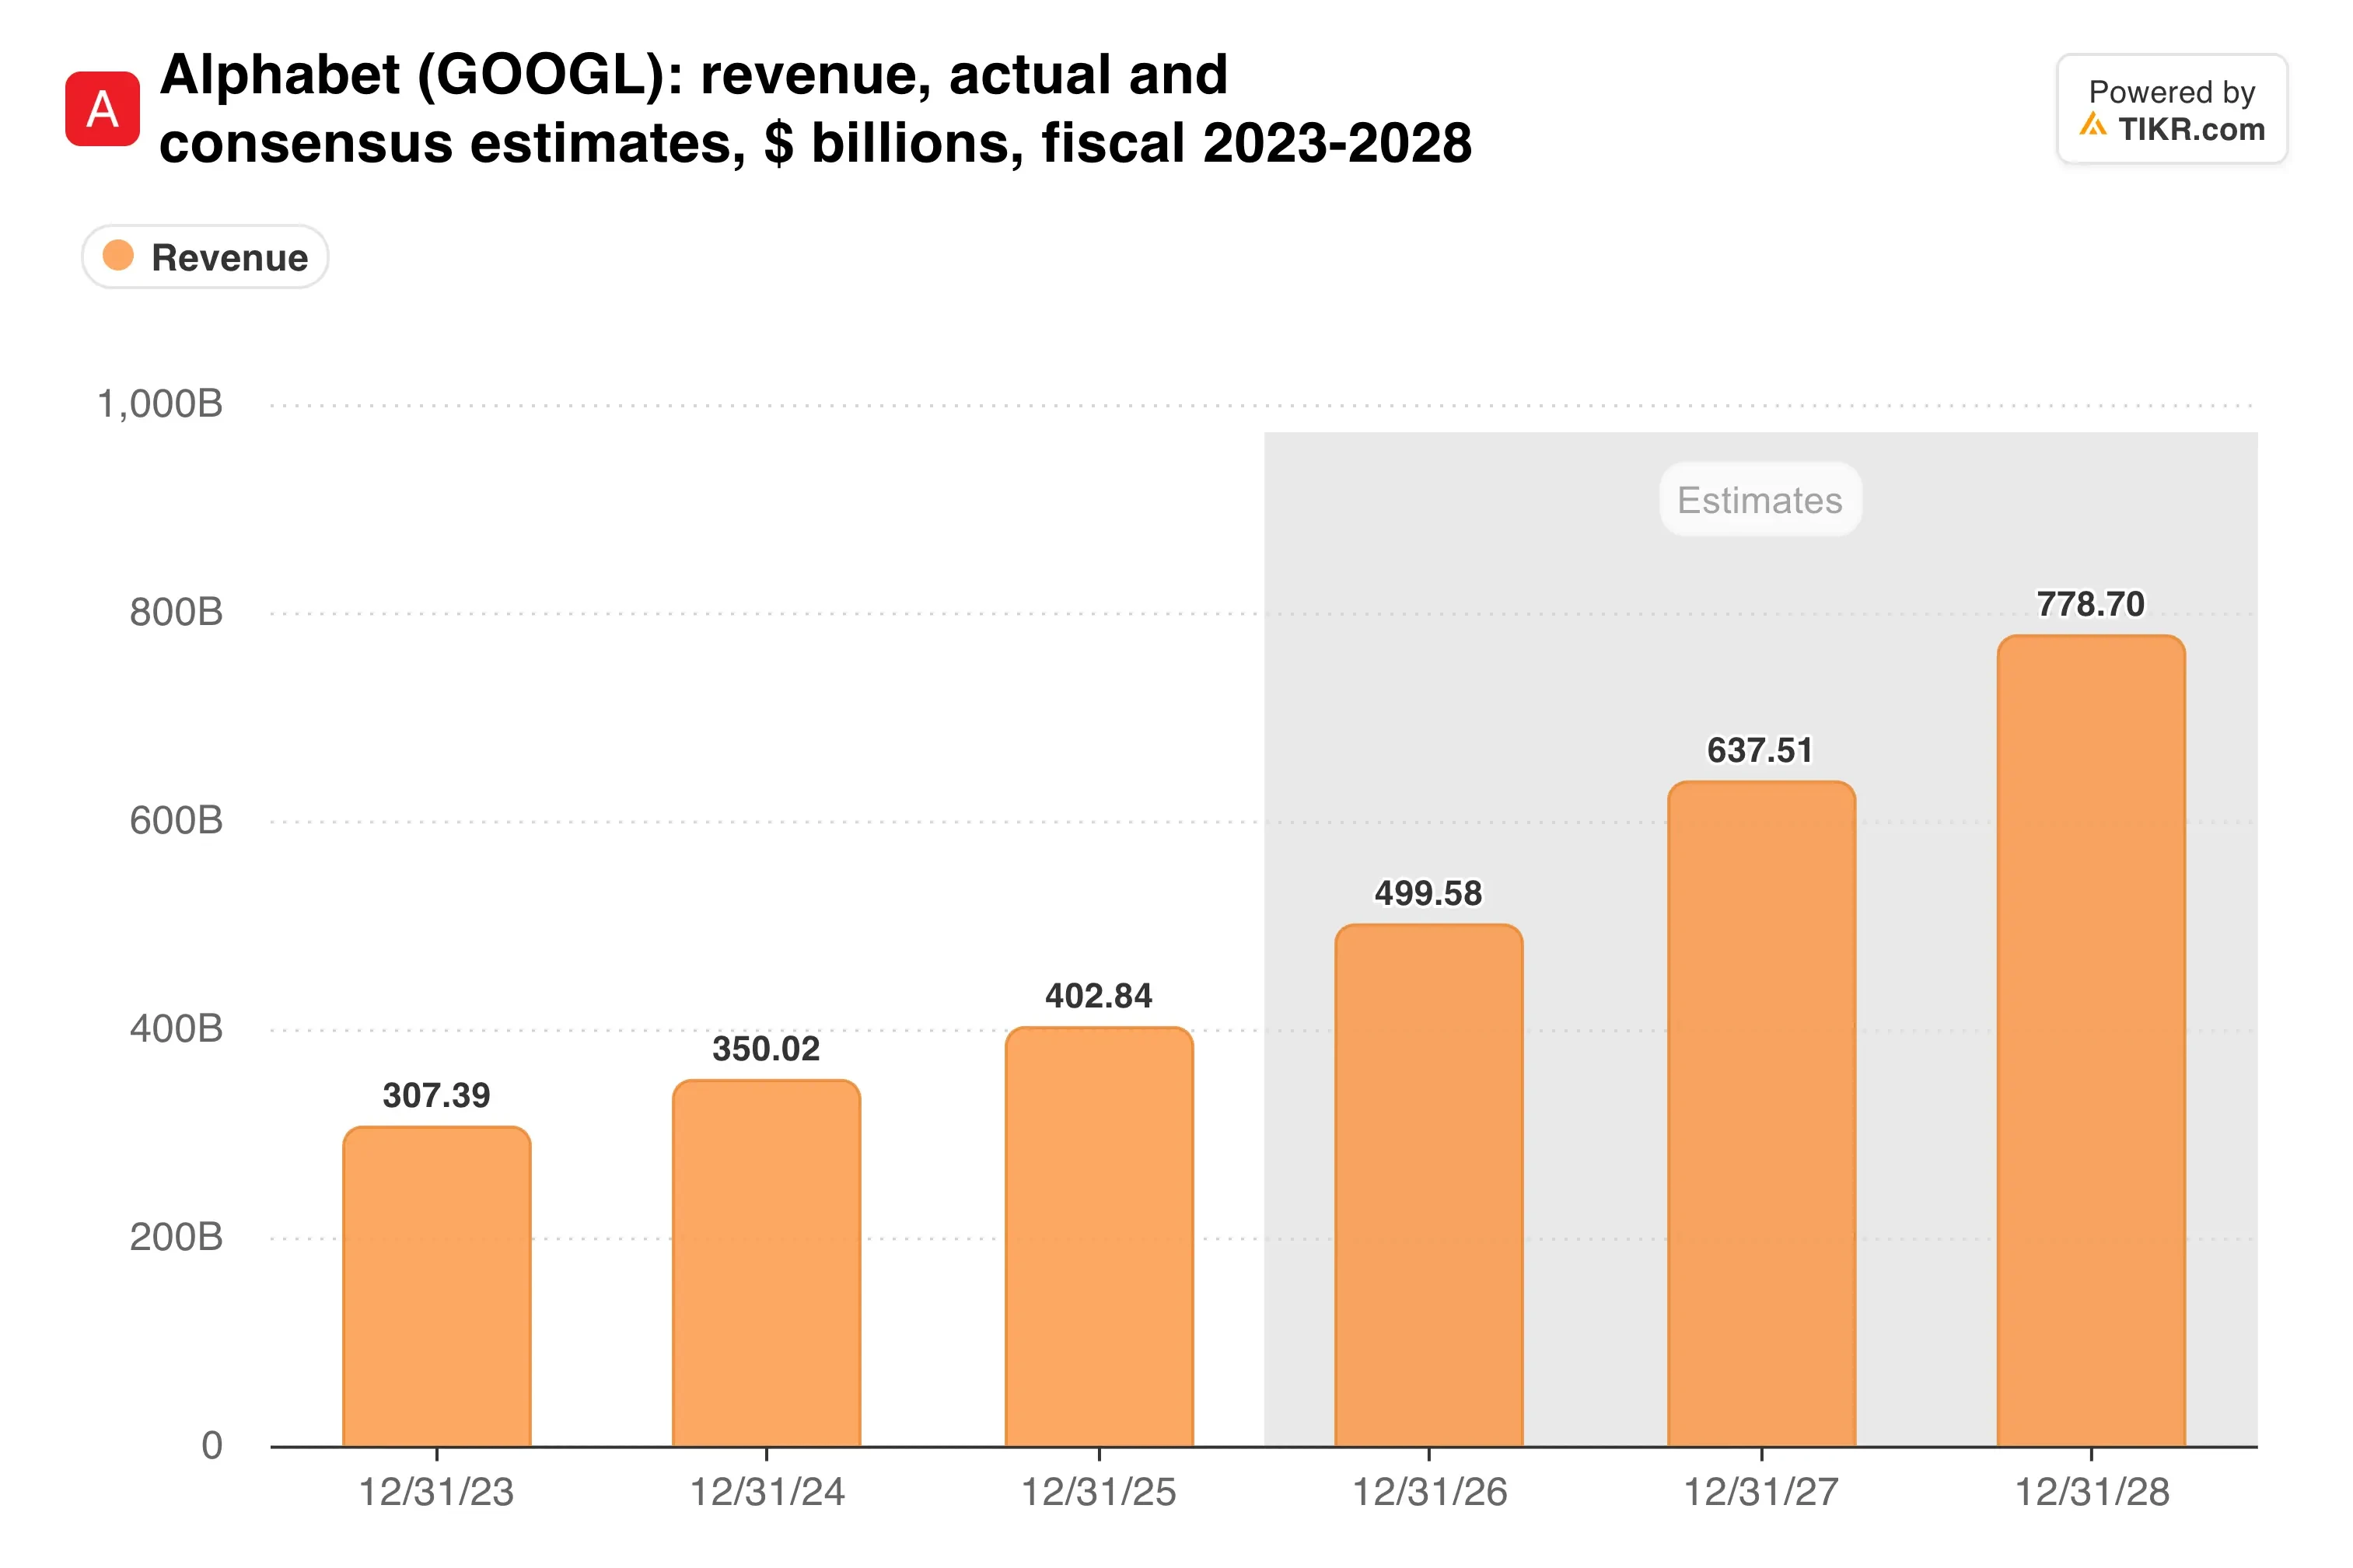
Und Analysten erwarten immer noch, dass die Gesamtumsätze von Alphabet von 403 Mrd. $ im Jahr 2025 auf 638 Mrd. $ im Jahr 2027 steigen werden:
Woher ein Kursrutsch von 50 % kommen müsste
Die Suche finanziert das Geschäft. Im Jahr 2025 erzielten Such- und sonstige Umsätze 224,5 Mrd. $, 55,7 % der Alphabet-Umsätze. Google Services erwirtschaftete in diesem Jahr einen Betriebsgewinn von 139,4 Mrd. $, mehr als die 129,0 Mrd. $ Gesamtbetriebsgewinn von Alphabet.
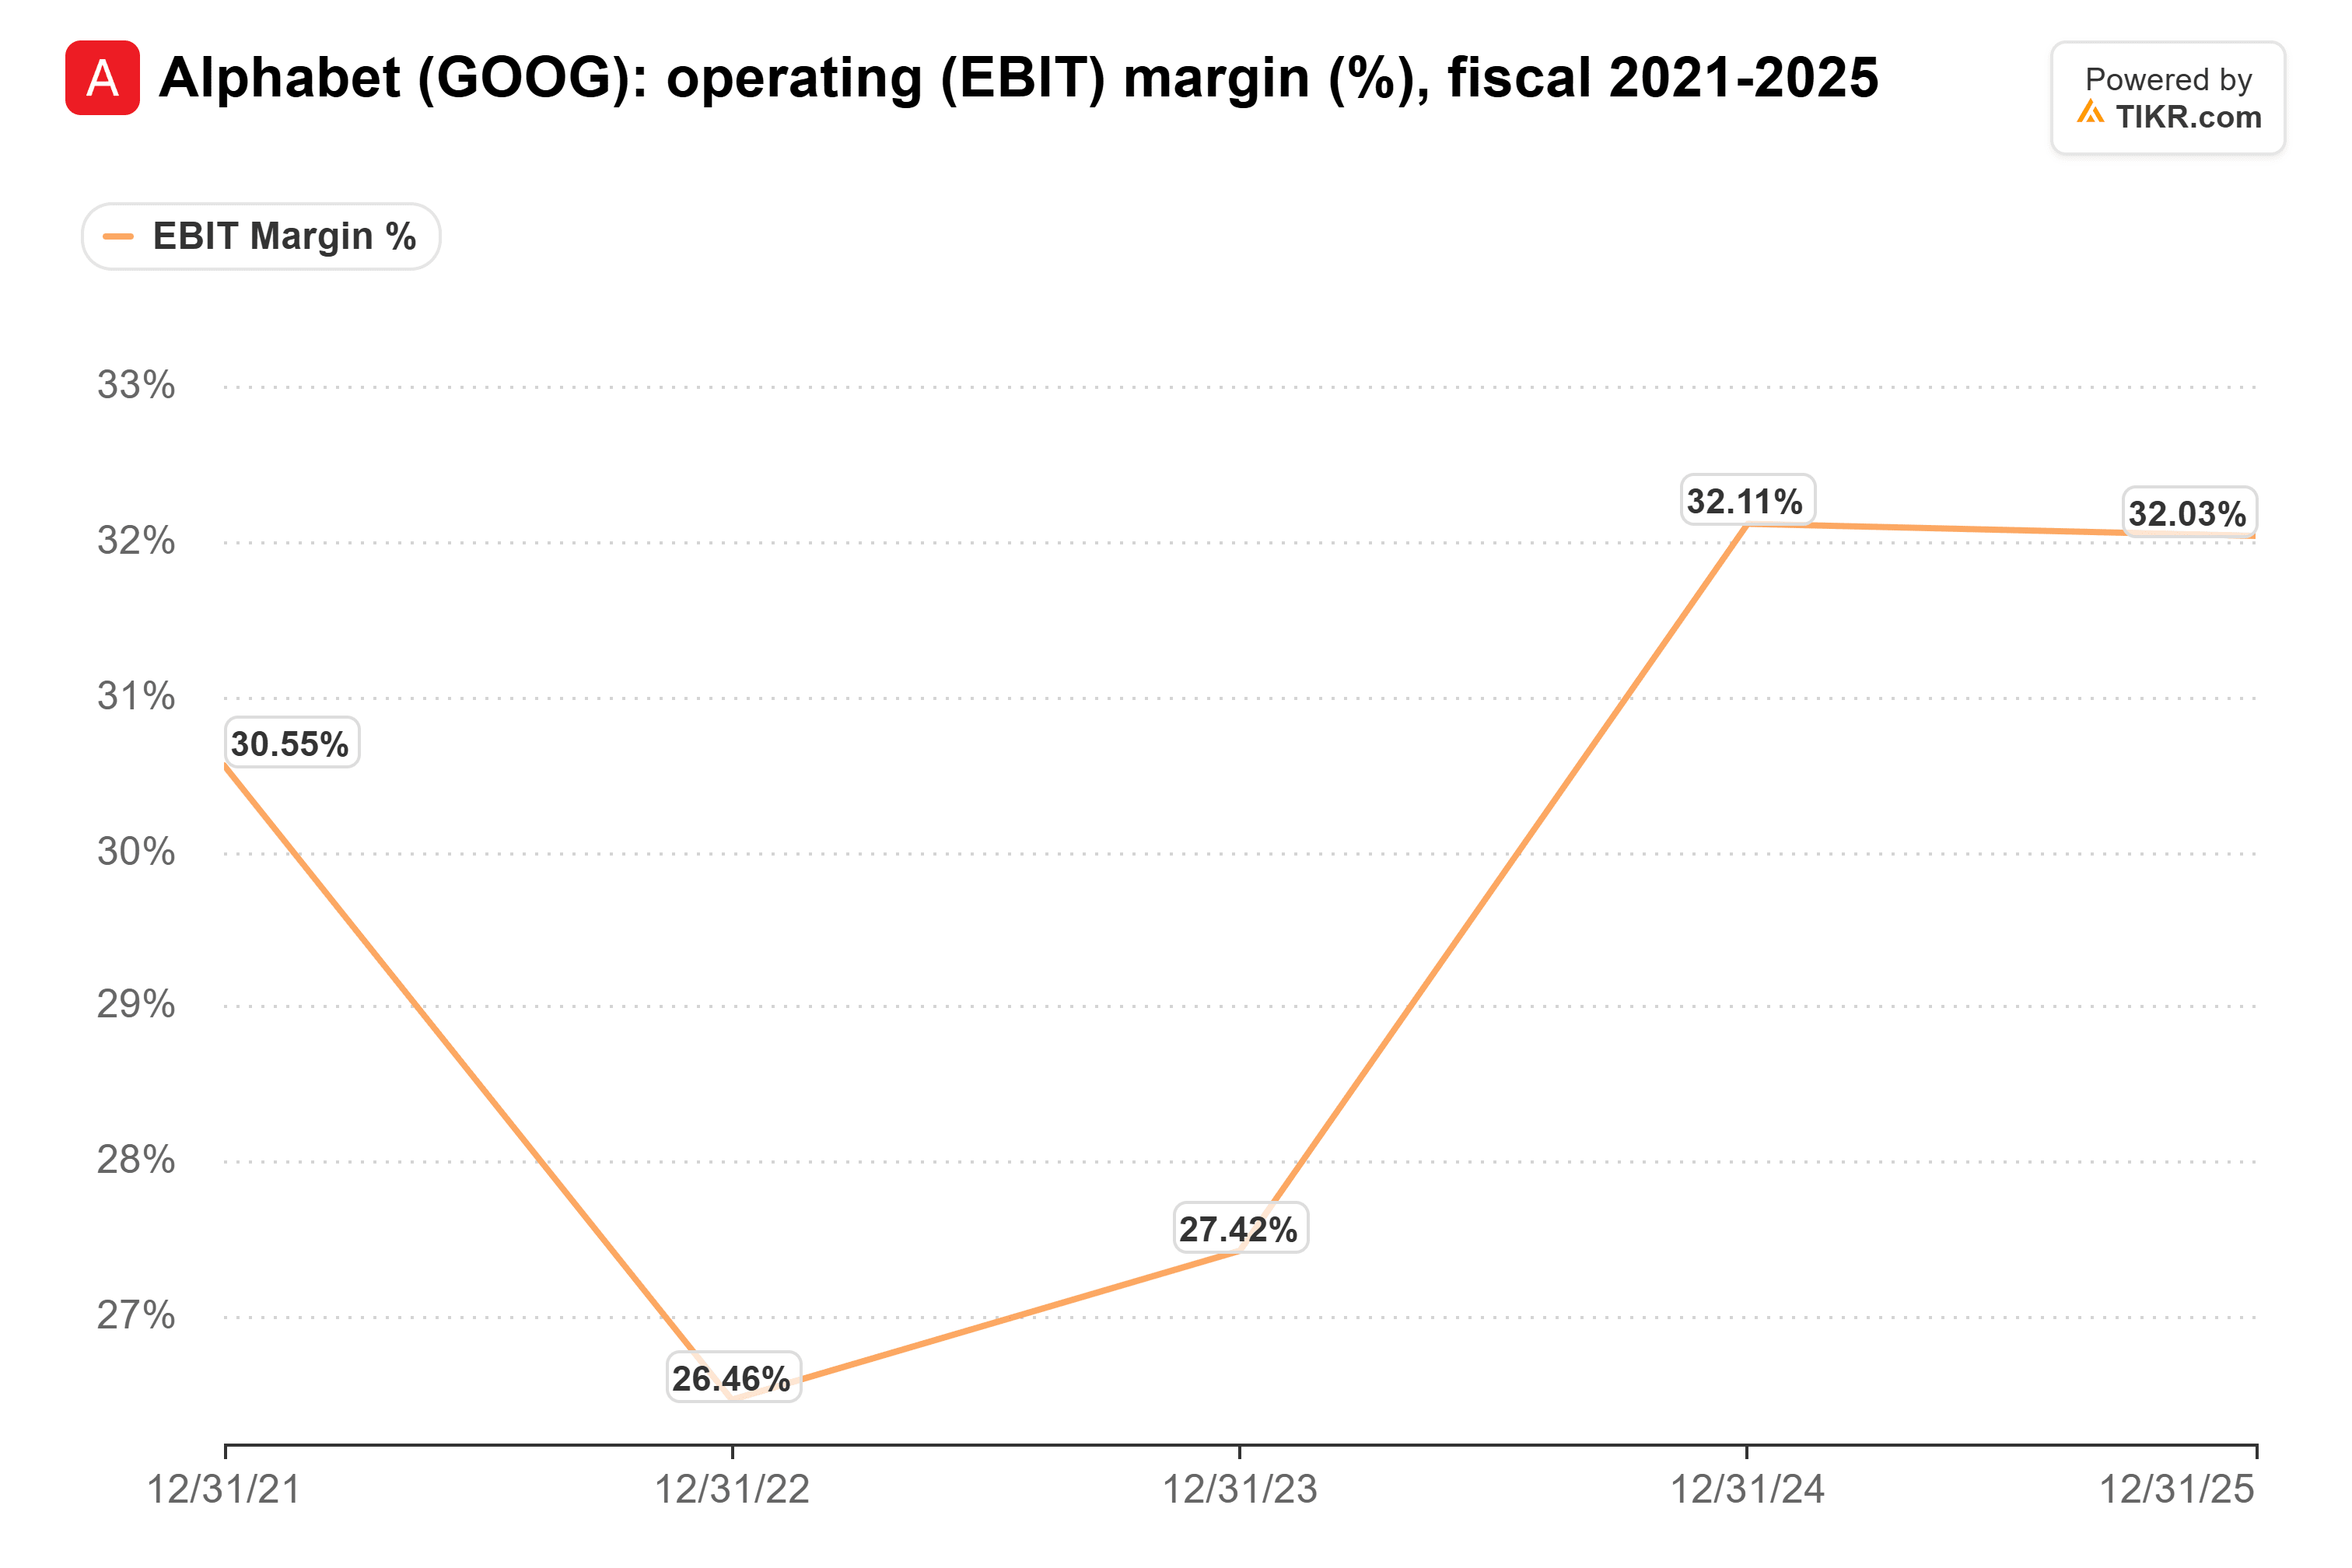
Diese Gewinne sind ein großer Grund dafür, dass die Betriebsgewinnmarge von Alphabet in den letzten fünf Jahren zwischen 26,5 % und 32,1 % geblieben ist:
Wenn man jedoch Browns 2 % auf diese Zahlen anwendet, kommt man nicht annähernd auf 50 %. Ein Einbruch der Such- und sonstigen Umsätze von 2025 um 2 % entspricht etwa 4,5 Mrd. $, ungefähr 1 % der Alphabet-Umsätze.
Die 50 % müssten also vom KGV kommen. Wenn die Gewinne stabil blieben, müsste die Aktie von etwa dem 20-fachen der zukünftigen Gewinne auf etwa das 10-fache fallen, weit unter ihr Fünfjahrestief von 16x.
So verstehe ich Browns Warnung. Anleger zahlen einen Aufschlag für ein Franchise, von dem sie glauben, dass es weiter wachsen wird. Sobald sie glauben, dass es schrumpft, zahlen sie diesen Aufschlag nicht mehr, selbst wenn es noch dominant ist.
Alphabet hat jetzt einen zweiten Motor
Außerdem: Alphabet ist jedes Quartal ein wenig weniger von der Suche abhängig. Die Umsätze von Google Cloud wuchsen im dritten Quartal um 103 %. Sein Auftragsbestand erreichte zum 30. September 560,8 Mrd. $, und etwas mehr als 55 % des gesamten Auftragsbestands von Alphabet sollten innerhalb von 24 Monaten in Umsätze umgewandelt werden.
Nichts davon hängt davon ab, ob jemand Google oder ChatGPT fragt, wo es Abendessen gibt.
Natürlich kostet all diese Kapazität Geld. Die Investitionsausgaben betrugen im dritten Quartal 51,4 Mrd. $, und der freie Cashflow war negativ mit 9,1 Mrd. $.
Der Preis von Brown wäre der günstigste für Alphabet seit fünf Jahren
Auf die Frage, wo er kaufen würde, nannte Brown das Niveau, auf dem die Aktie im September 2025 nach oben ausbrach: „Ich würde sie auf den Laster laden, wenn sie auf 213 oder 215 $ käme.“
Das liegt etwa 25 % unter dem Schlusskurs von 285 $ am Freitag. Alphabet notiert bereits bei etwa dem 20-fachen der zukünftigen Gewinne, unterhalb seines Fünfjahresdurchschnitts von 22x:
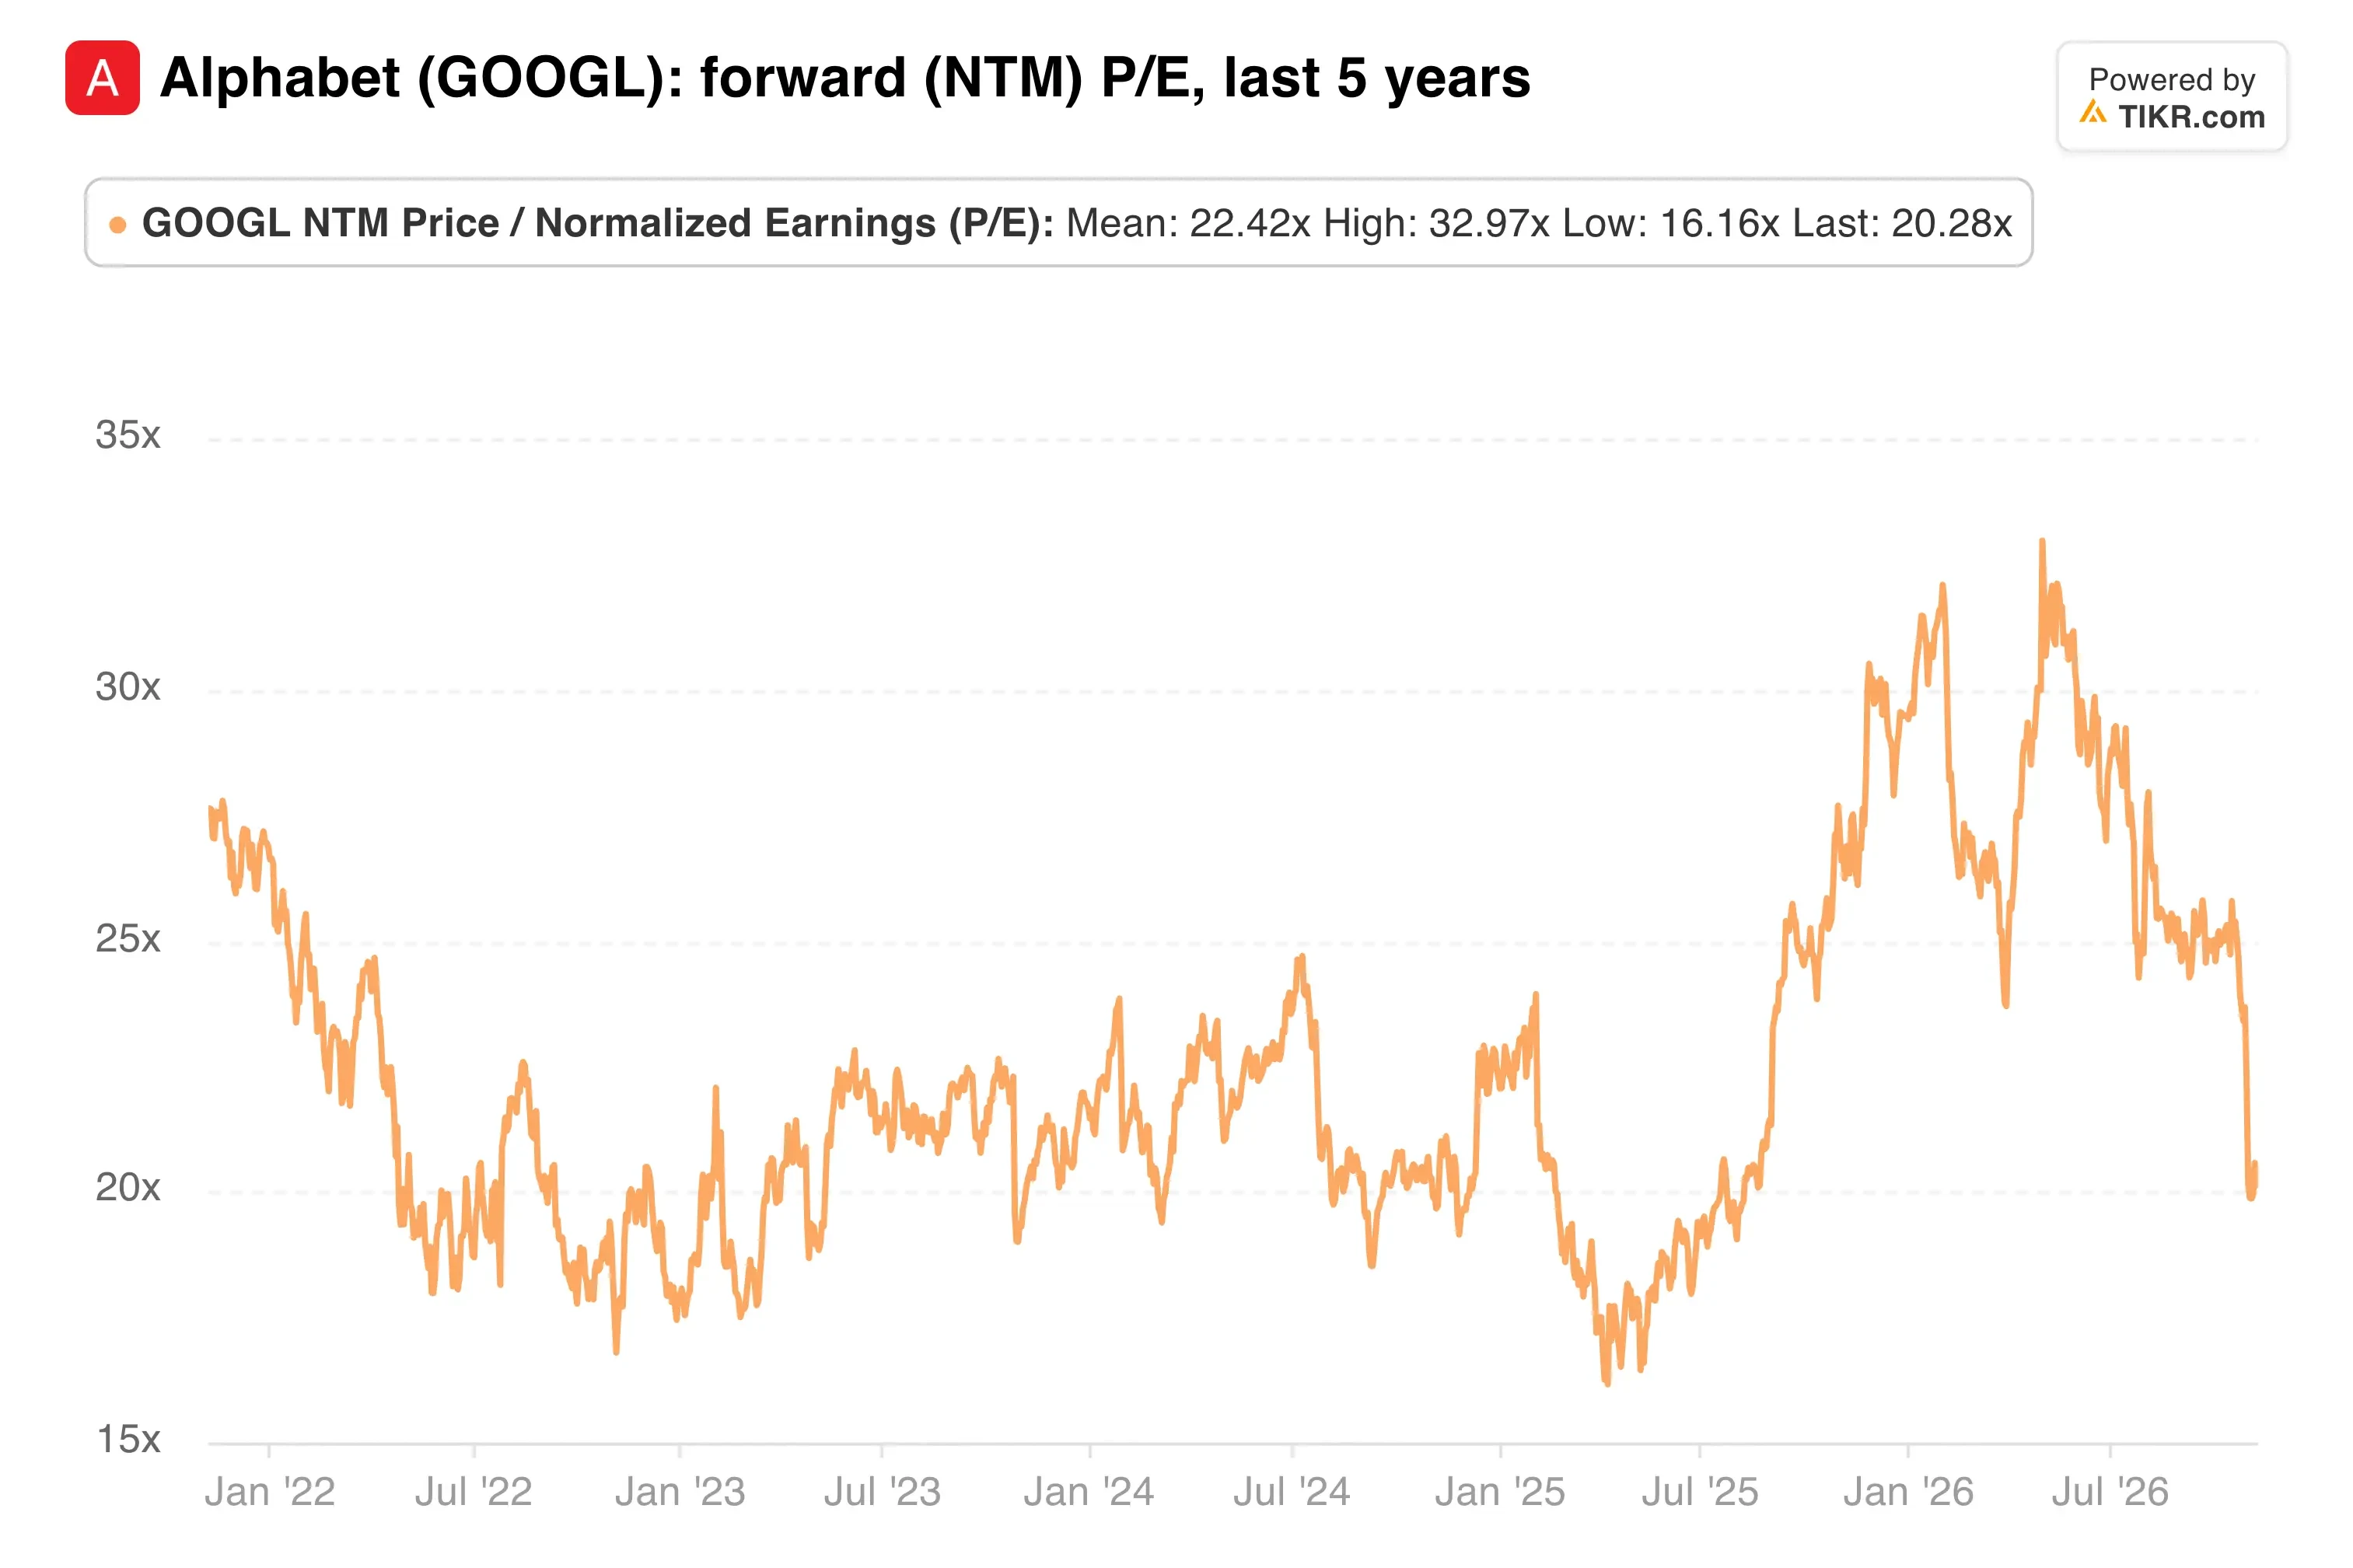
Bei denselben Schätzungen würde 215 $ etwa dem 15-fachen entsprechen. Das liegt unter dem Tief von 16x, das die Aktie während des Zollpanikverkaufs im April 2025 erreichte.
Brown hat recht, dass die Bewertung von Alphabet davon abhängt, wie sehr Anleger der Suche vertrauen, und der Oktober hat dieses Vertrauen erschüttert. Aber bei 20x zweifeln Anleger bereits mehr an der Suche, als es die Zahlen rechtfertigen. Auf 15x zu warten bedeutet, auf einen stärkeren Verkauf zu warten als während der Zollpanik. Ich würde nicht auf 215 $ warten.
Ein weiteres Quartal wie das dritte würde meine Meinung jedoch ändern. Wenn das Wachstum der Such- und sonstigen Umsätze bei der Berichterstattung Anfang Februar in den einstelligen Bereich fällt, sieht es nach mehr aus als nur einem Tausch von Umsatz pro Anfrage gegen Nutzung, und ich würde Browns 50 % viel ernster nehmen.
Was ist die Alphabet-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!