Wichtige Erkenntnisse
- IBM bietet eine Dividendenrendite von 2,7 %, Cisco Systems von 1,7 %.
- Die Dividende von IBM beanspruchte 43 % ihres Free Cash Flow der letzten zwölf Monate, bei Cisco waren es 51 %.
- Der Umsatz von Cisco wuchs im Geschäftsjahr 2026 um 12 % und die Dividende wurde 15 Jahre in Folge erhöht, während die Dividende von IBM seit dem Geschäftsjahr 2020 nur um 0,6 % pro Jahr gestiegen ist.
- IBM weist eine Nettofinanzverschuldung von 3,1x EBITDA auf, Cisco von 0,8x.
International Business Machines (IBM) hat am 21. Oktober seine Free-Cash-Flow-Prognose angehoben. Das Unternehmen erwartet nun in diesem Jahr ein Wachstum von mehr als 1 Milliarde US-Dollar. Die Aktie fiel dennoch im After-Hours-Handel um 5 %, da Anleger bezweifelten, ob die Erholung im Softwaregeschäft von Dauer sein würde.
Cisco Systems (CSCO) hat die umgekehrte Sorge. Sein Umsatz wuchs im Geschäftsjahr 2026 um 12 %, und am 5. November stufte Morgan Stanley die Aktie von "Overweight" auf "Equal-Weight" herab, wobei sie auf die Bewertung und den KI-bedingten Druck auf die Bruttomarge verwiesen.
Für jeden, der für Einkommen kauft, stellt sich die Frage, welche dieser Dividenden die bessere ist.
| Kennzahl | Cisco Systems (CSCO) | IBM (IBM) |
|---|---|---|
| Dividendenrendite | 1,7 % | 2,7 % |
| Jahresdividende | 1,68 $ | 6,76 $ |
| Dividendenwachstum (5 Jahre) | 2,6 % p.a. (FY2021-FY2026) | 0,6 % p.a. (FY2020-FY2025) |
| Rekord (eigene Angaben) | 15 aufeinanderfolgende Jahre mit Erhöhungen | Quartalsdividenden jedes Jahr seit 1916 |
| Cash-Dividenden-Ausschüttungsquote (TTM) | 51 % (bis 25. Juli 2026) | 43 % (bis 30. Sept. 2026) |
| Nettofinanzverschuldung / EBITDA (LTM) | 0,8x | 3,1x |
| Zinsdeckungsgrad (LTM) | 10,9x | 6,7x |
Quelle: TIKR, 5. November 2026; Rekorde aus eigenen Veröffentlichungen oder Telefonkonferenzen der Unternehmen.
6 sichere Dividendenaktien, die Rentnern Renditen von 6 %+ zahlen
Es gibt heute über 100 Aktien, die eine jährliche Dividendenrendite von über 6 % bieten.
Aber nach einer umfassenden Investmentprüfung unter Nutzung der proprietären Daten von TIKR glauben wir nun, dass nur sechs davon wirklich sicher für Rentner sind.
Sie sind alle kostenlos als Teil unseres neuen Investmentreports erhältlich, auf den Sie hier zugreifen können.
Cisco hat das Wachstum
Der Umsatz von Cisco wuchs im Geschäftsjahr 2026, das am 25. Juli endete, um 12 % auf 63,3 Milliarden US-Dollar. Für das Geschäftsjahr 2027 prognostiziert das Unternehmen einen Umsatz von 72,2 bis 73,4 Milliarden US-Dollar. Im Geschäftsjahr 2026 erhielt es KI-Infrastrukturaufträge von Hyperscalern im Wert von 9,3 Milliarden US-Dollar. Wie CEO Chuck Robbins im Telefonat zum vierten Quartal sagte: "Wir glauben, dass die beschleunigte Einführung von agentischer KI einen Netzwerk-Superzyklus antreibt."
Dieses Geschäft hat 15 aufeinanderfolgende Jahre mit Dividendensteigerungen finanziert. Die Dividende von Cisco ist gut abgesichert und beanspruchte in den letzten zwölf Monaten bis zum 25. Juli 2026 51 % des Free Cash Flow. Die gezahlten Dividenden stiegen jedes Jahr über ein Jahrzehnt, während der Free Cash Flow zwischen 10,2 und 19,0 Milliarden US-Dollar schwankte:
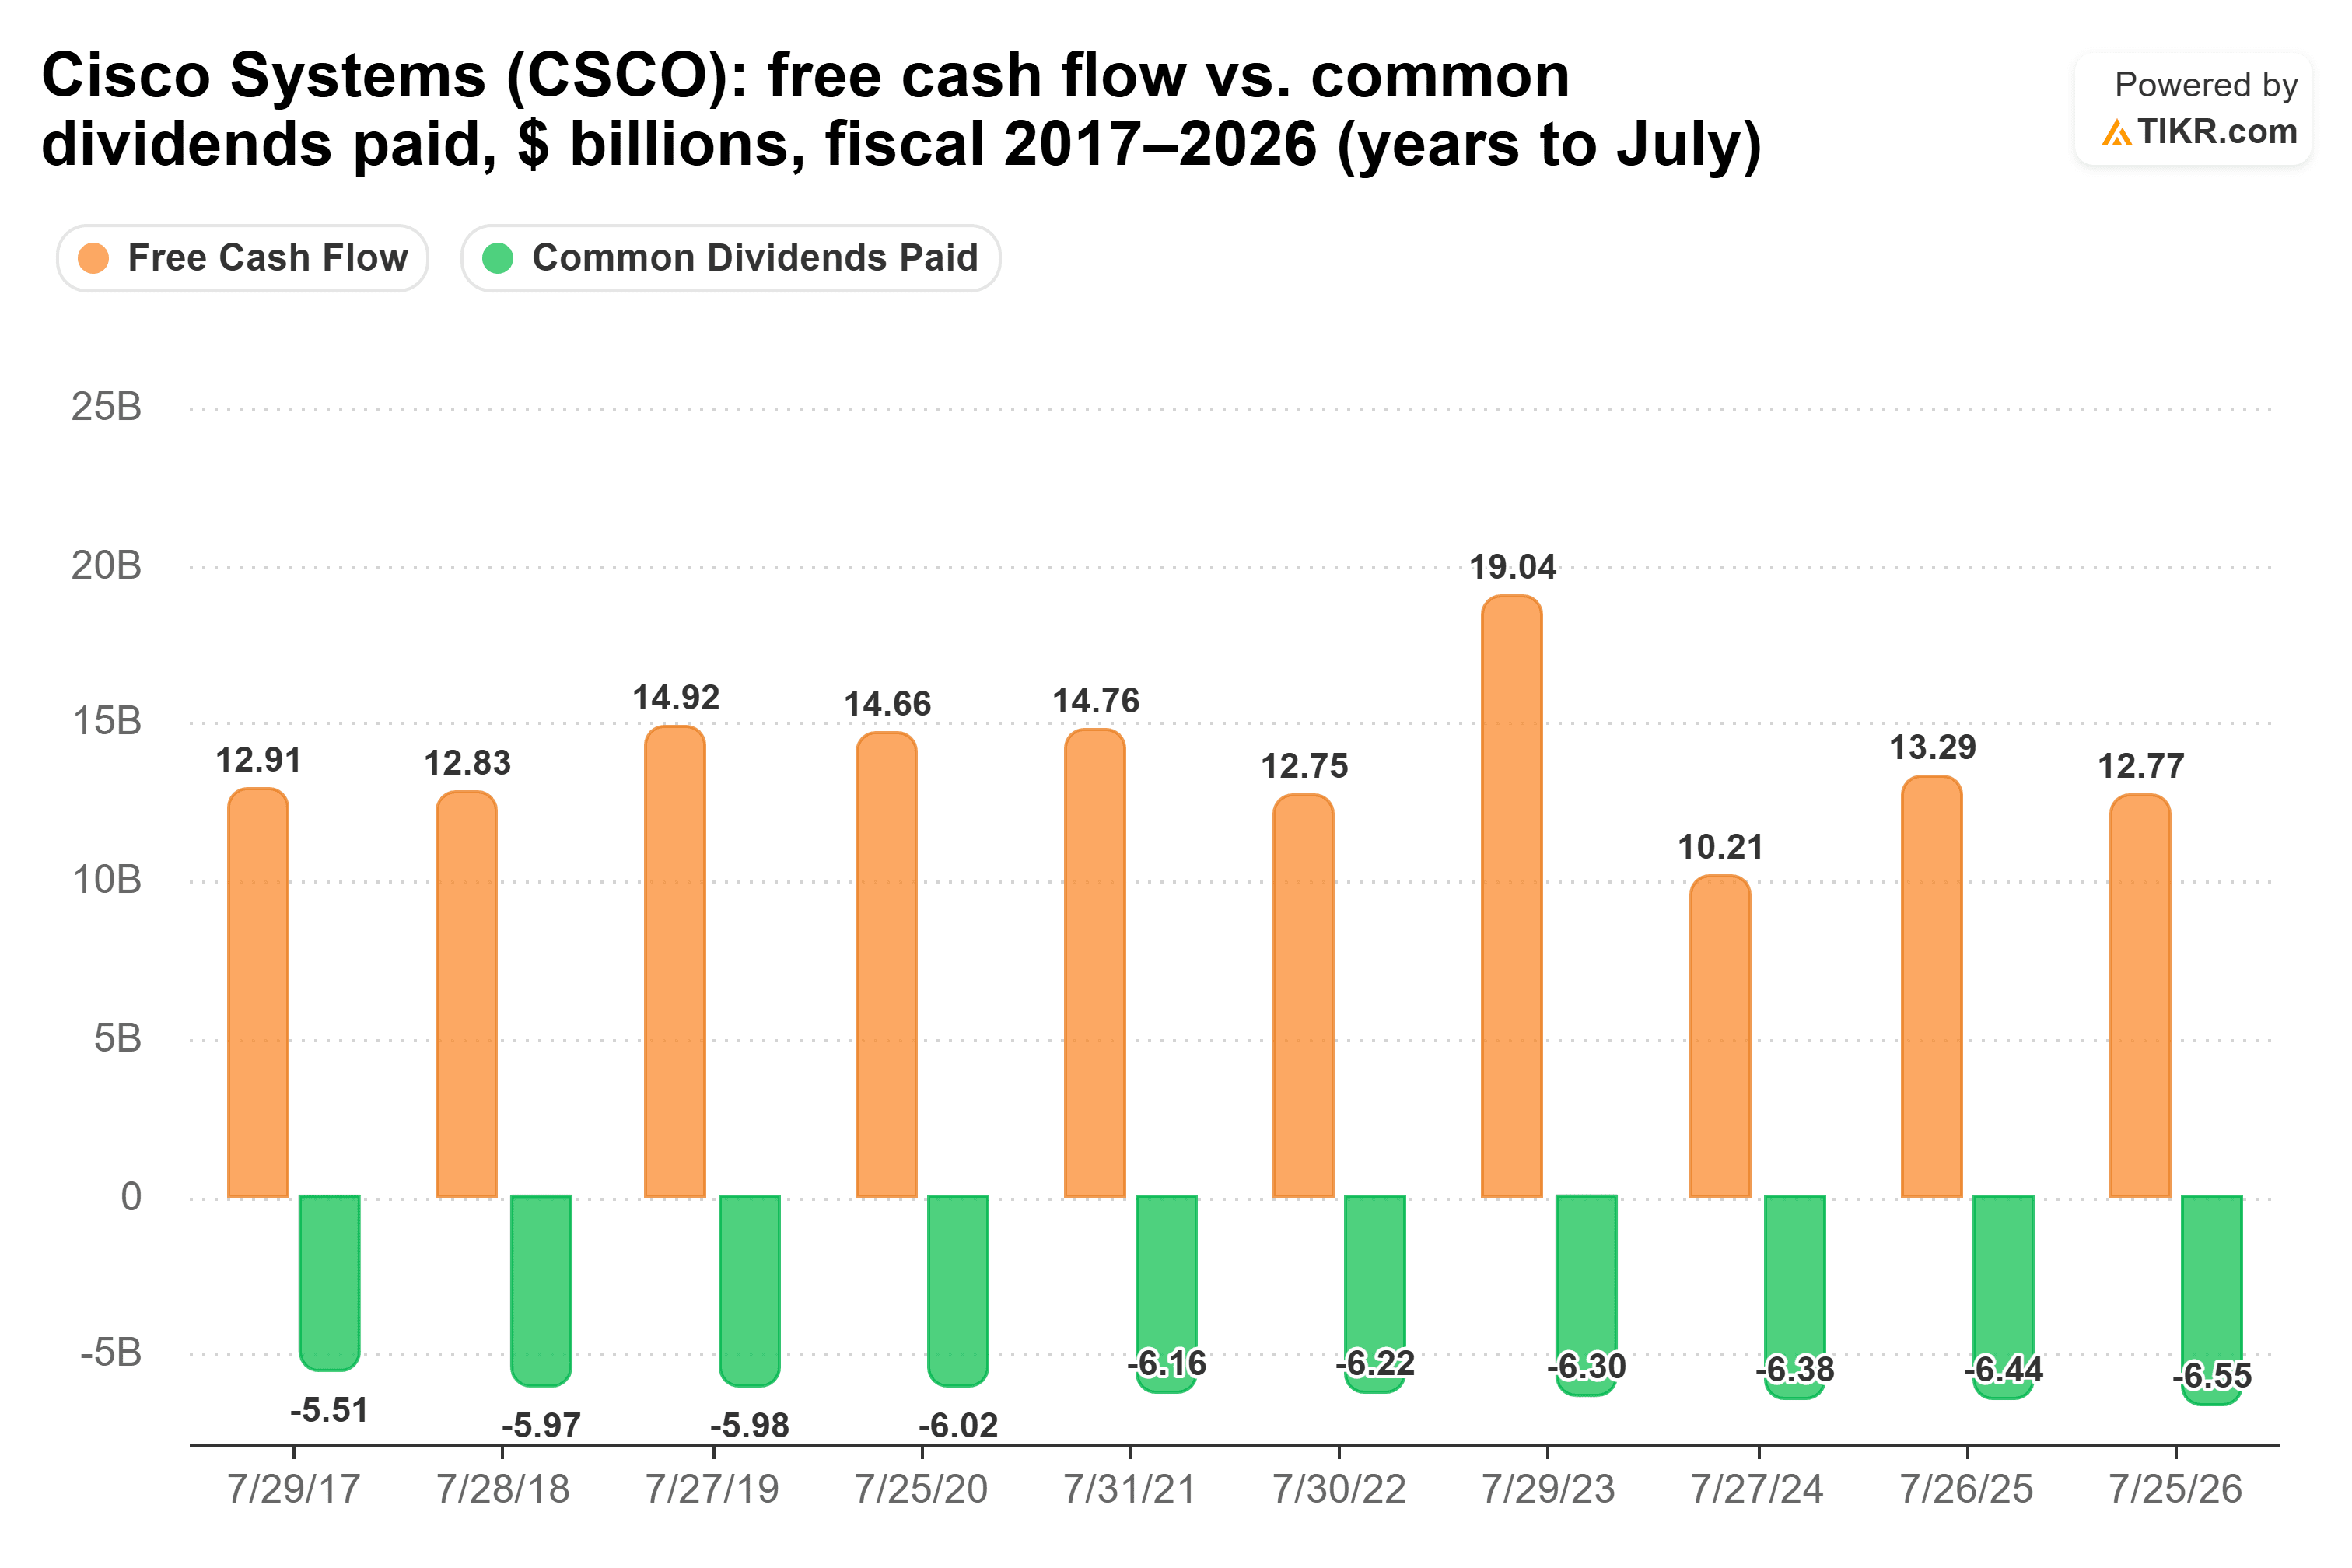
Selbst im knappsten Jahr, dem Geschäftsjahr 2024, betrug die Dividendenquote ein handhabbares 62,5 %.
Die Steigerungen sind jedoch moderat: 2,6 % pro Jahr vom Geschäftsjahr 2021 bis 2026, von 1,46 $ auf 1,66 $ pro Aktie. Und die Produkt-Bruttomarge von Cisco fiel im vierten Quartal aufgrund einer schwereren Hardware-Mischung und Speicherkosten um 270 Basispunkte. Das ist derselbe Druck, auf den Morgan Stanley verwies.
IBM hat die größere Ausschüttung
IBM ist das Spiegelbild, mit langsameren Umsatzwachstum und einer größeren Ausschüttung. Der Umsatz im dritten Quartal stieg um 5 % auf 17,1 Milliarden US-Dollar. Der Softwareumsatz legte um 8 % zu, Red Hat um 11 %, während der Umsatz mit IBM Z im Vergleich zu einer starken Einführungsphase im Vorjahr um 20 % sank. Zweifel an diesem Wachstum sind der Grund, warum die Aktie am 21. Oktober fiel.
Die Cash-Basis für die Dividende hielt sich gut. IBM erwirtschaftete in den ersten neun Monaten des Jahres 2026 etwa 8 Milliarden US-Dollar Free Cash Flow, ein Plus von 8 %, gegenüber 4,8 Milliarden US-Dollar an Dividenden. In den letzten zwölf Monaten bis zum 30. September 2026 beanspruchte die Dividende gut abgesicherte 43 % des Free Cash Flow. Der Free Cash Flow bewegte sich im letzten Jahrzehnt zwischen 9,09 und 15,6 Milliarden US-Dollar, deutlich über den Dividenden, die von 5,26 auf 6,26 Milliarden US-Dollar kletterten:
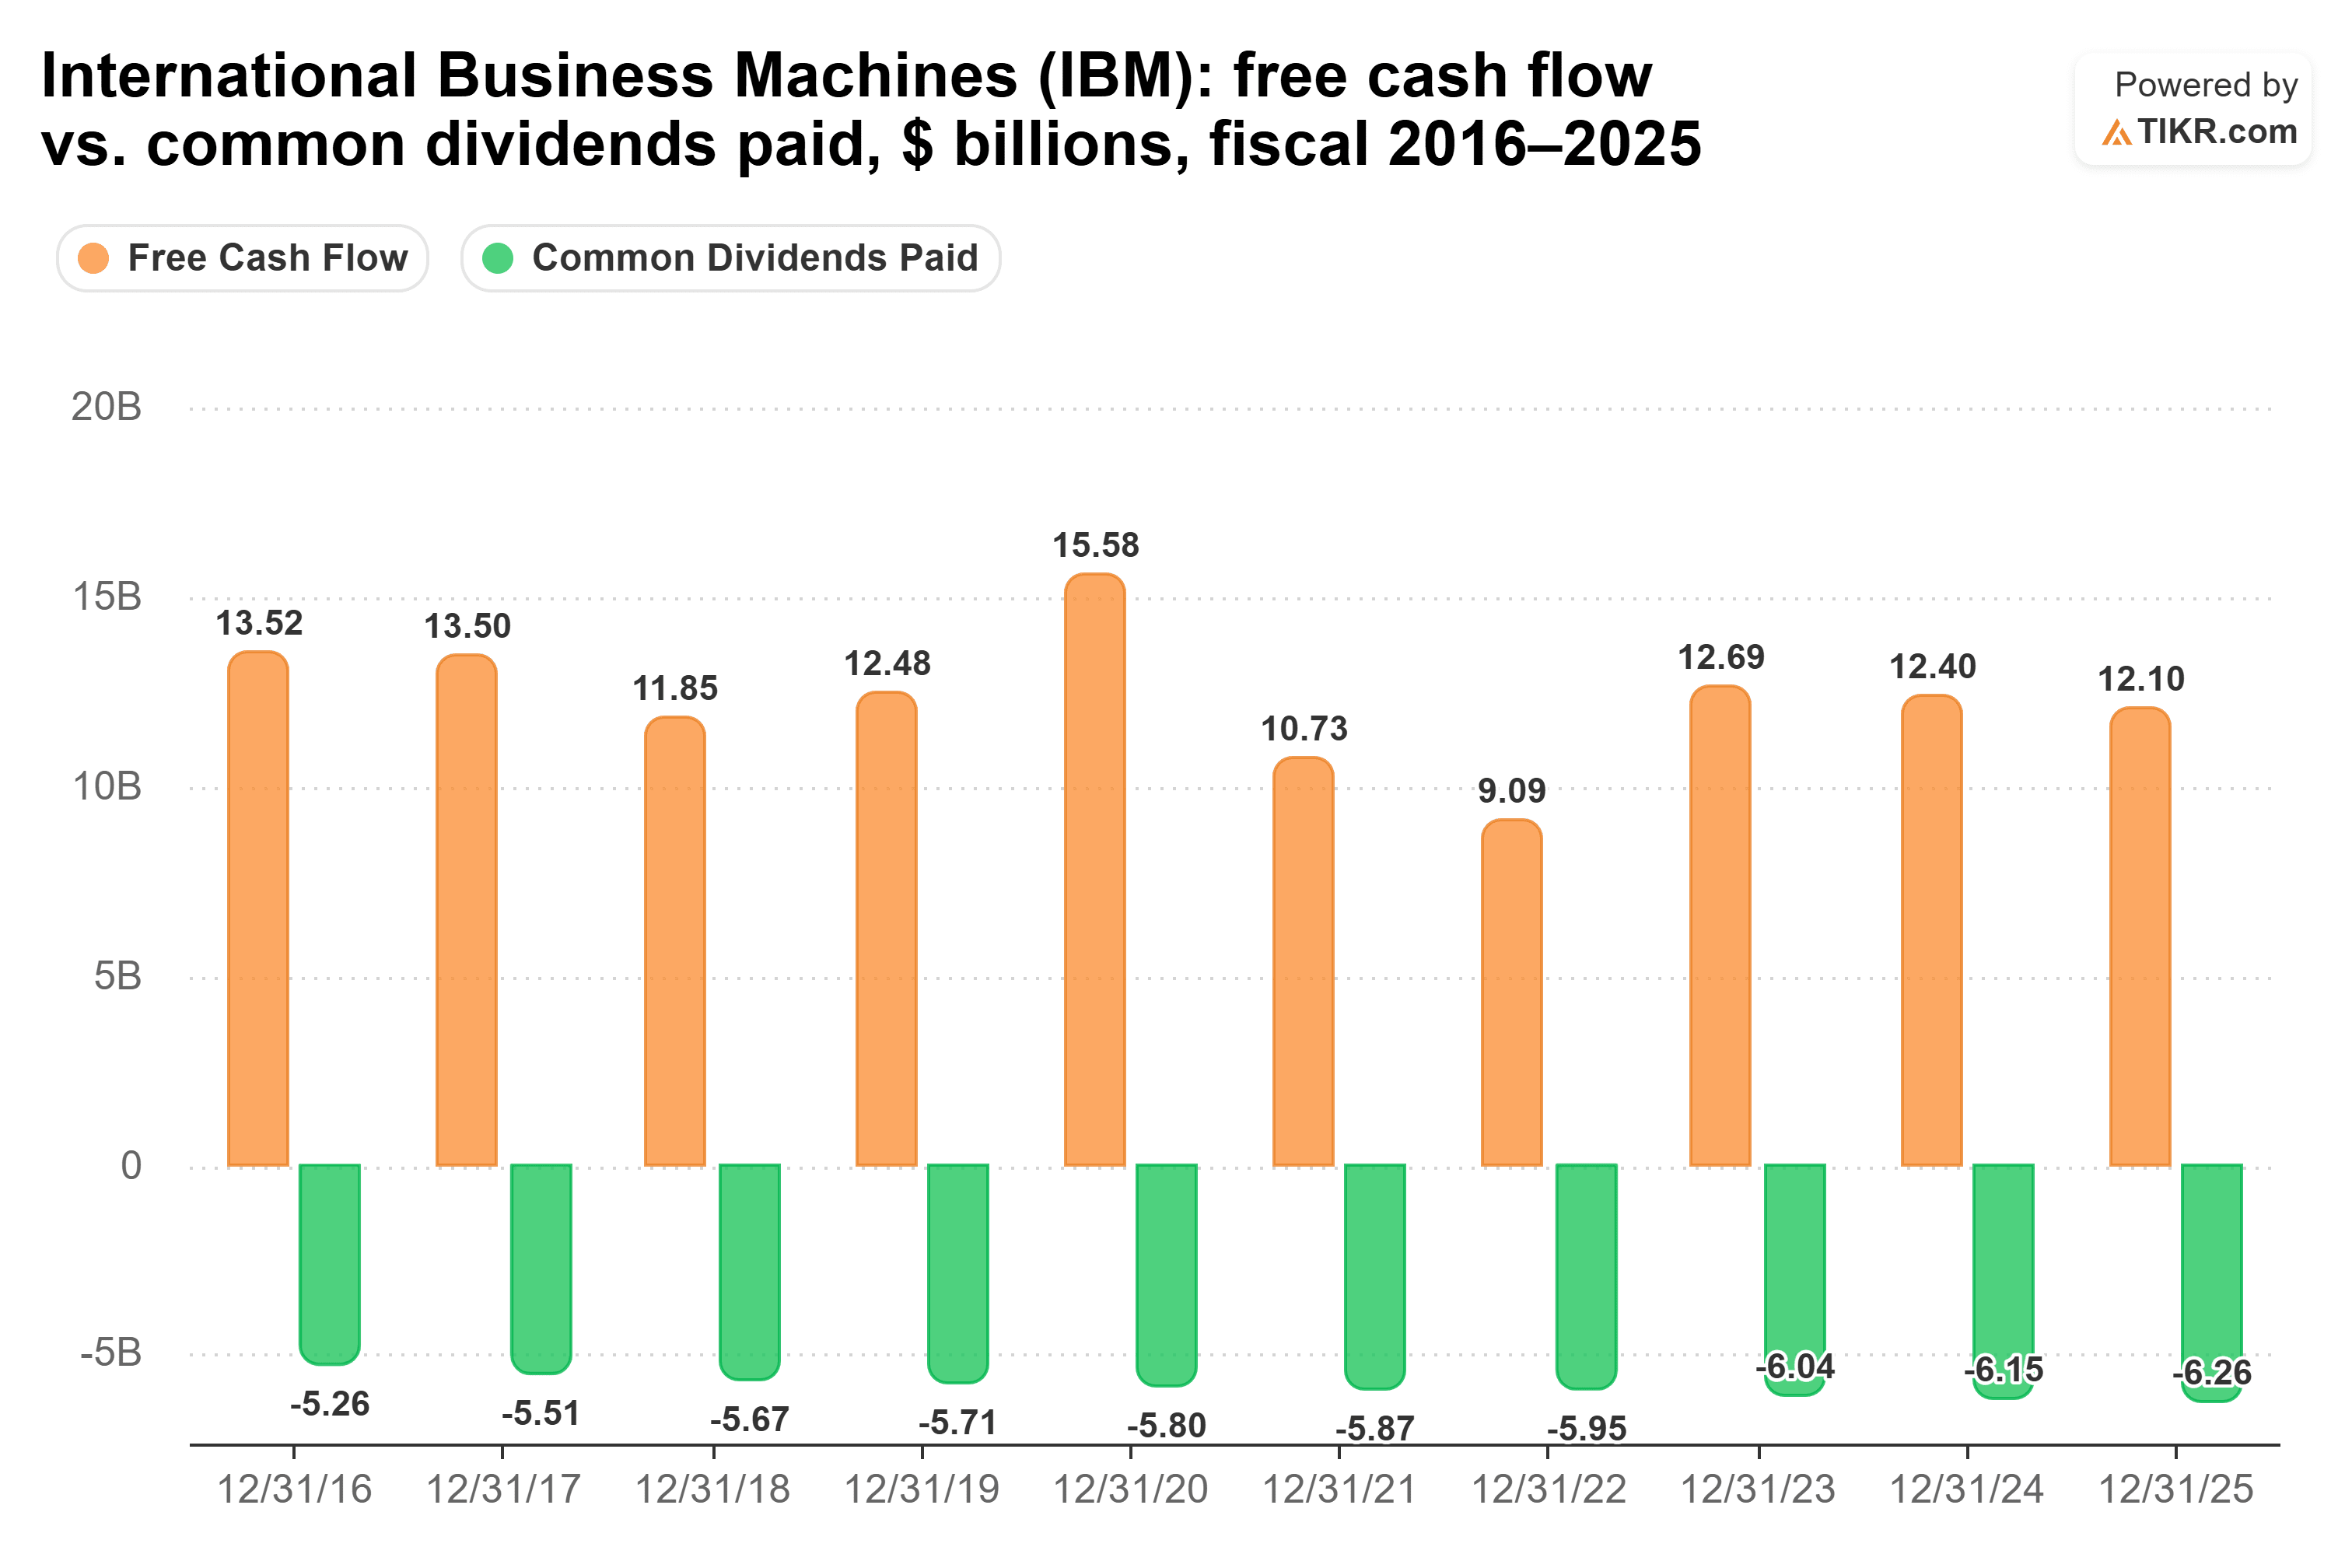
Selbst im knappsten Jahr, dem Geschäftsjahr 2022, betrug die Dividendenquote 65,4 %.
Die Dividende von IBM ist jedoch kaum gewachsen. Sie stieg nur um 0,6 % pro Jahr vom Geschäftsjahr 2020 bis 2025, von 6,51 $ auf 6,71 $ pro Aktie. Aber der Rekord dahinter ist lang. Das Unternehmen sagt: "Mit der Zahlung der Dividende am 10. Dezember 2026 wird IBM jedes Jahr seit 1916 aufeinanderfolgende Quartalsdividenden gezahlt haben."
Welche Dividende gewinnt also?
IBM ist die bessere Dividendenaktie. Sie zahlt die höhere Ausschüttung, deckt sie mit mehr Spielraum und ihr Free Cash Flow wächst.
Die Einkommenslücke ist groß. 10.000 $ in IBM zu ihrer aktuellen Rendite von 2,7 % zahlen jetzt 270 $ pro Jahr. Bei ihrer 5-Jahres-Wachstumsrate werden daraus etwa 285 $ im Jahr 10, eine Rendite von 2,9 % auf die ursprünglichen 10.000 $. Dieselben 10.000 $ in Cisco zahlen jetzt 170 $ und etwa 214 $ im Jahr 10, eine Rendite von 2,1 %. Bei diesen Raten würde das Einkommen von Cisco das von IBM erst etwa 2050 übertreffen.
Cisco macht immer noch eine starke Figur. Sein Geschäft wächst schneller, seine Nettofinanzverschuldung ist mit 0,8x EBITDA gering und es hat seine Dividende 15 Jahre in Folge erhöht. Halter von Cisco erhalten zusätzlich zur Dividende auch eine Chance auf das Wachstum der Aktie. Es ist nur so, dass für das Einkommen die größere, besser abgesicherte Ausschüttung von IBM die Nase vorn hat.
Der Haken ist die Verschuldung von IBM. Ihre Verschuldungsquote sank von 3,8x im Geschäftsjahr 2021 auf 2,9x im Geschäftsjahr 2025:
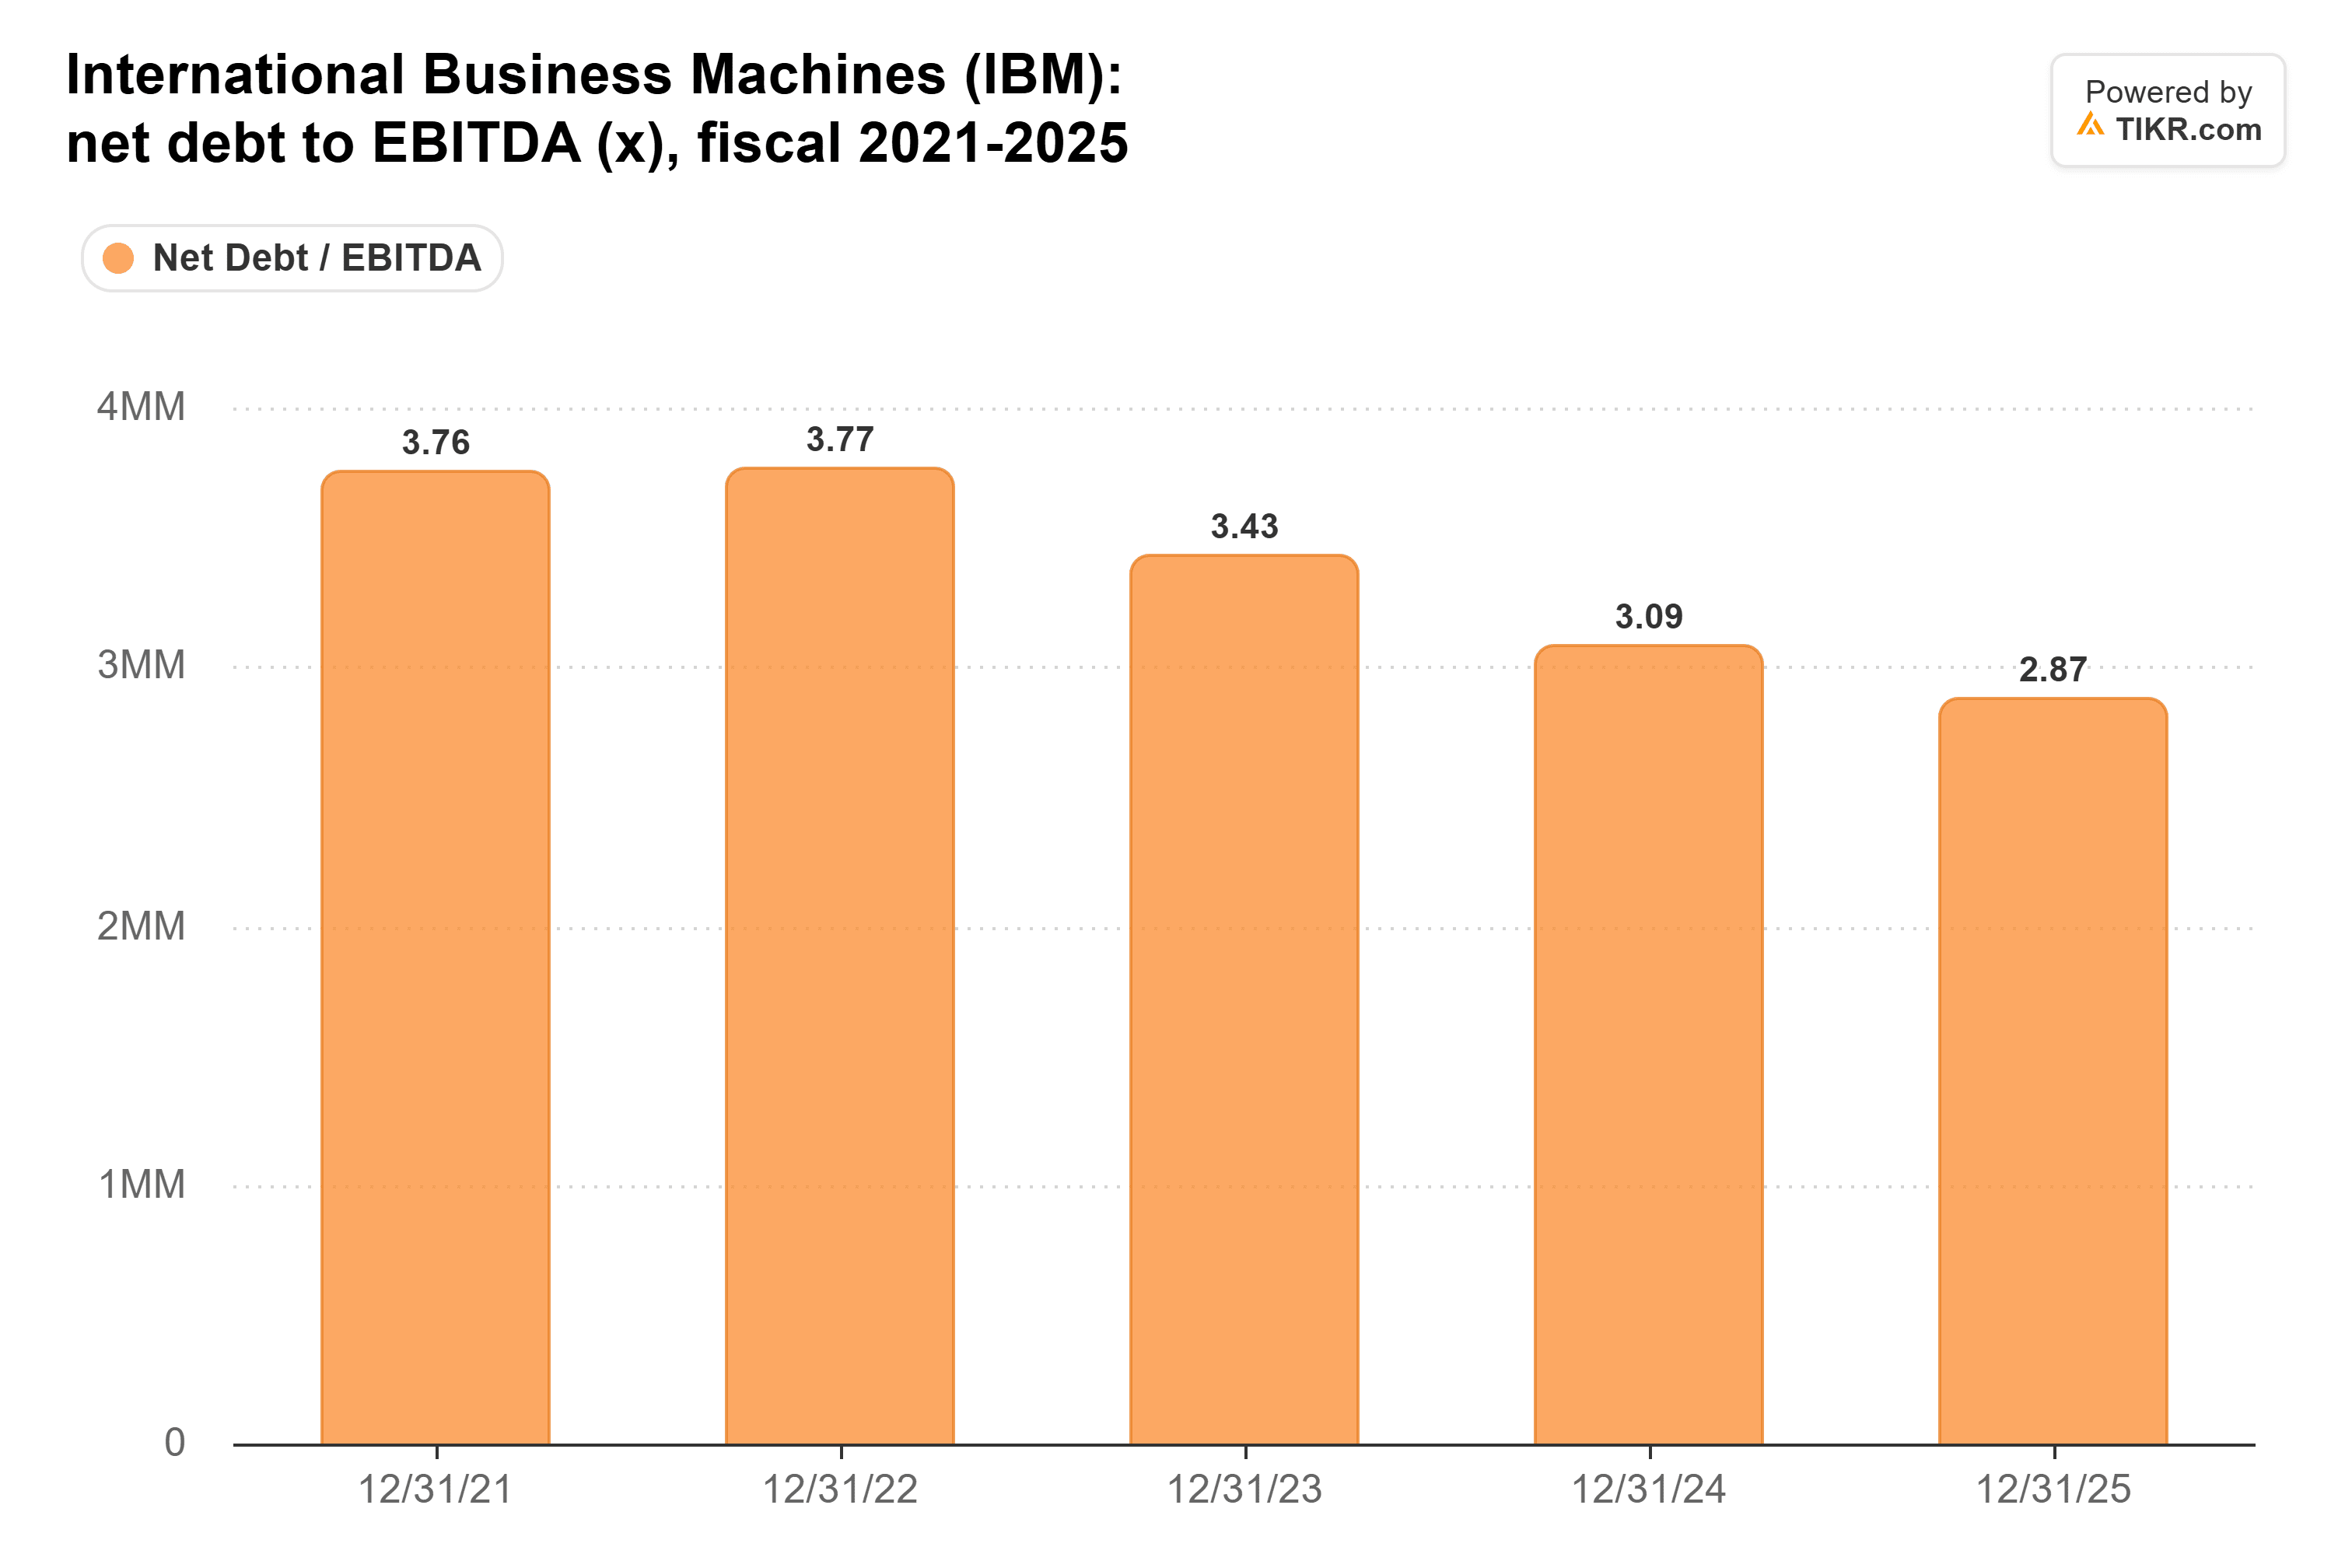
Sie ist in den letzten zwölf Monaten wieder auf 3,1x gestiegen. Die Gesamtverschuldung erreichte am 30. September 63,8 Milliarden US-Dollar, ein Anstieg von 2,6 Milliarden US-Dollar in diesem Jahr. Wenn das weiter steigt, werden die Erhöhungen von IBM wahrscheinlich symbolisch bleiben, und die schneller wachsende Dividende von Cisco würde umso besser aussehen, je länger man hält.
Vergessen Sie International Business Machines: 6 sichere Dividendenrenditen von 6 %+, die Sie jetzt kaufen können
Dividenden können der Schlüssel zu enormem Wohlstand sein. Aber nur, wenn man die richtigen kauft.
Die Wahl der richtigen Hochdividendenaktie kann den Unterschied zwischen einem Traumruhestand... und dem Überleben von Monat zu Monat bedeuten, während man auf die nächste Sozialversicherungszahlung wartet.
Wir haben sechs Aktien mit einer Rendite von über 6 % identifiziert, von denen wir glauben, dass jeder Rentner sie jetzt kennen sollte. (Und International Business Machines ist nicht dabei.)
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!