Die wichtigsten Punkte
- Applied Materials (AMAT) ist im Jahr 2026 um etwa 30 % gestiegen, obwohl es von seinem Juni-Hoch um 55 % auf einen Schlusskurs von 333 $ am 6. November gefallen ist.
- ASML (ASML) meldete einen Rekordumsatz im dritten Quartal von 11,7 Mrd. €, was die anhaltenden Investitionen in die fortschrittliche Halbleiterfertigung widerspiegelt.
- Micron Technology (MU) investierte im Geschäftsjahr 2026 27,4 Mrd. $ in Netto-Kapitalausgaben, was den Umfang der Expansion von Speicherherstellern unterstreicht.
- Applied Materials erscheint im Verhältnis zu seinen Gewinnprognosen potenziell unterbewertet, obwohl die Ergebnisse vom 12. November prüfen werden, ob das Wachstumsausblick des Unternehmens intakt bleibt.
Was ist passiert?
Applied Materials (AMAT) hat seit Jahresbeginn um etwa 30 % zugelegt, obwohl die Aktie von ihrem Höchststand vom 30. Juni bei 739,67 $ um fast 55 % auf 333 $ am 6. November gefallen ist, wie aus historischen Handelsdaten hervorgeht.
Der Verkauf steht im Kontrast zu den anhaltenden Halbleiterinvestitionen. ASML (ASML) meldete einen Rekordumsatz im dritten Quartal von 11,7 Mrd. €, während Micron Technology (MU) im Geschäftsjahr 2026 27,4 Mrd. $ in Netto-Kapitalausgaben investierte.
Auch die finanzielle Performance von Applied Materials blieb stark.
Im Mai meldete das Unternehmen einen Rekordumsatz im zweiten Geschäftsquartal von 7,91 Mrd. $, ein Anstieg von 11 % gegenüber dem Vorjahr.
Die Dynamik beschleunigte sich im August, als der Umsatz im dritten Quartal um 25 % auf einen Rekordwert von 9,12 Mrd. $ stieg, während der bereinigte Gewinn je Aktie (non-GAAP EPS) um 41 % auf 3,50 $ zulegte.
Das Management gab zudem eine Prognose für das vierte Quartal von etwa 10,25 Mrd. $ Umsatz ab, plus/minus 500 Mio. $, gestützt durch die anhaltende Nachfrage nach Halbleiterfertigungsanlagen.
CEO Gary Dickerson hob den Ausblick des Unternehmens in der Gewinnmitteilung zum dritten Quartal hervor und sagte, das Unternehmen erwarte "ein weiteres starkes Wachstumsjahr für Applied Materials im Jahr 2027".
Investoren sind jedoch zunehmend vorsichtig geworden, was die Nachhaltigkeit der Ausgaben für Halbleiterausrüstung betrifft. Die Präsentation von Applied Materials für Investoren im Oktober enthielt keine spezifische branchenweite Prognose für die Ausrüstungsausgaben, während Lieferengpässe, die von Lam Research diskutiert wurden, Unsicherheit darüber hinzufügten, wie schnell Hersteller die Nachfrage decken könnten.
Diese Entwicklungen haben Unsicherheit über den Ausblick für Halbleiterausrüstung hinzugefügt, auch wenn Applied Materials weiterhin starke finanzielle Ergebnisse meldet. Der starke Rückgang der Aktie deutet darauf hin, dass Investoren neu bewerten, wie nachhaltig das Gewinnwachstum der Branche sein wird.
Ist Applied Materials unter- oder überbewertet?
Applied Materials erscheint im Verhältnis zu seinem prognostizierten Gewinnwachstum potenziell unterbewertet, obwohl die Aktie weiterhin dem Zyklus der Halbleiter-Kapitalausgaben ausgesetzt bleibt.
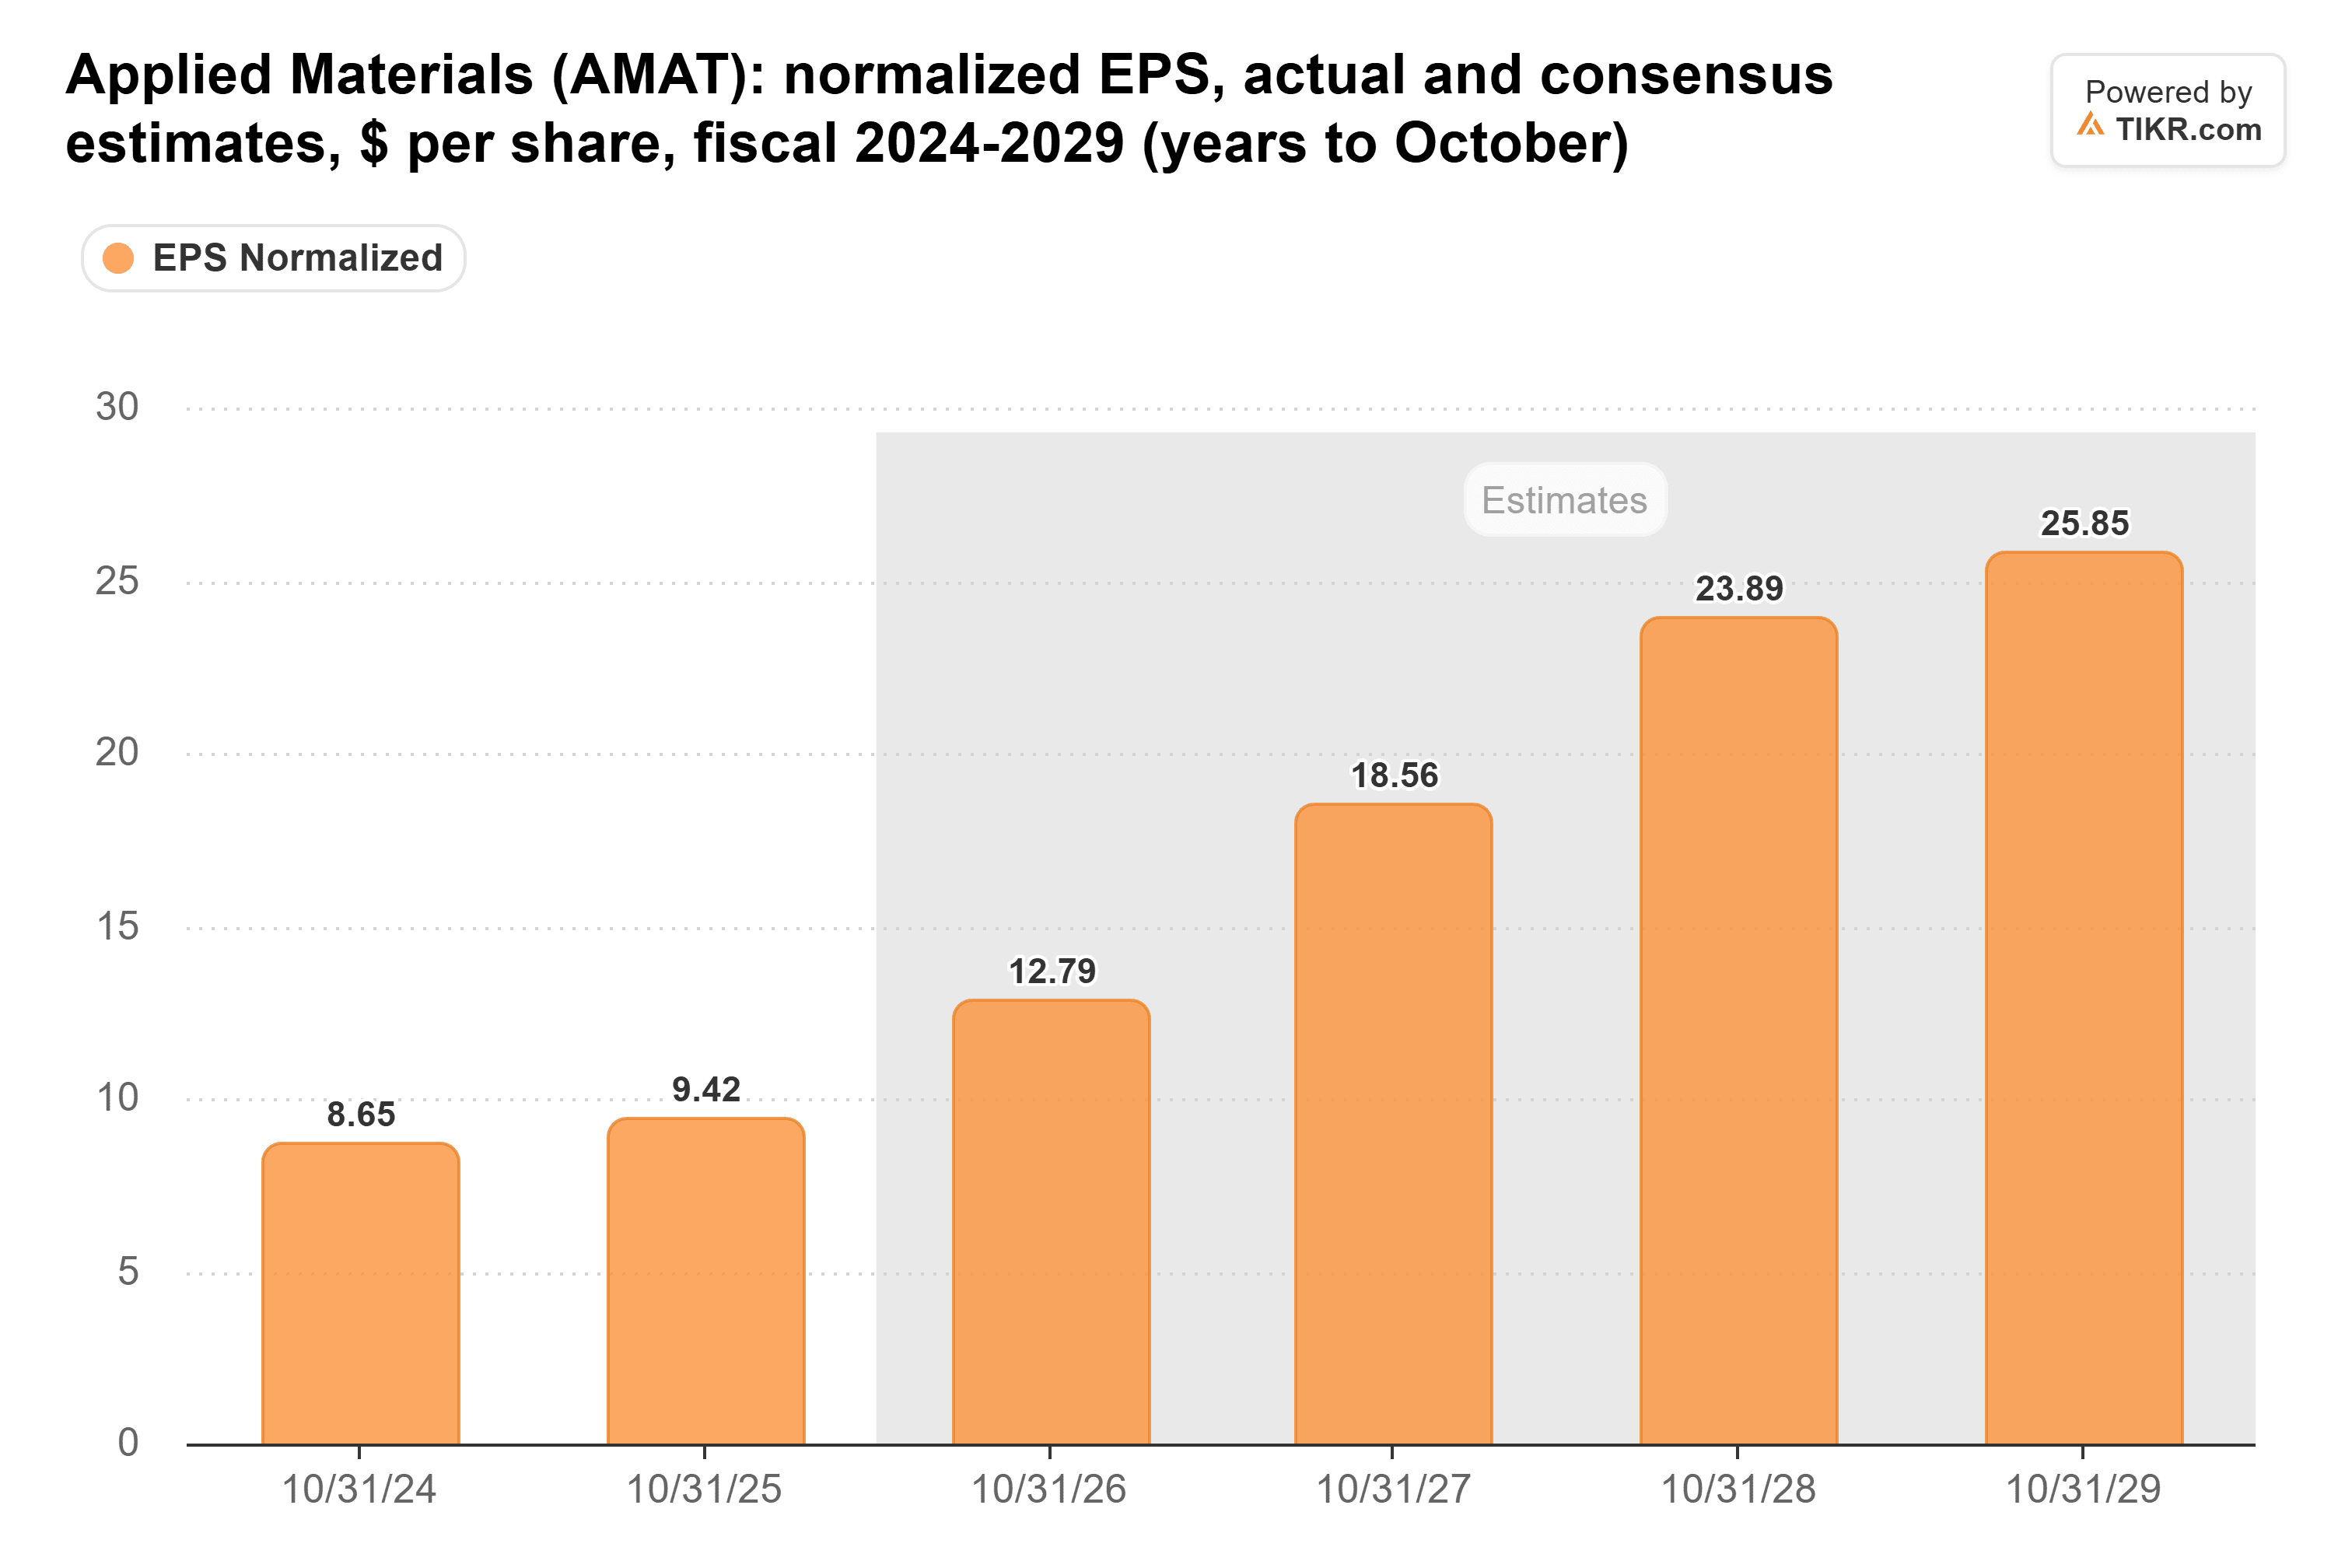
Laut den vorliegenden TIKR-Schätzungen wird der normalisierte Gewinn je Aktie (EPS) voraussichtlich von 9,42 $ im Geschäftsjahr 2025 auf 18,56 $ im Geschäftsjahr 2027 und 23,89 $ im Geschäftsjahr 2028 steigen, gestützt durch Investitionen in KI-Infrastruktur, die Produktion fortschrittlicher Speicher und die Nachfrage nach Halbleiterverpackungen.
Das Kurs-Gewinn-Verhältnis (KGV) des Unternehmens auf Basis der Schätzungen für die nächsten zwölf Monate (Forward P/E) erreichte im Juni etwa das 49-fache, bevor es bis zum 30. Oktober auf das 22-fache sank und damit nahe an seinem Fünfjahresdurchschnitt von etwa dem 21-fachen lag, wie aus dem vorliegenden TIKR-Bewertungsdiagramm hervorgeht.
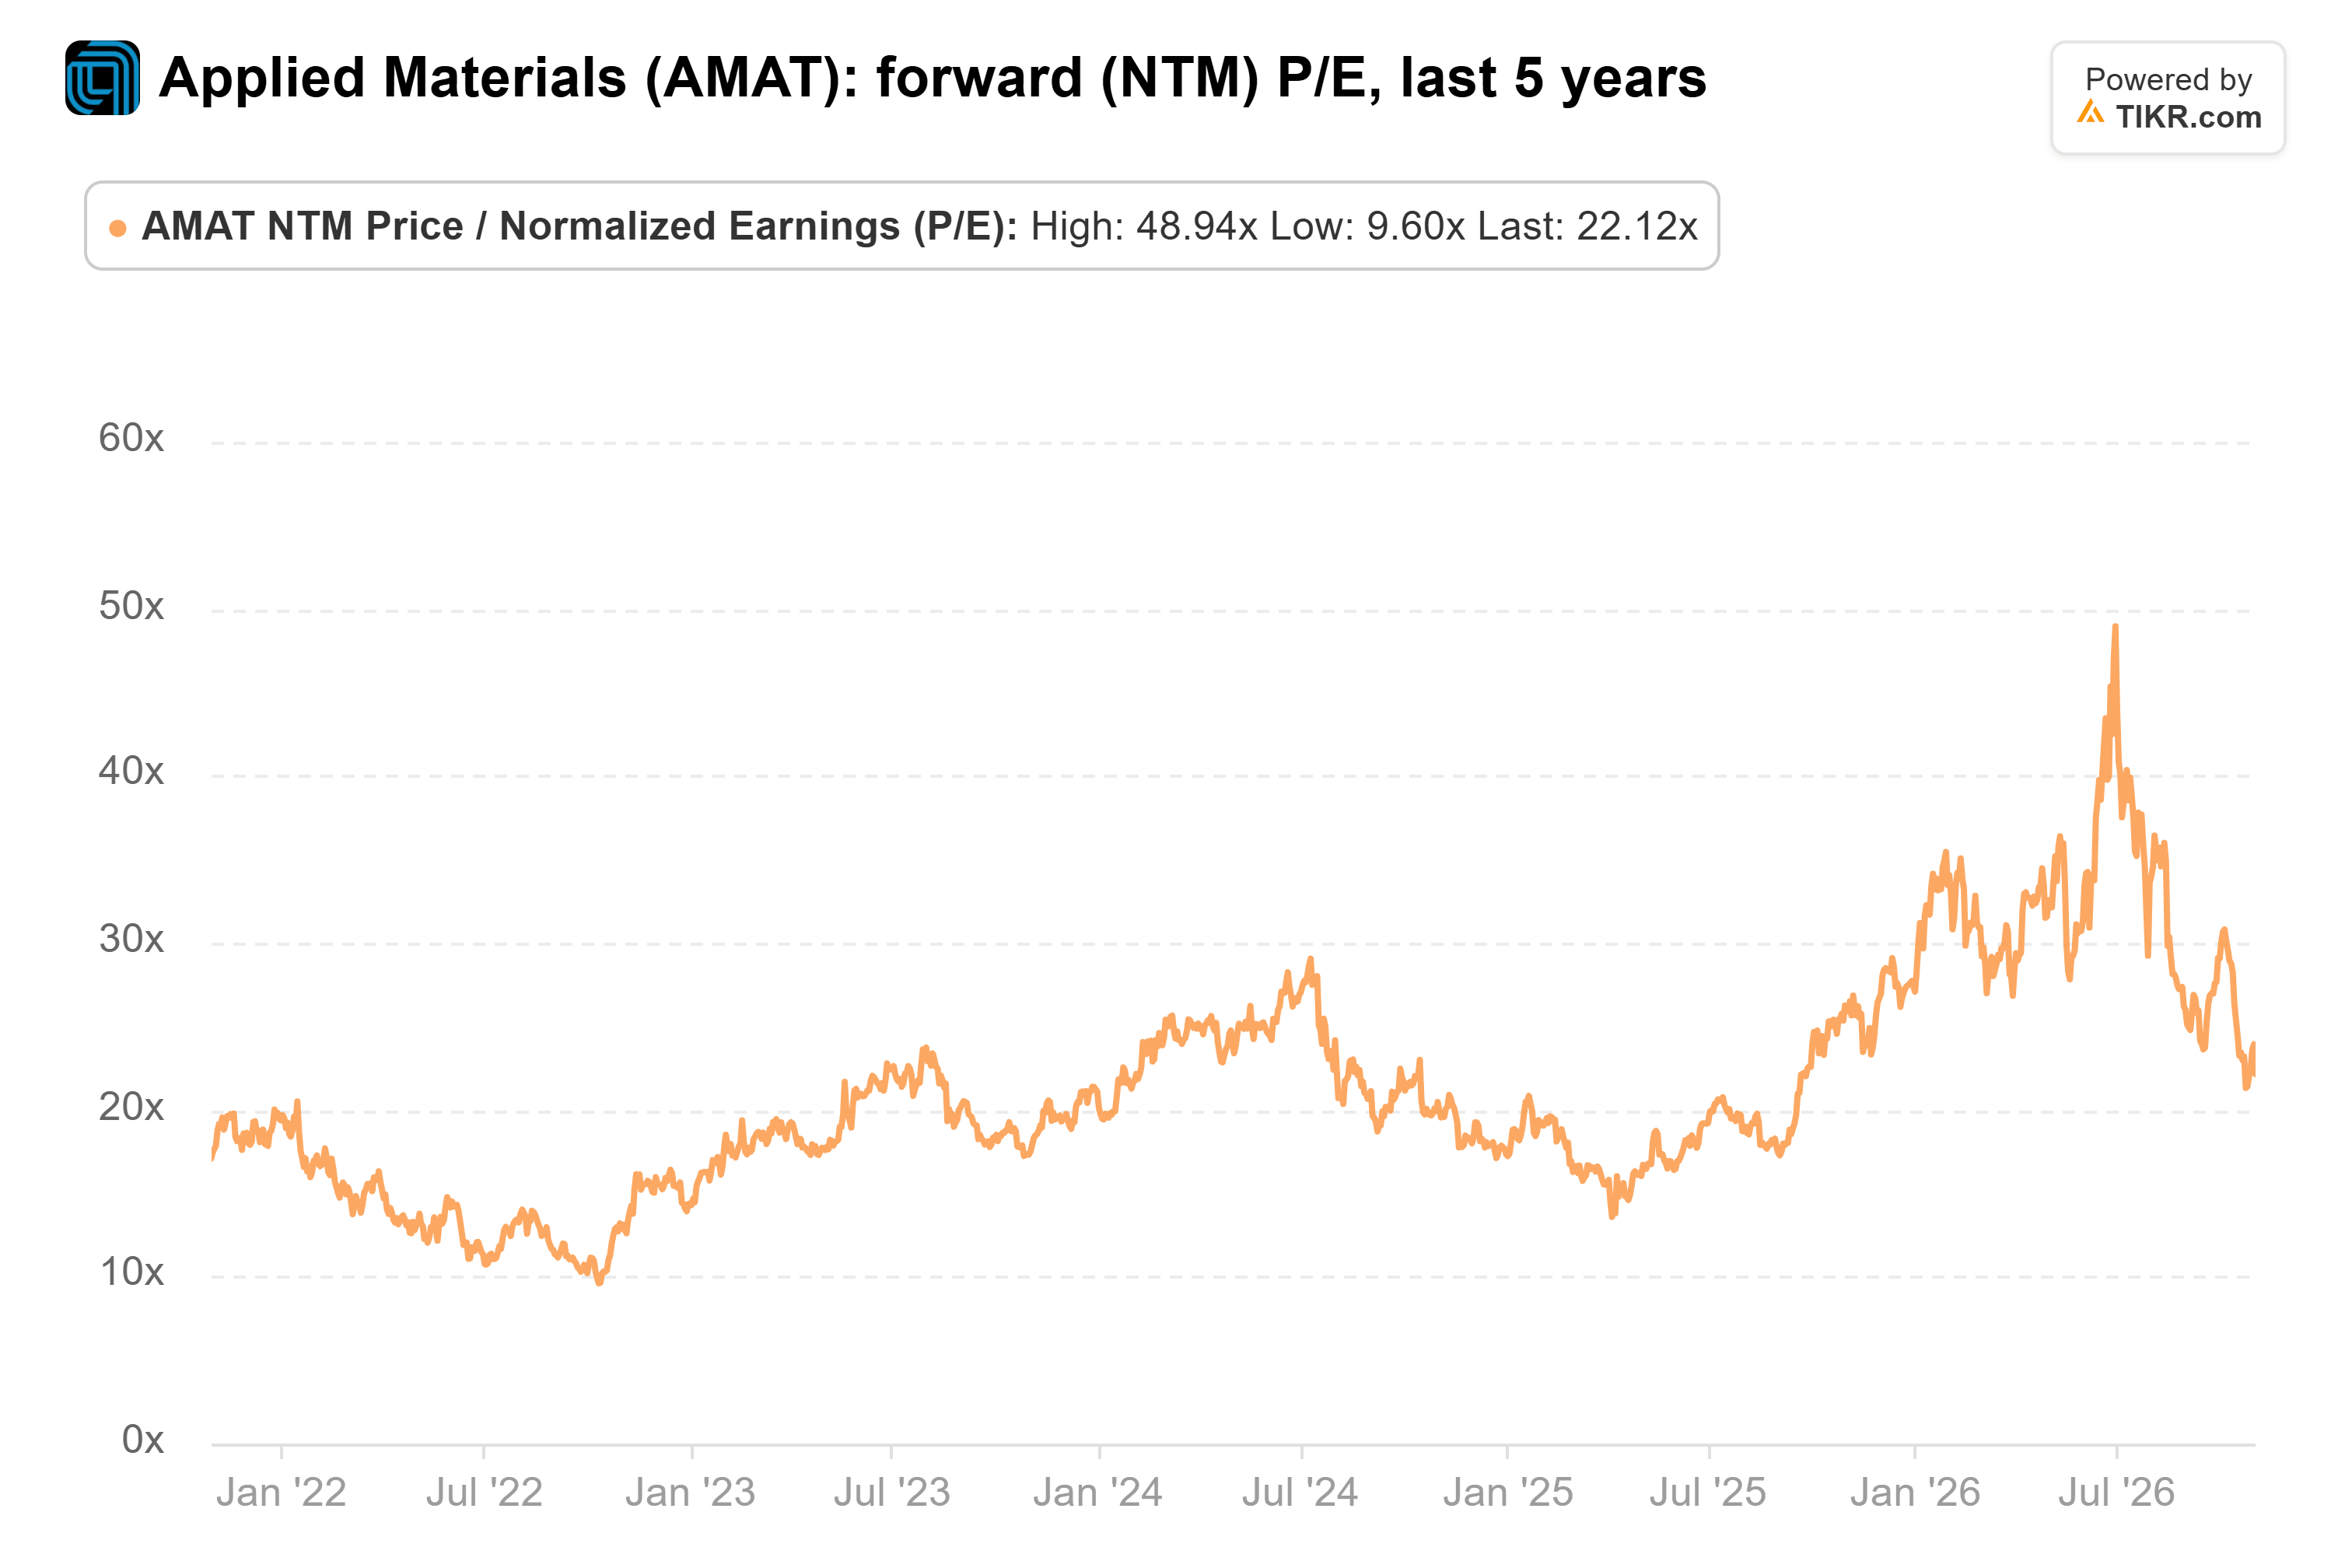
Das 22-fache KGV spiegelt den TIKR-Snapshot vom 30. Oktober wider. Eine separate Schätzung von Stock Analysis bezifferte das Forward-KGV von Applied Materials auf etwa das 19-fache zum 6. November, was auf eine niedrigere Bewertung hindeutet, obwohl Unterschiede in den Gewinndefinitionen zu unterschiedlichen Multiples bei verschiedenen Datenanbietern führen können.
Diese Kompression macht die Aktie attraktiver, wenn sich die Gewinnprognosen der Analysten bewahrheiten, während die Rekordergebnisse von ASML im Quartal weiteren Nachweis für die Nachfrage in der Halbleiterausrüstungsbranche liefern.
In den nächsten 12 Monaten könnten anhaltende Ausgaben für KI-Infrastruktur und die Erweiterung der Speicherkapazitäten das Gewinnwachstum von Applied Materials stützen. Exportbeschränkungen für China, schwächere Ausrüstungsbestellungen und eine sinkende Cash Conversion bleiben jedoch erhebliche Risiken.
Worauf Investoren als Nächstes achten sollten
Applied Materials wird voraussichtlich am 12. November die Ergebnisse für das vierte Geschäftsquartal veröffentlichen, wobei Investoren die Umsatzprognose und den Ausblick des Managements für das Geschäftsjahr 2027 genau beobachten werden.
Das Unternehmen hatte zuvor eine Prognose für das vierte Quartal von etwa 10,25 Mrd. $ Umsatz abgegeben, während die vorliegende TIKR-Konsensschätzung einen Umsatz von etwa 46,4 Mrd. $ für das Geschäftsjahr 2027 vorsieht.
Das kommende Januar-Quartal wird außerdem 14 Wochen anstelle der üblichen 13 Wochen umfassen, was das zugrundeliegende wöchentliche Umsatzwachstum bei der Bewertung des Ausblicks des Managements wichtig macht.
Eine starke Prognose könnte die Argumentation untermauern, dass der Kursrückgang von Applied Materials die Veränderungen seines Gewinnpotenzials überholt hat, während schwächere Ausrüstungsbestellungen oder enttäuschende Prognosen weiteren Abwärtsdruck auslösen könnten.
Fazit: Es ist nicht unbedingt zu spät, Applied Materials zu kaufen. Der steile Rücksetzer der Aktie hat eine potenziell attraktive Gelegenheit im Verhältnis zum prognostizierten Gewinnwachstum geschaffen, aber der Bericht vom 12. November wird ein wichtiger Test sein, ob dieses Wachstum die Bewertung rechtfertigen kann.
Was ist die Aktie von Applied Materials also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Applied Materials wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Werten Sie Applied Materials kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!